

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
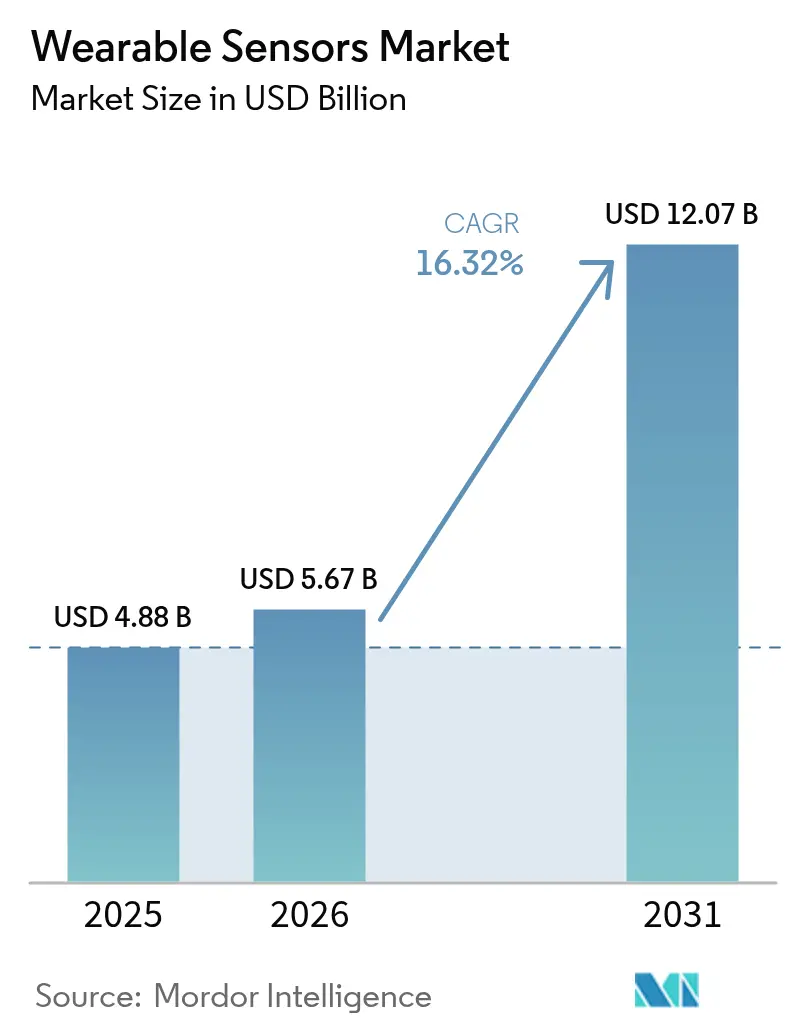
| Tamaño del mercado (2026) | USD 5.67 mil millones |
| Tamaño del mercado (2031) | USD 12.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.32% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores portátiles por Mordor Intelligence
El tamaño del mercado de sensores portátiles en 2026 se estima en USD 5.67 mil millones, creciendo desde el valor de USD 4.88 mil millones en 2025 con proyecciones de USD 12.07 mil millones para 2031, creciendo a 16.32% CAGR durante 2026-2031. La sólida demanda de seguimiento fisiológico continuo, la disminución de los costos de producción de MEMS y el apoyo regulatorio para el monitoreo remoto de pacientes sustentan esta expansión. [1] STMicroelectronics, “MEMS Sensors Ecosystem for Machine Learning”, st.com Los proveedores de semiconductores están integrando núcleos de aprendizaje automático en el dispositivo que reducen los presupuestos de energía del sistema y desbloquean análisis siempre activos, mientras que los despliegues de 5G reducen la latencia de transferencia de datos y mejoran la eficiencia del flujo de trabajo clínico. [2] Frontiers in Medicine, “Integración de la tecnología 6G en hospitales inteligentes”, frontiersin.org Los programas de bienestar corporativo, ejemplificados por el despliegue de parches de hidratación de Chevron, añaden volúmenes a escala empresarial y diversifican la exposición al mercado final chevron.com. En conjunto, estos factores mantienen el mercado de sensores portátiles en una trayectoria de alto crecimiento, incluso cuando la escasez de materiales para baterías y las leyes de privacidad aumentan el riesgo de ejecución.
Conclusiones clave del informe
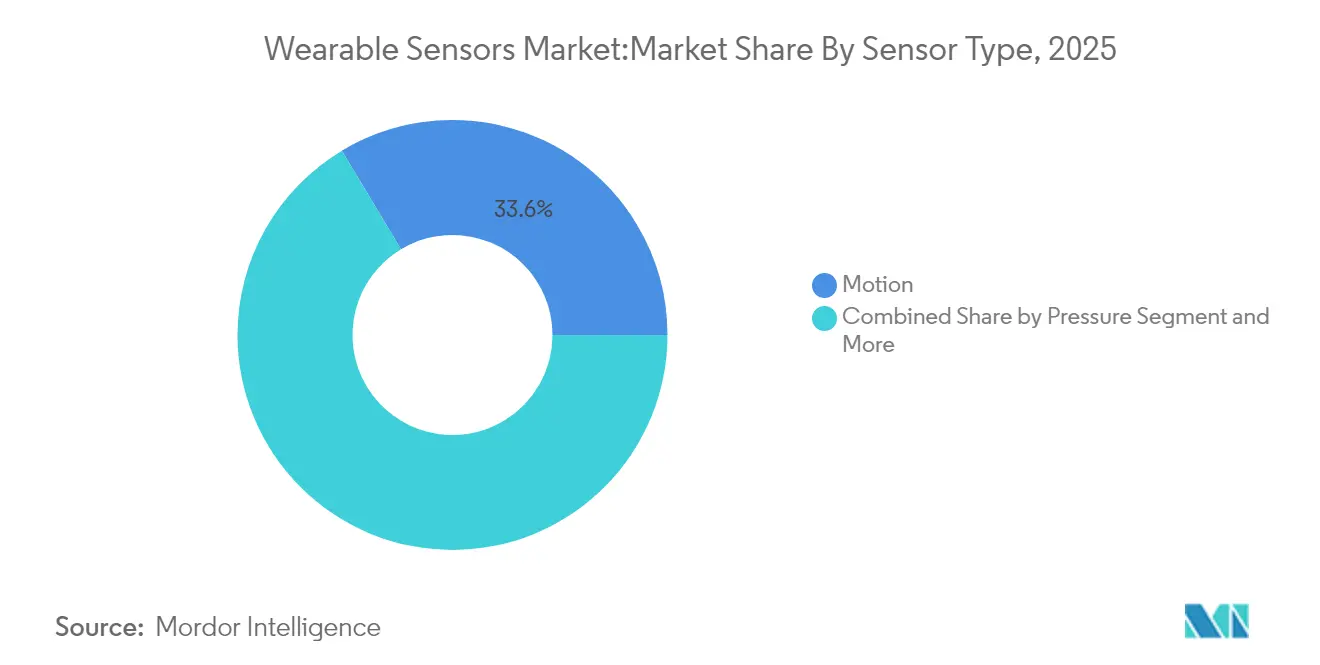
- Por tipo de sensor, los sensores de movimiento lideraron con el 33.60% de la participación de mercado de sensores portátiles en 2025; los biosensores están en camino de expandirse a una CAGR del 18.85% hasta 2031.
- Por aplicación, la salud y el bienestar representaron el 45.40 % de los ingresos en 2025, mientras que se proyecta que la monitorización remota de pacientes aumentará a una CAGR del 19.35 % hasta 2031.
- Por factor de forma del dispositivo, los relojes inteligentes representaron el 50.30% de las ventas de 2025; los parches representan la categoría de más rápido crecimiento con una CAGR del 21.15%.
- Por tecnología de conectividad, Bluetooth de baja energía (BLE) tuvo una participación de ingresos del 71.20 % en 2025, mientras que se proyecta que NFC aumentará a una CAGR del 19.20 % hasta 2031.
- Por geografía, América del Norte tuvo una participación del 37.70% en 2025; se anticipa que Asia-Pacífico presentará la CAGR más alta, del 18.05%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores portátiles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del fitness y la salud preventiva | + 3.2% | Global, con América del Norte y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Aumento de la unidad de reloj inteligente | + 4.1% | Global, más fuerte en América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Reducción de costos de MEMS | + 2.8% | Manufactura global, concentrada en los centros de producción de APAC | Largo plazo (≥ 4 años) |
| Mandatos de monitorización remota de pacientes | + 3.7% | América del Norte y Europa impulsadas por la normativa, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Avances en biosensores que se adaptan a la piel | + 1.9% | Centros globales de I+D, comercialización temprana en América del Norte | Largo plazo (≥ 4 años) |
| Programas corporativos de wearables vinculados a ESG | + 1.3% | Adopción corporativa en América del Norte y Europa, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge del fitness y la salud preventiva
Los consumidores están cambiando del tratamiento episódico a la gestión continua del bienestar, lo que impulsa la demanda recurrente de relojes inteligentes y parches que monitorizan las señales metabólicas, del sueño y del estrés. Las empresas refuerzan su adopción mediante implementaciones de bienestar a gran escala que ofrecen un retorno de la inversión (ROI) medible en productividad y seguridad, como los parches de hidratación de Chevron, que redujeron los incidentes relacionados con el calor. Los módulos de coaching con IA de Samsung y otras empresas convierten las métricas sin procesar en orientación personalizada, lo que mantiene la interacción diaria y amplía los conjuntos de datos para el entrenamiento de algoritmos. Los proveedores de planes de salud también se benefician: un programa RPM para la hipertensión registró un ROI del 22.2 % gracias a la reducción de las visitas a urgencias, lo que valida las vías de reembolso que amplían aún más el mercado de sensores portátiles.
Sobretensión de la unidad de reloj inteligente
Los envíos globales de relojes inteligentes siguen aumentando a medida que Apple, Samsung y los nuevos fabricantes de anillos integran sensores de presión arterial y neuroseñales para diferenciarse en una competencia cada vez más competitiva por el formato. El volumen de MEMS de STMicroelectronics aumentó a 1.198 millones de dólares en el cuarto trimestre de 4, lo que subraya la resiliencia de la fabricación y la elasticidad de precios que mantienen los precios de venta promedio bajo control. Las batallas por la propiedad intelectual, como la demanda preventiva de Samsung contra Oura, indican un escenario en desarrollo donde las patentes se convierten en una palanca estratégica clave, en lugar de limitarse a la mera velocidad de comercialización.
Reducción de costos de MEMS
Los avances en el encapsulado a nivel de oblea, los núcleos de aprendizaje automático y los sustratos de carburo de silicio aumentan el rendimiento por vatio, a la vez que reducen drásticamente el tamaño de la matriz y la lista de materiales. Los MEMS de STMicroelectronics, basados en IA, ejecutan inferencia básica en el sensor, lo que reduce el consumo energético y libera ciclos de MCU. El ecosistema de socios de TDK acelera la velocidad de diseño para fabricantes de equipos originales (OEM) más pequeños y amplía la disponibilidad de componentes.
Mandatos de monitoreo remoto de pacientes
Los organismos reguladores integran el reembolso de RPM en los planes de atención médica basados en el valor, dirigidos a las poblaciones con enfermedades crónicas para reducir los reingresos hospitalarios. Se prevé que la adopción en EE. UU. alcance los 70.6 millones de pacientes en 2025, respaldada por los códigos de facturación de Medicare que financian el aprovisionamiento de dispositivos y la revisión médica. Los ensayos clínicos confirman mejoras en la precisión; el seguimiento continuo de la frecuencia cardíaca en hospitales alcanzó una correlación del 66 % y detectó un deterioro temprano.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de la regulación de la privacidad de datos | -2.4% | Global, más estricto en Europa y determinados estados de EE. UU. | Corto plazo (≤ 2 años) |
| Alto ASP para sensores multimodales | -1.8% | Global, más pronunciado en los mercados emergentes sensibles a los precios | Mediano plazo (2-4 años) |
| Escasez crónica de celdas de iones de litio | -1.6% | Cadena de suministro global, concentrada en la fabricación de APAC | Mediano plazo (2-4 años) |
| Riesgo de litigio por sesgo racial algorítmico | -0.9% | Enfoque regulatorio en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones más estrictas sobre privacidad de datos
La Ley de Salud y Datos Personales de Washington y el Reglamento Europeo de Dispositivos Médicos (MDR) añaden obligaciones superpuestas de consentimiento y documentación que aumentan el gasto en cumplimiento y ralentizan los despliegues en múltiples regiones. [3] Goodwin Procter, “Entra en vigor la Ley de Salud y Datos Personales de Washington: lo que necesita saber”, goodwinlaw.com Solo 43 organismos notificados cubren aproximadamente 500 000 dispositivos en Europa, lo que crea cuellos de botella en la certificación que benefician a los proveedores establecidos con aprobaciones heredadas.
Alto ASP para sensores multimodales
La óptica trimodal, la electroquímica y las pilas mecánicas elevan los costos unitarios más allá del alcance del mercado masivo. Las revisiones sistemáticas demuestran que los dispositivos contadores de pasos ofrecen una mayor rentabilidad que los monitores complejos, lo que desafía a las SKU premium a demostrar su beneficio económico.
Análisis de segmento
Por tipo de sensor: el predominio del movimiento se enfrenta a la disrupción del biosensor
Los sensores de movimiento captaron el 33.60% de la cuota de mercado de sensores wearables en 2025, consolidando el análisis de movimiento del usuario en pulseras de actividad física e interfaces controladas por gestos. Los acelerómetros, giroscopios y magnetómetros mantienen curvas de costes consolidadas, lo que preserva los márgenes brutos a pesar de la presión del precio de venta promedio (ASP). Sin embargo, los biosensores registran una tasa de crecimiento anual compuesta (TCAC) del 18.85% y desafiarán esta jerarquía a medida que la química conforme a la piel amplíe sus usos, desde la monitorización de la glucosa hasta la del cortisol.
El impulso de los biosensores se deriva de la microfluídica de polímeros, que ofrece especificidad de laboratorio sin venopunción. Los sensores químicos y de gases cubren nichos de seguridad industrial, mientras que los dispositivos de presión facilitan aplicaciones de presión arterial sin manguito. Los sensores de temperatura consiguen la aprobación de normativas de salud ocupacional para la prevención del estrés térmico. Los sensores de imagen y ópticos migran de la fotopletismografía de frecuencia cardíaca al cuidado de heridas basado en la coherencia óptica, anticipando una fusión multimodal que amplía el mercado de sensores portátiles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el dominio de la salud se ve desafiado por el crecimiento del monitoreo remoto
El sector de salud y bienestar generó el 45.40% de los ingresos, lo que refleja un comportamiento arraigado del consumidor y las sinergias de las aplicaciones para smartphones que mantienen baja la tasa de abandono. El mercado de sensores portátiles para salud y bienestar alcanzó los 2.22 millones de dólares en 2025 y sigue creciendo gracias a que los servicios de coaching de valor añadido combinan suscripciones con hardware.
La monitorización remota de pacientes, con un crecimiento anual compuesto (CAGR) del 19.35 %, gana terreno a medida que las aseguradoras buscan reducir costes mediante la detección temprana. Las pasarelas multisensor que alimentan la IA en la nube acortan los tiempos de respuesta de los profesionales sanitarios, y la paridad de reembolsos con las visitas presenciales fortalece la rentabilidad del proveedor. El análisis deportivo continúa expandiéndose hacia la biomecánica, mientras que los wearables de seguridad industrial generan presupuestos de adquisición gracias a la reducción medible de lesiones, como una reducción del 30 % en las reclamaciones por lesiones musculoesqueléticas en fábricas piloto.
Por formato del dispositivo: el liderazgo en relojes inteligentes se enfrenta a la innovación de Patch
Los relojes inteligentes generaron el 50.30% de los ingresos del segmento en 2025, beneficiándose de cadenas de suministro consolidadas y ecosistemas de aplicaciones que integran actividad física, pagos y notificaciones en un único dispositivo para la muñeca. El diseño sigue siendo fundamental, ya que los proveedores incorporan la monitorización no invasiva de la presión arterial en los lanzamientos de 2025, lo que refuerza la convergencia clínica.
Los parches, con una tasa de crecimiento anual compuesta (TCAC) del 21.15 %, se están implantando en salas de hospitalización y clínicas especializadas gracias a su uso continuo durante varios días con mínima intervención del usuario. Se prevé que el mercado de sensores portátiles para parches supere los 2.35 millones de dólares para 2031, impulsado por el seguimiento de glucosa y electrolitos. Los prototipos de ropa inteligente incorporan computadoras de fibra directamente en los textiles, lo que acerca la captura de datos a los vectores de movimiento anatómicos. Los dispositivos auditivos integran oximetría de pulso y detección de temperatura corporal, mientras que los sensores de presión en el calzado respaldan los programas de gestión del pie diabético.
Por industria de usuario final: la base de consumidores apoya la aceleración de los proveedores de atención médica
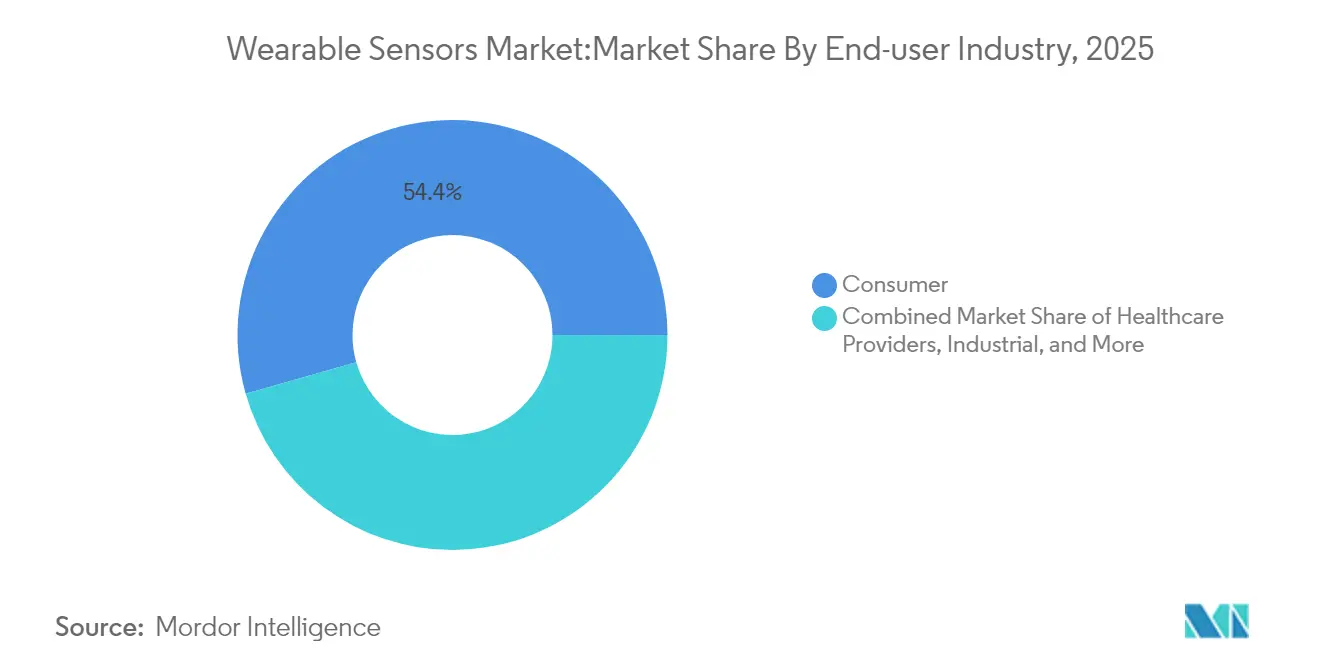
La electrónica de consumo retuvo el 54.40% de los ingresos en 2025 gracias al gasto discrecional y a los ciclos de producto cortos. Los programas de fidelización y los ecosistemas de marca mantienen alta la velocidad de actualización. Sin embargo, los proveedores de atención médica están reduciendo la brecha con una tasa de crecimiento anual compuesta (TCAC) del 19.75%, a medida que la validación clínica convierte el RPM piloto en vías de atención estándar. Los hospitales compensan las inversiones de capital al evitar penalizaciones por reingreso, lo que justifica la adquisición de parches multiparamétricos aprobados por la FDA.
Los usuarios industriales integran wearables en los marcos de cumplimiento de seguridad; las pruebas de campo en petróleo y gas muestran una reducción del 40 % en incidentes registrables cuando los trabajadores usan sensores ambientales. Los programas de defensa, bajo la iniciativa de Bioelectrónica de DARPA, impulsan los presupuestos de I+D para robustez y prueban la IA de vanguardia en entornos austeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Connectivity Technology: El dominio de Bluetooth se enfrenta a la disrupción de NFC
Bluetooth Low Energy alcanzó el 71.20% de la cuota de mercado en conectividad en 2025 gracias a la ubicuidad de los smartphones y la eficiencia energética. Las actualizaciones continuas, como Bluetooth LE Audio, mantienen su dominio al permitir canales de datos multitransmisión con bajo consumo. NFC registra una tasa de crecimiento anual compuesta (TCAC) del 19.20%, impulsada por las transferencias seguras de corto alcance en salas de hospital y la integración de pago sin contacto que unifica las transacciones de salud y comercio.
El Wi-Fi proporciona transmisiones de tele-UCI que consumen mucho ancho de banda, mientras que los módulos celulares 5G amplían la cobertura para usuarios mayores sin smartphones. El sistema ANT+ patentado sigue siendo popular entre los atletas de resistencia, aunque los esfuerzos de estandarización podrían consolidar protocolos fragmentados y ampliar el mercado general de sensores portátiles.
Análisis geográfico
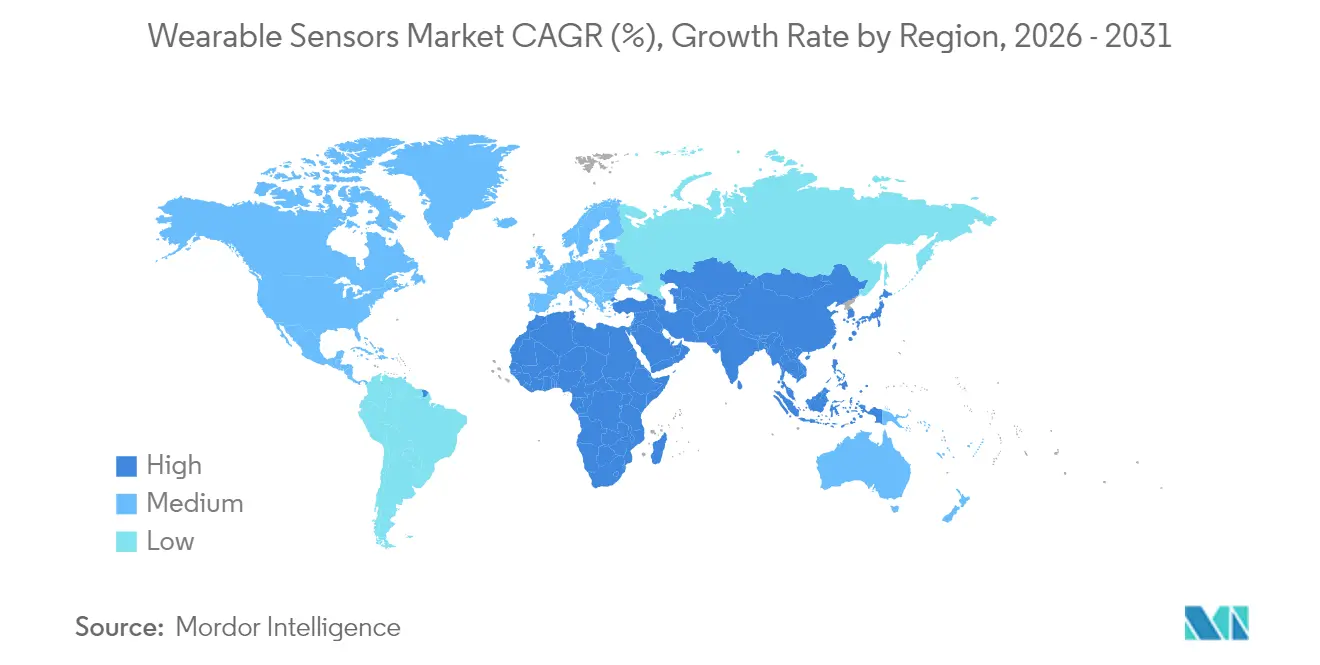
Norteamérica representa el 37.70% de los ingresos de 2025, respaldados por los códigos RPM de Medicare que reembolsan la monitorización continua y los presupuestos de bienestar corporativo que subsidian la implementación de dispositivos. La densidad de capital de riesgo consolida una cartera de startups que impulsa modalidades de sensores especializados, como las interfaces neuronales. No obstante, las leyes estatales sobre datos aumentan la carga de trabajo para el cumplimiento normativo y podrían diluir las sinergias transfronterizas en ciencia de datos.
Asia-Pacífico lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 18.05 %, gracias a que las fábricas de componentes de China acortan los plazos de entrega y la población de ingresos medios de la India adopta pulseras de bajo coste. La economía plateada de Japón impulsa la inversión hospitalaria en parches de signos vitales continuos, mientras que la cobertura 5G de Corea del Sur acelera los ciclos analíticos de la nube al borde. El dominio regional en el suministro de baterías también modera los riesgos de inflación de costes, aunque las fricciones geopolíticas podrían interrumpir los flujos de exportación.
Europa mantiene un crecimiento de un dígito medio. Las limitaciones de capacidad de los MDR impiden los ciclos de renovación del marcado CE, lo que prolonga la vida útil de los dispositivos y frena la innovación. Sin embargo, el interés del sector público por la salud electrónica sigue siendo fuerte, especialmente en el marco de la Ley de Salud Digital de Alemania, que subvenciona dispositivos conectados a aplicaciones. Europa del Sur y del Este experimenta un aumento de la demanda a medida que la telemedicina cubre las brechas de acceso de los proveedores.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los sensores portátiles que realizan afirmaciones médicas se rigen cada vez más por las normas de dispositivos médicos, tanto para el hardware como para el software. En la Unión Europea, el Reglamento de Dispositivos Médicos (MDR 2017/745) y la guía relacionada del MDCG para el software de dispositivos médicos endurecen las obligaciones en materia de evidencia clínica, documentación y ciclo de vida, lo que genera cuellos de botella en la certificación, dado que solo existen 43 organismos notificados para una gran cantidad de dispositivos. En Estados Unidos, la FDA actualizó su enfoque general sobre dispositivos de bienestar en enero de 2026, ampliando la flexibilidad para los dispositivos portátiles de bajo riesgo que estiman parámetros fisiológicos cuando se presentan como funciones de bienestar con límites definidos.
Los requisitos de gobernanza de datos e interoperabilidad también se están volviendo más estrictos junto con la regulación de dispositivos. El Espacio Europeo de Datos de Salud (Reglamento (UE) 2025/327) agrega una capa de interoperabilidad para el acceso y uso de datos de salud, mientras que la Ley de Datos de la UE (Reglamento (UE) 2023/2854) aumenta las obligaciones en torno al acceso a los datos generados por productos conectados como los dispositivos portátiles, al tiempo que exige el cumplimiento del RGPD para los datos personales y de salud. Los estándares técnicos que dan forma a la validación y adquisición continúan avanzando, incluidos IEC 63430:2025 para contenedores de datos de sensores portátiles, IEEE 1708-2025 (publicado en abril de 2026) para la evaluación del rendimiento de dispositivos portátiles de presión arterial sin manguito, e IEEE 3408-2026 para requisitos de seguridad en dispositivos portátiles que admiten servicios de pago.
Análisis de la cadena de valor
La cadena de valor de los sensores portátiles abarca materiales y componentes iniciales (MEMS, pilas ópticas, sustratos de encapsulado e imanes de tierras raras), fabricación de obleas, ensamblaje y pruebas posteriores, integración de módulos en dispositivos (relojes inteligentes, parches, audífonos y gafas inteligentes), conectividad y software complementario, y plataformas de análisis posteriores que alimentan con datos las aplicaciones de consumo y los flujos de trabajo clínicos. Proveedores a gran escala como STMicroelectronics, Bosch Sensortec y TDK/InvenSense garantizan el diseño y la disponibilidad de sensores en volumen, mientras que los socios de plataforma y los programas del ecosistema ayudan a convertir los componentes en diseños de referencia que acortan los ciclos de desarrollo de los fabricantes de equipos originales (OEM).
Los cuellos de botella se concentran en torno a la capacidad avanzada de MEMS y los paquetes miniaturizados específicos durante los picos de demanda, mientras que la geopolítica y las limitaciones de los insumos pueden afectar materiales como los imanes de tierras raras utilizados en formatos compactos de dispositivos portátiles. La captura de valor en las etapas intermedias y finales de la cadena de valor se está desplazando hacia la normalización de datos, la seguridad y la integración en las vías de investigación y atención médica, lo que se refleja en colaboraciones que conectan los dispositivos portátiles de consumo y las plataformas clínicas (por ejemplo, las colaboraciones de Samsung que integran la biometría del Galaxy Watch en los flujos de trabajo de investigación clínica). Las vías regulatorias regionales fragmentadas (FDA frente al Reglamento de Dispositivos Médicos de la UE) y los formatos de datos inconsistentes siguen aumentando los costos de validación e integración, manteniendo los estándares de interoperabilidad y las API unificadas como elementos diferenciadores para los fabricantes de dispositivos y los proveedores de plataformas de datos.
Panorama competitivo
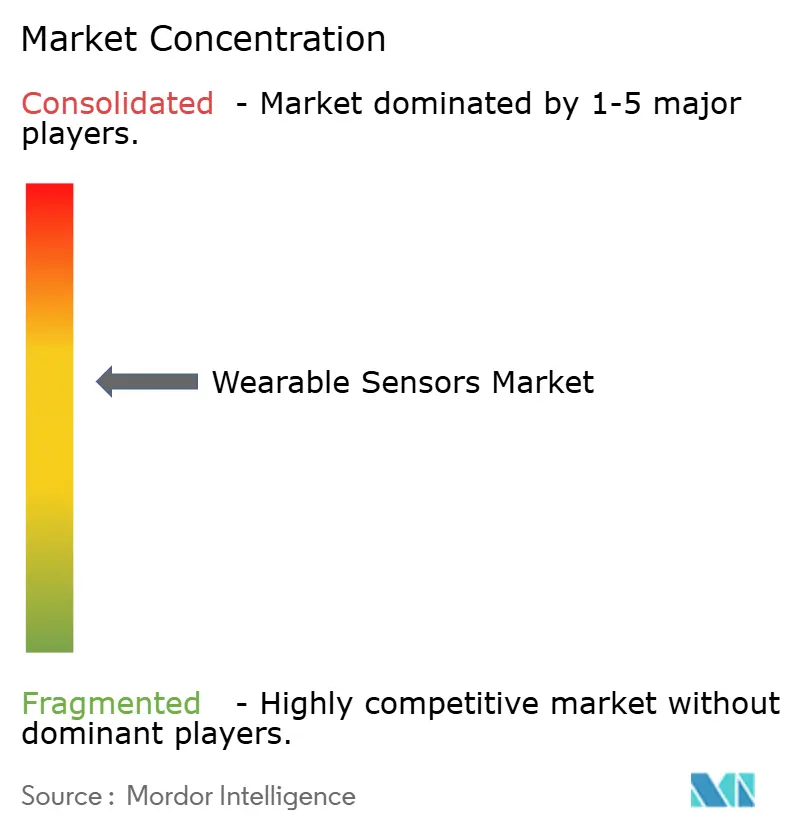
El mercado está moderadamente fragmentado. Los principales proveedores de MEMS —STMicroelectronics, Bosch Sensortec y TDK— aprovechan las economías de escala y las fábricas cautivas para mantener la fiabilidad de la cadena de suministro. Alianzas estratégicas, como la colaboración de STMicroelectronics con Qualcomm en el desarrollo de módulos, amplían las carteras de productos inalámbricos y consolidan la presencia en el mercado de diseño de referencia.
Las empresas emergentes se abren nichos de mercado mediante algoritmos diferenciados o sustratos novedosos. El motor de electroneurografía de Pison, integrado en los wearables Timex, ofrece métricas del estado cognitivo inalcanzables mediante la financiación de sensores ópticos. Google y Meta invierten en tomografía de impedancia y propiedad intelectual (PI) de decodificación neuromuscular que podrían redefinir los paradigmas de la interfaz de usuario.
Especialistas en seguridad industrial como MakuSafe aprovechan las pruebas de retorno de la inversión (ROI) para superar a las empresas tradicionales centradas en el consumidor en entornos de fabricación (advancedmanufacturing.org). La intensidad competitiva está cambiando de la diferenciación del hardware al valor integral de la plataforma, con análisis en la nube, garantías de ciberseguridad y consultoría regulatoria integrados en las licitaciones.
Líderes de la industria de sensores portátiles
bosch sensortec
STMicroelectronics
TDK / InvenSense
texas Instruments
Analog Devices
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: STMicroelectronics anunció sus tecnologías de sensores y conectividad inalámbrica segura para dar soporte a la plataforma Snapdragon Wear Elite de Qualcomm Technologies para dispositivos portátiles. Esta iniciativa refuerza la alineación del diseño de referencia entre los proveedores de silicio y los fabricantes de equipos originales de dispositivos portátiles, lo que reduce el riesgo de integración para la detección de movimiento y la conectividad segura en los dispositivos de próxima generación.
- Enero de 2026: Bosch Sensortec presentó la IMU BMI423 en el CES 2026, incorporando funciones como la detección de actividad de voz y un rango de medición ampliado, ideal para aplicaciones portátiles de uso continuo. Gracias a la mayor inteligencia integrada en la capa del sensor, este lanzamiento permite reducir el consumo energético del sistema y lograr una clasificación más rápida en el dispositivo.
- Mayo de 2025: STMicroelectronics lanzó el LSM6DSV320X, que combina el seguimiento de la actividad y la detección de impactos con inteligencia artificial integrada para dispositivos electrónicos personales y wearables. El producto busca consolidar múltiples casos de uso de movimiento en una única plataforma inercial, lo que ayuda a las marcas de wearables a diferenciarse en escenarios deportivos y de impacto sin aumentar la carga de procesamiento.
Alcance y metodología
Los sensores portátiles son sensores portátiles que se utilizan de forma independiente para medir varias funciones previstas o para formar una unidad de detección 3D integrada. Los sensores portátiles han ganado popularidad en la industria de la atención médica y el diagnóstico, donde varios parámetros son vitales, a saber, la presión arterial, la frecuencia cardíaca y la temperatura corporal. En el escenario actual, hay disponibles diferentes tipos de sensores portátiles, como sensores de sueño, relojes inteligentes, parches portátiles, terminales portátiles y ropa inteligente.
El mercado de sensores portátiles está segmentado por tipo (químico y gas, presión, imagen/óptico, movimiento), aplicación (salud y bienestar, monitoreo de seguridad, deportes y estado físico), geografía (América del Norte (Estados Unidos, Canadá), Europa (Estados Unidos) Unido, Alemania, Francia, Resto de Europa), Asia-Pacífico (China, Japón, India, Resto de Asia-Pacífico), América Latina, Oriente Medio y África). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
Por tipo de sensor
| Química y Gas |
| Presión |
| Imagen / Óptica |
| Motion |
| Temperatura |
| Biosensores |
por Aplicación
| Salud y bienestar |
| Monitoreo de seguridad |
| Deportes y Fitness |
| Militar e industrial |
Por factor de forma del dispositivo
| Relojes inteligentes |
| Parches |
| Ropa inteligente |
| Gafas inteligentes |
| Audibles |
| Calzado |
Por industria del usuario final
| Consumidor |
| Proveedores de servicios de salud: |
| Industrial/Empresarial |
| Defensa y primeros intervinientes |
Por tecnología de conectividad
| Bluetooth |
| Wi-Fi |
| NFC |
| Celular (LTE/5G) |
| ANT+ / Propietario |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| APAC | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de APAC | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| UAE | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de sensor | Química y Gas | ||
| Presión | |||
| Imagen / Óptica | |||
| Motion | |||
| Temperatura | |||
| Biosensores | |||
| por Aplicación | Salud y bienestar | ||
| Monitoreo de seguridad | |||
| Deportes y Fitness | |||
| Militar e industrial | |||
| Por factor de forma del dispositivo | Relojes inteligentes | ||
| Parches | |||
| Ropa inteligente | |||
| Gafas inteligentes | |||
| Audibles | |||
| Calzado | |||
| Por industria del usuario final | Consumidor | ||
| Proveedores de servicios de salud: | |||
| Industrial/Empresarial | |||
| Defensa y primeros intervinientes | |||
| Por tecnología de conectividad | Bluetooth | ||
| Wi-Fi | |||
| NFC | |||
| Celular (LTE/5G) | |||
| ANT+ / Propietario | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| APAC | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de APAC | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| UAE | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de sensores portátiles en 2026?
El mercado está valorado en 5.67 millones de dólares en 2026 y se proyecta que alcance los 12.07 millones de dólares en 2031.
¿Qué tipo de sensor crecerá más rápido hasta 2031?
Los biosensores lideran con una CAGR del 18.85 % gracias a la tecnología no invasiva adaptable a la piel.
¿Por qué los parches están ganando terreno frente a los relojes inteligentes en el uso clínico?
Los parches admiten el monitoreo continuo durante varios días de biomarcadores sensibles sin intervención del usuario, lo que los hace ideales para entornos de pacientes hospitalizados y de atención crónica.
¿Cuál es el principal desafío regulatorio en Europa?
La capacidad limitada de los organismos notificados en el marco del Reglamento sobre dispositivos médicos de la UE genera retrasos en las aprobaciones que ralentizan el lanzamiento de nuevos dispositivos.


