

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
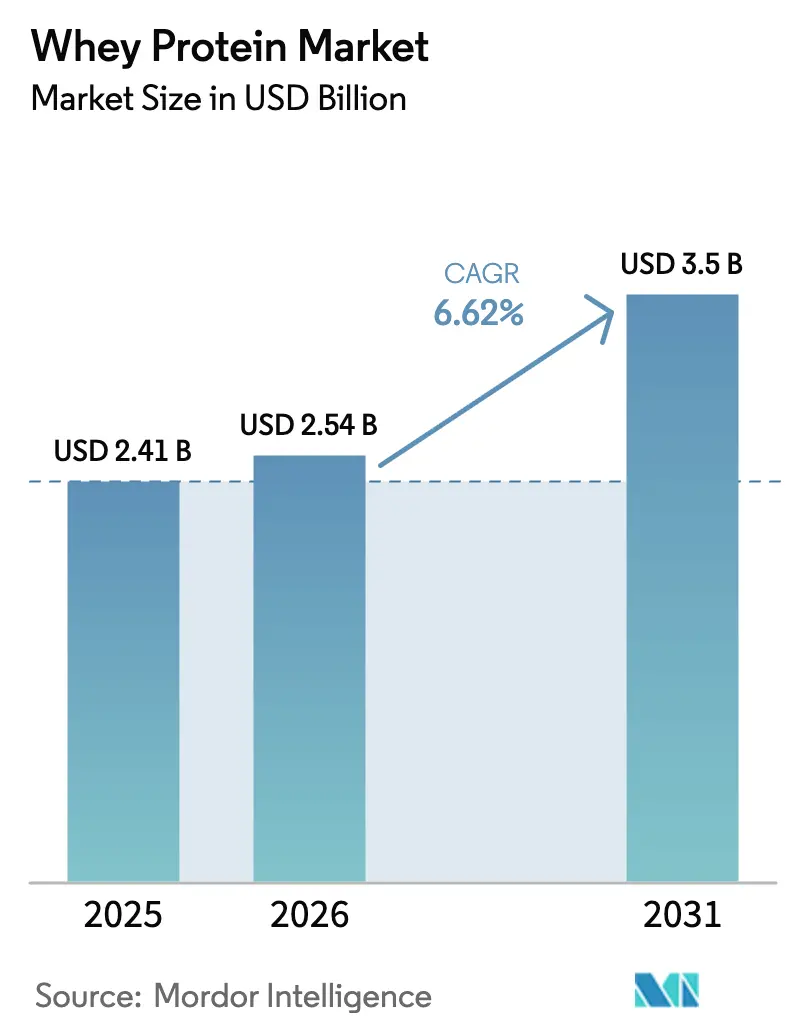
| Tamaño del mercado (2026) | USD 2.54 mil millones |
| Tamaño del mercado (2031) | USD 3.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
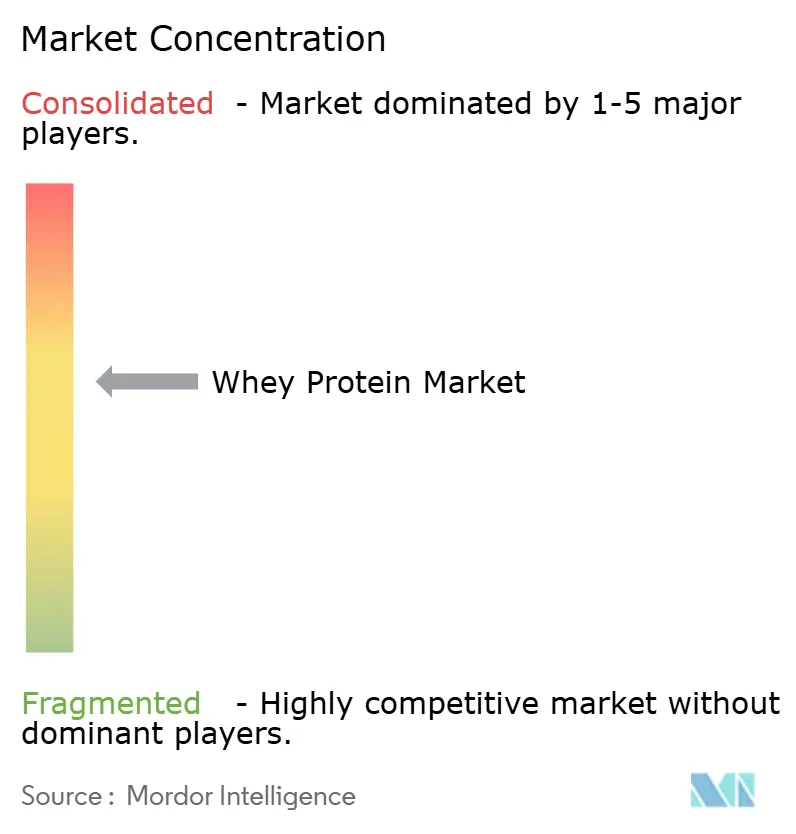
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de proteínas de suero de leche por Mordor Intelligence
Se espera que el tamaño del mercado de proteína de suero crezca de USD 2.41 mil millones en 2025 a USD 2.54 mil millones en 2026 y se pronostica que alcance USD 3.50 mil millones para 2031 con una CAGR del 6.62% durante 2026-2031. Este crecimiento se atribuye en gran medida a cambios en la mezcla de valor más que al tonelaje en sí. Los procesadores están adoptando cada vez más líneas de separación por membrana, canalizando el suero líquido en aislados e hidrolizados de mayor margen. Estos productos premium son muy demandados por marcas en nutrición deportiva, fórmula infantil y nutrición clínica. Gracias a un excedente récord de queso en los EE. UU., la producción mensual de suero aumentó de 93.6 millones de libras en enero de 2024 a 97.8 millones de libras en diciembre de 2024 [1] Fuente: USDA National Agricultural Statistics Service, “Dairy Products 2024 Summary”, usda.gov . Este excedente no solo mantiene competitivos los costos de los insumos, sino que también permite a los fabricantes redirigir los flujos hacia estos productos premium sin aumentar los precios de venta, como lo destaca el Departamento de Agricultura de los Estados Unidos. Tendencias como la preferencia por etiquetas limpias, la introducción de bebidas de suero transparente y las marcas de venta directa al consumidor que muestran resultados de pruebas de terceros refuerzan una narrativa premium. Esta narrativa está ampliando el atractivo de la proteína de suero, pasando de estar reservada a los culturistas a un público más amplio de consumidores preocupados por el bienestar. A medida que aumenta la intensidad de la competencia, gigantes de la industria como Fonterra, Glanbia y Arla Foods están estableciendo centros de producción de proteínas multimillonarios. Mientras tanto, los especialistas regionales y los competidores de proteínas vegetales están haciendo hincapié en la sostenibilidad. Esto ha convertido la innovación de procesos, la trazabilidad y el enmascaramiento del sabor en campos de batalla cruciales dentro del mercado de la proteína de suero.
Conclusiones clave del informe
- Por tipo de producto, el concentrado de proteína de suero lideró con un 58.96 % de ingresos en 2025; se proyecta que los aislados de proteína de suero se expandirán a una CAGR del 4.80 % hasta 2031.
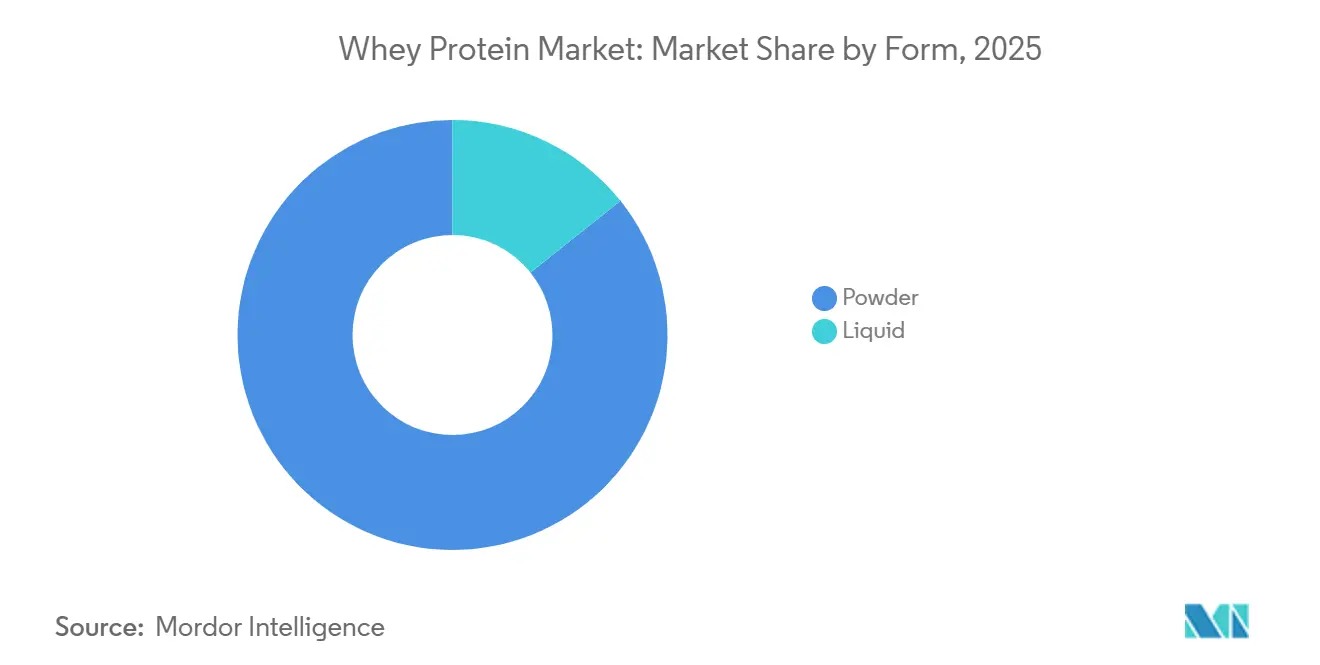
- En cuanto a su forma, los polvos dominaron con una participación de mercado de proteína de suero de leche del 85.74 % en 2025, mientras que los líquidos registraron una CAGR del 4.93 % hasta 2031.
- Por aplicación, los alimentos y bebidas representaron el 58.42 % del tamaño del mercado de proteína de suero en 2025, mientras que se prevé que los suplementos avancen a una CAGR del 5.78 % hasta 2031.
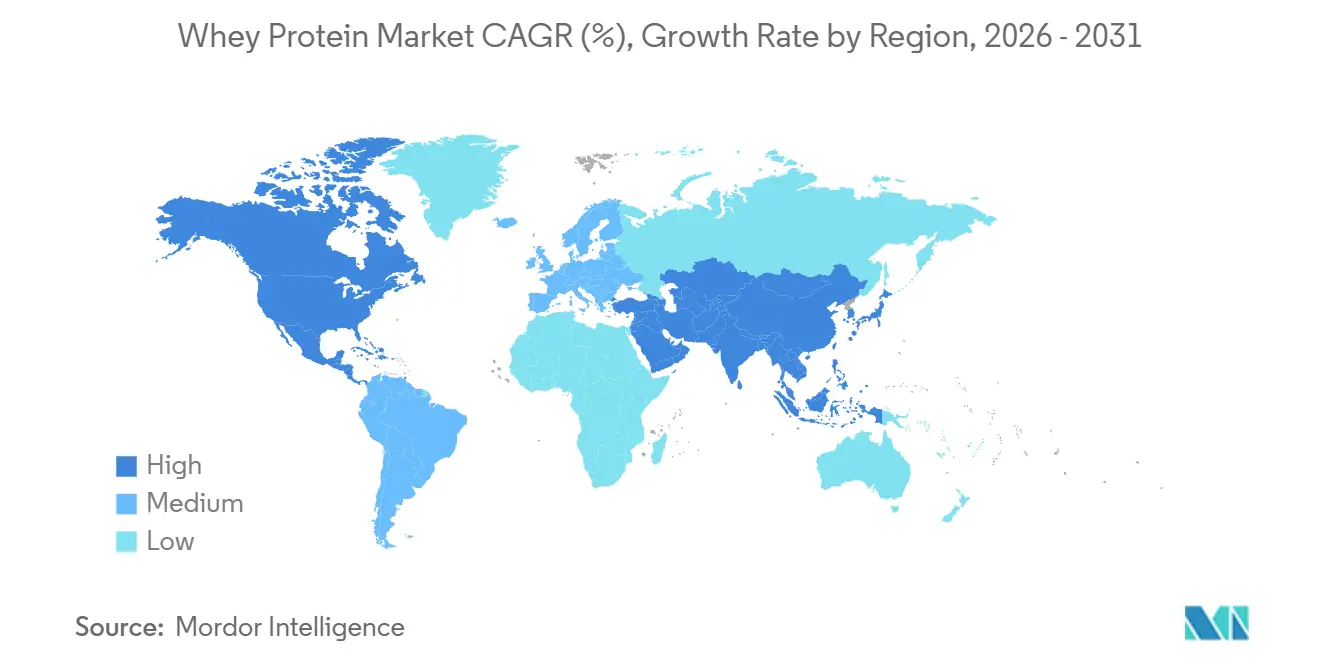
- Por geografía, América del Norte representó el 36.43% de los ingresos en 2025, aunque se prevé que Asia-Pacífico tenga una CAGR del 5.56% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de proteínas de suero
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos de nutrición deportiva con alto contenido proteico | + 1.8% | Global, con concentración en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Ampliación del uso en alimentos y bebidas funcionales y fortificados | + 1.2% | Global, en particular América del Norte, Europa y los mercados emergentes de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Creciente penetración en la nutrición infantil en los mercados emergentes | + 1.5% | Asia-Pacífico (China, India, Sudeste Asiático), Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Tecnología de micro/ultrafiltración que permite obtener bebidas de suero claras | + 0.9% | La adopción global, liderada por América del Norte y Europa, se está extendiendo a Asia-Pacífico. | Mediano plazo (2-4 años) |
| El excedente de producción de queso reduce los costes de la materia prima | + 0.7% | América del Norte (principalmente Estados Unidos), repercusión en los precios mundiales | Corto plazo (≤ 2 años) |
| Las marcas D2C en línea impulsan la demanda de aislados con sabores premium | + 0.6% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de productos de nutrición deportiva con alto contenido proteico
La nutrición deportiva ha pasado de ser un nicho de mercado en el culturismo a una tendencia generalizada de bienestar, donde el contenido proteico impulsa las compras en diversos grupos demográficos. En EE. UU., el 27 % de los consumidores prioriza un alto contenido proteico en sus elecciones de alimentos y bebidas. Además, las proyecciones indican que el mercado estadounidense de proteínas alcanzará los 9.7 millones de dólares estadounidenses para 2032, como se destaca en el informe comercial de Fonterra Ingredients. Esta evolución refleja cambios significativos en el estilo de vida: el auge del teletrabajo, los horarios flexibles en los gimnasios y la influencia de las personalidades del fitness en las redes sociales han generalizado la suplementación diaria con proteínas, extendiendo su atractivo más allá de los atletas de élite. El aislado de proteína de suero, con un contenido proteico del 90-92 % y una digestión rápida, se ha convertido en la opción preferida para la recuperación post-entrenamiento y los batidos sustitutivos de comidas. Ahora está superando a los concentrados de menor pureza en las ofertas premium. La transición de la industria hacia una marca de "estilo de vida activo", centrada en deportistas ocasionales en lugar de atletas de élite, ha ampliado el alcance del mercado. En respuesta, los fabricantes están introduciendo sobres individuales, opciones listas para beber y sabores innovadores como caramelo salado, matcha y café frío. Estas iniciativas se dirigen a los consumidores más jóvenes que buscan comodidad, especialmente a aquellos que rechazan el sabor a tiza y los edulcorantes artificiales de los polvos tradicionales.
Ampliación del uso en alimentos y bebidas funcionales y fortificados
Los alimentos y bebidas funcionales, diseñados para ofrecer beneficios para la salud más allá de la nutrición básica, incorporan cada vez más proteína de suero para cumplir con las afirmaciones de etiqueta limpia, alto contenido proteico y saciedad. Los fabricantes de panadería están enriqueciendo el pan, los muffins y las barras de proteína con concentrado y aislado de proteína de suero, lo que aumenta la densidad proteica y conserva la textura. Aprovechan las propiedades de retención de agua y emulsión del suero para mantener la humedad y prolongar la vida útil. Los formuladores de bebidas están introduciendo hidrolizados de proteína de suero en bebidas proteicas claras y carbonatadas. La hidrólisis enzimática, que reduce la turbidez y previene la coagulación inducida por el calor, posibilita esta innovación. La patente de 2024 de Arla Foods destaca combinaciones de enzimas: serina endopeptidasa de Bacillus, subtilasa de Aspergillus y leucil aminopeptidasa, que alcanzan una hidrólisis superior al 15 %. Cabe destacar que mantienen el amargor por debajo de un equivalente de cafeína del 0.08 % y la turbidez nefelométrica por debajo de 40 NTU en soluciones al 4 %. Este avance allana el camino para aplicaciones de bebidas carbonatadas y estables a UHT sin necesidad de ultrafiltración. Los productores de alternativas lácteas están fusionando el aislado de proteína de suero con bases de avena, almendra o soja, creando productos híbridos que ofrecen perfiles completos de aminoácidos. Esta innovación aborda la deficiencia nutricional que suelen presentar las formulaciones exclusivamente vegetales. Los fabricantes de snacks ahora incorporan proteína de suero en patatas fritas extruidas, snacks inflados y golosinas saladas. Están aprovechando el sabor neutro del suero y su capacidad para ligar condimentos, lo que marca un cambio con respecto a las aplicaciones dulces tradicionales que dominaron la categoría hasta 2023.
Creciente penetración en la nutrición infantil en los mercados emergentes
Las aplicaciones más lucrativas de la proteína de suero se encuentran en las fórmulas infantiles y las leches en polvo de continuación. A medida que las tasas de natalidad se estabilizan en Asia-Pacífico, Oriente Medio, África y Sudamérica, la urbanización y la mayor participación de las madres en la fuerza laboral impulsan un mayor consumo de fórmulas per cápita. En 2024, China representó el 24.6 % de las importaciones mundiales de suero, con un valor de 780.62 millones de dólares (HS 040410). Si bien esto marcó una disminución interanual del 7.07 % en valor, la demanda de volumen se mantuvo estable en 645 258 toneladas, con Estados Unidos aportando el 30.42 % del valor de las importaciones. En India, el mercado de la nutrición infantil está creciendo a medida que la Autoridad de Normas y Seguridad Alimentaria de la India (FSSAI) aplica normas más estrictas para los sustitutos de la leche infantil, que exigen una proporción de suero a caseína de 60:40 para imitar la leche materna. Este cambio favorece el aislado de proteína de suero y el suero desmineralizado frente a los concentrados menos puros. En el Sudeste Asiático, países como Tailandia, Indonesia y Vietnam están viendo cómo marcas multinacionales como Nestlé, Danone y Abbott localizan su producción para evitar aranceles de importación y cumplir con los estándares de certificación halal. Esto impulsa la demanda de ingredientes de suero de leche que cumplen con las leyes dietéticas islámicas, certificados por organismos como Jabatan Kemajuan Islam Malaysia (JAKIM). Un estudio de 2025 publicado en Biochemical and Biophysical Research Communications reveló que añadir hidrolizados de proteína de suero de leche a las fórmulas infantiles aumentó el contenido de péptidos bioactivos en un 101 % tras la digestión, en comparación con las fórmulas de control. Estas fracciones mejoradas, que incluyen propiedades inmunomoduladoras y antimicrobianas, hacen que las fórmulas premium enriquecidas con hidrolizados sean atractivas para padres preocupados por la salud, dispuestos a pagar un recargo del 30 % al 50 %.
Tecnología de micro/ultrafiltración que permite obtener bebidas de suero claras
Las tecnologías de separación por membrana, incluyendo microfiltración, ultrafiltración, nanofiltración y ósmosis inversa, han transformado el procesamiento del suero de leche en una plataforma de ingredientes de precisión. La microfiltración, con un tamaño de poro de 0.1 a 10 micrómetros, elimina la grasa y las bacterias, preservando la estructura proteica nativa y permitiendo la producción de aislado de proteína de suero con un contenido proteico del 90-95 % y una desnaturalización mínima. Esto es fundamental para aplicaciones que requieren alta solubilidad y sabor neutro. La ultrafiltración, que opera con un tamaño de poro de 0.001 a 0.1 micrómetros, concentra proteínas y péptidos, permitiendo el paso de lactosa, minerales y agua. Este proceso permite personalizar las proporciones de proteína a lactosa para fórmulas infantiles, nutrición deportiva y nutrición médica. El auge de las bebidas de suero de leche transparentes, con sabor a frutas y un aspecto similar al de las bebidas deportivas, en lugar de los batidos, se debe a la hidrólisis enzimática y la ultrafiltración, que eliminan los péptidos y lípidos que causan turbidez. En enero de 2025, el Instituto Americano de Productos Lácteos (ADPI) actualizó su definición de hidrolizado de proteína de suero (versión 3.0), que requiere un grado de hidrólisis mayor que el del material de proteína de suero inicial y el cumplimiento de la Ley Federal de Alimentos, Medicamentos y Cosméticos de los Estados Unidos [2] Fuente: Instituto Americano de Productos Lácteos, “Estándar de hidrolizado de proteína de suero v3.0”, adpi.org . Esto estandariza las declaraciones de productos y los métodos analíticos en toda la industria. Las bebidas de suero transparentes atraen a los consumidores que no les gusta la textura de los batidos de proteínas tradicionales y están impulsando el crecimiento en los puntos de venta de conveniencia, como gasolineras, gimnasios y aeropuertos, donde los formatos individuales estables a temperatura ambiente alcanzan precios premium.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de la leche están impactando los costos del suero | -0.8% | A nivel mundial, particularmente en Europa y Oceanía; Estados Unidos se ve menos afectado debido a un excedente de queso. | Corto plazo (≤ 2 años) |
| Creciente competencia de las proteínas de origen vegetal | -0.6% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Intolerancia a la lactosa y preocupaciones sobre alérgenos entre los consumidores | -0.4% | Mercados globales, en particular Asia-Pacífico (alta prevalencia de intolerancia a la lactosa) y urbanos | Largo plazo (≥ 4 años) |
| Las normas más estrictas de la UE sobre el etiquetado de la lactosa están afectando a ciertas fórmulas | -0.3% | Europa (Estados miembros de la UE), repercusión en los mercados de exportación que exigen el cumplimiento de la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de la leche impactan los costos del suero
En 2024 y 2025, los precios de la leche experimentaron fuertes fluctuaciones, influenciadas por las perturbaciones climáticas, el aumento de los costos de los alimentos y la cambiante demanda mundial de productos lácteos. Fonterra, citando una oferta mundial de leche más limitada y una sólida demanda de ingredientes lácteos, aumentó su pronóstico para la temporada 2024-25 a NZD 7.25-8.25 por kilogramo de sólidos lácteos (anteriormente NZD 6.00-7.00). En diciembre de 2025, ajustaron aún más el pronóstico para 2025-26 a NZD 9.00-10.00 por kilogramo, lo que destaca las limitaciones persistentes de la oferta. Si bien el aumento de los precios de la leche redujo los márgenes para los procesadores de suero, especialmente en regiones donde el suero, un subproducto del queso o la caseína, no podía alcanzar precios superiores, los procesadores europeos sintieron la presión con mayor intensidad en 2024. Lidiaron con los altos costos de la energía, en particular el gas natural para el secado por aspersión, y una contracción del suministro de leche. Esto último se debió a las regulaciones ambientales en los Países Bajos, Dinamarca e Irlanda, que limitaban el tamaño de los rebaños. Por otro lado, los procesadores de suero estadounidenses disfrutaban de un abundante suministro proveniente de la producción de queso, lo que les ofrecía cierta protección contra las fluctuaciones en los precios de la leche en origen. Sin embargo, los procesadores más pequeños que carecían de operaciones integradas de producción de queso se enfrentaron a márgenes más ajustados, lo que llevó a algunos a abandonar el mercado o consolidarse. Además, la volatilidad en los costos de los insumos hizo menos atractivos los contratos de suministro a largo plazo. Esto empujó a los compradores de ingredientes, como los fabricantes de fórmulas infantiles y las marcas de nutrición deportiva, a optar por contratos de menor duración o a incluir cláusulas de ajuste de precios, lo que complicó su planificación financiera y la gestión de inventarios.
Creciente competencia de las proteínas de origen vegetal
Impulsados por las preocupaciones sobre la sostenibilidad, el posicionamiento libre de alérgenos y las preferencias dietéticas veganas, ingredientes como el guisante, la soja, el arroz y las habas, junto con fuentes emergentes como el frijol mungo y el garbanzo, se utilizan cada vez más en nutrición deportiva, sustitutos de comidas y bebidas lácteas alternativas. Cabe destacar que el aislado de proteína de guisante ha mejorado su sabor y solubilidad mediante avances como las tecnologías enzimáticas de desamargura y enmascaramiento del sabor. Este progreso ha reducido la brecha sensorial con el aislado de proteína de suero, haciéndolo más atractivo para los consumidores que priorizan el impacto ambiental sobre las métricas tradicionales de calidad de la proteína, como el valor biológico o el contenido de leucina. Las evaluaciones del ciclo de vida de empresas consultoras y ONG ambientales destacan que las proteínas de origen vegetal utilizan de 5 a 10 veces menos agua y producen entre un 50 % y un 70 % menos de emisiones de gases de efecto invernadero por kilogramo en comparación con sus contrapartes lácteas. Estos datos crean una narrativa de sostenibilidad convincente para las marcas que se dirigen a consumidores con conciencia ecológica. Sin embargo, las proteínas vegetales presentan desafíos nutricionales: muchas son incompletas (carecen de aminoácidos esenciales), presentan puntuaciones de aminoácidos corregidas por digestibilidad (DIAAS) más bajas que las del suero de leche y, a menudo, requieren fortificación con aminoácidos sintéticos (como lisina y metionina) para competir con el potencial anabólico del suero de leche, lo que cuestiona sus afirmaciones de etiquetado limpio. Como solución, las formulaciones híbridas están ganando terreno. Al mezclar aislado de proteína de suero de leche con proteína de guisante o arroz, estos híbridos prometen un perfil completo de aminoácidos, mejores indicadores de sostenibilidad y ahorro de costos. Sin embargo, esta tendencia corre el riesgo de diluir la cuota de mercado del suero de leche y ejercer una presión a la baja sobre sus precios, especialmente en sectores sensibles a los costos, como las bebidas listas para beber y las barritas de proteínas.
Análisis de segmento
Por tipo de producto: El aislado gana terreno a medida que el hidrolizado se dirige a nichos clínicos
En 2025, el concentrado de proteína de suero lideró el mercado con una participación del 58.96%, impulsado por su rentabilidad (34-80% de contenido proteico) y versatilidad. Se utiliza ampliamente en productos de panadería, comidas preparadas, confitería y piensos, donde propiedades funcionales como la retención de agua, la emulsificación y la formación de espuma superan la necesidad de una alta pureza proteica. El concentrado es el ingrediente principal en barritas proteicas, productos horneados y carnes procesadas, donde los fabricantes priorizan el coste por gramo de proteína sobre las afirmaciones de la etiqueta. La lactosa residual (5-50%) y los lípidos (2-10%) mejoran el sabor, el dorado y la textura, evitando la reformulación. El aislado de proteína de suero, con un crecimiento previsto del 4.80% anual hasta 2031, está ganando terreno en la nutrición deportiva, las fórmulas infantiles y la nutrición médica, donde una pureza proteica del 90-92%, un contenido mínimo de lactosa (menos del 1%) y un etiquetado limpio son clave. El crecimiento de los aislados se ve respaldado por la expansión de la capacidad de filtración por membrana, como la modernización de la planta de Studholme de Fonterra, con una inversión de 75 millones de dólares neozelandeses (46 millones de dólares estadounidenses), enfocada en proteínas de alto valor, y la inversión de 1 millones de dólares estadounidenses de Glanbia en Idaho para impulsar la producción en EE. UU. El hidrolizado de proteína de suero, un segmento más pequeño pero de rápido crecimiento, se utiliza en nutrición clínica (proteína predigerida para pacientes con compromiso intestinal), fórmulas infantiles hipoalergénicas y bebidas de suero claras. La hidrólisis enzimática reduce el tamaño de los péptidos, mejora la solubilidad y disminuye la alergenicidad. La patente de 2024 de Arla Foods para un suero ampliamente hidrolizado y palatable que alcanza un grado de hidrólisis superior al 15 % sin amargor aborda el equilibrio entre funcionalidad y sabor, lo que podría ampliar el uso del hidrolizado en bebidas deportivas.
El dominio del concentrado se debe a las consolidadas cadenas de suministro y a la reticencia de los formuladores a reformular productos con costos optimizados, pero el crecimiento del aislado señala un cambio hacia la premiumización. En enero de 2025, la actualización de la versión 3.0 del Instituto Americano de Productos Lácteos (American Dairy Products Institute) a las definiciones de hidrolizado de proteína de suero estandarizó los métodos analíticos para el grado de hidrólisis y las afirmaciones de composición, reduciendo los riesgos de formulación y las incertidumbres regulatorias. El estatus de nicho del hidrolizado, con un sobreprecio del 50-100% sobre los aislados, limita su tamaño de mercado, pero ofrece altos márgenes para los procesadores expertos en enzimática y cromatografía de membrana. Estos procesadores pueden fraccionar péptidos bioactivos como la lactoferrina, el glicomacropéptido y las inmunoglobulinas, que alcanzan precios de grado farmacéutico en aplicaciones nutracéuticas y clínicas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: el polvo domina, pero el líquido gana en los canales RTD
En 2025, los formatos en polvo dominaron el mercado con una participación del 85.74%, impulsados por una infraestructura consolidada de secado por aspersión, una vida útil de 12 a 24 meses, bajos costos de envío y la preferencia del consumidor por envases con cuchara y sobres individuales. Los polvos se utilizan ampliamente como concentrados a granel en panaderías y alimentos para animales, aislados en nutrición deportiva y fórmulas infantiles, e hidrolizados en nutrición médica y suplementos especializados. La tecnología de secado por aspersión, donde el concentrado de suero líquido se atomiza y seca en cámaras de aire caliente, sigue siendo el estándar de la industria. En EE. UU., más de 200 plantas de secado de suero producen más de 935,000 toneladas métricas de productos de suero y lactosa al año, lo que representa más del 25% de la producción mundial. Los polvos se benefician del almacenamiento a temperatura ambiente, la baja actividad del agua que inhibe el crecimiento microbiano y la compatibilidad con cadenas de suministro como bolsas a granel y envases para el consumidor. Innovaciones como la aglomeración para una mejor mezcla, la adición de lecitina para reducir la formación de grumos y la encapsulación del sabor garantizan la aceptación continua por parte del consumidor.
La proteína de suero líquida, con un crecimiento proyectado del 4.93 % anual hasta 2031, está ganando terreno en bebidas deportivas listas para beber, batidos sustitutivos de comidas y bebidas funcionales estables a temperatura UHT. La comodidad, la portabilidad y el consumo inmediato impulsan las compras. Los formatos líquidos eliminan el paso de mezclado, lo que resulta atractivo para los consumidores que prefieren estar en movimiento y para quienes prefieren las texturas en polvo o la formación de grumos. También permiten la diferenciación mediante carbonatación, infusiones de frutas y mezclas de café, características difíciles de replicar en polvos. La inversión de Fonterra de 150 millones de dólares neozelandeses (92 millones de dólares estadounidenses) en una planta de crema UHT en Edendale, cuya finalización está prevista para el segundo semestre de 2026, demuestra la confianza en la producción de ingredientes lácteos líquidos para aplicaciones de servicios de alimentación y bebidas. Las bebidas de suero transparentes, con sabor a fruta y obtenidas mediante hidrólisis y ultrafiltración, están dirigidas a los consumidores que consideran los batidos de proteína lácteos pesados o difíciles de digerir. Empresas pioneras como Clear Whey de Optimum Nutrition y Clear Whey Isolate de MyProtein reportan altas tasas de repetición de compra en tiendas de conveniencia. Sin embargo, los formatos líquidos enfrentan mayores costos de producción, mayor peso para envíos y menor vida útil (6-12 meses refrigerado, 12-18 meses UHT), lo que limita su adopción en mercados sensibles a los costos o con restricciones de distribución.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Los suplementos superan el crecimiento de los alimentos y las bebidas
En 2025, los alimentos y bebidas lideraron el mercado con un 58.42 %, incluyendo productos de panadería (pan, magdalenas y galletas enriquecidos con proteínas), bebidas (batidos de proteínas, smoothies y bebidas de café), cereales para el desayuno (granola rica en proteínas y avena), condimentos y salsas (aderezos y salsas fortificados con proteínas), productos lácteos y alternativos (yogur griego, leche proteica, mezclas de avena y suero de leche), comidas listas para cocinar y consumir (platos congelados, kits de comida) y refrigerios (barras de proteína, patatas fritas y cecina). La versatilidad de la proteína de suero favorece la fijación de agua, la gelificación, la emulsificación, la formación de espuma, la estabilidad térmica y un perfil de sabor neutro. Los fabricantes de panadería utilizan concentrado de proteína de suero para mejorar la manipulación de la masa, la retención de humedad y la vida útil, mientras que los formuladores de bebidas prefieren el aislado de proteína de suero por su transparencia y rápida disolución. Los productores de alternativas lácteas mezclan aislado de proteína de suero con bases vegetales (avena, almendras, soja) para crear productos híbridos con perfiles de aminoácidos completos y texturas más cremosas, abordando las necesidades de los consumidores flexitarianos.
Los suplementos, incluyendo fórmulas infantiles, nutrición deportiva y nutrición médica, tuvieron una participación menor en 2025, pero se proyecta que crezcan un 5.78% anual hasta 2031, impulsados por el envejecimiento de la población, la concienciación sobre las proteínas y las aprobaciones regulatorias. Las fórmulas infantiles y las leches en polvo de continuación utilizan aislado de proteína de suero o suero desmineralizado para lograr una proporción de suero a caseína de 60:40, imitando la leche materna, y alcanzan precios superiores cuando se fortifican con fracciones bioactivas. La nutrición deportiva, las proteínas en polvo, los batidos listos para beber, las barras y los geles se dirigen a los consumidores activos y se han expandido al comercio minorista general y al comercio electrónico. Las formulaciones de nutrición médica y para personas mayores utilizan hidrolizados de proteína de suero para mejorar la absorción y reducir el malestar gastrointestinal. Un estudio de 2025 mostró que los hidrolizados de proteína de suero tratados con enzimas aumentaron la digestibilidad de la proteína del 25% al 69-70%. En el cuidado personal, la proteína de suero se utiliza en productos para el cuidado capilar y cremas para la piel por sus propiedades hidratantes y antioxidantes, aunque este segmento sigue siendo pequeño. Las aplicaciones en alimentación animal utilizan concentrado y permeado de proteína de suero de menor calidad, pero se enfrentan a la competencia de la harina de soja, la harina de pescado y los aminoácidos sintéticos.
Análisis geográfico
En 2025, Norteamérica representaba el 36.43 % del mercado, impulsada por el liderazgo de Estados Unidos como principal productor mundial de lácteos, generando 75 millones de toneladas métricas de leche al año (19.5 % del suministro mundial). Estados Unidos también lidera el procesamiento de suero, con más de 200 plantas que producen 935 000 toneladas métricas de suero y productos de lactosa (25 % de la producción mundial). Una infraestructura avanzada, una abundante oferta de suero y canales de exportación (el Consejo de Exportación de Lácteos de Estados Unidos está presente en más de 20 países) permiten a los procesadores estadounidenses satisfacer la demanda nacional de nutrición deportiva y fórmulas infantiles, a la vez que exportan a Asia, Sudamérica y Oriente Medio. Las inversiones clave incluyen la expansión de Glanbia en Idaho por USD 1.000 millones, la instalación de Tirlán en Irlanda por EUR 126 millones (USD 137 millones) (operativa para 2027) y USD 1.100 millones en 15 proyectos de Wisconsin en 2025. Canadá y México se benefician de las disposiciones comerciales del T-MEC y del crecimiento de las marcas locales de nutrición deportiva y bebidas funcionales que enfatizan la sostenibilidad y la transparencia.
Se proyecta que Asia-Pacífico crecerá un 5.56 % anual hasta 2031, liderado por China, India y el Sudeste Asiático. La creciente demanda de fórmulas infantiles, el consumo de proteínas de la clase media y los programas gubernamentales de nutrición impulsan las importaciones de suero de leche. En India, las normas más estrictas de la FSSAI favorecen el aislado de proteína de suero de leche y el suero desmineralizado, mientras que los centros urbanos experimentan una creciente demanda de nutrición deportiva. El mercado japonés de alimentos funcionales impulsa la proteína de suero de leche con beneficios bioactivos, y Australia y Nueva Zelanda sirven como centros de producción. La desinversión de Fonterra por NZD 3.845 millones (USD 2.36 millones) a Lactalis en 2025 destaca su enfoque en ingredientes lácteos B2B y el crecimiento regional.
Europa lidera en tecnología y regulaciones, con instalaciones avanzadas en Alemania, Francia, Reino Unido, Países Bajos y Escandinavia que producen aislados y fracciones bioactivas de primera calidad para fórmulas infantiles, nutrición médica y suplementos deportivos. La actualización de 2024 de la Autoridad Europea de Seguridad Alimentaria sobre el etiquetado de lactosa (<0.1 gramos por 100 gramos) consolidó el suministro entre los principales actores como Arla Foods Ingredients, FrieslandCampina y Lactalis Ingredients [3] Fuente: Autoridad Europea de Seguridad Alimentaria, “Criterios actualizados sin lactosa”, efsa.europa.eu . La expansión de Arla en su planta de Arinco y los hidrolizados de proteína de suero hidrolizada patentados (2024) muestran la innovación. En Sudamérica, Brasil y Argentina están ampliando las capacidades de secado y filtración de suero para reducir las importaciones, con Carbery Group reportando ingresos de 668 millones de euros (728 millones de dólares) en 2024 y expandiéndose en Brasil, Estados Unidos, Japón y el sudeste asiático. Aunque Oriente Medio y África son regiones más pequeñas, están creciendo rápidamente debido a la urbanización, el crecimiento demográfico y las iniciativas gubernamentales en materia de nutrición, con más de 3 millones de consumidores en Asia, Oriente Medio y África que impulsan la demanda de soluciones lácteas innovadoras.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de la proteína de suero está moderadamente concentrado, con actores importantes como Fonterra, Glanbia, Arla Foods Ingredients, Kerry Group PLC y Royal FrieslandCampina NV que controlan importantes capacidades de producción y canales de exportación. Sin embargo, el mercado también incluye numerosos actores regionales más pequeños, fabricantes subcontratados y productores de fracciones especiales, lo que crea un panorama competitivo fragmentado, especialmente en segmentos de nicho. Las cooperativas consolidadas aprovechan las ventajas de escala, como la compra de suero a granel, la amortización de los costos de capital para equipos avanzados y las redes de distribución consolidadas, para dominar los mercados de concentrados de productos básicos y aislados de gama media. Por el contrario, los actores más pequeños se diferencian mediante certificaciones orgánicas, el abastecimiento de productos alimentados con pasto, la trazabilidad de un solo origen y procesos enzimáticos patentados que producen perfiles peptídicos únicos. El mercado presenta una bifurcación: los actores de productos básicos se centran en la eficiencia operativa, como secadores energéticamente eficientes y automatización para proteger los márgenes, mientras que los actores premium invierten en investigación y desarrollo y canales directos al consumidor para captar segmentos con mayor margen, menos vulnerables a la sustitución de proteínas vegetales. Las oportunidades emergentes incluyen hidrolizados hipoalergénicos para fórmulas infantiles, bebidas de suero transparente para tiendas de conveniencia y fracciones de péptidos bioactivos para aplicaciones clínicas y nutracéuticas, donde las barreras regulatorias protegen a los pioneros.
La patente de 2024 de Arla Foods para hidrolizados de proteína de suero extensamente hidrolizados palatables (US20240373875A1) destaca el enfoque de la industria en la diferenciación tecnológica. La patente describe combinaciones de enzimas que logran un grado de hidrólisis superior al 15 %, manteniendo un amargor inferior al 0.08 % de equivalencia de cafeína y una turbidez nefelométrica inferior a 40 NTU. Esta innovación permite aplicaciones en bebidas carbonatadas y estables a UHT sin ultrafiltración, lo que reduce los costos de capital y operativos, a la vez que amplía las aplicaciones potenciales. Mientras tanto, marcas de venta directa al consumidor como Transparent Labs, Kion y Naked Nutrition están revolucionando el mercado al eludir los canales minoristas tradicionales, aprovechar a influencers en redes sociales y ofrecer fórmulas de etiqueta limpia, probadas por terceros y a precios premium. Estas marcas atraen a consumidores más jóvenes, escépticos ante las mezclas patentadas y el origen no revelado de las marcas de suplementos tradicionales. Las empresas emergentes de proteínas vegetales, como Ripple Foods y NotCo, están desafiando el posicionamiento nutricional y de sostenibilidad de la proteína de suero. Sin embargo, las proteínas vegetales suelen presentar deficiencias en digestibilidad, integridad de aminoácidos y sabor, lo que genera oportunidades para formulaciones híbridas de suero y plantas que equilibran la nutrición, la sostenibilidad y el costo.
El cumplimiento normativo sigue siendo un factor crucial en el mercado de la proteína de suero. Las empresas consolidadas se benefician de sólidas infraestructuras de control de calidad, como protocolos HACCP, certificaciones ISO y auditorías externas, que les permiten cumplir con los estrictos estándares establecidos por el Departamento de Agricultura de los Estados Unidos, la Autoridad Europea de Seguridad Alimentaria, la Autoridad de Normas y Seguridad Alimentaria de la India y el Codex Alimentarius. Estos marcos regulatorios crean una ventaja competitiva que favorece a las empresas más grandes, con los recursos necesarios para cumplir con requisitos complejos. Por otro lado, las empresas más pequeñas se enfrentan a mayores costos de cumplimiento por unidad y a importantes barreras de acceso al mercado. Esta ventaja regulatoria, combinada con la experiencia de las empresas consolidadas en el cumplimiento de las especificaciones del comercio internacional, consolida aún más su posición en el mercado, a la vez que plantea desafíos para las nuevas empresas que buscan ampliar sus operaciones.
Líderes de la industria de la proteína de suero
Arla Alimentos AMBA
Grupo Cooperativo Fonterra Limited
PLC Glanbia
PLC de Kerry Group
Royal FrieslandCampina NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2024: Fonterra anunció una inversión de 150 millones de NZD (aproximadamente 92 millones de USD) para construir una nueva planta de procesamiento de leche UHT (temperatura ultra alta) en su sitio de Edendale en Nueva Zelanda, ampliando la capacidad de procesamiento y la flexibilidad para productos lácteos de larga duración para apoyar la exportación y el suministro interno de ingredientes lácteos estables y leche de consumo, y se espera que el proyecto fortalezca la capacidad de fabricación regional en Southland y afecte los flujos de suero e ingredientes lácteos al aumentar la capacidad para los flujos de leche de larga duración.
- Agosto de 2024: Fonterra anunció una expansión de NZD 75 millones (USD 46 millones) de su planta de Studholme (Isla Sur, Nueva Zelanda) para crear un centro de proteínas lácteas de alto valor para aplicaciones premium como la nutrición médica y deportiva. Las obras comenzarán en septiembre de 2024 y se espera que el primer producto esté disponible en 2026. La expansión añadirá 6 puestos permanentes y empleará a contratistas de la región de Canterbury. El proyecto también apoya la conversión de la caldera de carbón de Studholme a una alternativa sin carbón, en consonancia con el objetivo de Fonterra de abandonar el carbón para 2037.
- Marzo de 2024: Westland Milk Products (propiedad de Yili Group) anunció una inversión de NZD 70 millones (aproximadamente USD 43 millones) para construir una nueva planta de lactoferrina en sus instalaciones de Hokitika en Nueva Zelanda. La inversión cuenta con el apoyo de la empresa matriz Yili Group y se espera que triplique la capacidad de producción de lactoferrina, una proteína láctea menor con una creciente demanda internacional en múltiples categorías nutricionales debido a sus reportados beneficios para la salud.
Alcance del informe sobre el mercado mundial de proteínas de suero
La proteína de suero se define como una proteína "completa" hidrosoluble de alta calidad, derivada generalmente como subproducto de la industria láctea durante la elaboración del queso o paneer. El mercado de la proteína de suero se segmenta por tipo de producto, presentación, aplicación y ubicación geográfica. Por tipo de producto, el mercado se divide en concentrado de proteína de suero, aislado de proteína de suero e hidrolizado de proteína de suero. Por presentación, el mercado se segmenta en polvo y líquido. Por aplicación, el mercado se segmenta en piensos, alimentos y bebidas, cuidado personal y cosméticos, y suplementos. El segmento de alimentos y bebidas se divide a su vez en panadería, bebidas, cereales para el desayuno, condimentos/salsas, lácteos y productos lácteos alternativos, productos alimenticios listos para cocinar/consumir y snacks. De igual manera, el segmento de suplementos se segmenta en alimentos para bebés y fórmulas infantiles, nutrición para personas mayores y nutrición médica, y nutrición deportiva/de alto rendimiento. Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Las previsiones de mercado se expresan en valor (USD).
Tipo de Producto
| Concentrado de proteína de suero de leche |
| Proteína de suero |
| Hidrolizado de Proteína de Suero |
Formulario
| Polvo |
| Liquid |
Aplicación
| Nutrición Animal | |
| Alimentos y Bebidas | Panaderías y pastelerías |
| Bebidas | |
| Cereales de desayuno | |
| Condimentos / Salsas | |
| Productos lácteos y alternativos a los lácteos | |
| Productos alimenticios listos para cocinar/listos para comer | |
| refrigerios | |
| Cuidado personal y cosméticos | |
| Fitness | Alimentos para bebés y fórmula infantil |
| Nutrición del Anciano y Nutrición Médica | |
| Nutrición Deportiva/Rendimiento |
Geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Perú | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Concentrado de proteína de suero de leche | |
| Proteína de suero | ||
| Hidrolizado de Proteína de Suero | ||
| Formulario | Polvo | |
| Liquid | ||
| Aplicación | Nutrición Animal | |
| Alimentos y Bebidas | Panaderías y pastelerías | |
| Bebidas | ||
| Cereales de desayuno | ||
| Condimentos / Salsas | ||
| Productos lácteos y alternativos a los lácteos | ||
| Productos alimenticios listos para cocinar/listos para comer | ||
| refrigerios | ||
| Cuidado personal y cosméticos | ||
| Fitness | Alimentos para bebés y fórmula infantil | |
| Nutrición del Anciano y Nutrición Médica | ||
| Nutrición Deportiva/Rendimiento | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Perú | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Usuario final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de alimentos, bebidas, suplementos, alimentos para animales y cuidado personal y cosméticos se consideran consumidores finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero líquido/seco para su aplicación como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de penetración - La tasa de penetración se define como el porcentaje del volumen de mercado de usuarios finales fortificados con proteínas en el volumen general de mercado de usuarios finales.
- Contenido Promedio de Proteínas - El contenido promedio de proteína es el contenido promedio de proteína presente por 100 g de producto fabricado por todas las empresas usuarias finales consideradas bajo el alcance de este informe.
- Volumen del mercado de usuarios finales - El volumen de mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácidos | Es un compuesto orgánico que contiene grupos funcionales amino y ácido carboxílico, que son necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Británico de venta al público |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñada para modificar las características de la masa y otorgar atributos de calidad al pan. |
| BSF | Mosca del soldado negro |
| Caseinato | Es una sustancia que se produce añadiendo un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmune al consumo de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un líquido lechoso que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma de proteína menos procesada y tiene un contenido de proteína que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina por completo mediante el calor. |
| suero seco | Es el producto resultante del secado del suero fresco que ha sido pasteurizado y al que no se le ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluyen ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitellenina. |
| emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o troquel diseñado para producir la forma requerida. Luego, la comida extruida se corta a un tamaño específico mediante cuchillas. |
| haba | También conocida como Faba, es otra palabra para los frijoles amarillos partidos. |
| FDA | Food and Drug Administration |
| Descamación | Es un proceso en el que normalmente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y almíbares y luego se prensa en hojuelas entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que permite formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para brindar espesamiento sin rigidez mediante la formación de gel. |
| GEI | Gases de efecto invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína que se fabrica exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complicadas en trozos más pequeños. Su procesamiento hace que sea más fácil y rápida de digerir. |
| Hipoalergénico | Se refiere a una sustancia que provoca menos reacciones alérgicas. |
| Aislado | Es la forma de proteína más pura y procesada que ha sido sometida a separación para obtener una fracción proteica pura. Normalmente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa externa de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero. |
| Lactoferrina | Es una glicoproteína fijadora de hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupin | Son las semillas de leguminosas amarillas del género Lupinus. |
| Milenario | También conocida como Generación Y o Gen Y, se refiere a las personas nacidas entre 1981 y 1996. |
| monogástrico | Se refiere a un animal con un estómago unicompartimentado. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimenticios de celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como complementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una afección médica en la que los huesos se vuelven quebradizos y frágiles debido a la pérdida de tejido, generalmente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por la digestibilidad de las proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requerimientos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal. | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisantes, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en varias formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con antelación, sin que sea necesario cocinarlo ni prepararlo más antes de consumirlo. |
| RTD | Listo para beber |
| Estrategia en tiempo real | Listo para servir |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| softgel | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Spirulina | Es una biomasa de cianobacterias que pueden ser consumidas por humanos y animales. |
| Estabilizador | Es un ingrediente agregado a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o suministro de fuentes concentradas de nutrientes u otras sustancias que tienen como objetivo complementar los nutrientes de la dieta y tiene como objetivo corregir las deficiencias nutricionales. |
| Texturizar | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de productos alimenticios y bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus demás propiedades. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero |
| WPI | Aislado de proteína de suero |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




