

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
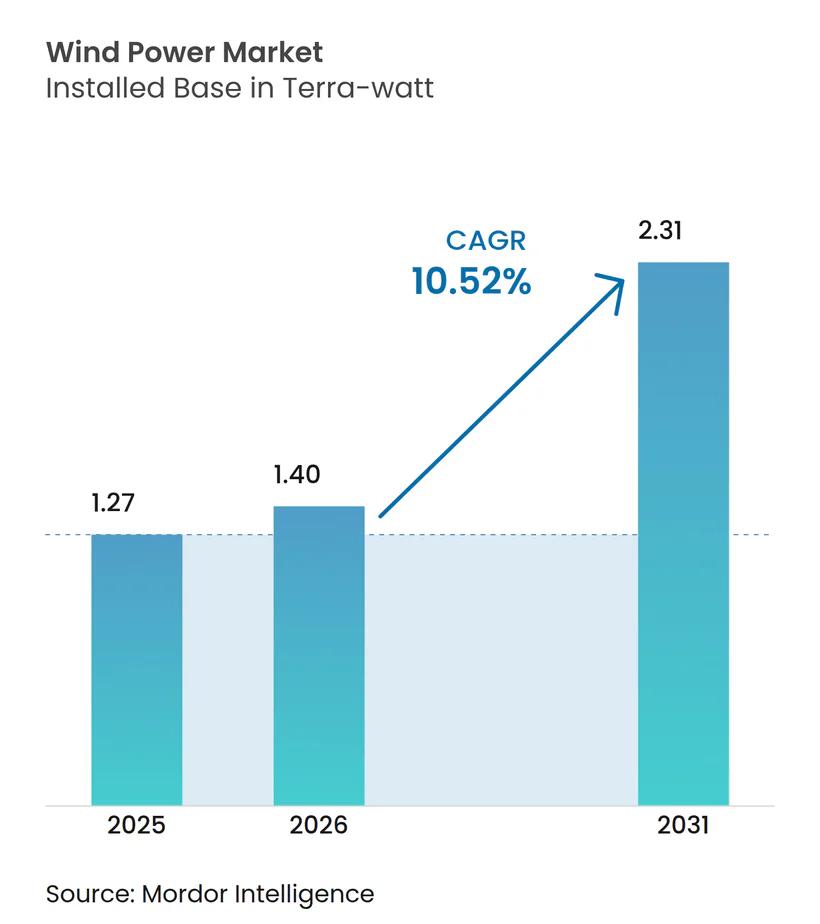
| Volumen de mercado (2026) | 1.40 teravatios |
| Volumen de mercado (2031) | 2.31 teravatios |
| Tasa de crecimiento (2026 - 2031) | 10.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
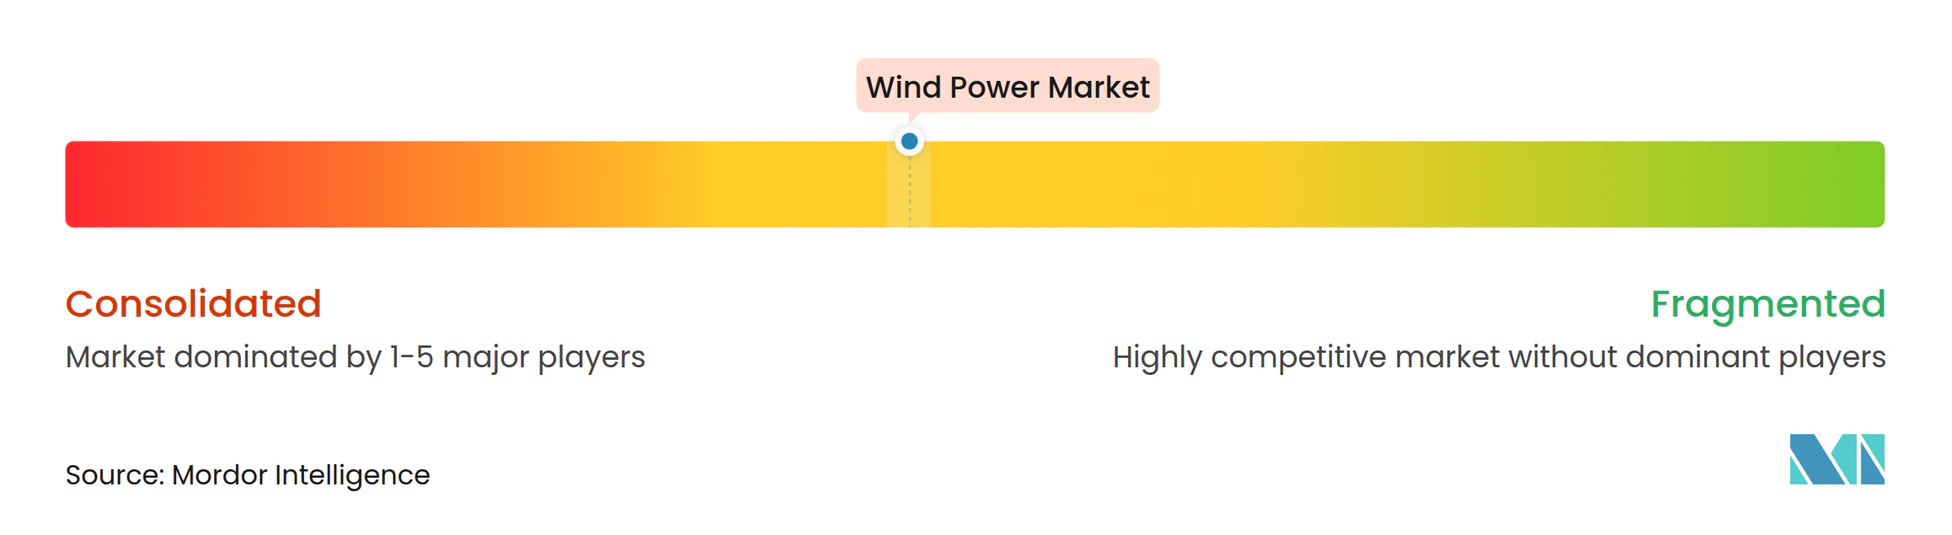
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía eólica por Mordor Intelligence
El tamaño del mercado de la energía eólica se valoró en 1.27 teravatios en 2025 y se estima que crecerá de 1.4 teravatios en 2026 a 2.31 teravatios en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 10.52 % durante el período de pronóstico (2026-2031).
El crecimiento está ligado a acuerdos corporativos de compra de energía de varios gigavatios, una cartera constante de proyectos offshore a gran escala e incentivos políticos que mantienen bajos los costos de financiamiento. Los operadores de centros de datos ahora captan una porción considerable de la nueva demanda, firmando contratos a largo plazo que garantizan ingresos para los desarrolladores y aseguran electricidad limpia para las cargas de trabajo de inteligencia artificial. Al mismo tiempo, las cimentaciones flotantes abren rutas a sitios de alta capacidad en aguas profundas, impulsando el despliegue offshore a aguas de más de 60 metros. La resiliencia de la cadena de suministro sigue siendo un punto crítico, ya que las fluctuaciones en los precios del acero y la dependencia de las tierras raras podrían reducir los márgenes; sin embargo, la tendencia predominante a la baja de costos no muestra indicios de revertirse.
Conclusiones clave del informe
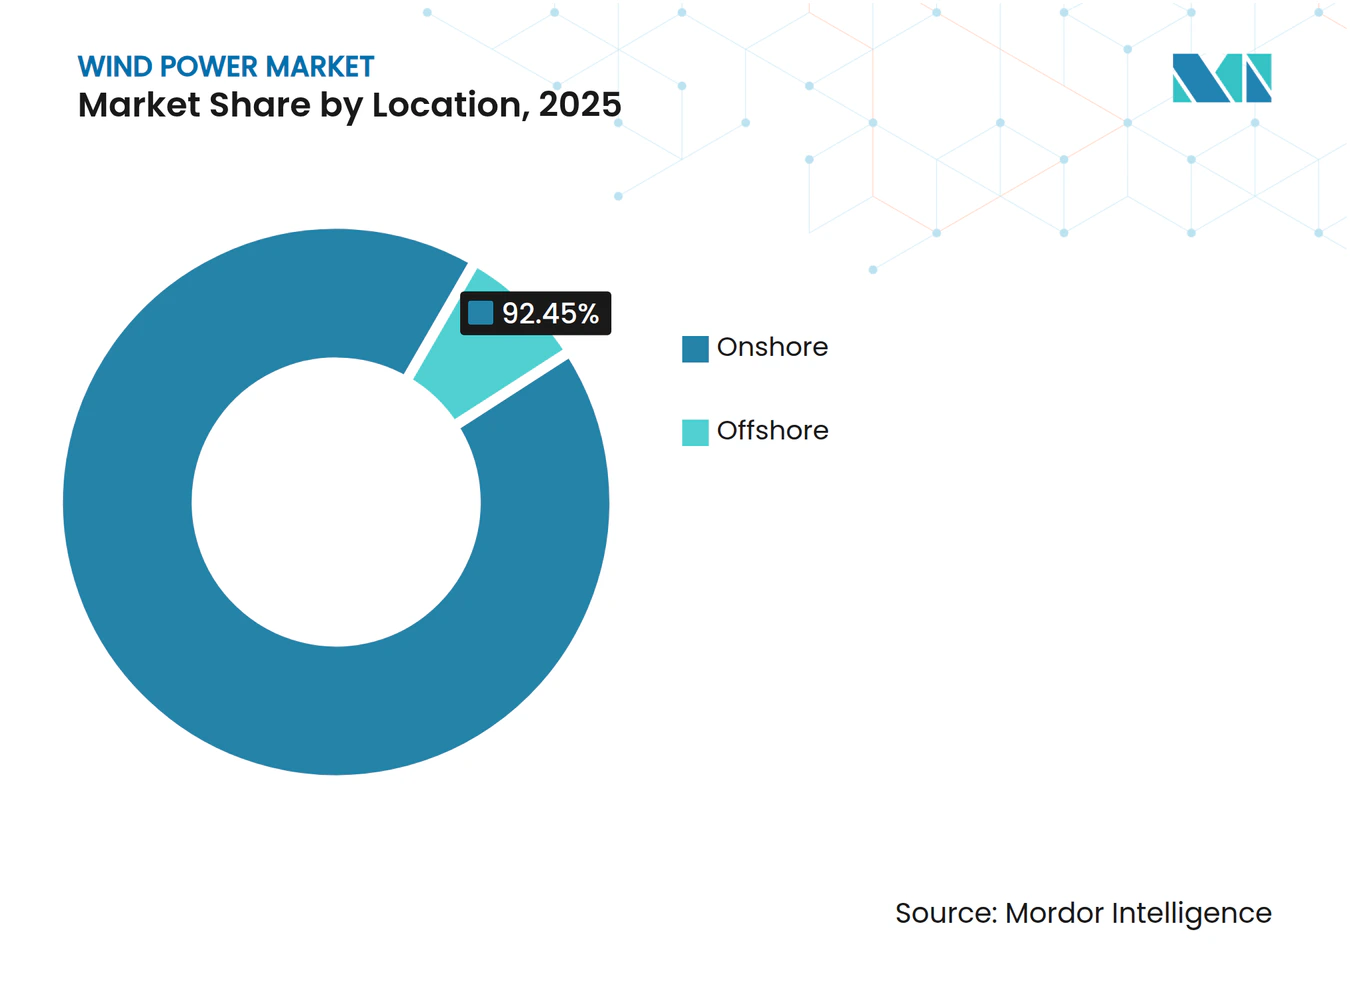
- Por ubicación, las instalaciones terrestres controlaron el 92.45% de la participación del mercado de energía eólica en 2025, mientras que se prevé que la capacidad marina crezca a una CAGR del 15.62% hasta 2031.
- Por capacidad de turbina, las unidades de más de 6 MW capturaron la CAGR más rápida del 17.28 % entre 2026 y 2031, mientras que la clase de 3 a 6 MW tenía el 46.05 % del tamaño del mercado de energía eólica en 2025.
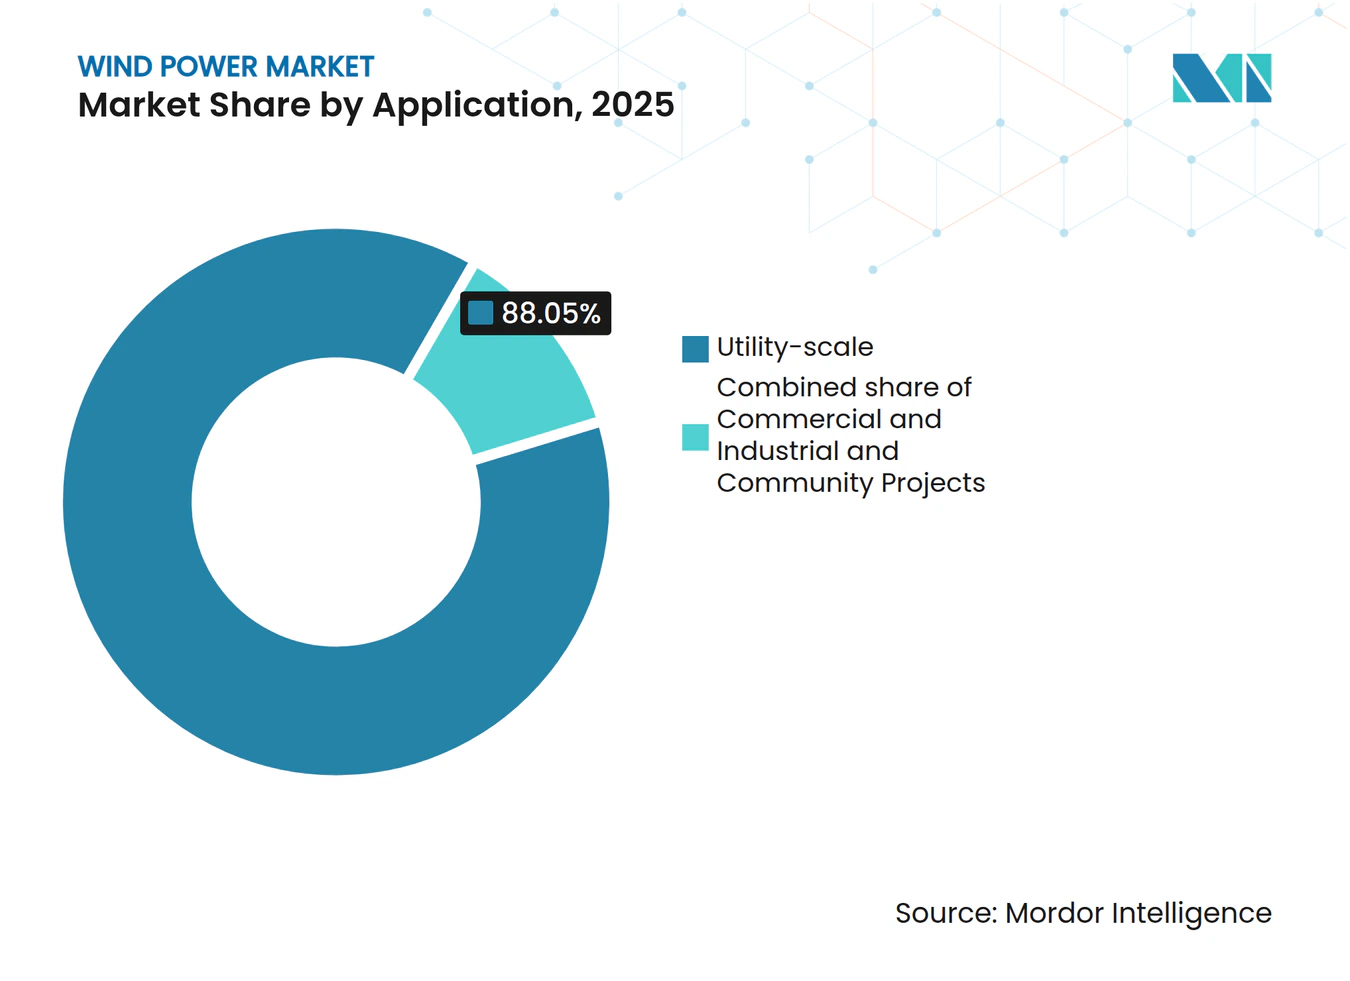
- Por aplicación, los proyectos a escala de servicios públicos representaron el 88.05% del tamaño del mercado de energía eólica en 2025, mientras que los proyectos comerciales e industriales están avanzando a una CAGR del 13.14% hasta 2031.
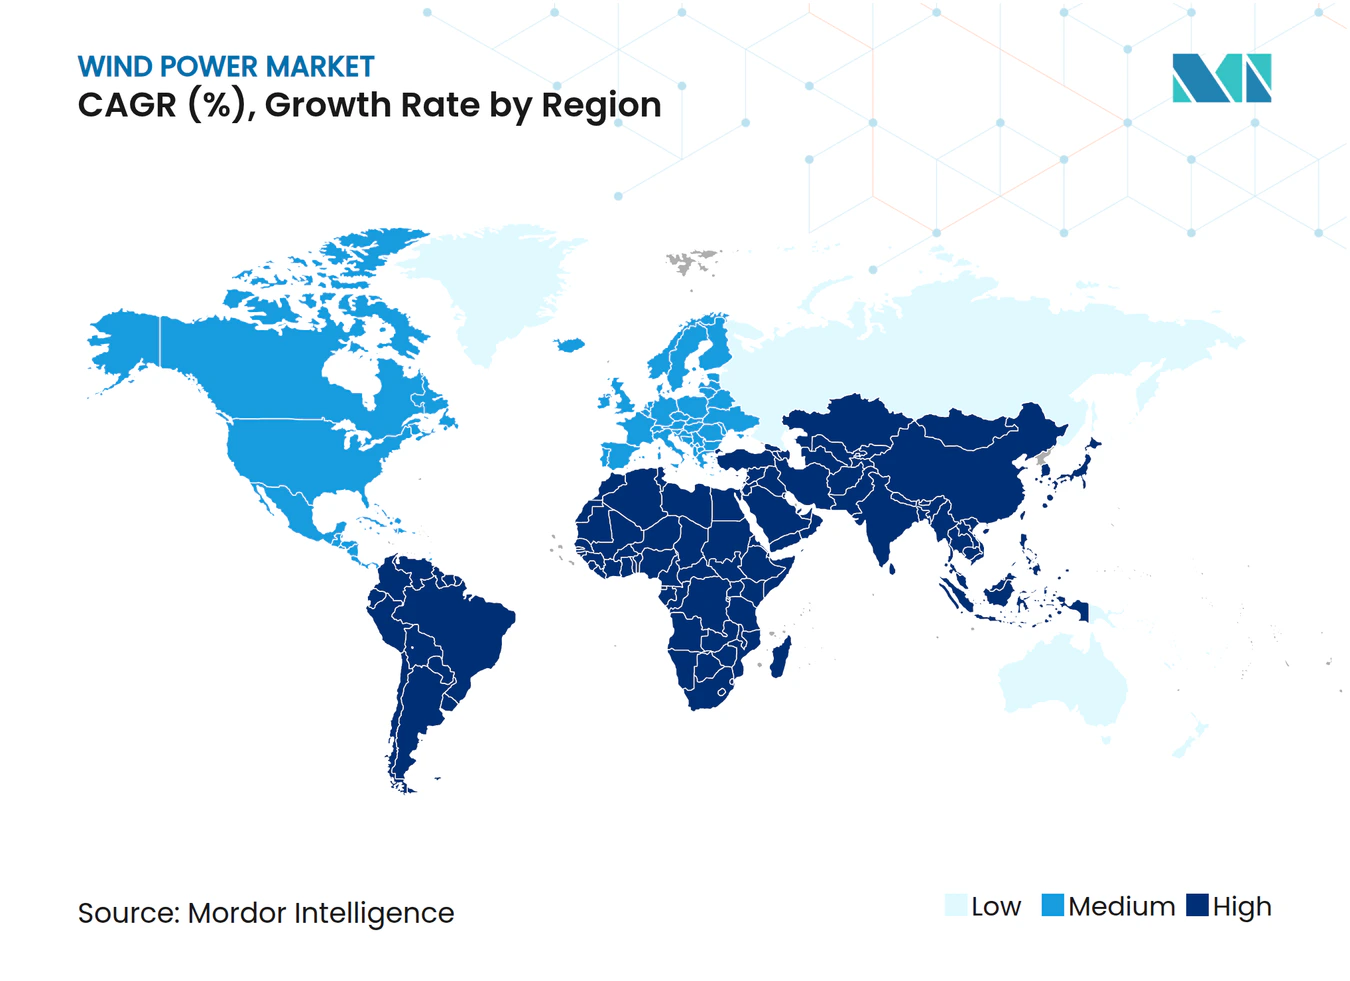
- Por geografía, Asia-Pacífico lideró con el 53.55% de la capacidad global en 2025 y está progresando a una CAGR del 11.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de energía eólica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución de costes en turbinas ≥15 MW | + 2.7% | APAC y Europa | Mediano plazo (2-4 años) |
| PPA corporativos de operadores de centros de datos | + 2.0% | América del Norte, UE, expansión hacia APAC | Corto plazo (≤2 años) |
| Ley de reducción de la inflación y paquete de energía eólica de la UE | + 1.8% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Repotenciación de flotas terrestres de principios de la década de 2000 | + 1.3% | América del Norte, UE y mercados selectos de APAC | Largo plazo (≥4 años) |
| Acuerdos de compra de hidrógeno verde marítimo | + 0.7% | Mar del Norte de la UE, ampliando a APAC y MEA | Largo plazo (≥4 años) |
| Drones de operaciones y mantenimiento con inteligencia artificial | + 0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución rápida de costos en turbinas de ≥15 MW
Las turbinas de mayor tamaño reducen los costos de cimentación, cableado y mantenimiento entre un 15 % y un 20 % en comparación con las unidades más pequeñas, lo que aumenta los factores de capacidad entre un 8 % y un 12 % en alturas de buje más elevadas. (1) Estas ventajas económicas permiten a los desarrolladores explorar emplazamientos que antes se encontraban al límite de la viabilidad comercial y, en muchas ubicaciones marinas, alcanzar la paridad de red. Persisten los cuellos de botella en el transporte creados por las palas de más de 100 metros, pero se están llevando a cabo mejoras portuarias y pedidos de buques de gran capacidad, lo que sugiere una limitación de corta duración. La consiguiente mejora en la eficiencia del capital posiciona al mercado de la energía eólica para una competitividad de costos sostenida.
Aumento de los PPA corporativos de los operadores de centros de datos
Los principales proveedores de servicios en la nube están firmando acuerdos de compra de energía (PPA) de 10 a 20 años que combinan electricidad con certificados de energía renovable y garantías de suministro de energía limpia las 24 horas del día, los 7 días de la semana. Estos contratos reducen el riesgo de los flujos de efectivo para nuevos proyectos y alientan a los desarrolladores de la industria eólica a dimensionar los parques eólicos en función de los perfiles de carga de los centros de datos, particularmente cerca de las interconexiones del Mar del Norte y las redes costeras de EE. UU. Se espera que la demanda de electricidad proveniente de cargas de trabajo de inteligencia artificial aumente entre un 35 % y un 50 % para 2040, lo que convierte la adquisición de energía renovable en una necesidad operativa más que en una iniciativa de responsabilidad social corporativa.
Ley de reducción de la inflación y paquete de energía eólica de la UE
Los créditos fiscales a la producción de la Sección 45Y de 0.026 USD por kWh ofrecen certidumbre en los precios hasta 2032, aunque posibles cambios políticos podrían acelerar su reducción gradual hasta 2026. REPowerEU busca 1,236 GW de energía eólica para 2030 y combina la simplificación de permisos con normas de contenido nacional, lo que impulsa a los fabricantes a localizar las cadenas de suministro. En conjunto, estos marcos reducen el coste del capital y aceleran las decisiones finales de inversión en ambos continentes.
Repotenciación de las flotas terrestres de principios de la década de 2000
Alrededor de 75,000 turbinas eólicas antiguas llegarán al final de su vida útil en esta década, lo que representa una oportunidad de modernización de 50 millones de dólares en la industria eólica. Sustituir las máquinas de 1-2 MW por modelos de 5-6 MW puede triplicar la producción en las plataformas existentes, utilizando las interconexiones ya construidas, lo que amplía el mercado potencial y acorta los plazos de los proyectos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas (acero, tierras raras) | -1.7% | Centros de fabricación globales de APAC | Corto plazo (≤2 años) |
| Plazos de concesión de permisos prolongados (≥5 Años Promedio de la UE) | -1.1% | UE, América del Norte | Mediano plazo (2-4 años) |
| Congestión en la cola de interconexión a la red | -0.8% | América del Norte, mercados seleccionados de la UE | Mediano plazo (2-4 años) |
| Litigios contra las ballenas que se centran en las granjas pesqueras en alta mar | -0.4% | Costa Este de Estados Unidos | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas (acero, tierras raras)
El acero representa aproximadamente el 70 % de la masa de la turbina, y una variación del 10 % en el precio al contado puede aumentar el gasto de capital del proyecto hasta en 3 puntos porcentuales. Los imanes de tierras raras siguen procediendo en un 70 % de China, por lo que las fluctuaciones en el suministro de neodimio y disprosio añaden aún más incertidumbre. Algunos fabricantes de equipos originales (OEM) exploran generadores de excitación eléctrica para evitar estos metales, aunque este cambio puede reducir la eficiencia en torno a un 2 %. (2)
Plazos de concesión de permisos prolongados (≥5 años de media en la UE)
Las complejas evaluaciones ambientales y las aprobaciones de múltiples agencias hacen que los proyectos europeos de energía eólica marina se prolonguen hasta siete años. Los portales digitales unificados de la UE comienzan a reducir las demoras, pero las dispares normativas regionales implican que el proceso de obtención de permisos sigue siendo muy variable.
Análisis de segmento
Por ubicación: Aceleración offshore a pesar del dominio onshore
Las turbinas terrestres representaban el 92.45 % de la capacidad instalada en 2025, lo que refleja cadenas de suministro consolidadas y una construcción más rápida. Sin embargo, los activos marinos registran una tasa de crecimiento anual compuesta (TCAC) del 15.62 % hasta 2031, debido a vientos más fuertes, menos conflictos por el uso del suelo y la disponibilidad de cimentaciones flotantes. La primera plataforma flotante tipo barcaza de Japón demuestra su viabilidad comercial para zonas de aguas profundas propensas a tifones. Con máquinas de 16 MW ahora como estándar en alta mar, se necesitan menos turbinas para generar la misma potencia, lo que reduce los plazos de instalación y los costos del ciclo de vida. De esta manera, el mercado de la energía eólica se inclina hacia el crecimiento en el mar en economías con escasez de tierra, mientras que la modernización de la infraestructura terrestre impulsa el crecimiento en regiones maduras.
Los promotores de economías emergentes prefieren las construcciones terrestres por su menor inversión de capital y una rentabilidad más rápida, pero la caída de los precios de las cimentaciones flotantes empieza a nivelar el mercado. A medida que se modernizan las redes costeras, la producción marina puede suavizar los picos diurnos y las caídas nocturnas de la energía solar, facilitando así la integración.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad de turbina: Las unidades de gran tamaño impulsan ganancias de eficiencia
Las turbinas de más de 6 MW crecen a un ritmo anual compuesto del 17.28 %, gracias a la altura de sus bujes, que supera los 150 metros, y a la envergadura de sus rotores, que excede los 220 metros. Estos gigantes alcanzan factores de capacidad cercanos al 60 % en alta mar, el doble del rendimiento de muchas unidades terrestres tradicionales del mercado eólico. La clase de 3 a 6 MW aún representa el 46.05 % de la capacidad en 2025, principalmente porque muchas carreteras y grúas ya pueden transportarlas. A medida que los adaptadores para vagones de ferrocarril y los kits de separación de palas llegan al mercado, las limitaciones de transporte se reducen, lo que permite que incluso los proyectos en el interior del país opten por máquinas de más de 5 MW.
Actualmente, las unidades de hasta 3 MW se utilizan en nichos de mercado específicos, como las microrredes remotas en la industria eólica. Los fabricantes reducen la inversión en I+D en este segmento, reasignando fondos a tapas de mástil de fibra de carbono y perfiles aerodinámicos avanzados para rotores de 15 a 20 MW. Esto limita las opciones de modelos para los desarrolladores más pequeños, pero mantiene un mercado de segunda mano a medida que se modernizan las flotas más antiguas.
Por aplicación: Las compras corporativas reconfiguran los patrones de demanda
Las plantas a escala de servicios públicos controlan el 88.05 % de la capacidad instalada; sin embargo, los clientes comerciales e industriales registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 13.14 %. El mercado de la energía eólica ahora abastece a clústeres de centros de datos que necesitan energía limpia las 24 horas, los 7 días de la semana, lo que impulsa nuevos modelos de contratación, como los PPA virtuales con emparejamiento horario. Las turbinas detrás del contador protegen a las fábricas de los picos de precios de la red y mejoran la resiliencia de la calidad de la energía. Los proyectos comunitarios siguen siendo escasos fuera del norte de Europa, frenados por la zonificación y las limitaciones acústicas, aunque las cooperativas rurales de Estados Unidos muestran avances graduales donde las tarifas de alimentación cubren los costos de capital.
Los compradores corporativos demandan cada vez más sistemas de almacenamiento integrados para mitigar la variabilidad, lo que impulsa a los desarrolladores a combinar la energía eólica con baterías de iones de litio o sistemas de generación de pico de hidrógeno verde. Estas soluciones híbridas alcanzan precios superiores que compensan la inversión adicional, ampliando así el abanico de opciones para la descarbonización industrial en el sector de la energía eólica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de energía eólica en Asia-Pacífico
La región Asia-Pacífico dominó el mercado eólico mundial con una cuota del 53.55 % en 2025 y mantiene una tasa de crecimiento anual compuesta (TCAC) del 11.42 % hasta 2031. Solo China añadió 76 GW en 2024, combinando un número récord de instalaciones terrestres con un impulso a la energía eólica marina en el Mar de China Meridional. El plan de subastas de la India apunta a 140 GW para 2030, aunque las mejoras de la red eléctrica estatal se quedan rezagadas con respecto al crecimiento de la capacidad. Japón y Corea del Sur se inclinan por proyectos flotantes para sortear la escasez de terrenos, y Vietnam contempla licitaciones en fase inicial que vinculen la energía eólica con las exportaciones de amoníaco verde. Por lo tanto, el mercado eólico se beneficia de cadenas de suministro integradas y garantías de compra gubernamentales en toda la región.
Mercado europeo de energía eólica
Europa consolida la innovación en alta mar. El Mar del Norte alberga el 60% de la capacidad instalada en alta mar, y Dinamarca y los Países Bajos están reduciendo los plazos de tramitación de permisos mediante agencias de ventanilla única. Las normas de contenido local de REPowerEU impulsan la creación de fábricas de turbinas en España, Polonia y Francia, mientras que las plantas piloto de hidrógeno verde aseguran nuevos canales de suministro. La repotenciación en Alemania, Dinamarca y España aumenta la capacidad sin necesidad de nuevos terrenos, utilizando máquinas modernizadas de 6 MW en plataformas existentes.
Mercado de energía eólica de América del Norte
Norteamérica experimenta un impulso dispar. La moratoria de enero de 2025 sobre nuevos arrendamientos federales de energía marina paraliza la expansión de nuevas áreas, pero no afecta a los proyectos activos. Dieciocho fiscales generales estatales impugnan la prohibición, lo que deja un plazo de resolución determinado por los tribunales. El crecimiento terrestre se mantiene sólido en las redes del Medio Oeste, pero la congestión de las colas en las regiones PJM y MISO prolonga los plazos de interconexión. La Ley de Reducción de la Inflación aún sustenta la economía de los proyectos a la espera de la claridad legislativa.
Mercado de energía eólica de Oriente Medio y África y Latinoamérica
Oriente Medio y África se perfilan como fronteras de crecimiento en el mercado de la energía eólica. El acuerdo de Egipto para la construcción, propiedad y operación de un proyecto de 10 GW y los centros híbridos de energía eólica e hidrógeno de Marruecos ejemplifican la ambición regional. Namibia y Sudáfrica planean interconexiones transfronterizas a la red eléctrica para aprovechar sus formidables corredores eólicos. Latinoamérica se beneficia de los recursos de Río Grande do Sul (Brasil) y la Patagonia (Chile), pero es necesario que la inversión en transmisión de larga distancia se ponga al día para explotar todo su potencial.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Una concentración moderada define el panorama competitivo global. Los fabricantes de equipos originales chinos, Goldwind y MingYang, suministran turbinas cada vez más grandes a precios competitivos, aprovechando el suministro nacional integrado de acero e imanes. Sus pares occidentales, Vestas, Siemens Gamesa y GE Vernova, priorizan el liderazgo tecnológico mediante patentes de cimentación flotante, controles guiados por lidar y plataformas de operación y mantenimiento basadas en inteligencia artificial. Las políticas impulsan una fragmentación parcial de la oferta, ya que Europa y Estados Unidos fomentan el contenido local, lo que impulsa a los desarrolladores hacia proveedores aliados a pesar del mayor gasto de capital.
La consolidación estratégica continúa. La adquisición de Calpine por parte de Constellation Energy por 27 000 millones de dólares amplía su cartera de energías renovables, mientras que la adquisición de Scout Clean Energy por parte de Brookfield subraya el interés institucional por las carteras terrestres. Las grandes petroleras integradas reasignan sus presupuestos upstream a la energía eólica flotante, aprovechando la experiencia en logística offshore. El capital riesgo fluye hacia empresas emergentes de robótica para la reparación de palas e inspección con drones, lo que refleja oportunidades en la tecnología de operación y mantenimiento.
Aumentan las solicitudes de patentes para tapas de largueros de fibra de carbono, sistemas de amarre flotantes y subestaciones marinas preparadas para hidrógeno. Los armadores de buques de carga pesada reservan fletamentos multianuales, lo que indica confianza en la demanda de rotores de gran tamaño hasta 2030. Los actores del mercado que equilibran la competitividad de precios con la diversidad de la cadena de suministro parecen estar mejor posicionados a medida que el mercado de la energía eólica se consolida como una infraestructura energética crítica.
Líderes de la industria de la energía eólica
Acciona Energía SA
Corporación de energía Duke
Orsted A / S
NextEra Energy, Inc.
Electricité de France (EDF) SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: Ocean Winds ha suministrado con éxito la primera energía del parque eólico marino de Îles d'Yeu y Noirmoutier, lo que marca un hito importante en el desarrollo del proyecto. Este hito se produce tras el inicio de las pruebas en mayo y representa la primera conexión eléctrica a la red eléctrica nacional francesa.
- Junio de 2025: Aker Solutions ha conseguido un contrato para entregar la subestructura de acero para la estación convertidora de corriente continua de alto voltaje (HVDC) BalWin2, parte del proyecto de conexión a la red eólica marina BalWin2 en el mar Báltico alemán.
- Mayo de 2025: Dieciocho estados de EE. UU. demandan para revocar la moratoria offshore de Trump, argumentando que la orden amenaza 100 mil millones de dólares en proyectos planificados.
- Abril de 2025: GE Vernova puso en marcha el parque eólico Abukuma de 147 MW en Fukushima, Japón, lo que lo convierte en el mayor parque eólico terrestre del país. El parque eólico es un proyecto de Fukushima Fukko Furyoku, LLC, una empresa conjunta liderada por Sumitomo Corporation, y utiliza 46 aerogeneradores terrestres de 3.2 MW y 103 m de GE Vernova.
Alcance del informe del mercado mundial de energía eólica
La energía eólica se genera mediante la fuerza del viento, principalmente a través del rotor, que transforma la energía cinética en energía mecánica, y del generador, que utiliza el principio de la ley de inducción electromagnética de Faraday, que finalmente convierte esta energía mecánica en energía eléctrica. Para cada segmento, el dimensionamiento del mercado y las previsiones se han basado en la capacidad instalada (GW). El informe del mercado global de energía eólica incluye:
Por locación
| onshore |
| Costa afuera |
Por capacidad de turbina
| Hasta 3 MW |
| 3 a 6 MW |
| Por encima de 6MW |
por Aplicación
| escala de servicios públicos |
| Comercial e Industrial |
| Proyectos de la comunidad |
Por componente (análisis cualitativo)
| Góndola/Turbina |
| Espada |
| Torre |
| Generador y caja de cambios |
| Equilibrio del sistema |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| España | |
| Reino Unido | |
| Francia | |
| Norway | |
| Turquía | |
| Nórdico (ex-Noruega) | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Vietnam | |
| Indonesia | |
| Malaysia | |
| Thailand | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Nigeria | |
| Qatar | |
| Resto de Medio Oriente y África |
| Por locación | onshore | |
| Costa afuera | ||
| Por capacidad de turbina | Hasta 3 MW | |
| 3 a 6 MW | ||
| Por encima de 6MW | ||
| por Aplicación | escala de servicios públicos | |
| Comercial e Industrial | ||
| Proyectos de la comunidad | ||
| Por componente (análisis cualitativo) | Góndola/Turbina | |
| Espada | ||
| Torre | ||
| Generador y caja de cambios | ||
| Equilibrio del sistema | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| España | ||
| Reino Unido | ||
| Francia | ||
| Norway | ||
| Turquía | ||
| Nórdico (ex-Noruega) | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Vietnam | ||
| Indonesia | ||
| Malaysia | ||
| Thailand | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Nigeria | ||
| Qatar | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de energía eólica en 2026?
La capacidad instalada alcanza los 1,404 GW y se proyecta que aumente a 2,314 GW en 2031 a una CAGR del 10.52%.
¿Qué región lidera las instalaciones eólicas mundiales?
Asia-Pacífico poseerá el 53.55% de la capacidad mundial en 2025, impulsada principalmente por las incorporaciones anuales récord de China.
¿Por qué son importantes las turbinas de ≥15 MW?
Reducen los costes de instalación y mantenimiento hasta en un 20% por gigavatio y elevan factores de capacidad por encima del 60% en emplazamientos óptimos.
¿Cómo influyen los PPA corporativos en el despliegue de energía eólica?
Los acuerdos a largo plazo de los operadores de centros de datos aseguran los ingresos del proyecto e impulsan a los desarrolladores a construir cerca de centros de carga de la economía digital.
¿Cuál es el principal cuello de botella para los nuevos proyectos offshore?
Procesos de obtención de permisos que involucran a múltiples agencias y que pueden alargar los plazos de ejecución de proyectos europeos hasta siete años.
¿Es comercialmente viable hoy en día la energía eólica flotante?
Los primeros proyectos en Japón y Francia muestran viabilidad financiera, y las cimentaciones flotantes registran ahora una CAGR del 34.2 % en la demanda de componentes.


