

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
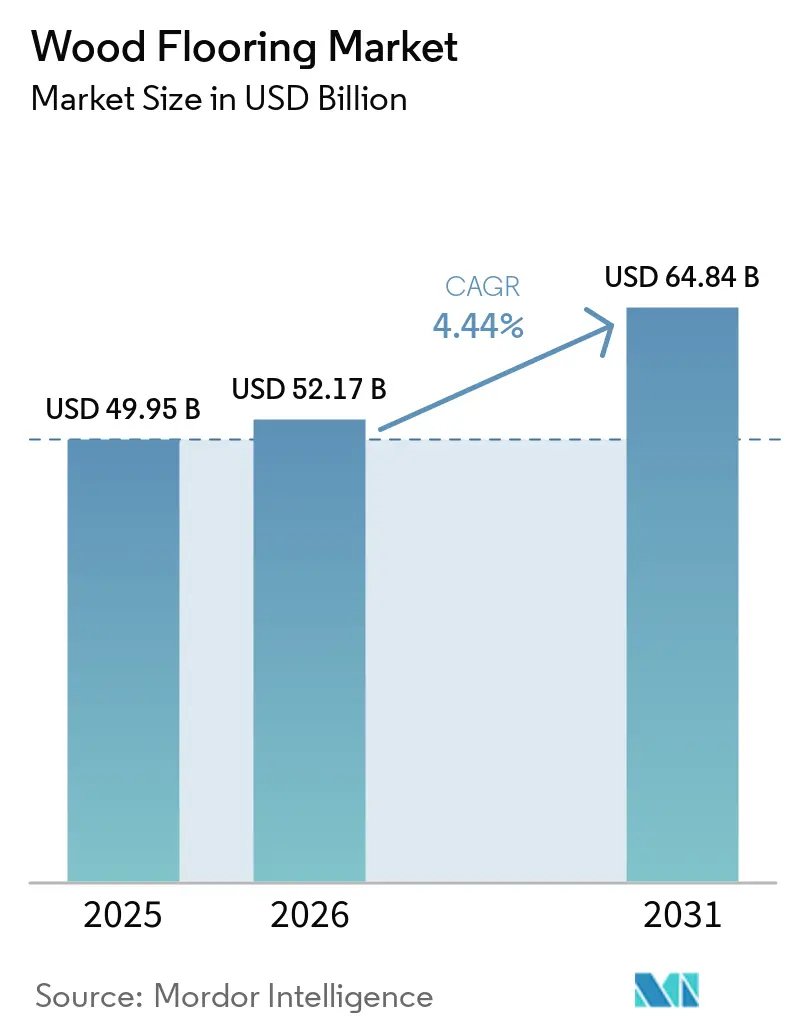
| Tamaño del mercado (2026) | USD 52.17 mil millones |
| Tamaño del mercado (2031) | USD 64.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.44% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de suelos de madera por Mordor Intelligence
El mercado de pisos de madera alcanzó un valor de 49.95 millones de dólares en 2025 y se estima que crecerá de 52.17 millones de dólares en 2026 a 64.84 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.44% durante el período de pronóstico (2026-2031). Este perfil de crecimiento se alinea con los ciclos de renovación sostenidos y la preferencia por interiores naturales en hogares y lugares de trabajo, incluso cuando las condiciones de financiamiento limitan la construcción nueva a corto plazo. La adopción de productos preacabados y de ingeniería que optimizan los plazos de ejecución en obra impulsa la demanda de reemplazo en entornos residenciales y comerciales. La sustitución, impulsada por el cumplimiento normativo, hacia tablones de ingeniería de ultrabajas emisiones continúa sustentando las mejoras en la mezcla de materiales en el mercado global de pisos de madera. El sector sigue siendo un importante generador de empleo en Estados Unidos, con un estimado de 45,000 puestos de trabajo y una contribución de 4 millones de dólares al PIB, lo que refuerza su papel en la manufactura distribuida regionalmente.
Conclusiones clave del informe
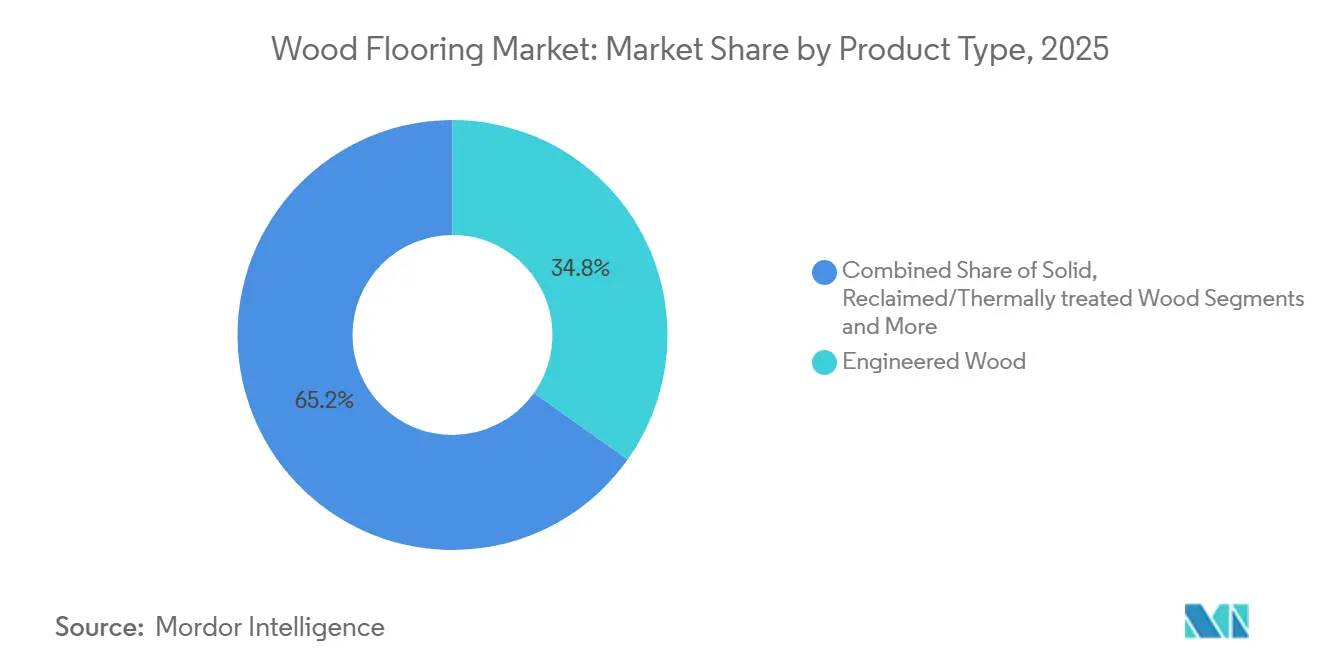
- Por tipo de producto, la madera de ingeniería representó el 34.84% de la cuota de mercado de suelos de madera en 2025; se prevé que la madera recuperada y tratada térmicamente crezca a una tasa de crecimiento anual compuesta del 5.27% hasta 2031.
- Por método de instalación, el clavado representó el 43.38 % de la participación de mercado de pisos de madera en 2025, mientras que se proyecta que los métodos flotantes y de clic registren la CAGR más rápida del 5.18 % hasta 2031.
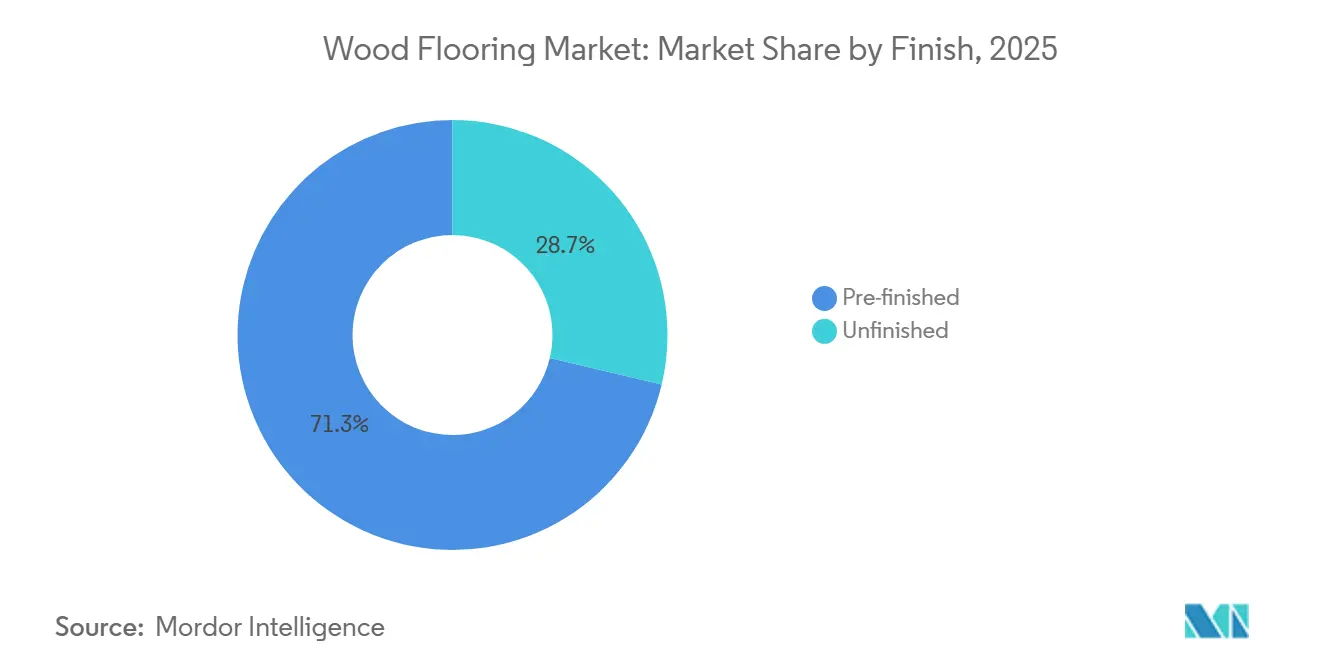
- Por tipo de acabado, el preacabado representó el 71.27% del mercado de suelos de madera en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.68% hasta 2031.
- Por canal de distribución, los consumidores minoristas B2C representaron el 67.35 % de la participación de mercado de pisos de madera en 2025, mientras que se proyecta que el B2B se expandirá a una CAGR del 4.82 % hasta 2031.
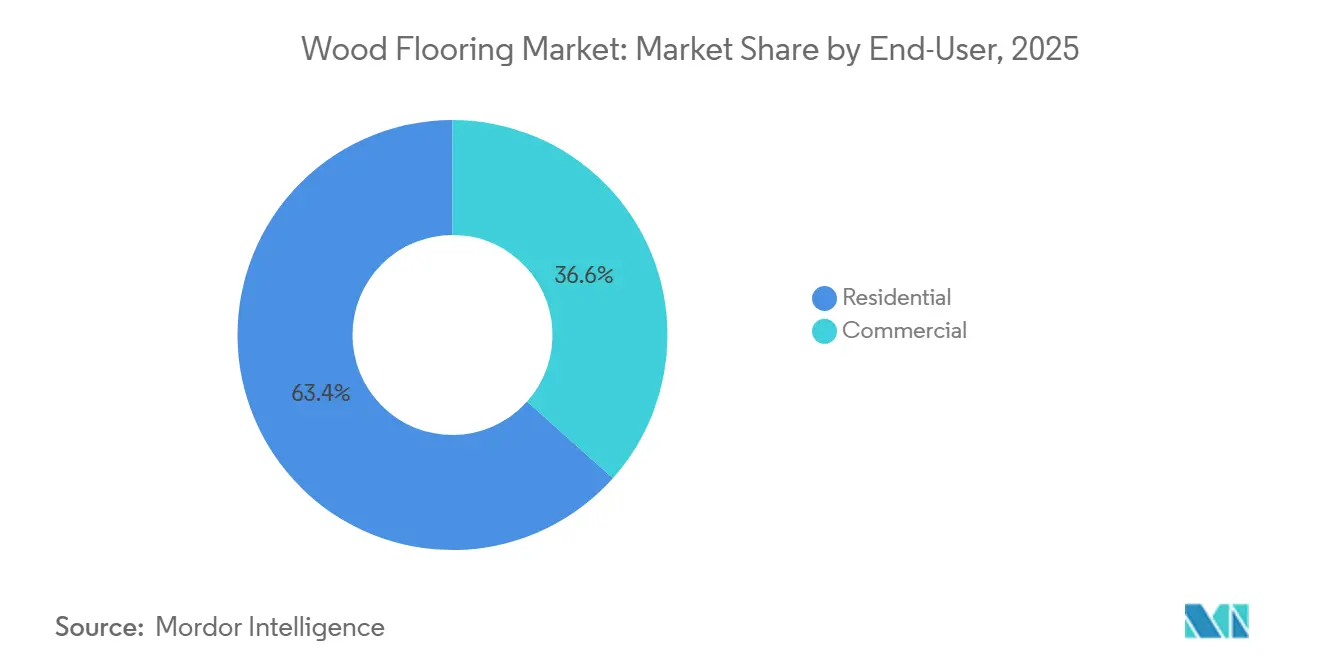
- Por usuario final, el sector residencial representó el 63.35 % de la participación de mercado de pisos de madera en 2025, mientras que se proyecta que el sector comercial crezca a una CAGR del 5.10 % hasta 2031.
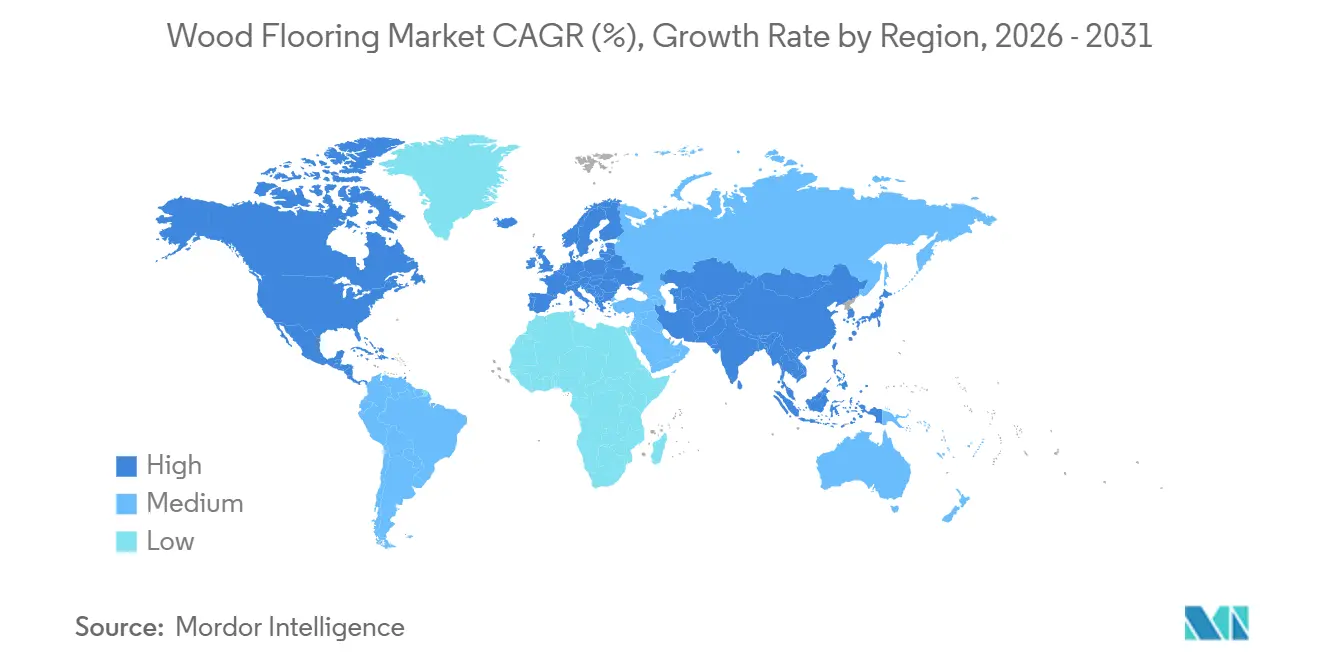
- Geográficamente, Norteamérica acaparó el 31.38% de la cuota de mercado mundial de suelos de madera en 2025, y se prevé que la región de Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto regional (CAGR) del 5.48% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de suelos de madera
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los tablones de ingeniería con certificación FSC | + 0.7% | Global, liderado por América del Norte y la UE | Mediano plazo (2-4 años) |
| El auge mundial de los apartamentos urbanos premium | + 1.0% | Núcleo de Asia-Pacífico, ganancias secundarias en las áreas metropolitanas de América Latina | Corto plazo (≤ 2 años) |
| Subvenciones para la ola de renovación del roble tratado térmicamente | + 0.4% | UE y América del Norte, con repercusión en Australia | Mediano plazo (2-4 años) |
| Los interiores biofílicos de lujo exigen tablones sólidos de tablones anchos | + 0.9% | Global, concentrado en centros urbanos de altos ingresos | Largo plazo (≥ 4 años) |
| Los visualizadores de AR/VR para comercio electrónico impulsan las ventas online de bricolaje | + 0.6% | América del Norte y la UE son los primeros en adoptarlo y se expanden a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los proyectos de oficinas de madera maciza especifican pisos a juego | + 0.5% | América del Norte y la UE, avances tempranos en el noroeste del Pacífico y Escandinavia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los tablones de madera de ingeniería certificados por el Forest Stewardship Council (FSC)
La certificación FSC se ha convertido en un factor clave en la cadena de suministro para la madera de ingeniería utilizada en proyectos institucionales y multifamiliares, donde las solicitudes requieren documentación de la cadena de custodia. El programa Verified de la Asociación Nacional de Pisos de Madera (NPA), que audita la calidad del aire, la composición de los materiales y las prácticas laborales, se complementa con el FSC en las especificaciones de licitación para agilizar las revisiones de cumplimiento en proyectos públicos y privados. El cumplimiento de las emisiones es un factor clave, ya que el Título VI de la Ley de Control de Sustancias Tóxicas (TSCA) de la Agencia de Protección Ambiental (EPA) limita el formaldehído a 0.05 ppm para el núcleo de chapa de contrachapado de madera dura. Este límite se soluciona con adhesivos y núcleos controlados en fábrica que se ajustan al posicionamiento de "ingeniería que cumple con la TSCA". Los compradores en Europa exigen con frecuencia la certificación FloorScore, que evalúa 35 COV (compuestos orgánicos volátiles) y certifica los productos para programas como LEED v4.1 y WELL. Los tablones de ingeniería con acabado de fábrica ganaron terreno en 2025 porque los sistemas preacabados ayudan a acortar los plazos de obra y a evitar las emisiones de acabado in situ en edificios ocupados. Históricamente, los exportadores asiáticos que utilizan álamos cultivados en plantaciones para chapas de núcleo han logrado bajos costos de desembarque, y los aranceles recíprocos de 2025 reducen las ventajas previas en los costos de importación reveladas por los principales fabricantes norteamericanos.
Auge mundial de los apartamentos urbanos premium
Las torres de lujo urbanas en Bengaluru, Yakarta y Ciudad de México están especificando madera dura o madera de ingeniería en áreas de estar para diferenciar unidades a medida que los desarrolladores buscan resultados de arrendamiento y venta premium. Las importaciones de Japón de pisos de madera ensamblados (HS 441871–79) en noviembre de 2024 aumentaron poco más del 30 % mes a mes y alrededor del 25 % año a año, con China y Vietnam suministrando juntos la mayoría de los envíos HS 441875 para satisfacer la demanda en renovaciones de condominios urbanos, como se informó en datos comerciales recopilados de Japan Lumber Reports y fuentes de mercado a principios de 2025 [1] Japan Timber and Wood Products Market Price Reports | 01 – 15th Feb,2025 . Los desarrolladores del sudeste asiático tienden a preferir tablones de ingeniería sobre madera dura maciza para mitigar riesgos de movimiento en climas húmedos, mientras que los sistemas flotantes sobre concreto ayudan a controlar la humedad. Los informes de diseño regionales priorizan texturas naturales y tonos claros, que favorecen el roble y el nogal de ingeniería de tablones anchos. El mercado de pisos de madera continúa beneficiándose de proyectos que requieren acabados de alta calidad en edificios de gran altura, tanto en áreas comunes como en unidades residenciales. A pesar de la persistente debilidad en la construcción de viviendas en China hasta 2024, el creciente interés por los apartamentos de lujo en India y el sudeste asiático compensa en parte la menor demanda regional.
Subvenciones para la ola de renovación de roble tratado térmicamente
Los programas públicos que financian mejoras en el hogar están catalizando la actividad de renovación donde la remediación del subsuelo y la humedad conducen a nuevas instalaciones de pisos de madera. El Programa de Mejoras Dirigidas al Hogar de Nueva York ayudó a 1,214 propietarios de viviendas en 2025, y el alcance del trabajo a menudo incluyó reparaciones que prepararon las casas para nuevos pisos de madera [2] NY HCR https://hcr.ny.gov/T-HIP . El roble tratado térmicamente es atractivo en mercados costeros y húmedos porque el tratamiento térmico por encima de 200 °C reduce la higroscopicidad y aumenta la estabilidad que exigen los compradores de renovación. La prominencia del roble en el parquet europeo se mantuvo clara en 2024, ya que la especie alcanzó el 83.8 % de la producción total de parquet, con variantes tratadas térmicamente ganando adopción en Escandinavia y los países bálticos. La retroalimentación minorista en 2025 mostró una relativa disminución para los artículos antiguos y recuperados, lo que sugiere que algunos compradores están optando por opciones modificadas térmicamente que ofrecen un rendimiento estable con una estética contemporánea. Esta dinámica proporciona un pulso de demanda constante, aunque de nicho, para las opciones tratadas térmicamente dentro del mercado de pisos de madera.
Los visualizadores de AR/VR para comercio electrónico impulsan las ventas online de bricolaje
Las inversiones de los minoristas en herramientas de visualización están ayudando a los compradores que realizan proyectos de bricolaje a tomar decisiones más rápidas en línea, mejorando la conversión de productos prefabricados. A partir del cuarto trimestre de 2024, el 58 % de los minoristas independientes de pisos planeaban inversiones en la web y el comercio electrónico en los próximos 12 meses, lo que indica una continua expansión del canal digital que alimenta el mercado de pisos de madera. Los visualizadores que superponen especies, tonos y tamaños de tablones en fotos de habitaciones reducen la indecisión y acortan los ciclos de decisión de semanas a días para los propietarios típicos. Los tablones prefabricados flotantes y con sistema de clic dominan los listados en línea porque las directrices de la Asociación Nacional de Pisos de Madera (NWFA) permiten que estos sistemas se instalen sin herramientas especializadas cuando los subsuelos cumplen con las tolerancias de planitud. Los miembros de distribución de la Asociación Nacional de Distribuidores de Revestimientos de Pisos informan mejoras tecnológicas en la gestión de almacenes y CRM (Gestión de Relaciones con el Cliente) que reducen los plazos de pedido a entrega a tan solo 48 horas. El efecto combinado permite a los propietarios diseñar, pedir y recibir materiales más rápidamente, lo que mantiene el ritmo de las renovaciones que sustenta el mercado de los suelos de madera.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de las materias primas y de la instalación | -0.8% | Global, agudo en mercados con altos costos laborales (América del Norte, UE, Australia) | Corto plazo (≤ 2 años) |
| Preocupaciones ambientales y de deforestación | -0.5% | Global, el más fuerte en Europa y América del Norte debido a estrictas regulaciones forestales, certificaciones de sostenibilidad (FSC/PEFC) y la creciente preferencia de los consumidores por alternativas ecológicas. | Mediano a largo plazo (3–5+ años) |
| Susceptibilidad a la humedad y las condiciones climáticas | -0.4% | Alto impacto en regiones de clima húmedo y extremo (Asia-Pacífico, Sudamérica, África, mercados costeros); impacto moderado en regiones templadas | Corto a mediano plazo (1–4 años) |
| Fuerte competencia de alternativas | -0.6% | Global, más pronunciado en segmentos residenciales sensibles al precio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de las materias primas y de la instalación
Los costos de producción son sensibles a la disponibilidad de madera aserrada de frondosas y al rendimiento del aserradero, lo que influye en los márgenes tanto de las líneas de producción de madera maciza como de las de ingeniería. La producción de madera aserrada de frondosas en Estados Unidos disminuyó un 29 % entre 2022 y 2024, una contracción relacionada con una disminución del 10 % de la fuerza laboral, que equivale a unos 40 000 puestos de trabajo, y una reducción consecuente en el valor de las exportaciones. Los fabricantes han respondido con la integración vertical para asegurar el suministro, incluyendo la adquisición de aserraderos que mitigan la volatilidad de los precios de la madera en pie y estabilizan los insumos para las líneas de pisos de madera. En la obra, las instalaciones de tablones sólidos anchos a menudo requieren métodos de clavado asistidos con pegamento para mayor estabilidad, lo que aumenta el tiempo de mano de obra en comparación con los sistemas de ingeniería flotantes con sistema de clic. Las tolerancias de planitud del subsuelo establecidas por la NWFA aumentan los requisitos de preparación en edificios antiguos, lo que puede añadir pasos antes de comenzar la instalación. Estas condiciones generan dificultades de costos a corto plazo para algunos proyectos en el mercado de pisos de madera, especialmente en regiones con altos costos de mano de obra.
Fuerte competencia de las alternativas
Las categorías competidoras siguen presionando a la madera real. En 2025, dos tercios de los encuestados de la Asociación Nacional de Pisos de Madera informaron que las baldosas de vinilo de lujo con apariencia de madera, el núcleo de polímero impermeable y los productos laminados están erosionando las ventas de madera real [3] Floor Trends https://www.floortrendsmag.com/articles/113164-shaw-industries-evp-on-consumer-buying-trends-regional-markets-and-2025-flooring-industry-outlook . Los envíos de laminados rastreados por los Productores Europeos de Pisos Laminados alcanzaron 313.5 millones de metros cuadrados en 2024, con América del Norte aumentando un 8.85% y Europa Occidental y Europa del Este disminuyendo año tras año. Las superficies duras alternativas promueven la resistencia a los arañazos y al agua, junto con la facilidad de instalación, lo que atrae a los hogares sensibles al precio durante ciclos de crédito más ajustados. Los proyectos de salud y educación a menudo especifican productos resilientes en áreas clínicas y de alto tránsito, lo que reduce el área abordable para la madera en partes del trabajo comercial. Las inversiones en esta categoría por parte de los principales productores resilientes también han reducido los plazos de entrega mediante la relocalización y el aumento de la capacidad, lo que mantiene a las alternativas como una opción prioritaria en las especificaciones de los proyectos. A medida que el mercado de pisos de madera se adapta, los fabricantes están haciendo hincapié en las bajas emisiones verificadas, la mayor durabilidad y los formatos de instalación más rápidos para competir por cuota de mercado.
Análisis de segmento
Por tipo de producto: La madera de ingeniería capta las renovaciones del mercado medio
Los pisos de madera de ingeniería representaron el 34.84 % en 2025, impulsados por su idoneidad para pisos a nivel del suelo y por debajo del nivel del suelo, lo que amplió el espacio potencial del mercado de pisos de madera en rehabilitaciones urbanas y multifamiliares. Se proyecta que la madera recuperada y tratada térmicamente se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 5.27 % hasta 2031, marcando la pauta entre las categorías de nicho a medida que los especificadores equilibran la estabilidad, la sostenibilidad y los objetivos estéticos. Los límites de formaldehído del Título VI de la TSCA de la EPA y las disposiciones alineadas para productos laminados que entraron en vigor en 2024 permiten a los productores de madera de ingeniería diseñar núcleos y adhesivos que cumplan con la normativa bajo condiciones de fábrica controladas. El mercado global de pisos de madera se beneficia ya que las tablas de ingeniería preacabadas eliminan las emisiones de acabado en obra y reducen los períodos de interrupción para los inquilinos en edificios ocupados. La madera maciza mantiene su fidelidad en construcciones personalizadas y restauraciones donde los cortes de corte radial o tangencial cumplen con los criterios de fidelidad histórica y rendimiento.
Las maderas duras modificadas térmicamente resultan atractivas para compradores de reacondicionamiento en climas húmedos, donde la estabilidad justifica una prima sobre el roble estándar secado al horno. El mercado de pisos de madera refleja esta preferencia en los patrones de demanda costeros. La producción europea de parquet se contrajo en 2024 a 51.5 millones de metros cuadrados, con el roble representando el 83.8% de las especies utilizadas y los formatos multicapa como dominantes, lo que destaca el papel estructural de la madera de ingeniería en la región. Los patrones de pedidos de los miembros de la NWFA en 2025 muestran que el roble blanco es la especie nacional más especificada, con una inclinación hacia tonos claros y naturales que minimizan el deslumbramiento y apoyan los programas de diseño biofílico. En los flujos de exportación, los populares tablones de ingeniería de núcleo de los fabricantes asiáticos han ofrecido históricamente bajos costos de entrega, aunque los aranceles recíprocos revelados por grandes proveedores estadounidenses en 2025 han reducido las ventajas de los costos de importación. En este contexto, los formatos de ingeniería continúan anclando el mercado de pisos de madera, donde el cumplimiento, la velocidad y la estabilidad dictan las especificaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por método de instalación: Los sistemas flotantes impulsan el crecimiento del bricolaje
El encolado lideró los formatos tradicionales, con una participación del 43.38 % en 2025, lo que refleja su uso continuo en viviendas unifamiliares de nueva construcción y proyectos de renovación sobre subsuelos de madera. Se proyecta que los sistemas flotantes y de clic sean los que más crezcan, con una tasa de crecimiento anual compuesta (TCAC) del 5.18 % hasta 2031, a medida que aumenta la adopción del bricolaje y las aplicaciones de hormigón bajo rasante requieren métodos no penetrantes. La guía de la NWFA especifica las tolerancias de planitud y las juntas de expansión para los ensambles flotantes, lo que permite a propietarios y profesionales obtener resultados predecibles con menos herramientas especializadas. El encolado sigue siendo un método importante para espacios comerciales y para tablones de ingeniería sobre hormigón, donde se requieren pruebas de humedad y retardantes de vapor si las tasas de emisión o la HR superan los umbrales. Se recomienda el encolado asistido por clavos para tablones macizos anchos para contrarrestar la curvatura, sacrificando un mayor tiempo de instalación a cambio de estabilidad a largo plazo.
La instalación flotante sigue siendo un nicho de mercado y tiende a concentrarse en áreas comerciales que priorizan la rápida sustitución. La variedad de métodos de instalación en el mercado de pisos de madera está cada vez más influenciada por el tipo de subsuelo y las condiciones de uso final, razón por la cual los productos de ingeniería con compatibilidad entre diferentes métodos están ganando terreno. Las herramientas de visualización que permiten previsualizar las instalaciones flotantes también ayudan a los propietarios a planificar las transiciones y la amplitud de las habitaciones, lo que facilita los pedidos en línea. En los canales de distribución, la automatización de procesos y la visibilidad del inventario mejoran la capacidad de completar trabajos específicos para cada método en dos días o menos para perfiles estándar. Esta convergencia de directrices, herramientas y logística mantiene a los sistemas flotantes e híbridos en una senda de crecimiento en el mercado global de pisos de madera.
Por acabado: el preacabado domina el cumplimiento de la VOC
Los pisos prefabricados representaron el 71.27 % en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.68 % hasta 2031, ya que los compradores priorizan las bajas emisiones y la rápida entrega de proyectos. Los sistemas UV aplicados en fábrica eliminan el polvo de lijado y los vapores de acabado en obra, una ventaja significativa para proyectos multifamiliares y comerciales con limitaciones de ocupación. La certificación FloorScore valida 35 COV, incluido el formaldehído, y respalda la elegibilidad para marcos como LEED v4.1 y WELL en el mercado de pisos de madera. Las tendencias estéticas favorecen los acabados mate y de bajo brillo que reducen el deslumbramiento y enmascaran los microarañazos, comunes en espacios abiertos. Las capas de desgaste avanzadas con óxido de aluminio o aditivos de perlas cerámicas amplían la resistencia a la abrasión más allá de las capacidades típicas de los acabados en obra.
El acabado sin tratar sigue siendo fundamental en trabajos personalizados de alta gama y renovaciones históricas, donde se requiere teñido in situ y relleno de vetas para lograr una coincidencia exacta de color o textura. El acabado in situ crea una superficie monolítica sin microbiseles, que algunos clientes prefieren para salones formales y galerías. Los fabricantes también están respondiendo a las necesidades de durabilidad con la introducción de maderas duras densificadas, como TimberTones de AHF, que alcanza una dureza Janka superior a 3,500 en nogal americano y ofrece una resistencia a golpes y arañazos varias veces superior a la de las opciones estándar secadas al horno. Estas mejoras mantienen a los formatos preacabados como protagonistas en el mercado mundial de suelos de madera, ya que los propietarios buscan rendimiento, cumplimiento normativo y rapidez sin sacrificar la estética.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: B2B gana en el giro comercial
Los consumidores minoristas B2C representaron el 67.35 % en 2025, abarcando centros de mejoras para el hogar, tiendas especializadas, plataformas en línea y otros puntos de venta. Se proyecta que los canales B2B de contratistas y constructores se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 4.82 % hasta 2031, a medida que los proyectos de madera maciza y los desarrollos multifamiliares dirigen los pedidos directamente a fabricantes y distribuidores. Los centros de mejoras para el hogar ofrecen artículos básicos con sistema de clic para recogida inmediata, mientras que los minoristas especializados se diferencian con tablas anchas sólidas, tintes personalizados y redes de instaladores verificados. Al cuarto trimestre de 2024, el 58 % de los minoristas independientes planeaban invertir a corto plazo en comercio electrónico, lo que impulsa las ventas basadas en visualización y la entrega directa a domicilio en el mercado de suelos de madera. Los distribuidores esperan un mayor impulso de ventas en 2026 que los minoristas, gracias a las herramientas WMS y CRM que reducen los ciclos de pedido a entrega a 48 horas para los SKU en stock.
Los fabricantes y distribuidores informan que los proyectos comerciales y multifamiliares de mayor envergadura están estabilizando los pedidos pendientes en comparación con los pedidos de remodelación minorista de menor tamaño. El sector de la salud añadió 62 000 puestos de trabajo en mayo de 2025, un indicador que suele coincidir con las ampliaciones de clínicas y oficinas administrativas donde se especifica la madera en áreas no clínicas. Los centros educativos siguen adoptando soluciones de superficies duras en bibliotecas, auditorios y áreas comunes, y la madera de ingeniería está ganando terreno donde la acústica y la calidez visual son importantes. Gracias a las herramientas de selección digital y una mayor integración logística, las plataformas B2B están en posición de ganar una cuota de mercado incremental en el sector de los suelos de madera a medida que se expande la demanda basada en proyectos.
Por usuario final: Las renovaciones residenciales impulsan el volumen
Las aplicaciones residenciales representaron el 63.35 % de la demanda en 2025, abarcando viviendas unifamiliares, casas adosadas, condominios y apartamentos, donde los ciclos de reemplazo y las actualizaciones de estilo lideran. Se proyecta que los usuarios finales comerciales, incluyendo la hospitalidad, la atención médica, las oficinas corporativas, la educación y el comercio minorista, se expandirán a una tasa compuesta anual del 5.10 % hasta 2031 a medida que los programas biofílicos y las estructuras de madera ganan aceptación. Las tendencias de diseño de cocinas para 2026 enfatizan paletas naturales y tonos de madera más claros, lo que refuerza la demanda de ofertas de ingeniería de tablones anchos con acabados mate. Los inicios de construcción de viviendas en Estados Unidos alcanzaron 1 307 000 unidades a una tasa anual ajustada estacionalmente en agosto de 2025, lo que proporciona una base de actividad estructural alrededor de la cual operan los ciclos de modernización. Programas a nivel estatal como el T-HIP de Nueva York apoyaron las reparaciones de viviendas para más de 1,200 propietarios en 2025, que a menudo incluyen la estabilización del subsuelo y la remediación de la humedad que permiten las instalaciones de madera.
En el sector comercial, los proyectos de hostelería, educación y ciertos proyectos de oficinas especifican madera para espacios públicos con el fin de transmitir calidez natural y armonizar con interiores orientados al bienestar. Las estructuras de madera maciza, como la CLT y la madera laminada encolada, ayudan a orientar la selección de acabados hacia la madera noble para mantener la coherencia visual con los elementos estructurales expuestos. La madera noble preacabada con certificación FloorScore puede contribuir a los mismos créditos de material LEED que la estructura de madera, lo que simplifica la documentación de construcción sostenible. A medida que se expande la adopción de la madera maciza en edificios multifamiliares y comerciales de baja y media altura, el mercado de suelos de madera gana terreno gracias a la compatibilidad visual y acústica de los paquetes. La combinación de reemplazos residenciales y desarrollos comerciales específicos mantiene el perfil del usuario final diversificado durante el período de pronóstico.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de pisos de madera en Norteamérica
América del Norte capturó el 31.38% en 2025, respaldada por la construcción nueva en curso y los programas activos de modernización que canalizan fondos hacia reparaciones para la instalación de pisos. Los inicios de vivienda en Estados Unidos registraron 1,307,000 unidades a una tasa anual ajustada estacionalmente en agosto de 2025, un nivel que respalda volúmenes estables tanto para formatos de madera maciza como de ingeniería dentro del mercado de pisos de madera. El sector de la madera dura emplea a cerca de 45,000 personas y contribuye con USD 4 millones al PIB, lo que subraya la base de fabricación regional para pisos de madera. Los datos de la encuesta para 2026 indican que los distribuidores esperan mayores ganancias que los minoristas, en consonancia con un giro hacia proyectos B2B. Programas estatales como el T HIP de Nueva York, que ayudó a 1,214 propietarios de viviendas en 2025, también contribuyen a la preparación para la modernización que beneficia a la industria de pisos de madera.
Mercado de pisos de madera en la región Asia-Pacífico
Se proyecta que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesta (TCAC) regional, del 5.48 %, hasta 2031, impulsada por la construcción de apartamentos urbanos en India, el Sudeste Asiático y Japón, que prioriza los acabados interiores de alta calidad. El inicio de la construcción de viviendas en China se contrajo un 24 % en el primer semestre de 2024, lo que lastró la demanda en ese país y mejoró las perspectivas en los mercados vecinos, donde continúan las renovaciones de condominios y las nuevas construcciones. Las importaciones japonesas de suelos de madera ensamblados aumentaron un 30 % intermensual y un 25 % interanual en noviembre de 2024, con China suministrando el 65 % y Vietnam el 26 % de los envíos HS 441875. Las importaciones australianas de productos de madera en 2024-25 alcanzaron los 6.8 millones de dólares, con índices de precios trimestrales y anuales que aumentaron a partir de septiembre de 2025, lo que indica unos costes de insumos firmes. Esta dinámica favorece los formatos de ingeniería y las instalaciones flotantes en los mercados de suelos de madera con predominio de hormigón y humedad.
El mercado de pisos de madera en América y EMEA
El mercado europeo del parquet se contrajo un 5% en 2024, con una producción en la región FEP que descendió un 5.3% interanual, hasta los 51.5 millones de metros cuadrados, la producción más baja desde la década del 2000. Los formatos multicapa de ingeniería representan el 83% de la producción, los sólidos el 15% y el mosaico el 2%, con el roble representando el 83.8% de las especies utilizadas, lo que ilustra la ingeniería y la combinación de especies que configuran el mercado de suelos de madera. Los envíos europeos de laminados totalizaron 313.5 millones de metros cuadrados en 2024, con una caída del 2.74% en Europa Occidental, del 4.97% en Europa Oriental, del 8.85% en América del Norte y del 8.51% en América Latina, lo que enmarca la interacción competitiva entre regiones. En Sudamérica, las exportaciones brasileñas de madera, con cantos, extremos o caras, incluyendo pisos, alcanzaron los 480.94 millones de dólares en 2024 para envíos HS 4409 a Estados Unidos, lo que refleja una demanda sostenida de especies exóticas seleccionadas. Oriente Medio y África siguen dependiendo en gran medida de las importaciones de mercados centrales como los Emiratos Árabes Unidos, mientras que el comercio intraafricano de carpintería de madera terminada de Sudáfrica muestra variabilidad entre 2024 y 2025, lo que hace que la consistencia de las cadenas de suministro sea fundamental para los distribuidores regionales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
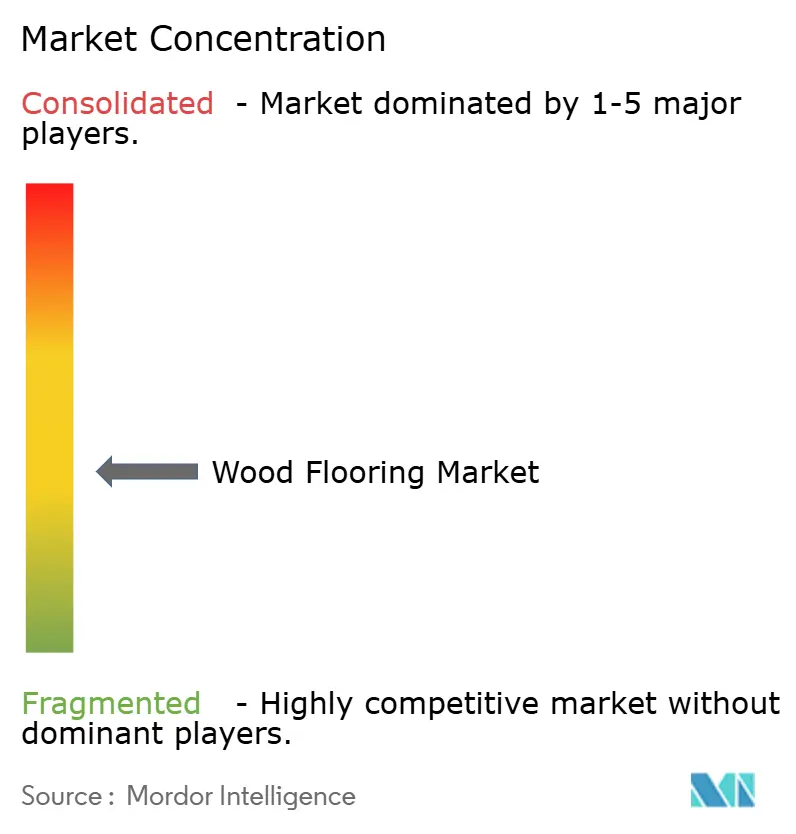
El mercado de pisos de madera está moderadamente fragmentado, con el liderazgo norteamericano dividido entre Mohawk Industries, Shaw Industries y AHF Products, mientras que actores europeos como Kährs, Tarkett y Barlinek mantienen una presencia regional. En 2025, dos tercios de los encuestados de NWFA informaron una presión continua sobre la participación de LVT (azulejo/tablón de vinilo de lujo), WPC (compuesto de madera y plástico) y alternativas laminadas, lo que influye en el poder de fijación de precios y las estrategias de canal. Las divulgaciones públicas de Mohawk muestran ventas netas de USD 2.800 millones en el tercer trimestre de 2025, y la compañía señala aranceles recíprocos que afectan a la madera de ingeniería y al laminado, lo que redefine las decisiones de abastecimiento. Shaw Industries, con ingresos anuales que superan los USD 6.000 millones, ha invertido alrededor de USD 90 millones entre 2024 y 2026 para expandir la capacidad resiliente en Georgia, lo que ilustra el equilibrio de la cartera hacia formatos rígidos impermeables que compiten con la madera en la banda de 5 a 8 USD por pie cuadrado. Estos movimientos marcan el tono para un campo competitivo donde la madera, los laminados y los productos resilientes se superponen en apariencia, precio y rendimiento.
La inversión estratégica también se refleja en la integración upstream y la innovación de productos. AHF Products adquirió dos aserraderos en Virginia Occidental en 2024 para asegurar el suministro de madera dura y mitigar la volatilidad de la madera en pie que ha acompañado la caída de la producción entre 2022 y 2024. La empresa lanzó la madera dura densificada TimberTones en 2025, con una dureza Janka superior a 3,500 en nogal americano y una resistencia a abolladuras y arañazos varias veces superior, un posicionamiento que busca responder a las preocupaciones sobre durabilidad en comparación con alternativas resilientes y un uso intensivo. La plataforma de bloqueo mecánico Uniclic de Mohawk, originaria del laminado, se utiliza ahora en madera de ingeniería para permitir instalaciones flotantes sin herramientas que reducen el tiempo de instalación. Los fabricantes europeos mantienen una ventaja en las declaraciones forestales y ambientales certificadas, lo que respalda las licitaciones del sector público en Escandinavia y Alemania, donde las líneas de base de carbono incorporado se establecen en las políticas.
La dinámica del canal favorece el crecimiento B2B y las ventas basadas en especificaciones, lo que se alinea con la transición del mercado de pisos de madera hacia formatos de ingeniería y sistemas prefabricados. Los distribuidores esperan mayores ganancias que los minoristas en 2026, gracias a las mejoras tecnológicas que reducen los plazos de entrega a dos días para los SKU en stock. Los datos de la NWFA muestran que el roble blanco liderará la selección de especies en 2025, y los constructores continúan estandarizando los acabados que permiten lanzamientos consistentes de múltiples unidades. Ante las dificultades macroeconómicas que limitan la construcción de nuevas oficinas, los proyectos de madera en masa representan una parte cada vez mayor del valor de la construcción con madera y ayudan a mantener la madera en la paleta de acabados para proyectos de alta visibilidad que priorizan la sostenibilidad. Estos patrones respaldan un panorama competitivo donde la innovación, las emisiones verificadas y la rápida ejecución de pedidos son fundamentales para defender y expandir la participación.
Líderes de la industria de pisos de madera
Industrias Mohawk
Grupo de Industrias Shaw
Industrias del mundo de Armstrong
Mannington Mills Inc.
Barlinek SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2025: AHF Products completó la compra de la antigua planta de fabricación de pisos de núcleo rígido Wellmade en Cartersville, Georgia, expandiendo su red de producción nacional y poniendo la planta de 328,000 pies cuadrados bajo su control directo para mejorar el suministro y la entrega de productos de núcleo rígido premium fabricados en EE. UU.
- Agosto de 2025: AHF Products anunció planes para consolidar las operaciones de madera de ingeniería y reducir la producción en las instalaciones de Somerset, Kentucky, para diciembre de 2025, concentrando la producción cerca de los mercados finales.
- Junio de 2025: AHF Products lanzó Armstrong Flooring® TimberTones® Densified Hardwood, un nuevo producto de pisos de calidad comercial hecho de madera dura 100 % real que utiliza un proceso patentado de calor y presión para cerrar las celdas de madera abiertas y brindar hasta seis veces más resistencia a las abolladuras y cuatro veces más resistencia a los rayones que la madera dura tradicional, junto con rendimiento impermeable y antimicrobiano.
- Mayo de 2025: AHF Products lanzó TimberTones Densified Hardwood con una dureza Janka superior a 3,500 para nogal americano y afirmaciones de resistencia 6 veces mayor a abolladuras y 4 veces mayor a rayones en comparación con la madera dura secada al horno estándar.
Alcance del informe sobre el mercado mundial de suelos de madera
El mercado de pisos de madera abarca la producción, distribución y venta de materiales para pisos hechos principalmente de madera.
El mercado de pisos de madera está segmentado por tipo de producto, método de instalación, acabado, canal de distribución, usuario final y ubicación geográfica. Por tipo de producto, el mercado se segmenta en madera de ingeniería, madera maciza, madera recuperada/tratada térmicamente y otros. Por método de instalación, el mercado se segmenta en clavado, encolado, flotante/clic y autoportante. Por acabado, el mercado se segmenta en preacabado y sin terminar. Por canal de distribución, el mercado se segmenta en B2C/consumidores minoristas y B2B/contratistas/constructores. Por usuario final, el mercado se segmenta en residencial y comercial. Por ubicación geográfica, el mercado se segmenta en América del Norte, América del Sur, Asia-Pacífico, Europa, América Latina, Oriente Medio y África. El informe ofrece el tamaño del mercado y pronósticos en términos de valor (USD) para todos los segmentos mencionados.
Por tipo de producto
| Madera de ingeniería |
| Madera maciza |
| Madera recuperada/tratada térmicamente |
| Otros |
Por método de instalación
| Clavado |
| Pegar |
| Flotante / Bloqueo de clic |
| Tendido suelto |
por terminar
| Preacabado |
| Sin Acabado |
Por canal de distribución
| Consumidores B2C/minoristas | Centros de origen |
| Tiendas de pisos especializados | |
| Online | |
| Otros Canales de Distribución | |
| B2B/Contratistas/Constructores |
Por usuario final
| Residencial |
| Comercial |
Por geografía
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sureste de Asia | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX | |
| NÓRDICOS | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Madera de ingeniería | |
| Madera maciza | ||
| Madera recuperada/tratada térmicamente | ||
| Otros | ||
| Por método de instalación | Clavado | |
| Pegar | ||
| Flotante / Bloqueo de clic | ||
| Tendido suelto | ||
| por terminar | Preacabado | |
| Sin Acabado | ||
| Por canal de distribución | Consumidores B2C/minoristas | Centros de origen |
| Tiendas de pisos especializados | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B/Contratistas/Constructores | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sureste de Asia | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX | ||
| NÓRDICOS | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de pisos de madera?
Se estima que el mercado de suelos de madera alcanzará los 52.17 millones de dólares en 2026 y se prevé que llegue a los 64.84 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.44 %.
¿Qué tipos de productos son líderes y están creciendo más rápido?
La madera de ingeniería es la más grande, con un 34.84 % en 2025, mientras que se proyecta que la madera recuperada y tratada térmicamente crecerá a una tasa compuesta anual del 5.27 % hasta 2031.
¿Qué métodos de instalación están ganando terreno?
El clavado se mantiene como un método importante, con un 43.38 % en 2025, pero se proyecta que el flotante y el de clic crecerán más rápido, con una CAGR del 5.18 %, debido a la adopción por parte de los aficionados al bricolaje y a los contrapisos de hormigón.
¿Por qué se prefieren los pisos prefabricados en los proyectos?
Los acabados de fábrica reducen el tiempo y las emisiones en el sitio, a menudo respaldados por la certificación FloorScore que califica para el cumplimiento de LEED y WELL.
¿Qué regiones verán el mayor crecimiento?
Se proyecta que Asia-Pacífico registrará la CAGR regional más alta, del 5.48 %, hasta 2031, impulsada por la construcción de departamentos urbanos y la modernización de condominios.
¿Cómo están cambiando los canales entre el comercio minorista y el B2B?
El comercio minorista B2C representó el 67.35 % en 2025, mientras que se proyecta que el B2B crezca más rápido a una CAGR del 4.82 % gracias a proyectos comerciales y multifamiliares basados en especificaciones.


