

Tamaño y participación en el mercado de nanopartículas de oro
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
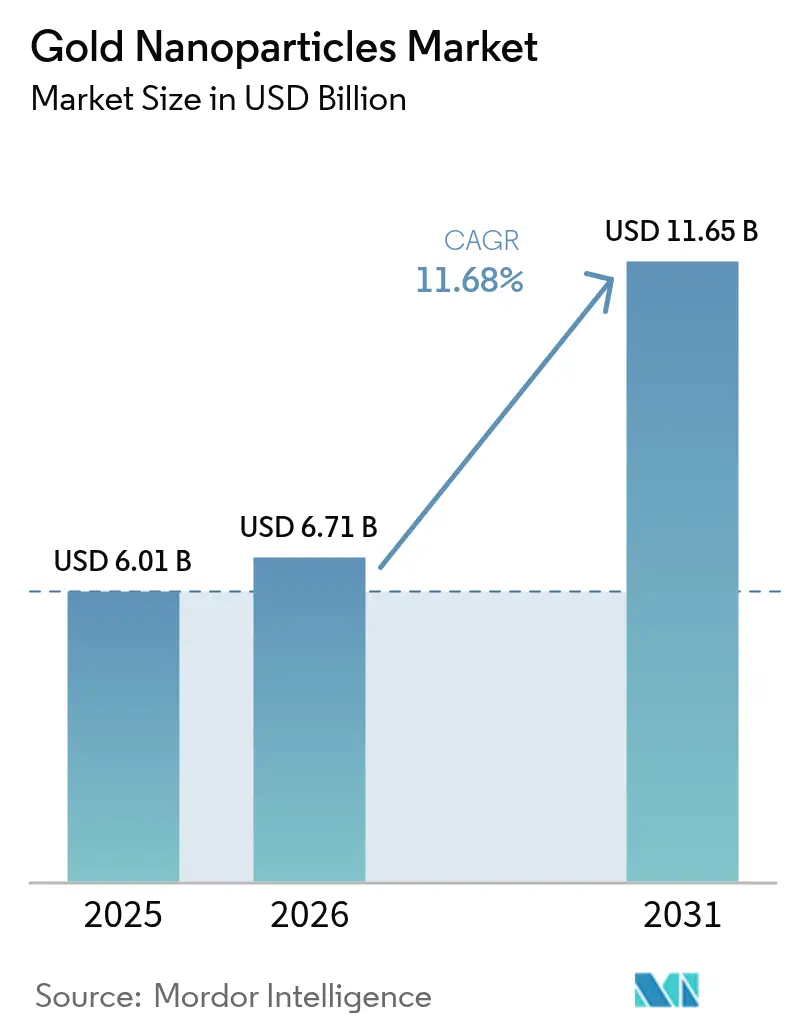
| Tamaño del mercado (2026) | USD 6.71 mil millones |
| Tamaño del mercado (2031) | USD 11.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.68% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
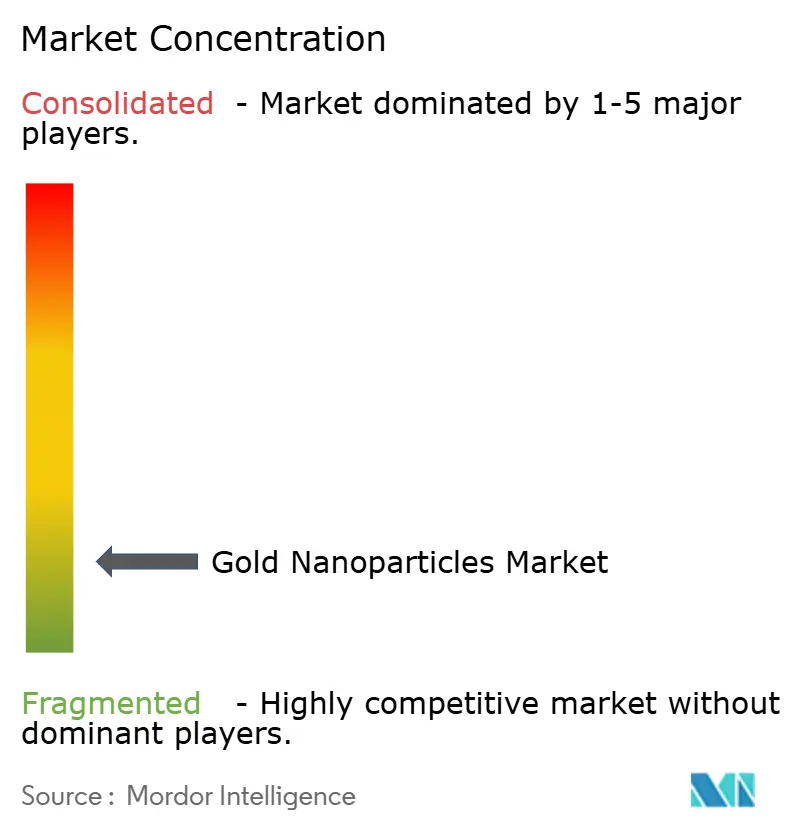
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de nanopartículas de oro por Mordor Intelligence
El tamaño del mercado de nanopartículas de oro en 2026 se estima en 6.71 millones de dólares, creciendo desde los 6.01 millones de dólares de 2025, con proyecciones para 2031 de 11.65 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 11.68 % entre 2026 y 2031. La intensificación de los programas de medicina de precisión, la miniaturización persistente de la electrónica y el progreso en la síntesis ecológica de flujo continuo impulsan la demanda de nanopartículas de alta pureza en los sectores de la salud, los semiconductores, la energía y el medio ambiente. Las plataformas de administración dirigida de fármacos ya representan el 26.11 % de los ingresos actuales y siguen atrayendo inversiones a medida que los organismos reguladores aprueban más ensayos teranósticos. Las líneas de síntesis de flujo continuo y microfluídica están escalando rápidamente, reduciendo la variabilidad de los lotes y los volúmenes de residuos peligrosos, a la vez que recortan los gastos operativos de los productores. En cuanto a la demanda, el sector de la salud registra la mayor adopción, aunque el de la electrónica registra la mayor velocidad de crecimiento, a medida que los sensores flexibles e impresos migran del laboratorio a la producción en masa. La volatilidad del precio del oro sigue siendo un riesgo operativo, pero los recubrimientos que reducen la carga de metal precioso por unidad y las iniciativas de reciclaje amortiguan las oscilaciones de los márgenes en el corto plazo.
Conclusiones clave del informe
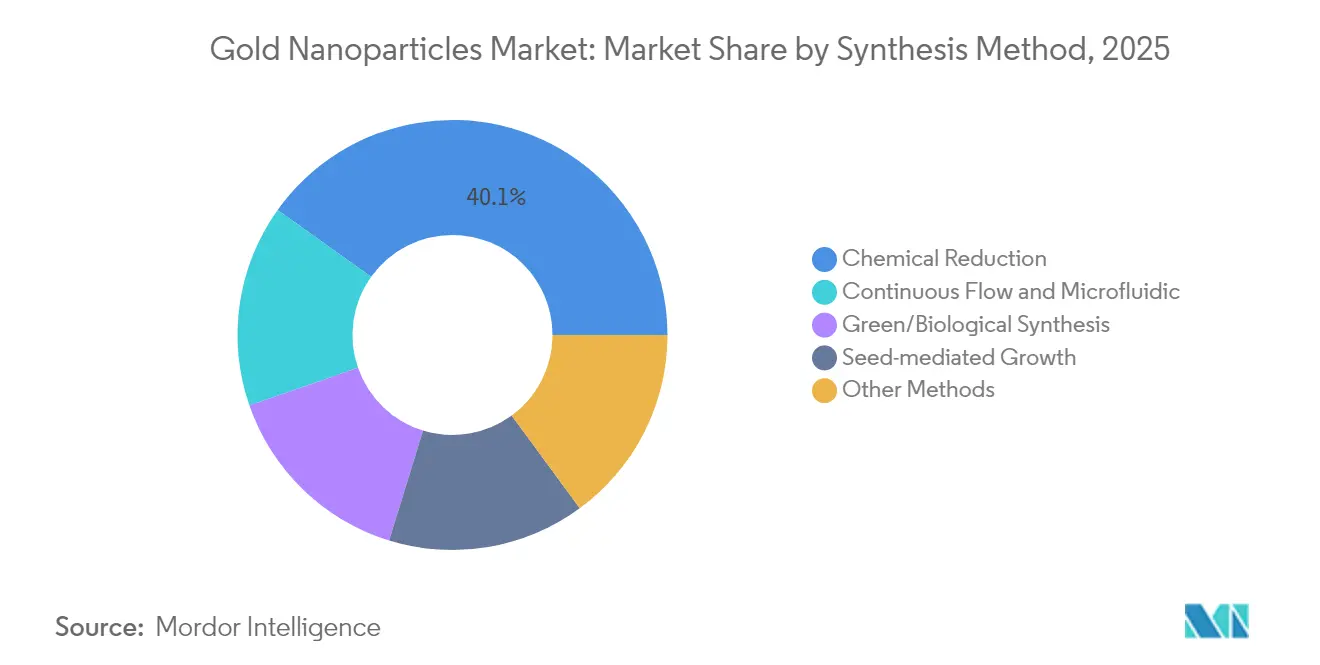
- Por método de síntesis, la reducción química representó el 40.12% del tamaño del mercado de nanopartículas de oro en 2025, mientras que los reactores de flujo continuo avanzan a una CAGR del 12.02% durante el mismo horizonte.
- Por aplicación, la administración dirigida de medicamentos capturó el 25.76 % de la participación de mercado de las nanopartículas de oro en 2025, mientras que las plataformas de imágenes se están expandiendo a una CAGR del 12.74 % hasta 2031.
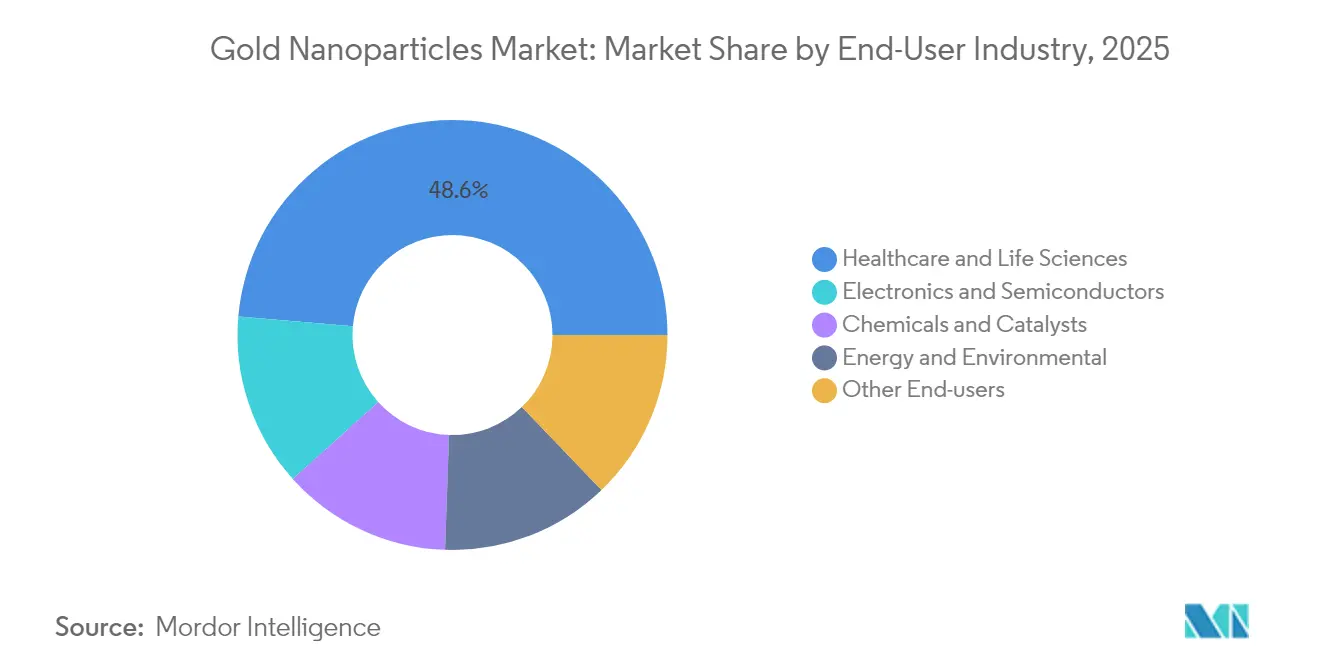
- Por industria de usuario final, la atención médica y las ciencias biológicas controlaron el 48.62 % de la participación en los ingresos en 2025; la electrónica y los semiconductores exhibieron la CAGR más rápida del 12.30 % hasta 2031.
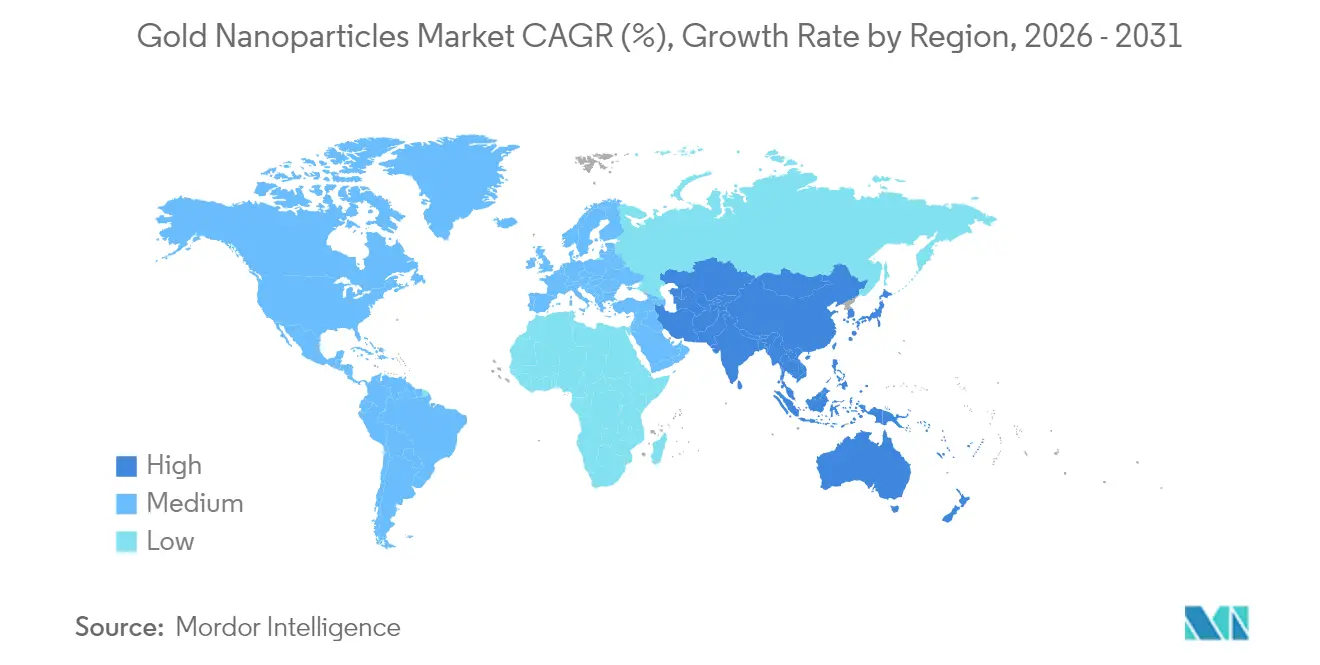
- Por geografía, América del Norte lideró con una participación de mercado del 36.02 % en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 12.62 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de nanopartículas de oro
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las aplicaciones de la nanotecnología en la industria médica | + 3.2% | Global; América del Norte y el núcleo de la UE | Mediano plazo (2-4 años) |
| Creciente adopción en electrónica y fotónica de alta gama | + 2.8% | Núcleo de Asia-Pacífico; propagación a América del Norte | Corto plazo (≤ 2 años) |
| Métodos de síntesis ecológica sostenible que reducen el riesgo regulatorio | + 2.1% | Global; adopción temprana en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Demanda de agentes teranósticos en oncología de precisión | + 1.9% | América del Norte y la UE; expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Sensores flexibles/impresos de próxima generación para dispositivos IoT | + 1.5% | Centros de fabricación de APAC; despliegue global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las aplicaciones de la nanotecnología en la industria médica
Hospitales, organizaciones de investigación por contrato y fabricantes de dispositivos están evolucionando más allá de los portadores pasivos de fármacos hacia estructuras teranósticas multifuncionales que combinan imágenes y terapia en un único núcleo de oro. Esto permite a los médicos destruir tumores mediante calentamiento fototérmico y, al mismo tiempo, realizar un seguimiento del tratamiento en tiempo real. Las bibliotecas de nanopartículas con código de barras de ADN permiten ahora a los oncólogos analizar diversas combinaciones de cargas útiles en una misma muestra de paciente, lo que acorta los plazos preclínicos y aumenta las tasas de respuesta en neoplasias malignas de difícil tratamiento. Las agencias reguladoras han acelerado los procesos de revisión de nanomedicamentos que demuestran una biocompatibilidad clara, lo que ha ayudado a tres programas clínicos estadounidenses a avanzar a la Fase II en 2025. Los equipos de investigación también están investigando recubrimientos de interfaz neuronal que podrían aplicar el mismo principio de calentamiento plasmónico a la estimulación cerebral mínimamente invasiva. A medida que los conjuntos de datos validan los perfiles de seguridad a largo plazo, los grupos de compras hospitalarias están destinando presupuesto a sistemas de ablación guiados por nanopartículas que se integran con consolas de imágenes estándar. Estas transiciones, en conjunto, añaden 3.2 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) del mercado de nanopartículas de oro hasta mediados de la década.
Adopción creciente en electrónica y fotónica de alta gama
Los fabricantes de relojes inteligentes, textiles electrónicos y sensores implantables insertan nanocables de oro en circuitos ultrafinos para aumentar la conductividad manteniendo los radios de curvatura por debajo de 1 mm, un umbral clave para parches cómodos montados en la piel. La investigación fotónica muestra que la incrustación de esferas de 10 nm dentro de los fotoabsorbentes de células solares orgánicas puede aumentar la eficiencia de conversión de energía en más del 30 % a través de la amplificación localizada de plasmones de superficie [1]. Rui Zhu et al., “Mejora plasmónica en células solares orgánicas”, Nature Communications, nature.com Los desarrolladores de RFID aprovechan las semillas de oro para aumentar la ganancia de la antena en frecuencias de gigahercios, ampliando los rangos de lectura sin aumentar el tamaño de la etiqueta. La preparación para la producción es alta gracias a las tintas de nanopartículas imprimibles por inyección de tinta que se sinterizan a temperaturas inferiores a 120 °C, compatibles con las películas de PET y TPU utilizadas en los dispositivos portátiles. El impulsor de la electrónica inyecta 2.8 puntos en la CAGR prevista, con envíos comerciales que ya están aumentando en fábricas en Japón, Corea del Sur y Taiwán que abastecen a los sectores globales de portátiles, teléfonos inteligentes y módulos de IoT.
Métodos de síntesis ecológica sostenible que reducen el riesgo regulatorio
Los extractos botánicos de hojas de eucalipto y corteza de neem sustituyen ahora al citrato de sodio y la hidracina en reactores piloto, eliminando residuos tóxicos y reduciendo las tarifas de tratamiento de aguas residuales en un 40%. Los dispositivos de vórtice-fluídico montados sobre plataformas de flujo continuo producen partículas uniformes de 15 nm en agua pura, coproduciendo gas hidrógeno que las plantas alimentan a las calderas para generar calor in situ, mejorando así la economía general del proceso. Las evaluaciones del ciclo de vida indican que las rutas verdes pueden reducir el consumo de energía en casi un tercio en comparación con la reducción por lotes clásica, lo que facilita el cumplimiento normativo ante el endurecimiento de la legislación europea sobre productos químicos. Los consejos industriales de Alemania y Estados Unidos han comenzado a elaborar ecoetiquetas voluntarias que recompensan las nanopartículas verdes verificadas, lo que permite a las marcas comercializar diagnósticos y sensores con bajas emisiones de carbono. Los controladores de inteligencia artificial refinan aún más las tasas de alimentación y los tiempos de residencia para mantener la desviación estándar por debajo de 1.5 nm, rivalizando con la precisión de la fabricación farmacéutica. Estos avances impulsan la adopción en líneas de diagnóstico y electrónica de alto volumen, contribuyendo con 2.1 puntos porcentuales al crecimiento a largo plazo.
Demanda de agentes teranósticos en oncología de precisión
Las nanocápsulas de oro funcionalizadas con ligandos de ácido fólico dirigen los fármacos quimioterapéuticos directamente a las localizaciones de los tumores ováricos, reduciendo la dosis sistémica en un 70 % en ensayos preclínicos y duplicando la supervivencia en modelos murinos. La obtención simultánea de imágenes de TC y fluorescencia con la misma partícula permite a los cirujanos delinear los márgenes con mayor precisión, reduciendo drásticamente las tasas de recurrencia tras la resección. Las partículas activadas por radionúclidos administran radiación beta en la membrana celular, complementando la destrucción fototérmica para vectores de ataque multimodales. A medida que los sistemas de reembolso comienzan a reconocer paquetes combinados de diagnóstico y terapia, los centros oncológicos proyectan un crecimiento de dos dígitos en las adquisiciones. El impacto a medio plazo se sitúa en +1.9 puntos porcentuales de la tasa de crecimiento anual compuesta (TCAC), dependiendo de la progresión de la FDA y la EMA de los proyectos actuales de Fase II a ensayos pivotales para 2027.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del oro | -2.3% | Global; más alto en mercados sensibles a los costos | Corto plazo (≤ 2 años) |
| Preocupaciones sobre seguridad y toxicidad a largo plazo | -1.8% | Global; más estricto en la UE y América del Norte | Mediano plazo (2-4 años) |
| Nuevos sustitutos de nanomateriales (puntos cuánticos, etc.) | -1.2% | Regiones tecnológicamente avanzadas; expansión global gradual | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del oro
Los precios de referencia del oro en lingotes subieron casi un 25% durante el primer semestre de 2025, ya que los inversores buscaron refugios en medio de las crisis geopolíticas, lo que elevó el gasto en materias primas de los productores de nanopartículas a máximos de varios años. Los fondos cotizados en bolsa (ETF) añadieron más de 160 toneladas durante el mismo periodo, desviando el suministro de los canales industriales. Muchos fabricantes de equipos originales (OEM) de dispositivos cierran contratos trimestrales; sin embargo, los picos puntuales se trasladan a los catálogos de tintas y reactivos especiales en cuestión de semanas, lo que retrasa el lanzamiento de proyectos en los nichos de diagnóstico y electrónica impresa. La cobertura ofrece un alivio parcial, pero aumenta las necesidades de capital circulante, lo que presiona a las pequeñas empresas que carecen de escala. Los recubrimientos protectores que permiten una reducción del 30% del contenido metálico por chip están mitigando el impacto, aunque su adopción es desigual en los segmentos médicos que exigen carcasas biocompatibles más gruesas. Esta restricción resta 2.3 puntos a la tasa de crecimiento anual compuesta (TCAC) a corto plazo hasta que los precios del oro en lingotes se estabilicen o mejoren los rendimientos del reciclaje.
Preocupaciones sobre seguridad y toxicidad a largo plazo
Aunque el oro es generalmente inerte, los estudios revelan la generación de especies reactivas de oxígeno en rangos de tamaño específicos y bajo ciertas exposiciones a la luz, lo que exige un control estricto de la dosis en los protocolos de terapia fototérmica. Los reguladores de la UE introdujeron requisitos adicionales para los expedientes de nanotoxicología en 2025, ampliando los plazos de aprobación de ocho a doce meses para los nuevos agentes de contraste. Los investigadores han observado una acumulación diferencial en los tejidos del hígado y el bazo más allá de los 12 días en modelos de roedores, lo que ha motivado la necesidad de un seguimiento más prolongado en ensayos con humanos. Las empresas están invirtiendo en químicas de superficie de PEGilación y zwitteriónicas que aceleran la depuración renal; sin embargo, estas modificaciones incrementan los costos y prolongan los ciclos de formulación. Esta precaución frena el lanzamiento de plataformas teranósticas de próxima generación, reduciendo la contribución de la CAGR en 180 puntos a la espera de datos humanos más claros a largo plazo.
Análisis de segmento
Por método de síntesis: los reactores de flujo continuo transforman la producción
La reducción química representó el 40.12 % del tamaño del mercado de nanopartículas de oro en 2025, una posición consolidada gracias a la infraestructura de lotes establecida en Norteamérica y Europa. Sin embargo, los usuarios finales ahora exigen distribuciones de tamaño de partícula más ajustadas y una menor huella de solventes, lo que inclina las decisiones de compra hacia líneas de flujo continuo que registren una robusta tasa de crecimiento anual compuesta (TCAC) del 12.02 % hasta 2031. Los operadores de planta modernizan módulos de vórtice-fluídico que cortan las corrientes precursoras en películas de espesor micrométrico, lo que promueve una nucleación uniforme a la vez que capturan el coproducto de hidrógeno para el combustible de calderas in situ. Los sensores guiados por IA ajustan los ciclos de tiempo de residencia en tiempo real, manteniendo los índices de polidispersidad por debajo de 0.08 y mejorando la reproducibilidad entre lotes para los clientes farmacéuticos.
Este cambio también se entrelaza con los imperativos de la química verde, ya que los reactores de flujo utilizan medios acuosos y presión ambiental, lo que reduce drásticamente la intensidad energética en casi un tercio en comparación con las rutas de lotes de citrato. Los esquemas de crecimiento con mediación de semillas, superpuestos en la misma plataforma, permiten la producción de barras, prismas y configuraciones núcleo-capa sin abrir el sistema, minimizando así el riesgo de contaminación. Los desarrolladores de biosensores de alta resolución incorporan cada vez más formas personalizadas generadas mediante la programación de interruptores de flujo, obteniendo primas de margen muy superiores a las de los coloides convencionales. A medida que los lotes de validación se amplían, los analistas prevén que la cuota de capacidad de flujo continuo supere el 30 % para 2028, consolidando su estatus como el nuevo estándar de referencia para usos finales terapéuticos y diagnósticos regulados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: la administración dirigida de medicamentos impulsa los ingresos médicos
Los sistemas de administración dirigida de fármacos dominaron el 25.76 % del mercado de nanopartículas de oro en 2025 gracias a sus excelentes relaciones carga-transportador y a las opciones de imagen multimodal. Los resultados de los ensayos clínicos de principios de 2025 confirman que las esferas de 20 nm con recubrimiento de ácido fólico alcanzan relaciones de concentración tumor-sangre superiores a 8:1, superando ampliamente los valores de referencia liposomales. Los laboratorios de química clínica aprovechan picos plasmónicos idénticos para construir módulos de monitorización in vivo en tiempo real, cerrando los ciclos de retroalimentación entre dosis y respuesta. Las aplicaciones de imagenología les siguen de cerca, integrando nanopartículas en kits de contraste para tomografía computarizada que alcanzan una atenuación de rayos X cinco veces superior a la de las formulaciones de yodo a dosis equivalentes.
Los sensores, el diagnóstico in vitro y la catálisis ofrecen ingresos diversificados, cada uno basado en el mismo efecto plasmónico superficial localizado para mejorar los umbrales de detección o las velocidades de reacción. Investigadores en catálisis han encapsulado grupos de nanopartículas de oro en nanojaulas de óxido resistentes a 600 °C, lo que permite un rendimiento estable de oxidación de CO en las líneas de postratamiento automotriz. Segmentos emergentes, como la restauración de la visión retiniana, utilizan nanobastones activados por infrarrojos para estimular las células ganglionares, lo que sugiere nuevas perspectivas terapéuticas una vez que concluyan los estudios de toxicidad ocular. En conjunto, los innovadores farmacéuticos y de diagnóstico planean aumentar sus compromisos de volumen en dos dígitos anuales, consolidando su dominio médico a lo largo de la década.
Por industria de usuario final: Dominio de la atención médica en medio del auge de la electrónica
Hospitales, empresas biofarmacéuticas y fabricantes de kits de diagnóstico absorbieron el 48.62 % del total de envíos en 2025, lo que confirma el papel fundamental del sector sanitario en el mercado de las nanopartículas de oro. Las aprobaciones regulatorias para dispositivos de ablación fototérmica con nanopartículas en EE. UU. y Japón corroboran la confianza en los perfiles de seguridad cuando la pureza supera el 99.9 %. Los compradores del sector sanitario también prefieren a los proveedores que certifican las líneas de producción según la norma ISO 13485, una credencial que ahora se exige en muchas licitaciones de reactivos para diagnóstico in vitro.
La electrónica sigue siendo el uso final de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.30 % hasta 2031, gracias a la adopción de tintas plasmónicas en circuitos impresos y flexibles que mantienen la conductividad bajo ciclos de flexión repetidos. Las fundiciones de semiconductores de Taiwán y Corea del Sur han comenzado a experimentar con núcleos de menos de 10 nm para sustituir el platino en ciertas capas de barrera, lo que reduce costes y mejora la resistencia a la electromigración. Las industrias de procesos químicos utilizan catalizadores a base de oro en corrientes de oxidación de CO a baja temperatura y epoxidación de etileno verde, ampliando así su participación en el presupuesto de catalizadores. Los investigadores del sector energético están acoplando nanopartículas con capas de perovskita en células solares en tándem, con la vista puesta en el lanzamiento comercial de módulos después de 2027, una vez superados los obstáculos de encapsulación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de nanopartículas de oro
Norteamérica retuvo el 36.02 % de los ingresos globales en 2025, gracias a importantes presupuestos de I+D, la supervisión de la FDA que estandariza la calidad y cadenas de suministro integradas que conectan a los laboratorios académicos con los fabricantes contratados. Consorcios académico-industriales en Boston y San Diego impulsan la creación de empresas emergentes que licencian la propiedad intelectual de nanopartículas para aplicaciones en oncología, cardiología y neurología. Las subvenciones de estímulo, canalizadas a través de los Institutos Nacionales de Salud en 2025, amplían aún más la capacidad piloto nacional, garantizando plazos de entrega cortos para material de grado clínico.
Mercado de nanopartículas de oro en la región Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 12.62 %, lo que refleja los reactores coloidales a gran escala de China, la expansión del sector de genéricos de la India y el ecosistema de innovación en sensores de Japón. Los incentivos políticos en las provincias de Guangdong y Zhejiang reembolsan hasta el 20 % de las inversiones de capital para líneas de flujo continuo que cumplen con los estándares de la norma ISO 14001, lo que acelera la huella ecológica de la producción. Las empresas de semiconductores con sede en Seúl y Hsinchu consumen volúmenes cada vez mayores de nanopartículas para intercaladores de alta densidad y almohadillas de interfaz térmica, mientras que los exportadores de electrónica de la ASEAN utilizan antenas impresas en rastreadores logísticos y etiquetas inteligentes para paquetes.
Mercado europeo de nanopartículas de oro
Europa equilibra el rigor regulatorio con el liderazgo en sostenibilidad, impulsando el desarrollo del mercado mediante subvenciones de Horizonte Europa que priorizan las mejoras en la química verde y los ensayos piloto de economía circular. Proveedores alemanes de automoción validan módulos de reducción de NOx catalizados con oro, diseñados para vehículos de pila de combustible de nueva generación. Mientras tanto, los clústeres nórdicos de tecnología médica incorporan marcadores de nanopartículas en pruebas rápidas de sepsis dirigidas a centros de atención inmediata, abordando así las prioridades de salud pública del Plan de Lucha contra el Cáncer de la UE.

Panorama regulatorio
Las nanopartículas de oro se rigen principalmente por los marcos normativos sectoriales existentes (productos farmacéuticos, dispositivos médicos, productos químicos y cosméticos), en lugar de un reglamento global armonizado para nanomateriales. Por ello, las aprobaciones y las obligaciones de cumplimiento se evalúan caso por caso, en función del uso previsto, la caracterización y los datos de seguridad. En Estados Unidos, la FDA ofrece directrices para los medicamentos (incluidos los productos biológicos) que contienen nanomateriales, lo que anima a los desarrolladores a elaborar caracterizaciones fisicoquímicas y justificaciones basadas en el riesgo para su aplicación clínica.
En Europa, el control regulatorio se ha intensificado para ciertos usos de consumo. El Reglamento (UE) 2024/858 (14 de marzo de 2024) abordó los nanomateriales específicos en productos cosméticos, incluidos el oro coloidal y los compuestos de oro, reflejando las deficiencias reconocidas en los datos de evaluación de seguridad. Paralelamente, el Centro Común de Investigación de la Comisión Europea publicó en diciembre de 2025 una guía actualizada para respaldar las pruebas de seguridad de los nanomateriales fabricados, mientras que normas como ISO/TR 10993-22:2017 (dispositivos médicos que contienen nanomateriales) e ISO/TS 23302:2021 (caracterización de nanoobjetos) siguen siendo la base de las prácticas de documentación utilizadas por los proveedores que prestan servicios a programas regulados de diagnóstico y dispositivos.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de metales preciosos y su refinación para obtener materias primas y sales de alta pureza, para luego pasar a la síntesis y funcionalización de nanopartículas. Finaliza con la formulación de productos intermedios (coloides, tintas, conjugados) que se suministran a usuarios finales de los sectores de salud, diagnóstico, electrónica y catalizadores. Los insumos clave incluyen materias primas de oro al 99.99 %, sales de oro (por ejemplo, tetracloroaurato de sodio), agentes reductores (como citrato de sodio o ácido tánico), tensioactivos y reactivos para química de superficies, incluidos materiales de PEGilación para biocompatibilidad y estabilidad.
La fabricación intermedia se centra en la capacidad de grado GMP en Estados Unidos, Alemania y Japón, con una creciente actividad de procesamiento por encargo de grado de investigación en India. El riesgo de suministro y la variabilidad de costos están determinados por la concentración de refinación de alta pureza (especialmente en Suiza y Japón) y por las dificultades prácticas del transporte de suspensiones acuosas de nanopartículas, donde el transporte transoceánico con temperatura controlada añade un costo estimado del 8 al 12 %. En la fase posterior, los compradores de dispositivos y productos de diagnóstico regulados exigen cada vez más la trazabilidad de lotes y el control documentado de la distribución del tamaño de partícula, los niveles de endotoxinas y la química de la superficie. Este requisito está impulsando la adopción de enfoques de producción de flujo continuo y microfluídicos para reducir la variabilidad de lotes y simplificar los paquetes de cualificación para contratos con expectativas de calidad más estrictas.
Panorama competitivo
El mercado de nanopartículas de oro se encuentra en una zona altamente fragmentada, lo que deja amplio margen para empresas especializadas. Johnson Matthey aprovecha su red de refinerías de metales preciosos e invierte considerablemente en tecnología de catalizadores de baja carga para estabilizar las ganancias durante las fluctuaciones del precio del lingote. TANAKA Holdings escala líneas coloidales en sus instalaciones de Shonan para atender a clientes japoneses de óptica y sensores que requieren una dispersión inferior a 5 nm. Merck KGaA combina coloides listos para usar con químicas de superficie personalizables en sus Centros de Colaboración M Lab, acelerando el desarrollo conjunto con socios biofarmacéuticos.
Proveedores especializados como Cytodiagnostics y Sona Nanotech se centran en formulaciones de alta pureza y libres de endotoxinas, certificadas para ensayos clínicos, lo que les permite acceder a segmentos premium donde la trazabilidad de los lotes es fundamental. Los nuevos participantes priorizan la síntesis guiada por aprendizaje automático, afirmando ciclos de desarrollo de procesos un 50 % más rápidos y menores tasas de desperdicio. Abundan las colaboraciones estratégicas: en 2025, una fundición taiwanesa firmó un acuerdo de exclusividad plurianual con un formulador canadiense de nanopartículas para desarrollar conjuntamente tintas conductoras para líneas de envasado en abanico. Mientras tanto, fondos de capital riesgo respaldan a startups que integran antenas de nanopartículas en cargas útiles de satélites de órbita baja, lo que indica una mayor apertura del mercado.
En general, la estrategia competitiva se basa en asegurar la propiedad intelectual en torno a la síntesis de forma controlada, la integración vertical desde el polvo hasta la tinta funcional y el conocimiento de aplicaciones basadas en datos. Las empresas que combinan la ciencia de los materiales con la IA y las credenciales de sostenibilidad están posicionadas para captar una cuota de mercado considerable a medida que las industrias transformadoras se orientan hacia productos más ecológicos, inteligentes y compactos.
Líderes de la industria de nanopartículas de oro
Merck KGaA
nanoComposix
Soluciones BBI
TANAKA Holdings Co., Limitado.
Johnson Matthey Plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: BBI Solutions compartió los resultados de una encuesta independiente realizada a 90 usuarios de coloides de oro, destacando la estabilidad, la vida útil y la consistencia entre lotes como los principales criterios de selección. Los hallazgos demuestran que los fabricantes de productos de diagnóstico priorizan la reproducibilidad y la continuidad del suministro, además de las especificaciones de las partículas, lo que respalda la demanda de un control de calidad más riguroso, documentación y formatos de almacenamiento validados por parte de los proveedores de nanopartículas de oro.
- Mayo de 2026: nanoComposix publicó una guía práctica de selección de nanopartículas de oro utilizadas en el desarrollo de ensayos de diagnóstico. Al formalizar la forma en que los usuarios finales relacionan los atributos de las partículas con el rendimiento y la facilidad de fabricación del ensayo, la guía fomenta requisitos de compra más estandarizados y hace mayor hincapié en lotes bien caracterizados y en la personalización según la aplicación.
- Febrero de 2024: Investigadores de la Universidad de Goa informaron sobre un avance en nanopartículas de oro destinadas a mejorar la eficiencia del transporte de medicamentos para aplicaciones de administración de fármacos. Este trabajo pone de relieve la continua innovación académica que impulsa la investigación preclínica, lo que a su vez mantiene la demanda de materiales de grado de investigación y formulaciones listas para su aplicación clínica.


Alcance del informe sobre el mercado global de nanopartículas de oro
Las nanopartículas de oro son pequeñas partículas de oro con un diámetro de 1 a 100 nanómetros que, una vez dispersadas en agua, se conocen como oro coloidal. Las nanopartículas de oro se utilizan ampliamente en electrónica, terapia fotodinámica, administración de agentes terapéuticos, sensores, sondas, diagnóstico y como catalizadores en una serie de reacciones químicas. El mercado está segmentado por aplicación, industria de usuario final y geografía. Por aplicación, el mercado se segmenta en imágenes, administración dirigida de fármacos, sensores, diagnóstico in vitro, sondas, catálisis y otras aplicaciones. Por industria de usuarios finales, el mercado se segmenta en electrónica, atención médica, productos químicos y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de nanopartículas de oro en 11 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de los ingresos (millones de dólares).
| Reducción química |
| Síntesis verde/biológica |
| Crecimiento mediado por semillas |
| Flujo continuo y microfluídico |
| Otros métodos |
| Proyección de imagen |
| Entrega de medicamentos dirigida |
| de altura |
| Diagnóstico in vitro |
| Sondas |
| Catálisis |
| Otras aplicaciones |
| Electrónica y semiconductores |
| Salud y ciencias de la vida |
| Productos químicos y catalizadores |
| Energía y Medio Ambiente |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| NÓRDICO | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por método de síntesis | Reducción química | |
| Síntesis verde/biológica | ||
| Crecimiento mediado por semillas | ||
| Flujo continuo y microfluídico | ||
| Otros métodos | ||
| por Aplicación | Proyección de imagen | |
| Entrega de medicamentos dirigida | ||
| de altura | ||
| Diagnóstico in vitro | ||
| Sondas | ||
| Catálisis | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Electrónica y semiconductores | |
| Salud y ciencias de la vida | ||
| Productos químicos y catalizadores | ||
| Energía y Medio Ambiente | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| NÓRDICO | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuáles son los ingresos proyectados para el mercado de nanopartículas de oro en 2031?
Se espera que el mercado de nanopartículas de oro alcance los USD 11.65 mil millones para 2031, creciendo a una CAGR del 11.68 % desde su base de 2026.
¿Qué segmento de aplicaciones representa actualmente la mayor participación en los ingresos?
Los sistemas de administración dirigida de medicamentos lideran con el 25.76 % de las ventas de 2025, lo que refleja un fuerte impulso clínico de las terapias oncológicas basadas en nanopartículas.
¿Por qué los reactores de flujo continuo están ganando popularidad en la fabricación de nanopartículas de oro?
Las líneas de flujo continuo brindan un control más estricto del tamaño de partículas, reducen el uso de solventes e integran principios de química verde, lo que explica su pronóstico de CAGR del 12.02 % hasta 2031.
¿Qué región se espera que registre el crecimiento más rápido de la demanda?
Asia-Pacífico registra la CAGR más alta, del 12.62 %, impulsada por la capacidad de fabricación a gran escala, el aumento de las inversiones en atención médica y la rápida adopción de sensores de IoT.
Última actualización de la página:



