

Tamaño y participación en el mercado de equipos de golf
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 15.86 mil millones |
| Tamaño del mercado (2031) | USD 20.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
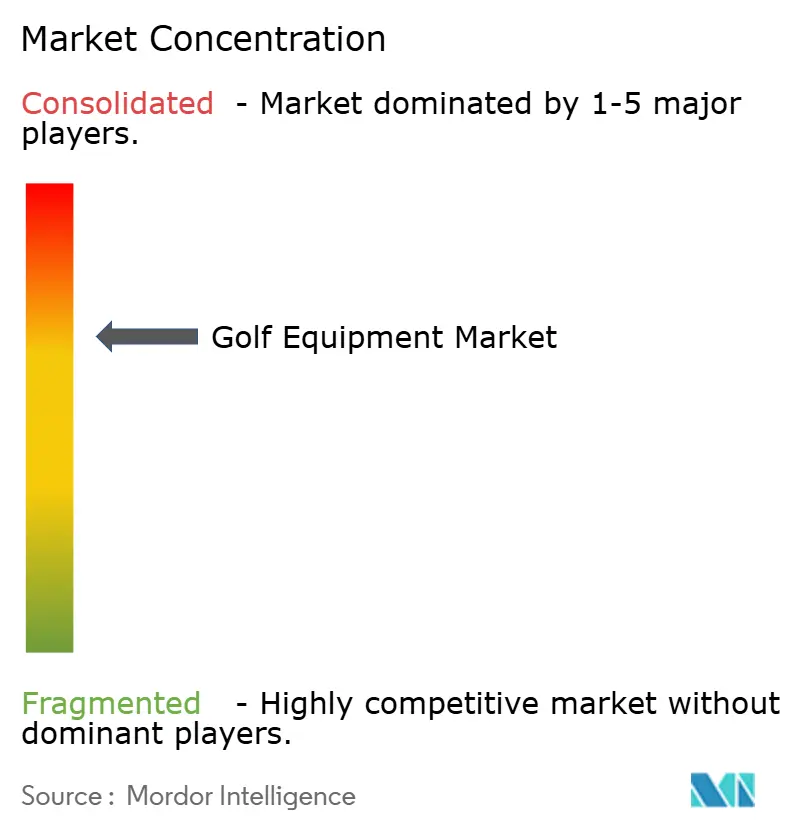
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de golf por Mordor Intelligence
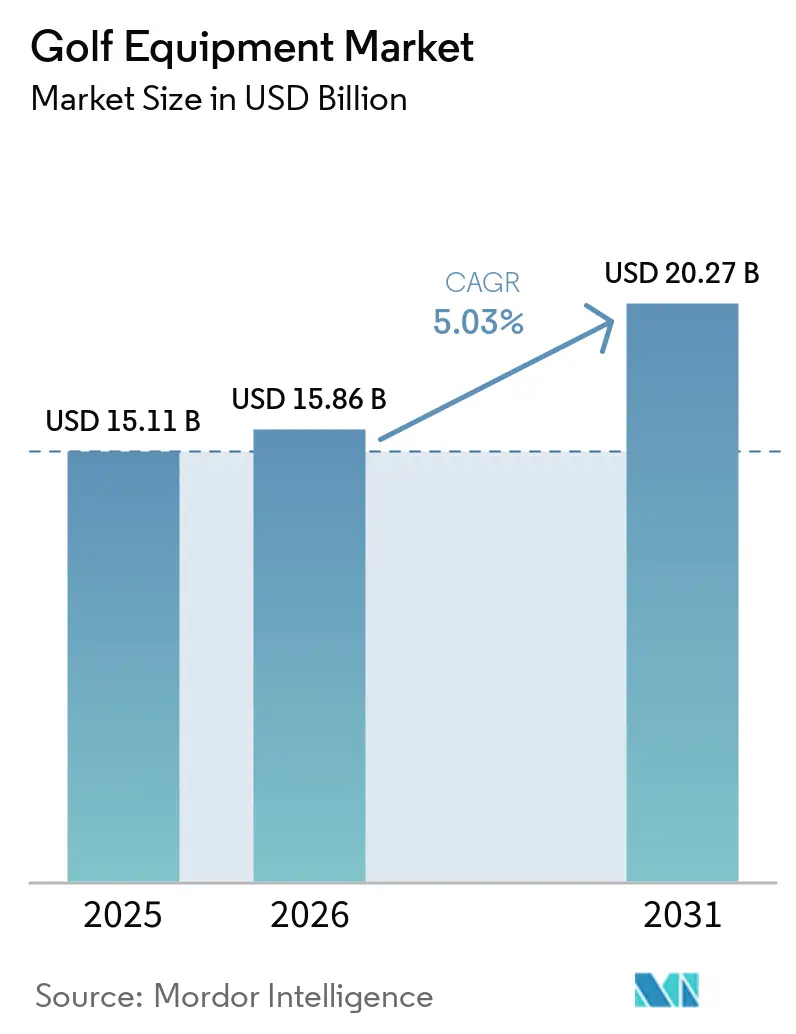
Se prevé que el mercado de equipamiento de golf crezca de 15.11 millones de dólares en 2025 a 15.86 millones de dólares en 2026, y que alcance los 20.27 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.03% entre 2026 y 2031. Este crecimiento se ve impulsado por la creciente participación en el golf recreativo y profesional, la mayor demanda de palos y pelotas de golf tecnológicamente avanzados y la creciente popularidad del turismo de golf a nivel mundial. Los fabricantes de equipamiento se centran en la innovación de productos, incluyendo materiales ligeros, diseños de palos mejorados y tecnologías que optimizan el rendimiento para atraer tanto a jugadores aficionados como experimentados. La expansión de las instalaciones de golf, los campos de prácticas y las experiencias de golf con simuladores también contribuye a las ventas de equipamiento. Además, el creciente interés entre los jóvenes y las mujeres golfistas amplía la base de consumidores, generando una demanda sostenida en diversas categorías de equipamiento de golf.
Conclusiones clave del informe
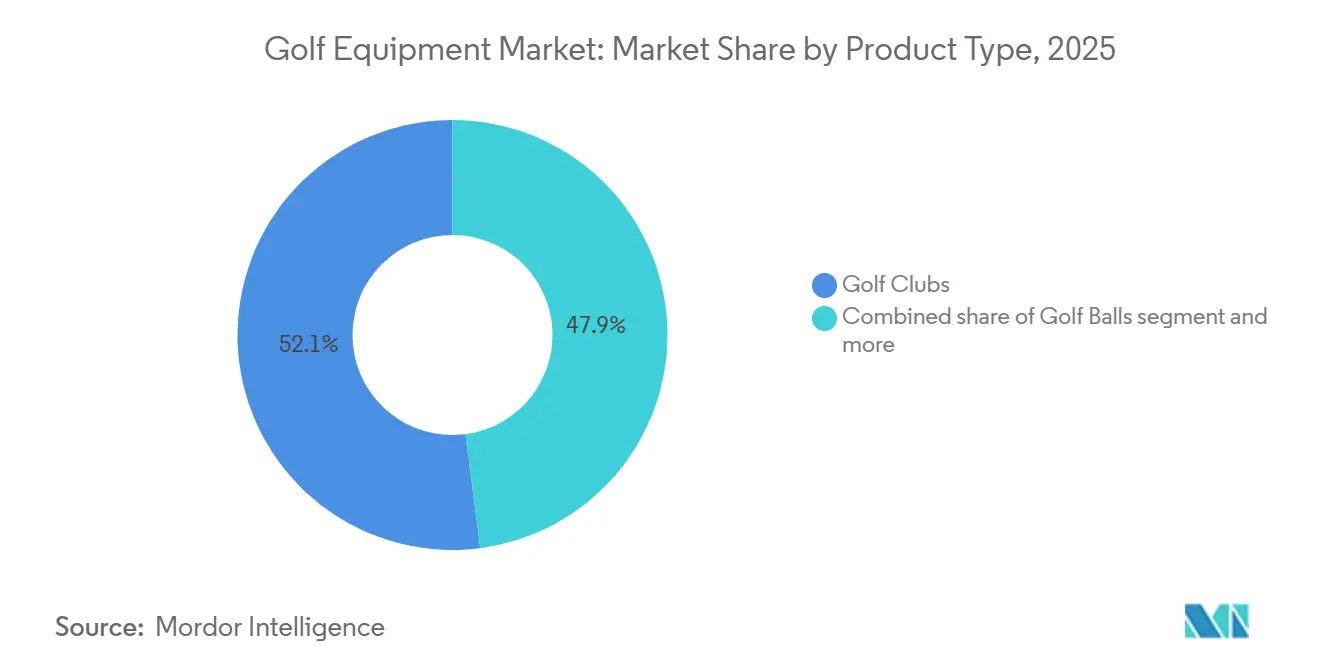
- Por tipo de producto, los palos de golf lideraron con una cuota de ingresos del 52.06% en 2025, mientras que se prevé que las pelotas de golf crezcan a una tasa de crecimiento anual compuesta del 5.39% hasta 2031.
- Por categorías, el segmento de consumo masivo representó el 63.89% de la cuota de mercado en 2025, mientras que se prevé que el segmento premium crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.61% hasta 2031.
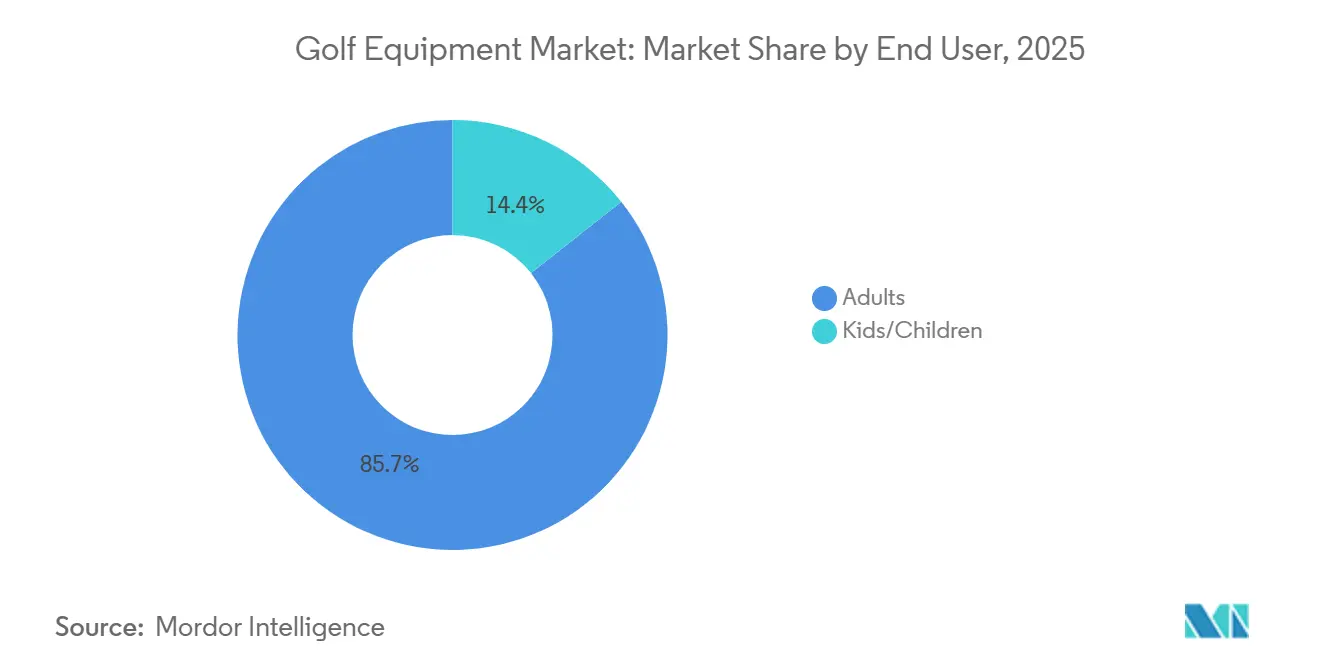
- En cuanto al usuario final, los adultos representaron el 85.65% del mercado en 2025, mientras que se prevé que los niños crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.49% hasta 2031.
- Por canal de distribución, las tiendas minoristas físicas representaron el 75.81% de la cuota de mercado en 2025, mientras que se espera que las tiendas minoristas en línea crezcan a una tasa compuesta anual del 6.14% hasta 2031.
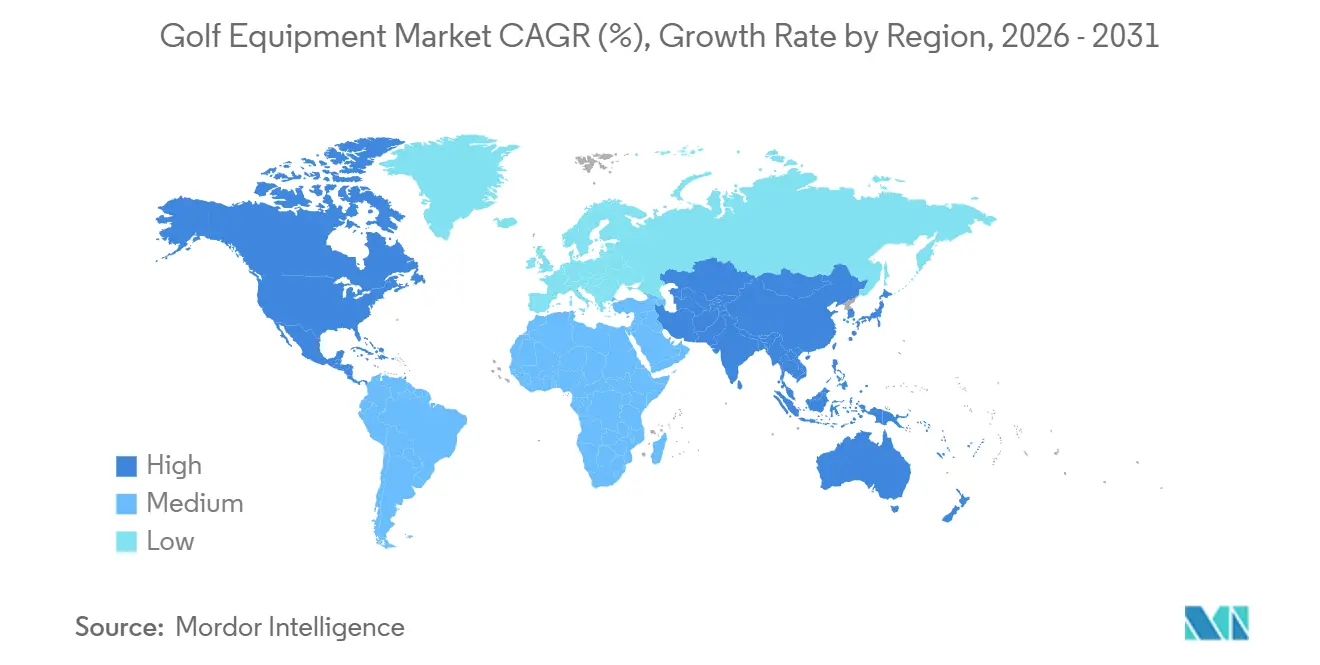
- Geográficamente, Norteamérica representó el 47.68% del tamaño del mercado de equipos de golf en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.39% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de equipos de golf
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente participación en el golf en los mercados emergentes. | + 1.2% | Presencia global, con mayor presencia en Asia-Pacífico, Oriente Medio y América Central y del Sur. | Mediano plazo (2-4 años) |
| Incremento de la inversión en el desarrollo y la expansión de campos de golf. | + 0.8% | El núcleo de Asia-Pacífico, con repercusiones en Oriente Medio y Sudamérica. | Largo plazo (≥ 4 años) |
| Creciente demanda de palos de golf tecnológicamente avanzados. | + 0.9% | América del Norte y Europa, con una adopción temprana en Japón y Corea del Sur. | Corto plazo (≤ 2 años) |
| Creciente popularidad de los equipos de golf hechos a medida. | + 0.6% | América del Norte y Europa, con una adopción selectiva en Japón y Australia. | Mediano plazo (2-4 años) |
| La expansión de los simuladores de golf de interior impulsa la compra de equipos. | + 0.5% | El núcleo de Asia-Pacífico, seguido de América del Norte y Europa. | Mediano plazo (2-4 años) |
| Número creciente de programas de desarrollo de golf juvenil | + 0.4% | Estados Unidos, Reino Unido, Europa y Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente participación en el golf en los mercados emergentes.
El aumento de la participación en mercados anteriormente más pequeños está impulsando el crecimiento en el mercado de equipos de golf. El Royal and Ancient Golf Club of St Andrews informó en su actualización de junio de 2026 que 112.2 millones de adultos y jóvenes jugaban activamente al golf fuera de EE. UU. y México, lo que refleja un aumento anual de 4.2 millones de jugadores [1] Fuente: Asian Golf Industry Federation, “Sustained Increase in Golf's Global Participation”, agif.asia . La participación juvenil experimentó un aumento del 6%, alcanzando los 47.1 millones. Este crecimiento es crucial para el mercado de equipos de golf, ya que los jugadores más jóvenes a menudo comienzan con equipos asequibles y progresan a través de múltiples ciclos de reemplazo a medida que mejoran sus habilidades y aumenta su poder adquisitivo. Asia registró 26.2 millones de golfistas adultos, mientras que América Central y del Sur lograron un impresionante crecimiento interanual del 20% en la participación [2] Fuente: Asian Golf Industry Federation, “Sustained Increase in Golf's Global Participation”, agif.asia . Estos desarrollos destacan un cambio en la demanda, que ya no se concentra únicamente en las economías de golf tradicionales y maduras. Esta diversificación respalda tanto las ventas de productos de entrada como las futuras adquisiciones de mayor valor, fortaleciendo así la base del mercado para las compras repetidas durante los próximos años.
Incremento de la inversión en el desarrollo y la expansión de campos de golf.
El aumento de la inversión en el desarrollo y la expansión de campos de golf es un importante motor del mercado de equipamiento de golf, ya que la mejora de la infraestructura facilita el acceso a este deporte y atrae a nuevos participantes. Gobiernos, promotores privados y operadores de complejos turísticos de golf están invirtiendo en nuevos campos, instalaciones de práctica y espacios de golf con tecnología avanzada para satisfacer el creciente interés de los consumidores. La expansión de la infraestructura de golf fomenta una mayor participación, lo que incrementa directamente la demanda de palos, pelotas, bolsas y equipamiento relacionado. Según la National Golf Foundation, un récord de 48.1 millones de estadounidenses mayores de 6 años participaron en actividades de golf en 2025, incluyendo 29.1 millones de golfistas en campo y 19 millones de personas que participaron exclusivamente en formatos fuera del campo, como campos de prácticas, simuladores de interior y centros de entretenimiento de golf [3] Fuente: National Golf Federation, “Golf Industry Facts”, ngf.org . La creciente popularidad de estas instalaciones crea más oportunidades para la compra de equipamiento tanto para jugadores nuevos como experimentados. Además, las inversiones en destinos de turismo de golf y complejos turísticos de golf de alta gama estimulan aún más las ventas de equipamiento al fomentar la práctica frecuente y la renovación del equipamiento.
Creciente demanda de palos de golf tecnológicamente avanzados.
La creciente demanda de palos de golf tecnológicamente avanzados impulsa el crecimiento del mercado de equipamiento de golf. Los golfistas buscan cada vez más palos que mejoren la distancia, la precisión, la tolerancia a los errores y el rendimiento general, lo que anima a los fabricantes a invertir fuertemente en innovación. Tecnologías avanzadas como el diseño de palos asistido por inteligencia artificial, los sistemas de peso ajustables, los materiales compuestos de carbono y las cabezas aerodinámicas están transformando el rendimiento de los palos de golf modernos. Estas innovaciones ayudan a jugadores de todos los niveles a optimizar su juego, lo que hace que los productos premium y tecnológicamente sofisticados sean más atractivos. Los fabricantes de equipamiento también ofrecen soluciones de ajuste personalizadas que permiten a los golfistas adaptar sus palos según las características de su swing y su estilo de juego. Los patrocinios profesionales y los lanzamientos de productos con tecnologías de vanguardia aceleran aún más la adopción por parte de los consumidores.
Creciente popularidad de los equipos de golf hechos a medida.
La creciente popularidad del equipamiento de golf a medida se está consolidando como un importante motor del mercado. Los golfistas reconocen cada vez más que los palos adaptados a su velocidad de swing, altura, postura y estilo de juego pueden mejorar la precisión, la distancia, la consistencia y el rendimiento general. Como resultado, la demanda de servicios de ajuste personalizado ha aumentado en tiendas especializadas, centros de golf y establecimientos dedicados al ajuste de palos. Los fabricantes de equipamiento están invirtiendo en tecnologías avanzadas de ajuste, como monitores de lanzamiento, software de análisis de swing y herramientas de personalización basadas en datos, para ofrecer recomendaciones más precisas. El ajuste personalizado también anima a los consumidores a comprar palos de alta gama y a actualizar su equipamiento actual, lo que contribuye a un aumento en el precio medio de venta. Los golfistas y entrenadores profesionales suelen destacar las ventajas del equipamiento a medida, lo que incrementa aún más la concienciación de los consumidores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los palos y equipos de golf de alta gama. | -0.5% | Global, más fuerte en mercados emergentes sensibles a los precios | Mediano plazo (2-4 años) |
| Acceso limitado a campos de golf en muchas regiones. | -0.3% | América del Sur, África, Oriente Medio y zonas rurales de mercados maduros. | Largo plazo (≥ 4 años) |
| Altos requisitos de mantenimiento y almacenamiento para los equipos. | -0.2% | Global, con un efecto más pronunciado en los mercados urbanos densos de Asia. | Corto plazo (≤ 2 años) |
| Las recesiones económicas reducen el gasto discrecional en equipamiento de golf. | -0.6% | Global, con una sensibilidad adicional en los mercados de consumo con alto nivel de endeudamiento. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los palos y equipos de golf de alta gama.
El elevado coste de los palos y el equipamiento de golf de alta gama sigue siendo un importante obstáculo para el crecimiento del mercado. Los palos de golf avanzados, que incorporan tecnologías como materiales compuestos de carbono, sistemas de peso ajustables y opciones de ajuste personalizado, suelen tener precios elevados que pueden resultar prohibitivos para muchos consumidores. Un juego completo de palos de alta gama, junto con pelotas, bolsas y accesorios, representa una inversión considerable, especialmente para principiantes y jugadores ocasionales. Esta barrera económica puede desalentar la entrada de nuevos participantes en este deporte y limitar la posibilidad de que los golfistas con presupuestos ajustados mejoren su equipamiento. El problema es especialmente acuciante en los mercados emergentes, donde los ingresos disponibles y la participación en el golf son comparativamente menores. Además, los gastos recurrentes relacionados con las cuotas de los campos, las membresías y las clases incrementan aún más el coste total de la actividad.
Acceso limitado a campos de golf en muchas regiones.
La limitada accesibilidad a los campos de golf en muchas regiones sigue siendo un obstáculo importante para el mercado de equipamiento de golf. La práctica de este deporte depende en gran medida de la disponibilidad de campos, campos de prácticas y zonas de entrenamiento, que se encuentran distribuidos de forma desigual entre países y regiones. En muchos mercados en desarrollo, el número de campos de golf sigue siendo limitado debido a la gran cantidad de terrenos necesarios, los elevados costes de construcción y las prioridades de uso del suelo en competencia. Esta falta de infraestructura restringe las oportunidades para que las personas aprendan y practiquen este deporte con regularidad, lo que reduce la demanda de equipamiento de golf. Las largas distancias para acceder a las instalaciones de golf y el acceso público limitado a los clubes privados pueden desalentar aún más la participación de los jugadores potenciales. Este desafío es especialmente evidente en las zonas rurales y las áreas urbanas emergentes, donde la infraestructura de golf está poco desarrollada. En consecuencia, el acceso restringido a las instalaciones de juego sigue limitando el crecimiento del número de jugadores y ralentiza la expansión del mercado de equipamiento de golf en varias regiones del mundo.
Análisis de segmento
Por tipo de producto: Las pelotas de golf impulsan el volumen de ventas, mientras que los palos definen el margen de beneficio.
Los palos de golf representaron el segmento de productos más grande en el mercado de equipamiento de golf, con un 52.06 % de los ingresos totales en 2025. El predominio de este segmento se atribuye principalmente al elevado precio medio de venta de los palos en comparación con otras categorías de equipamiento y a la frecuente introducción de productos tecnológicamente avanzados. Los fabricantes invierten continuamente en innovaciones como materiales compuestos ligeros, cabezas de palo ajustables, aerodinámica mejorada y soluciones de ajuste personalizado para optimizar el rendimiento del jugador. Los patrocinios profesionales y las mejoras de equipamiento por parte de golfistas tanto aficionados como experimentados impulsan aún más la demanda. El ciclo de renovación de drivers, hierros, wedges y putters también contribuye significativamente a las ventas recurrentes.
Se prevé que las pelotas de golf sean el segmento de productos de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.39 % hasta 2031. Este crecimiento se debe a la naturaleza consumible de las pelotas de golf, que requieren reemplazo frecuente debido al desgaste, la pérdida y el uso regular. La creciente participación en el golf, tanto en mercados maduros como emergentes, está incrementando el volumen de pelotas compradas por jugadores recreativos y profesionales. Los fabricantes están introduciendo tecnologías avanzadas para mejorar el control del efecto, la distancia, la durabilidad y el rendimiento general, lo que fomenta la actualización de los productos. La expansión de los campos de golf, los campos de prácticas y las actividades de golf con simuladores también contribuye a un mayor consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El segmento premium gana cuota de mercado mientras que el segmento masivo mantiene su escala.
La categoría de productos de consumo masivo dominó el mercado de equipamiento de golf en 2025, representando el 63.89 % de los ingresos totales. El liderazgo de este segmento se debe principalmente a su amplia accesibilidad y asequibilidad, lo que permite que el equipamiento de golf esté al alcance de un mayor número de golfistas aficionados y principiantes. Los productos de consumo masivo se distribuyen ampliamente a través de tiendas de artículos deportivos, tiendas especializadas en golf y plataformas en línea, lo que garantiza una fuerte penetración en el mercado tanto en regiones desarrolladas como emergentes. Los fabricantes siguen centrándose en ofrecer un rendimiento fiable, durabilidad y precios competitivos para atraer a consumidores que buscan ahorrar. La creciente popularidad del golf como actividad recreativa ha impulsado aún más la demanda de equipamiento en esta categoría.
Se prevé que la categoría premium sea el segmento de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.61 % hasta 2031. Este crecimiento se debe a la creciente disposición de los consumidores a invertir en equipos de alto rendimiento con materiales avanzados, ingeniería de precisión y opciones de ajuste personalizadas. Los golfistas experimentados y los aficionados buscan cada vez más palos, pelotas y accesorios premium diseñados para mejorar la distancia, la precisión y el juego en general. Los principales fabricantes introducen continuamente productos tecnológicamente sofisticados que alcanzan precios más elevados y atraen a consumidores que priorizan el rendimiento. La expansión del turismo de golf, el aumento de los ingresos disponibles y la creciente participación de segmentos demográficos con alto poder adquisitivo también impulsan la demanda de equipos premium.
Por usuario final: Los niños y jóvenes representan una fuente de ingresos a largo plazo.
Los adultos representaron el segmento de usuarios finales más grande en el mercado de equipos de golf, generando el 85.65 % de los ingresos totales en 2025. El predominio de este segmento se debe a la considerable participación de golfistas recreativos, socios de clubes y jugadores profesionales en las principales regiones golfísticas. Los adultos suelen tener mayor poder adquisitivo y son más propensos a invertir en palos, pelotas, bolsas y accesorios de alta gama para mejorar su rendimiento. La popularidad del golf como deporte de ocio, para establecer contactos y competitivo entre profesionales contribuye aún más a la fuerte demanda de equipos. Además, las frecuentes actualizaciones de equipos, los servicios de ajuste personalizado y la creciente participación en el turismo de golf impulsan un gasto sostenido dentro de este grupo demográfico.
Se prevé que el segmento infantil sea la categoría de usuarios finales de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.49 % hasta 2031. Este crecimiento se ve impulsado por los crecientes esfuerzos de las asociaciones de golf, las escuelas y las organizaciones deportivas para introducir este deporte a los grupos de menor edad. Los programas de desarrollo de golf juvenil, los torneos para jóvenes y las iniciativas de entrenamiento para principiantes están aumentando la participación infantil en todo el mundo. Los fabricantes de equipos también están ampliando sus catálogos con palos ligeros, sets de golf para jóvenes y productos específicos para cada edad, diseñados para mejorar la accesibilidad y el disfrute de los jugadores jóvenes. Los padres fomentan cada vez más la participación en el golf debido a sus beneficios físicos, sociales y de desarrollo, lo que impulsa aún más la demanda de equipamiento para jóvenes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: El comercio minorista en línea revoluciona el modelo de prueba previa.
Las tiendas físicas representaron la mayor parte del mercado de equipamiento de golf en 2025, con un 75.81 % de los ingresos totales. El predominio de este segmento se debe principalmente a la preferencia de los consumidores por evaluar físicamente los palos, pelotas, bolsas y accesorios de golf antes de comprarlos. Las tiendas especializadas en golf, los minoristas de artículos deportivos y las tiendas profesionales ofrecen a los clientes asesoramiento experto, servicios de ajuste de palos y demostraciones de productos que aumentan la confianza en la compra. Muchos golfistas prefieren la experiencia en tienda para evaluar factores como el peso del palo, la comodidad del agarre y la sensación general del producto. Las redes de distribución consolidadas y las sólidas relaciones entre fabricantes y minoristas de golf refuerzan aún más la posición de liderazgo del segmento.
Se prevé que las tiendas online sean el canal de distribución de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.14 % hasta 2031. Este crecimiento se debe a la creciente adopción digital, la expansión de la infraestructura de comercio electrónico y la comodidad de comprar equipos de golf desde casa. Las plataformas online ofrecen a los consumidores acceso a una gama más amplia de productos, precios competitivos, opiniones de clientes y ofertas directas de los principales fabricantes. El uso cada vez mayor de tecnologías de ajuste digital y servicios de consulta virtual también contribuye a reducir las barreras para la compra de equipos online. Además, la penetración de los smartphones y la mejora de las redes logísticas permiten una entrega de productos más rápida y eficiente en los principales mercados.
Análisis geográfico
Mercado de equipos de golf de Norteamérica
América del Norte dominó el mercado de equipamiento de golf en 2025, representando el 47.68 % de los ingresos globales. La región se beneficia de una cultura golfística consolidada, una amplia base de jugadores recreativos y profesionales, y una extensa infraestructura de campos de golf. Estados Unidos sigue siendo el principal contribuyente, impulsado por un fuerte gasto de los consumidores en palos, pelotas y accesorios de golf de alta gama. La alta participación en diversos grupos de edad, junto con la adopción generalizada de servicios de ajuste personalizado y tecnologías avanzadas en equipamiento, continúa impulsando la demanda. La presencia de fabricantes líderes de equipamiento y sólidas redes de distribución minorista refuerza aún más la posición de liderazgo de la región. Además, el creciente interés en el golf con simulador y las instalaciones de entrenamiento durante todo el año respaldan las ventas sostenidas de equipamiento en toda América del Norte.
Mercado de equipos de golf en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea el mercado regional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.39 % hasta 2031. Este crecimiento se ve impulsado por el aumento de los ingresos disponibles, la expansión de la clase media y la creciente participación en el golf en países como Japón, Corea del Sur, China y Australia. Los gobiernos y los inversores privados apoyan el desarrollo de campos de golf, complejos turísticos e instalaciones de entrenamiento, mejorando así el acceso a este deporte. Los consumidores más jóvenes se acercan cada vez más al golf a través de experiencias tecnológicas, como simuladores de interior y campos de prácticas. La creciente popularidad del turismo de golf y los torneos internacionales también está impulsando el conocimiento del deporte y la demanda de equipamiento. En consecuencia, los fabricantes están reforzando su presencia en la región mediante ofertas de productos adaptadas a las necesidades locales y alianzas de distribución.
Mercado de equipos de golf de EMEA y Sudamérica
Europa, Sudamérica y Oriente Medio y África representan, en conjunto, importantes oportunidades de crecimiento en el mercado de equipamiento de golf. Europa se beneficia de una arraigada tradición golfística, especialmente en el Reino Unido, Alemania, España y Escandinavia, donde la participación se mantiene estable y la demanda de equipamiento de alta gama sigue siendo elevada. Sudamérica experimenta un crecimiento gradual, impulsado por el auge del turismo de golf y el creciente interés por este deporte entre los consumidores de alto poder adquisitivo. En Oriente Medio y África, las inversiones en complejos de golf de lujo, torneos internacionales y proyectos turísticos contribuyen a la expansión del mercado. Países como los Emiratos Árabes Unidos y Sudáfrica siguen atrayendo tanto a golfistas locales como internacionales.
Panorama competitivo
El mercado de equipamiento de golf presenta una estructura competitiva moderadamente concentrada, con un número limitado de fabricantes consolidados que acaparan una parte significativa de los ingresos globales. Empresas líderes como The Callaway Golf Company, Acushnet Holdings Corp. y TaylorMade Golf Company, Inc. mantienen una sólida posición en el mercado gracias a sus amplias carteras de productos, redes de distribución globales e inversión continua en investigación y desarrollo. Estas empresas se benefician de un alto reconocimiento de marca entre golfistas profesionales y aficionados, lo que les permite mantener precios premium y la fidelidad de sus clientes. Sus relaciones de larga data con minoristas, campos de golf y circuitos profesionales refuerzan aún más su ventaja competitiva en los principales mercados regionales.
La competencia en el mercado se basa principalmente en la innovación tecnológica, el rendimiento de los productos y las estrategias de promoción de marca. Los fabricantes introducen continuamente diseños avanzados de palos, pelotas de golf de alto rendimiento y soluciones de ajuste personalizado para mejorar la distancia, la precisión, la tolerancia a los errores y la experiencia general del jugador. Las colaboraciones con golfistas profesionales y el patrocinio de grandes torneos siguen siendo herramientas de marketing importantes para aumentar la visibilidad de la marca y la confianza del consumidor. Las empresas también están aprovechando las tecnologías de ajuste digital, las plataformas de simulación y los canales de venta directa al consumidor para ampliar la interacción con los clientes y diferenciar sus ofertas en un entorno cada vez más competitivo.
A pesar del dominio de las grandes marcas, el mercado sigue experimentando una fuerte competencia por parte de fabricantes de equipos especializados y emergentes que se dirigen a segmentos de clientes específicos. Las empresas centradas en palos de golf artesanales de alta gama, ayudas para el entrenamiento, putters y equipos personalizados están ganando terreno entre los aficionados que buscan soluciones de rendimiento a medida. Los actores regionales también están fortaleciendo su presencia mediante estrategias de distribución localizadas y precios competitivos. A medida que la participación en el golf se expande en los mercados emergentes y entre los grupos demográficos más jóvenes, se espera que los fabricantes intensifiquen las inversiones en innovación, iniciativas de sostenibilidad y diversificación de productos para captar una mayor cuota de mercado y mantener un crecimiento a largo plazo.
Líderes de la industria de equipos de golf
La compañía de golf Callaway
Acushnet Holdings Corp.
Industrias de caucho Sumitomo, Ltd.
Compañía de golf TaylorMade, Inc.
Corporación Mizuno
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: La marca Scotty Cameron de Acushnet amplió su línea Phantom 2026 con el lanzamiento de los modelos de putter Phantom 3.2 y Phantom 12. Ambos diseños, de tipo mid-mallet y alto MOI, habían sido validados en circuitos profesionales en forma de prototipo antes de su lanzamiento al público general.
- Junio de 2026: HONMA y Bugatti presentaron una colección de equipamiento de golf de edición limitada: HONMA × BUGATTI: Icons. Esta colección combina la precisión en la fabricación de palos de HONMA con el lujo, el rendimiento y el diseño de Bugatti. Fruto de una dedicación mutua a la excelencia artesanal y de ingeniería, la colección ofrece tres líneas de productos: la Colección Super Premium BERES, la Colección Premium Tour World y el Putter Super Premium Bugatti.
- Enero de 2026: Titleist lanzó su nueva pelota de golf AVX, con una construcción renovada de tres piezas. Este diseño mejora el control en el juego corto, manteniendo las características distintivas de la línea AVX: bajo efecto en el juego largo, distancia impresionante y una sensación suave. El modelo renovado cuenta con una cubierta de uretano más suave para un mayor efecto en el green, una formulación de núcleo más rápida para una velocidad y distancia de la pelota consistentes, y una nueva capa de carcasa de alta flexibilidad diseñada para optimizar el rendimiento del efecto en todos los palos.
Alcance del informe del mercado global de equipos de golf
El mercado de equipamiento de golf comprende la producción, distribución y venta de productos diseñados específicamente para jugar y practicar este deporte. Este mercado se segmenta por tipo de producto, categoría, usuario final, canal de distribución y geografía. Según el tipo de producto, el mercado se divide en palos de golf, pelotas de golf, bolsas de golf y accesorios. Según la categoría, se divide en productos de consumo masivo y productos de alta gama. Según el usuario final, se divide en adultos y niños. Según el canal de distribución, se divide en tiendas físicas y en línea. El mercado también incluye un análisis global de las principales regiones, como Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. Para cada segmento, el tamaño del mercado y las previsiones se calcularon en función del valor (millones de USD).
| Palos de golf |
| Las pelotas de golf |
| Bolsas de Golf y Accesorios |
| Misa |
| Premium |
| Adultos |
| Niños / Niños |
| Tiendas minoristas fuera de línea |
| Tiendas minoristas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Francia | |
| Italia | |
| Suecia | |
| Ireland | |
| Austria | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| New Zealand | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Palos de golf | |
| Las pelotas de golf | ||
| Bolsas de Golf y Accesorios | ||
| Por categoría | Misa | |
| Premium | ||
| Por usuario final | Adultos | |
| Niños / Niños | ||
| Por canal de distribución | Tiendas minoristas fuera de línea | |
| Tiendas minoristas en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Francia | ||
| Italia | ||
| Suecia | ||
| Ireland | ||
| Austria | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| New Zealand | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión de valor para los equipos de golf en 2031?
Se prevé que el mercado de equipos de golf alcance los 20.27 millones de dólares en 2031, frente a los 15.86 millones de dólares de 2026, con una tasa de crecimiento anual compuesta del 5.03% durante el período 2026-2031.
¿Qué segmento de productos lidera actualmente los ingresos en el sector de equipos de golf?
Los palos de golf representaron el 52.06% de los ingresos en 2025, lo que los convierte en el segmento de productos más importante debido a sus precios de venta más elevados y su fuerte ciclo de renovación.
¿Qué segmento de productos crecerá más rápido hasta 2031?
Se prevé que las ventas de pelotas de golf crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.39 % hasta 2031, gracias a las compras repetidas y al aumento de la participación entre principiantes y jóvenes.
¿Por qué es importante la región de Asia-Pacífico para el crecimiento futuro?
La región de Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.39%, impulsada por el aumento del número de jugadores y los importantes proyectos de infraestructura de golf en mercados como China y Vietnam.
¿Qué factores impulsan la demanda de equipos de alta gama?
La demanda de productos de alta gama se ve impulsada por la innovación en materiales, las compras basadas en la compatibilidad y las herramientas de rendimiento conectadas que facilitan la justificación de las decisiones de actualización.


