

Tamaño y participación en el mercado de logística gubernamental y educativa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
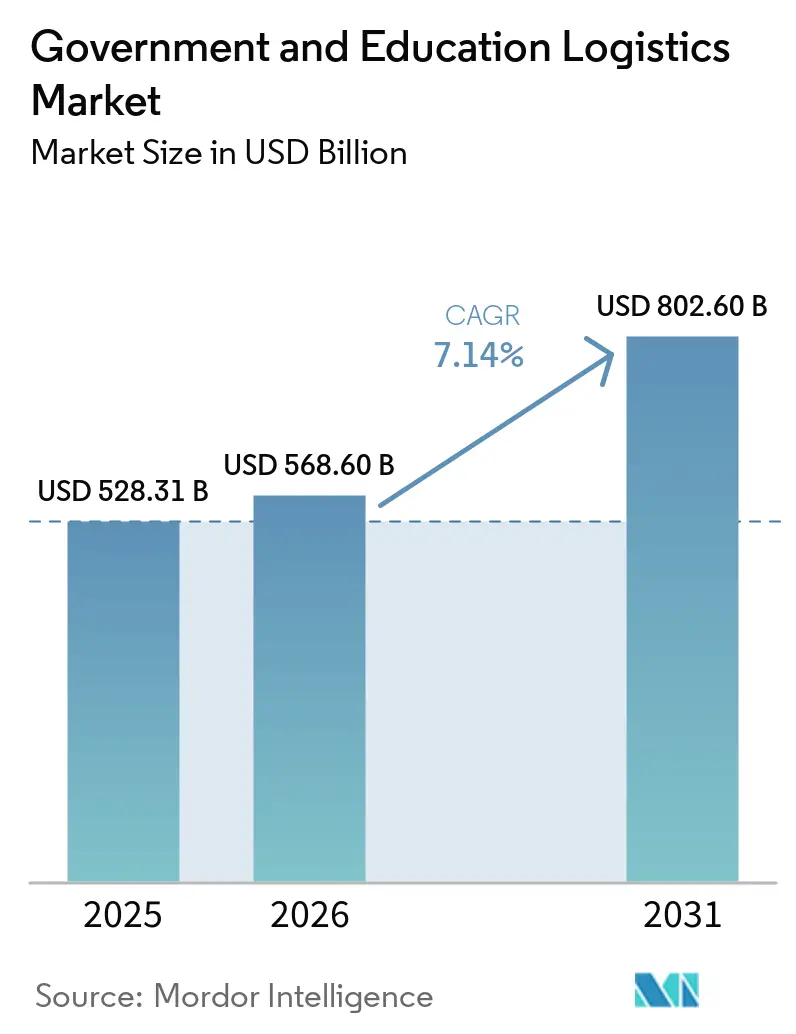
| Tamaño del mercado (2026) | USD 568.60 mil millones |
| Tamaño del mercado (2031) | USD 802.60 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.14% CAGR |
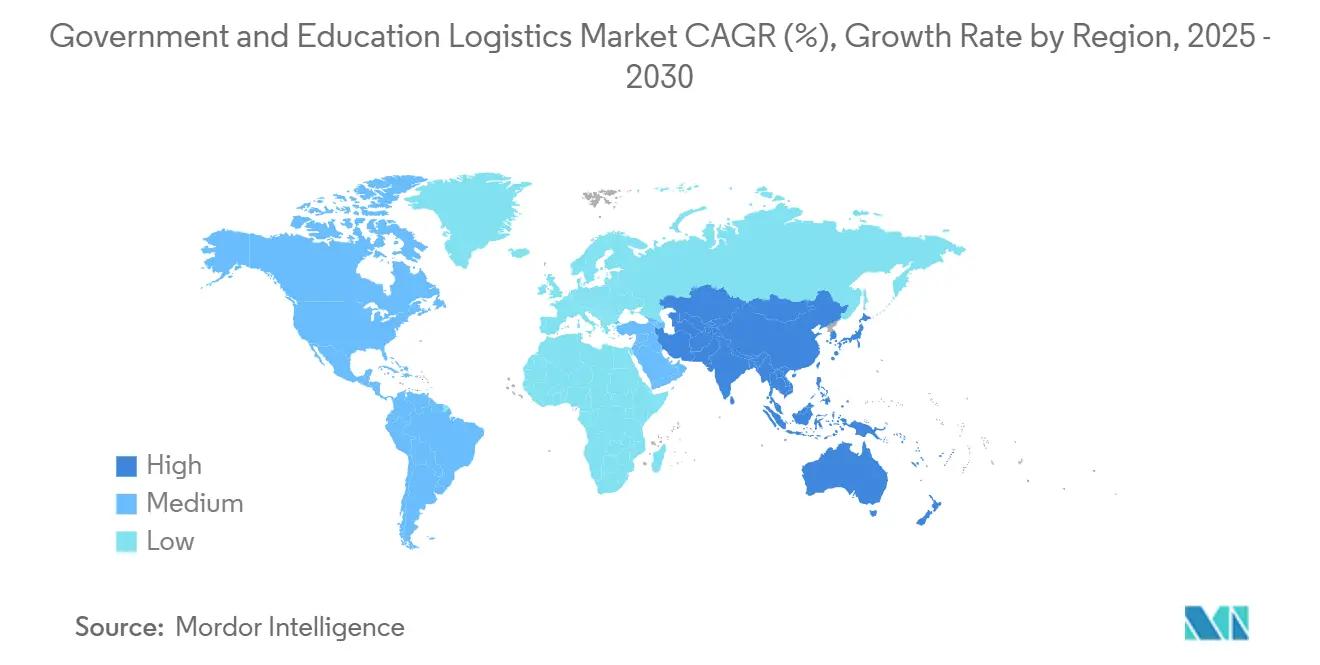
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
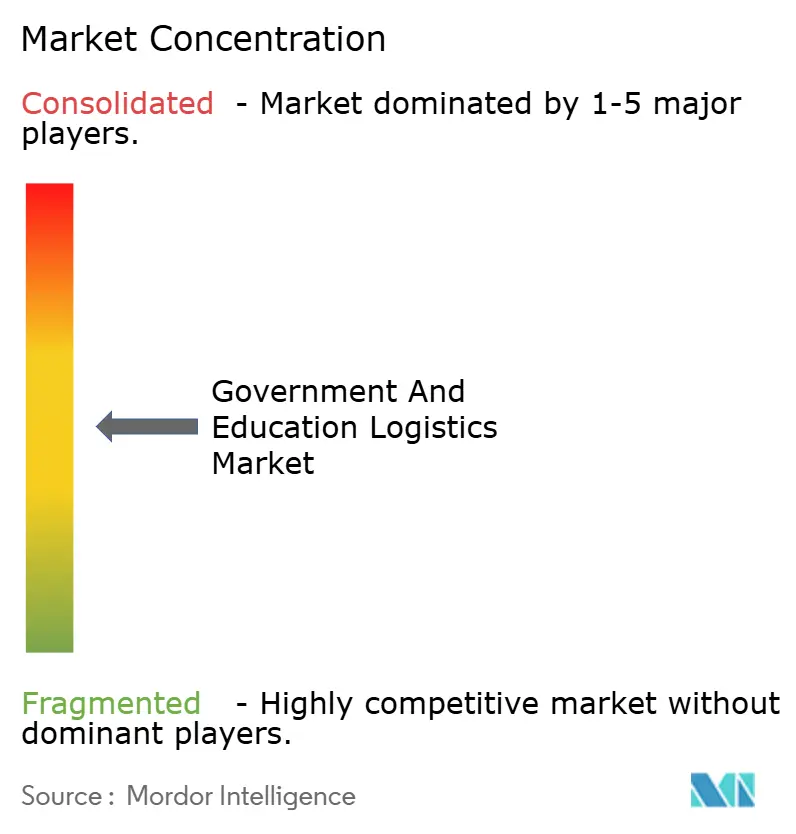
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado logístico gubernamental y educativo por Mordor Intelligence
Se prevé que el tamaño del mercado de logística para el gobierno y la educación aumente de 528.31 millones de dólares en 2025 a 568.60 millones de dólares en 2026 y alcance los 802.60 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.14% durante el período 2026-2031.
Los compradores del sector público están pasando de la contratación al precio más bajo a la resiliencia de la red, la reducción de emisiones y la transparencia digital. La consolidación se está acelerando, como lo demuestra la sustitución de FedEx por UPS como socio principal de carga aérea del Servicio Postal de EE. UU. en 2024 y la compra de DB Schenker por parte de DSV por 16.2 millones de dólares en 2025, ya que las agencias premian a los proveedores que combinan un alcance global con un profundo cumplimiento normativo. La descarbonización obligatoria, la expansión de campus satélite en regiones emergentes y el seguimiento de activos basado en blockchain están ampliando el alcance del servicio mucho más allá del transporte básico, mientras que la Certificación del Modelo de Madurez de Ciberseguridad (CMMC) 2.0 de EE. UU. y la directiva de Contratación Pública Verde (GPP) de la Unión Europea elevan las barreras de entrada para los transportistas que carecen de capital para modernizarse. A pesar de los obstáculos a corto plazo derivados de la volatilidad de la capacidad de contenedores y la escasez de personal cualificado en despacho de aduanas, el mercado de la logística gubernamental y educativa se beneficia de contratos plurianuales que amortiguan los ingresos frente a las caídas cíclicas del transporte de mercancías.[ 1 ]Gobierno de la India. "Mercado electrónico gubernamental (GeM)". Consultado en abril de 2026. https://gem.gov.in.
Conclusiones clave del informe
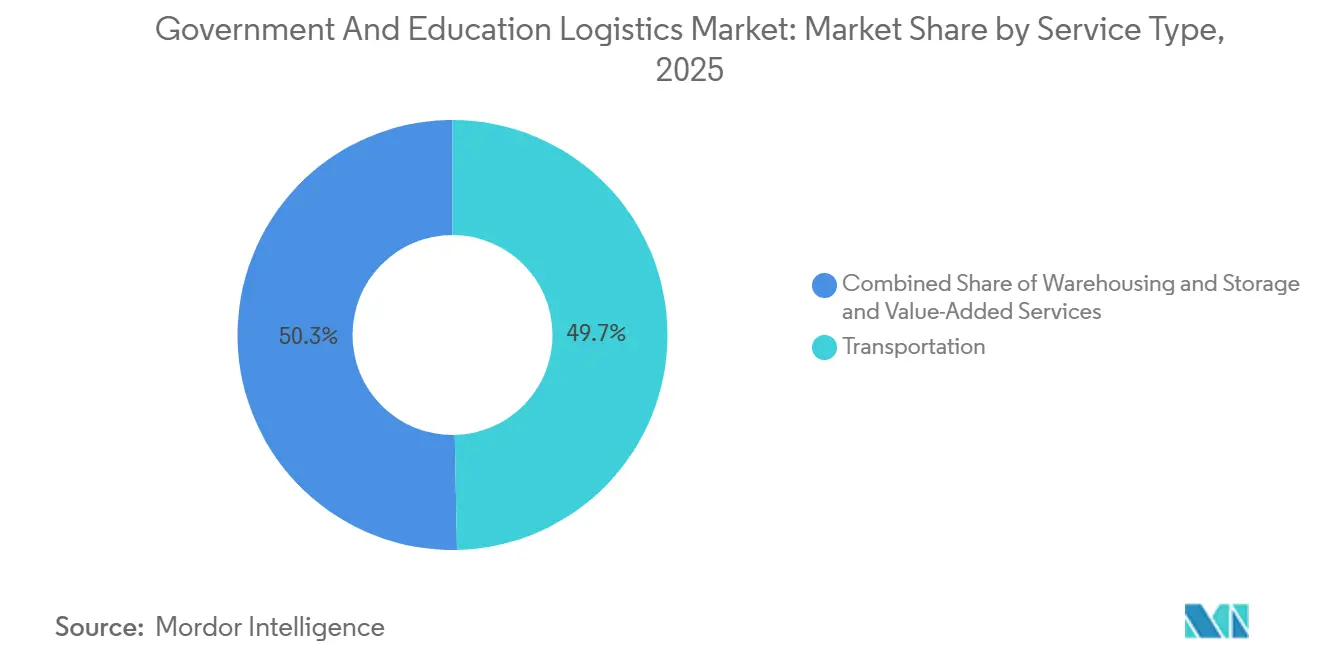
- Por tipo de servicio, el sector del transporte representó el 49.66% de la cuota de mercado de la logística gubernamental y educativa en 2025, mientras que se prevé que los servicios de valor añadido se expandan a una tasa de crecimiento anual compuesta del 10.57% hasta 2031.
- Por usuario final, los gobiernos estatales y locales lideraron con una participación de ingresos del 29.17 % en 2025; se prevé que la educación pública (desde preescolar hasta el último curso de secundaria) crezca a una tasa de crecimiento anual compuesta del 9.41 % hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 40.67% del tamaño del mercado de logística para el gobierno y la educación en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.60% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico global en el sector gubernamental y educativo
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Objetivos obligatorios de descarbonización y contratación pública ecológica | + 1.2% | Europa, Norteamérica, Asia-Pacífico (China, Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Planificación de contingencia pospandémica para cadenas de suministro públicas resilientes | + 0.9% | Global, con la mayor intensidad en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Expansión de campus satélite en países emergentes: Creación de nuevos corredores logísticos | + 1.0% | Asia-Pacífico (India, China, Sudeste Asiático), Oriente Medio y América Latina | Largo plazo (≥ 4 años) |
| El crecimiento de las colaboraciones en I+D de defensa con universidades impulsa el flujo de material clasificado. | + 0.7% | América del Norte, Europa, Asia-Pacífico (Australia, Corea del Sur) | Mediano plazo (2-4 años) |
| Adopción de sistemas de seguimiento de activos y credenciales basados en blockchain en los inventarios gubernamentales | + 0.8% | América del Norte, Europa, Asia-Pacífico (Singapur, Emiratos Árabes Unidos) | Mediano plazo (2-4 años) |
| El estímulo a la banda ancha rural impulsa el despliegue a gran escala de equipos educativos. | + 1.1% | América del Norte, Asia-Pacífico (India, Indonesia), América Latina (Brasil, Perú) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Objetivos obligatorios de descarbonización y contratación pública ecológica
Las agencias públicas ahora incorporan límites de emisiones y reglas de contenido local en cada licitación. La Directiva de Vehículos Limpios de la UE, con objetivos de contratación obligatorios para 2025 y 2030, obliga a los miembros a favorecer los vehículos eléctricos y el ferrocarril, mientras que estados de EE. UU. como Maryland exigen la divulgación de carbono para la logística que presta servicios a la construcción pública. [2] Comisión Europea, “Criterios de contratación pública verde”, europa.eu El análisis del Instituto Internacional para el Desarrollo Sostenible muestra que las reglas verdes han logrado reducir las emisiones de la cadena de suministro pero aumentaron los costos iniciales de los contratos, lo que impulsa a las agencias a firmar acuerdos a más largo plazo para que los transportistas puedan amortizar las flotas bajas en carbono. Los transportistas más pequeños que no pueden financiar camiones eléctricos están saliendo de las licitaciones, concentrando volúmenes con integradores globales.
Planificación de contingencia pospandémica para cadenas de suministro públicas resilientes
Tras la escasez provocada por la COVID-19, los gobiernos consideran la resiliencia logística una prioridad de seguridad nacional, más que una simple herramienta para la eficiencia en las adquisiciones. Basándose en acciones ejecutivas como la creación del Consejo de la Casa Blanca sobre la Resiliencia de la Cadena de Suministro, las agencias federales reciben cada vez más instrucciones para identificar dependencias críticas y priorizar el abastecimiento dual. [3] La Casa Blanca, «Orden Ejecutiva sobre la Resiliencia de la Cadena de Suministro», whitehouse.gov. Iniciativas específicas, como el impulso del Departamento de Salud y Servicios Humanos para descentralizar y ampliar la Reserva Estratégica Nacional mediante redes de almacenes divididos e inventario gestionado por el proveedor, han impulsado el arrendamiento logístico en mercados secundarios. Además, las directrices federales de contratación pública favorecen cada vez más a los transportistas con redes nacionales robustas y redundantes. Si bien priorizar las reservas de seguridad y la redundancia de la red aumenta inherentemente los costos logísticos totales, estas inversiones siguen siendo imprescindibles para los funcionarios de contratación pública que buscan evitar interrupciones recurrentes.
Expansión de campus satélite en países emergentes: Creación de nuevos corredores logísticos
Los campus filiales proliferan en Asia y el Golfo Pérsico. La Política Nacional de Educación de la India y el programa India Digital fomentan la colaboración con universidades extranjeras, y cada nueva sede requiere un flujo constante de colecciones de bibliotecas, equipos de laboratorio y cientos de dispositivos para estudiantes. La Iniciativa de la Franja y la Ruta de China ha financiado numerosos acuerdos de colaboración con universidades en los últimos años, generando demanda para el transporte de instrumentos científicos con temperatura controlada. Los contratos suelen tener una duración de cinco a siete años y exigen que los proveedores combinen el despacho de aduanas con el almacenamiento cerca de los puertos de entrada.
El crecimiento de las colaboraciones en I+D de defensa con universidades impulsa el flujo de material clasificado.
Los Centros de Investigación Afiliados a Universidades del Departamento de Defensa de EE. UU. gestionan proyectos hipersónicos y cuánticos que trasladan prototipos entre laboratorios bajo la estricta vigilancia de las Regulaciones Internacionales de Tráfico de Armas (ITAR). Los conductores con autorización de seguridad obtienen importantes primas salariales, y los largos tiempos de procesamiento necesarios para obtener nuevas autorizaciones limitan considerablemente los ciclos de contratación de los proveedores de logística. Las empresas de transporte que poseen instalaciones de alto secreto y permisos de la Comisión Reguladora Nuclear se enfrentan a una menor competencia y obtienen márgenes superiores para los traslados con plazos definidos que conectan los campus con los campos de pruebas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de la capacidad global de contenedores afecta la previsibilidad de los costos. | -0.6% | Global, con la mayor exposición en las rutas Asia-Europa y Transpacífica. | Corto plazo (≤ 2 años) |
| Escasez de personal logístico con autorización de seguridad | -0.4% | América del Norte, Europa, Asia-Pacífico (Australia, Corea del Sur) | Mediano plazo (2-4 años) |
| Infraestructura fragmentada de última milla en distritos educativos de baja densidad | -0.3% | América del Norte (zonas rurales de EE. UU., Canadá), Asia-Pacífico (India, Indonesia), América Latina | Mediano plazo (2-4 años) |
| El aumento de las exigencias en materia de ciberseguridad incrementa los costes de integración de TI. | -0.5% | Global, con la mayor carga de cumplimiento en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de la capacidad global de contenedores afecta la previsibilidad de los costos.
Los incidentes de seguridad en el Mar Rojo y los tránsitos afectados por la sequía en el Canal de Panamá han alargado las rutas y aumentado los costos del combustible hasta en un 40 % desde 2024. Los compradores públicos exigen precios fijos, por lo que las navieras absorben la volatilidad o corren el riesgo de perder licitaciones. Los transitarios más pequeños que carecen de programas de cobertura se retiran de las licitaciones, lo que consolida aún más el mercado logístico para el gobierno y la educación en torno a integradores capaces de amortiguar los picos de precios puntuales.
Escasez de personal logístico con autorización de seguridad
Si bien la Agencia de Contrainteligencia y Seguridad de la Defensa (DCSA) ha mejorado los tiempos de procesamiento de autorizaciones de seguridad en los últimos años, la espera de varios meses necesaria para obtener las autorizaciones de seguridad Secreto y Alto Secreto sigue retrasando el inicio de los contratos. En consecuencia, el personal de logística con autorización de seguridad percibe salarios significativamente más altos, y el sector logístico gubernamental y educativo se enfrenta a una persistente escasez de talento, especialmente para puestos altamente especializados como agentes de carga certificados por ITAR y supervisores de almacén con autorización de seguridad.
Análisis de segmento
Por tipo de servicio: Los servicios de valor añadido se expanden más allá del transporte de mercancías.
Los servicios de valor añadido registraron el mayor crecimiento en 2025 y se prevé que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 10.57 % hasta 2031, mientras que el transporte mantuvo la mayor cuota de mercado, con un 49.66 %, en el sector de la logística gubernamental y educativa en 2025. Las agencias ahora esperan logística inversa para portátiles reacondicionados, kits para comidas escolares pre-porcionadas y etiquetado de cumplimiento para productos controlados. Las normas de contratación circular de la Agencia de Protección Ambiental de EE. UU. exigen la desinstalación, el transporte seguro y el borrado certificado de datos de los dispositivos al final de su vida útil, lo que genera una demanda de alta calidad para los proveedores que realizan el seguimiento de los activos desde su recogida hasta su reventa. [4] Agencia de Protección Ambiental de EE. UU., «Economía circular para las TI federales», epa.gov
La creciente dependencia de la robótica y la identificación por radiofrecuencia impulsa el tamaño del mercado de logística gubernamental y educativa para suites de servicios integrados. UPS equipó todos sus vehículos de reparto en EE. UU. con lectores RFID en 2025, lo que brindó a los compradores públicos visibilidad del inventario en tiempo real para prototipos de investigación. La automatización reduce el costo unitario de cumplimiento, lo que permite a los transportistas agrupar el almacenamiento, la renovación y la distribución en contratos plurianuales con precios inferiores a los de referencia internos. El transporte sigue siendo indispensable, especialmente el transporte por carretera para entregas de corta distancia y el ferrocarril para el transporte de grandes volúmenes a larga distancia, pero el margen de beneficio se está desplazando hacia servicios de valor agregado habilitados por la tecnología con un potencial de ganancias de dos dígitos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: La educación pública (desde preescolar hasta bachillerato) lidera la expansión futura.
El gasto estatal y local representó el 29.17 % del gasto total en 2025, pero se espera que la educación pública (K-12) registre el mayor crecimiento anual compuesto (CAGR) del 9.41 % entre 2026 y 2031, impulsado por el despliegue de banda ancha, los programas de dispositivos individuales y la ampliación de los servicios de alimentación. El tamaño del mercado de logística gubernamental y educativa destinado a los envíos a K-12 aumenta a medida que los programas E-Rate y de conectividad de la FCC financian millones de routers y tabletas destinados a hogares en zonas remotas. Cada dispositivo requiere etiquetado de activos, embalaje individual y seguimiento de la entrega, lo que obliga a los operadores a optimizar las redes de última milla para llegar a códigos postales con baja densidad de población dentro de plazos de subvención estrictos.
Las instituciones de educación superior, las agencias de defensa y los departamentos civiles federales siguen firmando acuerdos de más de cinco años que priorizan el cumplimiento sobre la rapidez, manteniendo así el volumen base. Sin embargo, el crecimiento se concentra donde fluyen los fondos de estímulo: nutrición escolar y conectividad rural. La capacidad de la cadena de frío aumenta para abastecer los programas de comidas de verano en una red cada vez mayor de distritos rurales de EE. UU. Surge una demanda transfronteriza a medida que los ministerios del sudeste asiático importan kits de laboratorio y libros de texto en inglés para nuevos campus satélite. Los proveedores capaces de integrar el corretaje aduanero con la presentación de informes de comprobante de entrega tienen mayores posibilidades de ganar cuota de mercado.
Análisis geográfico
Asia-Pacífico representó el 40.67% de los ingresos de 2025 y se proyecta que crecerá a una CAGR del 8.60% hasta 2031, impulsado por el Mercado Electrónico Gubernamental de la India, los proyectos universitarios de la Iniciativa de la Franja y la Ruta de China y el auge de los campus digitales en el Sudeste Asiático. India procesó más de 30 mil millones de dólares en compras públicas en GeM durante 2025, y la puntuación de proveedores en tiempo real integrada ahora recompensa a las empresas de logística que cumplen con métricas de puntualidad exigentes. Las asociaciones chinas en Asia Central canalizan instrumentos científicos a través de corredores francos, y la armonización arancelaria de la Asociación de Naciones del Sudeste Asiático impulsa los flujos intrarregionales de libros de texto. Australia y Corea del Sur agregan tráfico compatible con ITAR a medida que prolifera la investigación en defensa, mientras que Japón está probando robots de entrega autónomos en el campus dentro de su programa Sociedad 5.0.
América del Norte sigue siendo el ancla contractual del mercado de logística gubernamental y educativa, respaldada por el gasto federal estadounidense que superó los 700 mil millones de dólares en 2024 y las inversiones provinciales canadienses en banda ancha rural. La Administración de Servicios Generales de EE. UU. está consolidando los mecanismos contractuales bajo OASIS+ y Polaris, reduciendo el campo de los licitadores elegibles pero agilizando los ciclos de adquisición. obtuvo el espacio principal de carga aérea del USPS en 2024, demostrando que las redes terrestres y aéreas integradas importan más que la tenencia heredada. El auge de la deslocalización cercana en México atrae flujos transfronterizos de equipos educativos, aunque los cuellos de botella aduaneros y la congestión portuaria de California aún ponen a prueba la fiabilidad de los cronogramas.
El panorama europeo depende del endurecimiento de las normativas medioambientales, como la Directiva sobre Vehículos Limpios, que obliga a los compradores públicos a priorizar los carriles de bajas emisiones y cero emisiones. Este requisito impulsa a muchos transportistas tradicionales a modernizar sus flotas o a formar empresas conjuntas para cumplir con las normas de contratación pública ecológica. Los países del Benelux y los países nórdicos son pioneros en la adopción de la digitalización de los albaranes electrónicos (e-CMR), lo que obliga a los operadores logísticos a integrarse con plataformas avanzadas de seguimiento digital para la trazabilidad de los activos. La infraestructura educativa de Europa del Este recibe fondos de cohesión de la UE, pero la volatilidad cambiaria y la fragmentación regulatoria complican la fijación de precios, lo que obliga a los transportistas a añadir primas de riesgo o limitar su exposición.
Panorama competitivo
La competencia en el mercado de logística para el gobierno y la educación es moderada, y los 20 principales proveedores generan aproximadamente un tercio de los ingresos globales. La adquisición de DB Schenker por parte de DSV por 16.2 millones de dólares en 2025 dio como resultado el mayor transitario del mundo por volumen de ventas y capacidad, dotando a la entidad resultante de 160,000 empleados y una presencia multimodal lo suficientemente amplia como para cumplir con los requisitos de las licitaciones multinacionales. UPS, FedEx, DHL y Kuehne + Nagel aprovechan su larga trayectoria en el programa de la Administración de Servicios Generales de EE. UU. y en los centros aéreos certificados por la OTAN para defender su posición dominante, pero los especialistas regionales siguen ganando contratos que exigen un alcance hiperlocal o un cumplimiento específico, como la cadena de frío médica.
La inversión en tecnología es el principal factor diferenciador. Los más de 750 000 robots móviles de Amazon y el despliegue nacional de RFID de UPS demuestran cómo la automatización reduce los costes de logística y, al mismo tiempo, aumenta la visibilidad hasta los niveles que ahora exigen los auditores públicos. El despliegue previsto por Walmart, con una inversión de 200 millones de dólares, de carretillas elevadoras autónomas ilustra la influencia del sector minorista en los parámetros de referencia del sector público; las agencias suelen citar las mejores prácticas comerciales al elaborar métricas de nivel de servicio. Las empresas pioneras en la integración de blockchain se posicionan para los programas piloto de la GSA, que pronto harán obligatorias las tablas de cadena de custodia inmutables.
Las empresas más pequeñas aprovechan nichos de mercado inaccesibles para los gigantes, como la entrega rural de última milla a través de plataformas de trabajo flexible, la logística inversa para la adquisición circular y el almacenamiento centrado en la ciberseguridad que cumple con el Nivel 3 de CMMC. La empresa de robótica Mytra, respaldada por capital de riesgo, recaudó 120 millones de dólares en 2026, lo que refleja la confianza del mercado de capitales en que los proveedores de tecnología especializada pueden captar segmentos del sector logístico gubernamental y educativo mediante la concesión de licencias de soluciones de automatización llave en mano a operadores logísticos de terceros (3PL) con pocos activos. A medida que se intensifican las obligaciones de cumplimiento, es probable que proliferen los modelos de asociación que integran proveedores especializados en ciberseguridad, operadores de drones o especialistas en blockchain.
Líderes de la industria logística en el gobierno y la educación
-
Grupo DHL
-
FedEx
-
United Parcel Service, Inc. (UPS)
-
Kuehne + Nagel International AG
-
PGL (Logística Global Primaria)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: El Comando de Transporte de los Estados Unidos (USTRANSCOM) emitió una solicitud preliminar de servicios de apoyo para el despliegue y la distribución (D2S2) en Kuwait, en apoyo a la 595.ª Brigada de Transporte, lo que subraya la demanda sostenida de logística militar multimodal.
- Febrero de 2026: La GSA abrió la licitación para un contrato de suministro global de 54.5 millones de dólares en Hawái con estrictas cláusulas de ciberseguridad NIST SP 800-161, lo que indica umbrales de TI más elevados para todos los proveedores de logística federales.
- Enero de 2026: El proveedor de robótica Mytra obtuvo una financiación de Serie C de 120 millones de dólares para ampliar sus sistemas autónomos de almacén adaptados a las licitaciones del sector público.
- Abril de 2025: DSV finalizó la compra de DB Schenker por 16.2 millones de dólares, duplicando sus ingresos y catapultándose a la cima de la clasificación mundial de empresas de transporte de mercancías.
Alcance del informe sobre el mercado global de logística gubernamental y educativa
| Transporte | Carretera |
| Larguero | |
| Aire | |
| Mar y vías navegables interiores | |
| Almacenamiento y almacenaje | |
| Servicios de Valor Agregado |
| Gobierno central/federal |
| Gobierno estatal y local |
| Agencias de defensa |
| Educación pública (K-12) |
| Instituciones de Educación Superior |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Transporte | Carretera |
| Larguero | ||
| Aire | ||
| Mar y vías navegables interiores | ||
| Almacenamiento y almacenaje | ||
| Servicios de Valor Agregado | ||
| Por usuario final | Gobierno central/federal | |
| Gobierno estatal y local | ||
| Agencias de defensa | ||
| Educación pública (K-12) | ||
| Instituciones de Educación Superior | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el gasto mundial proyectado en logística gubernamental y educativa para el año 2031?
Se prevé que el gasto mundial alcance los 802.60 millones de dólares en 2031, a medida que las agencias firmen contratos más largos y con mayores exigencias de cumplimiento normativo.
¿Qué región se espera que registre el crecimiento más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 8.60%, impulsada por la plataforma de comercio electrónico del gobierno de la India y la expansión de sus campus satélite en el sudeste asiático.
¿Por qué los servicios logísticos de valor añadido están ganando terreno entre los compradores del sector público?
Las normativas de economía circular y el lanzamiento de nuevos dispositivos requieren logística inversa, preparación de kits y reacondicionamiento de activos que generen márgenes de beneficio superiores a los del transporte de mercancías básico.
¿Cómo afectan las normas de ciberseguridad, como CMMC 2.0, a los proveedores de logística?
Las operadoras deben invertir hasta 500,000 dólares por emplazamiento para auditorías y controles; las empresas que no pueden financiar las mejoras se están retirando de las licitaciones de defensa.
¿Qué medidas de resiliencia de la cadena de suministro siguen vigentes tras la pandemia?
Las directrices federales estadounidenses siguen exigiendo reservas nacionales para 90 días y centros de distribución con doble fuente de suministro, lo que aumenta la demanda de arrendamiento de almacenes y de transporte multimodal.
¿Qué inversiones en tecnología son ahora requisitos indispensables para ganar licitaciones públicas de logística?
Los proveedores necesitan sistemas de seguimiento con tecnología RFID, robótica de almacén y flujos de datos compatibles con blockchain para satisfacer los requisitos de visibilidad en tiempo real y cadena de custodia.


