

Tamaño y participación en el mercado del grafito
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
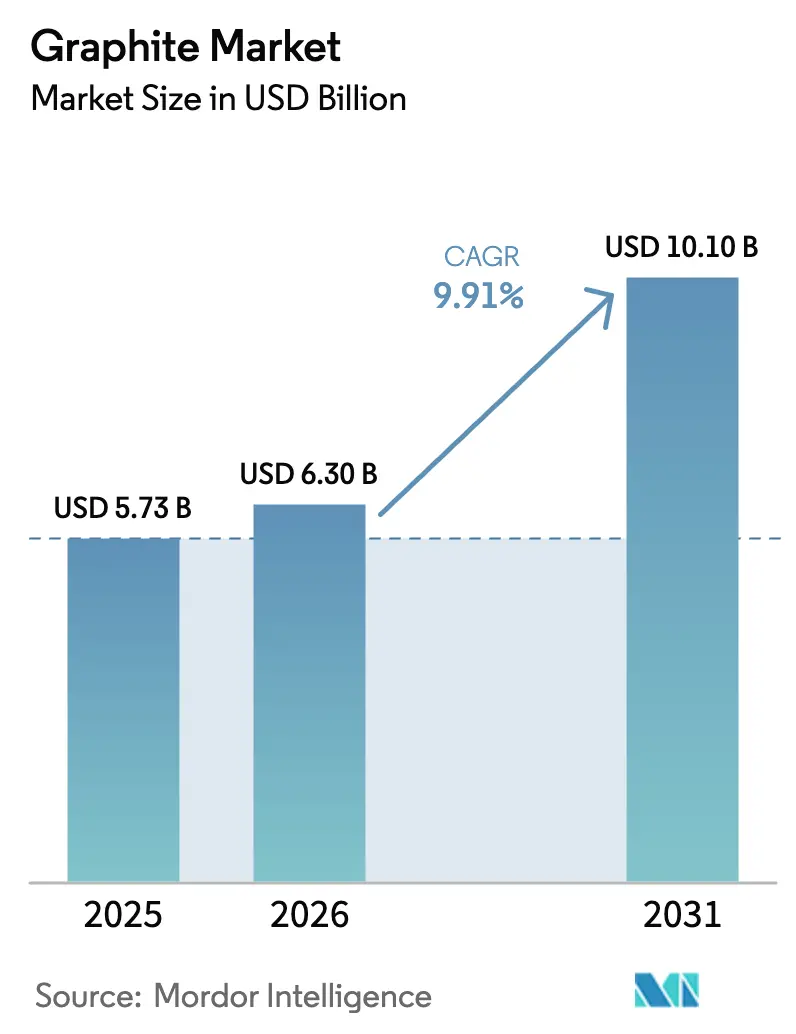
| Tamaño del mercado (2026) | USD 6.30 mil millones |
| Tamaño del mercado (2031) | USD 10.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.91% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del grafito por Mordor Intelligence
Se proyecta que el tamaño del mercado del grafito sea de USD 5.73 millones en 2025, USD 6.30 millones en 2026 y alcance los USD 10.10 millones para 2031, con un crecimiento anual compuesto (CAGR) del 9.91 % entre 2026 y 2031. Este impulso se ve impulsado por un gasto de capital récord en gigafábricas de baterías de iones de litio, el cambio hacia la fabricación de acero en hornos de arco eléctrico (EAF) y la creciente demanda de semiconductores de grados sintéticos de pureza ultraalta. Los productores de ánodos de batería aceleraron la integración de la mina al ánodo para asegurar la materia prima, mientras que los fabricantes de acero cerraron contratos de electrodos a largo plazo para aislarse de la escasez de coque de aguja. La reorientación de la cadena de suministro después del régimen de licencias de exportación de China de 2023 desencadenó anuncios de capacidad en América del Norte y Europa por valor de USD 1.8 millones en 2025, lo que subraya un reequilibrio geográfico del mercado del grafito. Los ánodos mejorados con silicio amenazan con reducir la intensidad del grafito en los vehículos eléctricos (VE) premium, pero la proliferación de químicas de fosfato de hierro y litio (LFP) sensibles a los costos y el surgimiento de rutas sintéticas de base biológica y carbono-negativas mantienen la demanda a largo plazo en una trayectoria de expansión.
Conclusiones clave del informe
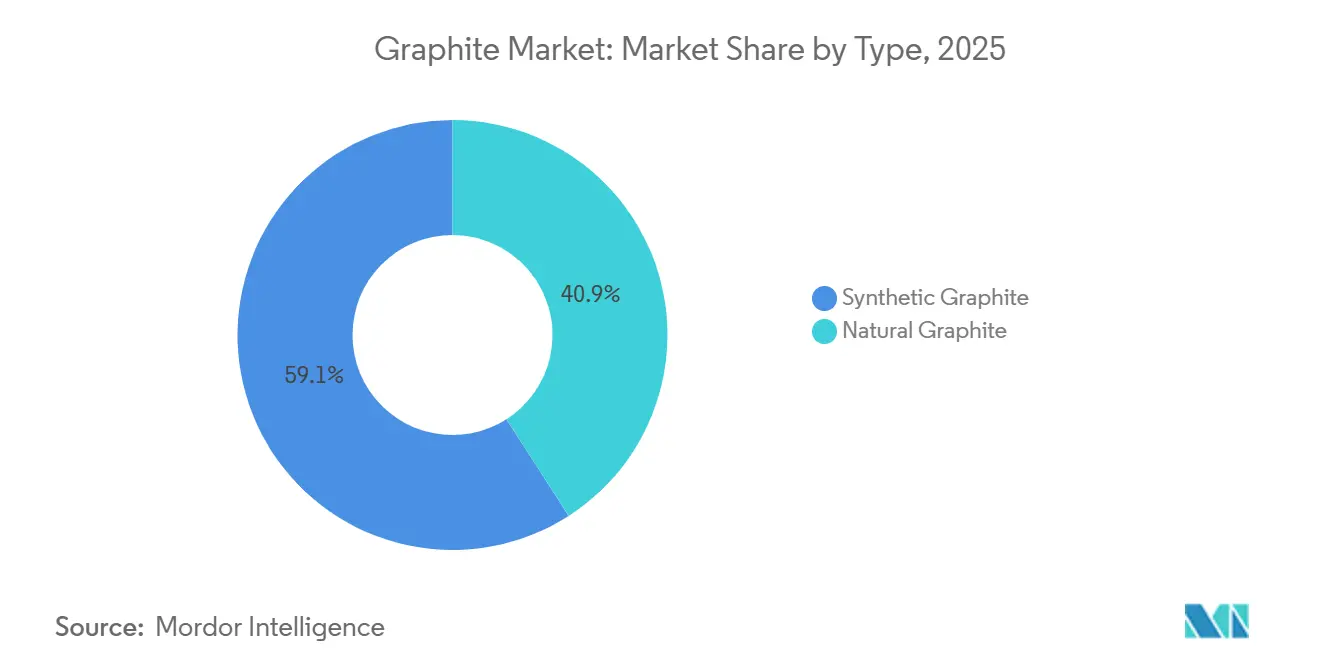
- Por tipo, el grafito sintético lideró con el 59.09% de la participación de mercado del grafito en 2025. Se espera que la participación de mercado del grafito natural crezca con una CAGR del 12.29% durante el período de pronóstico (2026-2031).
- Por aplicación, las baterías representaron el 40.98 % del tamaño del mercado de grafito en 2025 y están avanzando a una CAGR del 17.94 % hasta 2031.
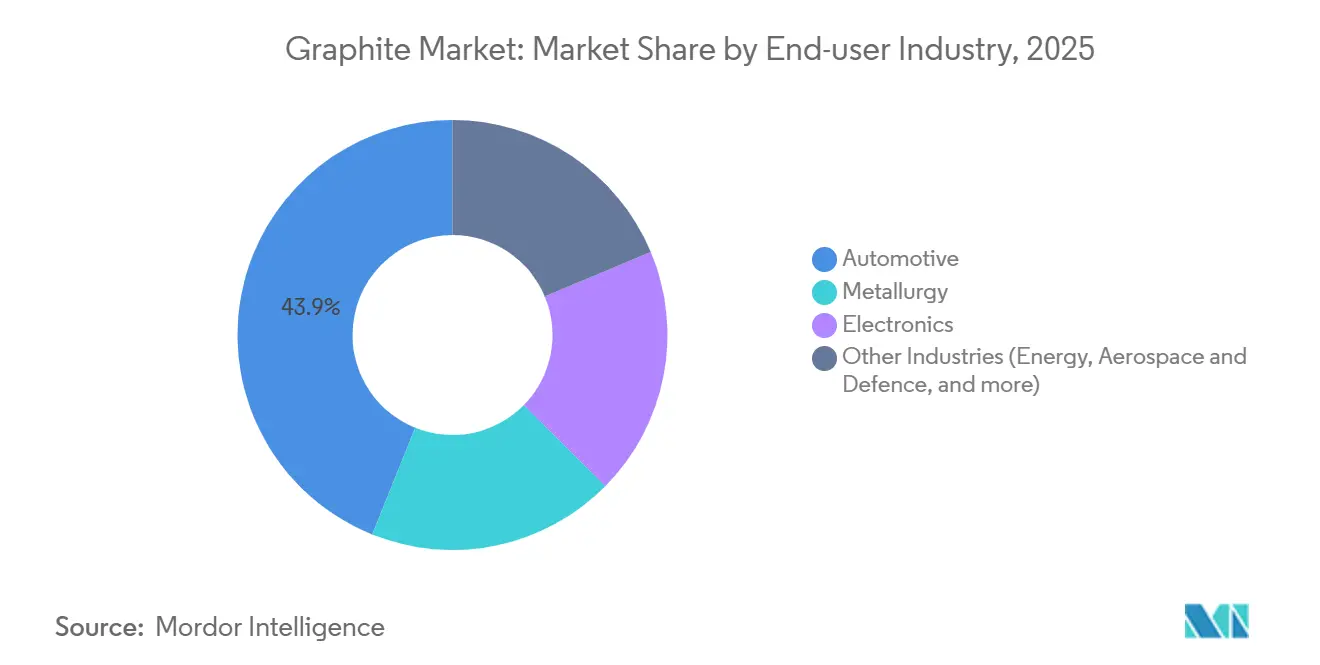
- Por industria de usuario final, el sector automotriz tuvo una participación del 43.91 % del tamaño del mercado de grafito en 2025 y se proyecta que se expandirá a una CAGR del 16.99 % hasta 2031.
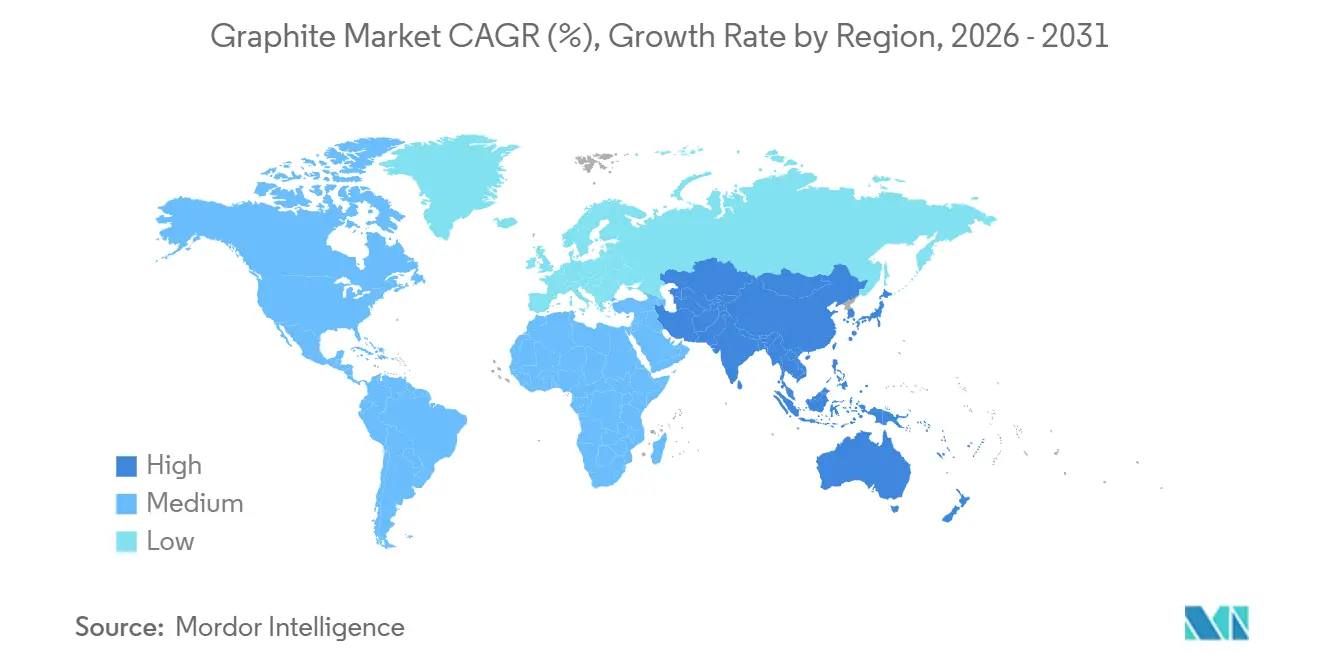
- Por regiones, Asia-Pacífico controló el 55.72% de los ingresos de 2025 en la industria mundial del grafito y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11.34% para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del grafito
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la construcción de gigafábricas de baterías de iones de litio | + 3.80% | Global, con núcleo APAC y derrame en América del Norte | Mediano plazo (2-4 años) |
| Ampliación de la capacidad de acero de hornos de arco eléctrico (EAF) | + 2.10% | APAC, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Creciente demanda de grafito sintético de ultraalta pureza en la industria de semiconductores | + 1.40% | APAC (Japón, Corea del Sur, Taiwán), América del Norte | Mediano plazo (2-4 años) |
| El régimen de licencias de exportación de China acelera las inversiones en proveedores fuera de China | + 1.90% | Norteamérica, Europa, Australia | Corto plazo (≤ 2 años) |
| Aparición de rutas de grafito sintético "verde" de origen biológico | + 0.80% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la construcción de gigafábricas de baterías de iones de litio
Se prevé que la demanda de grafito de grado batería se triplique de 900,000 t en 2024 a 2.7 millones de t para 2030, ya que las nuevas gigafábricas añaden aproximadamente 150 GWh de capacidad de celdas cada año [1] Agencia Internacional de Energía, “Perspectivas de baterías y minerales 2025”, iea.org . BTR New Material añadió 120,000 t pa de producción de ánodos en 2025 para asegurar contratos con CATL y BYD. Vianode puso en marcha una planta de grafito sintético de 10,000 t pa en Noruega, respaldada por 150 millones de euros de capital, dirigida a compradores europeos que buscan suministro no chino. En Estados Unidos, la planta Vidalia de Syrah Resources alcanzó las 11,250 t pa a mediados de 2025 después de ganar una garantía de préstamo del Departamento de Energía de 220 millones de dólares. Las químicas LFP aumentan la carga del ánodo en un 15 %, lo que compensa el riesgo de sustitución de silicio en las celdas de gama alta.
Ampliación de la capacidad de producción de acero en hornos de arco eléctrico
El acero para hornos de arco eléctrico (EAF) requerirá 1.1 millones de toneladas anuales de electrodos de grafito para 2030, frente a las 850,000 toneladas de 2024, a medida que las políticas de descarbonización impulsan la conversión de altos hornos. HEG Limited elevó la utilización de la capacidad al 72 % en el año fiscal 2025 para satisfacer la demanda de acero impulsada por la infraestructura de la India. Graphite India añadió una línea de electrodos de ultraalta potencia de 20,000 toneladas anuales dirigida a clientes del Sudeste Asiático y Oriente Medio. La alemana Salzgitter AG planea una conversión de hornos de arco eléctrico que añadirá 8,000 toneladas anuales de demanda de electrodos para 2029. Los electrodos de ultraalta potencia tienen un sobreprecio del 30 %, pero reducen el consumo de energía del horno en un 15 %, lo que mejora la rentabilidad de las acerías.
Creciente demanda de grafito sintético de ultraalta pureza para semiconductores
El empaquetado avanzado de chips requiere materiales de interfaz térmica que superen los 1,500 W/mK, una especificación que se cumple con grafito sintético de ultra alta pureza con un espesor inferior a 50 µm. Dentro de la industria del grafito, Tokai Carbon y Nippon Kokuen suministraron el 65 % de este nicho en 2025 al reducir las cenizas por debajo de 5 ppm. La fábrica de TSMC en Arizona consume 120 t/año de grafito de alta pureza para crisoles CVD, mientras que el complejo de Intel en Ohio requerirá aproximadamente 200 t/año a partir de 2027. Las láminas SIGRAFLEX de SGL Carbon capturaron el 40 % del segmento de disipadores de calor al disipar 500 W TDP en pilas de menos de 50 µm. A pesar de volúmenes de solo 15 000 t/año, las primas de precio de 5 a 8 veces el material de grado batería crean márgenes atractivos para los proveedores calificados.
El régimen de licencias de exportación de China acelera las inversiones en suministro desde fuera de China
Los requisitos de licencias de exportación de Pekín para 2023 congelaron inicialmente una quinta parte del comercio mundial de grafito, pero la suspensión selectiva de permisos en noviembre de 2025 impulsó anuncios de capacidad occidental por valor de 1.800 millones de dólares ese año. Syrah Resources expandió Vidalia con respaldo federal estadounidense para eludir el procesamiento chino. Northern Graphite reinició la mina Bissett Creek de Ontario para suministrar 25,000 toneladas anuales de concentrado a las líneas de ánodos canadienses. La planta noruega de Vianode promete una reducción del 90 % en la huella de carbono y una ventaja del 10 % en los costos frente a los productores chinos. Si bien los controles impulsaron temporalmente los precios del grafito sintético chino en un 12 % en el primer trimestre de 2025, la nueva oferta occidental moderó el aumento a finales de año.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en la alimentación de coque de aguja para grafito sintético | -1.20% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Normativas estrictas sobre emisiones de HF en líneas de purificación | -0.90% | Europa, China, América del Norte | Mediano plazo (2-4 años) |
| Intensidad de erosión del grafito por sustitución de silicio en el ánodo de la batería por kWh | -1.00% | Norteamérica, Europa y segmentos de vehículos eléctricos premium | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en la materia prima de coque de aguja para grafito sintético
Phillips 66 abandonó la producción de coque de aguja de petróleo en 2024, lo que redujo su capacidad en 180,000 toneladas anuales y redujo la oferta global en un 15 %. Los envíos de electrodos de GrafTech en el primer trimestre de 2025 cayeron un 22 % debido a las dificultades para obtener coque con bajo contenido de azufre. Los compradores al contado experimentaron un aumento del 18 % en el precio en el primer semestre de 2025, mientras que las grandes empresas japonesas y chinas cerraron contratos plurianuales de brea de alquitrán de hulla con una prima de 500 USD/t. Solo una docena de refinerías en todo el mundo producen coque de aguja adecuado para electrodos de ultraalta potencia, y ninguna anunció expansiones después de 2022. Las materias primas mezcladas reducen la vida útil de los electrodos en un 10 %, lo que limita su uso en hornos de alta gama.
Intensidad de erosión del grafito por sustitución de silicio en el ánodo de la batería por kWh
El ánodo de silicio Titan de Sila Nanotechnologies, implementado por primera vez en celdas Mercedes-Benz EQG en 2025, reemplazó el 20% del grafito al tiempo que elevó la densidad de energía volumétrica a 800 Wh/L[2]. Group14 Technologies escaló 2,000 t/año de compuesto de silicio-carbono SCC55 capaz de cargar un 30% de silicio sin fallas por hinchamiento. Los modelos de la IEA muestran que las mezclas de silicio alcanzarán el 35% de la capacidad de las baterías de vehículos eléctricos para 2030, reduciendo el uso de grafito de 0.9 kg/kWh a 0.7 kg/kWh en toda la flota en la industria del grafito. Sin embargo, los paquetes LFP sensibles al costo siguen siendo pesados en grafito, y solo el 12% de los modelos de vehículos eléctricos de 2025 adoptaron ánodos de silicio. Por lo tanto, la sustitución es una fuerza moderadora más que destructiva.
Análisis de segmento
Por tipo: El dominio sintético se enfrenta al resurgimiento de lo natural
El grafito sintético mantuvo el 59.09 % de la cuota de mercado en 2025, gracias a su mayor pureza en ánodos de baterías y electrodos de ultra alta potencia. Sin embargo, se prevé que el grafito natural crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.29 % hasta 2031, impulsado por la reducción de costes en refractarios, lubricantes y productos de grafito expandible. El concentrado natural tuvo un precio medio de entre 800 y 1,200 USD/t en 2025, frente a los 4,500-6,500 USD/t del grafito sintético para baterías, una diferencia que resulta atractiva para los compradores que buscan precios competitivos. Por lo tanto, se espera que el mercado del grafito natural crezca más rápidamente que el del grafito sintético, incluso si este último mantiene mayores ingresos absolutos.
Las huellas de producción son divergentes. China, Japón y Corea del Sur aún albergan el 78 % de la capacidad sintética, pero América del Norte y Europa añadieron 60 000 toneladas anuales en 2025, lo que mejoró la seguridad del suministro. El grafito natural se beneficia de la diversidad geográfica de Mozambique, Tanzania, Madagascar y Brasil, cuyas reservas combinadas superan los 100 millones de toneladas. La grafitización, con un alto consumo energético, somete a los productores sintéticos al riesgo de la fijación del precio del carbono, mientras que el procesamiento natural consume una quinta parte de la electricidad por tonelada y se beneficia cada vez más de las plantas de beneficio alimentadas con energías renovables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las baterías superan a los electrodos y refractarios
Las baterías absorbieron el 40.98 % de la demanda de 2025 y crecerán a una sólida tasa de crecimiento anual compuesta (TCAC) del 17.94 % hasta 2031, a medida que la producción de vehículos eléctricos alcance los 30 millones de unidades y el almacenamiento estacionario llegue a los 500 GWh. Se espera que el tamaño del mercado del grafito para baterías supere los 6 millones de dólares para finales de la década, más del doble de los niveles de 2026. Los electrodos para acero EAF se expandirán, reflejando tanto la ciclicidad del mercado del acero como los avances en las tecnologías de reutilización de electrodos.
Los ladrillos refractarios, los revestimientos de fundición y las aplicaciones de fundición avanzarán a medida que las fundiciones de aluminio y magnesio adopten revestimientos con aglomerante de grafito resistentes a las temperaturas de fusión de 1,800 °C. El progreso de los lubricantes y modificadores de fricción se verá impulsado por la demanda de la industria aeroespacial y de maquinaria pesada. Los materiales de gestión térmica, aunque representan un segmento de menor volumen, experimentarán un auge impulsado por los procesadores de centros de datos y los inversores de alta potencia para vehículos eléctricos (VE) que disipan más de 300 W/cm². En conjunto, los usos no relacionados con baterías siguen siendo vitales para el equilibrio del mercado, protegiendo a los proveedores cuando fluctúan las ventas de VE.
Por industria de usuario final: la automoción lidera, la electrónica acelera
El sector automotriz representó el 43.91% de la demanda en 2025, la mayor cuota de mercado de grafito entre los usuarios finales, y se proyecta que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 16.99% hasta 2031, a medida que los paquetes de baterías de 75 kWh y los inversores de carburo de silicio se conviertan en equipos estándar. El sector electrónico, que abarca semiconductores, dispositivos de consumo y hardware para centros de datos, está listo para crecer, impulsado por aceleradores de IA que requieren disipadores de calor de grafito capaces de gestionar potencias de diseño térmico de 500 W. El centro de gravedad del segmento se encuentra en Japón, Corea del Sur y Taiwán, que en conjunto albergan el 70% de la capacidad mundial de encapsulado de semiconductores y consumen alrededor de 15,000 toneladas anuales de grafito sintético de ultraalta pureza.
La metalurgia experimentará un crecimiento anual compuesto más moderado, a medida que se expanda la producción de acero y aluminio mediante hornos de arco eléctrico (EAF), pero se enfrente a la competencia de los sectores automotriz y electrónico, que experimentan un crecimiento más rápido. Se prevé que las aplicaciones energéticas, como las baterías de red, las pilas de combustible y los reactores nucleares, avancen gracias a la incorporación de 200 GWh de almacenamiento estacionario, que requiere electrodos de fieltro de grafito con una pureza del 99.9 %. El sector aeroespacial y de defensa registrará un crecimiento anual compuesto sustancial, ya que los paneles de control térmico de satélites y las ojivas de vehículos hipersónicos aprovechan la conductividad del grafito (>1,500 W/mK) y su resistencia a la ablación. Estos grados especializados alcanzan precios entre 10 y 15 veces superiores a los de las materias primas, lo que atrae a proveedores especializados como SGL Carbon y Mersen al sector. Por consiguiente, la demanda combinada del transporte electrificado, la computación basada en IA y el almacenamiento de energía renovable está impulsando la demanda hacia grados sintéticos de alta pureza y elevando el nivel de exigencia técnica para los nuevos participantes que carecen de experiencia en purificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de grafito de APAC
Asia-Pacífico controló el 55.72% de los ingresos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.34% hasta 2031. China puso en servicio 1.2 millones de toneladas anuales de nueva capacidad sintética entre 2024 y 2025 para abastecer a CATL y BYD. Japón y Corea del Sur representan el 65% de la producción de semiconductores, exportando 12,000 toneladas anuales de material de ultraalta pureza a las fábricas de TSMC, Samsung e Intel. Los productores de electrodos de la India aumentaron la utilización al 72% en el año fiscal 2025 para satisfacer el crecimiento nacional del acero de arco eléctrico (EAF). Por lo tanto, el tamaño del mercado de grafito en Asia-Pacífico se mantiene anclado en cadenas de suministro integradas que abarcan minas, plantas de ánodos y gigafábricas posteriores.
Mercado de grafito de Norteamérica
Se proyecta que la participación de mercado de Norteamérica se expandirá, impulsada por USD 1.2 millones en inversiones para 2025 destinadas a la independencia anódica nacional. La planta Vidalia de Syrah alcanzó las 11,250 t anuales en 2025 y apunta a 40,000 t anuales para 2028. NOVONIX obtuvo una subvención de USD 150 millones del Departamento de Energía para construir una planta sintética de 30,000 t anuales en Tennessee, que entrará en funcionamiento en 2027. La mina Bissett Creek de Canadá reinició sus operaciones en 2024 para suministrar 25,000 t anuales de concentrado, y la próxima gigafábrica de Tesla en Monterrey, México, necesitará 8,000 t anuales de material anódico para 2027. La escasez de coque de aguja sigue siendo la mayor limitación de la región desde que la salida de Phillips 66 en 2024 eliminó una fuente local de materia prima.
Mercado europeo del grafito
Europa registrará crecimiento, liderado por la planta Vianode de Noruega, que recaudó 150 millones de euros en marzo de 2025 para escalar de 10,000 t anuales a 50,000 t anuales para 2030. El Grupo Talga de Suecia obtuvo un préstamo de 150 millones de euros del Banco Europeo de Inversiones para expandir su proyecto de grafito natural Vittangi a 19,500 t anuales para 2027, logrando una huella de CO₂ de 1.2 kg/kg utilizando energía hidroeléctrica. La alemana SGL Carbon y la francesa Mersen añadieron una capacidad combinada de 5,000 t anuales de grafito especial para semiconductores y aeroespacial. El Mecanismo de Ajuste Fronterizo de Carbono de la UE, implementado gradualmente a partir de 2026, inclina la demanda hacia el grafito de bajas emisiones y el acero EAF. Los proveedores nórdicos aprovechan las energías renovables baratas y la proximidad a las gigafábricas europeas para crear un nicho verde en el mercado del grafito.
Panorama regulatorio
Las cadenas de suministro de grafito están cada vez más condicionadas por los regímenes de permisos ambientales y de minerales críticos. En abril de 2026, Estados Unidos y la Unión Europea anunciaron un Plan de Acción para la Resiliencia de la Cadena de Suministro de Minerales Críticos, lo que indica una mayor alineación en materia de comercio y medidas de seguridad de la cadena de suministro relevantes para el grafito natural, el grafito sintético y la cualificación de los materiales de ánodo posteriores.
En el ámbito medioambiental, los proyectos de extracción y procesamiento de grafito requieren la aprobación de múltiples agencias, lo que implica el cumplimiento de las normativas sobre agua y emisiones. En Estados Unidos, las descargas de la minería y el procesamiento de minerales se rigen por las directrices de efluentes de la EPA, mientras que las grandes minas y plantas de procesamiento deben superar los procesos de revisión de la NEPA y los trámites de permisos federales, incluida la cobertura FAST-41 para proyectos específicos. En Australia, los procesos estatales de evaluación ambiental también afectan los plazos de los proyectos, como se refleja en las acciones de la EPA de Australia Occidental con respecto al Proyecto de Grafito de Munglinup.
Análisis de la cadena de valor
La cadena de valor del grafito abarca (1) el suministro de materia prima (concentrado de escamas naturales y precursores sintéticos como coque de agujas de petróleo y brea de alquitrán de hulla), (2) el procesamiento intermedio (purificación, molienda, micronización y, para baterías, esferoidización y recubrimiento) y (3) la conversión final en materiales activos para ánodos, electrodos de grafito, refractarios, lubricantes y componentes de gestión térmica. El mercado continúa dividiéndose entre cadenas de materiales para baterías que requieren un control estricto de impurezas y una morfología de partículas uniforme, y cadenas orientadas a la metalurgia centradas en el rendimiento y la fiabilidad de los electrodos.
Los cuellos de botella y las estrategias se concentran en la capacidad y la tecnología de procesamiento intermedio. La esferoidización y otros pasos del procesamiento de ánodos operan con una alta utilización, con estimaciones de la industria en torno al 80%, lo que refuerza los esfuerzos de integración vertical y regionalización. Ejemplos recientes incluyen la asociación de Allied Graphite con ONEJOON GmbH y Harper International en sistemas de hornos verticales para la fabricación de materiales de ánodo a escala comercial en Norteamérica, e International Graphite y Alkeemia impulsando un modelo de centro de procesamiento en Porto Marghera, Italia, diseñado para aprovechar la infraestructura industrial existente y acortar los ciclos de construcción y calificación. La participación de los fabricantes de equipos originales de baterías también se manifiesta en participaciones directas y empresas conjuntas, como la adquisición por parte de CATL de una participación del 20% en el desarrollador de biografito CarbonScape y la formación de un marco de empresa conjunta por parte de Northern Graphite con Obeikan Investment Group para un proyecto de ánodos de baterías.
Panorama competitivo
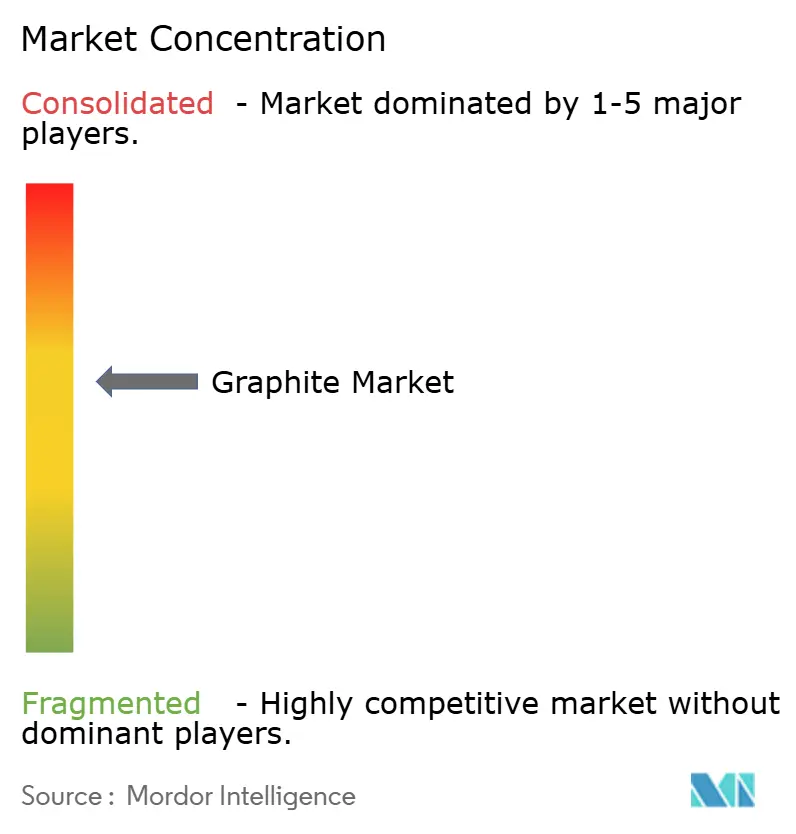
La industria del grafito está moderadamente consolidada. En el grafito natural, más de 40 empresas mineras y procesadoras compiten por contratos, con Syrah Resources, Northern Graphite y Talga Group entre los líderes. La integración vertical es la estrategia dominante: la compra por parte de BTR en 2024 de las operaciones de grafito en escamas de Mozambique redujo sus costos de materia prima en un 18%, mientras que la síntesis a baja temperatura de Vianode busca ofrecer un precio un 10% inferior al de la producción china una vez que alcance su plena capacidad. Empresas más pequeñas como Mason Graphite y Triton Minerals se centran en nichos de mercado como el grafito expandible y los refractarios, donde las ventajas de escala son menos determinantes.
Líderes de la industria del grafito
GrafTech Internacional
SGL Carbon
Grupo de nuevos materiales BTR Co., Ltd.
Tecnología Co., Ltd. de Shanghai Shanshan
Recursos Syrah limitados
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: BTR New Material Group informó sobre el progreso de sus proyectos industriales en Marruecos, con una inversión total estimada en 6 mil millones de dirhams marroquíes (aproximadamente 650 millones de dólares estadounidenses), vinculados a las cadenas de valor de la movilidad eléctrica y la tecnología de baterías. Esta expansión impulsa la diversificación geográfica de la fabricación de ánodos y fortalece las opciones de suministro para los clientes que buscan producción fuera de los centros de procesamiento tradicionales.
- Marzo de 2026: GrafTech International anunció un aumento mínimo de precio de USD 600 a USD 1,200 por tonelada métrica para electrodos de grafito en volúmenes no comprometidos, con efecto inmediato. Este cambio puso de manifiesto la actual escasez y la disciplina en los precios en el segmento de electrodos de gran diámetro, con implicaciones para los fabricantes de acero que utilizan hornos de arco eléctrico (EAF) en la gestión de los costos de consumibles y la cobertura de contratos.
- Julio de 2024: Graphit Kropfmuhl se asoció con BASF para obtener certificados de energía renovable para su planta de Hauzenberg, en Alemania. El acuerdo redujo la huella de carbono de la planta y ayudó a los clientes a prepararse para los requisitos más estrictos de la UE en materia de divulgación de información sobre baterías y la cadena de suministro industrial.
Alcance y metodología
El grafito es un alótropo (químicamente comparable en la modificación de la estructura del carbono) con propiedades tanto metálicas como no metálicas que benefician a una amplia gama de sectores de usuarios finales. Además, las propiedades únicas del grafito, como la alta conductividad térmica y eléctrica, ofrecen baterías innovadoras y tecnologías en desarrollo para la fabricación tradicional de acero.
El mercado del grafito está segmentado por tipo, aplicación, industria de usuario final y geografía. Por tipo, el mercado se segmenta en grafito natural y grafito sintético. Por aplicación, el mercado se segmenta en electrodos, refractarios, piezas fundidas, fundiciones, baterías, lubricantes y otras aplicaciones. En el caso de la industria de usuarios finales, el mercado está segmentado en electrónica, metalurgia, automoción (incluidos los vehículos EV/HEV) y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado del grafito en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y los pronósticos se basan en el volumen (kilotones) y los ingresos (USD).
| Grafito natural |
| Grafito sintético |
| Los electrodos |
| Refractarios, Fundiciones y Fundiciones |
| Baterías |
| Lubricantes |
| Otras aplicaciones (materiales de gestión térmica, productos de fricción y forros de freno, etc.) |
| Metalurgia |
| Electrónica |
| Motorium |
| Otras industrias (Energía, Aeroespacial y Defensa, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Grafito natural | |
| Grafito sintético | ||
| por Aplicación | Los electrodos | |
| Refractarios, Fundiciones y Fundiciones | ||
| Baterías | ||
| Lubricantes | ||
| Otras aplicaciones (materiales de gestión térmica, productos de fricción y forros de freno, etc.) | ||
| Por industria del usuario final | Metalurgia | |
| Electrónica | ||
| Motorium | ||
| Otras industrias (Energía, Aeroespacial y Defensa, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda de grafito en las baterías de vehículos eléctricos?
Se pronostica que los ánodos de las baterías aumentarán a una tasa compuesta anual del 17.94 % durante el período 2026-2031, mientras que la producción mundial de vehículos eléctricos apunta a 30 millones de unidades.
¿Qué región lidera la producción y el consumo de grafito?
Asia-Pacífico representa el 55.72% de los ingresos de 2025, lo que la convierte en el nodo dominante tanto para la oferta como para la demanda.
¿Cómo afectará el silicio al uso futuro del grafito en las baterías?
Los ánodos mezclados con silicio podrían reducir la intensidad del grafito de 0.9 kg/kWh a 0.7 kg/kWh en 2030, pero el grafito sigue siendo dominante en las células LFP sensibles a los costos.
¿Qué empresas son pioneras en la producción de grafito bajo en carbono?
Vianode, Talga Group y Levidian están escalando procesos que reducen las emisiones desde la cuna hasta la puerta entre un 40% y un 100% en comparación con las rutas sintéticas convencionales.
¿Cuál es el tamaño actual del mercado de grafito?
¿Cuál es el tamaño actual del mercado de grafito?


