

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
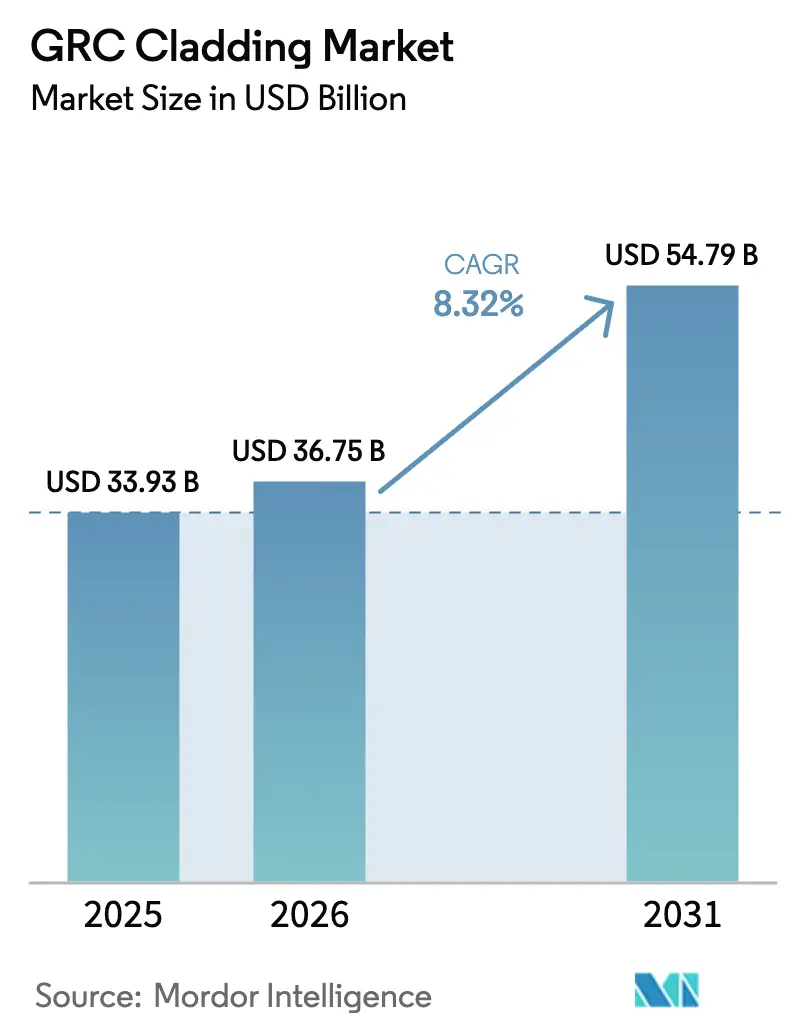
| Tamaño del mercado (2026) | USD 36.75 mil millones |
| Tamaño del mercado (2031) | USD 54.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.32% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
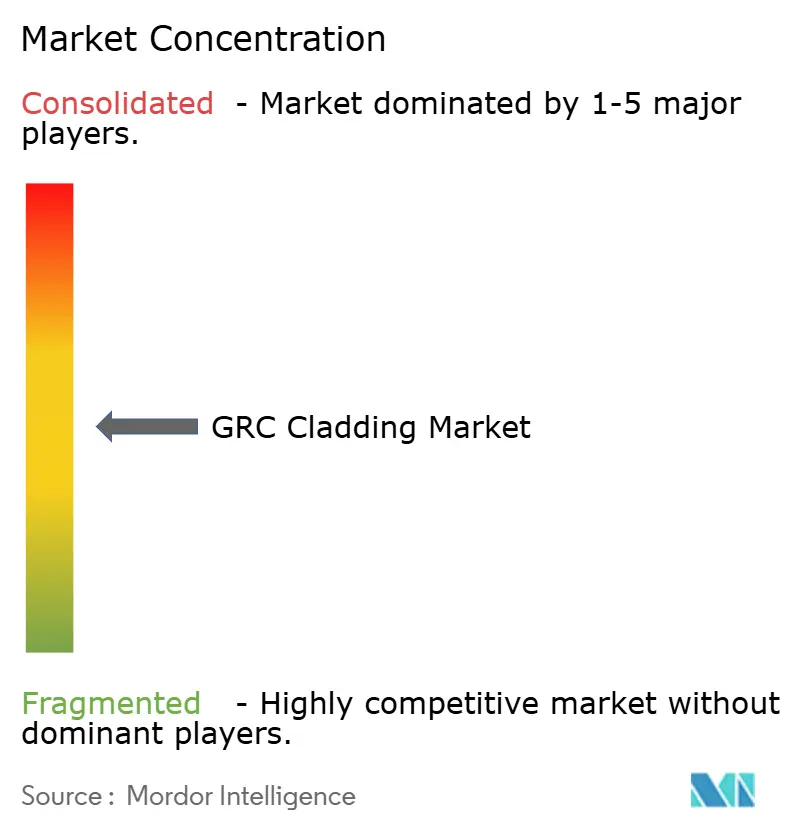
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos de GRC por Mordor Intelligence
Se espera que el mercado de revestimientos de GRC crezca de 33.93 millones de dólares en 2025 a 36.75 millones de dólares en 2026, y se prevé que alcance los 54.79 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.32% entre 2026 y 2031. La creciente preferencia por fachadas ligeras e incombustibles, junto con normas de seguridad contra incendios más estrictas, posiciona al hormigón reforzado con fibra de vidrio (GRC) como la alternativa ideal cuando los paneles prefabricados tradicionales resultan demasiado pesados o inflexibles. Los promotores valoran la ventaja de este material, que pesa una cuarta parte menos que el hormigón, lo que reduce las cargas estructurales y acorta los ciclos de construcción. La inversión en proyectos de ciudades inteligentes en Asia-Pacífico, la rápida adopción de la construcción modular en Oriente Medio y la búsqueda de menores costes del ciclo de vida en Norteamérica refuerzan la demanda. Mientras tanto, los actores del sector aceleran el desarrollo de formulaciones bajas en carbono para cumplir con las nuevas normativas sobre carbono incorporado, manteniendo al mercado de revestimientos de GRC en la senda de la innovación. [1] https://www.wbdg.org/resources/seismic-safety-building-envelope.
Conclusiones clave del informe
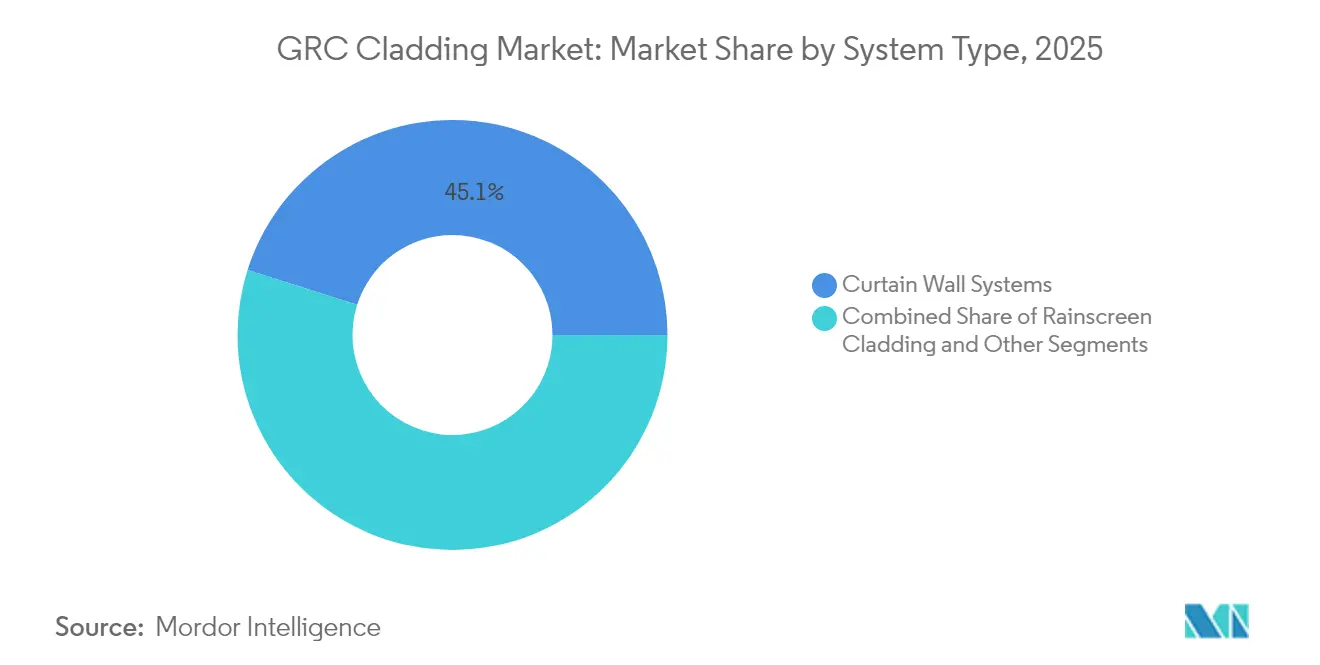
- Por tipo de sistema, los sistemas de muro cortina lideraron con una participación de ingresos del 45.12 % en 2025, mientras que la categoría "Otros", principalmente revestimientos patrimoniales y conjuntos modulares, registró la CAGR más rápida del 9.12 % hasta 2031.
- Por aplicación, los edificios comerciales controlaron el 51.88% de la participación de mercado de revestimiento de GRC en 2025; se prevé que la construcción residencial se expanda a una CAGR del 9.74% hasta 2031.
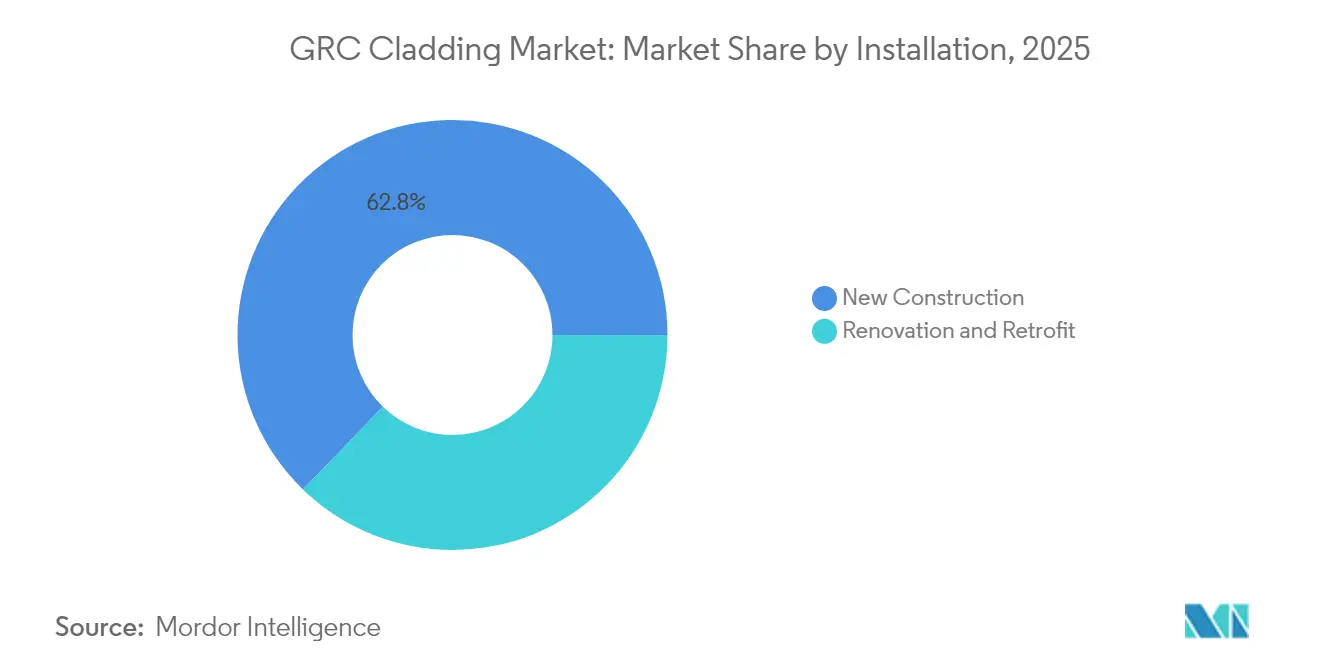
- Por instalación, los proyectos de nueva construcción capturaron el 62.76% de la demanda en 2025, mientras que la actividad de renovación y modernización está avanzando a la CAGR más alta del 9.76% a medida que se acelera la remediación de la seguridad contra incendios.
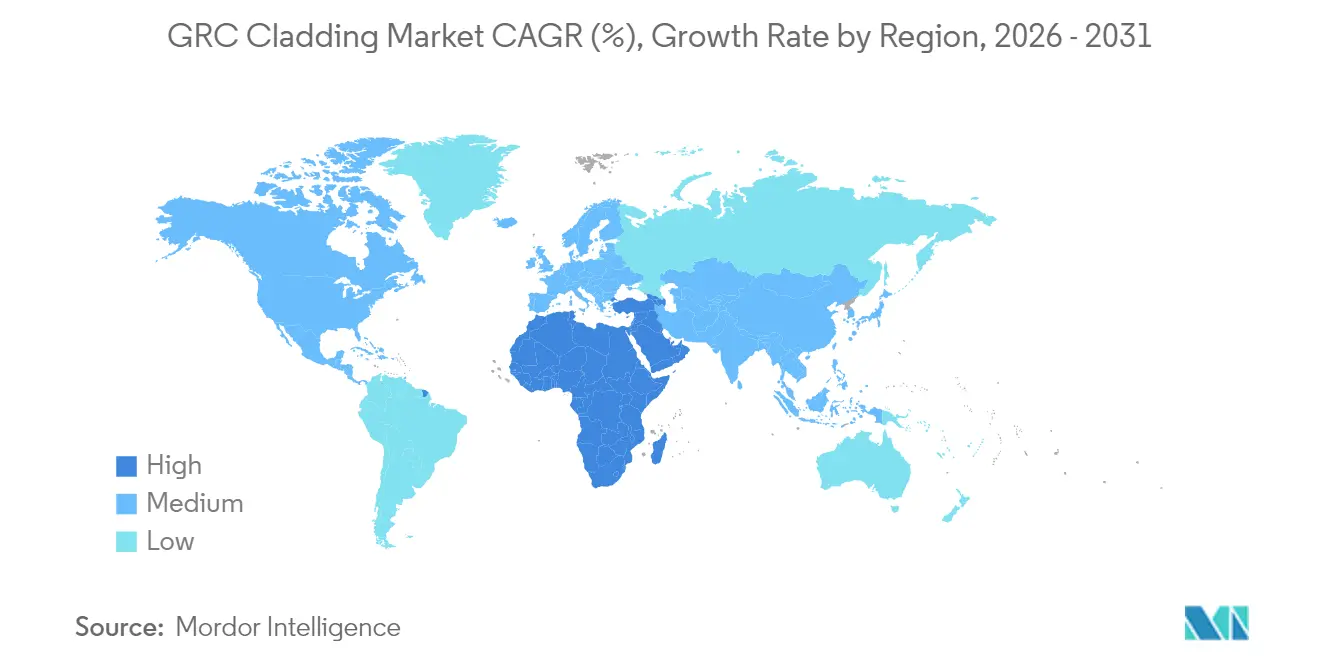
- Por geografía, Asia-Pacífico dominó con el 42.98 % de los ingresos de 2025; Oriente Medio y África están creciendo más rápido, con una CAGR del 9.71 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de revestimientos de GRC
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Urbanización rápida y auge de la construcción de ciudades inteligentes | 2.1% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Gran demanda de fachadas ligeras y de alta resistencia | 1.8% | Global, concentrado en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Códigos de seguridad contra incendios y sísmicos más estrictos para revestimientos | 1.5% | Australia, Reino Unido, América del Norte con adopción global | Corto plazo (≤ 2 años) |
| Durabilidad superior y bajo costo de ciclo de vida | 1.2% | Global | Largo plazo (≥ 4 años) |
| Adopción de construcción modular fuera del sitio | 0.9% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Rehabilitación de fachadas patrimoniales mediante revestimientos ultrafinos de GRC | 0.3% | Distritos históricos de Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Urbanización rápida y auge de la construcción de ciudades inteligentes
El rápido crecimiento de la población urbana en China, India y el sudeste asiático ejerce presión sobre la infraestructura local y dinamiza la demanda de fachadas de alto rendimiento. El PIB de la construcción de India aumentó un 13.3% interanual en el tercer trimestre de 2024, ya que las iniciativas de Ciudades Inteligentes y Make in India canalizaron el gasto público hacia torres de uso mixto y centros de transporte. Los códigos de diseño municipales premian cada vez más las envolventes energéticamente eficientes, lo que orienta a los arquitectos hacia ensamblajes de GRC que combinan masa térmica, forma compleja y compatibilidad con sistemas fotovoltaicos integrados en edificios. El aumento del 15.14% en los ingresos de China National Building Materials en 2024 indica un interés duradero por revestimientos innovadores en toda la cartera de megaproyectos de la región [2] https://www.tipranks.com/news/company-announcements/china-national-building-material-reports-strong-financial-growth-for-bnbm-in-2024 . Más allá de las ciudades de primer nivel, los promotores inmobiliarios en las metrópolis secundarias de la India y en las zonas industriales emergentes de Vietnam especifican soluciones de revestimiento de GRC para acelerar la entrega de proyectos sin sacrificar la estética.
Códigos de seguridad contra incendios y sísmicos más estrictos para revestimientos
La normativa posterior a Grenfell transformó la adquisición de fachadas. La auditoría de Victoria detectó más de 800 edificios para su remediación inmediata, lo que impulsó la demanda de paneles no combustibles con certificación de prueba. El GRC cumple con la norma NFPA 285 sin grandes detalles sobre la protección contra incendios, lo que simplifica el cumplimiento normativo en proyectos norteamericanos. Los productores acreditados de los EAU, guiados por International Fire Consultants, ahora exportan a múltiples jurisdicciones, lo que indica una estandarización global. Gobiernos desde Australia hasta Canadá planean prohibiciones graduales de fachadas combustibles, lo que asegura un impulso plurianual para el mercado de revestimientos de GRC.
Durabilidad superior y bajo costo de ciclo de vida
La expectativa de vida útil de cincuenta años, la estabilidad UV y la baja absorción de agua minimizan el mantenimiento. Productos de eficacia comprobada, como la serie de revestimiento de hormigón de Rieder, solo requieren lavados periódicos, lo que evita los ciclos de repintado que sobrecargan los paneles metálicos. Estudios del ciclo de vida muestran que, después de 15 a 20 años, el costo total de propiedad es inferior al de las alternativas una vez que se incluyen el repintado, la renovación del sellador o la mitigación de la corrosión. Cuando los materiales cementicios complementarios, como las cenizas volantes, reducen el carbono incorporado hasta en un 40%, los propietarios cumplen con los objetivos de durabilidad y sostenibilidad en una sola especificación. Estos atributos consolidan el mercado de revestimientos de GRC como una opción premium y económica para activos a largo plazo.
Rehabilitación de fachadas patrimoniales con revestimientos ultrafinos de GRC
Los arquitectos especializados en conservación instalan paneles de 12-15 mm para replicar la mampostería histórica en monumentos victorianos, Beaux-Arts y Art Déco sin sobrecargar los sustratos envejecidos. Los programas europeos de subvenciones financian mejoras energéticas que combinan fachadas ventiladas de GRC con aislamiento, combinando conservación y rendimiento. Los fabricantes especializados consiguen precios elevados gracias a su maestría en moldes personalizados y tratamientos de superficies con colores a juego. A medida que los municipios amplían los incentivos para la rehabilitación, el mercado de revestimientos de GRC se consolida como un nicho resiliente en distritos con sensibilidad cultural.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor costo inicial en comparación con los paneles de hormigón convencionales | -1.8% | Mercados globales, especialmente sensibles a los precios | Corto plazo (≤ 2 años) |
| Competencia de revestimientos compuestos de metal de bajo costo | -1.2% | Mercados emergentes, proyectos de ingeniería de valor | Mediano plazo (2-4 años) |
| Los precios del cemento y la fibra de vidrio son volátiles. | -0.9% | Regiones globales que dependen de la cadena de suministro | Corto plazo (≤ 2 años) |
| Análisis de carbono incorporado en fachadas cementosas | -0.6% | Europa y América del Norte con mandatos de construcción ecológica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor costo inicial en comparación con el panel de concreto convencional
El GRC proyectado requiere fibras de vidrio resistentes a los álcalis y aplicadores cualificados, lo que eleva los precios del material y la mano de obra. Sin embargo, el ahorro estructural derivado de envolventes más ligeras reduce la diferencia de precio al calcular la economía total del proyecto. En fachadas geométricamente complejas, la moldeabilidad del GRC curvo o perforado suele ser inferior a la de la piedra o el metal a medida, lo que empuja a los propietarios a recurrir al mercado de revestimientos de GRC tras realizar análisis de valor.
Competencia de revestimientos compuestos de metal de bajo costo
Los sistemas de compuestos de aluminio siguen siendo entre un 40 % y un 60 % más baratos en las ofertas iniciales, especialmente donde la aplicación de las normativas contra incendios es deficiente. Sin embargo, las aseguradoras ahora aplican recargos a las fachadas combustibles, lo que reduce los ahorros a largo plazo. A medida que los gobiernos implementan prohibiciones generalizadas, la elección basada en el precio se reduce, lo que orienta los proyectos hacia el mercado de revestimientos de GRC a pesar de la sensibilidad al coste de capital.
Análisis de segmento
Por tipo de sistema: La integración del muro cortina impulsa la complejidad
Los muros cortina representaron el 45.12 % del mercado de revestimientos de GRC en 2025, lo que refleja su prevalencia en fachadas comerciales de gran altura, donde los arquitectos combinan paneles ligeros con amplios acristalamientos para optimizar la luz natural. Las exigentes tolerancias y los anclajes de ingeniería del segmento reducen las barreras de entrada, lo que beneficia a los fabricantes de servicios integrales que ofrecen asistencia de diseño y equipos técnicos in situ. A continuación, se encuentran las instalaciones de fachadas ventiladas, que aprovechan la permeabilidad al vapor del GRC para gestionar la condensación en zonas húmedas, mientras que las pieles patrimoniales ultrafinas y las unidades modulares conforman la categoría "Otros" de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.12 %. Las oficinas de diseño exploran cada vez más los paneles perforados que también funcionan como dispositivos de protección solar, y los primeros proyectos de prototipos incorporan paneles fotovoltaicos de película fina directamente sobre sustratos de GRC para crear fachadas energéticamente positivas.
A largo plazo, el mercado de revestimientos de GRC experimenta una convergencia de sistemas, donde los conjuntos híbridos de muro cortina y fachada ventilada cumplen con los objetivos sísmicos, térmicos y acústicos en un solo paquete. Los fabricantes invierten en gemelos digitales y en la producción de moldes CNC para ofrecer geometrías a medida a gran escala. Las consultoras de ingeniería prefieren el GRC al hormigón más pesado en emplazamientos urbanos con restricciones de elevación, y los boletines técnicos de GRCA estandarizan las pruebas para acelerar las aprobaciones. Los mandatos de sostenibilidad impulsan la incorporación de marcos de muro cortina desmontables, lo que permite la separación y el reciclaje de materiales en el futuro, una filosofía de diseño que se adapta perfectamente a la reciclabilidad cementicia del GRC.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el dominio comercial se enfrenta a la disrupción residencial
Los edificios comerciales representaron el 51.88 % del mercado de revestimientos de GRC en 2025, impulsados por sedes corporativas, laboratorios de ciencias biológicas y edificios públicos, donde las fachadas expresivas refuerzan la identidad de marca. Los moldes reconfigurables y los tratamientos de superficie a juego con el color ofrecen un aspecto distintivo sin el coste de la piedra artesanal, lo que mantiene al GRC entre las opciones preferidas por los arquitectos para atrios y extensiones de vestíbulos. Los centros sanitarios y educativos aumentan el volumen institucional, buscando revestimientos incombustibles que resistan el tráfico peatonal intenso y cumplan rigurosas normas de higiene.
La construcción residencial crece a una vigorosa tasa de crecimiento anual compuesta (TCAC) del 9.74 %, a medida que los promotores de edificios de mediana altura adoptan paneles de pared instalados en fábrica que acortan los plazos de obra y limitan las perturbaciones en el vecindario. Los bloques de apartamentos modulares en los distritos de regeneración de Londres y las zonas de relleno de Tokio ya especifican el GRC como acabado modular estándar. Los operadores de centros de datos, clasificados en "Otros", adoptan el GRC para paredes resistentes al fuego que también protegen contra las interferencias electromagnéticas. Con la proyección de que la capacidad global a hiperescala se duplique para 2026, la demanda de este nicho podría superar a la de los segmentos institucionales tradicionales, ampliando la base total del mercado de revestimientos de GRC.
Por instalación: el mercado de modernización cobra impulso
La actividad de obra nueva representó el 62.76 % del mercado de revestimientos de GRC en 2025, gracias a la integración temprana de envolventes panelizadas en los flujos de trabajo BIM. Los ingenieros optimizan las placas de conexión y los paneles a la altura de la planta antes de la colocación de la primera piedra, lo que reduce drásticamente las reparaciones y los imprevistos. Sin embargo, los programas de modernización sustentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.76 %, impulsada por la sustitución obligatoria de compuestos de aluminio combustibles. En Australia, la financiación pública compensa los costes de sustitución, y los contratistas especializados ofrecen instalaciones llave en mano que permiten a los ocupantes permanecer en sus lugares.
Las renovaciones patrimoniales se basan en revestimientos ultrafinos de GRC fijados sobre la mampostería original con pasadores de acero inoxidable que preservan las ranuras de ventilación. Este enfoque aumenta el rendimiento térmico entre un 20 % y un 30 %, respetando al mismo tiempo las normas de conservación. Las renovaciones también desbloquean créditos de carbono incorporado mediante la prolongación de la vida útil, lo que resulta atractivo para los inversores que siguen métricas ESG. A medida que más aseguradoras rechazan la cobertura de revestimientos de alto riesgo, el volumen de renovaciones podría alcanzar la paridad con la demanda de obra nueva a principios de la década de 2030, lo que redefiniría la asignación de ingresos en el mercado de revestimientos de GRC.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de revestimientos GRC en la región Asia-Pacífico
Asia-Pacífico representó el 42.98 % de los ingresos de 2025, impulsados por el proyecto de megaciudades de China y la hoja de ruta de construcción de la India, de 1.4 billones de dólares, hasta 2025. Productores locales como CNBM escalan la producción mediante líneas de pulverización automatizadas y corte robótico, lo que acorta los plazos de entrega de proyectos transfronterizos en la ASEAN. Los planes de ciudades inteligentes estipulan fachadas bajas en carbono y energías renovables integradas, en consonancia con la evolución de los paneles GRC que albergan laminados fotovoltaicos. El aumento de los costes laborales en las zonas costeras de China impulsa la fabricación hacia Vietnam e Indonesia, lo que amplía la oferta regional e intensifica la competencia de precios en el mercado de revestimientos de GRC.
Mercado de revestimientos GRC de Oriente Medio y África
Oriente Medio y África registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 9.71 %, ya que el NEOM de Arabia Saudí, los museos culturales de los Emiratos Árabes Unidos y la Nueva Capital Administrativa de Egipto especifican fachadas no combustibles resistentes a veranos de 50 °C. Los líderes nacionales de Omán y Catar aprovechan su membresía en la GRCA para ganar licitaciones públicas, mientras que las empresas europeas se asocian localmente para sortear los aranceles de importación y los desafíos del calor de hidratación. Los nuevos códigos de defensa civil promulgados en 2025 se sincronizan con la norma NFPA 285, lo que refuerza las pruebas de fuego de envolvente y aumenta el atractivo del GRC para la mitigación de riesgos.
Mercado de revestimientos de GRC en Norteamérica y Europa
Norteamérica y Europa presentan un crecimiento menor, pero constante, impulsado por la regulación sobre el volumen. Las jurisdicciones estadounidenses adoptan excepciones basadas en la norma NFPA 285 para sistemas no combustibles, lo que simplifica la aprobación de fachadas ventiladas de GRC en comparación con los diseños tradicionales de barreras de cavidades. El límite máximo de carbono incorporado de Europa para 2027 acelera las formulaciones bajas en clínker, ya que las empresas buscan Declaraciones Ambientales de Producto (DAP) para asegurar proyectos del sector público. La demanda de modernización se dispara en el Reino Unido, Irlanda y Francia, donde los paneles combustibles se enfrentan a plazos legales de retirada, lo que mantiene una cartera de pedidos sólida en el mercado de revestimientos de GRC, maduro pero lucrativo.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La normativa para revestimientos de GRC/GFRC está determinada por los requisitos de resistencia al fuego y las normas de materiales y producción cada vez más estrictas. En Estados Unidos, las pruebas según la norma NFPA 285 son habituales para los sistemas de muros exteriores, mientras que California ha reforzado la referencia técnica para el GFRC bajo la supervisión de escuelas públicas e instalaciones esenciales: la División del Arquitecto Estatal (DSA) IR 19-2 para el Código de Construcción de California (CBC) de 2025 remite los paneles de GFRC a la norma ANSI/PCI 128 (incluida la edición de 2024) para su especificación y aceptación. Normas como la ASTM C1666 para fibra de vidrio resistente a los álcalis también establecen los requisitos de materiales del núcleo y la verificación del rendimiento, junto con los métodos de ensayo utilizados en la documentación de GRCA (por ejemplo, ASTM C948 para absorción/densidad, ASTM C1230 para comportamiento a la tracción y ASTM C1560 para envejecimiento acelerado).
Fuera de Norteamérica, los marcos normativos europeos e internacionales dan mayor importancia al control de la producción en fábrica y a la conformidad constante de los productos de cemento reforzado con fibra de vidrio. La norma BS EN 1169 se utiliza como referencia para el control de la producción en fábrica de estos productos, mientras que la norma EN 15422 se cita para las fibras de vidrio resistentes a los álcalis en las especificaciones alineadas con la GRCA. En todas las regiones, las directrices de la GRCA y los sistemas de calidad de sus miembros de pleno derecho (generalmente alineados con la ISO 9001) siguen influyendo en las especificaciones y la precalificación de los proyectos, especialmente cuando los propietarios y consultores exigen ensayos trazables, control de mezcla documentado y un rendimiento repetible de los paneles para obras de gran altura y rehabilitación.
Análisis de la cadena de valor
La cadena de valor del revestimiento GRC comienza con insumos iniciales como cemento blanco y materiales cementicios suplementarios, fibras de vidrio resistentes a los álcalis (generalmente especificadas según ASTM C1666/EN 15422), aditivos y pigmentos, anclajes y fijaciones de acero inoxidable, y materiales para la fabricación de moldes. Estos se procesan en una fabricación especializada, generalmente mediante pulverización o premezcla, seguida de curado, recorte y acabado, y control de calidad según las especificaciones del proyecto y de la asociación (por ejemplo, GRCA y ANSI/PCI 128 para paneles GFRC). El valor intermedio se crea cada vez más a través de flujos de trabajo digitales de diseño a fabricación, que incluyen detalles basados en BIM, moldes mecanizados por CNC y control de producción en fábrica que reduce la variabilidad en fachadas arquitectónicamente complejas.
En la fase posterior, la cadena abarca la logística, la instalación en obra y la puesta en marcha de la envolvente, donde las tolerancias, la ingeniería de fijación y la gestión de la interfaz con el acristalamiento, el aislamiento y las barreras aire-agua determinan el rendimiento final. La integración fuera de obra es un factor diferenciador clave. Clark Pacific destaca los modelos de entrega de fachadas prefabricadas que coordinan la producción de paneles con la aplicación de aislamiento y la instalación de ventanas para reducir la mano de obra en obra y comprimir los plazos. En cuanto a los materiales, las plataformas de cemento y distribución integradas verticalmente también influyen en la disponibilidad y la capacidad de respuesta; UltraTech Cement, por ejemplo, combina la capacidad de cemento con más de 4,400 puntos de venta de UltraTech Building Solutions a principios de 2025, lo que permite ciclos de especificación a suministro más rápidos para los ecosistemas de fachadas cementosas y prefabricadas en los mercados donde opera.
Panorama competitivo
El mercado de revestimientos GRC sigue estando moderadamente fragmentado. Los cinco principales actores representan aproximadamente el 35-40% de los ingresos globales, mientras que docenas de especialistas regionales abastecen las cadenas de suministro nacionales. Los fabricantes europeos se diferencian por sus revestimientos pigmentados en toda su masa y con colores uniformes, y por sus formulaciones neutras en carbono. Los fabricantes de Oriente Medio destacan en la logística de paneles de gran tamaño, enviando unidades de 6 m de longitud a megaproyectos en el desierto con orejetas de elevación integradas [4] https://www.grca.online/grca-memberships/full-members/zanette-srl . Los productores asiáticos hacen hincapié en la eficiencia de costes, apostando por torres residenciales de gran volumen para absorber la capacidad.
Los cambios tecnológicos dictan el orden competitivo. Las empresas que implementan el enrutamiento de moldes digitalizado pueden reducir los plazos de entrega entre un 25 % y un 30 %, lo que les permite ganar proyectos con plazos de diseño, licitación y construcción que penalizan las demoras. La adopción de tejidos tridimensionales de fibra de vidrio mejora la rigidez fuera del plano, lo que permite paneles más delgados con la misma capacidad de luz y genera ahorros en el transporte. Las certificaciones de miembro pleno de la GRCA, renovadas por varias plantas en enero de 2025, siguen siendo un sello distintivo de calidad e influyen en las listas de proveedores preseleccionados por los especificadores. Las salidas estratégicas subrayan las presiones de especialización: la retirada de Ibstock en marzo de 2025 liberó cuota de mercado continental para las divisiones de revestimiento de Rieder y SigmaRoc. En abril de 2025, SigmaRoc selló una alianza con Adaptavate para comercializar una química de paneles de yeso con bajas emisiones de carbono que podría incorporarse a las mezclas de GRC, lo que indica una sinergia entre las tecnologías de paneles para fachadas e interiores. La rivalidad general se centra en las credenciales de sostenibilidad, la automatización de fábricas y los paquetes de instalación llave en mano que reducen el riesgo total del proyecto para los promotores.
Líderes de la industria del revestimiento de GRC
clark pacifico
Ultratech Cement Pvt Ltd
Fibra de betón BB
Grupo Sto
Grupo Rieder
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Clark Pacific informó de un importante hito en la instalación del proyecto de la Fachada Infinita de la UC Santa Bárbara, destacando el progreso en la fabricación de los paneles finales de la fachada prefabricada. Esta actualización refuerza la utilidad de los sistemas de paneles prefabricados para acelerar el cierre de la envolvente y reducir los riesgos de retraso en los plazos de entrega de grandes proyectos institucionales.
- Abril de 2026: Clark Pacific destacó el sistema de fachada del edificio Mission Rock G en la edición de primavera de la revista Ascent, mostrando el enfoque arquitectónico de prefabricados/GFRC utilizado en un proyecto de gran envergadura en San Francisco. La visibilidad pública de la compleja geometría ejecutada refuerza la confianza de los especificadores en el GRC para proyectos comerciales emblemáticos donde se evalúan conjuntamente la forma, el comportamiento ante el fuego y la facilidad de construcción.
- Marzo de 2025: Ibstock anunció su retirada estratégica del mercado de revestimientos de GRC para centrarse en sus productos principales de mampostería. Esta decisión modificó las opciones de proveedores en algunas partes de Europa y abrió una oportunidad a corto plazo para que los fabricantes y divisiones de revestimientos de GRC restantes, que atienden la demanda de reemplazo de fachadas y obra nueva, pudieran captar cuota de mercado.
Alcance del informe del mercado global de revestimientos de GRC
El revestimiento GRC, u hormigón reforzado con fibra de vidrio, es un producto muy versátil que incluye numerosos ingredientes y elementos, incluida la fibra de vidrio. Al moldear el hormigón GRC en paneles delgados y livianos, se le puede dar forma y modificar para crear una variedad de estructuras diferentes y extensas. Esto lo convierte en una de las opciones ideales para revestimientos prefabricados alternativos.
El mercado de revestimientos de GRC está segmentado por aplicación (construcción comercial, construcción residencial y construcción de infraestructura) y región (Norteamérica, Europa, Medio Oriente y África, Asia-Pacífico y América Latina). El informe ofrece el tamaño del mercado y las previsiones para el revestimiento de GRC en valor (USD) para todos los segmentos anteriores.
Por tipo de sistema
| Revestimiento de pantalla de lluvia |
| Sistemas de muro cortina |
| Otros |
por Aplicación
| Residencial |
| Comercial |
| Otros |
Por instalación
| Nueva construcción |
| Renovación y modernización |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de sistema | Revestimiento de pantalla de lluvia | |
| Sistemas de muro cortina | ||
| Otros | ||
| por Aplicación | Residencial | |
| Comercial | ||
| Otros | ||
| Por instalación | Nueva construcción | |
| Renovación y modernización | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de revestimiento de GRC para 2031?
Se espera que el mercado de revestimiento de GRC alcance los USD 54.79 mil millones para 2031, lo que refleja una CAGR del 8.32 % durante 2026-2031.
¿Qué región representa la mayor parte de la demanda de revestimiento de GRC?
Asia-Pacífico representó el 42.98% de los ingresos globales en 2025, impulsada por la rápida urbanización y el gasto en infraestructura.
¿Por qué los promotores están cambiando las fachadas de aluminio compuesto por las de GRC?
Los códigos de seguridad contra incendios más estrictos y las primas de seguro en aumento para paneles combustibles empujan a los propietarios a utilizar sistemas GRC no combustibles que simplifican el cumplimiento y reducen el riesgo a largo plazo.
¿Cómo apoya GRC la construcción modular?
Los paneles livianos se integran en módulos volumétricos construidos en fábrica, reduciendo los cronogramas del proyecto hasta en un 50% y garantizando una calidad constante en condiciones controladas.


