

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
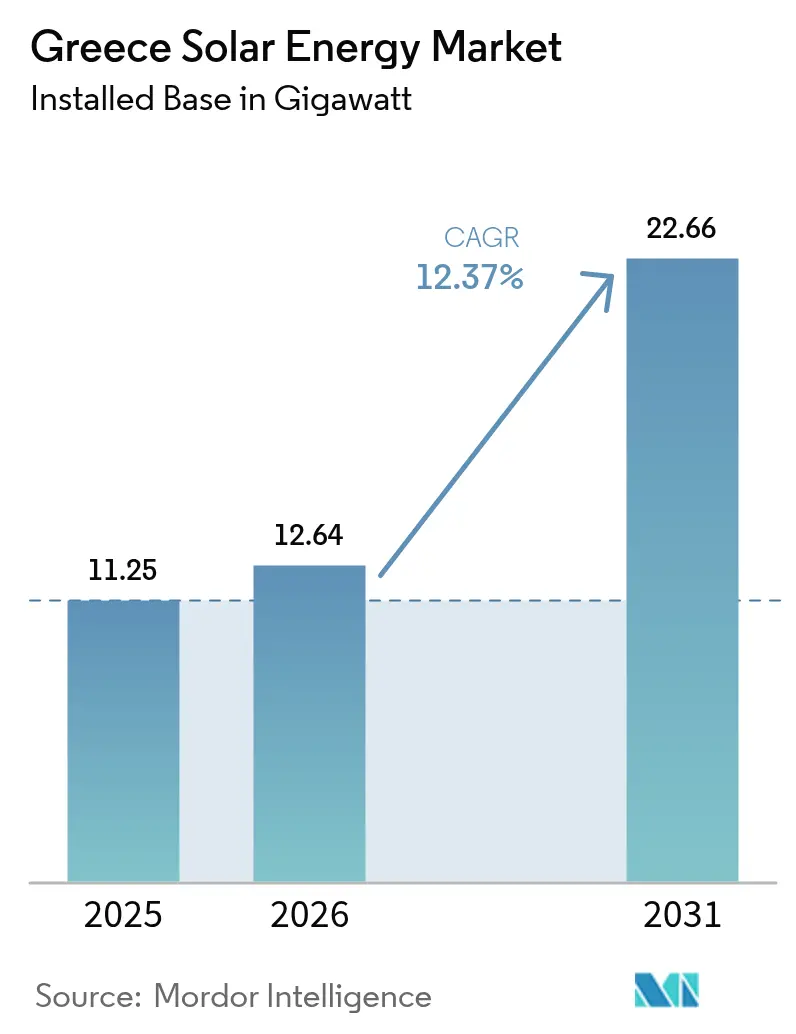
| Volumen de mercado (2026) | 12.64 gigavatio |
| Volumen de mercado (2031) | 22.66 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 12.37% CAGR |
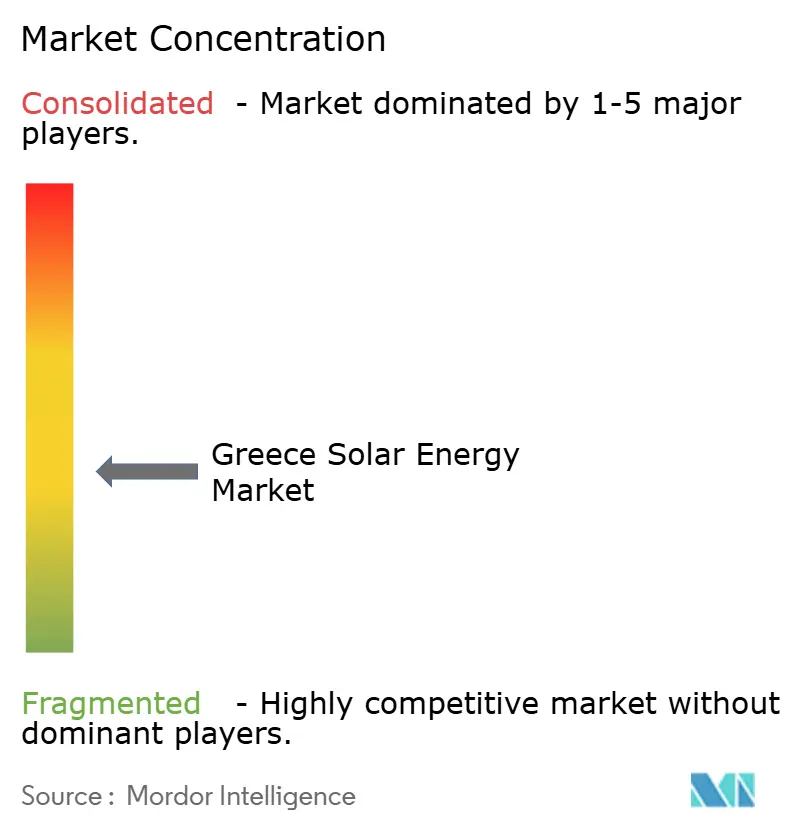
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía solar en Grecia por Mordor Intelligence
Se estima que el tamaño del mercado de energía solar de Grecia en 2026 será de 12.64 gigavatios, creciendo desde el valor de 2025 de 11.25 gigavatios, con proyecciones para 2031 que muestran 22.66 gigavatios, creciendo a una CAGR del 12.37 % durante 2026-2031.
Tres cambios estructurales sustentan esta perspectiva: un mandato de electricidad renovable del 82% en el Plan Nacional de Energía y Clima (PNEC) revisado, una fuerte caída en los precios de los módulos europeos a 0.10 EUR/Wp en el tercer trimestre de 2024, y el programa de expansión de la red de 5.500 millones de euros del Operador Independiente de Transmisión de Energía (OIP) hasta 2034. [1] OIP, “Plan de Desarrollo de la Red Decenal 2024-2034”, ipto.gr A medida que la caída de los costos de capital coincide con los riesgos de restricción, los desarrolladores que combinan energía solar con almacenamiento de baterías o acuerdos de compra de energía a largo plazo (PPA) obtienen rendimientos estables, mientras que los proyectos comerciales enfrentan tasas de captura decrecientes durante los mínimos de precios del mediodía. La eliminación gradual del lignito para 2028 libera aproximadamente 4 GW de capacidad, lo que posiciona a las antiguas regiones mineras en Macedonia Occidental para el desarrollo de energía solar más almacenamiento financiado por subvenciones del Mecanismo de Recuperación y Resiliencia de la UE. El capital extranjero está acelerando el desarrollo. La adquisición de TERNA Energy por parte de Masdar por 3.200 millones de euros en 2024 pone de manifiesto el interés de los inversores del Golfo, y los prestamistas institucionales, como el Banco Europeo de Inversiones (BEI), están ofreciendo financiación a un tipo inferior al 4% para proyectos respaldados por subastas.
Conclusiones clave del informe
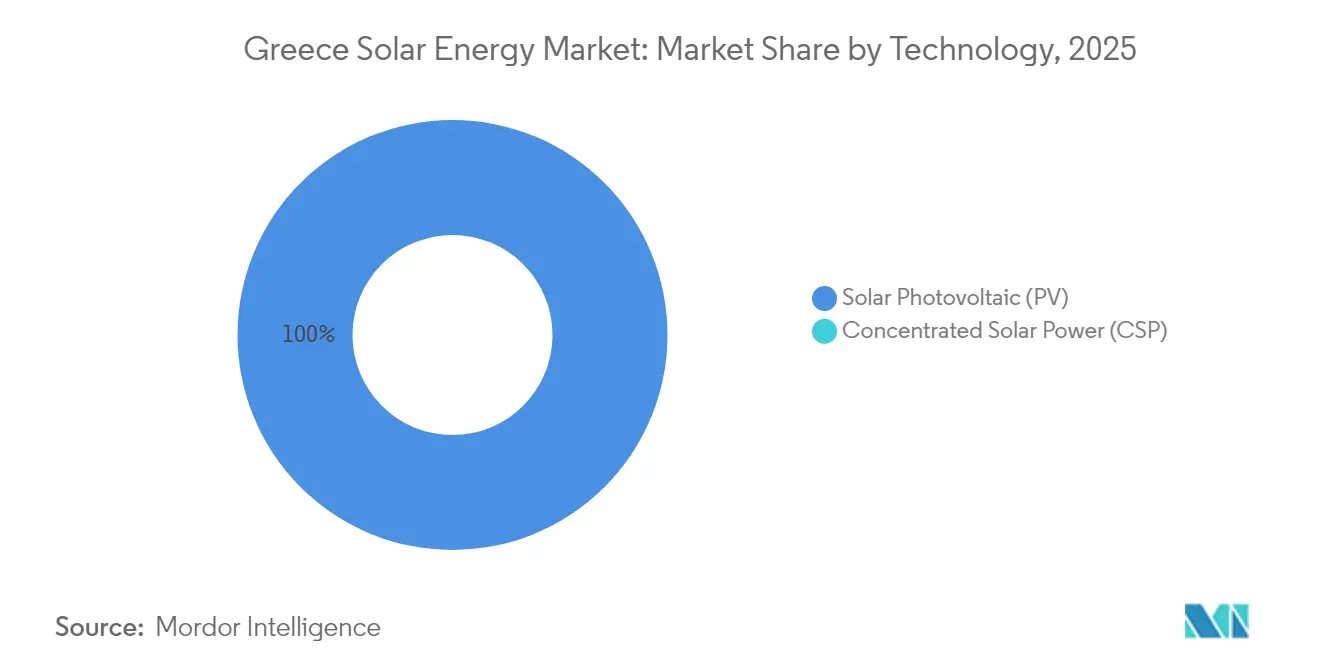
- Por tecnología, la energía solar fotovoltaica representó el 100.00% de la participación en el mercado de energía solar de Grecia en 2025 y crecerá a una CAGR del 12.37% hasta 2031.
- Por tipo de conexión, los proyectos en red representaron el 95.40% de la capacidad instalada en 2025, mientras que los sistemas fuera de red crecerán a una CAGR del 13.00% a medida que avancen las interconexiones de las islas.
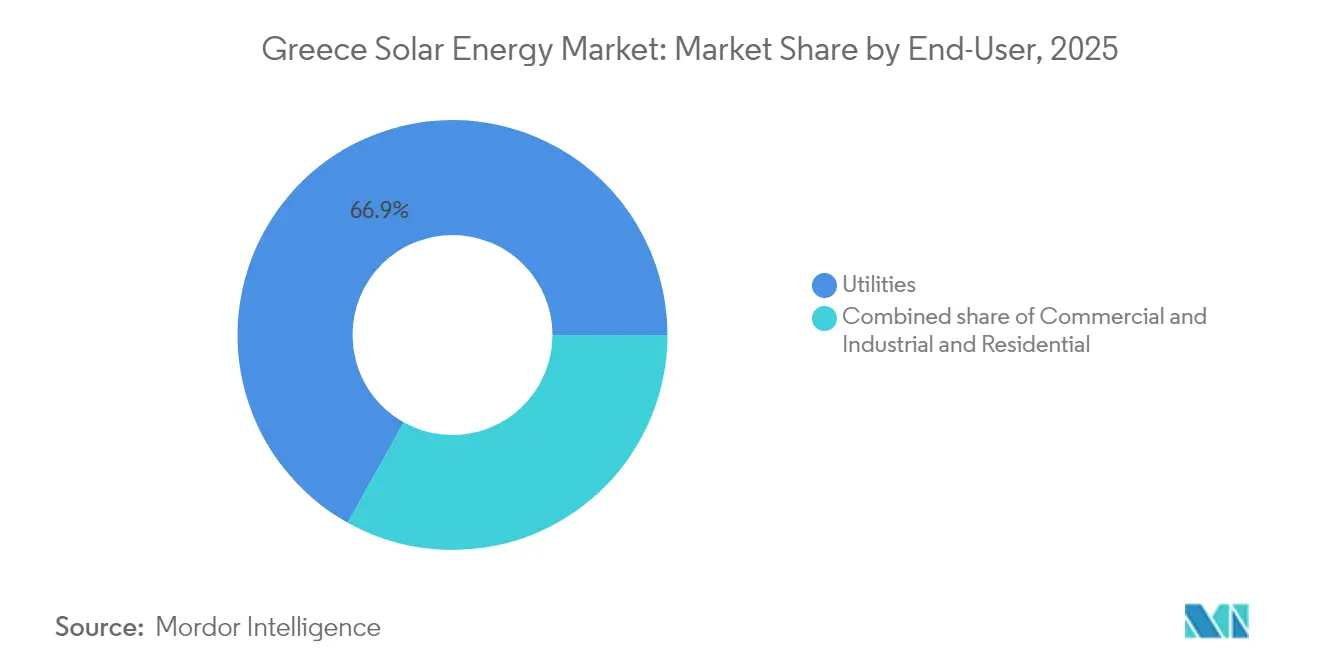
- Por usuario final, las empresas de servicios públicos lideraron con una participación del 66.90% del tamaño del mercado de energía solar de Grecia en 2025; se proyecta que el segmento residencial se expandirá a una CAGR del 15.26% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energía solar en Grecia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Objetivos para 2030 impulsados por el PNIEC | 3.50% | Nacional; zonas prioritarias en Macedonia Occidental y Creta | Mediano plazo (2-4 años) |
| Soporte para subastas/FiP nacionales y de la UE | 2.80% | Nacional; antiguas regiones de lignito | Corto plazo (≤ 2 años) |
| Disminución rápida del CAPEX del módulo | 2.20% | Nacional; todas las escalas | Corto plazo (≤ 2 años) |
| Impulso de los PPA corporativos | 1.50% | Cinturones industriales de Ática y Tesalónica | Mediano plazo (2-4 años) |
| Sinergias fotovoltaicas más almacenamiento | 1.80% | Zonas de alta restricción | Mediano plazo (2-4 años) |
| Pilotos agrovoltaicos | 0.80% | Tesalia y Macedonia Central | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Objetivos de energías renovables para 2030 impulsados por el PNIEC
La revisión del Plan Nacional de Energía Eléctrica (PNEC) de 2023 exige un 82 % de electricidad renovable para 2030 y apunta a 13.4 GW de energía solar, casi el doble de los 7.1 GW instalados para finales de 2023. La retirada del lignito en 2028 libera capacidad de red y financiación de la UE para la transición; el clúster Amynteo de 940 MW de Meton Energy obtuvo 127.7 millones de euros en subvenciones de NextGenerationEU y alcanzó el cierre financiero a principios de 2024. La normativa vinculante de la UE implica que los retrasos en la implantación podrían dar lugar a sanciones por infracción, lo que ofrece protección a los inversores.
Soporte para subastas/FiP nacionales y de la UE
Las subastas competitivas sustituyeron a las tarifas de alimentación, reduciendo los precios de ejercicio y garantizando la certeza de los ingresos. La Ley 5095/2024 otorga interconexión de máxima prioridad a los proyectos respaldados por PPA, creando un mercado de dos niveles. Entre 2023 y 2024, se adjudicaron 700 MW con primas indexadas a tres licitaciones de almacenamiento. Mientras tanto, el BEI prestó 390 millones de euros a DEPA Commercial para una cartera de proyectos solares de 800 MW a tipos inferiores al 4 %. [2] Comunicaciones del BEI, «El BEI respalda la cartera solar de DEPA de 800 MW», eib.org
Disminución rápida del CAPEX del módulo
Los precios de los módulos europeos cayeron a 0.10 EUR/Wp en el tercer trimestre de 2024, lo que redujo el gasto de capital (CAPEX) a escala de servicios públicos a 600-700 EUR/kW y permitió subastas inferiores a 50 EUR/MWh con TIR de capital superiores al 8 %. Los costes de los sistemas residenciales se redujeron a 1,200-1,500 EUR/kWp, lo que mantuvo la viabilidad de los sistemas sobre tejado a pesar de la transición a la facturación neta.
Impulso de los PPA corporativos
La Ley 5037/2023 desbloqueó los PPA directos; la capacidad contratada alcanzó los 0.95 GW a finales de 2023. Meton Energy obtuvo PPAs a 10 años para el clúster Amynteo, y EDF firmó acuerdos plurianuales con Axpo. Los usuarios industriales se protegieron contra el precio de la energía de 0.24 EUR/kWh en diciembre de 2023.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión y restricción de la red | −2.5% | Macedonia Central, Peloponeso, Creta | Corto plazo (≤ 2 años) |
| Volatilidad de las políticas (cambio hacia la medición neta) | −1.2% | Residencial y pequeños comercios e industrias en todo el país | Corto plazo (≤ 2 años) |
| Represión social contra las tierras agrícolas | −0.8% | Tesalia, Macedonia Central, Peloponeso | Mediano plazo (2-4 años) |
| Riesgo de canibalización de precios | −1.0% | Proyectos comerciales a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Congestión y restricciones de la red
IPTO redujo 900 GWh de energías renovables en 2024 y desconectó temporalmente toda la flota en mayo de 2024 para estabilizar la red. Las conexiones de corriente continua de alta tensión con Creta (cuya entrada en funcionamiento está prevista para mediados de 2025) y el Dodecaneso (prevista para 2028) aliviarán los cuellos de botella regionales; sin embargo, los promotores sin almacenamiento se enfrentan a límites de ingresos del 50 % en las cláusulas de reducción.
Volatilidad de la política: Transición de la facturación neta
La Ley 5106/2024 sustituyó la medición neta por la facturación neta, reduciendo el valor de la energía solar en tejados entre un 15 % y un 20 %. Un vacío normativo de cuatro meses paralizó las instalaciones hasta que la subvención de 250 millones de euros del programa «Fotovoltaica en el Hogar» reactivó la demanda; sin embargo, los periodos de amortización se extendieron hasta 8-10 años. [3] PV Magazine, «La transición a la facturación neta frena el impulso de la energía solar en tejados», pv-magazine.com
Análisis de segmento
Por tecnología: el dominio de la energía fotovoltaica se sustenta en la implementación de sistemas bifaciales
El mercado griego de energía solar es principalmente fotovoltaico, donde la energía solar fotovoltaica representa el 100.00% de la cuota de mercado y se prevé que replique la tasa de crecimiento anual compuesta (TCAC) general del 12.37% hasta 2031. Los grandes parques solares utilizan cada vez más módulos bifaciales, TOPCon o de heterojunción de potencia superior a 600 W para reducir los costes de equilibrio del sistema. Se espera que la adopción de la heterojunción se acelere una vez que se implementen los incentivos de contenido local en el marco de la Ley de Industria Net-Zero de la UE, aunque el 98% de los módulos de 2024 fueron importaciones chinas, lo que refleja el abastecimiento más económico. Las células tándem de perovskita-silicio siguen siendo curiosidades de laboratorio, mientras que la línea piloto de Brite Solar posiciona a Grecia en el mapa de los módulos avanzados.
La rápida deflación de módulos está impulsando la expansión del mercado de energía solar griego hacia clústeres a escala de servicio público que superan los 50 MW, donde una inversión de capital de 600-700 EUR/kW permite ofertas inferiores a 50 EUR/MWh. Desarrolladores como Juwi Hellas aseguraron 204 MW de suministro bifacial de JinkoSolar para explotar los suelos de alto albedo de Grecia. La energía solar concentrada (CSP) sigue estando infrautilizada en Grecia debido a la fragmentación geográfica del país y a la relativamente baja irradiación directa-normal, lo que tiende a desfavorecer las tecnologías térmicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de red: las tuberías conectadas a la red superan a las microrredes insulares
Los proyectos conectados a la red representaron el 95.40 % del mercado griego de energía solar en 2025 y se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 12.85 %, impulsados por la agenda de interconexión de IPTO. El Gran Interconector Marítimo, cuya entrada en funcionamiento está prevista para mediados de 2025, conectará los 500 MW de energía solar con respaldo diésel de Creta a la red nacional, eliminando así su anterior situación de desconexión. Una dinámica similar se desarrollará en el Dodecaneso una vez que el enlace de 1 GW entre en funcionamiento en 2028.
Las microrredes aisladas siguen siendo un nicho de mercado, representando solo el 4.60 % de la capacidad total. La batería de 800 kW fotovoltaica y 2.4 MWh de la isla de Tilos ofrece autonomía donde las conexiones submarinas resultan poco rentables. Sin embargo, a medida que se conecten más islas, la demanda de energía aislada se orientará hacia la agricultura, las telecomunicaciones remotas y los ecorresorts turísticos que requieren independencia energética.
Por el usuario final: El aumento de la demanda residencial complementa el dominio de las empresas de servicios públicos
Las empresas de servicios públicos controlaron el 66.90 % de la capacidad instalada en 2025, impulsando el crecimiento del mercado de energía solar griego mediante clústeres de gigavatios en Macedonia Occidental y Grecia Central. Los tejados residenciales, aunque más pequeños en términos absolutos, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 15.26 %, gracias a una subvención de 250 millones de euros y a la simplificación de la Ley 5106/2024.
Los usuarios comerciales e industriales (C&I), expuestos a tarifas eléctricas de 0.24 EUR/kWh a finales de 2023, construyen sistemas fotovoltaicos in situ y firman contratos de compraventa de energía (PPA) con encapsulado para cubrir la volatilidad de los precios. La transición del Aeropuerto Internacional de Atenas a un sistema 100 % solar con almacenamiento in situ ejemplifica la paridad de costes con la red eléctrica. Las comunidades energéticas agrupan múltiples tejados, con 14 MW en 2023 y 50 MW en trámite de permisos, lo que elimina las barreras de propiedad de los hogares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Macedonia Central es la base del proyecto, liderado por el clúster Amynteo de 940 MW de Meton Energy, que captó 127.7 millones de euros en fondos de la UE. Las antiguas minas de lignito aceleran la tramitación de permisos y gozan de aceptación social a medida que se reducen los empleos en el sector del carbón. Tesalia ofrece una alta irradiación, pero enfrenta conflictos territoriales; las prohibiciones locales han dejado de lado unos 300 MW a pesar de su estrecha proximidad a la red eléctrica.
El Peloponeso se beneficia de una baja densidad de población y de abundantes subestaciones, lo que permite que proyectos como el parque de 160 MW de Juwi, entre Ftiótide y Larisa, avancen con mínima resistencia. Las zonas de transición de Macedonia Occidental replican el modelo de Aminteo, combinando las subvenciones de la UE con un acceso acelerado a la red.
La interconexión de Creta a mediados de 2025 reduce a la mitad el riesgo de recorte de suministro y libera 500 MW de activos de energía solar y almacenamiento en cartera. Se espera que el enlace de alta tensión del Dodecaneso, con un presupuesto de 1.42 millones de euros, integre Rodas y Cos para 2028, liberando entre 300 y 400 MW adicionales. Islas más pequeñas, como Tilos, demuestran la viabilidad de las microrredes, mientras que el plan de 5.5 millones de euros de IPTO reforzará los nodos continentales que alimentan el corredor de demanda del Ática.
Un estudio de viabilidad realizado por IPTO y National Grid de Arabia Saudita examina un enlace submarino para exportar el exceso de energía solar a los mercados de Medio Oriente después de 2035, lo que sugiere opciones de ingresos transfronterizos una vez que surja la saturación doméstica.
Panorama regulatorio
El marco regulatorio solar de Grecia se basa en la supervisión de la RAAEY sobre las normas del mercado energético y los marcos de energías renovables, mientras que la concesión de licencias y permisos se gestiona a través del Ministerio de Medio Ambiente y Energía (YPEN). Las recientes reformas buscan agilizar la ejecución y, al mismo tiempo, endurecer las restricciones de ubicación. La Ley 5299/2026, publicada el 5 de mayo de 2026, introduce las Zonas de Aceleración de Energías Renovables (REAA) y establece plazos vinculantes para los hitos clave de la concesión de licencias, lo que debería mejorar la previsibilidad de los proyectos para los promotores que consigan emplazamientos que cumplan la normativa y acceso a la red eléctrica.
Paralelamente, YPEN abrió una consulta pública en mayo de 2026 para una revisión del Marco Espacial Especial para Fuentes de Energía Renovables. La propuesta añade exclusiones horizontales que restringen la energía solar en áreas sensibles, incluidas las zonas NATURA 2000 y otras categorías protegidas, e introduce requisitos de evaluación adicionales, como estudios de impacto visual cerca de bienes culturales e históricos. Para la generación distribuida, el programa Fotovoltaica en Techos se rige por la Decisión Ministerial Conjunta YPEN/DAPEEK/52494/954/2026 (publicada el 18 de mayo de 2026), que apoya el despliegue en techos bajo reglas de elegibilidad e implementación definidas a medida que el mercado se adapta al entorno posterior a la medición neta.
Panorama competitivo
Las cinco principales empresas controlan aproximadamente el 40-45% de la capacidad operativa y a corto plazo, lo que confiere al mercado griego de energía solar una concentración moderada. La adquisición total de TERNA Energy por parte de Masdar en 2025 instala a un propietario con amplios recursos que aspira a una construcción de 3 GW para 2028. PPC Renewables, Mytilineos y Meton Energy aprovechan su solidez financiera para autofinanciar proyectos y asegurar franjas horarias prioritarias en la red.
Los promotores más pequeños adoptan un modelo de construcción y reventa: Juwi Hellas cedió 267 MW de derechos a Foresight y Mirova, conservando las funciones de EPC y O&M. Los participantes internacionales Ecoener, Canadian Solar y EDF Renewables han comprometido más de 1 millones de euros desde 2024, atraídos por la transparencia de las subastas y la deuda del BEI.
La diferenciación tecnológica se centra en módulos bifaciales, seguidores de un solo eje y la coubicación de baterías. Los bancos ahora exigen proveedores de módulos de primer nivel con balances de grado de inversión y garantías de rendimiento de 25 años, descartando así a los fabricantes chinos en dificultades. La empresa disruptiva local Brite Solar escala módulos semitransparentes para la agrovoltaica, aprovechando la demanda de los agricultores que se resisten a los paneles solares montados en el suelo.
Líderes de la industria de la energía solar en Grecia
PPC Renovables SA
TERNA Energía SA
Mytilineos Energía y Metales SA (METKA EGN)
Hellenic Petroleum Fuentes de Energía Renovable SA
RWE Renovables Grecia (Meton Energy)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: RWE y PPC completaron un complejo solar de 930 MW en Grecia, que integra varias plantas solares desarrolladas a través de su filial Meton Energy. Esta finalización pone de manifiesto el ritmo de expansión de la energía fotovoltaica a gran escala en terrenos reconvertidos de minas de lignito y genera expectativas para contratistas y proveedores que apoyan modelos de entrega con infraestructura común en múltiples emplazamientos.
- Mayo de 2025: PPC Renewables inició la fase 2 de la construcción de su proyecto de 490 MW en Macedonia Occidental, con el apoyo de la financiación del Fondo de Recuperación y Resiliencia y un contrato de compraventa de energía a 15 años con el Operador del Mercado Helénico. El inicio de la construcción reforzó las estructuras de ingresos financiables para los grandes parques, ya que la suscripción de riesgos reflejó cada vez más la exposición comercial y el riesgo de las cláusulas de limitación de la producción.
- Noviembre de 2024: Masdar completó la adquisición de TERNA Energy, consolidándola como una plataforma clave para la expansión de Masdar en energías renovables en el sureste y centro de Europa. Esta transacción intensificó la competitividad del sector solar griego al combinar una cartera de proyectos y una base operativa locales con la solidez financiera necesaria para financiar proyectos a gran escala y consolidar aún más su posición en el mercado.
Alcance del informe sobre el mercado de energía solar en Grecia
Una planta de energía solar convierte la energía solar en energía térmica o eléctrica. La energía solar es una de las fuentes de energía renovables más limpias y abundantes. Ofrece varias aplicaciones, incluida la generación de electricidad, el suministro de luz o un ambiente interior confortable y el calentamiento de agua para fines domésticos, comerciales o industriales.
El informe sobre el mercado de energía solar griego incluye:
por Tecnología
| Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) |
Por tipo de cuadrícula
| En la red |
| Fuera de la red |
Por usuario final
| Servicios públicos |
| Comercial e Industrial (C&I) |
| Residencial |
Por componente (análisis cualitativo)
| Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) |
| Sistemas de montaje y seguimiento |
| Equilibrio del sistema y eléctrico |
| Almacenamiento de energía e integración híbrida |
| por Tecnología | Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) | |
| Por tipo de cuadrícula | En la red |
| Fuera de la red | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial (C&I) | |
| Residencial | |
| Por componente (análisis cualitativo) | Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) | |
| Sistemas de montaje y seguimiento | |
| Equilibrio del sistema y eléctrico | |
| Almacenamiento de energía e integración híbrida |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será la capacidad fotovoltaica instalada en Grecia en 2026?
El tamaño del mercado de energía solar de Grecia totalizó 12.64 GW de capacidad fotovoltaica instalada en 2026.
¿Qué tasa de crecimiento anual se prevé para la energía solar griega entre 2026 y 2031?
Se proyecta que la capacidad instalada se expandirá a una tasa compuesta anual del 12.37%, alcanzando los 22.66 GW en 2031.
¿Qué segmento crecerá más rápido hasta 2031?
Se prevé que los tejados residenciales, respaldados por el subsidio “Fotovoltaica en el hogar”, crezcan a una tasa anual compuesta (CAGR) del 15.26%.
¿Cómo se está abordando la congestión de la red?
IPTO está invirtiendo 5.5 millones de euros en mejoras de transmisión, incluidos enlaces de alto voltaje a Creta (operativos) y al Dodecaneso (previstos para 2028).
¿Por qué son atractivos los PPA para las empresas industriales griegas?
Los PPA ofrecen certeza de precios por debajo de la tarifa industrial de 0.24 EUR/kWh registrada a finales de 2023, lo que permite cubrir la volatilidad y al mismo tiempo cumplir con los objetivos de descarbonización.
¿Cuál es el objetivo de Grecia en materia de almacenamiento de baterías?
El objetivo de almacenamiento de energía en baterías independientes se elevó a 3.55 GW en 2025, respaldado por 1 millones de euros de ayuda estatal aprobada.


