

Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Volumen de mercado (2025) | 5.70 gigavatio |
| Volumen de mercado (2030) | 8.75 gigavatio |
| Tasa de crecimiento (2025 - 2030) | 8.95% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía eólica en Grecia por Mordor Intelligence
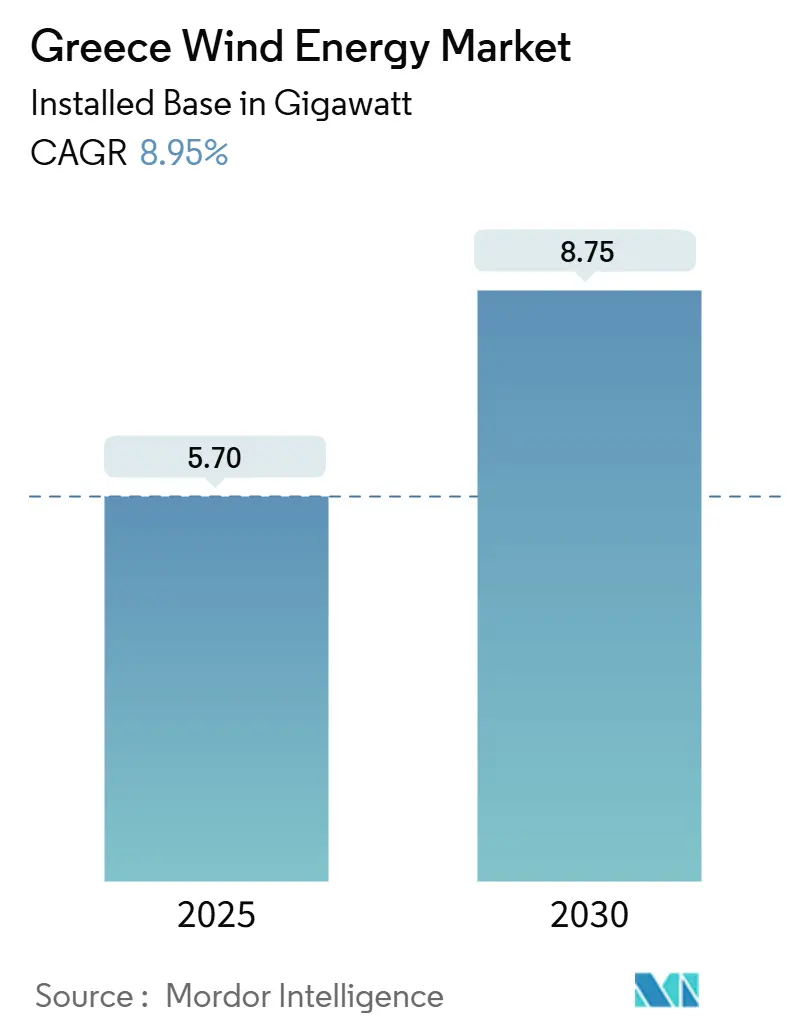
Se espera que el tamaño del mercado de energía eólica de Grecia en términos de base instalada crezca de 5.70 gigavatios en 2025 a 8.75 gigavatios en 2030, a una CAGR del 8.95 % durante el período de pronóstico (2025-2030).
En Grecia, el impulso actual se basa en el Plan Nacional de Energía y Clima, que aspira a alcanzar 9.2 GW de capacidad eólica instalada para 2030 (aunque se prevé un déficit), lo que posiciona firmemente al país como exportador de energía en el Mediterráneo Oriental. La confianza de los inversores se ve reforzada por el hecho de que la energía eólica y solar abastecerán casi el 50 % de la demanda eléctrica nacional en 2024. La actual combinación de proyectos 100 % terrestres está dando paso gradualmente a proyectos piloto marinos a medida que madura la tecnología de cimentación flotante, mientras que los proyectos a gran escala dominan la estrategia de desarrollo gracias a las economías de escala y a las favorables condiciones de las subastas. Las turbinas de más de 5 MW están ganando terreno porque reducen el coste normalizado de la energía en las zonas montañosas e insulares de Grecia. El aumento del capital extranjero, las subvenciones del Mecanismo de Recuperación y Resiliencia de la UE y la ampliación de las interconexiones a la red se combinan para reforzar la trayectoria de crecimiento a largo plazo y mitigar los riesgos de recortes en las islas del Egeo.
Conclusiones clave del informe
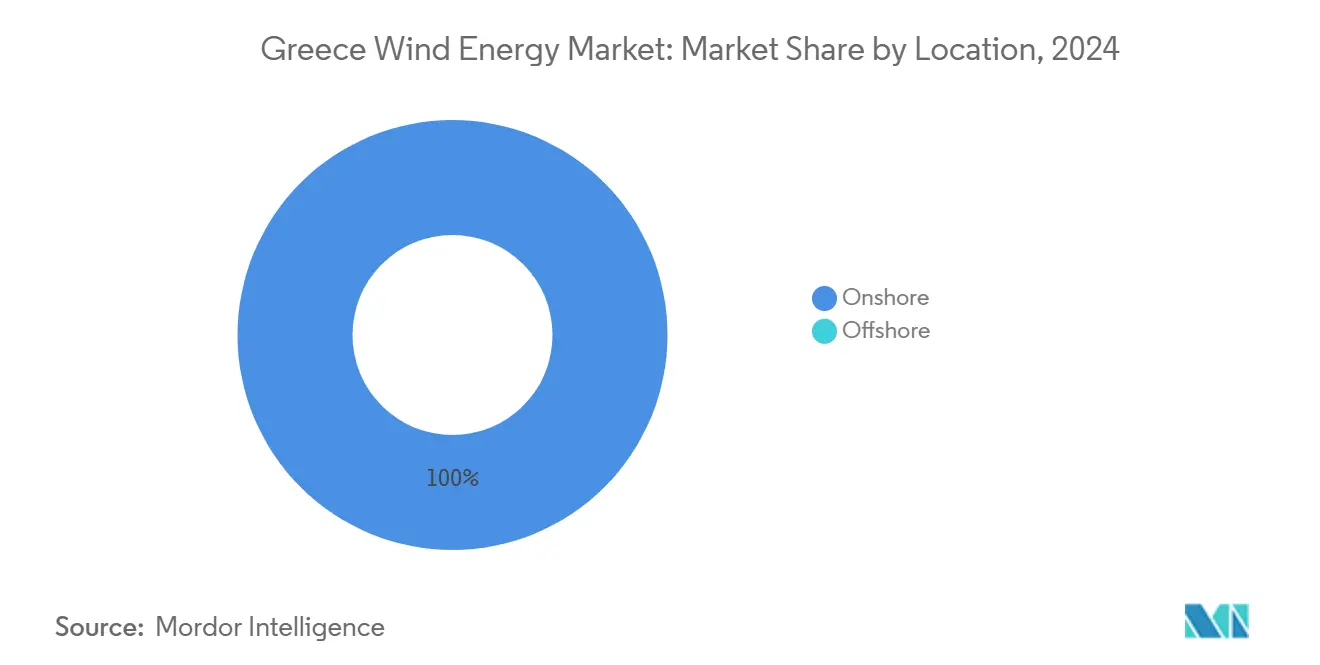
- Por ubicación, las instalaciones terrestres representaron el 100% de la capacidad en 2024, mientras que se proyecta que las instalaciones marinas alcancen 1.5 GW en 2030.
- Por capacidad de turbina, la clase de 3 a 6 MW controló el 47.5% de la participación del mercado de energía eólica griega en 2024; se proyecta que las turbinas de más de 6 MW se expandirán a una CAGR del 15.8% durante 2025-2030.
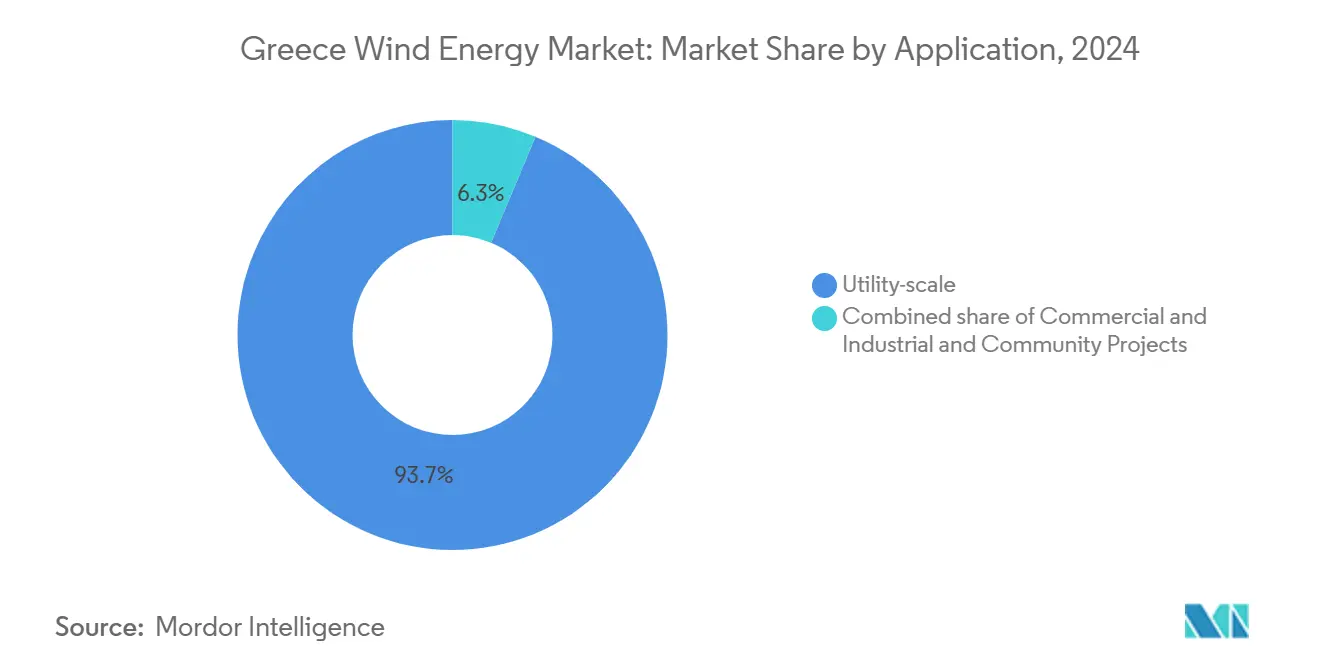
- Por aplicación, los proyectos a escala de servicios públicos representaron el 93.7% del tamaño del mercado de energía eólica griego en 2024, mientras que las instalaciones comerciales e industriales están avanzando a una CAGR del 12.5% hasta 2030.
- Masdar, GEK TERNA y TERNA Energy controlaron colectivamente el 29% de la capacidad eólica instalada en 2024, lo que subraya la consolidación en curso entre los principales desarrolladores.
Tendencias y perspectivas del mercado de energía eólica en Grecia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Primas de alimentación de apoyo y subastas de energías renovables | + 2.1% | Macedonia continental, Tracia, Peloponeso | Mediano plazo (2-4 años) |
| Se elevó el objetivo del NECP 2030 a 9.2 GW | + 1.8% | Nacional | Largo plazo (≥ 4 años) |
| Caída del LCOE para turbinas terrestres de ≥5 MW | + 1.5% | Zonas de fuertes vientos en la costa del Egeo y en Evros | Corto plazo (≤ 2 años) |
| Entrada de financiación del RRF | + 1.3% | Prioridad a las islas no interconectadas y áreas piloto offshore | Mediano plazo (2-4 años) |
| Licitaciones para la descarbonización de bases militares | + 0.6% | Ática, Tesalónica, Creta | Corto plazo (≤ 2 años) |
| Demanda de hidrógeno verde por parte del transporte marítimo griego | + 1.2% | Zonas offshore alrededor de Creta, Alejandrópolis, Dodecaneso y puertos continentales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Primas de alimentación de apoyo y subastas de energías renovables en el marco del PNC
El esquema de prima variable de Grecia garantiza un nivel mínimo de ingresos estable, reduciendo la brecha entre los precios de referencia y de mercado, al tiempo que preserva las señales de precios al contado. (1) Comisión Europea, “Ayuda estatal SA.44666—Esquema de energías renovables de Grecia”, ec.europa.eu Este enfoque respaldó la participación del 57 % de electricidad renovable del país en 2023 y catalizó la licitación competitiva que redujo las tarifas. Los flujos de efectivo predecibles han atraído capital internacional, como lo ilustra la ola de adquisiciones de Masdar en 2024 y los compromisos de compra de energía corporativa de Amazon de 2024 a 2025. La disciplina de subasta y la degradación de la prima crean un círculo virtuoso: los desarrolladores optimizan las estructuras de costos, el gobierno limita los desembolsos de subsidios y los consumidores se benefician de precios mayoristas más bajos. Con el tiempo, los volúmenes de prima disminuyen a medida que aumenta la exposición del comerciante, integrando gradualmente los activos eólicos en el mercado eléctrico liberalizado de Grecia.
Aumentó el objetivo del NECP 2030 a 9.2 GW de capacidad eólica
El objetivo revisado acelera las adiciones terrestres a 8.9 GW e instala 1.9 GW de capacidad marina para 2030. (2) Enerdata, “Grecia eleva los objetivos del NECP”, enerdata.net La implementación depende de un gasto sincronizado en generación, transmisión y almacenamiento. El Operador Independiente de Transmisión de Energía (IPTO) está destinando 4.1 millones de euros para reforzar la red troncal, lo que permitirá integrar 28 GW de capacidad renovable. La legislación complementaria aprobada en 2024 estableció una vía específica de zonificación y permisos marinos, alineada con las tecnologías flotantes, adecuada para las aguas profundas del Egeo. Los permisos más ágiles y la preparación de la red aumentan la confianza de los inversores, asegurando la obtención de ventajas de ser pionero en un mercado marino mediterráneo cada vez más competitivo.
Caída del LCOE para turbinas terrestres de más de 5 MW
Las curvas de costos continúan cambiando a medida que aumentan las alturas de los bujes y se expanden los diámetros de los rotores. Fraunhofer ISE sitúa el rango de LCOE terrestre de Grecia en 4.3–9.2 céntimos de euro/kWh en 2024, por debajo de las estimaciones anteriores, y proyecta una caída adicional a 3.7–7.9 céntimos de euro/kWh para 2045. (3) Fraunhofer ISE, “Actualización del costo nivelado global de la electricidad 2025”, ise.fraunhofer.de Los desarrolladores como TERNA Energy están adelantando máquinas más grandes en sitios accidentados como Karystos, desbloqueando factores de capacidad más altos al tiempo que reducen el número de plataformas y los gastos de obras civiles. La economía es aún más atractiva en las islas, donde menos unidades significan menos movilizaciones de grúas y ventanas de construcción más cortas entre temporadas de fuertes vientos.
Entrada de financiación del Mecanismo de Recuperación y Resiliencia de la UE
Grecia está canalizando 30.5 millones de euros de capital del RRF hacia objetivos climáticos, con interconexiones de red y proyectos de almacenamiento a la cabeza de la lista. La línea de 5 millones de euros del Banco Europeo de Inversiones destina préstamos para inversiones privadas en energías renovables que superen los 20 millones de euros, combinando financiación de bajo coste con criterios de taxonomía verde rigurosos. (4) Banco Europeo de Inversiones, “InvestEU Energy Window”, eib.org Proyectos como el enlace de las Cícladas y la central hidroeléctrica de bombeo de Amfilochia reducen la limitación de la producción y aumentan los márgenes de reserva, complementando directamente los nuevos parques eólicos. Al aprovechar las subvenciones del RRF para hasta el 50 % de los costes subvencionables, los promotores reducen el riesgo de los presupuestos de construcción y mantienen su participación en el proyecto a través de la participación privada obligatoria del 30 %.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Largos plazos de obtención de permisos entre varias agencias | -1.4% | Zonas adyacentes a bosques y áreas de amortiguamiento arqueológico | Mediano plazo (2-4 años) |
| Congestión y restricción de la red en las islas | -0.9% | Creta, Rodas, Lesbos, Cícladas | Corto plazo (≤ 2 años) |
| Tasas de interés más altas | -0.7% | Proyectos comerciales que carecen de PPA a largo plazo | Corto plazo (≤ 2 años) |
| Escasez de buques de carga pesada para trabajos en alta mar | -0.5% | Zonas del mar Egeo y Jónico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Largos plazos de permisos entre varias agencias
Los plazos de entrega típicos superan los 3-5 años, ya que se deben obtener las aprobaciones de varios ministerios, organismos ambientales, servicios arqueológicos y el ejército. Las ventanillas únicas digitales, introducidas en 2024, prometen alivio; sin embargo, los informes de campo revelan una implementación desigual en las prefecturas. Los proyectos en zonas Natura 2000 están sujetos a un mayor escrutinio: el plan de 300 MW de Skyros se ha estancado debido a la preocupación por los hábitats de las aves. En el caso de los parques eólicos marinos, la planificación espacial marina, las negociaciones con la flota pesquera y las evaluaciones de los radares de defensa añaden complejidad adicional, lo que obliga a los promotores a anticipar la evaluación del emplazamiento y a asignar mayores presupuestos para imprevistos.
Congestión y restricción de la red eléctrica en las islas del Egeo
Las redes eléctricas insulares se enfrentan a una reducción estructural una vez que la penetración eólica supere el 30% de la demanda, lo que reducirá los ingresos de las centrales y frenará el crecimiento del mercado eólico griego. El cable submarino Creta-Ática, de 1 millones de euros, que entrará en funcionamiento en 2025, y los enlaces multifásicos de las Cícladas son hitos cruciales que permitirán que el excedente de producción insular se distribuya a la red troncal continental. El plan de 6 millones de euros de IPTO para 2034 y el objetivo nacional de baterías de 4 GW ofrecen un alivio a medio plazo; sin embargo, los promotores aún proyectan ingresos conservadores para los activos que entrarán en funcionamiento antes de 2027.
Análisis de segmento
Por ubicación: el offshore emerge a pesar del dominio onshore
La capacidad eólica terrestre alcanzó los 5.70 GW en 2025, lo que representa el 100 % del mercado eólico griego. Los procesos de tramitación de permisos, la menor intensidad de capital y las cadenas de suministro consolidadas siguen haciendo atractivos los emplazamientos terrestres, especialmente en las cordilleras continentales y el norte de Grecia. El sólido volumen de subastas en 2023-2024 indicó la continuidad de las políticas y aseguró la disponibilidad de al menos 1.2 GW de nuevos proyectos terrestres para 2027. Las mejoras de subestaciones de IPTO en Tracia y Macedonia reducen los plazos de entrega de los acuerdos de conexión, lo que permite a los promotores aprovechar los corredores de vientos fuertes sin incurrir en un riesgo excesivo de restricción.
La energía eólica marina no tiene capacidad en servicio, pero se proyecta que supere el tamaño de las instalaciones terrestres. Se espera que el tamaño del mercado griego de energía eólica para proyectos marinos supere los 1 GW para 2029, a medida que la tecnología flotante supere las limitaciones de profundidad. El plan Limnos de RF Energy, de 2 millones de euros, y el complejo en el Mar de Tracia del Grupo Kopelouzos encabezan la primera ola de proyectos con licencia. La ley marina de 2024 introdujo claridad regulatoria, que designa las zonas del Egeo y describe los procedimientos de arrendamiento, gestión ambiental e interconexión. Si bien persisten los cuellos de botella en los buques de carga pesada, la tradición de construcción naval del país ofrece una perspectiva de contenido nacional que podría reducir los costos logísticos a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por rango de capacidad de la turbina: cambio tecnológico hacia unidades de mayor capacidad
La clase de 3 a 5 MW poseía el 47% de las turbinas instaladas en 2024, convirtiéndose en la opción predilecta de las recientes subastas gracias a su equilibrio entre la altura de la torre, la logística y el coste por megavatio. Los promotores valoran su historial de rentabilidad, ya que las turbinas de Vestas, Siemens Gamesa y Nordex operan en crestas de alta turbulencia sin incidentes importantes de fallos en los engranajes. Los proveedores de balance de planta mantienen un almacenamiento eficiente de repuestos, ya que la estandarización de componentes simplifica la gestión del inventario y reduce los costes.
El nivel de 5 MW mencionado anteriormente está escalando más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 15.8 % hasta 2030, gracias a la accidentada topografía de Grecia, que favorece mayores alturas de buje y palas más largas. La cuota de mercado de energía eólica griega para esta categoría va camino de superar el 35 % de las nuevas incorporaciones anuales para 2028, ya que los rotores más grandes impulsan los factores de capacidad por encima del 42 % en los mejores emplazamientos del Egeo y el norte de Grecia. El tamaño del mercado eólico griego vinculado a máquinas de más de 5 MW podría superar los 2.5 GW para 2030 si los calendarios de subastas se mantienen según lo previsto. Si bien las turbinas con capacidades inferiores a 3 MW persisten en las modernizaciones de islas y parques municipales con limitaciones de terreno, las hojas de ruta de los fabricantes de equipos originales (OEM) indican que las plataformas de menos de 3 MW se eliminarán gradualmente después de 2027.
Por aplicación: el predominio a escala de servicios públicos refleja el enfoque de integración de la red
Los parques eólicos a escala de servicio público controlaban el 94% de la capacidad instalada en 2024, lo que refuerza una estrategia de desarrollo centralizada que se alinea con las ambiciones de exportación del PNIEC. Los marcos de subastas recompensan las economías de escala, y la IPTO prefiere grandes alimentadores que contribuyen al equilibrio del sistema síncrono al reducir el número de puntos de medición. Los promotores agrupan bloques de energía eólica, solar y de almacenamiento en licitaciones de un solo gigavatio, acelerando el cumplimiento del código de red y concentrando la inversión en corredores estratégicos, como Macedonia Occidental.
La demanda comercial e industrial (C&I) de energía eólica detrás del medidor aumentó desde un nivel base insignificante hasta una tasa de crecimiento anual compuesta (TCAC) proyectada del 12.5 % hasta 2030. Las empresas aprovechan las normas mejoradas de medición neta y los acuerdos virtuales de compra de energía (APC) para cubrir la volatilidad energética y reforzar sus estrategias ESG. La industria eólica griega busca ahora autoridades portuarias y clústeres logísticos que puedan albergar turbinas de tamaño mediano cerca de los centros de carga, lo que mitigaría los cargos por transporte. Los programas de energía comunitaria en islas como Tinos son aún incipientes, pero están recibiendo atención política a medida que las interconexiones a la red reducen la dependencia del diésel y fomentan la aceptación local de las energías renovables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El norte de Grecia, que abarca Macedonia y Tracia, aporta la mayor parte de la capacidad operativa y disfruta de un acceso simplificado a las conexiones transfronterizas de alta tensión con los Balcanes. La velocidad media del viento a la altura del eje supera los 7 m/s, y la disponibilidad de subestaciones abandonadas reduce la carga de refuerzo de la red. El corredor de 400 kV de IPTO entre Nea Santa y Filippi aumentó la capacidad de transferencia en 2024, liberando margen para 600 MW adicionales de nueva energía eólica. Esta región también alberga compradores industriales que buscan acuerdos de compra de energía verde, lo que diversifica aún más las estructuras de ingresos.
Las islas del Egeo cuentan con recursos eólicos superiores, pero históricamente han sufrido un aislamiento de la red, lo que ha provocado restricciones cuando la generación variable supera los límites de estabilidad de frecuencia. La activación en 2025 del cable Creta-Ática de 1 GW redujo la autonomía de los generadores diésel locales en un 70 %, liberando presupuestos de carbono y aumentando el interés por nuevas licitaciones eólicas. La Fase IV de las Cícladas conectará Naxos, Santorini y Milos para 2026, reduciendo el riesgo de restricciones en los grupos de islas más pequeños. El mercado de energía eólica de Grecia considera ahora estas interconexiones como factores clave que liberan la capacidad insular latente para la exportación a los centros de demanda continentales.
Grecia Central se ha consolidado como un centro logístico y de servicios, aprovechando su proximidad al puerto de El Pireo y la nueva red de autopistas de alta velocidad. Los fabricantes de equipos originales (OEM) preparan aquí las góndolas y las palas antes de su traslado final a las instalaciones de montaña, reduciendo así el tiempo de transporte a menos de tres días. Las autoridades de Grecia Central agilizaron las autorizaciones ambientales para 480 MW de energía eólica terrestre en 2024, lo que demuestra la aceptación política local, ya que las comunidades se benefician de los pagos de arrendamientos municipales. Los potenciales promotores de proyectos offshore también se inclinan por Grecia Central porque los astilleros de fabricación pueden albergar subestructuras flotantes antes de remolcarlas a los campos de amarre en el Egeo.
Panorama competitivo
El gigante nacional TERNA Energy dominó el mercado hasta su adquisición por 3.2 millones de euros por parte de Masdar y GEK TERNA a mediados de 2024, creando un vehículo verticalmente integrado que gestiona financiación, construcción y operaciones bajo un mismo techo. Las eléctricas extranjeras EDF-Renouvelables e Iberdrola Renovables mantienen importantes proyectos en desarrollo, pero han ralentizado su participación en subastas, prefiriendo asociarse con empresas locales para gestionar los permisos. Nordex y Vestas continúan compartiendo el duopolio del suministro de palas; Nordex confirmó 359 MW de pedidos griegos solo en 2025, lo que refleja sus precios competitivos para emplazamientos con alta turbulencia.
Los compradores corporativos están redefiniendo los patrones de demanda. El compromiso de Amazon para 2024 con tres parques eólicos griegos ejemplifica la entrada del sector tecnológico, mientras que Google y Meta, según se informa, están evaluando PPAs similares para descarbonizar la huella de sus centros de datos regionales. Conglomerados navieros como Angelicoussis exploran la energía eólica marina flotante para impulsar el futuro abastecimiento de hidrógeno verde, presentando novedosas estructuras de compra que atraen a los sindicatos bancarios recelosos del riesgo de los precios mayoristas.
Las alianzas estratégicas se centran en la hibridación. Mytilineos está combinando energía eólica con energía solar y clústeres de baterías de 100 MWh para maximizar la exposición comercial durante las ventanas de distribución de picos. Public Power Corporation (PPC), que antes era una empresa térmica, se ha volcado hacia las energías renovables al licitar 550 MW de energía eólica y solar en virtud de un acuerdo de desarrollo conjunto con RWE. La innovación en financiación de proyectos prospera gracias a que los bancos griegos otorgan préstamos conjuntos con organismos multilaterales, aprovechando las garantías del Fondo de Refinanciación de Reservas (FRR) que reducen los márgenes de los préstamos preferentes a pesar de los tipos de interés base más ajustados del Banco Central Europeo.
Líderes de la industria de la energía eólica en Grecia
Vestas Wind Systems A / S
Iberdrola S.A.
Siemens Gamesa Renewable Energy, SA
General Electric Company
NordexSE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: VALOREM, operador francés independiente de energía verde, inauguró su primer parque eólico en Grecia en mayo. El parque eólico de 27 MW, denominado "Anatoliko Askio - Magoula", se ubica en el monte Askio, cerca de Kozani, en el norte de Grecia.
- Enero de 2025: Nordex ha obtenido contratos de suministro de turbinas por un total de 359 MW para proyectos en España y Grecia. En Grecia, PPC Renewables encargó 19 turbinas N149/5.X de Nordex para tres proyectos con una capacidad combinada de 100 MW. Nordex también se encargará del servicio y mantenimiento de las turbinas durante más de 20 años.
- Enero de 2025: Nordex anunció pedidos de turbinas eólicas por 359 MW en Grecia y España, lo que demuestra una demanda sostenida de tecnologías eólicas avanzadas en los mercados del sur de Europa.
- Noviembre de 2024: Amazon invierte en tres nuevos parques eólicos en Grecia, lo que marca sus primeros proyectos de energía eólica a escala comercial en el país. La compañía ha firmado acuerdos de compra de energía (PPA) con Aer Soléir para estos proyectos, que incluyen Vermio Norte, Vermio Sur y los proyectos Mesokorfi y Koukouras.
Alcance del informe sobre el mercado de energía eólica en Grecia
El informe del mercado griego de energía eólica incluye:
Por locación
| onshore |
| Costa afuera |
Por capacidad de turbina
| Hasta 3 MW |
| 3 a 6 MW |
| Por encima de 6MW |
por Aplicación
| escala de servicios públicos |
| Comercial e Industrial |
| Proyectos de la comunidad |
Por componente (análisis cualitativo)
| Góndola/Turbina |
| Espada |
| Torre |
| Generador y caja de cambios |
| Equilibrio del sistema |
| Por locación | onshore |
| Costa afuera | |
| Por capacidad de turbina | Hasta 3 MW |
| 3 a 6 MW | |
| Por encima de 6MW | |
| por Aplicación | escala de servicios públicos |
| Comercial e Industrial | |
| Proyectos de la comunidad | |
| Por componente (análisis cualitativo) | Góndola/Turbina |
| Espada | |
| Torre | |
| Generador y caja de cambios | |
| Equilibrio del sistema |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la capacidad instalada prevista de energía eólica en Grecia para 2030?
Se prevé que el mercado de energía eólica de Grecia alcance los 8.75 GW de capacidad instalada en 2030.
¿A qué velocidad se espera que crezca el segmento offshore?
Se proyecta que la capacidad eólica marina se expandirá a una tasa compuesta anual del 18.6 % entre 2025 y 2030, el crecimiento más rápido entre todas las categorías de ubicación.
¿Por qué las turbinas de más de 6 MW se están volviendo populares en Grecia?
Las unidades más grandes ofrecen factores de capacidad más altos y un LCOE más bajo, lo que ayuda a los desarrolladores a maximizar las ranuras de conexión a la red limitadas.
¿Qué mecanismo de política sustenta la estabilidad de los ingresos para nuevos proyectos eólicos?
Las subastas de primas de alimentación específicas para cada tecnología en el marco del NECP vinculan las primas a los precios mayoristas, amortiguando así la volatilidad de los ingresos.
¿Qué instrumentos financieros apoyan los proyectos de descarbonización de las islas?
El Fondo de Descarbonización de las Islas combina subvenciones y préstamos a bajo interés para fomentar proyectos híbridos de energía eólica y batería en islas no interconectadas.
¿Qué empresas lideran la estrategia del hidrógeno offshore?
Terna Energy y Hellenic Petroleum Renewables planean más de 5 GW de energía eólica marina conectada a electrolizadores para combustibles marítimos verdes.


