

Tamaño y cuota de mercado de los disolventes ecológicos y de base biológica
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
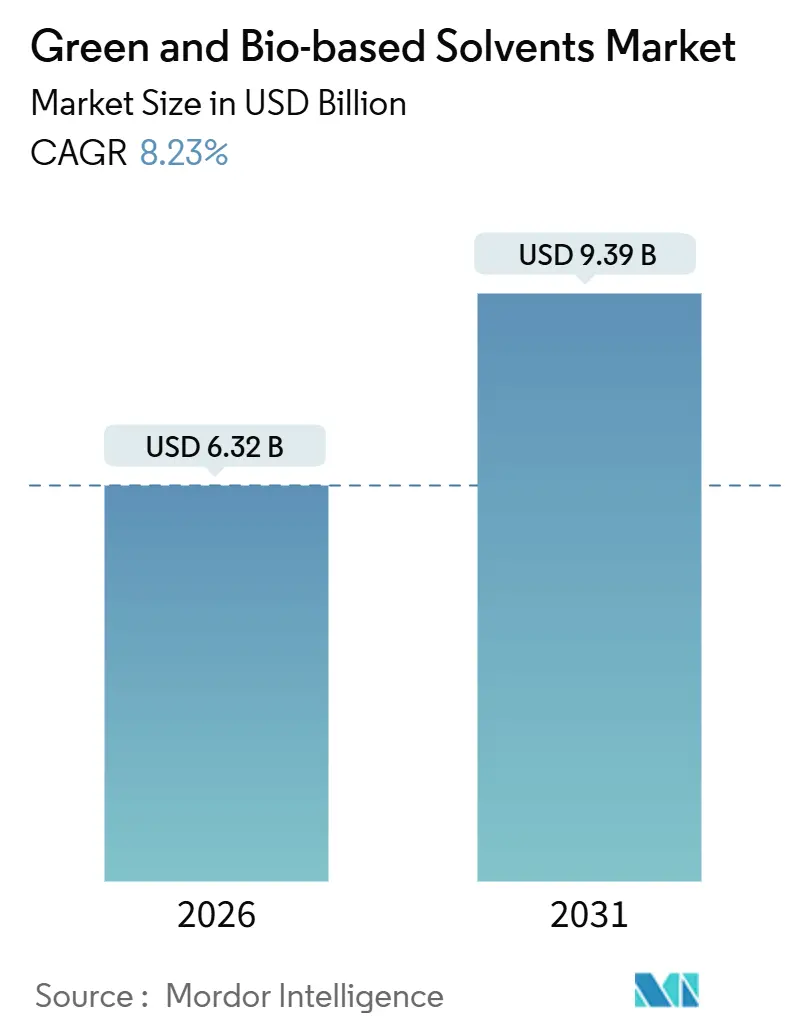
| Tamaño del mercado (2026) | USD 6.32 mil millones |
| Tamaño del mercado (2031) | USD 9.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de disolventes ecológicos y de base biológica realizado por Mordor Intelligence.
El tamaño del mercado de solventes verdes y de origen biológico se estima en USD 6.32 mil millones en 2026 y se espera que alcance los USD 9.39 mil millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.23% durante el período de pronóstico (2026-2031). Los objetivos corporativos de descarbonización, los umbrales más estrictos de COV y los incentivos fiscales están orientando los presupuestos de compra hacia alternativas renovables, mientras que la capacidad emergente de biorrefinería está comenzando a moderar las primas de precios históricas. Las empresas de recubrimientos, adhesivos y farmacéuticas de primer nivel están integrando métricas de intensidad de carbono de solventes en sus sistemas de puntuación de proveedores, lo que genera una demanda de arrastre relativamente aislada de las fluctuaciones a corto plazo del petróleo crudo. Al mismo tiempo, la concesión de licencias tecnológicas para el etanol celulósico y los bioalcoholes ramificados está ampliando la opcionalidad de las materias primas, una tendencia que se espera que reduzca aún más las brechas de costos al final del período de pronóstico. Siguen existiendo obstáculos en materia de costos, pero la adopción impulsada por políticas en América del Norte y Europa, junto con mandatos ESG autoimpuestos entre las multinacionales asiáticas, apuntalan un camino de crecimiento resiliente para el mercado de solventes verdes y de base biológica.
Conclusiones clave del informe
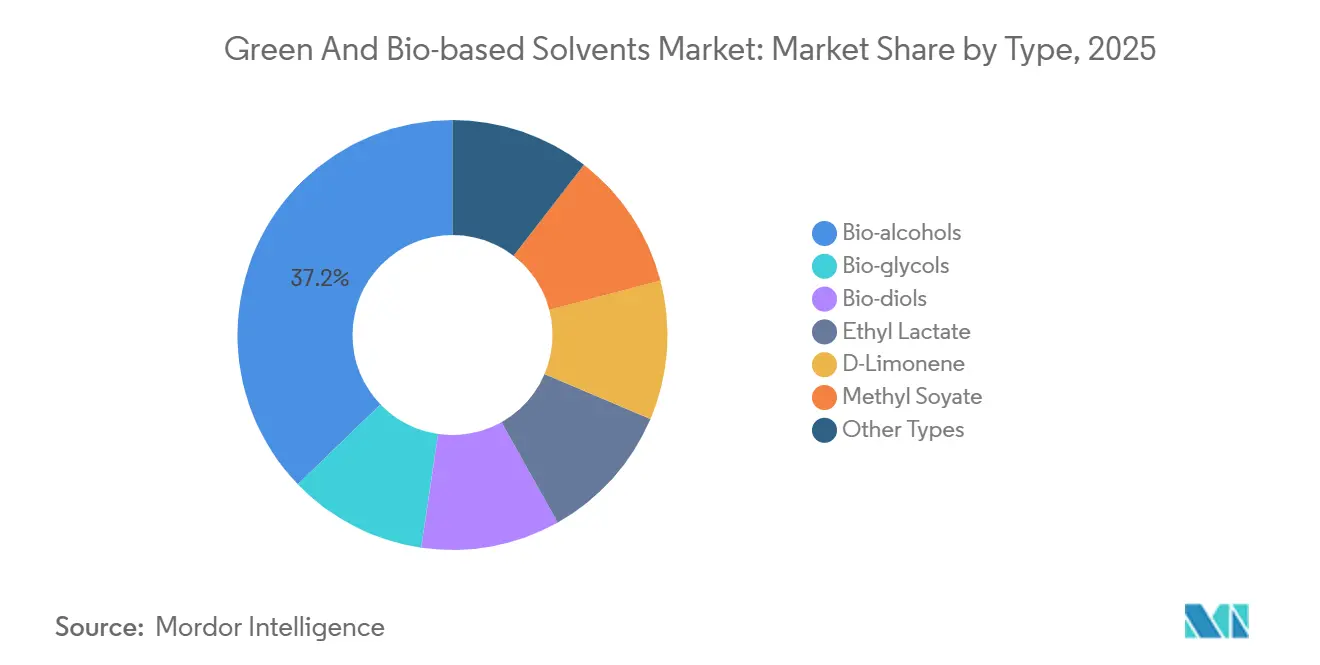
- Por tipo de producto, los bioalcoholes representaron el 37.22% de la participación de mercado de solventes verdes y de origen biológico en 2025, mientras que se proyecta que el lactato de etilo crecerá a una CAGR del 9.61% hasta 2031.
- Por aplicación, las pinturas y recubrimientos representaron el 27.87 % del tamaño del mercado de solventes verdes y de origen biológico en 2025; los usos farmacéuticos se están expandiendo más rápidamente a una CAGR del 10.38 % hasta 2031.
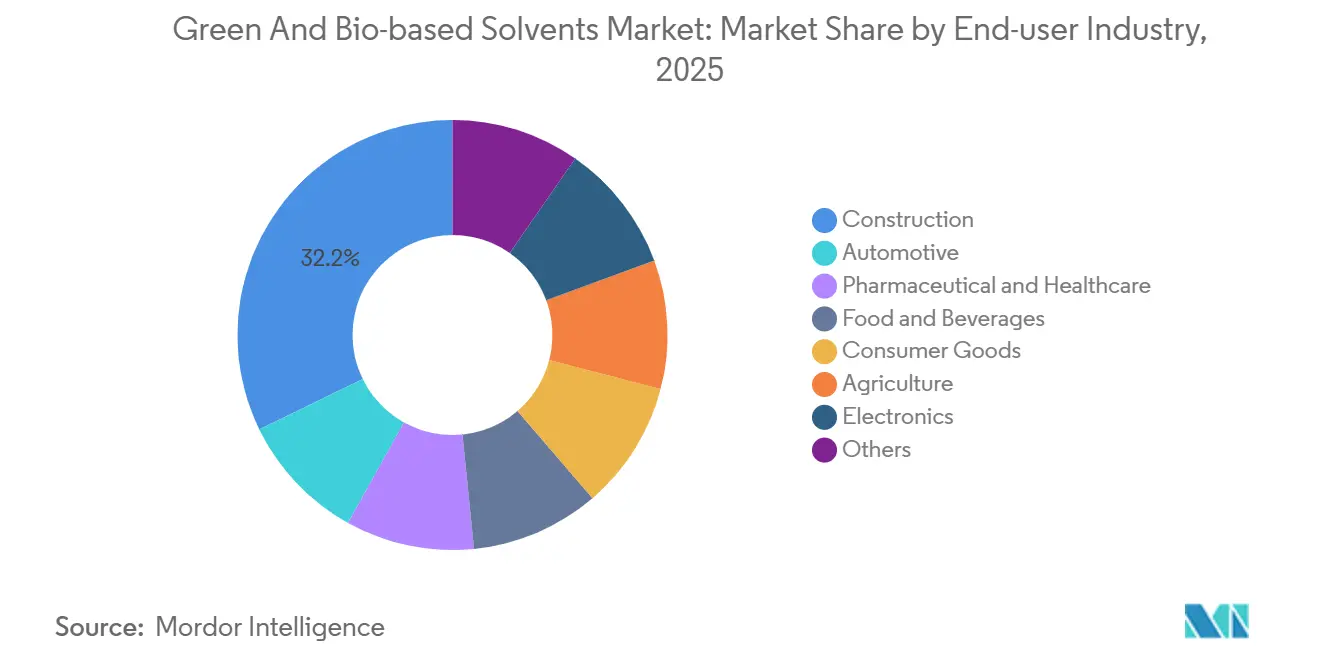
- Por usuario final, el segmento de construcción capturó el 32.24% de los ingresos en 2025, mientras que se prevé que el sector farmacéutico y el de atención médica registren una CAGR del 11.03% hasta 2031.
- Por región, Asia Pacífico dominó con el 45.67 % de los ingresos de 2025 y se prevé que aumente a una CAGR del 8.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de solventes ecológicos y de base biológica
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre emisiones de COV | + 2.1% | Global, con máxima aplicación en América del Norte y la UE | Mediano plazo (2-4 años) |
| La volatilidad de los precios del petróleo crudo impulsa las bioalternativas | + 1.8% | Global, pronunciado en las economías de Asia-Pacífico que dependen de las importaciones | Corto plazo (≤ 2 años) |
| Compromisos ESG corporativos y mandatos de compras verdes | + 1.5% | América del Norte y la UE como núcleo, con repercusión en las cadenas de suministro multinacionales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales y créditos fiscales para productos bioquímicos | + 1.3% | Estados Unidos (IRA 45Z), UE (Fondo de Innovación, CBE JU), Brasil (RenovaBio) | Mediano plazo (2-4 años) |
| Desarrollo de materias primas renovables en biorrefinerías emergentes | + 1.0% | Asia Pacífico (China, India, Tailandia), Sudamérica (Brasil, Argentina) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa estricta sobre emisiones de COV
Los reguladores están endureciendo los límites de emisiones atmosféricas, lo que hace que los éteres de glicol tradicionales sean cada vez más incompatibles. La Directiva 2004/42/CE de la UE limitó el contenido de COV en pinturas decorativas a 30 g/L, lo que impulsó un cambio hacia el propilenglicol de origen biológico en los recubrimientos europeos [1] Comisión Europea, “Directiva 2004/42/CE sobre la limitación de las emisiones de compuestos orgánicos volátiles”, eur-lex.europa.eu . La Regla 1113 de California impone un límite de 50 g/L de COV en los recubrimientos arquitectónicos vendidos en la cuenca de Los Ángeles, lo que acelera la adopción de imprimaciones de bioalcohol. La norma GB 18581-2020 de China restringe las emisiones de COV en recubrimientos arquitectónicos a 80 g/L, lo que cataliza la demanda local de bioetanol y d-limoneno. La normativa de la EPA estadounidense sobre el formaldehído en productos de madera compuesta, que se finalizó en 2024, ha impulsado indirectamente el uso de biosolventes en adhesivos, ya que los fabricantes están dejando de utilizar resinas que liberan formaldehído. Las auditorías ambientales externas, conforme a la norma ISO 14001, ahora exigen planes documentados de mitigación de emisiones de solventes, lo que integra la adquisición de biosolventes en los protocolos de cumplimiento corporativo.
La volatilidad de los precios del petróleo crudo impulsa las bioalternativas
La alta variabilidad del precio del petróleo respalda los contratos de biosolventes a varios años que protegen contra las fluctuaciones de las materias primas petroleras. El Brent promedió USD 82/bbl en 2025, pero el Índice de Volatilidad del Petróleo Crudo de la CBOE se mantuvo cerca del 35%, lo que señala el riesgo de adquisición de petrosolventes. El Banco Mundial proyecta que el Brent oscilará entre USD 75 y USD 90/bbl hasta 2027, manteniendo la incertidumbre que favorece los precios vinculados a las materias primas agrícolas [2] Banco Mundial, “Commodity Markets Outlook April 2025,” worldbank.org . Los RIN de etanol D6 se negociaron a USD 0.70/gal a principios de 2025, proporcionando un precio mínimo para el excedente de etanol combustible desviado a canales de solventes industriales. El precio medio de la nafta europea fue de 650 EUR/t en 2025, mientras que el del bioetanol se situó cerca de los 750 EUR/t, una prima del 15 % que tenderá a la paridad una vez que entren en vigor los aranceles CBAM sobre las importaciones petroquímicas en 2026. Dado que las materias primas para biosolventes están indexadas a los ciclos agrícolas en lugar de a las perturbaciones geopolíticas, ofrecen una propuesta de estabilidad de costes que resulta atractiva para los equipos de compras.
Compromisos ESG corporativos y mandatos de compras verdes
Las marcas globales están incorporando la intensidad de carbono de los solventes en los objetivos del Alcance 3. Unilever reveló que el 38 % de sus formulaciones de productos de limpieza contenían solventes de base biológica en 2025, frente al 22 % en 2023. Las tarjetas de puntuación de proveedores de Procter & Gamble ahora otorgan calificaciones premium a los solventes verificados por ISCC-PLUS, lo que influye en un gasto anual de 60 mil millones de dólares. La ruta del sector químico SBTi recomienda un 30 % de materia prima renovable para 2030, lo que convierte el suministro de solventes de base biológica en un requisito previo para la alineación de 1.5 °C. Los fabricantes de automóviles como Volkswagen exigen a los proveedores de nivel 1 que revelen la intensidad de carbono de los solventes en recubrimientos y adhesivos, lo que presiona a las cadenas de suministro para que obtengan bioglicoles y solventes oxigenados . Estos mandatos posicionan al mercado de solventes verdes y de base biológica como una palanca creíble para lograr los objetivos climáticos corporativos.
Incentivos gubernamentales y créditos fiscales para productos bioquímicos
Las herramientas fiscales están acelerando la paridad con las rutas basadas en combustibles fósiles. El crédito 45Z de la Ley de Reducción de la Inflación de EE. UU. ofrece hasta USD 1.75/gal para bioquímicos que logren al menos una reducción del 50% en las emisiones durante su ciclo de vida, lo que reduce directamente la diferencia de costo del bioetanol y el biobutanol. El programa de compras BioPreferred del USDA canaliza aproximadamente USD 150 millones/año hacia la adquisición federal de biodisolventes. El Fondo de Innovación de la UE asignó 3 millones de euros para proyectos químicos bajos en carbono en 2024-2025, incluyendo la expansión de Neste en Róterdam a 1.4 millones de toneladas/año de procesamiento de materias primas renovables. La brasileña RenovaBio adjudicó CBios, con un promedio de BRL 85/tCO₂-e en 2025, lo que agrega un aumento de margen del 8-10% para los productores nacionales de bioetanol. Estos incentivos mejoran las TIR de los proyectos e impulsan acuerdos de venta a futuro que estabilizan la demanda para nueva capacidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de producción más elevados frente a los petrodisolventes | -1.4% | Global, más agudo en los mercados de APAC y MEA sensibles a los precios | Corto plazo (≤ 2 años) |
| Volatilidad del suministro de materias primas y oscilaciones de los precios agrícolas | -0.9% | América del Norte (maíz, soja), América del Sur (caña de azúcar), UE (colza) | Mediano plazo (2-4 años) |
| Cuellos de botella en la certificación del cambio de uso del suelo | -0.6% | Sudeste asiático (palma, caña de azúcar), América Latina (soja, caña de azúcar) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de producción más altos en comparación con los petrodisolventes
Los biodisolventes aún tienen un sobreprecio de entre el 20 % y el 50 % sobre sus equivalentes fósiles por litro. Un estudio de 2024 del Journal of Cleaner Production situó la producción de bioetanol en 0.65-0.85 USD/L frente a los 0.45-0.55 USD/L del petroetanol. El lactato de etilo sigue siendo entre un 60 % y un 80 % más caro que el acetato de etilo en formulaciones farmacéuticas, lo que limita su consumo a nichos de alto valor. La IEA estima que los costes de los bioquímicos superan entre un 30 % y un 40 % los de referencia de los combustibles fósiles, en ausencia de la tarificación del carbono. Los formuladores downstream informan de una reducción del margen bruto de entre 2 y 4 puntos porcentuales al migrar a sistemas totalmente biológicos, lo que a menudo conduce a estrategias de sustitución parcial. La purificación intensiva en capital, como la destilación multietapa hasta una pureza del 99.5 %, añade entre 0.10 % y 0.15 USD/L a los costes de procesamiento, lo que socava los objetivos de paridad a corto plazo.
Volatilidad del suministro de materias primas y oscilaciones de los precios agrícolas
Los mercados de materias primas agrícolas siguen siendo susceptibles a las perturbaciones climáticas. Los futuros de maíz promediaron USD 4.50/bu en 2025, un 12 % más interanual después de que la sequía en el Medio Oeste redujera los rendimientos a su nivel más bajo desde 2020. La soja se cotizó cerca de USD 12.80/bu con una relación existencias-utilización ajustada del 24 %, lo que infló la economía del metilsoja. La producción brasileña de caña de azúcar disminuyó un 3.5 % en la cosecha 2024-2025, canalizando el escaso etanol hacia la mezcla de combustibles en lugar de las ventas industriales. El Banco Mundial prevé que los precios agrícolas se mantengan un 18 % por encima de los niveles de 2020 hasta 2027, lo que mantendrá la presión sobre los costos. La competencia de las materias primas con los mercados de alimentos se intensifica durante las crisis de oferta; en 2024, el 36 % de la producción de maíz estadounidense se destinó a etanol, lo que limitó la flexibilidad para los productores de solventes.
Análisis de segmento
Por tipo: Los bioalcoholes siguen siendo el ancla, el lactato de etilo acelera
Los bioalcoholes dominaron los cálculos del tamaño del mercado de solventes verdes y de base biológica, capturando el 37.22% de los ingresos en 2025 gracias a su uso arraigado en recubrimientos, limpiadores y tintas. El lactato de etilo, aunque de menor volumen base, se proyecta que registre una CAGR del 9.61% hasta 2031, impulsado por la limpieza de componentes electrónicos y la síntesis farmacéutica de alta pureza, donde la evaporación sin residuos permite obtener precios superiores. Los bioglicoles, principalmente el propilenglicol y el etilenglicol renovables, se están expandiendo junto con los polioles verdes y biológicos en anticongelantes y selladores para la construcción, impulsados por los sistemas de puntuación de los fabricantes de automóviles que premian el contenido biológico verificable. El D-limoneno, derivado de los residuos de cítricos, está creciendo en limpiadores domésticos e industriales a medida que los procesadores de cítricos integran la cadena de valor, mientras que el metilsojato se está estableciendo en adyuvantes agrícolas y tintas de impresión de baja toxicidad.
Las líneas de innovación se extienden más allá de las rutas basadas en azúcar y maíz; las plataformas de isobutanol de Gevo y propanodiol de DuPont ilustran un giro hacia la biomasa no alimentaria que podría diversificar la oferta y moderar la volatilidad de las materias primas. Las cepas de fermentación propias, diseñadas para una mayor eficiencia de conversión, están entrando en la fase de escalado comercial, lo que podría establecer nuevos límites de costos para el segmento. Las aprobaciones regulatorias, como la clasificación GRAS de la FDA para el lactato de etilo, también están abriendo posibilidades de uso en contacto con alimentos y cosméticos, ampliando la demanda sin canibalizar significativamente los grados de solventes existentes. En conjunto, estos factores refuerzan el papel central de la diversificación de tipos para sostener el crecimiento del mercado de solventes verdes y de origen biológico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los productos farmacéuticos superan a los recubrimientos tradicionales
Las pinturas y recubrimientos retuvieron el 27.87 % de los ingresos en 2025, pero se enfrentan a una dilución de su cuota de mercado a medida que los usos farmacéuticos se aceleran a una tasa de crecimiento anual compuesta (TCAC) del 10.38 % hasta 2031. La adopción en la fabricación de fármacos está impulsada por los límites de residuos de disolventes ICH Q3C, las plataformas de fabricación continua que priorizan la evaporación predecible y las auditorías de sostenibilidad de CDMO que priorizan los perfiles de baja toxicidad. El tamaño del mercado de disolventes ecológicos y de origen biológico para la limpieza industrial continúa expandiéndose a medida que los programas Safer Choice de la EPA y la etiqueta ecológica de la UE impulsan a los formuladores hacia sistemas basados en d-limoneno y bioetanol. Las tintas de impresión, especialmente las tintas flexográficas a base de agua para envases de alimentos, están sustituyendo los petroglicoles por alternativas biológicas para cumplir con las ordenanzas migratorias suizas.
Los adhesivos y selladores utilizan cada vez más biopropilenglicol para cumplir con los créditos de bajas emisiones LEED v4.1, mientras que los fabricantes de cosméticos utilizan bioalcoholes como portadores de fragancias multifuncionales en sus líneas de belleza limpia. La agricultura sigue siendo un nicho de mercado, pero de importancia estratégica, donde los adyuvantes de metil sojato mejoran la penetración de herbicidas tanto en granjas convencionales como orgánicas. La limpieza de productos electrónicos, aunque pequeña en volumen absoluto, muestra un crecimiento de dos dígitos en el consumo de biolactato, ya que los fabricantes de equipos originales (OEM) buscan reducir la tasa de defectos ante la reducción del tamaño de las características de las PCB. Estos cambios en los centros de demanda, en conjunto, profundizan la ventaja competitiva del mercado de solventes ecológicos y de base biológica.
Por industria de usuario final: el crecimiento de la atención médica supera el predominio de la construcción
La construcción representó el 32.24 % de la demanda de 2025, impulsada por recubrimientos y selladores arquitectónicos de bajo contenido en COV que obtienen créditos LEED y BREEAM. Aun así, la demanda en los sectores farmacéutico y sanitario crece a una tasa de crecimiento anual compuesta (TCAC) del 11.03 %, superando a la de todas las demás industrias, a medida que las CDMO alinean la adquisición de disolventes con las auditorías de cero emisiones exigidas por los clientes. Los fabricantes de equipos originales (OEM) de la industria automotriz utilizan recubrimientos ricos en bioglicol para cumplir con los límites máximos de emisiones en planta, mientras que los procesadores de alimentos y bebidas utilizan lactato de etilo y d-limoneno para la extracción de sabor y la limpieza conforme a las normas GRAS.
Las grandes empresas de bienes de consumo, desde productos de limpieza hasta productos de cuidado personal, utilizan disolventes de alto contenido biológico para cumplir con los criterios de evaluación de los minoristas y reforzar las estrategias de sostenibilidad de sus marcas. Los usuarios finales del sector agrícola emplean el metil soyato como adyuvante biodegradable en aerosol, y los fabricantes de productos electrónicos valoran la mínima cantidad de residuos del lactato de etilo en etapas críticas de limpieza. Sectores nicho como el textil y el acabado del cuero están probando la sustitución de biodisolventes en baños de teñido, lo que indica una diversificación gradual pero amplia de los patrones de uso final que sustenta la resiliencia de la demanda del mercado de disolventes ecológicos y de origen biológico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
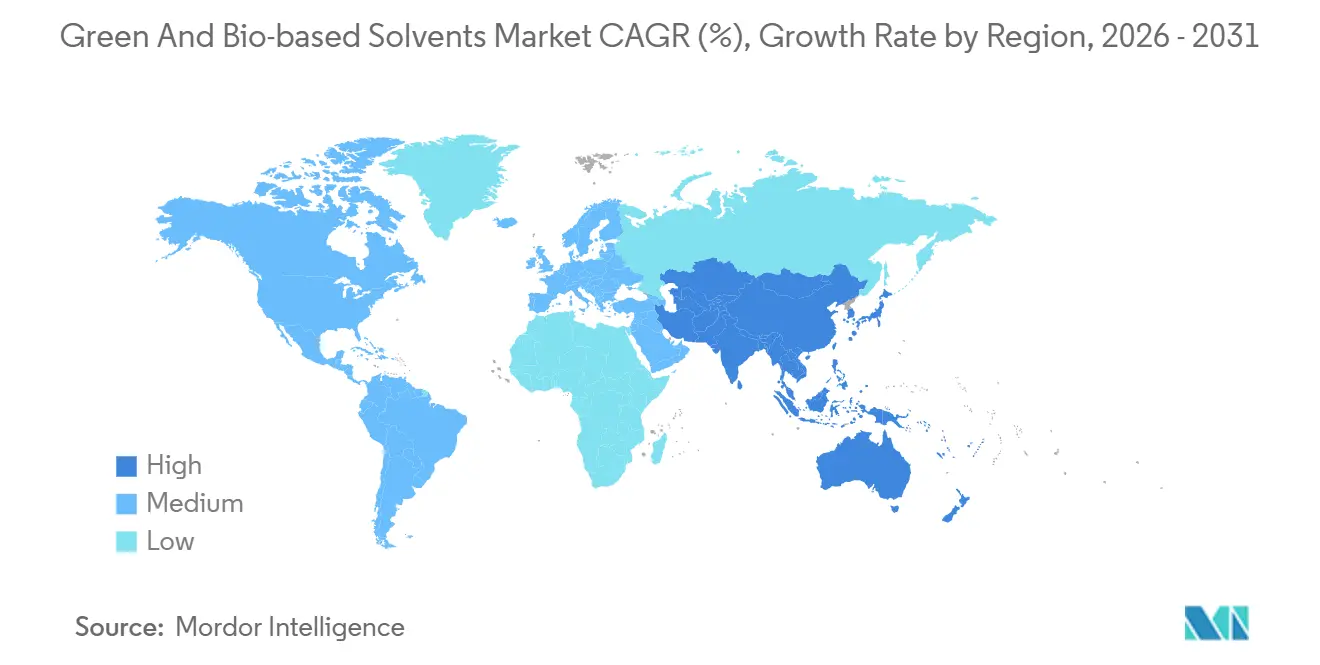
Mercado de solventes ecológicos y de base biológica en la región Asia-Pacífico
Asia Pacífico representó el 45.67 % de los ingresos en 2025, lo que la convierte en líder indiscutible del mercado de disolventes ecológicos y de origen biológico. El XIV Plan Quinquenal de China moviliza 10 000 millones de dólares en financiación estatal para biorrefinerías, y el auge de las exportaciones farmacéuticas de la India depende de los biodisolventes para cumplir con los límites de residuos de la EMA y la FDA, lo que apuntala una tasa de crecimiento anual compuesta (TCAC) regional del 8.92 % hasta 2031. El programa GX de Japón destina 150 000 millones de dólares a la descarbonización, con subsidios para la producción de productos químicos de origen biológico, mientras que la hoja de ruta K-Chemicals 2030 de Corea del Sur incentiva la capacidad nacional para el bioetanol y los bioglicoles.
Mercado norteamericano de solventes ecológicos y de base biológica
América del Norte se encuentra rezagada en volumen, pero obtiene un mayor valor por tonelada, ya que las marcas de bienes de consumo y automotrices pagan primas por el biocontenido certificado. El crédito 45Z de EE. UU. reduce la brecha de costos hasta en un 20 %, y las Regulaciones de Combustibles Limpios de Canadá elevan indirectamente el precio mínimo del bioetanol. La ensambladora mexicana de 3.5 millones de vehículos en 2024 está adoptando biorrecubrimientos para cumplir con las disposiciones ambientales del T-MEC, lo que amplía su influencia en el mercado del bloque del TLCAN.
Mercado de disolventes ecológicos y de base biológica en EMEA y Sudamérica
Europa sustenta la demanda mediante políticas, en particular la Estrategia Química para la Sostenibilidad de la UE, que exige la sustitución de sustancias peligrosas para 2027. Las revisiones de la Ley de Sustancias Químicas de Alemania endurecen los límites de COV, mientras que la Estrategia de Descarbonización Industrial del Reino Unido posiciona los biodisolventes como una tecnología de transición. El impulso en Sudamérica se sustenta en el proyecto brasileño RenovaBio CBios y la expansión de la soja en Argentina, que mejoran la economía regional de las materias primas. Oriente Medio y África siguen siendo emergentes, aunque la Visión 2030 de Arabia Saudí prevé inversiones en biorrefinerías que podrían liberar futuras oportunidades de demanda.
Panorama regulatorio
La regulación de los disolventes ecológicos y de origen biológico está condicionada por los controles de emisiones de COV, las normas de gestión de productos químicos y los incentivos a la bioeconomía, que afectan tanto a las decisiones de sustitución como a los requisitos de cualificación. En la Unión Europea, la Comisión Europea abandonó oficialmente la propuesta de revisión importante del reglamento REACH el 27 de abril de 2026, mientras que las restricciones específicas y las hojas de ruta siguen avanzando; el Comité de Evaluación de Riesgos de la ECHA adoptó su dictamen sobre la propuesta de restricción general de las sustancias PFAS el 3 de marzo de 2026, y no se prevé una decisión final de la Comisión antes de 2027. Estas medidas mantienen la presión sobre los formuladores para que abandonen los productos químicos persistentes o de alta preocupación, y respaldan la demanda de opciones de disolventes verificadas y de menor toxicidad en recubrimientos, limpieza y procesos industriales.
En Estados Unidos, la EPA finalizó en diciembre de 2024 las enmiendas a las regulaciones de procedimiento de la TSCA para nuevos productos químicos, que entraron en vigor el 17 de enero de 2025. Estas enmiendas incluyen la exclusión explícita de las PFAS de las exenciones de bajo volumen y de las exenciones de baja liberación y exposición, lo que eleva el nivel de cumplimiento para las vías de nuevos productos químicos y refuerza la transición hacia perfiles alternativos más seguros. Junto con el cumplimiento impulsado por las restricciones, las instituciones de la UE han estado promoviendo instrumentos de política industrial como el marco del Clean Industrial Deal y una Estrategia de Bioeconomía actualizada (iniciada en el cuarto trimestre de 2025), mientras que la programación de trabajo de CBE JU en 2026 continúa canalizando el apoyo hacia la ampliación de soluciones industriales de base biológica, mejorando el camino hacia la comercialización de los componentes químicos de base biológica utilizados en la producción de disolventes.
Análisis de la cadena de valor
La cadena de valor abarca el abastecimiento de materias primas renovables (maíz, caña de azúcar, residuos celulósicos y corrientes derivadas de desechos), la conversión y purificación (fermentación, mejora catalítica y destilación en varias etapas para obtener altas purezas), y la formulación posterior en pinturas y recubrimientos, tintas, productos de limpieza, adhesivos y productos farmacéuticos. La ampliación a escala industrial se concentra en clústeres de bioprocesamiento establecidos, y la distribución generalmente se realiza a través de canales de productos químicos especializados y programas de suministro directo, como lo ilustra la asociación de Celtic Renewables con Caldic (junio de 2024) para ampliar la ruta de comercialización de bioacetona y biobutanol. Los socios tecnológicos y de procesos en la fase inicial (plataformas enzimáticas, desarrolladores de cepas y proveedores de equipos) influyen en los rendimientos y el costo, mientras que los programas de certificación y trazabilidad (por ejemplo, balance de masas o verificación de contenido de base biológica utilizados por los compradores) actúan como requisitos de acceso para grados premium.
Los acontecimientos recientes ponen de manifiesto los cuellos de botella y los puntos de riesgo en la cadena, en particular la exposición del gasto de capital a la disponibilidad de equipos y las medidas comerciales. Viridis Chemical detuvo las operaciones en su planta de acetato de etilo de base biológica en Peoria, Illinois, que estaba casi terminada, en enero de 2026, alegando sobrecostes presupuestarios vinculados a los aranceles sobre los equipos importados y a las condiciones de mercado más débiles, lo que subraya cómo el hardware de destilación y purificación puede volverse crítico en términos de plazos y costes. Al mismo tiempo, las inversiones y las alianzas en plataformas de fermentación y biofabricación, incluyendo la ampliación de OneCarbonBio por parte de BASF y Acies Bio (noviembre de 2024) y la puesta en marcha de una planta piloto para acetonitrilo 100% de base biológica por parte de NREL y Crysalis (junio de 2025), muestran que la cadena se está adentrando en nichos de solventes de mayor pureza donde los usuarios finales en los sectores farmacéutico y de materiales avanzados dan prioridad a las especificaciones y a un suministro fiable.
Panorama competitivo
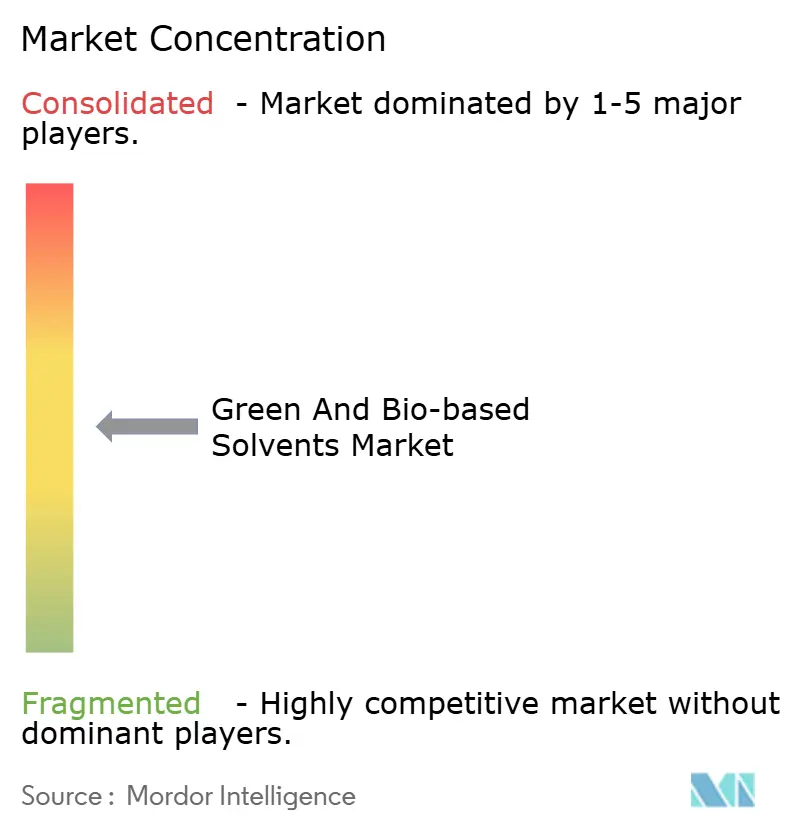
El mercado de disolventes verdes y de base biológica está moderadamente concentrado. Las empresas de gran escala buscan cadenas integradas de maíz a productos químicos y empresas conjuntas que permitan aprovechar la biomasa no alimentaria, como lo demuestra la participación del 25 % de BASF en Synvina para la tecnología FDCA y la asociación de Dow con New Energy Blue para el etanol celulósico. Los nichos de especialidad, como el d-limoneno y el metilsoyato, siguen fragmentados, abastecidos por procesadores regionales de cítricos y trituradoras de soja que, en conjunto, disfrutan de ventajas de coste basadas en la proximidad.
Líderes de la industria de disolventes ecológicos y de origen biológico
Dow
ADM
BASF
Solvay
Vertec BioSolvents Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Celanese inició una colaboración con Siegwerk para suministrar acetato de etilo de origen biológico (con contenido biológico declarado) para su uso en la producción de tintas sostenibles. Esta iniciativa fomenta la sustitución directa de materiales en las cadenas de valor de tintas de impresión y envases, donde el cumplimiento de las normas sobre compuestos orgánicos volátiles (COV) y los objetivos de sostenibilidad de la marca se integran cada vez más en la selección de materiales.
- Abril de 2026: Shrieve Chemical Company anunció la adquisición de Vertec BioSolvents, incorporando la fabricación de solventes de origen biológico a su cartera de productos químicos especializados. Esta transacción fortalece la capacidad de Shrieve para atender a los sectores agrícola, industrial, de recubrimientos y tintas, y de consumo con opciones de solventes renovables, y mejora la integración entre la fabricación y la distribución.
- Junio de 2024: Celtic Renewables y Caldic firmaron un acuerdo de distribución para comercializar bioacetona y biobutanol a través de la red de Caldic. Este acuerdo amplía el alcance comercial de solventes de alta pureza y bajas emisiones de carbono, y facilita a los clientes el acceso a alternativas a través de canales de suministro ya establecidos.
Alcance y metodología
El informe de mercado de disolventes ecológicos y de base biológica incluye:
| Bio-alcoholes | Bioetanol |
| biometanol | |
| Biopropanol | |
| biobutanol | |
| Bio-glicoles | Propilenglicol de base biológica |
| Etilenglicol de base biológica | |
| Bio-dioles | |
| Lactato de etilo | |
| D-limoneno | |
| Soyato de metilo | |
| Otros tipos |
| Pinturas y Recubrimientos |
| Limpieza Industrial y Doméstica |
| Tintas de impresión |
| Adhesivos y selladores |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Agricultura |
| Otras aplicaciones |
| Motorium |
| Construcción |
| Farmacia y Salud |
| Alimentos y Bebidas |
| Bienes de consumo |
| Agricultura |
| Electrónica |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Bio-alcoholes | Bioetanol |
| biometanol | ||
| Biopropanol | ||
| biobutanol | ||
| Bio-glicoles | Propilenglicol de base biológica | |
| Etilenglicol de base biológica | ||
| Bio-dioles | ||
| Lactato de etilo | ||
| D-limoneno | ||
| Soyato de metilo | ||
| Otros tipos | ||
| por Aplicación | Pinturas y Recubrimientos | |
| Limpieza Industrial y Doméstica | ||
| Tintas de impresión | ||
| Adhesivos y selladores | ||
| Farmacéuticos | ||
| Cosmética y Cuidado Personal | ||
| Agricultura | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Motorium | |
| Construcción | ||
| Farmacia y Salud | ||
| Alimentos y Bebidas | ||
| Bienes de consumo | ||
| Agricultura | ||
| Electrónica | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál fue el tamaño del mercado de solventes verdes y de origen biológico en 2026?
Alcanzó los 6.32 millones de dólares en 2026 y se prevé que crezca a 9.39 millones de dólares en 2031.
¿Qué tipo de disolvente tiene la mayor participación?
Los bioalcoholes lideraron el mercado de disolventes verdes y de origen biológico con una participación del 37.22 % en 2025.
¿Qué aplicación se está expandiendo más rápido?
Los usos farmacéuticos crecerán a una tasa compuesta anual del 10.38 % entre 2026 y 2031.
¿Por qué Asia Pacífico es la región líder?
El plan de bioeconomía de China y el crecimiento de las exportaciones farmacéuticas de la India impulsaron a Asia Pacífico a una participación de ingresos del 45.67 % en 2025 con una perspectiva de CAGR del 8.92 %.
¿Cómo influyen los incentivos gubernamentales en la adopción?
Los créditos fiscales 45Z de EE. UU., las subvenciones del Fondo de Innovación de la UE y los créditos RenovaBio de Brasil reducen los costos de producción y aceleran la expansión de la capacidad para biodisolventes.


