

Tamaño y cuota de mercado del software de gestión de activos de TI ecológicos (ITAM).
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 381.07 Million |
| Tamaño del mercado (2031) | USD 579.38 Million |
| Tasa de crecimiento (2026 - 2031) | 8.74% CAGR |
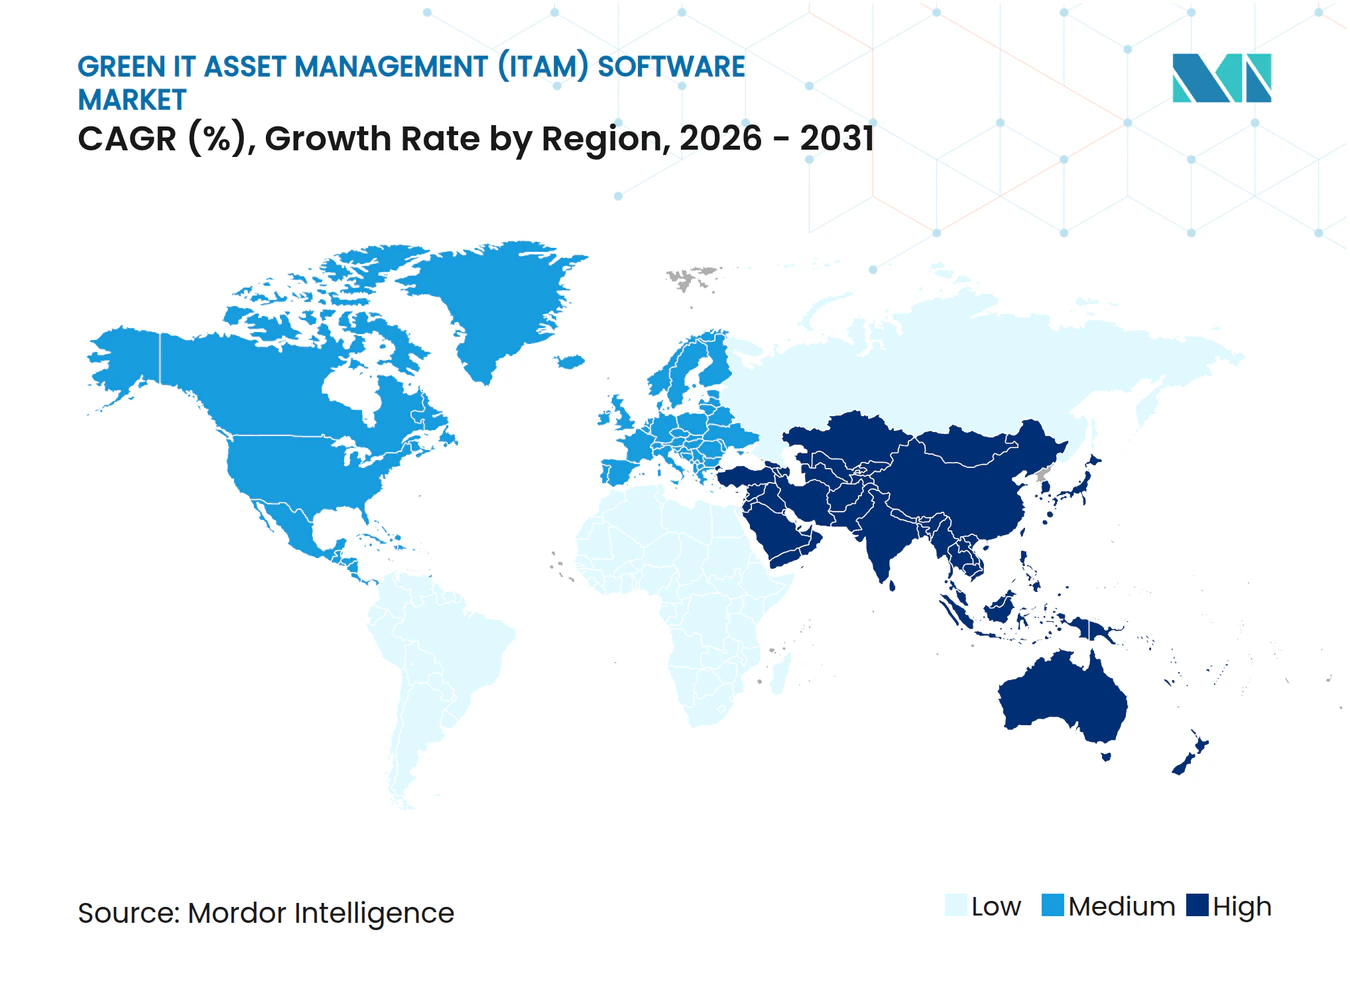
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
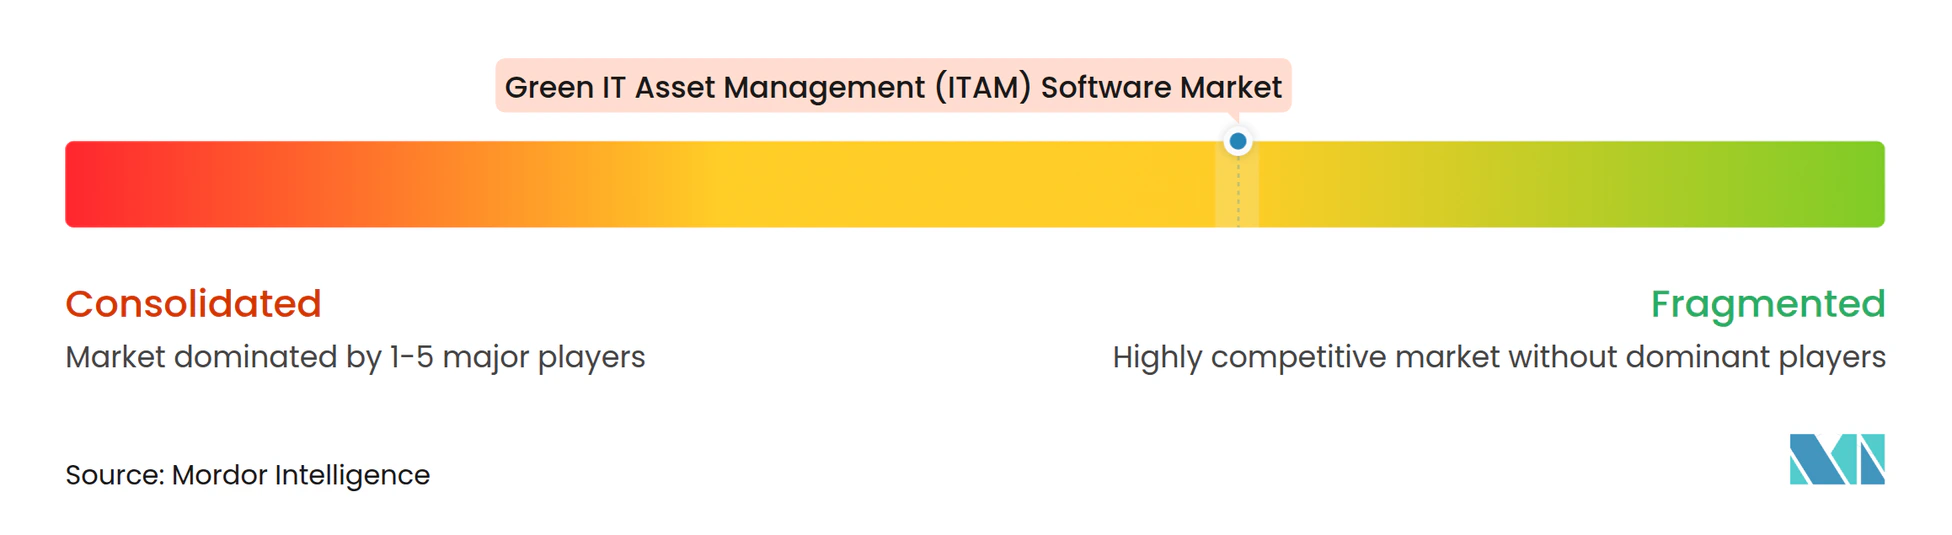
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de gestión de activos de TI ecológicos (ITAM) por Mordor Intelligence
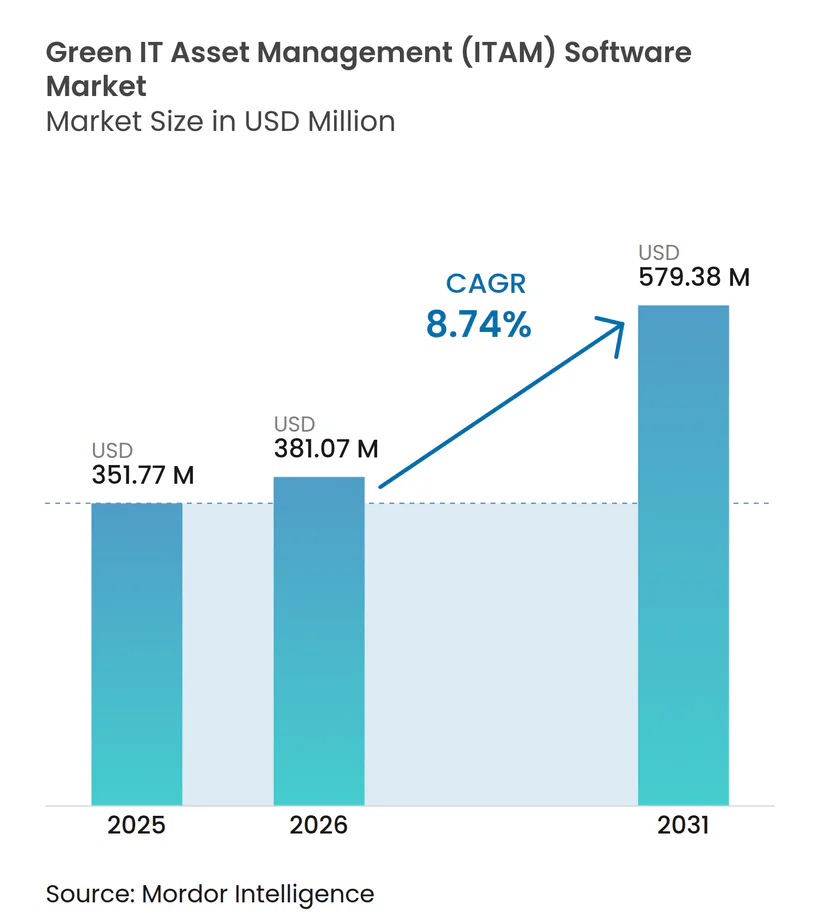
Se prevé que el mercado de software de gestión de activos de TI verdes (ITAM) aumente de 351.77 millones de dólares en 2025 a 381.07 millones de dólares en 2026 y alcance los 579.38 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.74 % entre 2026 y 2031. Este crecimiento se debe a la presión por la divulgación de información sobre sostenibilidad y al constante auge de los entornos híbridos de nube y SaaS, que han reducido la utilidad de los inventarios de activos estáticos para el control empresarial. Las empresas ahora buscan una capa de gobernanza más amplia que conecte la visibilidad del software, los registros del ciclo de vida de los activos, el seguimiento de las emisiones de carbono y la preparación para auditorías en un único modelo operativo. Este cambio está elevando el valor de los contratos y alargando los ciclos de negociación, ya que los compradores evalúan estas plataformas en función de los flujos de trabajo de finanzas, cumplimiento y sostenibilidad, y no solo de las operaciones de TI. El posicionamiento competitivo también está cambiando, dado que los proveedores que no pueden unificar los datos de SaaS, la nube y los sistemas locales se enfrentan a una mayor presión por parte de los compradores, que buscan herramientas menos superpuestas. Gran parte de la oportunidad restante reside en la adopción por primera vez, la gestión del ciclo de vida con conciencia del carbono y las implementaciones en el mercado medio, donde el descubrimiento automatizado está eliminando las barreras anteriores de infraestructura y personal.
Conclusiones clave del informe
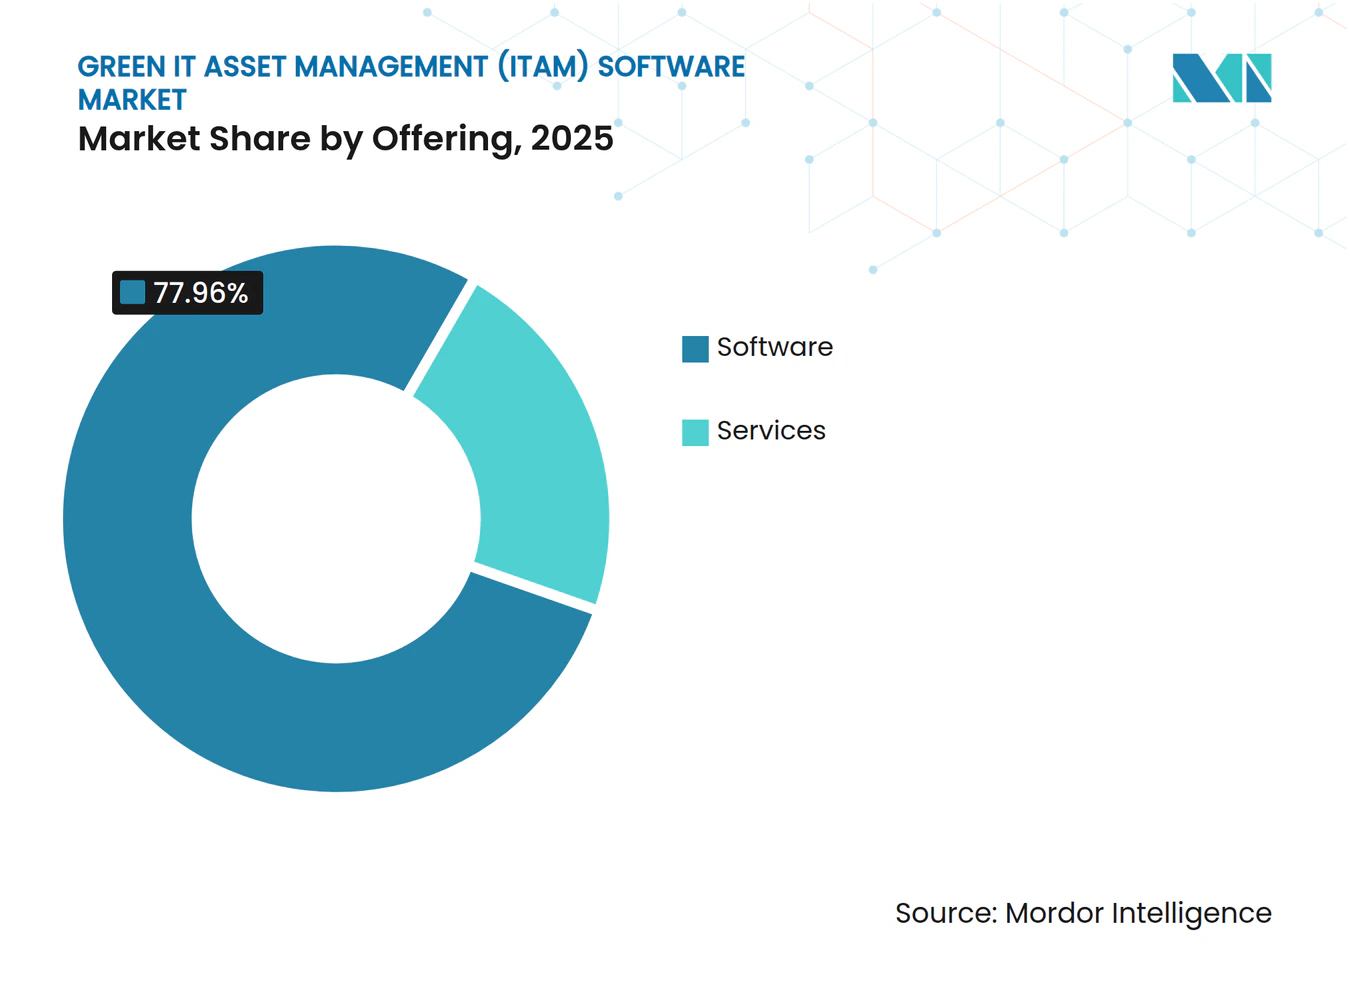
- En 2025, la oferta de software representó el 77.96% de los ingresos del mercado de software de gestión de activos de TI ecológicos (ITAM), mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta (CAGR) del 11.19% hasta 2031.
- En cuanto al modo de implementación, la nube representó el 62.03% de la cuota de mercado en 2025, mientras que se espera que la solución híbrida registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 12.13%, hasta 2031.
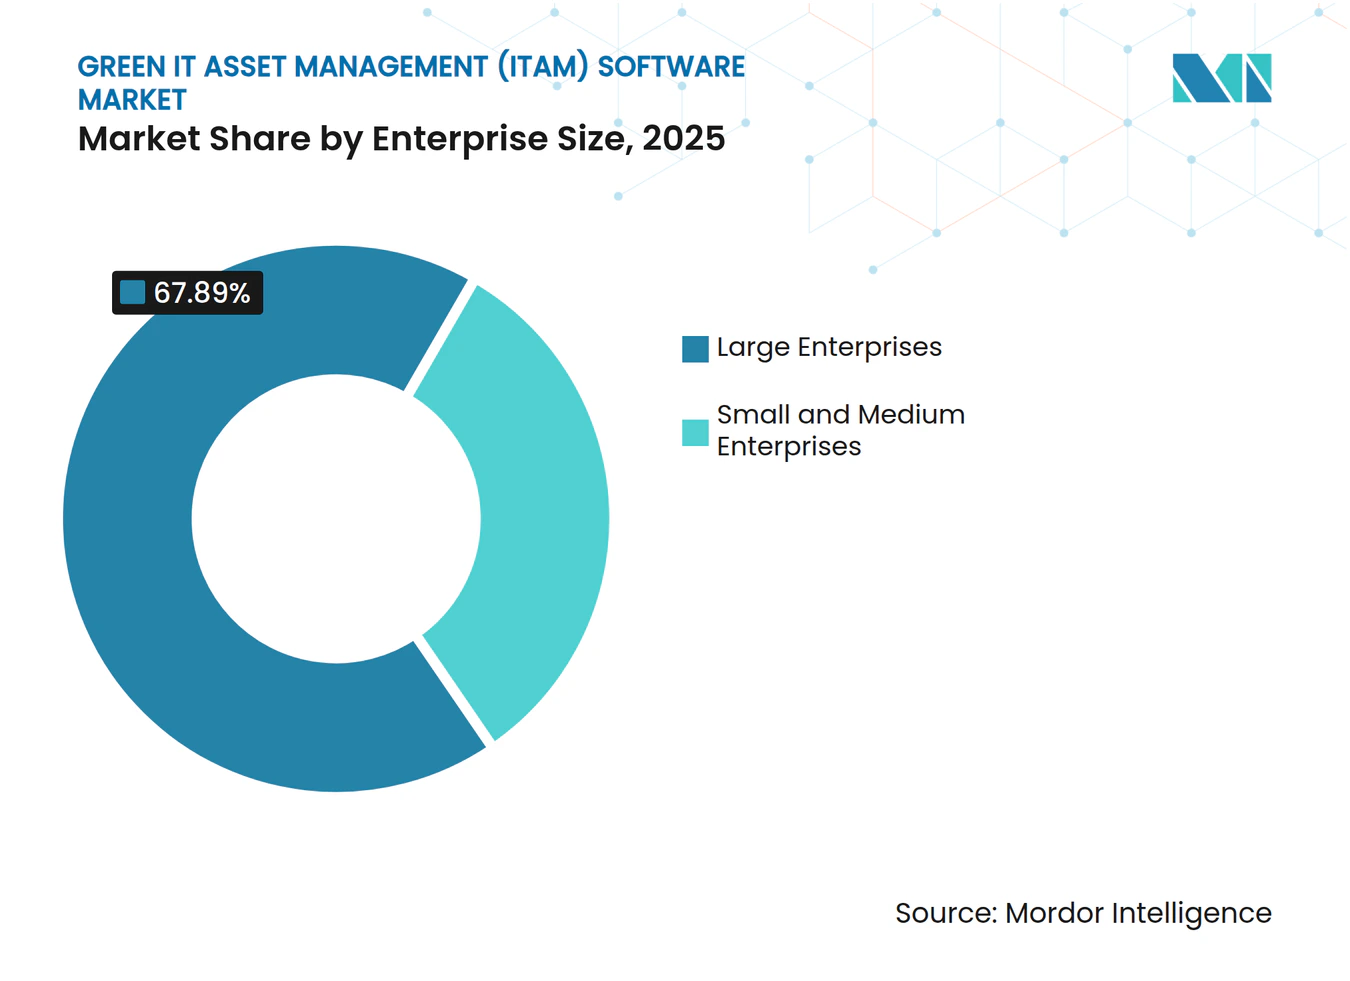
- Por tamaño de empresa, las grandes empresas representaron el 67.89% de la cuota de mercado en 2025, mientras que se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta del 11.78% hasta 2031.
- Por sector de uso final, las tecnologías de la información y las telecomunicaciones representaron una cuota del 24.12 % en 2025, mientras que se prevé que el sector de la energía y los servicios públicos crezca a una tasa de crecimiento anual compuesta del 13.81 % hasta 2031.
- Geográficamente, Norteamérica representó el 37.02% de la cuota de mercado del software de gestión de activos de TI ecológicos (ITAM) en 2025, mientras que se prevé que Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 12.92% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software para la gestión de activos de TI ecológicos (ITAM)
Análisis del impacto de los factores determinantes
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos de contabilidad de carbono de TI vinculados a ESG | + 2.0% | Global, con el mayor nivel de cumplimiento normativo en Europa, y en expansión a Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Descubrimiento de activos y optimización de licencias mediante inteligencia artificial. | + 1.7% | Global, con la mayor adopción temprana en Norteamérica y Europa Occidental. | Corto plazo (≤ 2 años) |
| Aumento de las normativas sobre reducción de residuos de software y SaaS | + 1.4% | Global, con mayor presión presupuestaria en Norteamérica, el Reino Unido y Alemania. | Corto plazo (≤ 2 años) |
| Necesidades de visibilidad en la nube híbrida y en múltiples entornos | + 1.1% | Global, con mayor presencia en Norteamérica y Asia-Pacífico, y con repercusiones en Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Convergencia de FinOps y SAM para la gobernanza del gasto en tecnología | + 0.9% | América del Norte y Europa, con adopción emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión para evitar la exposición a auditorías de software y la necesidad de realizar ajustes | + 0.6% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos de contabilidad de carbono de TI vinculados a ESG
La presentación de informes de sostenibilidad obligatorios ha acercado el mercado de software de gestión de activos de TI verdes (ITAM) a la infraestructura de cumplimiento más que al simple control de costes. Se exige a las empresas que mantengan registros más claros sobre flotas de hardware, suscripciones SaaS, patrones de utilización, ciclos de actualización y actividad de reutilización cuando respaldan informes ambientales más amplios. Las hojas de cálculo estáticas ya no son suficientes para esta tarea porque no pueden proporcionar la continuidad a nivel de activo que las organizaciones reguladas esperan ahora de los sistemas de informes internos. Alliance Green IT informó en 2025 que el 47 % de las organizaciones ya utilizaban procesos ITAM para respaldar objetivos ecológicos, lo que indica que los casos de uso ambientales se estaban generalizando antes de que su adopción se extendiera aún más. [1] Alliance Green IT, “Barómetro de TI Verde 2025”, Alliance Green IT, alliancegreenit.org GLPI también destacó el creciente papel de la gestión del ciclo de vida de los activos centrada en el carbono en 2025, lo que respalda la dirección hacia plataformas que combinan el control de inventario con la medición ambiental. Esto está impulsando el mercado de software de gestión de activos de TI verdes (ITAM) hacia proveedores que puedan demostrar registros fiables a nivel de dispositivo y flujos de trabajo de ciclo de vida creíbles, en lugar de solo la conciliación de licencias.
Descubrimiento de activos y optimización de licencias mediante inteligencia artificial.
La IA está cambiando el modelo operativo del mercado de software de gestión de activos de TI (ITAM) verde porque la gobernanza manual de activos ya no puede seguir el ritmo de los entornos de software modernos. Flexera declaró en su Informe sobre el estado de ITAM de 2025 que su catálogo Technopedia cubría más de 2.1 millones de derechos de uso de software, lo que subraya la magnitud de la carga de reconocimiento para el descubrimiento y la normalización empresarial. [2] Flexera, “Informe sobre el estado de ITAM de Flexera 2025”, Flexera, info.flexera.com Xensam informó en diciembre de 2024 que su biblioteca de aplicaciones había alcanzado los 500,000 títulos, incluyendo un aumento del 50 % interanual en las aplicaciones SaaS reconocidas, lo que refleja la rapidez con la que se están expandiendo las necesidades de visibilidad del software. Flexera también descubrió que solo el 43 % de las empresas se sentían seguras de una visibilidad completa del entorno de TI en 2025, frente al 47 % del año anterior, lo que indica que la complejidad sigue creciendo más rápido de lo que muchos equipos pueden supervisar con los métodos tradicionales. Como resultado, el mercado de software de gestión de activos de TI ecológicos (ITAM) está haciendo mayor hincapié en la detección basada en IA, ya que esta puede identificar aplicaciones no autorizadas, licencias inactivas y actividad de IA oculta con menos esfuerzo manual. Este cambio está ayudando a los proveedores de software nativo de IA a justificar precios más altos, ya que los compradores ahora consideran la detección automatizada como un requisito operativo básico en lugar de una función premium.
Aumento de las normativas sobre reducción de residuos de software y SaaS
La reducción de residuos se ha convertido en un factor desencadenante de compra más importante en el mercado de software de gestión de activos de TI ecológicos (ITAM), ya que el gasto en software y SaaS ahora se revisa con mayor detenimiento a nivel financiero. Las organizaciones buscan una visibilidad más clara de los derechos no utilizados, las herramientas superpuestas, los plazos de renovación y la proliferación de aplicaciones para poder vincular los presupuestos de tecnología con resultados de gobernanza medibles. La Fundación FinOps informó en 2026 que el 90 % de los profesionales de FinOps gestionaban SaaS como parte de su ámbito operativo, lo que indica que la supervisión de SaaS se ha convertido en parte de la práctica estándar de gestión de gastos en lugar de una actividad de nicho independiente. [3] Fundación FinOps, «Informe sobre el estado de FinOps 2026», Fundación FinOps, data.finops.org Flexera reforzó esta dirección en julio de 2025, lanzando Flexera One SaaS Management con un enfoque en el descubrimiento, la optimización y la visibilidad de la IA en la sombra de SaaS en entornos empresariales. Esto está posicionando al mercado de software de gestión de activos de TI ecológicos (ITAM) como una capa de gobernanza que puede transformar el desperdicio de software en gasto recuperado y mejores decisiones de renovación. También aumenta la prioridad de las adquisiciones, ya que los programas de rendición de cuentas dirigidos por los directores financieros tratan cada vez más el desperdicio de software como un problema de control continuo en lugar de un proyecto de limpieza puntual.
Necesidades de visibilidad en la nube híbrida y en múltiples entornos
Los entornos híbridos se han convertido en uno de los principales impulsores de la demanda en el mercado de software de gestión de activos de TI ecológicos (ITAM), ya que las grandes organizaciones rara vez operan en un único entorno. Los compradores necesitan una visión integral de la infraestructura local, las nubes públicas y las carteras SaaS en expansión para mantener registros fiables de activos, derechos de uso y utilización. Flexera informó en 2025 que el 76 % de las organizaciones tenía visibilidad del hardware local, mientras que solo el 50 % confiaba en la cobertura SaaS y solo el 27 % podía realizar un seguimiento de las licencias propias en entornos de nube. Lansweeper también hizo hincapié en una mayor visibilidad de los activos en entornos de red y nube en su actualización de plataforma de 2025, destacando cómo se está rediseñando la arquitectura de descubrimiento para condiciones operativas híbridas. Por lo tanto, el mercado de software de gestión de activos de TI ecológicos (ITAM) se está orientando hacia plataformas que conectan la inteligencia de la nube con los registros de derechos locales, en lugar de tratar estas capas por separado. Esta tendencia también está reduciendo la brecha entre ITAM y FinOps, ya que ambos equipos ahora dependen de una mejor visibilidad de las licencias y el uso híbridos para respaldar las decisiones de gasto. [4]
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Deficiencia en la calidad de los datos de los activos de TI y deficiencias en la normalización. | -1.3% | Global, con la mayor gravedad en Sudamérica, Oriente Medio y África, y el sur y sureste de Asia. | Largo plazo (≥ 4 años) |
| Complejidad de la integración entre herramientas heredadas, en la nube y SaaS | -1.0% | Global, especialmente en Norteamérica y Europa, con grandes instalaciones ya establecidas. | Mediano plazo (2-4 años) |
| Escasez de especialistas cualificados en gestión de activos de TI y licencias de software. | -0.7% | Global, con la mayor gravedad en Asia-Pacífico y Sudamérica. | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la privacidad en torno a la recopilación continua de datos de puntos finales y telemetría. | -0.4% | Europa y otros mercados con marcos de protección de datos personales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La mala calidad de los datos de los activos limita la precisión de los informes.
El principal desafío operativo en el mercado de software de gestión de activos de TI verdes (ITAM) sigue siendo la baja calidad de los datos de los activos. Lansweeper señaló en 2025 que el inventario automatizado es importante porque los registros manuales pierden rápidamente fiabilidad en entornos dinámicos, debilitando con el tiempo los registros de ciclo de vida, utilización y cumplimiento. Las discrepancias en la nomenclatura entre los sistemas de adquisición, las herramientas CMDB y los registros de puntos finales siguen generando registros duplicados e identidades de fabricantes inconsistentes, lo que a su vez debilita la atribución de carbono y la posición de las licencias. Este problema se agrava cuando las empresas intentan conectar los datos de energía, dispositivos y nube con los informes formales de sostenibilidad. Por lo tanto, el mercado de software de gestión de activos de TI verdes (ITAM) aún depende de motores de normalización robustos, ya que sin ellos, incluso una buena cobertura de detección no produce resultados de calidad para la elaboración de informes. [4] Lansweeper, “Automating IT Asset Inventory for Large Networks”, Lansweeper, lansweeper.com
Las integraciones complejas retrasan la obtención de valor.
El mercado de software de gestión de activos de TI verdes (ITAM) también se enfrenta a una adopción más lenta cuando el trabajo de integración se vuelve demasiado complejo. Una empresa típica puede almacenar datos de adquisiciones en software ERP, inventario de puntos finales en herramientas de gestión de dispositivos, gastos en la nube en paneles de hiperescaladores y actividad SaaS en sistemas de identidad o aplicaciones, y estos registros rara vez coinciden de forma coherente. La Fundación FinOps afirmó en su marco de trabajo de 2026 que la gestión de activos de TI verdes (ITAM), la gestión financiera de TI, la sostenibilidad y la seguridad son disciplinas convergentes, lo que significa que las pilas de herramientas fragmentadas ahora crean mayores brechas de control que antes. Los programas de TI verdes añaden otra capa, ya que los datos de carbono en la nube a menudo llegan en formatos específicos del proveedor que aún necesitan ser traducidos a categorías de informes utilizables. Esto deja al mercado de software de gestión de activos de TI verdes (ITAM) con un ciclo de implementación prolongado en muchas grandes cuentas, lo que explica en parte el continuo crecimiento de los servicios y la entrega gestionada. [4] Xensam, “Xensam lanza DataBridge”, Xensam, xensam.com
Análisis de segmento
Por oferta: La escala del software domina, pero la complejidad de los servicios está en aumento.
Se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.19 % entre 2026 y 2031, convirtiéndose así en el segmento de mayor crecimiento dentro del mercado de software de gestión de activos de TI ecológicos (ITAM). Este crecimiento refleja la creciente carga de trabajo relacionada con la normalización de datos, el diseño de descubrimiento, la configuración de flujos de trabajo y la optimización continua en entornos multi-empresa. Las empresas están constatando que unas capacidades de IA más potentes no reducen, por sí solas, el esfuerzo de implementación, ya que la IA sigue dependiendo de integraciones fluidas, ajuste de reglas y diseño de políticas. La demanda de servicios también está aumentando a medida que más compradores buscan combinar la gestión de activos de TI, la gestión de SaaS y la gobernanza del gasto en un único marco operativo. Esto otorga a los socios de implementación y a los equipos de servicio liderados por proveedores un papel más importante en las implementaciones empresariales.
El software representó el 77.96 % de los ingresos en 2025, convirtiéndose en el pilar comercial del mercado de software de gestión de activos de TI ecológicos (ITAM). Los compradores siguen prefiriendo las plataformas de descubrimiento continuo en tiempo real a las revisiones periódicas, ya que el modelo de plataforma reduce las brechas de visibilidad entre las evaluaciones formales. La Fundación FinOps y el Foro ITAM anunciaron una alianza estratégica en junio de 2025 que incluía grupos de trabajo, eventos compartidos y un curso de capacitación en FinOps para SaaS, que apoya el auge de un ecosistema de servicios más amplio en torno a implementaciones convergentes. Es probable que los proveedores que combinan software con una incorporación estructurada y una optimización gestionada obtengan más negocios en el mercado medio, ya que los equipos de compras buscan una mayor transparencia en los resultados de la implementación. Por lo tanto, la industria del software de gestión de activos de TI ecológicos (ITAM) mantiene el software como la capa base de ingresos, mientras que los servicios amplían el valor de la cuenta y reducen el riesgo de ejecución.
Por modo de implementación: la arquitectura híbrida redefine la visibilidad.
Se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.13 % entre 2026 y 2031, convirtiéndose en el modelo de implementación de mayor crecimiento en el mercado de software de gestión de activos de TI (ITAM) ecológicos. Esta tendencia demuestra que la arquitectura empresarial se está configurando mediante la coexistencia, en lugar de la estandarización, ya que las organizaciones aún requieren diferentes modelos operativos en diversas condiciones de seguridad, soberanía e infraestructura. Los diseños híbridos permiten a las empresas mantener el descubrimiento local en entornos controlados, al tiempo que extienden el análisis y la generación de informes a través de servicios en la nube para una gobernanza más amplia. Esta estructura se adapta a las organizaciones globales que no pueden trasladar todas las cargas de trabajo o categorías de activos a un único entorno. Además, mejora el valor de la inteligencia de activos al permitir la interpretación conjunta de los registros en la nube y locales.
La nube representó el 62.03 % del mercado de software de gestión de activos de TI ecológicos (ITAM) en 2025, lo que subraya la preferencia de los compradores por el descubrimiento basado en SaaS y las actualizaciones de funciones más rápidas. La escalabilidad de la nube también refleja el atractivo de una menor sobrecarga de infraestructura y una administración más sencilla para equipos distribuidos. Las implementaciones locales siguen siendo importantes en los sectores bancario, gubernamental y de defensa, donde la soberanía de los datos o los entornos aislados limitan el uso de modelos de telemetría externos. Flexera informó en 2025 que solo el 27 % de las empresas tenía una visibilidad significativa de las posiciones de licencias propias en entornos de nube, lo que ayuda a explicar por qué la gobernanza híbrida sigue siendo un requisito de compra fundamental. Por lo tanto, la industria del software de gestión de activos de TI ecológicos (ITAM) está avanzando hacia modelos de implementación que integran el uso de la nube, los registros de derechos y los datos de los puntos finales dentro de una única capa de gobernanza en lugar de en herramientas aisladas.
Por tamaño de empresa: las grandes empresas lideran, las pymes reducen la brecha.
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.78 % entre 2026 y 2031, lo que las convierte en el segmento de mayor crecimiento en el mercado de software de gestión de activos de TI (ITAM) ecológico. La entrega nativa en la nube ha reducido las barreras de infraestructura y personal que antes impedían el acceso de las organizaciones más pequeñas a herramientas ITAM avanzadas. Muchas pymes están adoptando estas plataformas, en primer lugar, como sistemas de inteligencia de gastos que pueden identificar suscripciones no utilizadas y mejorar la disciplina de renovación. Esta lógica de compra es práctica porque los equipos más pequeños suelen sentir el impacto del desperdicio de software con mayor rapidez en los ciclos presupuestarios anuales. Además, está ampliando la adopción más allá del modelo anterior, donde la ITAM se justificaba principalmente por la exposición a auditorías de los proveedores.
Las grandes empresas representaron el 67.89 % de la cuota de mercado en 2025, convirtiéndose en el mayor grupo de clientes del mercado de software de gestión de activos de TI ecológicos (ITAM). Su mayor diversidad de proveedores, su mayor presencia en la nube y sus mayores infraestructuras de software generan una exposición financiera mucho mayor cuando los registros están incompletos o mal conciliados. Flexera informó en 2025 que el 45 % de las empresas pagaron más de 1 millón de dólares en multas de auditoría durante los tres años anteriores, lo que subraya la importancia de esta exposición en entornos grandes y complejos. Las opciones de nivel básico de proveedores como Freshworks e InvGate facilitan la entrada de equipos reducidos a la categoría con una menor carga de configuración, mientras que las recomendaciones basadas en IA reducen el tiempo de obtención de valor para implementaciones más pequeñas. Por lo tanto, el mercado de software de gestión de activos de TI ecológicos (ITAM) se está expandiendo más allá de su base empresarial tradicional, aunque las grandes organizaciones siguen generando la mayor parte de los ingresos actuales.
Por sector de uso final: Energía y servicios públicos impulsan la expansión más rápida.
Se prevé que el sector de Energía y Servicios Públicos crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.81 % entre 2026 y 2031, lo que lo convierte en el segmento de uso final de mayor crecimiento en el mercado de software de Gestión de Activos de TI Verdes (ITAM). Las empresas de servicios públicos están digitalizando las operaciones de la red, desplegando más activos de campo conectados e incorporando la tecnología operativa a programas de gobernanza más amplios. Esto genera una mayor demanda de control del ciclo de vida, ya que los derechos de software, el uso de dispositivos, la exposición cibernética y los informes ambientales ya no pueden gestionarse en flujos de trabajo separados. El segmento también está cobrando impulso debido a que los operadores de infraestructura crítica necesitan cada vez más una mayor visibilidad en los entornos de TI, OT e IoT. Esto convierte al sector de Energía y Servicios Públicos en una de las vías de expansión a largo plazo más claras para los proveedores que pueden dar soporte tanto a la complejidad operativa como al nivel de cumplimiento normativo.
El sector de TI y telecomunicaciones representó el 24.12 % de la cuota de mercado del software de gestión de activos de TI ecológicos (ITAM) en 2025, convirtiéndose en el segmento de uso final más grande. Este segmento se mantuvo a la cabeza debido a que la complejidad de las licencias, la escala de la arquitectura multinube y la diversidad de proveedores de software siguen siendo especialmente altas en las organizaciones con alta intensidad tecnológica. El sector financiero y de seguros (BFSI) y el sector público y gubernamental le siguieron como grupos de adopción significativos, ya que el escrutinio regulatorio y la modernización del sector público continúan impulsando el gasto en gobernanza de activos. La fabricación industrial, el petróleo y el gas, el comercio minorista y electrónico, y la construcción e infraestructura también son centros de demanda en crecimiento, ya que el cumplimiento de los sistemas ERP, el seguimiento de activos conectados y la proliferación de SaaS se vuelven más difíciles de gestionar mediante controles manuales. Por lo tanto, el mercado del software de gestión de activos de TI ecológicos (ITAM) se está expandiendo a través de verticales, incluso mientras que TI y telecomunicaciones siguen siendo la base de ingresos más grande, y el sector de energía y servicios públicos registra el mayor crecimiento futuro.
Análisis geográfico
Mercado norteamericano de software para la gestión de activos de TI ecológicos (ITAM, por sus siglas en inglés)
América del Norte representó el 37.02 % de la cuota de mercado del software de gestión de activos de TI ecológicos (ITAM) en 2025, convirtiéndose en el principal contribuyente regional. Estados Unidos sigue siendo el centro de la demanda debido a la profunda digitalización empresarial, la madurez de las prácticas de FinOps y la elevada actividad de auditoría de software, que garantiza un claro retorno de la inversión. Flexera informó en 2025 que Microsoft, IBM y SAP lideraban programas de auditoría que alcanzaban el 50 %, el 37 % y el 32 % de las organizaciones encuestadas, respectivamente, lo que explica por qué la gobernanza proactiva de activos sigue siendo comercialmente atractiva en la región. Canadá está impulsando la demanda a través de la modernización digital del sector público, mientras que México se beneficia de la expansión de TI empresarial impulsada por el nearshoring. Estas condiciones mantienen a América del Norte como la región más madura en el mercado de software de gestión de activos de TI ecológicos (ITAM).
Mercado europeo de software para la gestión de activos de TI (ITAM) ecológicos
Europa sigue siendo una región clave para el mercado de software de gestión de activos de TI ecológicos (ITAM), ya que las necesidades de informes de sostenibilidad están acercando la gobernanza de TI y la responsabilidad ambiental. Las grandes empresas requieren cada vez más registros de activos que permitan la medición del Alcance 3, la evidencia del ciclo de vida y una gestión de hardware más rigurosa dentro de marcos de divulgación más amplios. Alliance Green IT constató en 2025 que el 47 % de las organizaciones ya utilizaban procesos ITAM para respaldar objetivos ecológicos, lo que refleja un uso ambiental más sólido que en muchas otras regiones. Esto convierte a Europa en una de las regiones más importantes para la gestión del ciclo de vida con conciencia del carbono y la adopción de flujos de trabajo relacionados.
Mercado de software de gestión de activos de TI verdes (ITAM) en APAC, Sudamérica y MEA
Se prevé que el mercado de software de gestión de activos de TI (ITAM) verde de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 12.92 % entre 2026 y 2031, convirtiéndose en el segmento regional de mayor crecimiento. Organizaciones de China, India, Japón, Corea del Sur y Australia gestionan entornos híbridos más complejos tras la rápida migración a la nube y el crecimiento de sus carteras de software. India se está volviendo especialmente activa debido a que las grandes empresas de servicios de TI y los centros de capacidades globales necesitan un mayor control sobre las cargas de trabajo nativas de la nube y la importante presencia de SAP y Oracle. Japón también está abriendo más oportunidades de implementación inicial a medida que la adopción de la nube empresarial se expande en el marco de los programas de transformación digital. ServiceNow y Lenovo anunciaron un acuerdo estratégico ampliado en mayo de 2026 para Australia, Nueva Zelanda, Hong Kong, Singapur e Irlanda, lo que demuestra cómo los proveedores están creando modelos operativos más específicos para cada región, dirigidos a compradores empresariales internacionales. Sudamérica está liderada por Brasil, donde la alineación con la sostenibilidad y la adopción de SaaS impulsan la demanda. Oriente Medio y África se expanden a partir de una base más pequeña, con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza gracias a sus programas nacionales de digitalización y una mayor inversión en la gobernanza de la tecnología empresarial.
Panorama competitivo
El mercado de software de gestión de activos de TI ecológicos (ITAM) sigue fragmentado, con un primer nivel visible de proveedores de plataformas globales y un segundo nivel de especialistas que compiten en profundidad de descubrimiento, inteligencia de software y visibilidad del ciclo de vida. ServiceNow, Flexera, IBM e Ivanti conforman la capa de plataforma amplia, mientras que Xensam, Lansweeper, USU Software y Certero compiten mediante un enfoque de producto más específico y una especialización de funciones más rápida. La principal línea divisoria ahora es la capacidad de normalizar los datos en entornos SaaS, en la nube y locales, ya que los compradores desean una visión operativa unificada en lugar de varios registros parciales. Los proveedores que no pueden unificar estas capas se enfrentan a un mayor riesgo de ser desplazados a medida que los equipos de compras se consolidan en torno a plataformas de gobernanza de gastos tecnológicos más amplias.
El mercado de software de gestión de activos de TI ecológicos (ITAM) también muestra una fuerte tendencia de expansión mediante adquisiciones y el desarrollo de capacidades complementarias. Flexera adquirió ProsperOps y Chaos Genius en enero de 2026 para ampliar su posición en FinOps hacia la optimización de costes habilitada por IA para cargas de trabajo en la nube y de datos. ServiceNow completó la adquisición de Armis en 2026 para vincular la inteligencia de activos cibernéticos impulsada por IA con los flujos de trabajo de ITAM y seguridad en entornos de TI, OT e IoT. Estos movimientos demuestran que la competencia ya no se limita a la conciliación de licencias, ya que la visibilidad, el riesgo operativo y la gobernanza del gasto en IA se están convirtiendo en parte de la misma conversación de compra. También aumentan el valor estratégico de las plataformas que pueden conectar los datos de los activos con la remediación, la seguridad y los controles financieros.
Los proveedores especializados están respondiendo mediante la diferenciación basada en productos dentro del mercado de software de gestión de activos de TI ecológicos (ITAM). Xensam lanzó DataBridge en mayo de 2025 para sincronizar la inteligencia del software con las CMDB de ServiceNow a través de conectores estandarizados, reduciendo la carga de integración para cuentas empresariales compartidas. Lansweeper presentó Lens AI en 2025 para permitir a los usuarios consultar inventarios de activos en lenguaje natural, lo que reduce la carga de análisis para equipos sin un sólido soporte de ingeniería de datos. Flexera también lanzó AI Cost Management y Data Explorer en 2026, lo que impulsó aún más el mercado de software de gestión de activos de TI ecológicos (ITAM) hacia la gobernanza del gasto en IA y el acceso en lenguaje natural a la inteligencia de activos. Las oportunidades de nicho siguen siendo más fuertes en la guía de retiro de dispositivos con conciencia del carbono y en paquetes de suscripción enfocados en pymes vinculados al tamaño de la cartera de software en lugar de precios rígidos basados en licencias.
Líderes de la industria del software para la gestión de activos de TI ecológicos (ITAM)
Service Now, Inc.
Flexera Software LLC
IBM Corporation
BMC Software, Inc.
Ivanti, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: ManageEngine, una división de Zoho Corporation, anunció el lanzamiento de Zia Agents en su suite de gestión empresarial digital el 21 de mayo de 2026, lo que permite la ejecución autónoma de IA en la gestión de servicios de TI y los flujos de trabajo de ITAM sin intervención humana. Este lanzamiento marcó un cambio de las operaciones de TI asistidas por IA a las totalmente autónomas y amplió la inteligencia de activos entre productos sin requerir la complejidad de una integración personalizada.
- Abril de 2026: ISO e IEC publicaron la norma ISO/IEC TS 19770-13:2026 el 12 de abril de 2026, la primera guía internacional específica para incorporar aspectos de sostenibilidad en los sistemas de gestión de activos de TI. Esta especificación alineó la gestión de activos de TI con las normas ISO 14001, ISO 26000, ISO 50001 y el Protocolo de Gases de Efecto Invernadero (GEI), estableciendo un objetivo de cumplimiento común que las empresas pueden utilizar para estructurar las evaluaciones de proveedores y que estos, a su vez, pueden utilizar para alinear sus planes de desarrollo de productos.
- Abril de 2026: La Green Software Foundation publicó un informe técnico el 31 de marzo de 2026, en el que se relaciona el estándar de intensidad de carbono del software según la norma ISO/IEC 21031:2024 con los requisitos de presentación de informes ESRS E1 de la Directiva CSRD de la UE. El informe proporcionó a las organizaciones europeas un marco de cuatro fases para integrar los datos de emisiones de software en las divulgaciones auditables, con Accenture, Cisco, Google, Microsoft, NTT DATA, Siemens y UBS como miembros directivos.
- Enero de 2026: Flexera lanzó la función de pronóstico de emisiones de carbono como parte de Flexera One Cloud Sustainability, que incluye presupuestos predictivos de carbono, un panel de control de emisiones de carbono de Google Cloud, contexto de carbono a nivel de suscripción de Azure e informes de sostenibilidad personalizados de Power BI. Este lanzamiento permitió a los equipos de sostenibilidad en la nube pronosticar y gestionar las emisiones con el mismo rigor analítico aplicado al gasto en la nube, una capacidad directamente alineada con los requisitos de informes auditables ESRS E1.
Alcance del informe del mercado global de software de gestión de activos de TI (ITAM) ecológicos
El mercado de software de gestión de activos de TI ecológicos (ITAM) abarca plataformas y servicios que permiten a las organizaciones gestionar sus activos de TI, incluyendo hardware, software y aplicaciones SaaS, desde una perspectiva de sostenibilidad. Estas soluciones ofrecen funcionalidades como la gestión del ciclo de vida del hardware, la optimización de licencias de software, la monitorización del uso de SaaS y módulos de sostenibilidad que registran el consumo energético, la huella de carbono y el reciclaje o la eliminación al final de su vida útil. Al integrar la inteligencia ambiental en la gestión de activos de TI, estas plataformas ayudan a las empresas a reducir costes, prolongar la vida útil de los activos, minimizar los residuos electrónicos y alinear las operaciones de TI con los objetivos ESG y de descarbonización.
El informe de mercado de software de gestión de activos de TI ecológicos (ITAM) se segmenta por oferta (software y servicios), modo de implementación (nube, local e híbrido), tamaño de la empresa (grandes empresas y pequeñas y medianas empresas), sector de uso final (TI y telecomunicaciones, servicios financieros y seguros, fabricación industrial, energía y servicios públicos, petróleo y gas, comercio minorista y comercio electrónico, construcción e infraestructura, gobierno y sector público) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Software |
| Servicios |
| Cloud |
| En el local |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| TI y Telecomunicaciones |
| BFSI |
| Manufactura Industrial |
| Energía y servicios Públicos |
| Petróleo y Gas |
| Comercio minorista y comercio electrónico |
| Construcción e Infraestructura |
| Gobierno y sector público |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Ofreciendo | Software | ||
| Servicios | |||
| Por modo de implementación | Cloud | ||
| En el local | |||
| Híbrido | |||
| Por tamaño de empresa | Grandes empresas | ||
| Pequeñas y medianas empresas | |||
| Por industria de uso final | TI y Telecomunicaciones | ||
| BFSI | |||
| Manufactura Industrial | |||
| Energía y servicios Públicos | |||
| Petróleo y Gas | |||
| Comercio minorista y comercio electrónico | |||
| Construcción e Infraestructura | |||
| Gobierno y sector público | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de software de gestión de activos de TI ecológicos (ITAM) en 2026?
El mercado de software de gestión de activos de TI ecológicos (ITAM) alcanzó los 381.07 millones de dólares en 2026 y se prevé que llegue a los 579.38 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.74 %.
¿Qué factores impulsan la demanda de soluciones de software para la gestión de activos de TI ecológicos (ITAM)?
La demanda se ve impulsada por la presión para divulgar información sobre sostenibilidad, el control de residuos mediante software y SaaS, el descubrimiento basado en IA y la necesidad de una mayor visibilidad en entornos híbridos.
¿Qué región lidera actualmente la adopción de software de gestión de activos de TI ecológicos (ITAM)?
América del Norte lideró con una cuota del 37.02% en 2025 debido a la profunda digitalización empresarial, una mayor madurez de las operaciones financieras (FinOps) y una alta exposición a auditorías de software.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 12.92 % entre 2026 y 2031, a medida que las empresas gestionen entornos híbridos más complejos tras la rápida migración a la nube.
¿Qué modelo de despliegue es el más utilizado en este ámbito?
En 2025, la nube lideró con una cuota del 62.03%, mientras que se prevé que la solución híbrida crezca más rápidamente, ya que los compradores desean una única capa de gobernanza para los activos en la nube, SaaS y locales.
¿Qué segmento de uso final ofrece las mejores perspectivas de crecimiento?
Se prevé que el sector de Energía y Servicios Públicos crezca a una tasa de crecimiento anual compuesta (CAGR) del 13.81 % hasta 2031, debido a que la digitalización de la red, los activos conectados y la convergencia de las necesidades de cumplimiento normativo están aumentando la demanda de gobernanza del ciclo de vida.


