

Tamaño y participación en el mercado de la logística verde
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
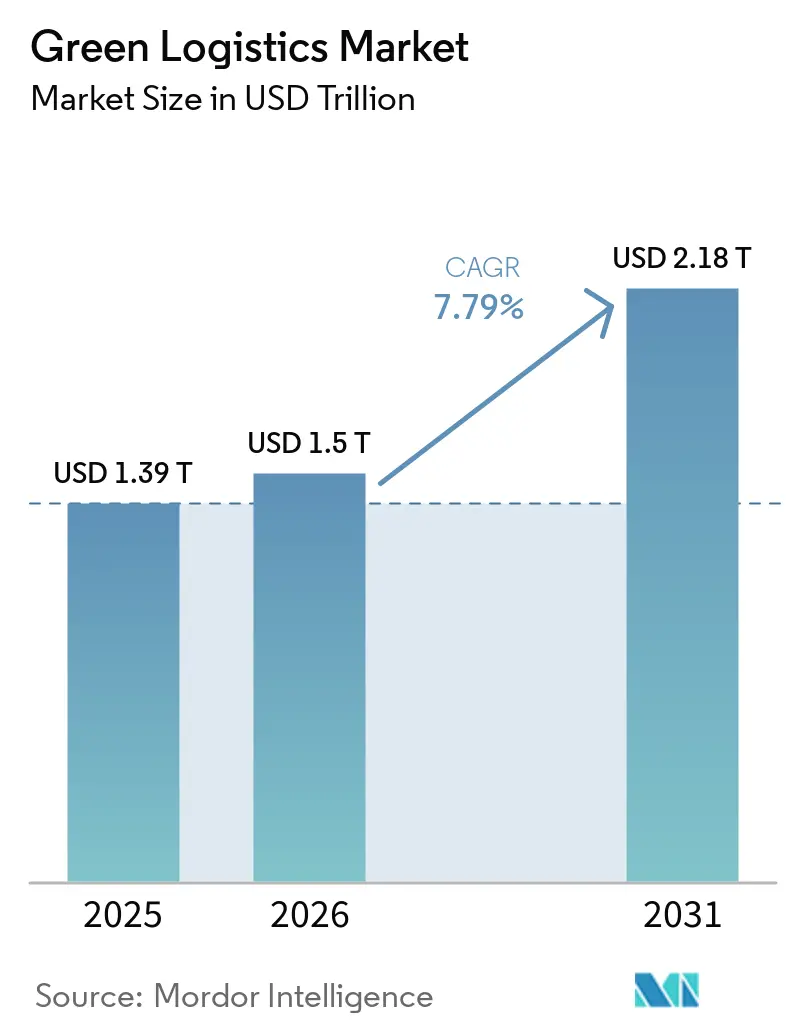
| Tamaño del mercado (2026) | USD 1.5 billones |
| Tamaño del mercado (2031) | USD 2.18 billones |
| Tasa de crecimiento (2026 - 2031) | 7.79% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística verde por Mordor Intelligence
El mercado de la logística verde estaba valorado en 1.39 billones de dólares en 2025 y se estima que crecerá desde 1.5 billones de dólares en 2026 hasta alcanzar los 2.18 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.79 % durante el período de previsión (2026-2031).
El mayor escrutinio regulatorio, la rápida electrificación de los activos de transporte y la caída del costo de las energías renovables están redefiniendo los criterios de contratación, ya que los transportistas vinculan la selección de proveedores a reducciones verificables de emisiones de Alcance 3. La planificación digital de rutas, la paridad entre camiones eléctricos y de batería, y el auge de los contratos "verdes como servicio" están impulsando su adopción en las cadenas de suministro tanto industriales como de consumo. Los proveedores de logística que pueden demostrar informes de emisiones transparentes y auditados ya están consiguiendo contratos premium, mientras que aquellos que se quedan atrás en la descarbonización se enfrentan a una disminución de la demanda direccionable en las principales rutas comerciales. El capital continúa migrando hacia empresas que combinan escala con alianzas tecnológicas, creando una brecha de capacidad cada vez mayor que acelera la consolidación en el mercado de la logística verde.
Conclusiones clave del informe
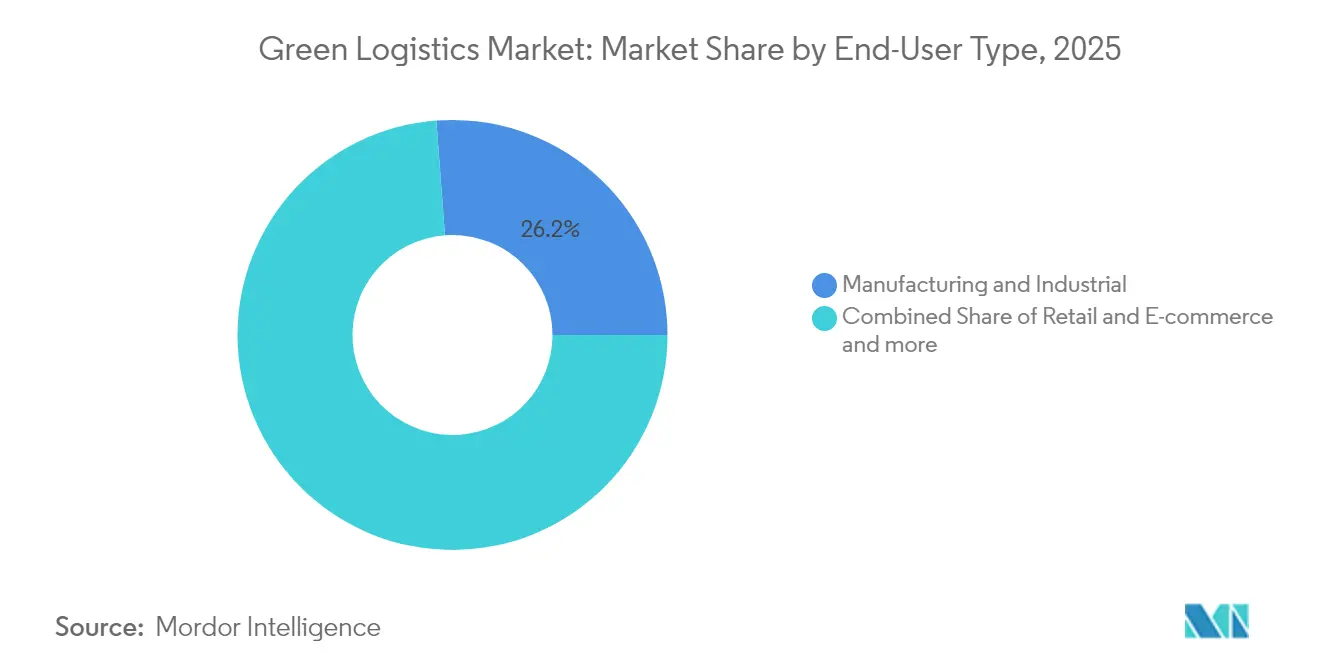
- Por usuario final, la fabricación y la industria lideraron con el 26.20 % de la participación de mercado de logística verde en 2025; se proyecta que el comercio minorista y el comercio electrónico crecerán a una CAGR del 17.35 % entre 2026 y 2031.
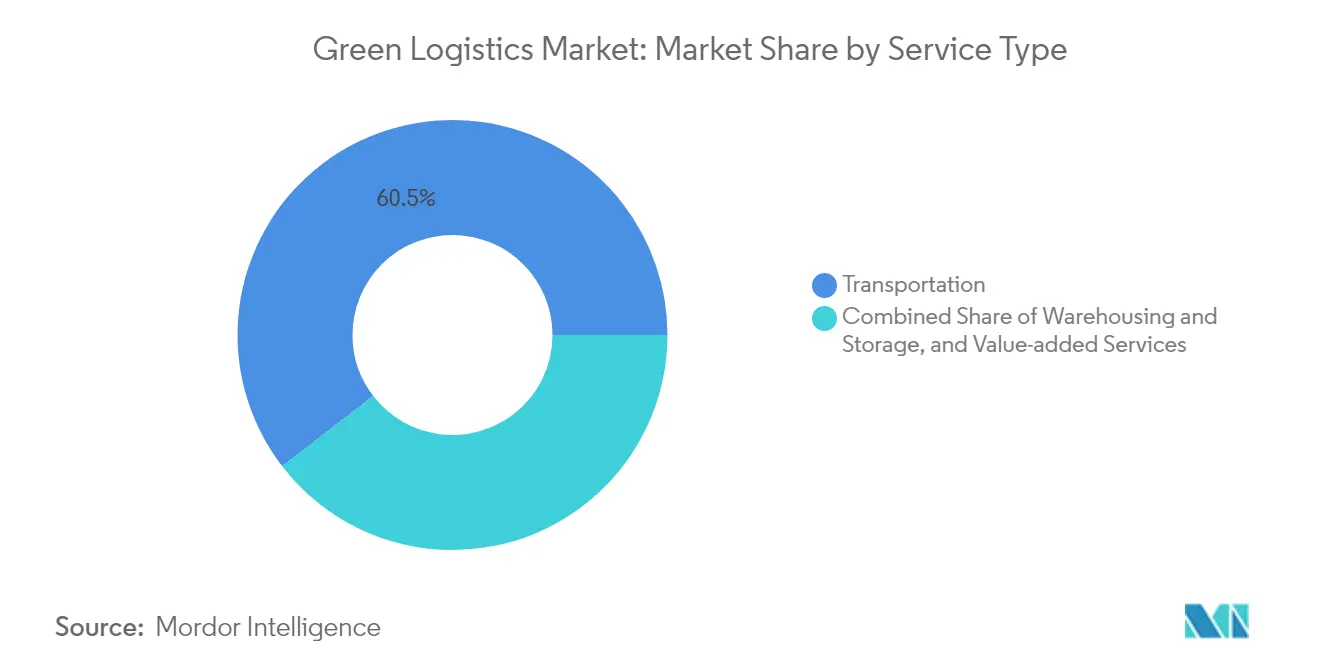
- Por tipo de servicio, los servicios de transporte representaron el 60.45% de la participación de mercado de logística verde en 2025, mientras que la logística inversa y de retorno está avanzando a una CAGR del 20.16% entre 2026 y 2031.
- Por modo de transporte, la carretera representó el 71.30% de la participación de mercado de la logística verde en 2025; se prevé que los sistemas de carreteras eléctricas registren una CAGR del 18.14% entre 2026 y 2031.
- Por geografía, APAC controló el 36.65% de la participación de mercado de logística verde en 2025 y se prevé que se expanda a una CAGR del 8.62% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de logística verde
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Los mandatos de cero emisiones netas exigen un ajuste en todas las cadenas de suministro | + 1.8% | Global (UE, California a la cabeza) | Mediano plazo (2-4 años) |
| Auge del comercio electrónico y última milla baja en carbono | + 1.5% | Centros urbanos globales | Corto plazo (≤ 2 años) |
| Disminución de costos en camiones eléctricos de batería y de celdas de combustible | + 1.2% | América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Optimización de rutas y carga habilitada por IA | + 0.9% | Primero los mercados globales y desarrollados | Corto plazo (≤ 2 años) |
| Despliegue de sistemas de carreteras eléctricas | + 0.7% | Pilotos nórdicos de la UE y APAC | Largo plazo (≥ 4 años) |
| Modelos contractuales “verdes como servicio” | + 0.6% | América del Norte, UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los mandatos de cero emisiones netas exigen un ajuste en todas las cadenas de suministro
Las normas de divulgación obligatoria, como la Directiva de Informes de Sostenibilidad Corporativa de la UE y la regulación de Camiones Limpios Avanzados de California, están obligando a los transportistas a incorporar criterios de carbono en las ofertas, acelerando la demanda de servicios certificados de bajas emisiones [1] Comisión Europea, “Directiva de Informes de Sostenibilidad Corporativa”, ec.europa.eu . DHL ya tiene como objetivo una mezcla de combustible de aviación sostenible (SAF) del 30 % para 2030, mientras que UPS planea la neutralidad de carbono en toda su flota para 2050. Los líderes de compras ahora asignan hasta el 3 % de los presupuestos de logística a proyectos de descarbonización vinculados al cumplimiento, convirtiendo el desempeño de emisiones en un diferenciador para ganar contratos. Los proveedores que muestran datos listos para auditoría disfrutan de ventajas de ser los primeros en la adjudicación de rutas, especialmente en los flujos comerciales UE-EE. UU. Sin hojas de ruta creíbles, los transportistas corren el riesgo de ser excluidos de las listas de proveedores preferidos ya en 2027.
El auge del comercio electrónico acelera las soluciones de última milla con bajas emisiones de carbono
El aumento repentino del volumen de paquetes concentra las emisiones en núcleos urbanos densos, donde los municipios implementan zonas de cero emisiones y tarifas por congestión. El enrutamiento guiado por IA de furgonetas eléctricas ha reducido los tiempos de entrega entre un 15 % y un 20 %, a la vez que ha reducido las emisiones de CO2 hasta en un 40 % en las grandes capitales europeas. Minoristas como Mars están cofinanciando 300 camiones eléctricos Clase 8 con Einride, con el objetivo de reducir el consumo anual en 20,000 2030 toneladas para XNUMX. Si bien la disposición de los consumidores a pagar primas sigue siendo moderada, los incentivos regulatorios y los compromisos de las marcas están impulsando la "entrega ecológica" hacia la norma en el mercado de la logística ecológica.
Disminución rápida de los costos de los camiones eléctricos de batería y de pila de combustible
Los precios de las baterías para vehículos pesados cayeron entre un 64 % y un 75 % desde 2020 y se prevé que se reduzcan a la mitad para 2030, mientras que los sistemas de pilas de combustible presentan curvas similares. Una investigación del Laboratorio Nacional Lawrence Berkeley muestra que los vehículos eléctricos de Clase 8 ya ofrecen un 13 % menos de costes por milla durante su vida útil. Operadores de flotas como Schneider National superaron los 6 millones de kilómetros eléctricos en 2024, evitando 20 millones de kg de CO2 y confirmando su viabilidad comercial en rutas de alta densidad. Los factores económicos, más que los regulatorios, son los que impulsan el momento de la inversión para la renovación de flotas.
Optimización de rutas y carga habilitada por IA, lo que reduce las emisiones
Los modelos de aprendizaje automático que incorporan variables de altitud, clima y tráfico han reducido el consumo de combustible hasta en un 5.7 %, a la vez que han mejorado la puntualidad (mit.edu). Las plataformas digitales de transporte de mercancías reducen los kilómetros en vacío, lo que mejora la economía del uso de activos y la precisión de los informes de Alcance 3 (supplychainmanagementreview.com). Startups como Finmile reportan ahorros de diésel del 20 al 30 % en operaciones de última milla mediante la replanificación dinámica, lo que demuestra las ventajas de la descarbonización con bajo gasto de capital.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Alto gasto de capital inicial para flotas e infraestructura de cero emisiones | -1.4% | Global, agudo en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Estándares globales fragmentados para informes de carbono y combustibles verdes | -0.8% | Global, severo en operaciones transfronterizas | Largo plazo (≥ 4 años) |
| Infraestructura limitada de carga y combustible ecológico fuera de las rutas de nivel 1 | -1.1% | Global, grave en corredores rurales y secundarios | Largo plazo (≥ 4 años) |
| Aumento de litigios y sanciones relacionados con demandas de lavado verde ESG | -0.5% | Principalmente América del Norte y la UE, con expansión global. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital inicial para flotas e infraestructura de cero emisiones
Las primas de compra de camiones eléctricos de batería oscilan entre 70 000 y 113 000 USD por unidad, mientras que los cargadores de megavatios pueden superar los 3.1 millones de USD por kilómetro en proyectos dedicados a carreteras eléctricas [2] Consejo Internacional de Transporte Limpio, “Costo total de propiedad de camiones de cero emisiones”, theicct.org . Los transportistas más pequeños tienen dificultades para obtener financiación, y la incertidumbre sobre los valores residuales sigue frenando los modelos de financiación basados en la reventa. Aunque los ahorros operativos se acumulan con el tiempo, la presión del flujo de caja a corto plazo dificulta la adopción a gran escala en las economías emergentes que carecen de facilidades de crédito verde.
Infraestructura limitada de carga y combustible ecológico fuera de las rutas de nivel 1
Los cargadores de alta velocidad siguen concentrados en torno a puertos y carreteras principales, dejando las vías rurales y secundarias desatendidas. La Asociación Europea de Fabricantes de Automóviles advierte que la escasa cobertura aumenta entre un 16 % y un 32 % la duración del trayecto de los camiones de batería en rutas transfronterizas. Los inversores en infraestructura dudan ante la falta de certeza en el rendimiento, perpetuando el ciclo del huevo y la gallina que ralentiza el mercado de la logística ecológica en regiones de menor densidad.
Análisis de segmento
Por el usuario final: La manufactura mantiene el liderazgo mientras el comercio electrónico impulsa el impulso
Los transportistas industriales y de manufactura representaron el 26.20 % del mercado de logística verde en 2025, lo que refleja décadas de culturas de cumplimiento normativo y patrones de envío predecibles que simplifican la auditoría de emisiones. Sus sistemas integrados de puntuación de proveedores canalizan los presupuestos de transporte hacia proveedores con planes de descarbonización basados en activos, lo que refuerza su dominio de la cuota de mercado. Las plantas de alto consumo energético negocian cada vez más paquetes integrados de energía renovable y camiones eléctricos que garantizan reducciones de carbono plurianuales. El comercio minorista y el comercio electrónico, aunque de menor tamaño en la actualidad, avanzan a una tasa de crecimiento anual compuesta (TCAC) del 17.35 %, impulsados por los microcentros logísticos urbanos y las ventanas de entrega obligatorias de cero emisiones en las zonas metropolitanas. Se prevé que el tamaño del mercado de logística verde para los envíos de comercio electrónico aumente considerablemente a medida que aumenten los volúmenes de devoluciones y los comerciantes internalicen el coste de la entrega gratuita. Los fabricantes de equipos originales (OEM) de automoción, por su parte, prueban vehículos eléctricos de transporte para reducir las emisiones de distribución en un 40 % por unidad, mientras que las marcas del sector sanitario coinvierten en corredores SAF para salvaguardar la integridad de la cadena de frío sin aumentar la intensidad de carbono.
La alta densidad de vehículos eléctricos , los palés estandarizados y los sistemas de conocimiento de embarque digitalizados permiten a los fabricantes tener una visión completa de la cadena de suministro, desde la extracción hasta la entrega, lo que posibilita una optimización continua. Por otro lado, los operadores de comercio electrónico utilizan la IA para gestionar taquillas para paquetes, servicios de mensajería en bicicleta y redes de tiendas oscuras que eliminan los intentos de entrega fallidos. Ambos modelos convergen en paneles de control de rendimiento basados en datos que convierten el seguimiento de las emisiones en una variable competitiva para la adquisición, lo que demuestra cómo la diversidad de usuarios finales impulsa el crecimiento del mercado de la logística verde.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: El transporte lidera, pero la logística inversa se acelera
Los servicios de transporte contribuyeron con el 60.45% de los ingresos de 2025, ya que las flotas, el combustible y la mano de obra siguen siendo los elementos más costosos y con mayor impacto en carbono de las cadenas de suministro. La electrificación de activos ligeros, medianos y pesados, junto con los compromisos de SAF para carga aérea, domina el gasto de capital. Sin embargo, la logística inversa y de retorno es el sector de mayor crecimiento, con una expansión anual del 20.16% a medida que las políticas de economía circular obligan a los minoristas a recuperar productos y embalajes. Los proveedores responden con centros automatizados de clasificación, reacondicionamiento y reventa que convierten los flujos de residuos en ingresos secundarios. La adquisición de Inmar Supply Chain Solutions por parte de DHL consolidó 14 centros bajo una sola plataforma, lo que posicionó a la empresa para capturar los crecientes flujos de retorno de prendas de vestir y productos electrónicos. Aunque todavía representa menos del 10% del mercado de logística verde, la logística inversa genera ahorros de emisiones desproporcionados en relación con los ingresos, lo que la convierte en una palanca estratégica en los manuales de estrategias de descarbonización.
El transporte por carretera eléctrico, la reactivación del ferrocarril y las vías navegables interiores diversifican las carteras modales. El transporte por carretera mantuvo el 71.30 % de la cuota de mercado en 2025, pero la capacidad del ferrocarril para suplantar 300 camiones por tren ofrece ventajas estructurales en materia de emisiones en los carriles adecuados. Mientras tanto, los almacenes con alto índice BREEAM, alimentados por energía solar y almacenamiento en baterías in situ, definen la próxima frontera en la descarbonización de activos, demostrando que el diseño de las instalaciones puede neutralizar las emisiones operativas en un plazo de una década desde su puesta en servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de logística verde de Asia-Pacífico
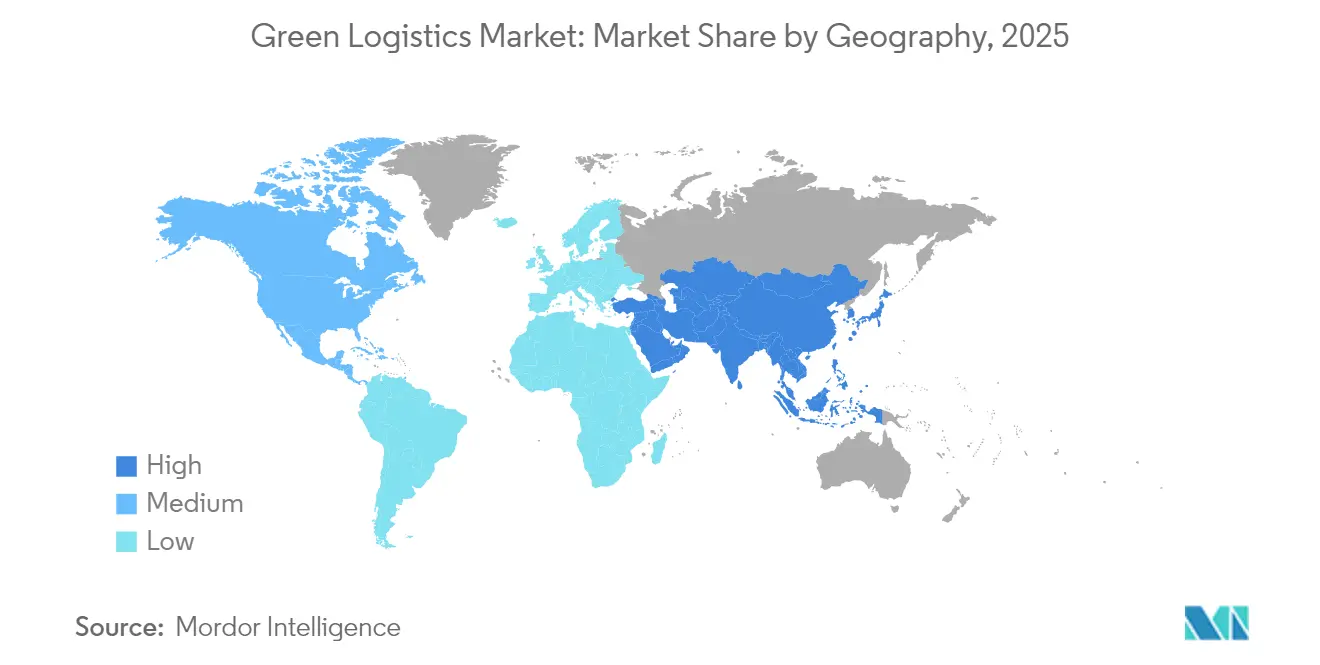
Asia Pacífico lideró el mercado de logística ecológica con una participación en los ingresos del 36.65 % en 2025 y presenta el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.62 % hasta 2031. Los corredores de carga ecológica de China a nivel nacional y los subsidios para camiones eléctricos Clase 8 aceleran la rotación de flotas, mientras que India aprovecha los parques industriales de nueva construcción para integrar sistemas de carga fotovoltaica y de vehículos eléctricos en azoteas desde su inicio. Japón continúa modernizando el transporte ferroviario de mercancías, ampliando su programa de transferencia modal para reducir la congestión vial y el CO2 logístico. Las naciones del Sudeste Asiático capitalizan la transferencia de tecnología, integrando el intercambio de baterías y soluciones de microrredes en las expansiones portuarias para optimizar la infraestructura existente.
Mercado de logística verde de Norteamérica
Norteamérica sigue siendo el segundo mayor contribuyente regional, impulsada por el objetivo federal estadounidense de alcanzar el 100% de ventas de camiones de cero emisiones para 2040 y los créditos fiscales que reducen drásticamente los costos de adquisición de vehículos eléctricos de clase 7 y 8. La norma de Camiones Limpios Avanzados de California ya obliga a los fabricantes de equipos originales (OEM) a cumplir con las crecientes cuotas de venta de vehículos de cero emisiones, lo que impulsa la pronta implementación de centros de carga en los corredores I-5 e I-10. La legislación canadiense contra el lavado de imagen ecológico, vigente desde junio de 2024, impone multas de hasta 10 millones de dólares canadienses por declaraciones ambientales engañosas, lo que obliga a los transportistas a presentar declaraciones preparadas para auditorías. Por otro lado, México promueve programas de fronteras verdes que sincronizan los estándares de emisiones en las rutas comerciales Norte-Sur.
Mercado europeo de logística verde
Europa disfruta de la combinación de políticas más sofisticada del mundo —tarifas de carbono, proyectos piloto de autopistas eléctricas y mandatos de reducción del 43 % de CO2 para camiones pesados para 2030—, lo que convierte el transporte de mercancías con cero emisiones en una certeza regulatoria. La gama de carreteras eléctricas de Suecia se expandió a más de 50 km en 2025, generando datos de rendimiento que fundamentan la implementación nacional en Alemania. Las empresas de logística implementan flotas bajas en carbono como licencia para operar; la incorporación de 23 camiones eléctricos por parte de CEVA reduce 38,300 2 toneladas de COXNUMX al año, mientras que las redes de carga integradas protegen el tiempo de actividad. Las rutas de Europa del Este, aunque con infraestructuras rezagadas, atraen fondos de cohesión de la UE destinados a corredores verdes, lo que promete una convergencia para finales de la década.
Mercado de logística verde de Oriente Medio y África
Oriente Medio y África son emergentes, pero se están movilizando rápidamente. La Estrategia Net Zero 2050 de los Emiratos Árabes Unidos respalda parques logísticos con energía solar en Jebel Ali, y Arabia Saudí vincula proyectos piloto de hidrógeno verde con ensayos de transporte de mercancías en el corredor Riad-Yedda. El impuesto al carbono de Sudáfrica impulsa a los transportistas hacia mezclas de biodiésel, pero los problemas de fiabilidad de la red frenan la electrificación generalizada de las flotas. En general, la heterogeneidad regional garantiza que los incentivos políticos locales, la disponibilidad de la infraestructura y las bases industriales dicten la velocidad de adopción, pero cada geografía cuenta ahora con proyectos clave que indican un impulso irreversible en el mercado de la logística verde.
Panorama competitivo
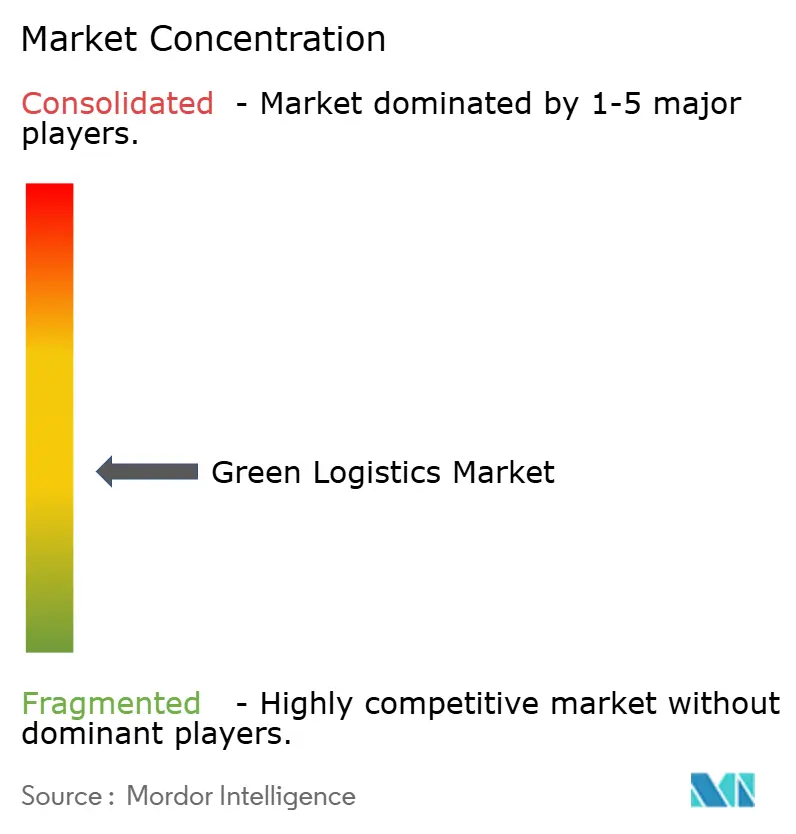
El mercado de la logística ecológica sigue estando moderadamente fragmentado, pero la consolidación se está acelerando a medida que la escala y la profundidad del capital se convierten en requisitos previos para la descarbonización a gran escala. La adquisición de DB Schenker por parte de DSV por 14.3 41.6 millones de euros creó un proveedor con 9 XNUMX millones de euros en ingresos y una previsión de sinergias de XNUMX XNUMX millones de coronas danesas, lo que subraya la importancia de la densidad de red y la utilización conjunta de activos. DHL combina la integración vertical con un ecosistema de socios energéticos —Neste para SAF, E.ON para la carga y Envision para las energías renovables— para garantizar un acceso diversificado a combustibles ecológicos y estabilizar los costes operativos.
UPS destinó mil millones de dólares a vehículos de combustible alternativo y reporta una penetración del 1 % en sus operaciones terrestres, aprovechando su telemática patentada para lograr mejoras continuas de eficiencia. FedEx destina dos mil millones de dólares a la sostenibilidad, centrándose en vehículos terrestres autónomos e instalaciones con emisiones de carbono cero. Los transportistas con pocos activos se apoyan en alianzas estratégicas: Kuehne + Nagel amplía los acuerdos de SAF para garantizar el acceso a la reserva y reclamación de clientes clave, mientras que GXO integra la automatización de almacenes con IA para reducir el consumo de energía por recogida. Persiste la innovación en infraestructura de mercado secundario, software de logística inversa y servicios integrados de contabilidad de carbono, lo que ofrece una vía de acceso para nuevos participantes especializados.
La competencia de precios se ve atenuada por el coste de los programas de inversión de capital verde; en consecuencia, la diferenciación se basa cada vez más en la transparencia de las emisiones, la flexibilidad multimodal y la capacidad de traducir las métricas de sostenibilidad en la información ESG de los transportistas. Con los cinco principales actores controlando aproximadamente el 38% de los ingresos, el mercado aún ofrece espacio para especialistas regionales, pero tiende hacia una dinámica oligopólica. Los participantes exitosos convierten el cumplimiento de la sostenibilidad en ingresos directos al combinar paneles de información sobre emisiones de carbono, servicios de asesoría y rutas premium de bajas emisiones. Los operadores rezagados corren el riesgo de quedar relegados a la posición de "aceptantes de precios" o de ser objeto de adquisiciones a medida que aumentan las necesidades de capital.
Líderes de la industria de la logística verde
Grupo DHL
Servicio United Parcel (UPS)
FedEx Corporation
GEODIS
XPO Logistics
Bolloré Logística
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: DHL Group completó pruebas de camiones eléctricos de autonomía extendida con Scania, registrando reducciones de CO90 del 2 % en 22,000 90 km mientras operaba el XNUMX % de los ciclos de trabajo en modo eléctrico.
- Abril de 2025: DSV cerró su adquisición de DB Schenker por 14.3 millones de euros, formando un gigante con ingresos de 41.6 millones de dólares que apunta a 9 millones de coronas danesas en sinergias vinculadas a la sostenibilidad para 2028.
- Febrero de 2025: DHL y Neste ampliaron su acuerdo de compra de SAF a 300,000 t anuales para 2030, explorando aún más el diésel renovable para flotas de carreteras.
- Enero de 2025: DHL Supply Chain adquirió Inmar Supply Chain Solutions, agregando 14 centros de devolución y 800 empleados para reforzar la capacidad de logística inversa.
Alcance y metodología
La logística verde se refiere a la aplicación de prácticas sostenibles dentro de la gestión de la cadena de suministro para reducir el impacto ambiental negativo de las actividades logísticas. Incorpora soluciones de transporte ecológicas, planificación de rutas optimizadas, almacenamiento energéticamente eficiente y técnicas de gestión de residuos.
Un análisis completo de antecedentes del mercado de logística verde, que incluye una evaluación del sector y la contribución de la industria a la economía, descripción general del mercado, estimación del tamaño del mercado para segmentos críticos, regiones clave y tendencias emergentes en los segmentos de mercado, dinámica del mercado. , y las estadísticas esenciales de producción y consumo se tratan en el informe.
El mercado de la logística verde está segmentado por usuario final (atención sanitaria, manufactura, automoción, servicios bancarios y financieros, venta minorista y comercio electrónico, entre otros), por tipo de negocio (almacenamiento, distribución y servicios de valor añadido), por modo de operación (almacenamiento, distribución vial, distribución marítima y otros) y por región (Norteamérica, Europa, Asia-Pacífico y LAMEA). El informe ofrece el tamaño del mercado y previsiones para el mercado de logística verde en valor (USD) para todos los segmentos anteriores.
| Comercio minorista y comercio electrónico |
| Fabricación e industria |
| Motorium |
| Salud y productos farmacéuticos |
| Alimentos & Bebidas |
| Productos químicos y materiales peligrosos |
| Otros |
| Almacenamiento y almacenamiento | |
| Transporte | Carretera |
| Larguero | |
| Mar y vías navegables interiores | |
| Aire | |
| Servicios de valor añadido (embalaje, preparación de kits, etiquetado) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por usuario final (valor, miles de millones de USD) | Comercio minorista y comercio electrónico | |
| Fabricación e industria | ||
| Motorium | ||
| Salud y productos farmacéuticos | ||
| Alimentos & Bebidas | ||
| Productos químicos y materiales peligrosos | ||
| Otros | ||
| Por tipo de servicio (valor) | Almacenamiento y almacenamiento | |
| Transporte | Carretera | |
| Larguero | ||
| Mar y vías navegables interiores | ||
| Aire | ||
| Servicios de valor añadido (embalaje, preparación de kits, etiquetado) | ||
| Geografía (Valor) | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Logística verde?
En 2026, se espera que el tamaño del mercado de logística verde alcance los 1.5 billones de dólares.
¿A qué velocidad se espera que crezca el mercado de la logística verde?
Se prevé que registre una CAGR del 7.79% y alcance los 2.18 billones de dólares en 2031.
¿Qué región domina el mercado de la logística verde?
APAC tiene la mayor participación con un 36.65% y también es la región con más rápido crecimiento, con una CAGR del 8.62% hasta 2031.
¿Qué segmento de servicios se está expandiendo más rápidamente?
Se proyecta que la logística de retorno y de ida aumentará a una tasa de crecimiento anual compuesta (CAGR) del 20.16%, superando a todas las demás líneas de servicio.
¿Cuáles son los mayores obstáculos para la adopción de la logística verde?
Los altos costos iniciales de capital para flotas de cero emisiones y la infraestructura de carga limitada en rutas secundarias siguen siendo los principales desafíos.
¿Cómo están las grandes empresas de logística descarbonizando sus operaciones?
Los líderes del mercado invierten en vehículos eléctricos y de combustible alternativo, acuerdos de combustible de aviación sustentable y herramientas de optimización de inteligencia artificial, al tiempo que forman alianzas energéticas estratégicas para asegurar suministros de combustible verde a largo plazo.


