

Tamaño y participación del mercado del té verde
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
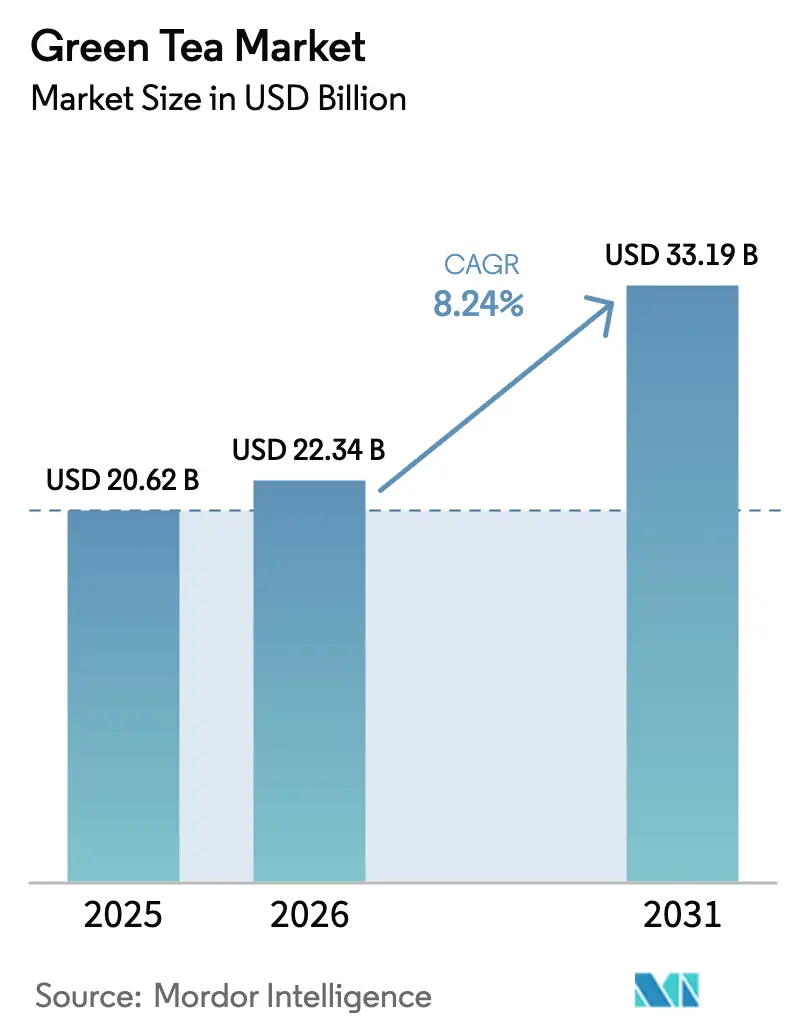
| Tamaño del mercado (2026) | USD 22.34 mil millones |
| Tamaño del mercado (2031) | USD 33.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.24% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
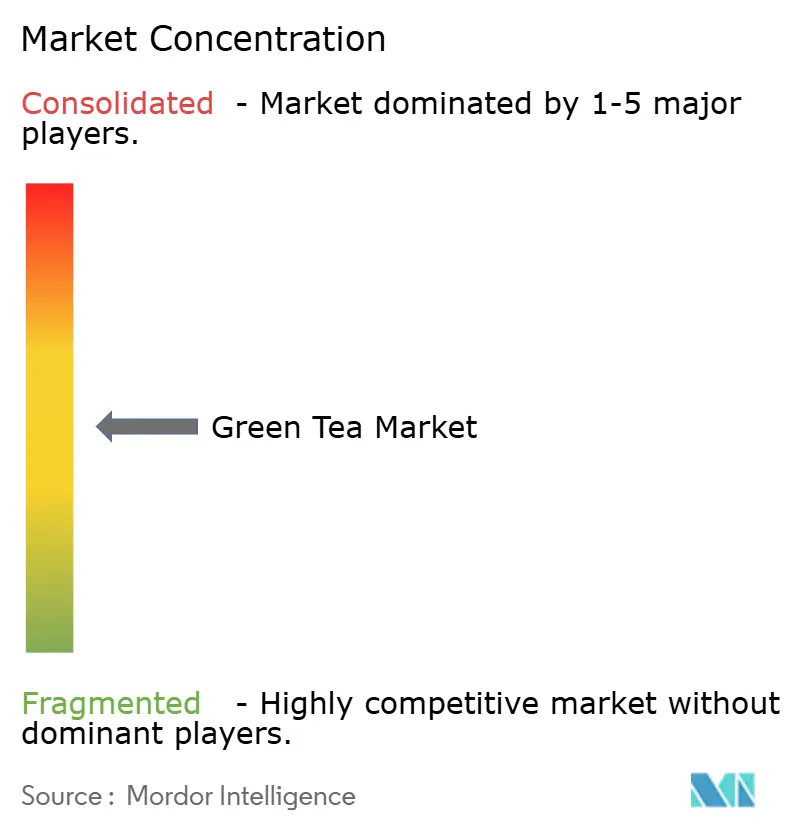
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del té verde por Mordor Intelligence
Se espera que el mercado del té verde aumente de 20.62 millones de dólares en 2025 a 22.34 millones de dólares en 2026 y alcance los 33.19 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.24% entre 2026 y 2031. La urbanización, la creciente evidencia clínica sobre las catequinas y la combinación de conveniencia y funcionalidad están desplazando gradualmente el gasto en bebidas hacia formatos de té verde fortificado. Si bien se espera que los productos convencionales dominen los ingresos en 2025, el segmento orgánico de precio premium está experimentando el crecimiento más rápido. Este crecimiento se debe a factores como la certificación, los envases sin microplásticos y las cadenas de suministro transparentes, que resultan atractivos para los millennials preocupados por el bienestar. La región de Asia-Pacífico continúa liderando tanto la producción como el consumo; sin embargo, Sudamérica está registrando ahora el mayor crecimiento incremental. Este crecimiento se debe principalmente a la creciente clase media de Brasil y a la creciente adopción del matcha en Argentina. Las principales oportunidades de crecimiento se concentran en los productos listos para consumir (RTD, por sus siglas en inglés) enriquecidos con adaptógenos y probióticos, los canales de venta directa al consumidor (DTC, por sus siglas en inglés) en línea respaldados por una logística de entrega rápida y las soluciones de envasado sostenibles que cumplen con las regulaciones sobre plásticos de un solo uso.
Conclusiones clave del informe
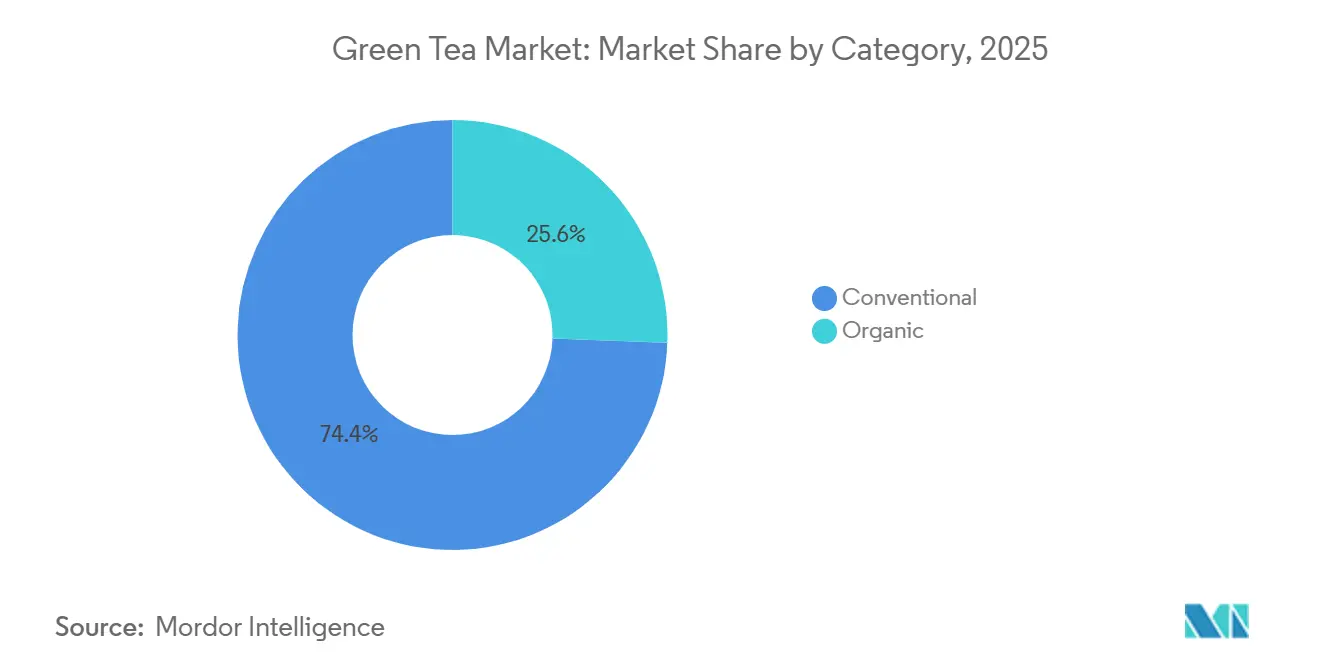
- Por categorías, el té verde convencional lideró con una cuota de ingresos del 74.43 % en 2025, mientras que se prevé que el té verde orgánico crezca a una tasa compuesta anual del 8.94 % hasta 2031.
- Por tipo de sabor, las variantes sin sabor representaron el 56.53% del mercado del té verde en 2025, mientras que se espera que el té verde con sabor crezca a una tasa compuesta anual del 9.32% hasta 2031.
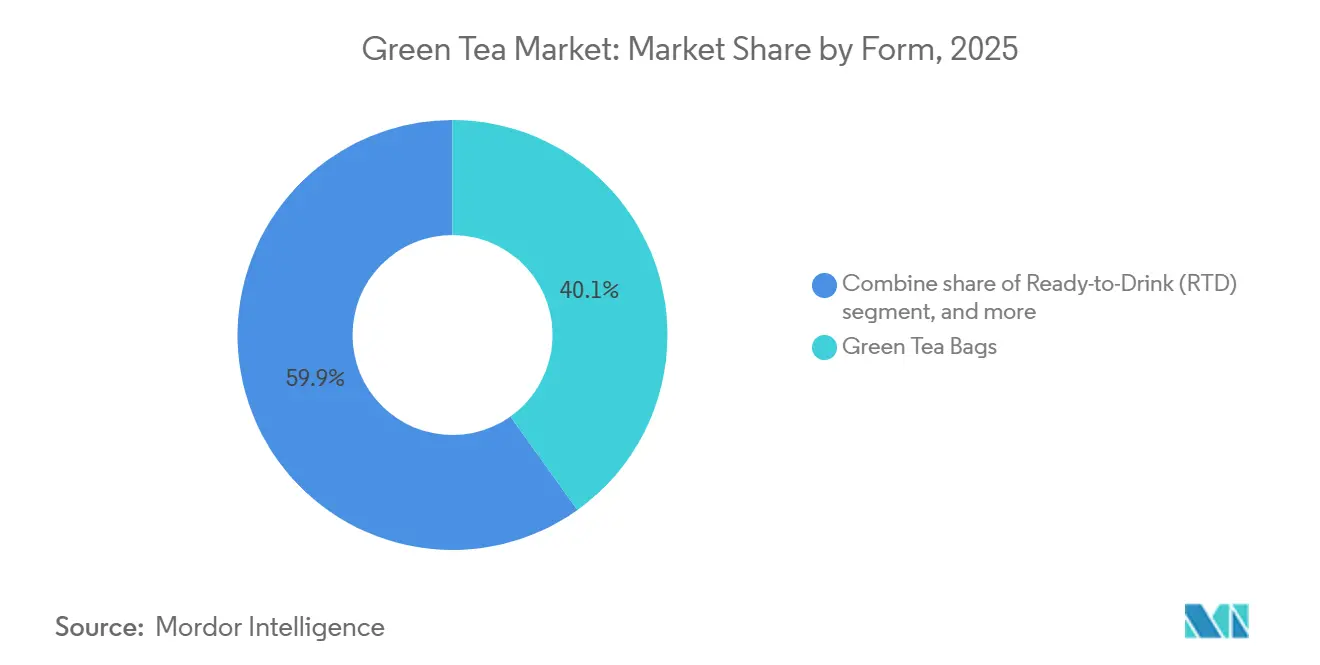
- En cuanto a su formato, las bolsitas de té verde representaron el 40.13% del mercado del té verde en 2025, pero se prevé que el té verde listo para beber (RTD) crezca a una tasa compuesta anual del 10.21% entre 2026 y 2031.
- Por canal de distribución, los supermercados e hipermercados acapararon el 45.83% de los ingresos en 2025, pero se prevé que el comercio minorista en línea crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.04% durante el período de pronóstico.
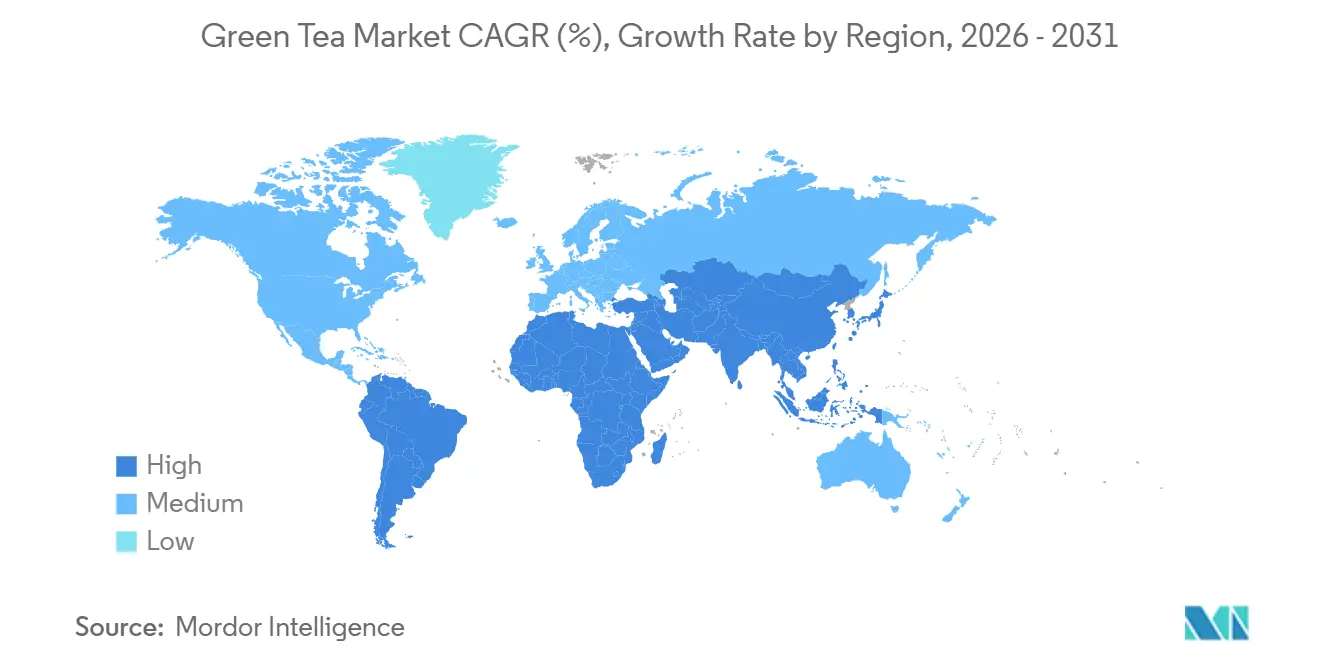
- Geográficamente, Asia-Pacífico acaparó el 36.22% del valor total en 2025, mientras que se prevé que Sudamérica registre el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del té verde
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente concienciación mundial sobre la salud promueve el té verde como una bebida rica en antioxidantes. | + 1.8% | Global, con concentración en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Aumentar la concienciación sobre beneficios como el control del peso y el fortalecimiento del sistema inmunitario. | + 1.5% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| El cambio hacia los productos naturales y orgánicos resulta atractivo para los consumidores preocupados por su bienestar. | + 1.4% | América del Norte, Europa, con repercusiones en las zonas urbanas de América del Sur y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Creciente preferencia por bebidas funcionales con propiedades saludables añadidas. | + 1.3% | Global, liderado por los centros de innovación de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Los estilos de vida urbanos impulsan la demanda de formatos de té verde listos para beber (RTD) prácticos y fáciles de preparar. | + 1.2% | Centros urbanos globales, en particular Asia-Pacífico, América del Norte y América del Sur. | Corto plazo (≤ 2 años) |
| Innovaciones de productos en variedades aromatizadas, funcionales y mezcladas. | + 1.0% | Global, con posicionamiento premium en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente concienciación mundial sobre la salud promueve el té verde como una bebida rica en antioxidantes.
El té verde, que alguna vez fue un elemento básico de la cultura, se ha consolidado como un ingrediente funcional científicamente validado, gracias al respaldo de su catequina dominante, el galato de epigalocatequina (EGCG). Este cambio ha tenido gran acogida entre los consumidores preocupados por su salud, quienes priorizan el bienestar basado en la evidencia. Diversos estudios han confirmado que el EGCG desempeña un papel fundamental en la modulación del catabolismo lipídico, el aumento de la termogénesis y la configuración de la microbiota intestinal, factores que contribuyen a las ventajas metabólicas del té verde. Metaanálisis publicados en los últimos años han destacado que los consumidores de té verde experimentaron mejoras notables en los indicadores de control de peso, incluyendo reducciones en el peso corporal, el índice de masa corporal, la circunferencia de la cintura y el porcentaje de grasa corporal. Estos hallazgos fueron particularmente pronunciados cuando el té verde se combinó con ejercicio. Sin embargo, se recomienda precaución. La Autoridad Europea de Seguridad Alimentaria, junto con otros organismos reguladores, alertó sobre la posible toxicidad hepática en personas que consumen altas dosis de EGCG diariamente durante períodos prolongados. Este escrutinio ha llevado a las marcas no solo a reformular sus suplementos, sino también a etiquetar de forma transparente el contenido de catequinas, logrando un equilibrio entre eficacia y seguridad. Esta validación científica eleva al té verde de meras afirmaciones anecdóticas sobre el bienestar a un aliado creíble en el control del peso y la salud metabólica, especialmente en regiones que luchan contra la obesidad y una mayor concienciación sobre las enfermedades crónicas.
Aumentar la concienciación sobre beneficios como el control del peso y el fortalecimiento del sistema inmunitario.
Las estrategias de control de peso han pasado de un marketing generalizado de "desintoxicación" a mensajes precisos respaldados por investigaciones revisadas por pares. Este enfoque permite a las marcas dirigirse a grupos de consumidores específicos, como personas prediabéticas y entusiastas del fitness que buscan suplementación basada en la evidencia. Un ensayo controlado aleatorio reveló que la suplementación con 400 miligramos de catequina combinada con inulina mejoró los marcadores de resistencia a la insulina, según lo medido por el modelo de evaluación homeostática para la resistencia a la insulina. Sin embargo, no redujo la grasa visceral, lo que subraya el perfil de eficacia matizado que los consumidores informados ahora esperan. Al mismo tiempo, el posicionamiento centrado en la inmunidad ha cobrado protagonismo, y los polifenoles del té verde han demostrado efectos inmunomoduladores en estudios de laboratorio. No obstante, la falta de ensayos clínicos a gran escala en humanos crea un vacío legal en materia regulatoria, lo que lleva a las marcas a enfatizar el bienestar general en lugar de afirmaciones específicas sobre enfermedades. La marca japonesa Ayataka, propiedad de Coca-Cola, aprovechó esta tendencia lanzando cuatro nuevas variantes funcionales en la primavera de 2026, incluyendo un hojicha enriquecido con ácido gamma-aminobutírico (GABA) para reducir el estrés y mejorar la calidad del sueño. Esta innovación contribuyó al mejor desempeño de ventas de la marca en 2025. La integración de mensajes sobre salud metabólica e inmunológica posiciona al té verde de manera única dentro del mercado de bebidas funcionales. Resulta atractivo para los consumidores que perciben su consumo diario como una forma de cuidado preventivo de la salud, más que como una simple fuente de refrescamiento.
El cambio hacia los productos naturales y orgánicos resulta atractivo para los consumidores preocupados por su bienestar.
El té verde orgánico refleja un cambio creciente en los consumidores hacia cadenas de suministro certificadas y trazables, impulsado por la preocupación por la contaminación por microplásticos y los residuos de pesticidas en los productos convencionales. Las bolsitas de té a base de polipropileno liberan aproximadamente 1200 millones de fragmentos de microplásticos por mililitro de infusión, lo que aumenta la demanda de alternativas como el abacá, el ácido poliláctico de almidón de maíz y los materiales de celulosa NatureFlex, que marcas como Tea Repertoire y Esah Tea comenzaron a comercializar en 2024. Las evaluaciones del ciclo de vida indican que las bolsitas de té compostables en casa de succinato de polibutileno y celulosa tienen un menor impacto ambiental en comparación con las opciones de polipropileno, en línea con los plazos de cumplimiento de la Directiva de Plásticos de Un Solo Uso de la Unión Europea y las preferencias de los consumidores norteamericanos por los envases biodegradables. Los organismos de certificación orgánica, incluidos USDA Organic, la Unión Europea (UE) Organic e India Organic, aplican estrictas normas de cultivo libres de pesticidas. Sin embargo, persisten las limitaciones de suministro, ya que la producción mundial de té orgánico alcanzó solo 150 000 toneladas en 2022, lo que representa una pequeña fracción de la producción convencional.
Creciente preferencia por bebidas funcionales con propiedades saludables añadidas.
Las formulaciones de té verde funcional están transformando el panorama del bienestar. Al combinar catequinas tradicionales con adaptógenos, nootrópicos y probióticos, estas innovaciones atraen a consumidores que antes dependían de una multitud de productos para sus rutinas de bienestar. El té verde, con su capacidad para enriquecer y enmascarar sabores, juega un papel importante en este segmento en crecimiento. Un ejemplo de ello es el Regenerative Organic Certified Green Tea Energy Shot de Wild Orchard. Lanzado en 2025 y originario de la isla de Jeju, este shot energético combina epigalocatequina galato (EGCG) con cafeína natural y vitaminas B, posicionándose como un formidable competidor de las bebidas energéticas sintéticas. Mientras tanto, la kombucha, un té fermentado rico en probióticos, subraya el potencial del mercado, demostrando la disposición de los consumidores a invertir en productos que ofrecen tanto sabor como beneficios tangibles. Sin embargo, a medida que las marcas intensifican sus afirmaciones sobre la salud, organismos reguladores como la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) y la Autoridad Europea de Seguridad Alimentaria (EFSA) están endureciendo las normas. Ahora exigen que dichas afirmaciones, especialmente las relacionadas con la estructura y la función, estén respaldadas por ensayos controlados aleatorios. Este requisito supone un desafío para las empresas innovadoras más pequeñas, que a menudo carecen de los recursos financieros necesarios para realizar investigaciones de nivel farmacéutico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidades regulatorias en torno a las declaraciones de propiedades saludables y las normas de etiquetado. | -0.6% | Global, con un mayor escrutinio en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro y complejidades en la trazabilidad. | -0.5% | Global, con un impacto agudo en las regiones de abastecimiento de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Los problemas de control de calidad y las dudas sobre la autenticidad erosionan la confianza. | -0.4% | Global, afectando particularmente a los segmentos convencionales en mercados sensibles a los precios. | Mediano plazo (2-4 años) |
| Fluctuaciones en los precios de las materias primas debido al cambio climático y la variabilidad meteorológica. | -0.5% | Global, con graves repercusiones en las zonas de cultivo de Japón, China e India. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidades regulatorias en torno a las declaraciones de propiedades saludables y las normas de etiquetado.
Los diferentes marcos regulatorios en los principales mercados exigen que las marcas creen formulaciones, etiquetado y expedientes de justificación clínica específicos para cada jurisdicción. Esto aumenta los costos de cumplimiento y retrasa los lanzamientos de productos. En Estados Unidos, la Administración de Alimentos y Medicamentos (FDA) permite las declaraciones de estructura y función para los suplementos dietéticos en virtud de la Ley de Salud y Educación sobre Suplementos Dietéticos, pero prohíbe las declaraciones específicas sobre enfermedades sin la aprobación de la Solicitud de Nuevo Medicamento. [ 1 ]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, “Declaraciones sobre estructura/función”, fda.govEn la Unión Europea, la Autoridad Europea de Seguridad Alimentaria (EFSA) exige autorización previa a la comercialización para las declaraciones de propiedades saludables y aplica una lista restrictiva de relaciones botánicas saludables aprobadas. [ 2 ]Fuente: Autoridad Europea de Seguridad Alimentaria, “Declaraciones de propiedades saludables”, efsa.europa.euEn India, la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) introdujo en 2024 regulaciones actualizadas para extractos botánicos en alimentos y bebidas, que exigen protocolos de prueba estandarizados y límites máximos de residuos de plaguicidas. Sin embargo, la aplicación sigue siendo inconsistente entre los estados, lo que genera incertidumbre en el cumplimiento para las marcas multinacionales. El sistema japonés de Alimentos con Declaraciones Funcionales permite la autocertificación basada en evidencia científica, pero requiere vigilancia posterior a la comercialización e informes de eventos adversos, lo que a menudo resulta difícil de implementar para los exportadores más pequeños. [ 3 ]Fuente: Agencia de Asuntos del Consumidor de Japón (CAA), “Se ha puesto en marcha el sistema de 'alimentos con declaraciones de propiedades saludables'”, caa.go.jpEstos sistemas regulatorios fragmentados dificultan la consecución de economías de escala en el desarrollo y la comercialización de productos, ya que una única referencia global (SKU) no puede cumplir simultáneamente con los requisitos de todas las jurisdicciones. Las marcas que invierten en inteligencia regulatoria y cuentan con equipos de cumplimiento especializados obtienen una ventaja competitiva, pero esta carga de costos fijos afecta de manera desproporcionada a las empresas medianas que carecen de los recursos de las grandes multinacionales.
Interrupciones en la cadena de suministro y complejidades en la trazabilidad.
La volatilidad climática, las tensiones geopolíticas y los modelos fragmentados de cultivo a pequeña escala contribuyen a la opacidad de la cadena de suministro, lo que socava los esfuerzos de trazabilidad y expone a las marcas a riesgos reputacionales, como el uso no declarado de pesticidas o las violaciones laborales. Según Plant Science, se prevé que el cambio climático reduzca significativamente las áreas aptas para el cultivo de té en China para mediados de siglo. El aumento de las temperaturas y la alteración de los patrones de precipitación ya están afectando los rendimientos en las regiones de cultivo tradicionales. Por ejemplo, los rendimientos de matcha en Japón han experimentado una fuerte caída en las cosechas recientes debido a heladas fuera de temporada y estrés térmico, mientras que los precios en las subastas han aumentado sustancialmente año tras año. Esto pone de manifiesto cómo las perturbaciones en la oferta afectan a los segmentos premium, donde las opciones de sustitución son limitadas. Las plataformas de trazabilidad basadas en blockchain y los sensores del Internet de las Cosas (IoT) presentan posibles soluciones técnicas, pero su adopción sigue siendo limitada. Los pequeños productores a menudo carecen de la alfabetización digital y los recursos financieros necesarios para implementar estos sistemas, lo que perpetúa las brechas de información que benefician a las fincas integradas verticalmente en detrimento de los modelos cooperativos.
Análisis de segmento
Por categoría: La certificación orgánica impulsa el reposicionamiento premium
El té verde convencional representó el 74.43 % de los ingresos proyectados para 2025, impulsado por las marcas de consumo masivo que aprovechan las economías de escala en la adquisición, el procesamiento y la distribución. Sin embargo, se espera que el té verde orgánico crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.94 % hasta 2031, a medida que los consumidores priorizan cada vez más el cultivo libre de pesticidas y las cadenas de suministro transparentes. Obtener la certificación orgánica requiere un período de transición de tres años durante el cual las fincas deben prescindir de insumos sintéticos, lo que a menudo resulta en una disminución del rendimiento de entre el 10 % y el 20 %. Estos desafíos financieros limitan la producción orgánica a fincas y cooperativas bien capitalizadas con acceso a capital a largo plazo.
Si bien el té verde convencional se beneficia de redes de distribución consolidadas y un fuerte reconocimiento de marca, enfrenta desafíos como escándalos de contaminación por microplásticos y preocupaciones por residuos de pesticidas, lo que mina la confianza de los consumidores preocupados por su salud. Un estudio de 2024 publicado en Chemosphere destacó que las bolsitas de té a base de polipropileno, comúnmente utilizadas en productos convencionales, liberan aproximadamente 1.2 millones de fragmentos de microplásticos por mililitro. En respuesta, marcas como Esah Tea introdujeron alternativas de algodón sin microplásticos en 2024.
Por tipo de sabor: La innovación sensorial atrae a nuevos consumidores.
El té verde sin sabor representó el 56.53 % de los ingresos proyectados para 2025, lo que refleja las preferencias de consumo tradicionales en los mercados de Asia-Pacífico. Atributos como la pureza de origen único y la expresión del terruño siguen siendo muy valorados, particularmente en las categorías de sencha de Japón y Longjing de China. Se espera que el té verde saborizado crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.32 % hasta 2031, impulsado por mezclas con predominio de frutas e infusiones florales que mitigan la astringencia y las notas herbáceas que a menudo resultan desagradables para los consumidores occidentales poco familiarizados con los perfiles tradicionales del té verde. Las marcas premium están incorporando aromas botánicos como jazmín, rosa, osmanto y sakura para crear productos diferenciados, obteniendo primas de precio del 30 % al 50 % y posicionando el té verde como un producto de lujo en lugar de una bebida común.
Las infusiones de frutas con sabores como lichi, ube, arándano-granada, piña-mango y maracuyá-melocotón resultan especialmente atractivas para el público joven, ya que ofrecen perfiles de sabor familiares que facilitan su consumo en mercados dominados por el café y el té negro. AriZona Beverages demostró su innovación en este ámbito con el lanzamiento de Good Brew, una línea de infusiones naturales con seis sabores, incluido el té verde, en 2025. Posteriormente, en septiembre de ese mismo año, colaboró con Mike's Hot Honey para presentar una variante de té verde picante, demostrando cómo la rápida evolución de los productos puede mantener el interés del consumidor.
Por formato: Los formatos RTD capturan la demanda de conveniencia urbana
Las bolsitas de té verde representaron el 40.13 % de los ingresos en 2025, impulsadas por los hábitos de consumo establecidos, su fuerte presencia en los estantes de las tiendas y su idoneidad para la preparación tanto en casa como en la oficina. Sin embargo, se proyecta que el té verde listo para beber (RTD) crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10.21 % hasta 2031, respaldado por los estilos de vida urbanos que priorizan la portabilidad y el consumo inmediato. Las hojas de té verde sueltas atraen a los conocedores que valoran el control sobre los parámetros de infusión y asocian los formatos de hoja entera con una mayor calidad. No obstante, este segmento enfrenta desafíos debido a las limitaciones de tiempo y la creciente popularidad de las alternativas monodosis, que ofrecen resultados consistentes sin necesidad de equipos especializados.
Las mezclas instantáneas de té verde ofrecen comodidad, pero presentan problemas de calidad, ya que los procesos de secado por aspersión y liofilización pueden reducir el contenido de catequinas y la complejidad del sabor. Esto limita su atractivo para los consumidores sensibles al precio que priorizan la rapidez sobre la experiencia sensorial. La tasa de crecimiento anual compuesta (TCAC) del 10.21 % para el té verde listo para beber (RTD) refleja su alineación con las tendencias de bebidas funcionales, con marcas que mejoran los formatos RTD incorporando adaptógenos, probióticos y nootrópicos, transformando el té verde en un producto orientado al bienestar. Por ejemplo, la línea de té helado con alcohol de Lipton, que combinaba un 5 % de alcohol con té verde cítrico y representó el 46 % de las ventas de RTD de la marca en 2025, demuestra cómo los formatos RTD se están expandiendo a categorías de bebidas adyacentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio electrónico revoluciona el comercio minorista tradicional
Los supermercados e hipermercados representaron el 45.83 % de la cuota de distribución en 2025, beneficiándose del alto flujo de clientes, las oportunidades de compra impulsiva y las alianzas establecidas con marcas multinacionales. Sin embargo, se proyecta que el comercio electrónico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9.04 % hasta 2031, impulsado por los modelos de venta directa al consumidor y las plataformas de comercio rápido que evitan los canales de distribución tradicionales. Entre 2021 y 2024, el mercado indio de bebidas en línea experimentó un crecimiento significativo, impulsado por las plataformas de comercio rápido que ofrecen entregas en cuestión de minutos. Esta capacidad generó un aumento sustancial en las ventas de bebidas en un corto período, lo que permitió a las marcas nativas digitales obtener una cuota de mercado notable de los actores establecidos en tan solo un año. Por ejemplo, Vahdam India reportó ingresos impresionantes en el año fiscal 2025, con la mayor parte de sus ganancias provenientes de las exportaciones. Esto destaca cómo el comercio electrónico empodera a las marcas de nicho para acceder a los mercados globales sin requerir las inversiones de capital intensivas asociadas con la expansión del comercio minorista físico.
Las tiendas especializadas siguen atrayendo a consumidores de alto poder adquisitivo ofreciendo selecciones cuidadosamente elegidas y asesoramiento experto. Sin embargo, su cuota de mercado está disminuyendo gradualmente a medida que las plataformas de comercio electrónico se centran en estrategias como el marketing de contenidos, las colaboraciones con influencers y los modelos de suscripción que replican la experiencia de descubrimiento online. El fuerte crecimiento del comercio electrónico hasta 2031 refleja sus ventajas estructurales, como la capacidad de recopilar datos de clientes, ofrecer recomendaciones personalizadas y establecer canales de retroalimentación directa para un desarrollo de productos más rápido. Estas capacidades son difíciles de lograr para las tiendas físicas tradicionales sin importantes inversiones en tecnología. En respuesta a la creciente competencia del comercio electrónico, los minoristas tradicionales están colaborando con marcas para mantener su presencia en el mercado. Por ejemplo, en marzo de 2025, AriZona Beverages se asoció con 7-Eleven para lanzar Southland Reserve, una bebida fría de marca propia que incluye hojas de té verde. Esta colaboración demuestra cómo los minoristas tradicionales están trabajando para contrarrestar la creciente influencia del comercio electrónico.
Análisis geográfico
Mercado de té verde de Asia-Pacífico
En 2025, la región de Asia-Pacífico representó el 36.22 % de los ingresos mundiales, impulsada por la posición de China como el mayor productor y consumidor de té verde. En Japón, el té verde dominó las ventas nacionales de té, representando más de la mitad del mercado, con volúmenes anuales que alcanzaron niveles significativos. Durante el último año, Japón exportó té por valor de miles de millones de yenes, principalmente matcha, y aspira a alcanzar objetivos de exportación más elevados para mediados de la década. Sin embargo, estas ambiciones se enfrentan a desafíos debido a las limitaciones de la oferta, incluyendo la disminución de los rendimientos y el aumento de los precios. En India, los millennials urbanos, influenciados por las tendencias de bienestar, han cambiado su preferencia del té negro al té verde, lo que ha llevado a un crecimiento notable en el consumo. Marcas emergentes como Vahdam India y Blue Tea han utilizado estrategias de venta directa al consumidor y plataformas de comercio rápido para capturar una cuota de mercado significativa de los actores establecidos en un corto período de tiempo.
Mercado de té verde de Sudamérica
Se prevé que Sudamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.42 % hasta 2031, la más rápida entre todas las regiones, impulsada por la clase media brasileña centrada en el bienestar y la creciente adopción del matcha en Argentina. Los consumidores de la región ven cada vez más el té verde como una alternativa más saludable a los refrescos azucarados y al mate tradicional. Los formatos de té listos para beber han experimentado un rápido crecimiento en Sudamérica, impulsados por los estilos de vida urbanos en ciudades como São Paulo, Buenos Aires y Santiago, que priorizan la comodidad y la portabilidad. Los mercados emergentes como Chile y Perú presentan oportunidades, ya que el aumento de los ingresos y la exposición a las tendencias de bienestar de Norteamérica generan demanda de tés verdes premium. Sin embargo, desafíos como la infraestructura de distribución limitada y la necesidad de educar al consumidor obligan a las marcas a colaborar con minoristas locales y aprovechar las campañas de marketing de influencia.
Mercado del té verde en Norteamérica y EMEA
Otras regiones, como Norteamérica, Europa, Oriente Medio y África, presentan dinámicas diversas. Norteamérica y Europa muestran patrones de consumo maduros, pero continúan creciendo gracias a la premiumización, la innovación funcional y el posicionamiento centrado en la sostenibilidad, lo que permite precios superiores a los de los productos básicos. En noviembre de 2025, Lipton se expandió al mercado de concentrados e infusiones, con planes para introducir matcha en 2026, lo que demuestra cómo las empresas consolidadas diversifican sus carteras para competir con las marcas especializadas. En Europa, los marcos regulatorios, como las normas de la Autoridad Europea de Seguridad Alimentaria (EFSA) sobre declaraciones de propiedades saludables y la Directiva de la Unión Europea (UE) sobre plásticos de un solo uso, impulsan la innovación en envases biodegradables y el posicionamiento de productos funcionales. Estas regulaciones generan costes de cumplimiento que favorecen a las empresas consolidadas con equipos regulatorios especializados. Mientras tanto, Oriente Medio y África siguen siendo mercados emergentes donde el té negro y el café predominan en las preferencias culturales. Sin embargo, están surgiendo focos de crecimiento en centros urbanos como Dubái, Johannesburgo y Lagos, donde las comunidades de expatriados y los consumidores adinerados preocupados por la salud están incorporando el té verde a estilos de vida más saludables.
Panorama competitivo
El mercado del té verde presenta un nivel moderado de concentración, lo que refleja un panorama competitivo. Importantes multinacionales como Unilever, Tata Consumer Products e Ito En compiten con especialistas regionales y marcas de venta directa al consumidor que utilizan plataformas digitales y estrategias centradas en la sostenibilidad. Los actores establecidos están adoptando cada vez más la integración vertical para optimizar sus cadenas de suministro. Por ejemplo, Lipton colaboró con Browns Investments para acceder a plantaciones de té en Kenia, Ruanda y Tanzania. De manera similar, Ito En expandió su presencia global estableciendo una unidad europea en Alemania en abril de 2024 y planeando una filial en India, en Mumbai, para abril de 2026, con una inversión de 300 millones de rupias indias (INR). Tata Consumer Products se comprometió a invertir 2,000 millones de rupias indias (INR) durante cinco años mediante un memorando de entendimiento firmado en septiembre de 2025, centrándose en la expansión del té de especialidad. Además, marcas como Teapigs y Good Earth registraron tasas de crecimiento del 35 % y el 100 %, respectivamente, en el ejercicio fiscal 2026.
Las oportunidades de mercado sin explotar se concentran en formatos funcionales de bebidas listas para consumir (RTD), envases sostenibles y ofertas de matcha premium. Si bien las limitaciones de la oferta crean barreras de entrada, también ofrecen ventajas de precio para las marcas con alianzas de abastecimiento confiables. La adopción de tecnología en el mercado se centra en la trazabilidad mediante blockchain, el monitoreo de calidad habilitado por el Internet de las Cosas (IoT) y la previsión de la demanda impulsada por la Inteligencia Artificial (IA). Sin embargo, los pequeños proveedores enfrentan desafíos como la baja alfabetización digital y el capital limitado, lo que dificulta la implementación generalizada.
Las fusiones y adquisiciones están cobrando impulso a medida que las empresas consolidadas adquieren marcas especializadas para impulsar la innovación y acceder a nuevos segmentos de consumidores. Por ejemplo, Luxmi Group adquirió una participación del 80 % en la empresa británica Brew Tea Co. en julio de 2025, lo que supuso su primera adquisición en el sector minorista internacional. Se prevé que la competencia se intensifique aún más, ya que las marcas blancas de los minoristas, como la alianza de 7-Eleven con AriZona Beverages para el café frío Southland Reserve en marzo de 2025, ejercen presión sobre las marcas de gama media. Estas marcas podrían tener dificultades para mantener sus márgenes a menos que se diferencien a través de la sostenibilidad, la funcionalidad o la relación directa con el consumidor.
Líderes de la industria del té verde
-
Ito En, Ltd.
-
Productos de consumo Tata
-
Alimentos Británicos Asociados
-
Starbucks Corporation
-
Tés e infusiones Lipton
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Mizkan Holdings lanzó Fibee Maroyaka Blend Tea, que combina té verde, hojicha y té negro japonés con 6.0 g de fibra dietética fermentable por botella de 500 ml, dirigido a los consumidores preocupados por la salud intestinal a través de su tienda oficial en línea.
- Julio de 2025: ITO EN lanzó su iniciativa global "Té Verde para el Bien", protagonizada por Shohei Ohtani, con una botella de edición limitada y una campaña publicitaria en 62 países. Esta campaña demuestra cómo las marcas aprovechan las colaboraciones con celebridades y los mensajes de sostenibilidad para lograr reconocimiento internacional. La iniciativa incluye actividades de conservación ambiental y materiales de papel reciclado fabricados con hojas de té usadas.
- Junio de 2025: Peet's Coffee and Tea adquirió Mighty Leaf Tea para ampliar su portafolio de tés premium. Mighty Leaf continuará operando de forma independiente, beneficiándose de los recursos y la red de distribución de Peet. Esta adquisición fortalece la posición de Peet en el sector de los tés especiales ante la creciente demanda de productos premium.
- Marzo de 2025: Luxmi Tea Estates lanzó bebidas de té frío "Zero Proof", incluyendo el té verde "Citrine Oasis" con extracto de naranja, elaborado con té del Himalaya de gran altitud, sin azúcares ni conservantes añadidos, lo que refleja la creciente demanda de alternativas sin alcohol más saludables. Este lanzamiento surge tras la exitosa colaboración con Coca-Cola para la producción de té helado orgánico.
Alcance del informe sobre el mercado mundial del té verde
El mercado del té verde abarca la producción, comercialización y consumo global de té verde como bebida saludable. Este mercado está experimentando un crecimiento debido a la creciente concienciación sobre el bienestar, la continua innovación de productos y la revalorización de los formatos de té verde, tanto tradicionales como listos para consumir (RTD). El mercado se segmenta por categoría en orgánico y convencional; por tipo de sabor en aromatizado y sin aromatizar; por formato en bolsitas de té verde, hojas sueltas de té verde, mezclas instantáneas de té verde, té verde listo para consumir (RTD), cápsulas y tabletas, y té verde en polvo; por canal de distribución en supermercados e hipermercados, tiendas especializadas, venta online y otros; y por geografía en Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. El tamaño del mercado se ha calculado en términos de valor (USD) y volumen (toneladas) para todos los segmentos mencionados.
| Organic |
| Convencional |
| De Sabor |
| Unflavored |
| Bolsitas de té verde |
| Hojas de té verde sueltas |
| Mezclas instantáneas de té verde |
| Té verde listo para beber (RTD) |
| Cápsulas y Tabletas |
| Polvo de hojas sueltas |
| Supermercados e hipermercados |
| Tiendas Especializadas |
| Ventas en línea |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por categoría | Organic | |
| Convencional | ||
| Por tipo de sabor | De Sabor | |
| Unflavored | ||
| Por formulario | Bolsitas de té verde | |
| Hojas de té verde sueltas | ||
| Mezclas instantáneas de té verde | ||
| Té verde listo para beber (RTD) | ||
| Cápsulas y Tabletas | ||
| Polvo de hojas sueltas | ||
| Por canal de distribución | Supermercados e hipermercados | |
| Tiendas Especializadas | ||
| Ventas en línea | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué volumen de ventas alcanzarán las de té verde en 2031?
Se prevé que el mercado del té verde alcance los 33.19 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 8.24%.
¿Qué formato de producto está creciendo más rápidamente?
El té verde listo para beber está creciendo a un ritmo anual compuesto del 10.21%, superando a las bolsitas, las hojas sueltas y las mezclas instantáneas.
¿Por qué el té verde orgánico alcanza precios tan elevados?
La limitada superficie certificada y la creciente preocupación por los microplásticos hacen que las variantes orgánicas tengan un precio entre un 20 % y un 40 % superior al de los productos convencionales.
¿Qué región está generando la mayor cantidad de nuevos ingresos?
Sudamérica registra el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta del 9.42%, impulsado por la adopción de prácticas de bienestar en Brasil y Argentina.
¿Cuál es el principal obstáculo regulatorio al que se enfrentan las marcas?
Las diferentes normas sobre declaraciones de propiedades saludables que rigen en las distintas jurisdicciones de la FDA, la EFSA y la FSSAI aumentan los costes de cumplimiento y ralentizan el lanzamiento de productos.


