

Tamaño y participación en el mercado del hafnio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
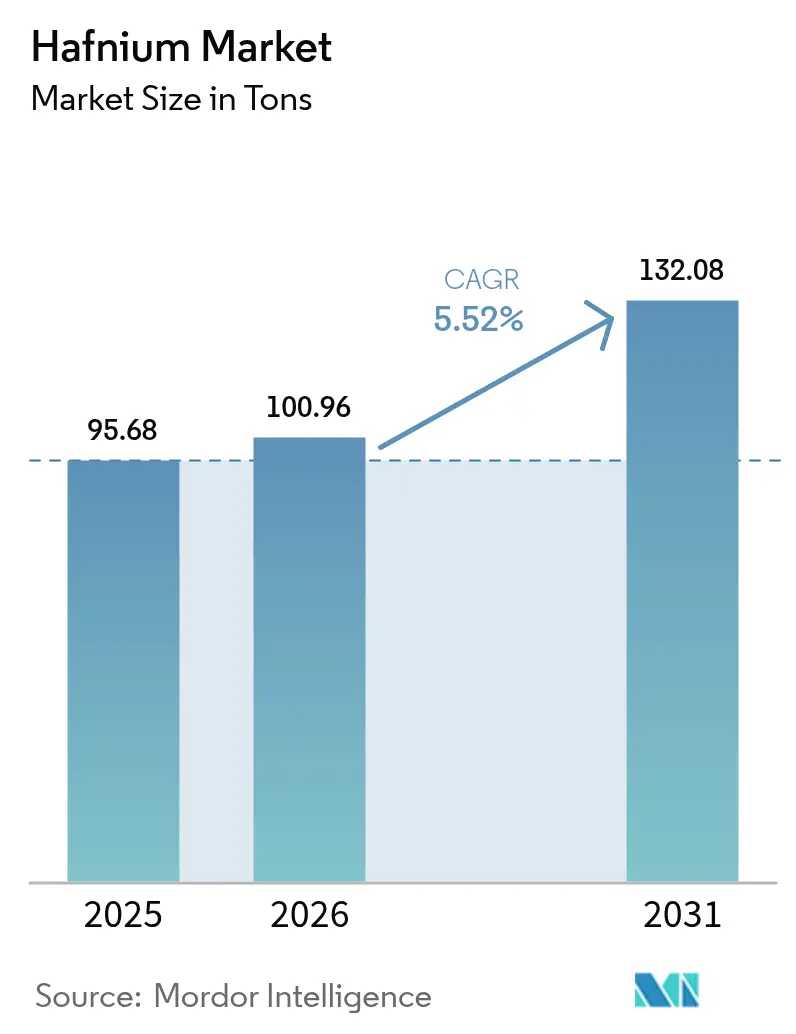
| Volumen de mercado (2026) | 100.96 toneladas |
| Volumen de mercado (2031) | 132.08 toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.52% CAGR |
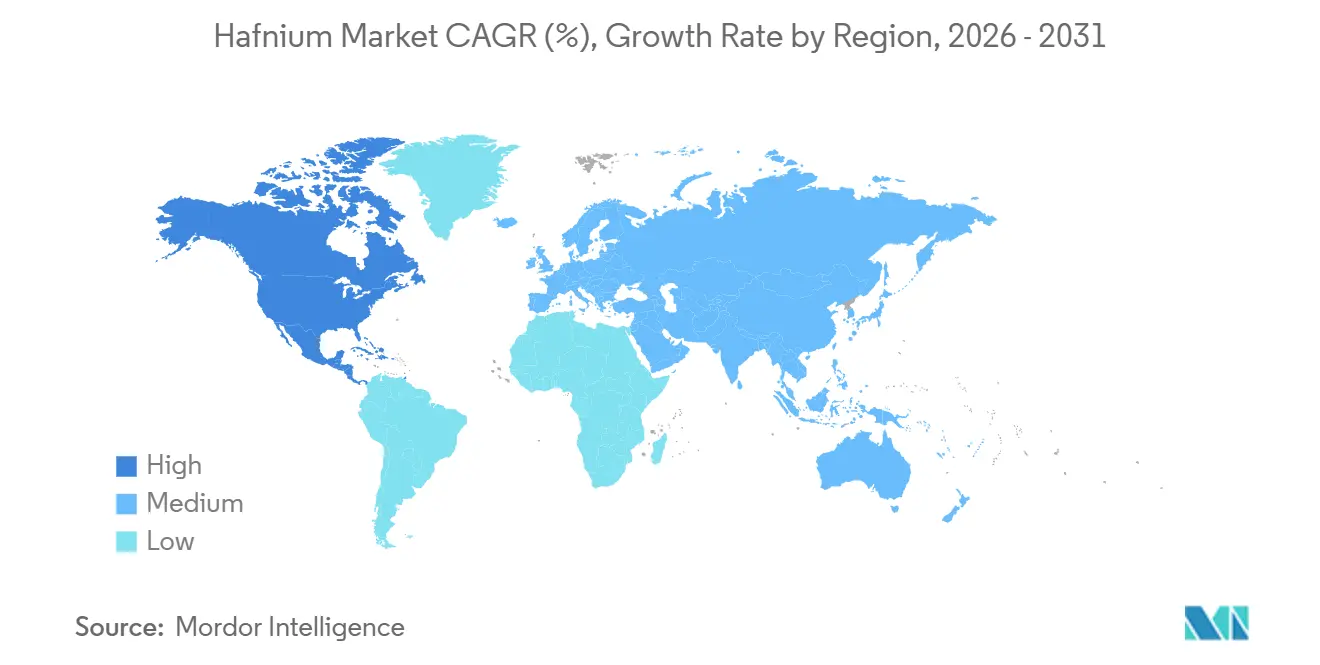
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Norteamérica |
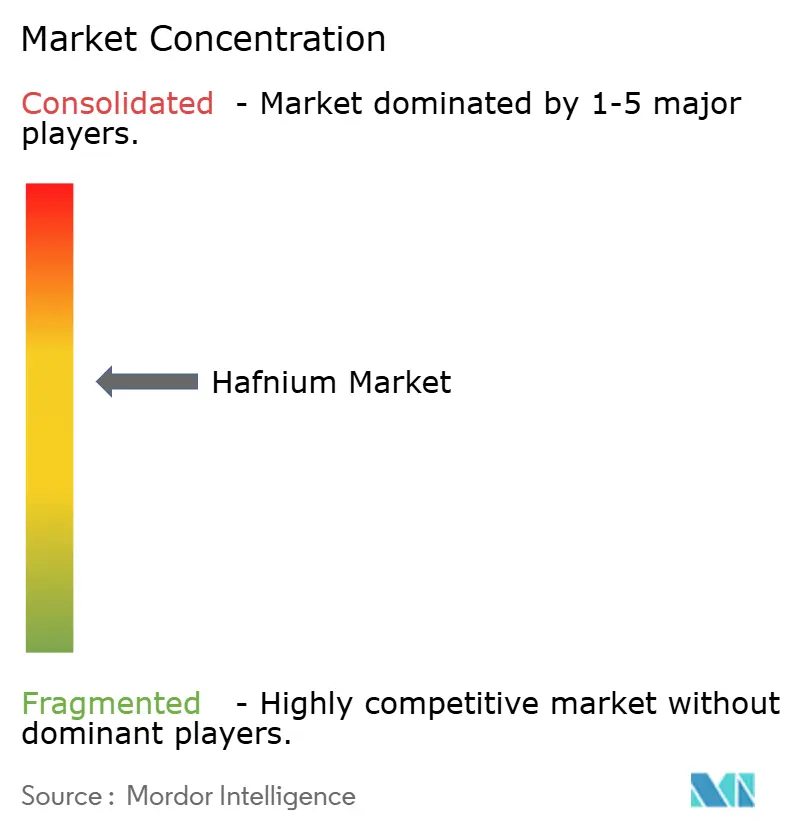
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del hafnio por Mordor Intelligence
El tamaño del mercado del hafnio se valoró en 95.68 toneladas en 2025 y se estima que crecerá de 100.96 toneladas en 2026 a 132.08 toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.52 % durante el período de pronóstico (2026-2031). Esta expansión refleja un cambio estructural hacia usos en los sectores aeroespacial, nuclear y de semiconductores, en lugar de un simple crecimiento volumétrico. Los programas de lanzamiento reutilizables de SpaceX, Blue Origin y Rocket Lab están incrementando la demanda de placas cerámicas de ultraalta temperatura basadas en carburo de hafnio, mientras que los operadores de flotas nucleares de Estados Unidos, Canadá, Francia y el Reino Unido han acelerado el acopio estratégico de barras de control con hafnio para respaldar los programas de despliegue de reactores modulares pequeños (SMR). El Servicio Geológico de Estados Unidos elevó el hafnio al puesto 14 en su Lista de Minerales Críticos para 2025, citando una posible pérdida neta del PIB ponderada por probabilidad de 206 millones de dólares si se redujeran las exportaciones chinas, lo que subraya aún más la urgencia de compra entre los compradores occidentales. Los controles de exportación de doble uso de China para 2024 redujeron los volúmenes de salida en casi un 90%, lo que desencadenó un repunte sostenido de los precios al contado por encima de los 6,300 dólares por kilogramo en Europa a finales de 2025. Paralelamente, investigadores de fabricación aditiva de Skoltech y la Politécnica de Tomsk han demostrado rutas de síntesis basadas en plasma que pueden reducir el consumo de energía para los polvos de carburo de hafnio, lo que sugiere una vía para la producción localizada de polvo y un aislamiento parcial de las fluctuaciones de precios.
Conclusiones clave del informe
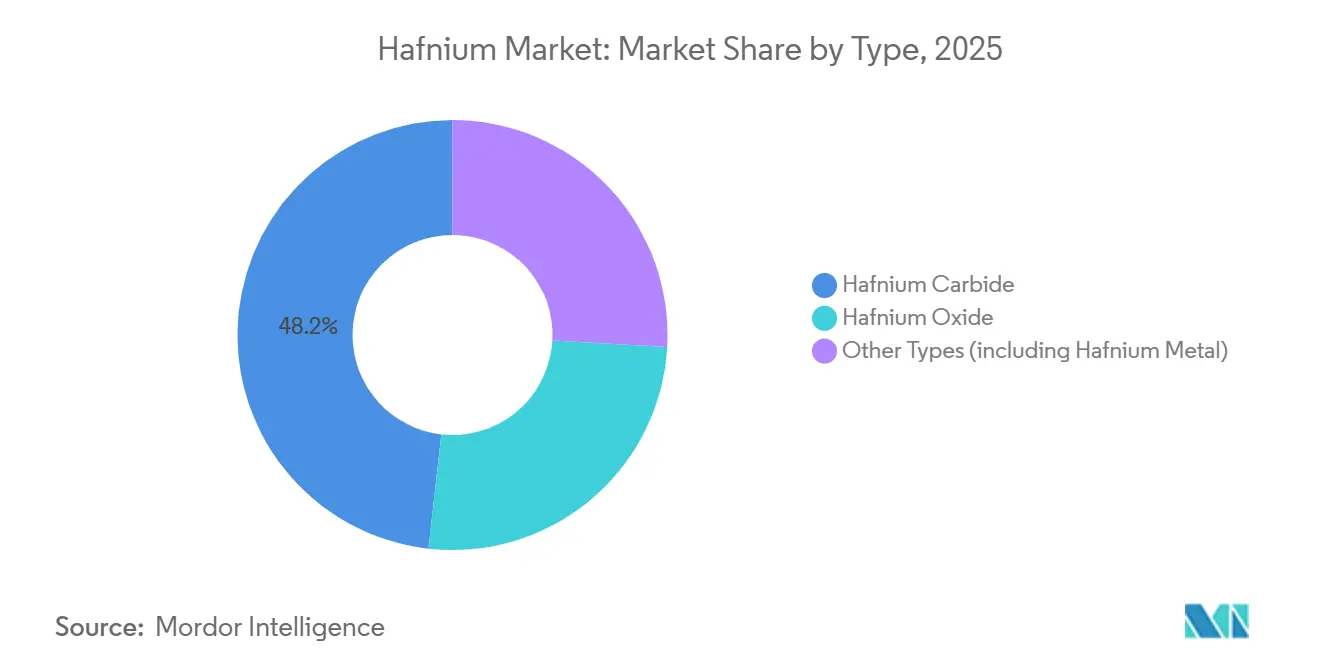
- Por tipo, el carburo de hafnio lideró con el 48.22% de la participación de mercado de hafnio en 2025; se proyecta que el óxido de hafnio se expandirá a una CAGR del 6.11% hasta 2031.
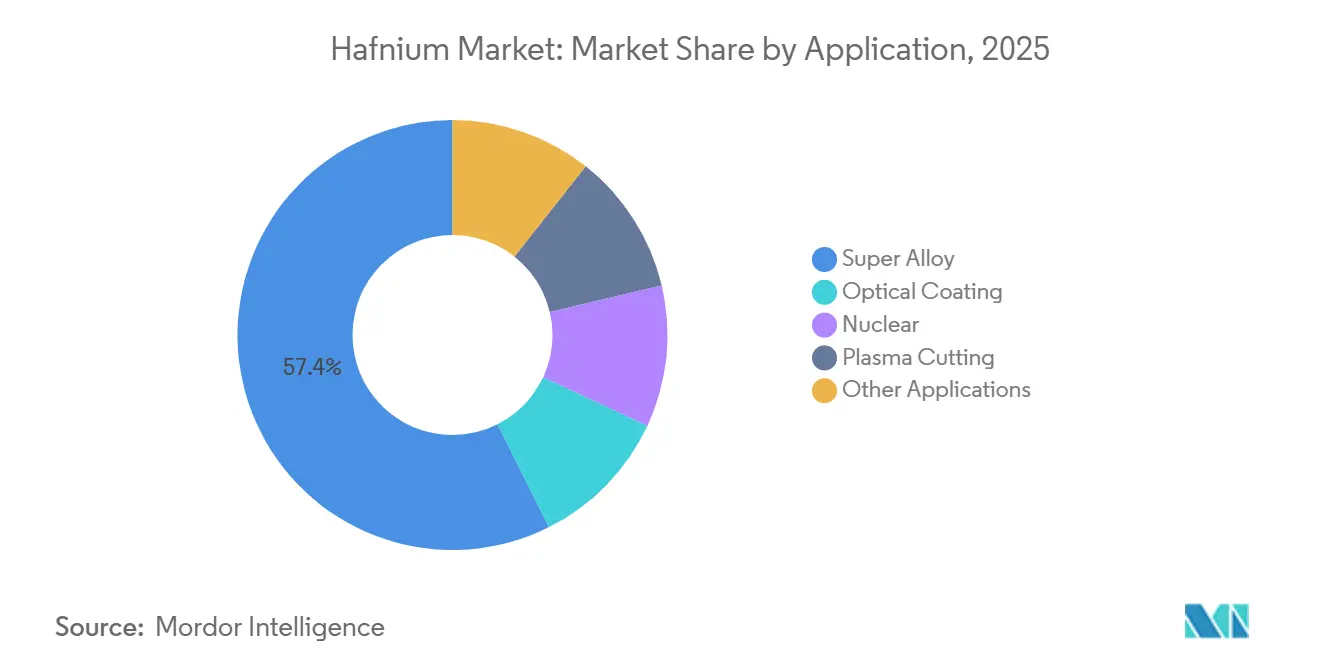
- Por aplicación, el segmento de superaleaciones capturó el 57.41 % del tamaño del mercado de hafnio en 2025 y se prevé que crezca a una CAGR del 6.09 % entre 2026 y 2031.
- Por geografía, América del Norte representó el 38.62% del tamaño del mercado de hafnio en 2025 y está avanzando a una CAGR del 5.72% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del hafnio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación rápida de vehículos de lanzamiento reutilizables utilizando placas UHTC basadas en Hf | + 1.4% | Global, con concentración en América del Norte (SpaceX, Blue Origin) y Asia-Pacífico (China, Japón) | Mediano plazo (2-4 años) |
| Acumulación estratégica de reservas por parte de los operadores de flotas nucleares en medio de la diversificación del combustible | + 1.2% | América del Norte, Europa (Francia, Rusia), Asia-Pacífico (China, India) | Corto plazo (≤ 2 años) |
| Sustitución del renio por superaleaciones aeroespaciales ante la inflación de costes | + 1.0% | Global, liderado por los centros aeroespaciales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio en la fabricación aditiva hacia polvos refractarios ricos en Hf | + 0.8% | América del Norte, Europa, Asia-Pacífico (Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Desarrollo de nanorradiosensibilizadores de óxido de Hf para oncología | + 0.6% | Global, con adopción temprana en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ampliación rápida de vehículos de lanzamiento reutilizables mediante placas UHTC basadas en Hf
Las familias de prototipos Starship de SpaceX, New Glenn de Blue Origin y Long March 9 de China requieren cientos de kilogramos de placas de cerámica de ultraalta temperatura (UHTC) basadas en hafnio por vuelo, ya que estos materiales mantienen la integridad estructural por encima de los 2,000 °C durante el reingreso. Experimentos de la Universidad de Ciencia y Tecnología de Missouri publicados en 2024 muestran que el carburo de hafnio modifica los mecanismos de oxidación alrededor de los 1,750 °C, datos que los ingenieros incorporan ahora en simulaciones de protección térmica. Un artículo de 2025 del Journal of the American Ceramic Society confirmó que la pirólisis por reacción láser selectiva produce carburo de hafnio denso al 54 % a partir de precursores de polímeros, lo que reduce los tiempos de ciclo para la fabricación de placas. SpaceX tiene como objetivo múltiples lanzamientos de Starship por semana para 2027; con 300 kg de placas por vehículo, una cadencia constante podría aumentar la demanda agregada de carburo. Los proveedores de lanzamiento de América del Norte y Asia-Pacífico juntos representan más del 80% de este volumen incremental, lo que incentiva a las nuevas empresas regionales de producción de polvo que buscan acortar las cadenas de suministro.
Acumulación estratégica de reservas por parte de operadores de flotas nucleares en medio de la diversificación de combustibles
Las empresas eléctricas de Estados Unidos, Canadá, Francia y Finlandia han ampliado las compras de hafnio para asegurar los inventarios de barras de control tanto para los reactores de agua a presión existentes como para las futuras unidades Gen-IV o SMR. La alta sección transversal de absorción de neutrones térmicos del hafnio lo hace insustituible para el control de la reactividad cuando las instalaciones cambian a combustible de uranio de bajo enriquecimiento de alto ensayo. La guía de la Agencia de Suministro de Euratom en 2025 instó a las empresas eléctricas a mantener un inventario de hafnio de dos a tres años, lo que provocó grandes adjudicaciones a la planta Jarrie de Framatome y a las operaciones de Yakima de ATI [1] Agencia de Suministro de Euratom, “Autonomía estratégica para materiales nucleares”, euratom.ec.europa.eu . Western Zirconium ha informado desde entonces de un aumento del 17 % en los envíos de aleación de barras de control, mientras que OPG de Canadá reveló pedidos anticipados vinculados a la construcción de su SMR de Darlington.
Sustitución del renio por superaleaciones aeroespaciales ante la inflación de costos
Los álabes de turbina monocristalinos a base de níquel solían utilizar renio en concentraciones de hasta el 6 % en peso para mejorar la resistencia a la fluencia, pero el renio puntual se mantiene por encima de los 1,000 USD/kg. Los materiales de base para motores, como Pratt & Whitney, ahora permiten el uso de derivados ricos en hafnio, como el CMSX-15H, que reduce el coste total de la aleación entre un 15 % y un 20 % y soporta temperaturas de salida de la cámara de combustión de 1,100 °C. El informe anual de ATI para 2025 señala un crecimiento de dos dígitos en el tonelaje de aleaciones maestras con hafnio, respaldado por ensayos de fabricación aditiva donde la fusión láser de lecho de polvo permite la creación de complejos canales de refrigeración internos que serían imposibles en superaleaciones forjadas. Con la adopción de químicas similares por parte de Rolls-Royce y Safran, la compra de metales para la industria aeroespacial por sí sola puede impulsar la demanda de hafnio en el mercado.
La fabricación aditiva avanza hacia polvos refractarios ricos en Hf
Las plataformas de síntesis por chorro de plasma y pirólisis láser, presentadas por Skoltech y la Politécnica de Tomsk, generan polvos de carburo de hafnio submicrónicos, a la vez que reducen el consumo de energía en aproximadamente un 25 % con respecto a los valores de referencia de reducción carbotérmica. Equipos del Laboratorio Nacional de Oak Ridge, financiados por la Fundación Nacional de Ciencias de EE. UU., han alimentado los polvos en impresoras de deposición de energía dirigida para fabricar insertos de tobera de cohete funcionalmente graduados que combinan caras de erosión ricas en hafnio con soportes de circonio más ligeros. Las oficinas europeas de servicios de fabricación aditiva (AM) informan que los ensayos de inyección de aglutinante alcanzan una densidad casi total tras la sinterización por plasma de chispa, lo que genera interés entre los fabricantes de turbinas de gas por los segmentos de álabes de la primera etapa. Si bien los volúmenes de polvos calificados siguen siendo bajos, la fabricación aditiva impulsa la demanda de forma constante.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Picos de precios volátiles impulsados por la capacidad de refinación centrada en China | -1.0% | Global, con efectos agudos en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alto CAPEX e intensidad energética de las rutas de separación por fluoración | -0.7% | Global, afectando particularmente a nuevos participantes en América del Norte, Europa y Australia. | Mediano plazo (2-4 años) |
| Examen ESG sobre las emisiones de efluentes de fluoruro en los grupos de refinación | -0.4% | China, Rusia y los centros de refinación emergentes en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Picos volátiles de precios impulsados por la capacidad de refinación centrada en China
China sigue dominando una parte significativa de la capacidad mundial de separación de circonio y hafnio. Las recientes restricciones a la exportación han reducido considerablemente los envíos a compradores occidentales. Según las evaluaciones de Argus, los precios alcanzaron los 6,600 USD por kg CIF Róterdam, superando los máximos anteriores. En respuesta, los fabricantes aeroespaciales europeos aumentaron sus inventarios; sin embargo, las limitaciones de capital de trabajo llevaron a varios proveedores de segundo nivel a retrasar la expansión de las operaciones de fabricación aditiva.
Análisis ESG sobre las emisiones de efluentes de fluoruro en los centros de refinación
Los reguladores chinos endurecieron los umbrales de fluoruro en aguas residuales en 2025, obligando a las refinerías a agregar módulos de intercambio iónico y ósmosis inversa que aumentan los costos operativos en 8-12% [2] Ministerio de Ecología y Medio Ambiente de China, “Actualización del estándar de descarga de aguas residuales industriales”, mee.gov.cn. La planta mecánica Chepetsky de Rusia inició sistemas piloto de cristalización bajo auditorías ambientales estatales, mientras que la zona de tierras raras planificada de Vietnam enfrenta retrasos en el estudio de impacto ambiental relacionados con la descarga de fluoruro. Los compradores occidentales de la industria aeroespacial y nuclear han incorporado tarjetas de puntuación ESG en las evaluaciones de licitaciones, y los proveedores que no superan las auditorías enfrentan el riesgo de exclusión.
Análisis de segmento
Por tipo: Anclajes de dominancia de carburo Demanda de protección térmica
El carburo de hafnio representó el 48.22 % del volumen del mercado de hafnio en 2025, lo que subraya su papel fundamental en la arquitectura de escudos térmicos reutilizables para vehículos de lanzamiento y en las puntas de ojiva de vehículos de planeo hipersónicos. La estabilidad a la oxidación del material por encima de los 2,000 °C y su compatibilidad con capas de unión a base de silicio sustentan su adopción consolidada. Los ensayos de síntesis de plasma de Skoltech redujeron el consumo de energía en comparación con la reducción carbotérmica clásica, lo que sugiere techos de costos que podrían estabilizar los precios una vez escalados. El óxido de hafnio exhibe la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.11 %, hasta 2031, a medida que las fábricas de semiconductores amplían sus flotas de espejos ultravioleta extremo (EUV) y los centros oncológicos se preparan para la comercialización de NBTXR3. El hafnio metálico, indispensable para las barras de control, seguirá el ritmo de la construcción nuclear, pero los volúmenes se mantienen relativamente modestos, lo que provoca que la heterogeneidad del mercado se amplíe con el tiempo.
Las tendencias de diseño emergentes consolidan el dominio del carburo, pero a la vez abren espacio para la sustitución del óxido. La decisión de SpaceX de recubrir ciertas placas de Starship con mezclas de carbonitruro de silicio y hafnio podría desplazar entre 2 y 3 toneladas anuales hacia los UHTC híbridos. Por el contrario, el auge de la inversión en semiconductores impulsa el óxido de hafnio hacia las pilas ópticas para películas EUV de los proveedores de ASML en los Países Bajos. Si los organismos reguladores oncológicos autorizan indicaciones adicionales para los radiosensibilizadores de óxido de hafnio, la demanda médica podría rivalizar con el tonelaje aeroespacial para 2030, diversificando la distribución de los ingresos dentro del mercado del hafnio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el segmento de superaleaciones absorbe la participación mayoritaria
Las superaleaciones representaron el 57.41 % del consumo en 2025, representando la mayor parte de la cuota de mercado del hafnio, ya que los fabricantes de equipos originales (OEM) de turbinas cerraron contratos de suministro con sobreprecios para asegurar metales de alto rendimiento. Se prevé que el tamaño del mercado del hafnio para las superaleaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 6.09 % hasta 2031, lo que refleja las entregas y modernizaciones continuas de motores a reacción que sustituyen al costoso renio. La fabricación aditiva acelera la extracción de la aleación mediante la producción de núcleos de álabes de paredes delgadas con conductos de refrigeración integrados, impracticables mediante fundición. Los usos nucleares siguen siendo el segundo mayor sumidero; los programas de almacenamiento de las empresas de servicios públicos estadounidenses y europeas se estabilizarán después de 2028, pero aún exigen un reabastecimiento continuo, ya que los ciclos de combustible de mayor quemado acortan la vida útil de las barras de control.
Los volúmenes de recubrimientos ópticos están ligados a los ciclos de litografía de semiconductores, y los envíos de herramientas EUV desde ASML implican un crecimiento plurianual en capas de óxido de hafnio de alta pureza para espejos multicapa. Los electrodos de corte por plasma, consumidos en astilleros industriales y fábricas de acero, proporcionan una base estable, pero un potencial de crecimiento limitado. Los segmentos de nicho, como los recubrimientos para turbinas de gas industriales, los catalizadores petroquímicos y los ánodos de baterías, ofrecen a los productores la opción de distribuir el riesgo cuando los ciclos aeroespaciales se moderen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de hafnio en Norteamérica
Norteamérica representó el 38.62 % del volumen de 2025 y se proyecta que mantendrá una tasa de crecimiento anual compuesta (TCAC) del 5.72 % hasta 2031, lo que refleja el liderazgo de la región en lanzamientos privados, despliegue de SMR y producción de motores a reacción de defensa. Estados Unidos alberga ATI y Western Zirconium, lo que proporciona a los fabricantes de equipos originales (OEM) locales un aislamiento parcial de las perturbaciones geopolíticas, mientras que el próximo clúster de SMR Darlington en Canadá aumenta la demanda de aleaciones de varillas. Incentivos del sector público, como las subvenciones del Instituto de Materiales Críticos del Departamento de Energía, canalizan fondos de investigación hacia la separación energéticamente eficiente del hafnio, lo que podría reducir la dependencia de las importaciones durante la década.
Mercado de hafnio en la región Asia-Pacífico
El consumo en Asia-Pacífico se bifurca entre el ecosistema cautivo de China y la dependencia de las importaciones de Japón, Corea del Sur e India. La demanda interna china de motores aeroespaciales y desarrollos nucleares a escala de gigavatios absorbe la mayor parte de la producción nacional, dejando poco para la exportación tras las restricciones de 2024. La cadena de suministro de semiconductores de Japón utiliza polvos de óxido para máscaras UVE, mientras que Hindustan Aeronautics de la India avanza en programas autóctonos de álabes de turbina utilizando aleaciones derivadas de CMSX con hafnio. El Proyecto Dubbo de Australia podría entregar entre 20 y 30 toneladas anuales para 2027, lo que posiciona al país como un centro de suministro no chino que acorta las rutas de transporte hacia los compradores asiáticos.
Mercado de hafnio en Europa y Oriente Medio
Europa depende de las plantas francesas Framatome Jarrie y Ugine para el hafnio refinado, que alimenta los programas de Airbus, la óptica de semiconductores en Alemania y los Países Bajos, y clientes nucleares en todo el continente. Las sanciones limitan las exportaciones rusas de Chepetsky, y la Agencia Internacional de la Energía advierte que el 75 % de los precios de los minerales críticos fluctúa ahora con mayor intensidad que el crudo Brent, lo que pone de relieve la exposición de Europa. Surgen focos de demanda en Oriente Medio, donde Emiratos Árabes Unidos prepara nuevas unidades de Barakah, y en las iniciativas espaciales de Arabia Saudí, pero los volúmenes se mantienen mínimos hasta 2031.
Panorama competitivo
El mercado del hafnio se mantiene moderadamente concentrado: las cinco refinerías más grandes, Framatome, ATI, China Nuclear Energy Industry Corp., Australian Strategic Materials Ltd. y Elmet Technologies, controlan aproximadamente el 56% de la producción mundial. Framatome aprovecha la integración vertical, desde la digestión en arena de circón hasta la forja de aleaciones, y vende tanto a los canales aeroespaciales como nucleares. La división de aleaciones especiales de ATI abarca los programas norteamericanos de fuselaje de aeronaves comerciales y de defensa, con acuerdos de suministro que cumplen con la normativa ITAR y que tienen una duración de entre tres y cinco años. Australian Strategic Materials entrará en el primer nivel una vez que Dubbo entre en funcionamiento, tras haber cerrado acuerdos con Korean Metals y un importante fabricante de motores estadounidense.
En etapas posteriores, procesadores como American Elements, Elmet Technologies, Stanford Advanced Materials y Phelly Materials compiten en la personalización del tamaño de partícula y la pureza. Los actores del ecosistema de fabricación aditiva colaboran con institutos de investigación para validar la fluidez del polvo y los controles de oxidación, buscando consolidar la ventaja de ser pioneros a medida que la fabricación aditiva (AM) pasa del prototipado a la producción en serie. Los proveedores de óxido de grado médico conforman otro nicho de mercado; Nanobiotix colabora con organizaciones de fabricación por contrato que cumplen con los estándares de nanomateriales cGMP.
Las maniobras estratégicas se centran en asegurar los flujos de circón crudo, ubicar plantas de extracción de solventes cerca de fuentes de energía renovable de bajo costo e implementar el reciclaje de efluentes de fluoruro para mejorar las calificaciones ESG. Los fabricantes de equipos originales (OEM) aeroespaciales occidentales negociaron cláusulas de restricción de precios que limitan los aumentos anuales, mientras que las empresas nucleares europeas cofinancian las ampliaciones de capacidad en Framatome a cambio de una asignación prioritaria. Las alianzas de I+D, como el Memorando de Entendimiento de 2025 entre el Laboratorio Nacional de Oak Ridge y ATI para desarrollar la cloración de bajo consumo energético, ilustran los esfuerzos conjuntos para reducir el riesgo de suministro en medio de la continua incertidumbre sobre las exportaciones chinas.
Líderes de la industria del hafnio
ATI
Framatomo (EDF)
Materiales estratégicos australianos Ltd.
Tecnologías Elmet
Corporación de la Industria de Energía Nuclear de China.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Científicos de la Universidad de Nagoya y la Universidad Tecnológica Ming Chi desarrollaron el primer método de grabado atómico sin halógenos para óxido de hafnio a temperatura ambiente. Este avance abordó los desafíos de sostenibilidad de la fabricación tradicional de semiconductores al eliminar el uso de gases tóxicos halógenos.
- Marzo de 2024: Nanjing Youtian Metal Technology Co., Ltd. puso en funcionamiento una planta de 510,000 m² para la separación de hafnio y circonio, lo que mejoró significativamente la capacidad de procesamiento de su filial, Jiangsu Yichu New Materials. La planta se especializó en circonio y hafnio de alta pureza para respaldar el aumento de la producción en la industria china de hafnio y circonio.
Alcance del informe sobre el mercado mundial del hafnio
El hafnio es un metal gris lustroso que tiene una apariencia similar al acero inoxidable y es químicamente comparable al metal de circonio. El metal mantiene su estabilidad y resistencia a altas temperaturas tanto en forma metálica como compuesta y se utiliza para diversas aplicaciones de alta resistencia y alta temperatura.
El mercado del hafnio está segmentado por tipo, aplicación y geografía. Por tipo, el mercado se segmenta en carburo de hafnio, óxido de hafnio y otros tipos (incluido el hafnio metálico). Por aplicación, el mercado se segmenta en superaleaciones, recubrimientos ópticos, aplicaciones nucleares, corte por plasma y otras. El informe también abarca el tamaño del mercado y las previsiones del hafnio en siete países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
| carburo de hafnio |
| óxido de hafnio |
| Otros tipos (incluido el hafnio metálico) |
| Super aleación |
| Recubrimiento óptico |
| Nuclear |
| El corte por plasma |
| Otras aplicaciones |
| Análisis de producción | Francia | |
| Estados Unidos | ||
| China | ||
| Resto del mundo | ||
| Análisis de consumo | Asia-Pacífico | China |
| India | ||
| Japan | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Resto de américa del norte | ||
| Europa | Francia | |
| Alemania | ||
| Russia | ||
| El resto de Europa | ||
| Resto del mundo | ||
| Por Tipo | carburo de hafnio | ||
| óxido de hafnio | |||
| Otros tipos (incluido el hafnio metálico) | |||
| por Aplicación | Super aleación | ||
| Recubrimiento óptico | |||
| Nuclear | |||
| El corte por plasma | |||
| Otras aplicaciones | |||
| Por geografía | Análisis de producción | Francia | |
| Estados Unidos | |||
| China | |||
| Resto del mundo | |||
| Análisis de consumo | Asia-Pacífico | China | |
| India | |||
| Japan | |||
| Resto de Asia-Pacífico | |||
| Norteamérica | Estados Unidos | ||
| Resto de américa del norte | |||
| Europa | Francia | ||
| Alemania | |||
| Russia | |||
| El resto de Europa | |||
| Resto del mundo | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado del hafnio?
El mercado de hafnio se sitúa en 100.96 toneladas en 2026 y se prevé que alcance las 132.08 toneladas en 2031, lo que refleja una CAGR del 5.52 % entre 2026 y 2031.
¿Qué segmento tendrá la mayor participación en el mercado de hafnio en 2025?
Las superaleaciones lideraron el consumo total con un 57.41% en 2025, impulsadas por la demanda de turbinas aeroespaciales.
¿Qué tan rápido crecerá la demanda de óxido de hafnio hasta 2031?
El óxido de hafnio es el tipo que crece más rápido, expandiéndose a una tasa compuesta anual del 6.11 % hasta 2031 debido a la adopción de semiconductores y productos médicos.
¿Qué región agregará la mayor demanda incremental de hafnio para 2031?
Se prevé que América del Norte añadirá el mayor tonelaje incremental para 2031, con el apoyo de vehículos de lanzamiento reutilizables y programas SMR.


