

Tamaño y participación en el mercado de IA agente sanitaria
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
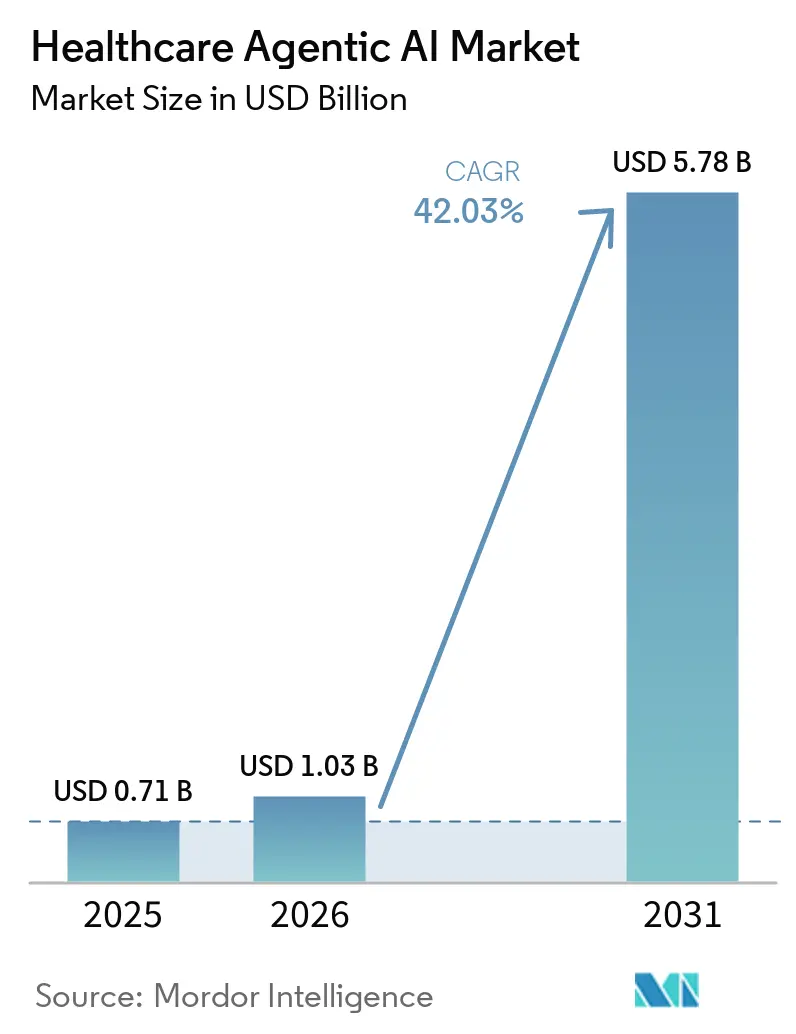
| Tamaño del mercado (2026) | USD 1.03 mil millones |
| Tamaño del mercado (2031) | USD 5.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 42.03% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IA para la atención médica por Mordor Intelligence
Se espera que el mercado de IA aplicada a la atención médica crezca de 0.71 mil millones de dólares en 2025 a 1.03 mil millones de dólares en 2026, y se prevé que alcance los 5.78 mil millones de dólares para 2031, con una tasa de crecimiento anual compuesta (CAGR) del 42.03% durante el período 2026-2031. Este crecimiento se debe a la transición de programas piloto a la implementación rutinaria en documentación, autorización previa, triaje diagnóstico y coordinación de la atención. Los compradores ya no consideran estos sistemas como herramientas puntuales; muchos forman parte de los flujos de trabajo operativos centrales en entornos de proveedores y aseguradoras. La competencia también se está intensificando, ya que las grandes empresas tecnológicas, los propietarios de plataformas de historias clínicas electrónicas y los proveedores especializados de IA para la atención médica buscan consolidarse en los procesos clínicos y administrativos. Al mismo tiempo, la revisión regulatoria se está volviendo más estricta, lo que obliga a los proveedores a proporcionar evidencia más sólida, una gobernanza más clara y vías de actualización más seguras antes de que la adopción se extienda. La mayor oportunidad reside en las organizaciones que combinan datos longitudinales de pacientes, flujos de trabajo multimodales e infraestructura que cumpla con la normativa para respaldar una implementación más rápida y responsable.
Conclusiones clave del informe
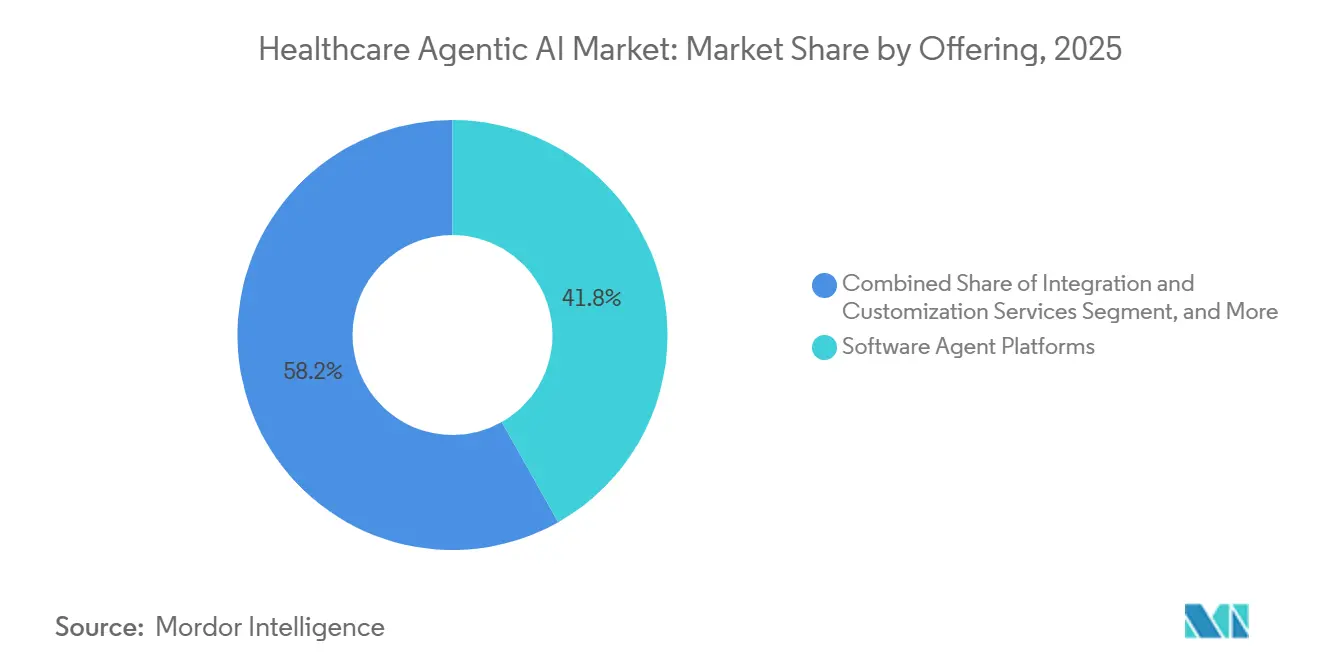
- En cuanto a la oferta, las plataformas de agentes de software lideraron con una cuota de ingresos del 41.82 % del mercado de IA para agentes sanitarios en 2025, mientras que se prevé que los dispositivos periféricos y el hardware especializado se expandan a una tasa de crecimiento anual compuesta del 42.63 % hasta 2031.
- En cuanto al modo de implementación en el mercado de la inteligencia artificial aplicada a la atención médica, las arquitecturas basadas en la nube representaron el 52.38 % de los ingresos de dicho mercado en 2025, mientras que se prevé que las configuraciones híbridas de borde y nube crezcan a una tasa de crecimiento anual compuesta (CAGR) del 42.58 % hasta 2031.
- Por aplicación, el apoyo a la toma de decisiones clínicas y el diagnóstico representaron el 29.63 % de los ingresos del mercado de IA para agentes sanitarios en 2025, mientras que se prevé que la monitorización remota y la telemedicina avancen a una tasa de crecimiento anual compuesta del 43.03 % hasta 2031.
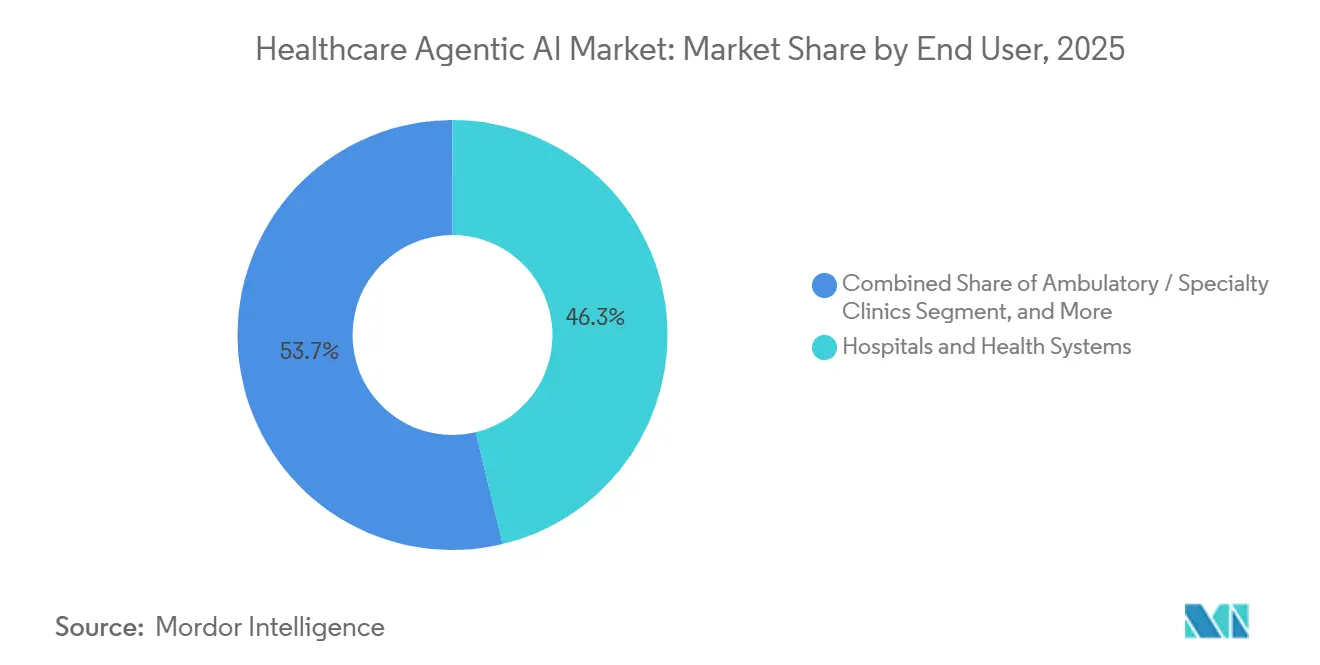
- En cuanto a los usuarios finales, los hospitales y los sistemas de salud representaron el 46.27 % de los ingresos del mercado de IA para agentes sanitarios en 2025, mientras que se prevé que el segmento de pacientes y de venta directa al consumidor crezca a una tasa de crecimiento anual compuesta (CAGR) del 42.78 % hasta 2031.
- Para 2025, los agentes con modelos de lenguaje a gran escala captaron el 38.91 % de los ingresos del mercado de IA automatizada para el sector sanitario, mientras que se prevé que los agentes autónomos multimodales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 42.81 % hasta 2031.
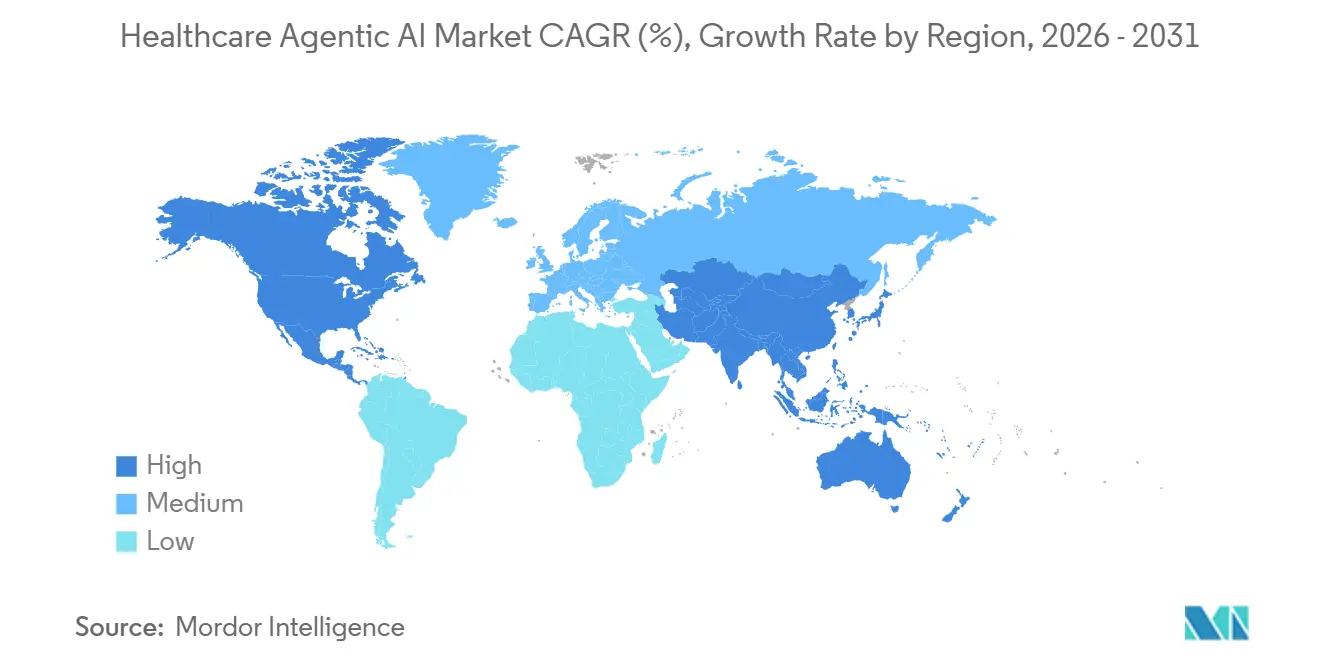
- Geográficamente, Norteamérica representó el 44.74% de los ingresos del mercado de IA para agentes sanitarios en 2025, mientras que se prevé que Oriente Medio experimente un crecimiento anual compuesto del 42.89% hasta 2031 en el mercado de IA para agentes sanitarios.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de IA en el sector sanitario
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de herramientas de chatGPT clínicas basadas en LLM | + 8.5% | Global, liderado por Norteamérica y el Reino Unido. | Corto plazo (≤ 2 años) |
| La creciente escasez de personal de enfermería impulsa a los asistentes de agentes. | + 7.2% | Presión atmosférica máxima a nivel mundial en Norteamérica y Europa Occidental. | Corto plazo (≤ 2 años) |
| Requisitos de los pagadores para la automatización de la autorización previa | + 6.4% | América del Norte, principalmente Estados Unidos, con repercusiones en Europa. | Corto plazo (≤ 2 años), Mediano plazo (2-4 años) |
| Integración de sensores multimodales en dispositivos de monitorización remota | + 5.8% | Global, fuerte en Asia-Pacífico, con repercusión en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Transición hacia una atención basada en el valor que incentiva la automatización | + 4.6% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Aumento de la financiación de capital riesgo en las empresas emergentes del sector sanitario. | + 3.5% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de herramientas de chatGPT clínicas basadas en LLM
En 2026, los sistemas de salud comenzaron a integrar herramientas clínicas basadas en LLM en los flujos de trabajo diarios en lugar de limitarlas a entornos piloto. OpenAI lanzó OpenAI for Healthcare en enero de 2026, asociándose con 8 instituciones de salud líderes de EE. UU. y utilizando modelos GPT-5.2 desarrollados con la participación de 260 médicos de 60 países. El lanzamiento en abril de 2026 de ChatGPT for Clinicians amplió el acceso verificado para usuarios médicos e introdujo un punto de referencia clínico a través de HealthBench Professional. Los principales proveedores, como Microsoft, están incorporando la orquestación de agentes de atención médica en sus hojas de ruta de productos principales. A finales de 2025, Microsoft presentó modelos de IA específicos para la atención médica, un Orquestador de Agentes de Atención Médica en Microsoft Foundry y un mercado de IA para la atención médica. A medida que las herramientas de IA verificadas ganan aceptación, la IA con agentes en la atención médica está pasando de los presupuestos de innovación al gasto operativo.
La creciente escasez de personal de enfermería impulsa a los asistentes de agentes.
La presión laboral está impulsando la demanda de asistentes virtuales de enfermería y de apoyo a tareas. Un estudio basado en datos laborales de EE. UU. proyecta 194,500 vacantes anuales para enfermeros/as titulados/as hasta 2033, con una posible escasez del 11 % en las zonas no metropolitanas para 2038. Muchas tareas automatizadas, como los resúmenes de pacientes y la coordinación de la comunicación con los pacientes, están vinculadas a los flujos de trabajo de enfermería. Mayo Clinic demostró la escalabilidad al implementar su Asistente Virtual de Enfermería con IA en más de 9,600 enfermeros/as de unidades de hospitalización y urgencias para septiembre de 2025. Este enfoque práctico permite a los sistemas de salud recuperar tiempo del personal sin modificar los modelos de atención, lo que mantiene a los hospitales invirtiendo en IA a pesar de los ajustados presupuestos.
Requisitos de los pagadores para la automatización de la autorización previa
La autorización previa es un área clave de adopción impulsada por políticas para los agentes de atención médica. La Regla Final de Interoperabilidad y Autorización Previa de CMS exige que los planes de Medicare Advantage, Medicaid y Marketplace resuelvan las solicitudes estándar dentro de 7 días y las solicitudes urgentes dentro de 72 horas antes del 1 de enero de 2026. [1] Centros de Servicios de Medicare y Medicaid, “Regla Final de Interoperabilidad y Autorización Previa de CMS CMS-0057-F”, CMS, cms.gov La regla también introduce la API de Autorización Previa basada en FHIR, vigente a partir del 1 de enero de 2027, lo que fomenta la implementación de agentes en 2026 para agilizar la documentación y las solicitudes. Los proveedores se benefician de la adopción temprana, reduciendo las cargas administrativas antes de que los sistemas de pago se adapten por completo. Esto vincula la demanda de IA de agentes en la atención médica con los plazos regulatorios en lugar de con la transformación digital opcional.
Integración de sensores multimodales en dispositivos de monitorización remota
La monitorización remota está evolucionando a medida que los sistemas de IA integran biosensores de IoMT y datos clínicos en tiempo real. Un estudio publicado en julio de 2025 en Scientific Reports destacó un modelo basado en transformadores que alcanzó una precisión del 98.6 % en conjuntos de datos de insuficiencia cardíaca mediante la combinación de múltiples tipos de datos. Google DeepMind avanzó aún más en abril de 2026 con una investigación de IA como asistente clínico, que permite audio y vídeo en directo, así como la guía remota para exámenes físicos. Estos avances refuerzan el papel de la IA en la gestión de enfermedades crónicas, la atención postaguda y la atención domiciliaria, lo que subraya la importancia de la implementación híbrida para la inferencia en tiempo real cerca de los pacientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidades en materia de privacidad de datos y cumplimiento de la HIPAA | -4.2% | Norteamérica y europa | Corto plazo (≤ 2 años), Mediano plazo (2-4 años) |
| Riesgos de sesgo algorítmico que pueden generar un escrutinio regulatorio | -3.6% | Global | Mediano plazo (2-4 años) |
| Falta de marcos de interoperabilidad estandarizados | -2.8% | Global, con mayor incidencia en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2-4 años), Largo plazo (≥ 4 años) |
| Evidencia limitada de validación clínica para agentes autónomos. | -2.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidades en materia de privacidad de datos y cumplimiento de la HIPAA
Los requisitos de privacidad siguen dificultando la implementación a pesar de la creciente demanda. Los sistemas de agentes que manejan información de salud protegida crean múltiples puntos de control, lo que aumenta la complejidad, especialmente para los sistemas de salud multiestatales que navegan por HIPAA y las leyes de privacidad estatales. [2] Gabriela Rios, “Diagnóstico digital: privacidad de datos de salud en los EE. UU.”, Blog de Derecho y Biociencias, law.stanford.edu El crecimiento de la infraestructura nacional de interoperabilidad subraya aún más la necesidad de gobernanza, ya que un intercambio de datos más amplio subraya la importancia de los controles de acceso seguros y la auditabilidad. En consecuencia, la IA de agentes en el mercado de la atención médica favorece a los proveedores con reglas claras de manejo de datos, integración segura y supervisión sólida de las capas de modelos de terceros.
Riesgos de sesgo algorítmico que pueden generar un escrutinio regulatorio
Las preocupaciones sobre el sesgo están pasando del debate académico a la revisión y actualización de productos. Un estudio de 2026 publicado en Frontiers in Artificial Intelligence reveló que los modelos transparentes, como la regresión logística, pueden presentar un sesgo más severo que los menos interpretables, lo que pone en tela de juicio la idea de que la explicabilidad garantiza la equidad. La guía de la FDA de agosto de 2025 sobre el software de dispositivos con IA exige a los fabricantes que supervisen y mitiguen el sesgo en las actualizaciones posteriores a la comercialización. Los sistemas entrenados con datos de grandes centros académicos pueden no representar a todas las poblaciones de pacientes, lo que requiere una validación más amplia y una supervisión más rigurosa. Estos requisitos aumentan los costos y el tiempo de revisión en el mercado de la IA aplicada a la atención médica, a pesar de la fuerte demanda.
Análisis de segmento
Al ofrecer: Las plataformas de software lideran mientras el hardware se expande en el borde.
Las plataformas de agentes de software representaron el 41.82 % de la cuota de mercado de la IA aplicada a la atención médica en 2025, impulsadas por su integración en flujos de trabajo vinculados a los sistemas de historia clínica electrónica (HCE), lo que incrementa los costos de cambio. Microsoft y Oracle han avanzado en la orquestación de la IA en el sector salud dentro de sus plataformas empresariales, impulsando los ingresos recurrentes por software sin necesidad de reemplazar el hardware. Los servicios de integración siguen siendo vitales, ya que muchas redes de proveedores operan con sistemas mixtos de HCE e imágenes médicas.
Se espera que los dispositivos de borde y el hardware especializado crezcan más rápido en el mercado de la IA de atención médica con agentes, con una CAGR del 42.63 % hasta 2031, impulsado por la necesidad de inferencia local en imágenes y monitoreo donde la latencia de la nube afecta la respuesta clínica. Philips y NVIDIA destacaron esta tendencia en mayo de 2025 al colaborar en un modelo de MRI que aprovechó la infraestructura de NVIDIA, incluyendo MAISI y VISTA-3D, para la planificación de escaneo y detección automatizada. [3] Philips, “Philips Teams With NVIDIA to Drive AI in MRI,” Philips, philips.com Este desarrollo establece una capa de hardware distinta entre el equipo médico y las suscripciones de software en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: la nube lidera mientras que el sistema híbrido gana terreno.
En 2025, la implementación en la nube representó el 52.38 % del mercado de inteligencia artificial para agentes en el sector sanitario. Este liderazgo refleja que los sistemas de salud pueden escalar nuevas funciones de IA con mayor rapidez al no necesitar una infraestructura local compleja. La implementación prioritaria en la nube también se alinea con la estrategia comercial de los principales proveedores de plataformas, cuyo objetivo es integrar los servicios de IA en las relaciones empresariales existentes en los sistemas de datos, productividad y clínicos. Los modelos locales siguen siendo relevantes en mercados e instituciones donde las normas de soberanía de datos y los estándares de gobernanza interna son más estrictos que los que puede cumplir fácilmente una configuración exclusivamente en la nube.
Se prevé que las implementaciones híbridas de computación perimetral y en la nube crezcan a una tasa de crecimiento anual compuesta (TCAC) del 42.58 % hasta 2031, equilibrando la inferencia local en tiempo real para la clasificación y el monitoreo con las actualizaciones centralizadas de modelos. El programa Alliance Santé IA 2026 del CHU de Montpellier, una iniciativa de 14.9 millones de euros (16.8 millones de dólares), utilizó computación local soberana para la implementación de IA en 16 000 profesionales hospitalarios. El crecimiento de la interoperabilidad nacional respalda aún más los modelos híbridos al permitir la coordinación de datos entre sitios sin centralizar toda la inferencia, lo que convierte a la arquitectura híbrida en un cambio de diseño clave en el mercado de la IA aplicada a la atención médica.
Por aplicación: El soporte para la toma de decisiones clínicas lidera mientras que la monitorización remota acelera
El soporte para la toma de decisiones clínicas y el diagnóstico representaron el 29.63 % de los ingresos por aplicaciones en 2025, impulsados por flujos de trabajo establecidos en radiología, oncología, atención de accidentes cerebrovasculares y triaje de emergencias. Viz.ai destacó la magnitud de este mercado, informando que su plataforma llegó a casi 2,000 hospitales estadounidenses y cubrió a más de 230 millones de personas a finales de 2025. La automatización administrativa también creció; Oracle declaró en marzo de 2026 que su Agente de IA Clínica ahorró a los médicos estadounidenses más de 200 000 horas desde su lanzamiento.
Se prevé que la monitorización remota y la telemedicina experimenten el mayor crecimiento en el mercado de la IA aplicada a la atención médica, con una tasa de crecimiento anual compuesta (CAGR) del 43.03 % hasta 2031, impulsada por la demanda de seguimiento post-agudo, gestión de enfermedades crónicas y participación del paciente. El descubrimiento e investigación de fármacos, aunque a menor escala, tienen una importancia estratégica. Tempus registró ingresos de 1.3 millones de dólares en 2025, un 83.4 % más que el año anterior, gracias a las alianzas en IA con AstraZeneca, Merck y Gilead. A medida que mejoran las redes de sensores y la atención médica se extiende a otros ámbitos, el mercado de la IA aplicada a la atención médica se expande más allá de las herramientas tradicionales de alerta hospitalaria.
Por usuario final: Los hospitales mantienen sus ingresos mientras aumenta la demanda de los consumidores.
Los hospitales y sistemas de salud representaron el 46.27 % de los ingresos de los usuarios finales en 2025, impulsados por su control sobre grandes flujos de trabajo, la integración de historias clínicas electrónicas (HCE) y los contratos a escala empresarial. Esto beneficia a los proveedores de ecosistemas integrados, ya que los compradores prefieren herramientas compatibles con los sistemas existentes. Las funciones de HCE basadas en IA y la generación de notas clínicas de Oracle destacan esta tendencia. Las clínicas más pequeñas siguen siendo relevantes, pero requieren soluciones más sencillas, de implementación más rápida y con un soporte de TI mínimo.
Se prevé que el segmento de venta directa al consumidor crezca a una tasa de crecimiento anual compuesta (TCAC) del 42.78 % hasta 2031, impulsado por modelos de interacción digital financiados por las aseguradoras y patrocinados por los proveedores. OpenAI amplió este mercado en 2026 con productos sanitarios para instituciones y herramientas de acceso para profesionales clínicos, normalizando el uso de agentes más allá de los flujos de trabajo administrativos. Además, los plazos de autorización previa más estrictos están impulsando a las aseguradoras y a los proveedores hacia modelos de interacción automatizados, lo que mantiene a los hospitales en el dominio y, al mismo tiempo, amplía el mercado de la IA aplicada a la atención médica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: Los agentes de LLM lideran mientras que los sistemas multimodales amplían la atención.
Los agentes con modelos de lenguaje extensos representaron el 38.91 % de los ingresos tecnológicos de 2025 en el mercado de inteligencia artificial para agentes en el sector sanitario, impulsados por la gran cantidad de texto presente en los datos sanitarios y la demanda de documentación, comunicación y flujos de trabajo administrativos. Si bien los sistemas basados en reglas y los sistemas expertos mantienen una presencia tradicional, su crecimiento se ha ralentizado, ya que los compradores prefieren herramientas más flexibles. Los agentes de aprendizaje por refuerzo son más eficaces en áreas operativas como la programación y la gestión de camas, donde las estructuras de acción-recompensa más específicas son más fáciles de optimizar, lo que otorga a los sistemas basados en texto una ventaja inicial.
Se prevé que los agentes autónomos multimodales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 42.81 % hasta 2031, combinando imágenes, datos de historias clínicas electrónicas, voz y señales fisiológicas en los procesos clínicos. Un estudio de Nature Communications de 2026 sobre DxDirector-7B demostró que el modelo superó a sistemas más grandes en enfermedades raras y casos complejos, al seleccionar dinámicamente estrategias de diagnóstico y derivar las operaciones de mayor riesgo a los médicos. El trabajo de Google DeepMind sobre la IA como asistente clínico integra de manera similar entradas multimodales con soporte de consulta en tiempo real, mejorando la utilidad clínica al permitir la derivación cuando sea necesario.
Análisis geográfico
América del Norte representó el 44.74 % de la cuota de mercado de la IA automatizada en el sector sanitario en 2025, impulsada por la adopción generalizada de los sistemas de historia clínica electrónica (EHR), una sólida infraestructura en la nube y un ecosistema de software sanitario dinámico. Las políticas federales, como la reducción de los plazos de autorización previa y la ampliación de la interoperabilidad por parte de los Centros de Servicios de Medicare y Medicaid (CMS), aceleraron aún más la adopción. A principios de 2026, el Departamento de Salud y Servicios Humanos (HHS) informó que la Ley de Control de Explosivos de Tecnología de la Información (TEFCA) había facilitado casi 500 millones de intercambios de historiales médicos, fortaleciendo el flujo de datos para los flujos de trabajo automatizados. El principal desafío de la región reside en abordar las preocupaciones sobre privacidad, gobernanza y control de actualizaciones a medida que aumenta la adopción.
Europa ocupó el segundo lugar en 2025, siguiendo un enfoque orientado al cumplimiento que enfatiza la gobernanza de datos, la transparencia y el despliegue soberano para la IA clínica de alto riesgo. La iniciativa COMPASS-AI de la Comisión Europea, lanzada en octubre de 2025, apoya la adopción segura de tecnologías en áreas como la oncología y la atención remota. [4] Representación de la Comisión Europea en Alemania, “Kommission Startet Leitinitiative Für Mehr Nutzung Von KI Im Gesundheitswesen,” Comisión Europea, germany.representation.ec.europa.eu Por ejemplo, el CHU de Montpellier está desarrollando una infraestructura de IA soberana, atrayendo el interés de 15 centros hospitalarios adicionales. Se espera que el mercado europeo priorice el control local y las arquitecturas que cumplen con las auditorías sobre los despliegues rápidos exclusivamente en la nube.
Se prevé que Oriente Medio crezca a una tasa de crecimiento anual compuesta (TCAC) del 42.89 % hasta 2031, la tasa de crecimiento regional más rápida, impulsada por programas estatales de transformación sanitaria que integran la prestación de atención médica basada en inteligencia artificial. Asia-Pacífico también se perfila como una región clave, con el lanzamiento en marzo de 2026 por parte de la Administración Nacional de Seguridad Sanitaria de China de la iniciativa Nube de Seguros Médicos Personales para integrar los datos de 1.33 millones de personas aseguradas. La presión sobre la fuerza laboral, la expansión de la telemedicina y los grandes programas digitales públicos impulsan la adopción de tecnologías digitales en ambas regiones.
Panorama competitivo
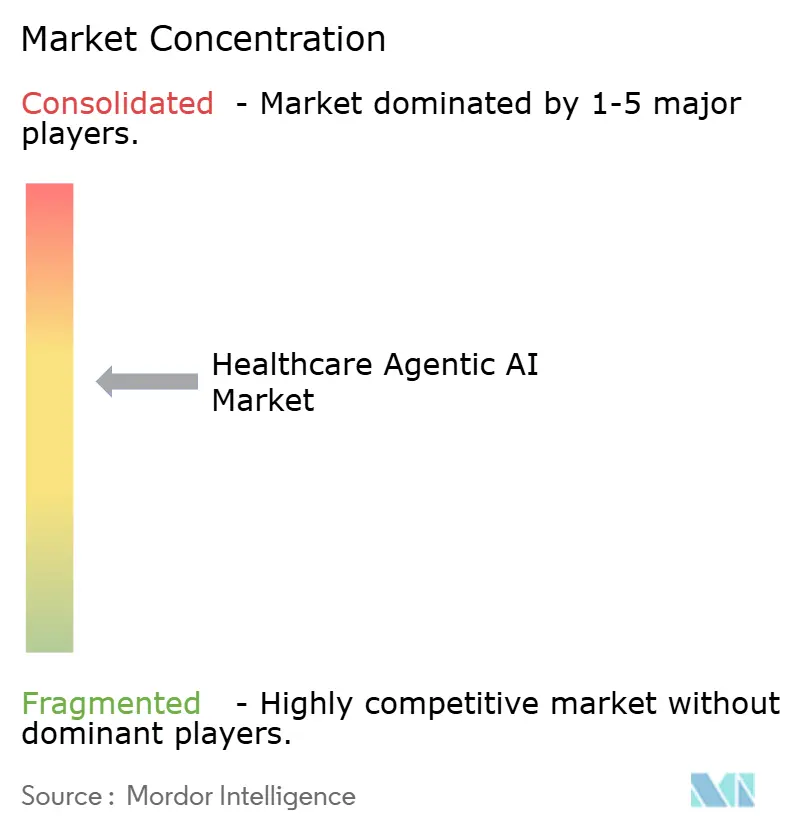
El mercado de la inteligencia artificial aplicada a la atención médica está moderadamente fragmentado, con una plataforma concentrada y especialistas centrados en flujos de trabajo. Grandes empresas tecnológicas como Microsoft, Google, Amazon y Oracle compiten en acceso a modelos, relaciones empresariales y profundidad de integración. Microsoft hizo hincapié en modelos específicos para el sector sanitario en 2025, mientras que Oracle impulsó flujos de trabajo de historias clínicas electrónicas (HCE) basados en IA y la generación de notas clínicas. Por otro lado, los proveedores especializados destacan en categorías más específicas donde la evidencia de resultados prima sobre la amplia cobertura de la plataforma, lo que mantiene la fragmentación del mercado por debajo de los líderes del sector.
El éxito comercial en este mercado depende de un impacto operativo o clínico comprobado. El agente de IA clínica de Oracle ahorró más de 200 000 horas de trabajo clínico y redujo el tiempo de documentación en un 41 % en los servicios de urgencias de AtlantiCare, ofreciendo beneficios concretos en el flujo de trabajo. Tempus aprovechó sus activos de datos propios, impulsando sus ingresos y ampliando sus colaboraciones con Merck y Gilead. Hippocratic AI lanzó Polaris 5.0 en 2026, un sistema de 5 billones de parámetros validado por más de 7,500 profesionales clínicos con licencia en EE. UU., priorizando la seguridad y la profundidad de los datos sobre la escala del modelo.
Persisten las oportunidades en la coordinación de la atención postaguda, la gobernanza entre proveedores y el soporte de telesalud multimodal. Philips y NVIDIA impulsaron modelos fundamentales de imágenes de resonancia magnética en 2025, mientras que OpenAI amplió su oferta, pasando de las API de atención médica a herramientas para profesionales clínicos en 2026. Se prevé una consolidación en la plataforma, pero los proveedores especializados prosperarán donde se ajusten a los flujos de trabajo locales, y la evidencia es fundamental. Es probable que los compradores sigan combinando diversas soluciones, manteniendo la fragmentación como una característica clave del mercado a pesar de la creciente influencia de las grandes empresas.
Líderes de la industria de IA de agentes de atención médica
Microsoft Corporation
Google, LLC
Amazon.com, Inc.
IBM Corporation
NVIDIA Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Tempus AI reportó ingresos de USD 348.1 millones en el primer trimestre de 2026, un 36.1 % más que el año anterior, y anunció una colaboración estratégica plurianual con Merck para acelerar el descubrimiento de biomarcadores mediante su plataforma multimodal Lens. La compañía también amplió su colaboración con Gilead para brindar acceso a Lens a nivel empresarial para el desarrollo de fármacos oncológicos.
- Febrero de 2026: Hippocratic AI lanzó Polaris 5.0 el 30 de abril de 2026, una constelación de IA para el cuidado de la salud con 5 billones de parámetros, basada en 180 millones de interacciones con pacientes y validada por más de 7,500 médicos con licencia en EE. UU., logrando una precisión de autenticación compatible con HIPAA del 99.1 % y una seguridad de escalamiento clínico del 99.75 % en 7 sistemas corporales.
- Abril de 2026: OpenAI lanzó ChatGPT for Clinicians el 22 de abril de 2026, una herramienta de IA gratuita y verificada por profesionales clínicos, basada en GPT-5.4 y probada en 6,924 conversaciones clínicas con un índice de seguridad del 99.6 %. Su lanzamiento coincidió con el de HealthBench Professional, una plataforma de evaluación abierta para analizar modelos de aprendizaje automático en tareas clínicas reales, como consultas, documentación e investigación.
- Abril de 2026: Google DeepMind publicó su investigación sobre la colaboración clínica mediante IA el 30 de abril de 2026, demostrando una arquitectura clínica de doble agente que tuvo un rendimiento comparable o superior al de los médicos de atención primaria en 68 de las 140 áreas de habilidades de consulta evaluadas en estudios de simulación aleatorios, con colaboraciones de investigación activas en EE. UU., India, Australia, Nueva Zelanda, Singapur y los Emiratos Árabes Unidos.
Alcance del informe del mercado global de IA agente sanitaria
El mercado de la IA agente en el sector sanitario se refiere al mercado global de sistemas de inteligencia artificial autónomos y semiautónomos diseñados para realizar, optimizar y respaldar tareas relacionadas con la atención médica con una mínima intervención humana. Estos agentes impulsados por IA aprovechan tecnologías avanzadas como los modelos de lenguaje a gran escala (LLM), la IA multimodal, el aprendizaje por refuerzo y la inteligencia basada en reglas para analizar datos médicos, automatizar flujos de trabajo, asistir en la toma de decisiones clínicas, mejorar la participación del paciente y optimizar la eficiencia operativa en los ecosistemas sanitarios.
El mercado de IA agente en el sector sanitario se segmenta por oferta (plataformas, servicios y dispositivos periféricos), implementación (nube, local e híbrida), aplicación (soporte a la decisión clínica y diagnóstico, participación del paciente y enfermería virtual, automatización operativa y administrativa, descubrimiento e investigación de fármacos y monitorización remota y telemedicina), usuario final (hospitales y sistemas sanitarios, clínicas ambulatorias/especializadas, aseguradoras, empresas farmacéuticas y biotecnológicas, pacientes), tecnología (agentes de modelo de lenguaje extenso, agentes autónomos multimodales, agentes de aprendizaje por refuerzo y agentes expertos/basados en reglas) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Plataformas de agentes de software |
| Servicios de integración y personalización |
| Dispositivos de borde y hardware especializado |
| Basado en la nube |
| Soluciones |
| Híbrido |
| Apoyo a la toma de decisiones clínicas y diagnóstico |
| Participación del paciente y enfermería virtual |
| Automatización Operativa y Administrativa |
| Descubrimiento e investigación de drogas |
| Monitoreo remoto y telesalud |
| Hospitales y Sistemas de Salud |
| Clínicas ambulatorias/especializadas |
| Pagadores y seguros |
| Empresas farmacéuticas y biotecnológicas |
| Pacientes (directo al consumidor) |
| Agentes de modelos de lenguaje grande |
| Agentes autónomos multimodales |
| Agentes de aprendizaje por refuerzo |
| Agentes expertos/basados en reglas |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Ofreciendo | Plataformas de agentes de software | ||
| Servicios de integración y personalización | |||
| Dispositivos de borde y hardware especializado | |||
| Por modo de implementación | Basado en la nube | ||
| Soluciones | |||
| Híbrido | |||
| por Aplicación | Apoyo a la toma de decisiones clínicas y diagnóstico | ||
| Participación del paciente y enfermería virtual | |||
| Automatización Operativa y Administrativa | |||
| Descubrimiento e investigación de drogas | |||
| Monitoreo remoto y telesalud | |||
| Por usuario final | Hospitales y Sistemas de Salud | ||
| Clínicas ambulatorias/especializadas | |||
| Pagadores y seguros | |||
| Empresas farmacéuticas y biotecnológicas | |||
| Pacientes (directo al consumidor) | |||
| por Tecnología | Agentes de modelos de lenguaje grande | ||
| Agentes autónomos multimodales | |||
| Agentes de aprendizaje por refuerzo | |||
| Agentes expertos/basados en reglas | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de la IA automatizada en el sector sanitario?
El mercado de la IA automatizada en el sector sanitario alcanzó los 1.03 millones de dólares en 2026 y se prevé que llegue a los 5.78 millones de dólares en 2031.
¿A qué ritmo se prevé que crezca la IA automatizada en el sector sanitario hasta 2031?
Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 42.63 % entre 2026 y 2031, lo que refleja un rápido avance desde los proyectos piloto hasta su uso generalizado en los flujos de trabajo clínicos y administrativos.
¿Qué área de aplicación genera más ingresos hoy en día?
El soporte a la toma de decisiones clínicas y el diagnóstico lideran los ingresos por aplicaciones con una cuota del 29.63 % en 2025, impulsados por su adopción en radiología, oncología y triaje de urgencias.
¿Por qué las implementaciones híbridas están adquiriendo mayor importancia en la IA aplicada a la atención médica?
Los modelos híbridos están creciendo a una tasa de crecimiento anual compuesta del 42.58 % porque los proveedores desean la escalabilidad de la nube al tiempo que mantienen la inferencia sensible a la latencia y algunos datos confidenciales más cerca del punto de atención.
¿Quiénes son los principales compradores de herramientas de IA automatizada en el sector sanitario?
Los hospitales y los sistemas de salud siguen siendo el mayor grupo de usuarios finales, con el 46.27 % de los ingresos de 2025, pero los canales de atención al paciente y de venta directa al consumidor están creciendo rápidamente a una tasa de crecimiento anual compuesta del 42.78 %.
¿Qué factores impulsan la competencia entre los proveedores en este sector?
Los compradores están premiando a los proveedores que demuestran ahorros cuantificables, controles de seguridad más sólidos y una mejor adaptación al flujo de trabajo, razón por la cual las empresas de plataformas, los proveedores vinculados a los registros médicos electrónicos y las empresas especializadas en IA clínica están muy activas.


