

Tamaño y cuota de mercado de las TIC (Tecnologías de la Información y la Comunicación) en el sector sanitario y de dispositivos médicos.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
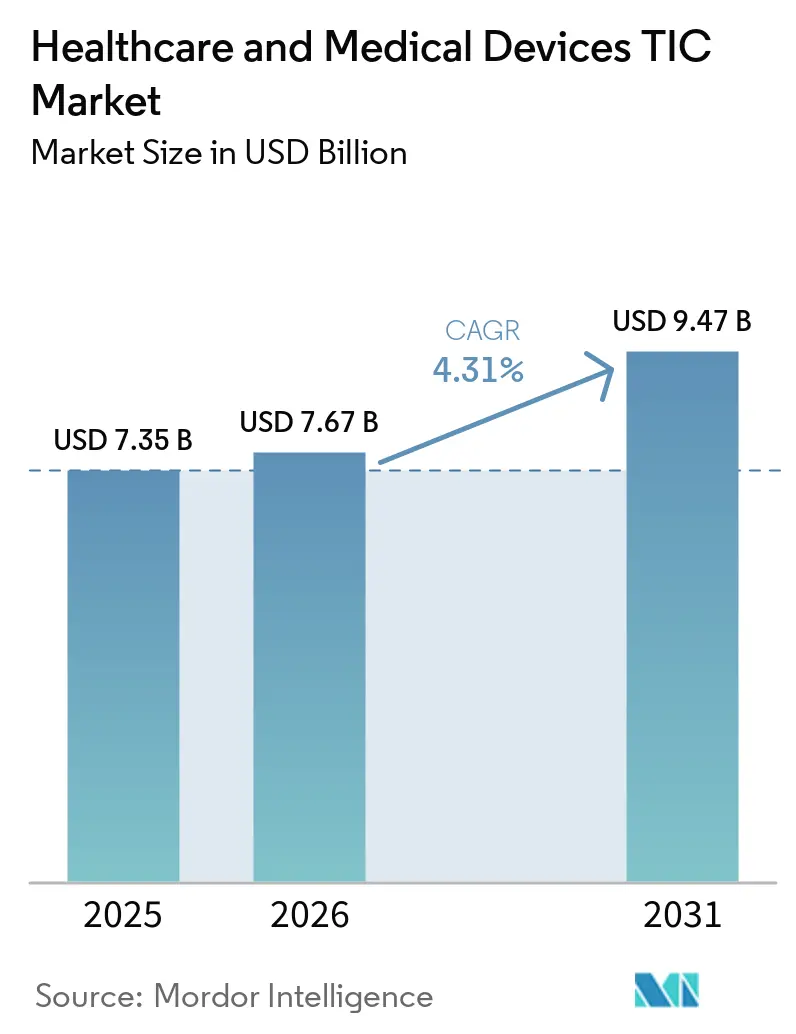
| Tamaño del mercado (2026) | USD 7.67 mil millones |
| Tamaño del mercado (2031) | USD 9.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de TIC para el sector sanitario y de dispositivos médicos realizado por Mordor Intelligence
Se prevé que el mercado de TIC para dispositivos médicos y sanitarios aumente de 7.35 millones de dólares en 2025 a 7.67 millones de dólares en 2026 y alcance los 9.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.31 % entre 2026 y 2031. Este mercado se está expandiendo debido a que las normativas en Norteamérica, Europa y Asia-Pacífico son cada vez más estrictas y continuas, lo que convierte el cumplimiento normativo en una necesidad de servicio constante en lugar de un proceso de aprobación único. La demanda también está aumentando porque las carteras de dispositivos ahora incluyen más productos conectados, sistemas habilitados por software y combinaciones de fármacos y dispositivos que requieren un conjunto más amplio de pasos de prueba, inspección y certificación a lo largo del ciclo de vida del producto. El mercado de TIC para dispositivos médicos y sanitarios también se beneficia de un claro cambio hacia el soporte de cumplimiento externalizado, ya que muchos fabricantes ahora prefieren expertos externos en lugar de mantener capacidades internas completas en varias jurisdicciones. Los programas de auditoría multinacionales, la armonización de los sistemas de calidad y las obligaciones posteriores a la comercialización están incrementando el valor de los proveedores con amplias autorizaciones y acceso a organismos notificados. Al mismo tiempo, los laboratorios especializados en esterilización, biocompatibilidad, ensayos de productos combinados y ciberseguridad están transformando la competencia al ganar cuota de mercado a nivel de línea de servicios, incluso cuando los principales grupos globales mantienen una posición sólida a nivel empresarial.
Conclusiones clave del informe
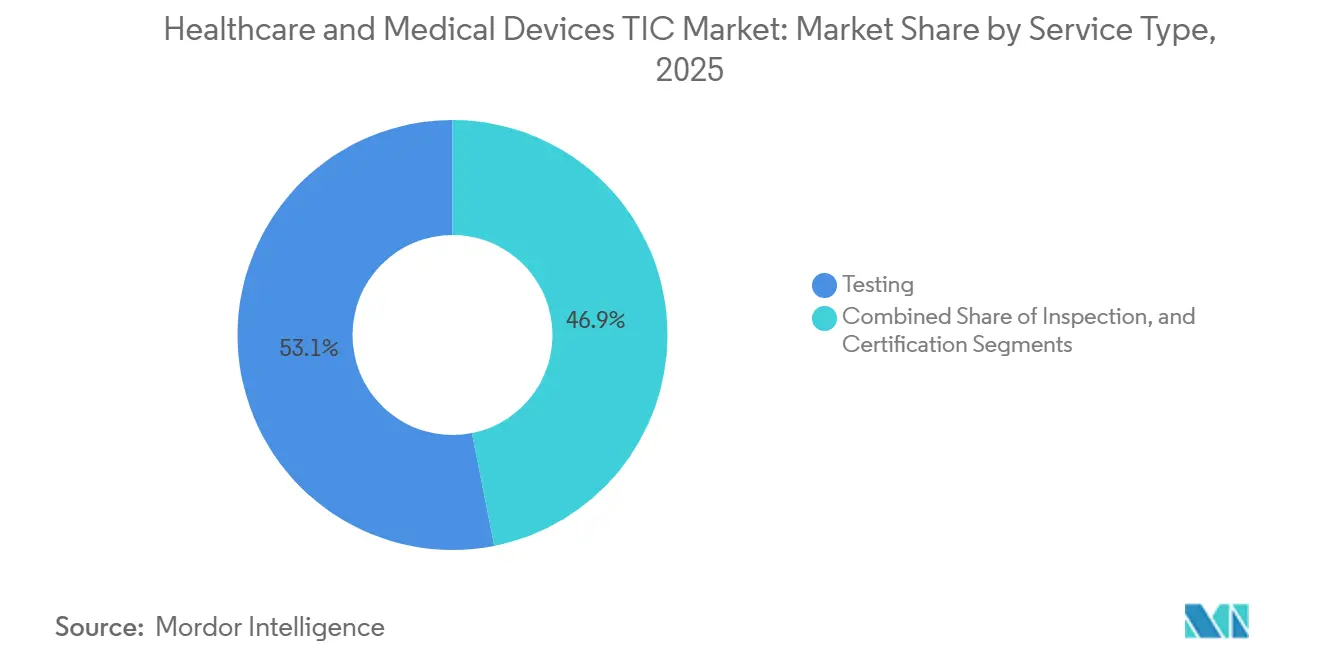
- Por tipo de servicio, las pruebas representaron el 53.11% del mercado de TIC para el sector sanitario y de dispositivos médicos en 2025, mientras que se prevé que la certificación registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.05% hasta 2031.
- Por tipo de proveedor, los servicios externalizados representaron el 69.32% del mercado de TIC (Tecnologías de la Información y la Comunicación) para el sector sanitario y de dispositivos médicos en 2025, y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 4.74% hasta 2031.
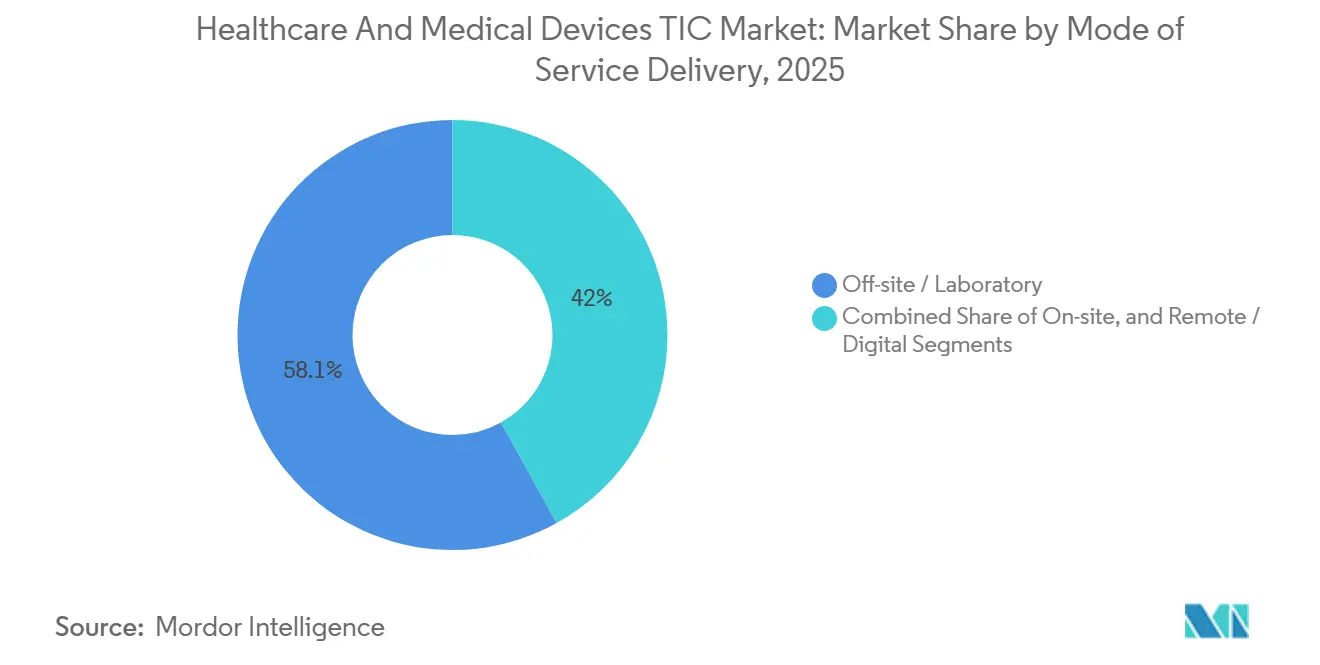
- En cuanto a la modalidad de prestación del servicio, la prestación fuera de las instalaciones y en laboratorios representó el 58.05 % del mercado de pruebas, inspección y certificación (TIC) de dispositivos médicos y sanitarios en 2025, mientras que se prevé que la prestación remota y digital crezca más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 4.56 % hasta 2031.
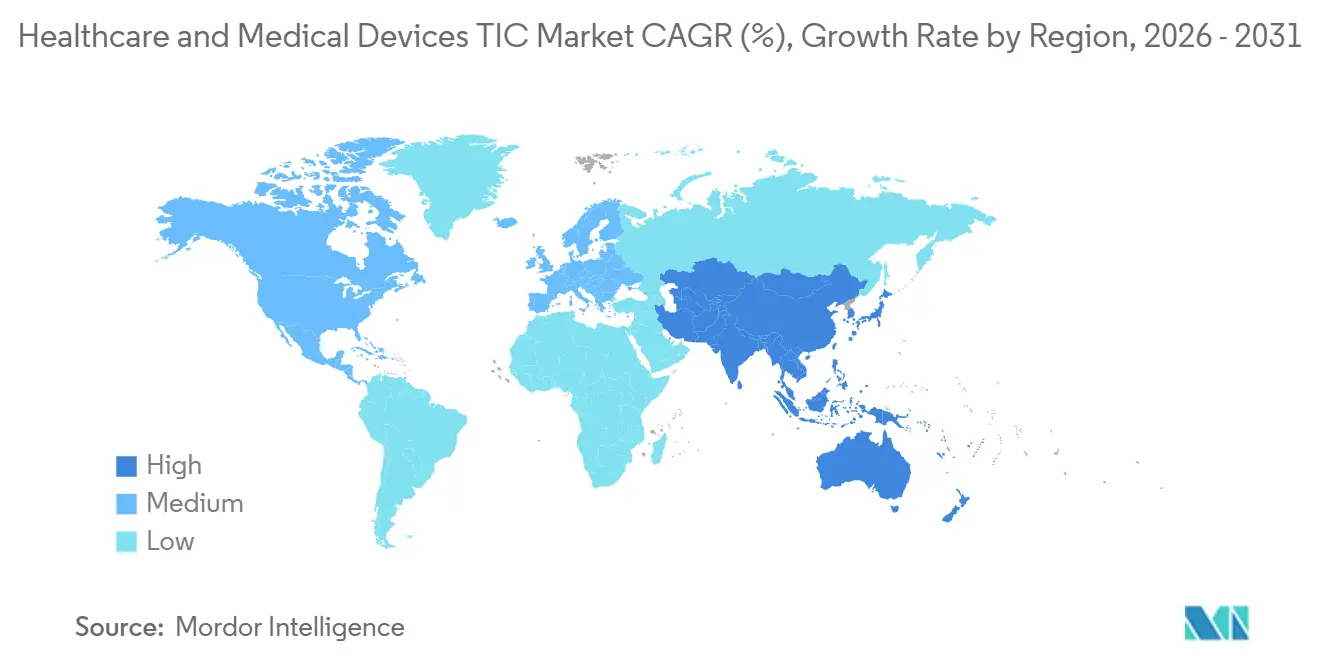
- Geográficamente, la región de Asia-Pacífico representó el 44.73% del mercado de TIC para el sector sanitario y de dispositivos médicos en 2025, y se prevé que registre la mayor tasa de crecimiento anual compuesto regional, del 4.87%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de TIC (Tecnologías de la Información y la Comunicación) para el sector sanitario y de dispositivos médicos.
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de los requisitos regulatorios y de acceso al mercado a nivel mundial | + 1.4% | Global | Largo plazo (≥ 4 años) |
| Mayor complejidad de los dispositivos y necesidades de pruebas de productos combinados | + 0.9% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| El creciente gasto en subcontratación por parte de pequeñas y medianas empresas de tecnología médica | + 0.7% | Global | Mediano plazo (2-4 años) |
| Expansión de los centros de fabricación de dispositivos médicos en Asia-Pacífico | + 0.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Cargas de trabajo de ciberseguridad y validación de software para dispositivos conectados | + 0.4% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Demanda de evidencia posterior a la comercialización y pruebas de rendimiento en el mundo real | + 0.3% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de los requisitos regulatorios y de acceso al mercado a nivel mundial
Múltiples sistemas regulatorios están pasando simultáneamente por fases cada vez más estrictas en cuanto a la aplicación de la normativa, lo que constituye un importante motor de la demanda para el mercado de TIC de atención médica y dispositivos médicos. En Estados Unidos, el QMSR entró en vigor el 2 de febrero de 2026 y alineó las expectativas de calidad de los dispositivos más estrechamente con la norma ISO 13485, lo que aumentó la importancia de los controles de diseño, la supervisión de proveedores y la documentación del software en el trabajo de cumplimiento rutinario. [1] Administración de Alimentos y Medicamentos de EE. UU., “Documentos de orientación sobre productos combinados”, FDA En Europa, el Reglamento de Ejecución (UE) 2026/977 de la Comisión introdujo requisitos uniformes de procedimiento y calidad para las actividades de evaluación de la conformidad llevadas a cabo por organismos notificados, proporcionando a los fabricantes un entorno de revisión más formal y exigente. Las expectativas de documentación técnica también siguen siendo extensas bajo el MDR de la UE, y la guía de mejores prácticas de Team-NB de 2026 muestra el alcance de la evidencia estructurada que los fabricantes deben reunir para respaldar la revisión de la conformidad. Esto aumenta el valor de los proveedores que pueden guiar a los fabricantes a través de múltiples reglamentos en lugar de ejecutar programas de prueba únicos. Como resultado, el mercado de TIC para el sector sanitario y de dispositivos médicos se está orientando hacia relaciones más duraderas con los clientes, basadas en una supervisión recurrente del cumplimiento normativo, en lugar de eventos de certificación aislados.
Mayor complejidad de los dispositivos y necesidades de pruebas de productos combinados
El mercado de TIC para dispositivos médicos y sanitarios también se beneficia de la creciente complejidad de los dispositivos, especialmente de las combinaciones de fármacos y dispositivos y las plataformas con software avanzado. En junio de 2025, la FDA publicó un borrador de guía sobre los requisitos de identificador único de dispositivo para productos combinados, lo que añade una capa adicional de documentación a los productos que ya están sujetos a un complejo proceso de revisión multicéntrica. Según el artículo 117 del Reglamento Europeo de Dispositivos Médicos (EU MDR), las combinaciones integrales de fármacos y dispositivos requieren la opinión de un organismo notificado sobre el componente del dispositivo, lo que crea un nuevo paso de certificación que no existía en el marco anterior. Un producto de administración de fármacos conectado ahora puede requerir seguridad eléctrica, validación de software, usabilidad, biocompatibilidad y revisiones de fabricación relacionadas con el fármaco dentro del mismo ciclo de desarrollo, lo que a menudo implica que el trabajo se distribuya entre varios proveedores especializados. La FDA también aclaró las expectativas actuales de buenas prácticas de fabricación para productos combinados según la Parte 4 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 4), lo que amplió el perímetro de la documentación del sistema de calidad que los auditores y socios de pruebas deben evaluar. Esto amplía el programa de ingresos por dispositivo y fortalece el papel de las pruebas especializadas y el apoyo a la certificación en el mercado de TIC para dispositivos médicos y sanitarios.
El creciente gasto en subcontratación por parte de pequeñas y medianas empresas de tecnología médica
La creciente externalización por parte de fabricantes más pequeños sigue siendo un motor de crecimiento constante para el mercado de TIC en el sector sanitario y de dispositivos médicos. El Reglamento Europeo de Dispositivos Médicos (EU MDR) exige a los fabricantes que designen a una persona responsable del cumplimiento normativo, un rol que conlleva competencias que muchas empresas pequeñas no pueden cubrir internamente en diversos mercados. RQM+ afirmó en 2026 que las empresas de tecnología médica están adoptando cada vez más el soporte externalizado e híbrido del ciclo de vida del producto para gestionar la calidad, el cumplimiento normativo y el trabajo clínico sin necesidad de crear equipos internos paralelos. El Reglamento de Sistemas de Gestión de Calidad (QMSR) también ha elevado las expectativas en cuanto a la supervisión de la calidad de los proveedores y ha formalizado las relaciones con socios externos, integrando a los proveedores de TIC externalizados en el sistema de calidad regulado, en lugar de considerarlos proveedores opcionales. La norma ISO 13485 también actúa como puerta de entrada a la cadena de suministro para muchos fabricantes por contrato y proveedores de componentes, extendiendo así la demanda de certificación a lo largo de toda la cadena de valor. Este cambio está convirtiendo al mercado de TIC en el sector sanitario y de dispositivos médicos en un socio operativo más integrado para los fabricantes medianos que necesitan un soporte constante para el cumplimiento normativo en Estados Unidos, Europa y otros mercados de exportación.
El aumento de los retiros de productos impulsa el gasto en pruebas preventivas
La expansión de la fabricación de dispositivos médicos en la región Asia-Pacífico está generando una demanda a largo plazo para el mercado de servicios de pruebas y certificación (TIC) para el sector sanitario y de dispositivos médicos. Las nuevas plantas en la región requieren validación de procesos, cualificación de equipos, validación de esterilidad, soporte de documentación técnica y certificación de exportación antes de poder escalar la producción comercial. En mayo de 2026, Winner Medical inició la construcción de una nueva planta de producción en Vietnam, con el objetivo de apoyar las cadenas de suministro médico globales mediante la fabricación local, lo que apunta a una mayor demanda de pruebas y certificación vinculada a las nuevas líneas y a futuros programas de exportación. En abril de 2026, CJ Medtech inició la construcción de una nueva fábrica en Corea del Sur para ampliar la producción de dispositivos ortopédicos, lo que refleja el mismo patrón de demanda impulsada por la inversión en servicios de cualificación y regulación. Estas inversiones son importantes porque los fabricantes de la región a menudo necesitan cumplir simultáneamente con las normativas nacionales y los requisitos del mercado de exportación. Esto genera necesidades de servicios escalonadas y proporciona al mercado de servicios de pruebas y certificación (TIC) para el sector sanitario y de dispositivos médicos una base de ingresos por instalación más amplia que la que generaría una vía de aprobación exclusivamente nacional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los programas de cumplimiento multijurisdiccional | -0.7% | Global | Largo plazo (≥ 4 años) |
| Cuellos de botella en la capacidad de los organismos notificados y los laboratorios especializados | -0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Normas divergentes sobre documentación de ciberseguridad en distintas jurisdicciones. | -0.3% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Validación de dispositivos y control de cambios mediante inteligencia artificial | -0.2% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los programas de cumplimiento multijurisdiccional
El coste de gestionar programas de cumplimiento paralelos en Estados Unidos, la Unión Europea, el Reino Unido, China, Japón y Brasil sigue siendo una limitación importante para el mercado de TIC de dispositivos médicos y sanitarios. La 19.ª Encuesta de Organismos Notificados de la Comisión Europea reveló que muchas evaluaciones del Reglamento de Dispositivos Médicos (MDR) a nivel de producto tardaban entre 13 y 18 meses, lo que implica que los presupuestos de cumplimiento se ven comprometidos durante periodos más prolongados antes de que se puedan generar ingresos. Los fabricantes que adoptan el Programa de Asistencia de Cumplimiento de Dispositivos Médicos (MDSAP) pueden simplificar algunos procesos de auditoría, pero el ciclo inicial aún requiere varios días de auditoría cualificada en las instalaciones registradas, lo que sigue siendo costoso para las empresas con una escala limitada. Las empresas más pequeñas, las derivadas académicas y los fabricantes con una sola planta suelen tener los presupuestos de cumplimiento más ajustados, incluso cuando sus carteras de productos son técnicamente sólidas. Este desajuste reduce el número de programas que alcanzan la certificación completa en un momento dado. También significa que el mercado de TIC de dispositivos médicos y sanitarios puede perder volumen a corto plazo debido a la falta de innovación a pequeña escala, incluso mientras los fabricantes más grandes siguen invirtiendo.
Cuellos de botella en la capacidad de los organismos notificados y los laboratorios especializados
Los cuellos de botella de capacidad siguen siendo otra limitación importante para el mercado de TIC de atención médica y dispositivos médicos, especialmente en Europa y en las categorías de laboratorios especializados. La 19.ª encuesta de la Comisión Europea registró 33,175 solicitudes MDR frente a 17,549 certificados emitidos hasta diciembre de 2025, lo que indica la magnitud del retraso que los fabricantes y proveedores de servicios están gestionando. [2] Comisión Europea, «Estudio de apoyo al seguimiento de la disponibilidad de dispositivos médicos en el mercado de la UE - 19.ª encuesta a organismos notificados», Comisión Europea La misma encuesta encontró que el 59 % de los organismos notificados informaron plazos de certificación de 13 a 18 meses para las evaluaciones a nivel de producto, lo que retrasa el reconocimiento de ingresos incluso cuando la demanda de participación ya es alta. A nivel de laboratorio, los estudios de biocompatibilidad, la validación de esterilización y los programas de extractables y lixiviables pueden acumularse en secuencia, creando largos tiempos de transferencia entre paquetes de trabajo. Estos retrasos reducen el rendimiento por participación y pueden llevar a los fabricantes a retrasar los planes de lanzamiento o de nueva presentación. Aun así, la escasez de capacidad cualificada para la revisión y las pruebas también está reforzando el poder de fijación de precios de los proveedores más capaces en el mercado de las TIC para el sector sanitario y de dispositivos médicos.
Análisis de segmento
Por tipo de servicio: El crecimiento de la certificación supera el volumen en la combinación de ingresos de TIC.
Las pruebas representaron el 53.11 % del mercado de pruebas, inspección y certificación (TIC) de dispositivos médicos y sanitarios en 2025, lo que refleja que todo nuevo producto o entrada al mercado suele comenzar con un paquete de pruebas obligatorio. El mercado TIC de dispositivos médicos y sanitarios sigue dependiendo en gran medida de las pruebas, ya que la seguridad eléctrica, la biocompatibilidad, la compatibilidad electromagnética, la validación de la esterilidad y la verificación del software son flujos de trabajo separados en lugar de una única tarea integrada. Un solo dispositivo puede requerir de 6 a 10 protocolos paralelos o secuenciales en laboratorios acreditados antes de que el expediente reglamentario esté listo, lo que genera ingresos por pruebas incluso antes de que se complete la certificación. Los servicios de inspección se situaron entre las pruebas y la certificación en términos de ingresos, respaldados por auditorías de proveedores, pruebas de aceptación en fábrica, controles de productos en proceso y actividades de revisión posterior a la comercialización. Este segmento de la industria TIC de dispositivos médicos y sanitarios también se ha beneficiado de las expectativas del Reglamento Europeo de Dispositivos Médicos (EU MDR) en cuanto a la recopilación continua de datos posteriores a la comercialización, lo que permite realizar inspecciones recurrentes después de la fase de lanzamiento inicial.
La certificación es el segmento de servicios de mayor crecimiento y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.05 % entre 2026 y 2031, lo que indica que la combinación de ingresos se está orientando hacia la aprobación y la garantía a nivel de sistema. El mercado de TIC para el sector sanitario y de dispositivos médicos está experimentando este cambio, ya que los dispositivos heredados aún requieren un proceso de transición conforme al Reglamento Europeo de Dispositivos Médicos (EU MDR), mientras que los sistemas de calidad norteamericanos también se están alineando más estrechamente con la norma ISO 13485. Los proveedores con estatus de organismo notificado se encuentran en la posición más ventajosa, dado que la demanda de certificación se concentra en plazos ajustados para las clases de mayor riesgo, y los fabricantes no pueden avanzar sin dichas aprobaciones. Los requisitos de la norma ISO 13485 también están ampliando la certificación más allá de los fabricantes de dispositivos terminados, incluyendo a los fabricantes por contrato, los proveedores de componentes y los desarrolladores de software, quienes ahora necesitan credenciales de calidad reconocidas para permanecer en cadenas de suministro aprobadas. El modelo MDSAP añade un incentivo adicional para las empresas que pueden dar soporte a múltiples jurisdicciones mediante un único ciclo de auditoría estructurado, lo que otorga a las empresas de gran escala una ventaja competitiva en el sector de TIC para el sector sanitario y de dispositivos médicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: La subcontratación estructural se acelera a la par de la complejidad regulatoria.
Los servicios externalizados representaron el 69.32 % de la cuota de mercado de pruebas, inspección y certificación (TIC) para dispositivos médicos y sanitarios en 2025, y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.74 % hasta 2031, lo que confirma que la externalización es el modelo de aprovisionamiento dominante. El mercado de TIC para dispositivos médicos y sanitarios se está orientando hacia esta dirección porque mantener una capacidad interna completa para realizar pruebas, auditorías, interpretar sistemas de calidad y gestionar la documentación transfronteriza resulta demasiado costoso para muchos fabricantes.
El QMSR también integró de forma más sólida la supervisión de la calidad de los proveedores en el sistema de gestión de calidad, lo que significa que los socios de TIC subcontratados ahora se encuentran dentro de un marco de cumplimiento más formal, en lugar de estar fuera de él. Las empresas que antes dependían de relaciones informales con laboratorios ahora necesitan acuerdos más estructurados, controles más claros y registros auditables para dichas colaboraciones. Esto profundiza la dependencia de los proveedores externos y convierte la subcontratación en un modelo estructural, en lugar de una opción de compra a corto plazo.
Por modalidad de prestación de servicios: Los canales digitales amplían el acceso sin sustituir los laboratorios.
La entrega fuera de las instalaciones y en laboratorio dominó con el 58.05 % de los ingresos en 2025, lo que demuestra que la infraestructura física de pruebas sigue siendo fundamental para el mercado de pruebas, inspección y certificación (TIC) de dispositivos médicos y de atención médica. La razón es sencilla: el trabajo de biocompatibilidad, esterilidad, seguridad eléctrica y caracterización química requiere entornos de laboratorio controlados, estándares trazables y métodos validados que no se pueden virtualizar. La norma ISO/IEC 17025 sigue siendo el referente para la competencia de los laboratorios, lo que mantiene la capacidad física acreditada en el centro de la actividad de pruebas de grado regulatorio. [3] Nelson Labs, “Designing a Test Plan That Works Globally - A Medtech Makers Q&A”, Nelson Labs Nelson Labs, por sí solo, respalda más de 800 pruebas de laboratorio en 15 instalaciones, lo que subraya la importante infraestructura fija que sustenta los programas especializados de pruebas de dispositivos. Esto convierte la entrega en laboratorio en el modo predeterminado para el trabajo crítico para la autorización, incluso a medida que los procesos de documentación y auditoría se vuelven cada vez más digitales.
La entrega remota y digital es la modalidad de mayor crecimiento y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 4.56 % entre 2026 y 2031, lo que demuestra cómo el mercado de TIC para el sector sanitario y de dispositivos médicos está ampliando el acceso mediante flujos de trabajo digitales. Los sistemas de calidad digitales, la revisión de documentación asistida por IA y una mayor aceptación de los elementos de auditoría remota están ayudando a los proveedores a atender a clientes más pequeños que quizás no se involucraron tan pronto en el pasado. Al mismo tiempo, la entrega in situ sigue siendo importante para la cualificación de instalaciones, las comprobaciones de instalación, la validación de procesos y las inspecciones de fábrica, especialmente en la región de Asia-Pacífico, donde continúan entrando en funcionamiento nuevas plantas de fabricación. Nelson Labs destacó en abril de 2026 que la planificación de pruebas con orientación global se está convirtiendo en una capa de asesoramiento de valor añadido sobre la capacidad de pruebas físicas, lo que refleja la creciente combinación de trabajo de laboratorio y soporte de planificación digital. El resultado es un modelo de servicio en el que las herramientas digitales amplían el alcance y la velocidad, pero los laboratorios acreditados siguen desempeñando el papel económico central en la industria de TIC para el sector sanitario y de dispositivos médicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La región Asia-Pacífico representó el 44.73 % de la cuota de mercado de TIC para dispositivos médicos y sanitarios en 2025 y es también el mercado regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 4.87 % hasta 2031. China sigue siendo el mayor mercado nacional de la región debido a su amplia base manufacturera y al atractivo de los requisitos de registro locales, que favorecen la capacidad de ensayo y certificación ya establecida. El mercado de TIC para dispositivos médicos y sanitarios en Asia-Pacífico también se beneficia de una mayor diversificación de la fabricación, con fuertes inversiones en India, Vietnam, Corea del Sur y Tailandia. Cada nueva instalación aumenta la demanda de cualificación, validación, pruebas de presentación y cumplimiento de las normas de exportación antes de que la producción pueda escalar a niveles comerciales. En abril de 2026, CJ Medtech inició la construcción de una nueva fábrica de dispositivos ortopédicos en Corea del Sur, lo que refleja el tipo de expansión de plantas que alimenta directamente la demanda regional de servicios de inspección y certificación. [4] Asia Business Daily, “Yonghyeon Industrial Complex in Uijeongbu Transforms into Bio Hub - CJ Medtech Co. Breaks Ground on New Factory,” The Asia Business Daily
América del Norte ocupa la segunda posición regional más importante y continúa generando algunos de los encargos de mayor valor en el mercado de TIC para el sector sanitario y de dispositivos médicos. Estados Unidos sigue siendo el núcleo de esta demanda gracias a su amplia base de investigación y desarrollo, su sólida cartera comercial y sus estrictas exigencias regulatorias en materia de software, ciberseguridad y sistemas de calidad. El ciclo de directrices de la FDA de 2026 aumentó la carga de documentación para los dispositivos conectados y los productos que dependen de datos reales tras su lanzamiento, incrementando así la carga de trabajo de pruebas y revisiones para los proveedores de servicios. Canadá sigue orientando a los fabricantes hacia las rutas de auditoría reconocidas por MDSAP, y México respalda la demanda de pruebas mediante su papel en las cadenas de suministro regionales vinculadas a Estados Unidos. América del Norte también conserva la mayor cantidad de laboratorios especializados en biocompatibilidad, ciberseguridad y evaluación de productos combinados, si bien parte de esta capacidad se está replicando ahora en Asia-Pacífico a medida que la fabricación se acerca a los mercados finales.
Europa ostenta una participación notable en el mercado de TIC para dispositivos médicos y sanitarios, y sigue siendo fundamental, dado que la transición a MDR e IVDR continúa reconfigurando las necesidades de cumplimiento en toda la región. La 19.ª Encuesta de Organismos Notificados de la Comisión Europea confirmó 33,175 solicitudes MDR y 17,549 certificados emitidos hasta diciembre de 2025, lo que explica por qué la demanda de soporte, impulsada por la acumulación de solicitudes, sigue siendo elevada. Alemania y el Reino Unido siguen siendo los mayores mercados individuales de Europa, y los fabricantes que prestan servicios tanto en la UE como en el Reino Unido aún se enfrentan a un trabajo adicional, ya que las vías de aprobación ya no son idénticas. Proveedores como SGS han utilizado su posición como organismo notificado y organismo aprobado del Reino Unido para cumplir con este doble requisito, lo que les permite generar ingresos regionales recurrentes procedentes de la certificación, la vigilancia y las auditorías de sistemas. Oriente Medio y África, junto con Sudamérica, siguen teniendo un valor actual menor, pero la inversión hospitalaria, las crecientes ambiciones de producción local y la creciente formalización regulatoria están proporcionando al mercado de TIC para dispositivos médicos y sanitarios una base geográfica más amplia a largo plazo.
Panorama competitivo
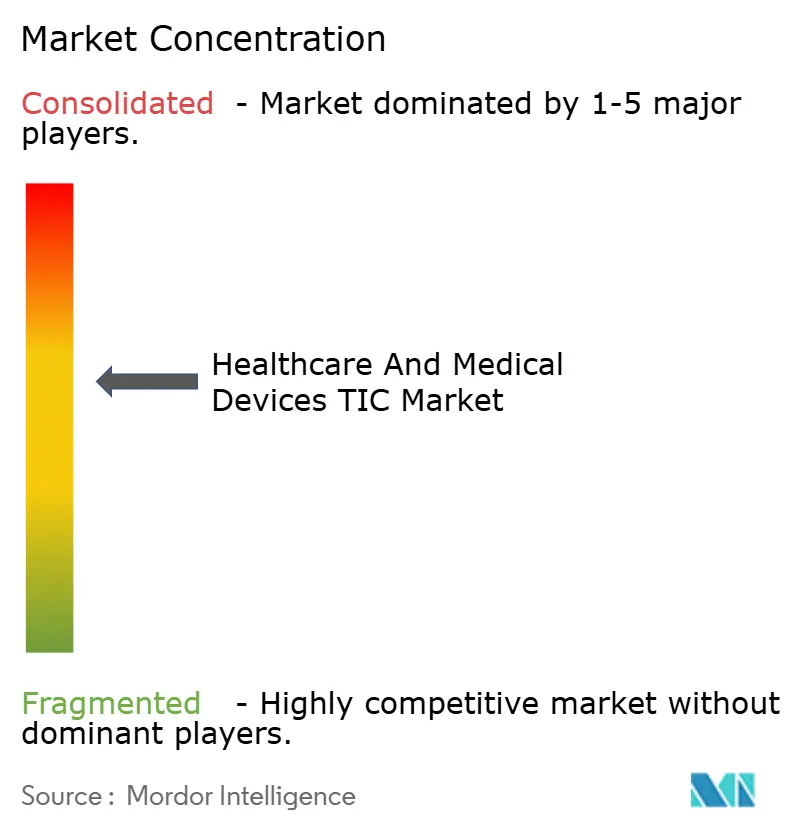
El mercado de TIC para el sector sanitario y de dispositivos médicos está moderadamente consolidado, con SGS, Intertek, Bureau Veritas, TÜV SÜD, TÜV Rheinland y Eurofins Scientific conformando el nivel competitivo más alto gracias a su escala, autorizaciones y alcance de organismos notificados. Este mercado favorece a estas empresas porque los grandes clientes de tecnología médica buscan cada vez más proveedores que puedan gestionar las pruebas, auditorías, certificaciones y documentación en múltiples jurisdicciones bajo una única relación comercial. SGS reforzó esta posición en enero de 2026 al completar la adquisición de Applied Technical Services, una plataforma de TIC norteamericana con ingresos proyectados de 460 millones de dólares para 2026. En mayo de 2026, SGS también adquirió Keystone Bioanalytical para profundizar sus capacidades bioanalíticas conformes a las Buenas Prácticas de Laboratorio (BPL) en Norteamérica y ampliar su papel en el desarrollo de fármacos y las pruebas del ciclo de vida de los dispositivos médicos. SGS también ha destacado su capacidad para respaldar las vías MDR, IVDR, UKCA, MDSAP e ISO 13485 a través de un modelo unificado, lo que demuestra por qué la amplitud de la multiautorización es tan importante en este mercado.
Los movimientos de cartera en el nivel superior también muestran cómo las empresas se están reposicionando dentro del mercado de TIC para el cuidado de la salud y los dispositivos médicos. UL Solutions firmó un acuerdo en 2026 para adquirir el negocio de Electricidad y Electrónica de Eurofins Scientific, un movimiento que amplía la capacidad en dispositivos médicos, compatibilidad electromagnética y pruebas inalámbricas en Europa, Oriente Medio y África, y Asia-Pacífico. Intertek anunció una revisión estratégica en abril de 2026 para evaluar una separación en 2 negocios que cotizarían de forma independiente, lo que podría cambiar la forma en que sus activos de TIC para el cuidado de la salud se organizan y se implementan frente a rivales especializados. [5] Intertek, “US FDA Reissues Medical Device Cybersecurity Guidance to Align with QMSR”, Intertek Element Materials Technology también amplió su laboratorio de Huntsville en mayo de 2026, reforzando la importancia de la capacidad de prueba regulada como un activo competitivo en sectores de alto cumplimiento, incluidos los dispositivos médicos. Estos movimientos son importantes porque la escala por sí sola ya no es suficiente, y los proveedores ahora necesitan una profundidad específica en el trabajo bioanalítico, las pruebas inalámbricas, la ciberseguridad y la caracterización de materiales avanzados. Por lo tanto, el mercado de las TIC (Tecnologías de la Información y la Comunicación) para el sector sanitario y de dispositivos médicos recompensa a las empresas que combinan un amplio acceso a la regulación con una sólida especialización selectiva.
Incluso con líderes globales sólidos, la competencia en el mercado de TIC para el sector sanitario y de dispositivos médicos se mantiene activa a nivel de línea de servicio. Empresas especializadas como Nelson Laboratories, NAMSA y Element Materials Technology siguen defendiendo su posición gracias a su amplia experiencia en validación de esterilización, biocompatibilidad y análisis de extractables y lixiviables, capacidades que las redes generalistas no siempre igualan con la misma calidad. Por ello, la disrupción se produce más en categorías de análisis específicas que en el conjunto de proveedores. El poder de fijación de precios es mayor donde el acceso a organismos notificados es limitado o donde la capacidad de laboratorios especializados es difícil de replicar, especialmente en Europa y en clases de dispositivos de mayor complejidad. Al mismo tiempo, la revisión de documentación digital, el soporte de auditoría remota y las pruebas de ciberseguridad siguen siendo áreas abiertas donde los nuevos participantes pueden desafiar a las mayores empresas del mercado de TIC para el sector sanitario y de dispositivos médicos.
Líderes de la industria de TIC para el cuidado de la salud y los dispositivos médicos
SGS SA
Grupo Intertek plc
TÜV SÜD AG
Eurofins Scientific SE
Oficina Veritas SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: SGS adquirió Keystone Bioanalytical, un proveedor de pruebas bioanalíticas con sede en Filadelfia, Pensilvania, que cumple con las Buenas Prácticas de Laboratorio (BPL), fortaleciendo así sus servicios integrales de desarrollo de fármacos y pruebas del ciclo de vida de dispositivos médicos en Norteamérica, lo que contribuye directamente al logro de su objetivo de la Estrategia 27 de duplicar las ventas en Norteamérica entre 2023 y 2027.
- Mayo de 2026: El Reglamento de Ejecución (UE) 2026/977 de la Comisión se publicó en el Diario Oficial de la UE el 5 de mayo de 2026, por el que se establecen requisitos uniformes de gestión de la calidad y de procedimiento para los organismos notificados en virtud del Reglamento sobre Productos Sanitarios (MDR) y el Reglamento sobre Productos Sanitarios para Diagnóstico In Vitro (IVDR), incluidos los plazos máximos de certificación y las normas de suspensión temporal, que se aplicarán a partir del 25 de febrero de 2027.
- Mayo de 2026: Element Materials Technology amplió su laboratorio en Huntsville, Alabama, convirtiéndolo en un centro estratégico para la innovación, lo que permitió fortalecer sus capacidades de ensayo en industrias altamente reguladas, como la de dispositivos médicos. Su red global ahora cuenta con más de 270 laboratorios y 8,500 científicos, ingenieros y tecnólogos.
- Abril de 2026: Intertek anunció una revisión estratégica para evaluar la posibilidad de dividirse en dos empresas que cotizarían de forma independiente: Intertek Testing and Assurance e Intertek Energy and Infrastructure, lo que tendría importantes implicaciones para la forma en que se implementan y posicionan competitivamente sus activos de TIC para el sector sanitario.
Alcance del informe sobre el mercado global de dispositivos médicos y de atención sanitaria (TIC)
El mercado de pruebas, inspección y certificación (TIC) para productos sanitarios y dispositivos médicos abarca servicios que evalúan, verifican, validan y certifican productos sanitarios, dispositivos médicos, equipos, componentes, procesos de fabricación y sistemas de gestión de calidad para garantizar el cumplimiento de los requisitos reglamentarios, las normas de seguridad, las especificaciones de rendimiento y las mejores prácticas del sector. Estos servicios ayudan a fabricantes, proveedores de atención médica y otras partes interesadas a cumplir con las normativas nacionales e internacionales, mejorar la calidad de los productos, mitigar los riesgos y facilitar el acceso al mercado.
El informe TIC para el sector sanitario y de dispositivos médicos está segmentado por tipo de servicio (pruebas, inspección y certificación), tipo de aprovisionamiento (interno y externo), modalidad de prestación del servicio (presencial, en laboratorio y remoto/digital) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio, África y Sudamérica). Las previsiones de mercado se presentan en términos de valor (USD).
| Pruebas |
| Inspección |
| Certificación |
| En casa |
| Outsourced |
| En el sitio |
| Fuera del sitio / Laboratorio |
| Remoto / Digital |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de servicio | Pruebas | |
| Inspección | ||
| Certificación | ||
| Por tipo de abastecimiento | En casa | |
| Outsourced | ||
| Por modo de prestación del servicio | En el sitio | |
| Fuera del sitio / Laboratorio | ||
| Remoto / Digital | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de TIC (Tecnologías de la Información y la Comunicación) para el sector sanitario y los dispositivos médicos en 2026?
El mercado de TIC (Tecnologías de la Información y la Comunicación) para el sector sanitario y los dispositivos médicos alcanzó los 7.67 millones de dólares en 2026 y se prevé que llegue a los 9.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.31 %.
¿Qué área de servicio genera mayores ingresos en el sector de las TIC para el cuidado de la salud y los dispositivos médicos?
Las pruebas lideran la combinación de ingresos con una participación del 53.11 % en 2025, ya que cada programa de dispositivos necesita múltiples protocolos de prueba obligatorios antes de su presentación o aprobación.
¿Por qué están creciendo más rápido los servicios de TIC externalizados en el sector de los dispositivos médicos?
Los servicios externalizados representaron el 69.32% de los ingresos en 2025 y están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4.74%, debido a que los fabricantes pequeños y medianos dependen cada vez más de la experiencia externa en materia de cumplimiento normativo.
¿Qué región presenta la mayor demanda de TIC (Tecnologías de la Información y la Comunicación) para el sector sanitario y los dispositivos médicos?
La región de Asia-Pacífico lidera con el 44.73% de los ingresos mundiales en 2025 y es también la región de más rápido crecimiento hasta 2031, impulsada por la creciente demanda de fabricación y las necesidades de certificación para la exportación.
¿Qué factores impulsan la demanda de certificaciones en este sector?
Se prevé que la certificación crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.05 % a medida que los dispositivos heredados cumplan con los requisitos de transición del MDR y los fabricantes busquen una mayor cobertura de auditoría ISO 13485 y en varios países.
¿Cómo están cambiando los servicios digitales la prestación de servicios de TI para dispositivos médicos?
La entrega remota y digital es la modalidad de mayor crecimiento, con una tasa de crecimiento anual compuesta del 4.56 %, pero está ampliando el acceso y la velocidad en lugar de reemplazar la infraestructura física de pruebas de laboratorio.


