

Tamaño y participación en el mercado de logística de la cadena de frío en el sector sanitario
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
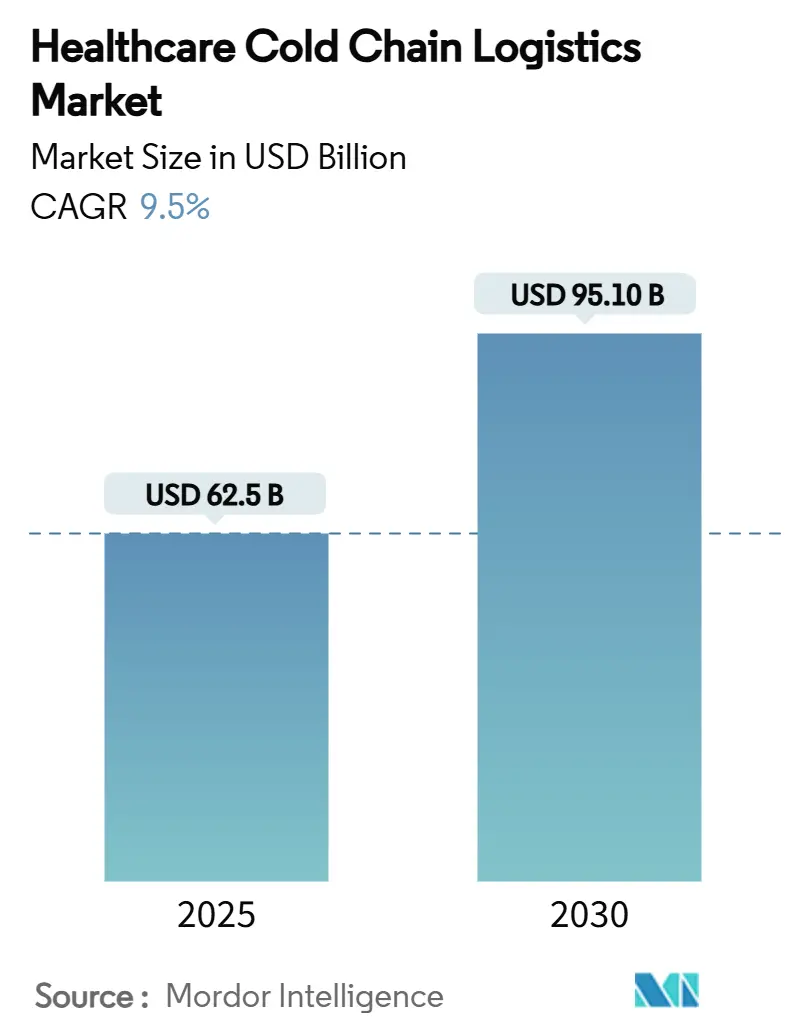
| Tamaño del mercado (2025) | USD 62.5 mil millones |
| Tamaño del mercado (2030) | USD 95.10 mil millones |
| Tasa de crecimiento (2025 - 2030) | 9.50% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
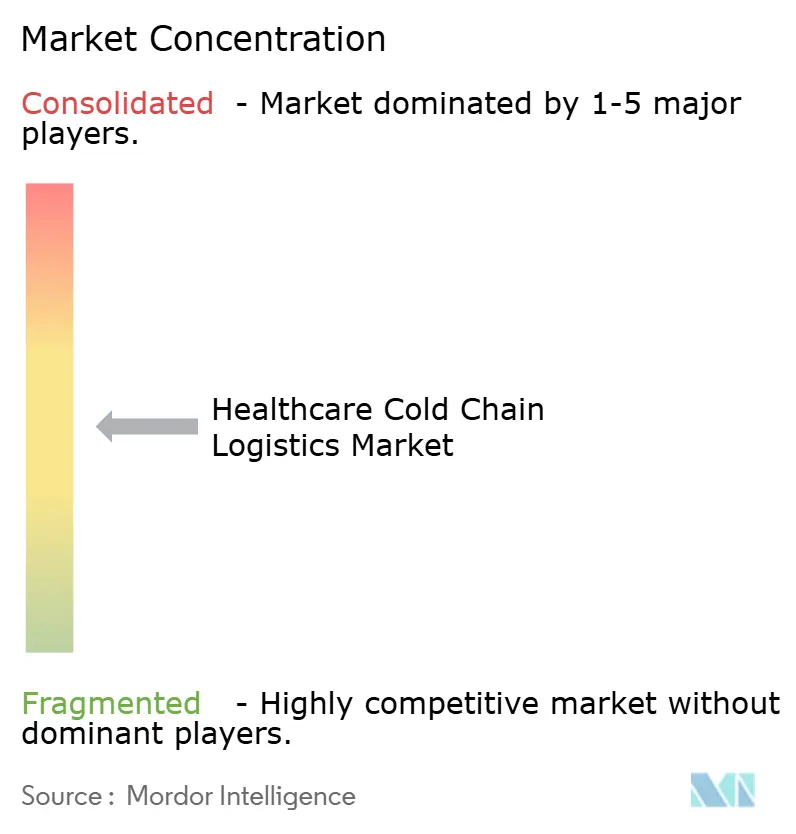
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de la cadena de frío en el sector sanitario por Mordor Intelligence
El mercado de la logística de la cadena de frío para la atención médica alcanzó los 62.5 2025 millones de dólares en 95.1 y se prevé que alcance los 2030 9.5 millones de dólares para 3, lo que se traduce en una sólida tasa de crecimiento anual compuesta (TCAC) del XNUMX % y consolida su posición como pilar estratégico de las cadenas de suministro sanitarias globales. Esta expansión se ve impulsada por la rápida adopción de productos biológicos, terapias celulares y génicas, y medicamentos personalizados que exigen una gestión rigurosa de la temperatura durante toda la distribución. Las campañas de vacunación impulsadas por la pandemia, el creciente escrutinio regulatorio y los ensayos clínicos descentralizados que eluden los modelos tradicionales de depósito están redefiniendo el diseño de los servicios. Los compromisos de capital de los principales proveedores de logística externa (XNUMXPL) y los programas gubernamentales de infraestructura están acelerando la modernización de la red, mientras que las inversiones en tecnología para la monitorización del IoT y la documentación blockchain mejoran la visibilidad y el cumplimiento normativo de los envíos. Sin embargo, el aumento de los precios de la energía, la escasez de personal en operaciones validadas y la creciente frecuencia de variaciones de temperatura añaden presiones de costes y riesgos que los participantes del mercado deben mitigar.
Conclusiones clave del informe
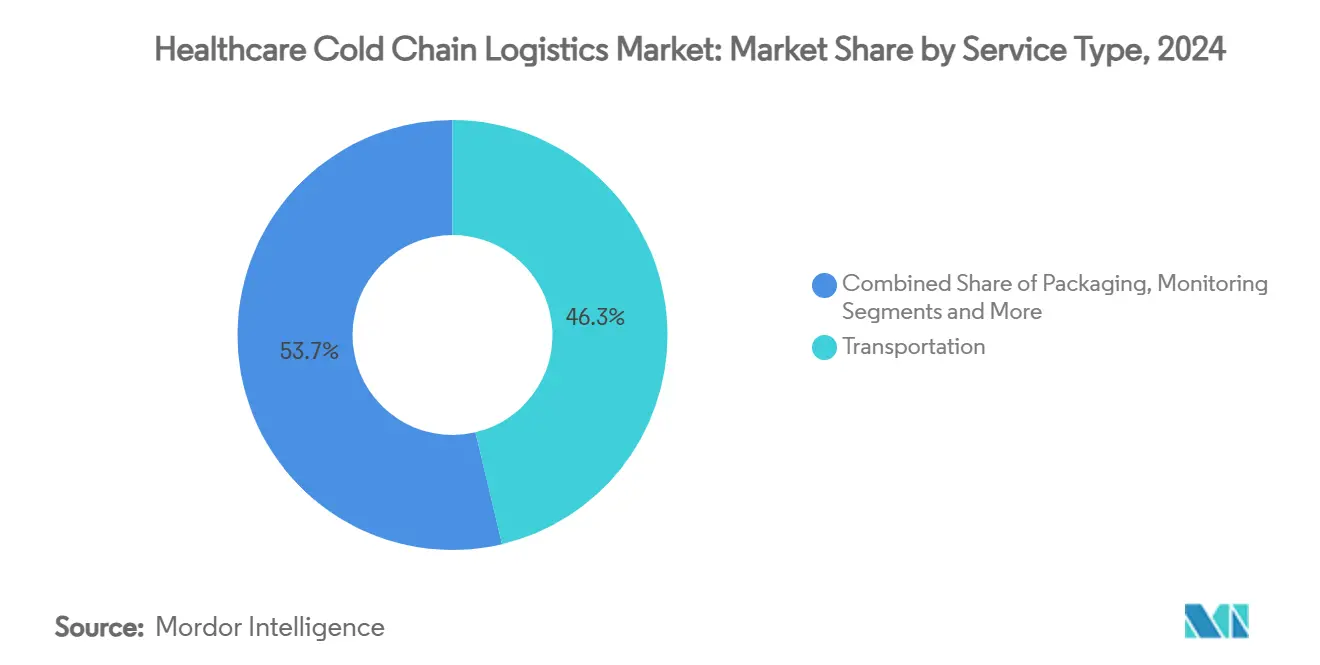
- Por tipo de servicio, los servicios de transporte representaron el 46.3 % de la participación de mercado de logística de la cadena de frío de la atención médica en 2024, mientras que los servicios de monitoreo y registro de datos están avanzando a una CAGR del 12.4 % hasta 2030.
- Por tipo de producto, las vacunas representaron el 38.2% del tamaño del mercado de logística de la cadena de frío de la atención médica en 2024; se proyecta que las terapias celulares y genéticas se expandirán a una CAGR del 18.9% hasta 2030.
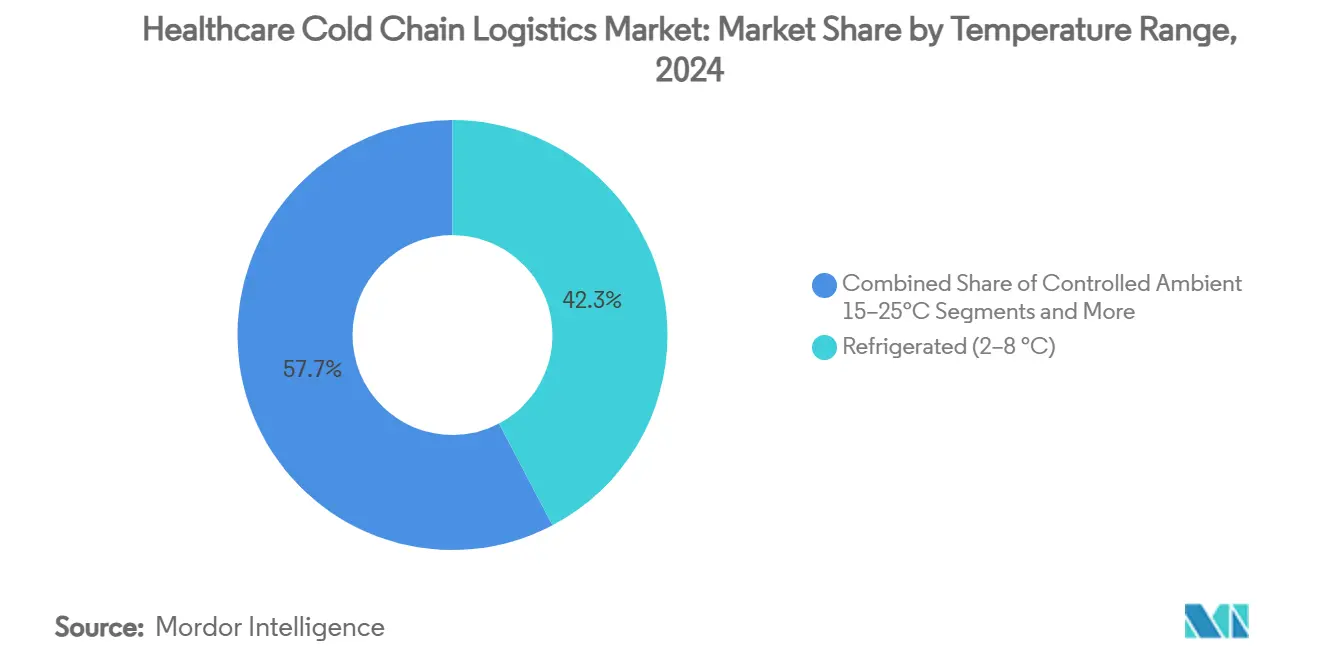
- Por rango de temperatura, el almacenamiento refrigerado capturó el 42.3 % del tamaño del mercado de logística de la cadena de frío de la atención médica en 2024, mientras que las aplicaciones criogénicas están creciendo a una CAGR del 21.3 % hasta 2030.
- Por modo de transporte, el transporte aéreo representó el 41.0 % de la participación de mercado de logística de la cadena de frío de la atención médica en 2024 y se prevé que aumente a una CAGR del 13.7 % hasta 2030.
- Por usuario final, los fabricantes farmacéuticos y biotecnológicos dominaron con una participación del 55.7 % del tamaño del mercado de logística de la cadena de frío de la atención médica en 2024, mientras que las CRO registran el mayor crecimiento proyectado con una CAGR del 11.2 % hasta 2030.
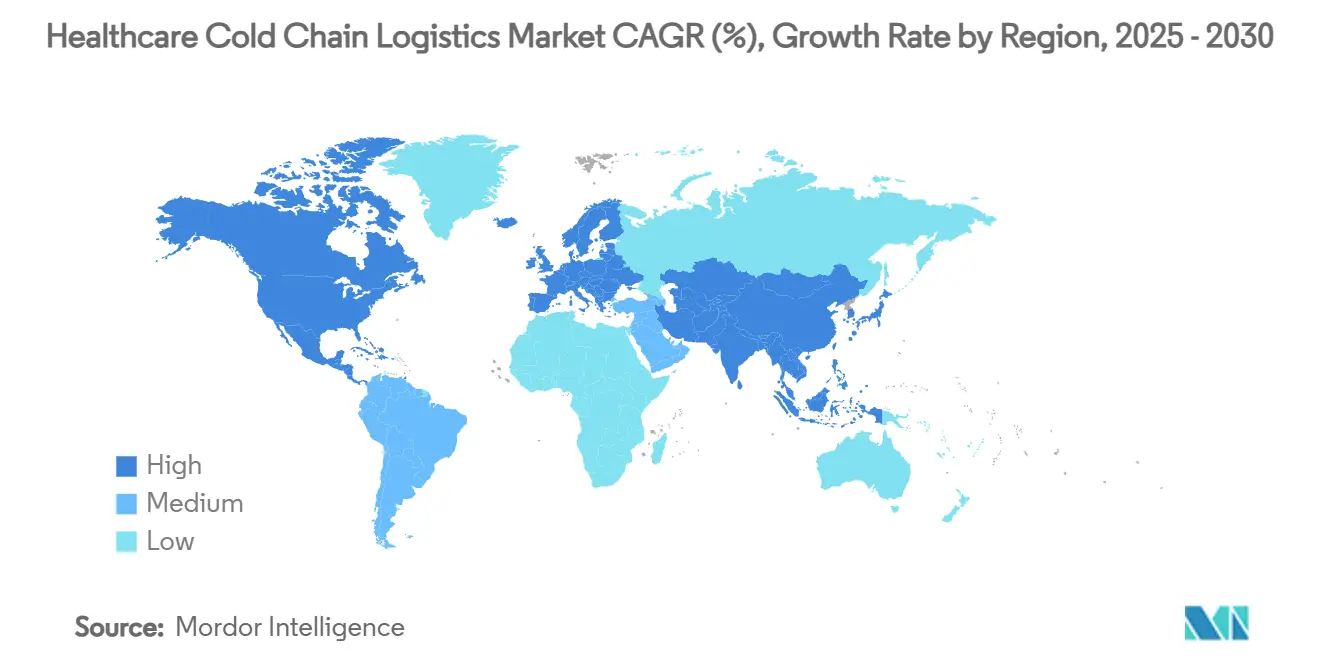
- Por geografía, América del Norte dominó con una participación de mercado del 39.6 % en 2024, pero se pronostica que Asia Pacífico registrará la CAGR más alta, del 9.3 %, hasta 2030.
Tendencias y perspectivas del mercado global de logística de la cadena de frío en el sector sanitario
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los volúmenes de productos biológicos y farmacéuticos especializados | + 2.10% | América del Norte y el núcleo de la UE, APAC emergente | Mediano plazo (2-4 años) |
| Campañas mundiales de vacunación y reservas para la pandemia | + 1.80% | Global, énfasis en mercados emergentes | Corto plazo (≤ 2 años) |
| Aplicación más estricta de las normas GDP/GMP | + 1.20% | Núcleo de la UE y América del Norte, expansión de APAC | Largo plazo (≥ 4 años) |
| Inversiones en infraestructura por parte de las principales 3PL y los gobiernos | + 1.50% | América del Norte y Asia-Pacífico, UE selectiva | Mediano plazo (2-4 años) |
| Ensayos clínicos descentralizados y envíos directos al paciente | + 1.30% | América del Norte y la UE, piloto APAC | Mediano plazo (2-4 años) |
| El auge de la terapia celular y genética requiere logística criogénica | + 1.60% | América del Norte y la UE, región emergente de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los volúmenes de productos biológicos y farmacéuticos especializados
La aceleración de las aprobaciones de productos biológicos está incrementando la complejidad de los envíos, ya que más del 85 % de estos productos requieren un control estricto de la temperatura en múltiples zonas. Las empresas farmacéuticas están localizando la producción en Asia Pacífico, donde las instalaciones de ARNm financiadas por el gobierno respaldan los centros de distribución regionales. Cada lanzamiento de un producto biológico multiplica la demanda de almacenamiento validado y transporte multimodal, lo que impulsa a los proveedores de logística (3PL) a ampliar su capacidad dedicada. La validación continua a lo largo de una cadena de suministro extensa ha reorientado las inversiones hacia soluciones de monitorización integral que garantizan el cumplimiento normativo. En consecuencia, el mercado de la logística de la cadena de frío en el sector sanitario está evolucionando de la eficiencia de los productos a granel a capacidades de manipulación de alta precisión basadas en productos biológicos.
Campañas mundiales de vacunación y reservas para la pandemia
Las estrategias nacionales de almacenamiento requieren redes que puedan triplicar la capacidad en cuestión de semanas, elevando los activos de la cadena de frío a infraestructura crítica. Las formulaciones termoestables y los sistemas de etiquetado ágiles respaldan la Misión de los 100 Días de la OMS, permitiendo el ajuste casi en tiempo real de las fechas de caducidad. [1] MDPI Vaccines, “Stability Preparedness: The Not-So-Cold Case for Innovations in Vaccine Stability Modelling and Product Release,” Vaccines, mdpi.com La fabricación distribuida de vacunas en África y Asia reduce la dependencia de los modelos tradicionales de centro y radio y acorta las etapas de transporte. Los operadores están instalando mantenimiento predictivo y energía redundante para evitar costosas excursiones en las reservas estratégicas. Estos desarrollos en conjunto amplían el mercado potencial de logística de la cadena de frío para el sector sanitario, especialmente en regiones desatendidas.
Aplicación más estricta de las normas GDP/GMP
Las directrices mejoradas de la UE sobre las BPD exigen la validación del transporte en condiciones climáticas representativas, integrando la monitorización continua en cada etapa del envío. Los reguladores de los mercados emergentes se están adaptando a estos estándares para atraer inversiones farmacéuticas, reforzando las barreras de entrada para los transportistas no certificados. La documentación blockchain y los registros de auditoría basados en riesgos se están convirtiendo en la base, lo que favorece a los proveedores de logística con credenciales de cumplimiento global. La convergencia regulatoria también está impulsando la consolidación, ya que las entidades más pequeñas se enfrentan a la carga de capital que supone la validación multijurisdiccional.
Inversiones en infraestructura por parte de las principales 3PL y los gobiernos
DHL ha destinado 2 millones de euros hasta 2030 para construir centros farmacéuticos con certificación GDP y ampliar el almacenamiento a temperaturas ultrabajas. Iniciativas gubernamentales paralelas, como la Estrategia de Corredores de Carga de Cero Emisiones de EE. UU., incentivan los vehículos de bajas emisiones de carbono y los almacenes frigoríficos con energía renovable. [2] Departamento de Energía de EE. UU., «Estrategia Nacional de Corredores de Carga de Cero Emisiones», driveelectric.gov Estos flujos de capital reducen el riesgo de las limitaciones de capacidad, disminuyen la exposición a fallos puntuales y permiten la diversificación modal hacia rutas ferroviarias y marítimas. La redundancia y flexibilidad resultantes refuerzan la trayectoria de crecimiento del mercado de la logística de la cadena de frío para el sector sanitario.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos energéticos y operativos de los activos frigoríficos | -1.40% | Global, agudo en regiones con uso intensivo de energía | Corto plazo (≤ 2 años) |
| Riesgo de excursión de temperatura y pérdidas de producto | -0.90% | Global, mayor impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada en cadenas de frío validadas | -0.80% | América del Norte y la UE, región emergente de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Eliminación progresiva y costosa de refrigerantes para alcanzar objetivos de sostenibilidad | -0.60% | UE y América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos energéticos y operativos de los activos frigoríficos
La electricidad representa el mayor gasto controlable en el almacenamiento en frío, y los sistemas ultrabajos para terapias celulares consumen varias veces la refrigeración estándar. El Departamento de Energía de EE. UU. destaca las vías de integración geotérmica y solar que pueden reducir la intensidad de energía en las nuevas construcciones. [3] Departamento de Energía de EE. UU., “Vías para el despegue comercial: calefacción y refrigeración geotérmica”, liftoff.energy.gov Los mandatos de reducción de carbono aceleran el cambio a compresores eficientes y refrigerantes naturales, pero exigen un capital inicial que los operadores más pequeños encuentran prohibitivo. La automatización ofrece un alivio parcial al optimizar el flujo de aire y reducir las aperturas de puertas, pero los períodos de recuperación de la inversión siguen siendo sensibles a las tarifas energéticas regionales.
Riesgo de excursión de temperatura y pérdidas de producto
El desperdicio anual relacionado con las excursiones se acerca a los 35 XNUMX millones de dólares, una cifra que se ve magnificada por el alto valor unitario de los productos biológicos. Los sensores del IoT y las plataformas blockchain ahora ofrecen notificaciones en tiempo real y registros inmutables; las etiquetas del tamaño de un píxel de Wiliot incluso recopilan energía de radiofrecuencia ambiental para un seguimiento sin consumo de energía. Los fenómenos meteorológicos extremos relacionados con el cambio climático aumentan la probabilidad de interrupciones, lo que obliga a las partes interesadas a invertir en refrigeración redundante y rutas alternativas. Sin embargo, las pequeñas empresas de transporte regionales a menudo carecen de los recursos para implementar estas tecnologías de forma integral, lo que genera un exceso de riesgo en todo el sector.
Análisis de segmento
Por tipo de servicio: el transporte domina mientras que el monitoreo se acelera
Los servicios de transporte mantuvieron el 46.3 % de la cuota de mercado de la logística de la cadena de frío para la atención médica en 2024, lo que refleja la necesidad indispensable de transportar carga sensible a través de corredores multimodales complejos. El transporte aéreo, terrestre, marítimo y, cada vez más, ferroviario, requiere unidades diseñadas específicamente, procesos validados e integridad en las entregas cruzadas, lo que sustenta una demanda sostenida. Las soluciones de monitorización y registro de datos registran una tasa de crecimiento anual compuesta (TCAC) del 12.4 % hasta 2030, a medida que los organismos reguladores intensifican los requisitos de documentación y los transportistas buscan la prevención de excursiones. Las plataformas de visibilidad continua de Cognizant y otras empresas proporcionan datos granulares, lo que facilita la gestión proactiva de riesgos. El almacenamiento mantiene un papel fundamental, mientras que el embalaje está evolucionando hacia configuraciones basadas en fibra y con sensores que amplían las ventanas de protección a 96 horas.
Los modelos de venta directa al paciente impulsados por el comercio electrónico impulsan a los proveedores de logística a integrar el transporte, el embalaje y la monitorización en contratos únicos basados en resultados. La oferta farmacéutica especializada de DHL ahora integra la entrega a domicilio, el embalaje pasivo y el análisis de datos para respaldar los ensayos clínicos descentralizados. A medida que avanzan las terapias, se difuminan las fronteras entre las categorías de servicios tradicionales, lo que posiciona a los operadores integrados para obtener importantes beneficios en el mercado de la logística de la cadena de frío para la atención médica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Las vacunas dominan, pero las terapias celulares aumentan
Las vacunas representaron el 38.2 % del mercado de logística de la cadena de frío para el sector sanitario en 2024, impulsadas por los programas de inmunización en curso y la reposición de las reservas para pandemias, lo que fortaleció la demanda de servicios de logística de vacunas . Las terapias celulares y génicas, aunque partiendo de una base menor, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 18.9 % a medida que se amplían las aprobaciones y aumenta la capacidad de fabricación. Los biofármacos, especialmente los anticuerpos monoclonales, siguen aumentando su participación, lo que refuerza la necesidad de almacenamiento a 2-8 °C en toda la cadena de suministro. Los materiales para ensayos clínicos aumentan a la par que el gasto en I+D, mientras que los dispositivos médicos que requieren estabilidad de temperatura para su calibración amplían la matriz de servicios.
La iniciativa InspiroGene de McKesson ilustra cómo los distribuidores están construyendo redes especializadas para gestionar terapias personalizadas, acortando los plazos de entrega entre venas. La diversidad de la demanda de carga impulsa a los operadores a mantener capacidades multirango y multiformato, lo que impulsa fusiones que combinan la experiencia en criogenia con los recursos estándar de la cadena de frío.
Por rango de temperatura: Los cables refrigerados, criogénicos se expanden rápidamente
El almacenamiento refrigerado (2-8 °C) representó el 42.3 % del tamaño del mercado logístico de la cadena de frío en el sector sanitario en 2024, impulsado por un amplio volumen de vacunas y productos biológicos. Las soluciones criogénicas por debajo de -150 °C, cruciales para las terapias celulares y génicas, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 21.3 %, lo que ha impulsado importantes inversiones en transportadores de nitrógeno líquido y congeladores especializados. Las categorías de temperatura ambiente controlada (15-25 °C) y congelación (-20 °C) cubren las necesidades específicas de diagnósticos selectos y productos farmacéuticos tradicionales. Los nichos de ultracongelación (-80 °C) admiten muestras de investigación y ciertas terapias avanzadas.
La especialización de la infraestructura está surgiendo a medida que los proveedores crean nodos separados para diversos rangos y optimizan la utilización de los activos. El contenedor HV3 de Cryoport ejemplifica la innovación adaptada para almacenamiento criogénico prolongado, mejorando la fiabilidad en rutas internacionales. El reconocimiento regulatorio de ventanas de "frío controlado" de 2 a 15 °C bajo la USP <659> introduce flexibilidad sin comprometer la seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de transporte: el transporte aéreo lidera a pesar de los cambios modales
El transporte aéreo de mercancías captó una cuota del 41.0 % en 2024, lo que refleja su ventaja, crucial para el transporte de productos farmacéuticos de alto valor y suministros de emergencia. El segmento continúa creciendo a una tasa de crecimiento anual compuesta (TCAC) del 13.7 % hasta 2030, incluso cuando los imperativos de sostenibilidad impulsan la revalorización modal. CEVA Logistics informa de una creciente cuota del transporte marítimo de productos biológicos no urgentes, lo que supone un ahorro de hasta el 80 % de CO₂. El transporte por carretera domina la distribución regional y el cumplimiento de la última milla, mientras que el ferrocarril gana terreno en las rutas continentales que equilibran velocidad y emisiones.
La expansión de las capacidades de FedEx para el sector sanitario en Asia Pacífico subraya la inversión continua en capacidad de transporte aéreo con temperatura controlada, a pesar de las preocupaciones sobre las emisiones de carbono. Los camiones eléctricos y los contenedores refrigerados propulsados por hidrógeno son soluciones emergentes para las entregas urbanas, que armonizan los objetivos medioambientales con los estándares de fiabilidad en el mercado logístico de la cadena de frío para el sector sanitario.
Por el usuario final: los fabricantes farmacéuticos siguen siendo fundamentales mientras las CRO ascienden
Los fabricantes farmacéuticos y biotecnológicos representaron el 55.7 % de los ingresos de 2024, ya que supervisan directamente la distribución conforme a la normativa. Las Organizaciones de Investigación y Fabricación por Contrato (CRO) son el grupo de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.2 %, impulsadas por la logística externalizada de ensayos clínicos y la fabricación especializada. Hospitales, clínicas, bancos de sangre y laboratorios de diagnóstico conforman grupos de demanda constante para el reabastecimiento rutinario y el suministro de emergencia.
La creciente adopción de terapias de infusión domiciliaria y farmacias especializadas añade nuevos puntos de contacto que requieren servicios de última milla optimizados. Los proveedores de logística están implementando plataformas centradas en el paciente que programan entregas, proporcionan información de temperatura en tiempo real a los cuidadores y gestionan las devoluciones. En consecuencia, el mercado de la logística de la cadena de frío en el sector salud se está expandiendo tanto verticalmente (hacia el apoyo a terapias avanzadas) como horizontalmente (en diversos entornos de atención).
Análisis geográfico
Norteamérica representó el 39.6 % de los ingresos globales en 2024, gracias a la densidad de clústeres de fabricación farmacéutica, la rigurosa supervisión de la FDA y la inversión sostenida en logística de terceros (3PL). La asignación de 1.1 millones de dólares estadounidenses de DHL a lo largo de cinco años y la expansión de Americold en Kansas City ilustran la profundidad del capital destinado a fortalecer la capacidad. El aumento de las tarifas energéticas y la escasez de mano de obra en las operaciones certificadas son desafíos a corto plazo que impulsan a los operadores a automatizar procesos y adoptar energías renovables.
Se proyecta que Asia Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 9.3 % hasta 2030, la más rápida entre las regiones, impulsada por centros de producción financiados por el gobierno y la rápida expansión del acceso a la atención médica. La implementación de carretillas elevadoras autónomas en almacenes con temperaturas bajo cero en China indica mejoras de eficiencia impulsadas por la tecnología. El DHL Pharma Hub de Singapur fortalece la conectividad regional y subraya la creciente relevancia estratégica del mercado de la logística de la cadena de frío para la atención médica en el Sudeste Asiático.
Europa sigue siendo un pilar fundamental, aprovechando los estrictos marcos de PIB que definen las normas de cumplimiento global. Las adquisiciones de Frigo-Trans y BPL por parte de UPS amplían el transporte y el almacenamiento integrados, acreditados por el PIB, en corredores europeos clave. Las políticas de sostenibilidad promueven los refrigerantes naturales y los envases reutilizables, impulsando el mercado hacia modelos circulares. Paralelamente, los corredores de Oriente Medio y África están cobrando impulso a medida que las colaboraciones público-privadas, como la inversión de 40 millones de dólares en centros médicos de la Corporación Financiera Africana, impulsan el desarrollo de la red.
Panorama competitivo
Integradores globales, proveedores criogénicos especializados y empresas regionales compiten en un mercado moderadamente fragmentado. El plan de 2 millones de euros de DHL y la adquisición de CRYOPDP amplían su alcance a ensayos clínicos y logística de terapias avanzadas, reforzando su escala y capacidad. UPS refleja esta trayectoria al absorber Andlauer Healthcare, Frigo-Trans y BPL, lo que amplía la cobertura de la cadena de frío en mercados clave. FedEx está mejorando las capas de servicios de salud en Asia Pacífico, mientras que la salida a bolsa de Lineage, de 5 millones de dólares, financia el crecimiento de la capacidad y las actualizaciones tecnológicas.
La tecnología es el principal campo de batalla. Las empresas integran sensores de IoT, análisis de IA y blockchain para verificar el cumplimiento normativo, reducir el deterioro y diferenciarse en fiabilidad. Cryoport lidera la innovación en hardware criogénico, mientras que las etiquetas de recolección de energía de Wiliot ejemplifican las soluciones emergentes centradas en datos. Las alianzas entre empresas de logística e innovadores en embalaje, como los sistemas de fibra TailorTemp de DS Smith, amplían las credenciales de sostenibilidad. Los especialistas regionales, aunque ágiles, deben reducir su nicho o alinearse con redes más grandes para mantenerse competitivos en el mercado de la logística de la cadena de frío en el sector sanitario, que crece rápidamente.
Líderes de la industria de logística de la cadena de frío en el sector sanitario
Grupo DHL (cadena de suministro de DHL y reenvío global)
Salud de UPS
FedEx Logistics
Kuehne + Nagel International AG
DB Schenker
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: UPS completó la adquisición de Andlauer Healthcare Group por 2.2 millones de dólares canadienses (1.6 millones de dólares estadounidenses), aumentando la capacidad en América del Norte.
- Abril de 2025: HL comprometió 2 millones de euros (2.34 millones de dólares) hasta 2030 para nuevos centros farmacéuticos con certificación GDP y una infraestructura de cadena de frío ampliada.
- Marzo de 2025: DHL adquirió CRYOPDP, sumando más de 600,000 15 envíos anuales con temperatura controlada en XNUMX países.
- Enero de 2025: Cryoport lanzó el sistema de envío criogénico HV3 para terapias avanzadas.
Alcance del informe sobre el mercado global de logística de la cadena de frío en el sector sanitario
| Almacenaje |
| Transporte |
| Embalaje |
| Monitoreo y registro de datos |
| Vacunas |
| Biofarmaceuticos |
| Terapias celulares y genéticas |
| Materiales de ensayos clínicos |
| Dispositivos médicos y diagnóstico |
| Ambiente controlado (15–25 °C) |
| Refrigerado (2–8 °C) |
| Congelado (-20 °C) |
| Congelado (-80 °C) |
| Criogénico (<-150 °C) |
| Carga Aérea |
| transporte marítimo |
| Transporte por carretera |
| Transporte ferroviario |
| Fabricantes de productos farmacéuticos y biotecnológicos |
| Organizaciones de investigación y fabricación por contrato. |
| Hospitales y Clínicas |
| Bancos de Sangre y Centros de Transfusión |
| Laboratorios de diagnóstico |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de servicio | Almacenaje | |
| Transporte | ||
| Embalaje | ||
| Monitoreo y registro de datos | ||
| Por tipo de producto | Vacunas | |
| Biofarmaceuticos | ||
| Terapias celulares y genéticas | ||
| Materiales de ensayos clínicos | ||
| Dispositivos médicos y diagnóstico | ||
| Por rango de temperatura | Ambiente controlado (15–25 °C) | |
| Refrigerado (2–8 °C) | ||
| Congelado (-20 °C) | ||
| Congelado (-80 °C) | ||
| Criogénico (<-150 °C) | ||
| Por Modo de Transporte | Carga Aérea | |
| transporte marítimo | ||
| Transporte por carretera | ||
| Transporte ferroviario | ||
| Por usuario final | Fabricantes de productos farmacéuticos y biotecnológicos | |
| Organizaciones de investigación y fabricación por contrato. | ||
| Hospitales y Clínicas | ||
| Bancos de Sangre y Centros de Transfusión | ||
| Laboratorios de diagnóstico | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de logística de la cadena de frío de la atención médica para 2030?
Se espera que el mercado alcance los 95.1 millones de dólares en 2030, expandiéndose a una CAGR del 9.5%.
¿Qué segmento de servicios está creciendo más rápido?
Los servicios de monitoreo y registro de datos están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 12.4 % hasta 2030, superando la demanda de transporte y almacenamiento.
¿Por qué las terapias celulares y genéticas influyen en el diseño de la cadena de frío?
Estas terapias avanzadas requieren condiciones criogénicas por debajo de -150 °C, una estricta verificación de la cadena de custodia y una administración rápida, lo que implica equipos especializados y servicios premium.
¿Qué región ofrece el mayor potencial de crecimiento?
Asia Pacífico exhibe la CAGR regional más rápida, del 9.3 %, hasta 2030, gracias a inversiones manufactureras a gran escala y al acceso en expansión a la atención médica.
¿Qué importancia tienen las variaciones de temperatura en términos de impacto financiero?
Se estima que las excursiones cuestan al sector farmacéutico unos 35 millones de dólares cada año, lo que subraya la importancia del monitoreo en tiempo real y del análisis predictivo.
¿Qué acciones de sostenibilidad están llevando a cabo los proveedores logísticos?
Las empresas están adoptando vehículos eléctricos, refrigerantes naturales, embalajes a base de fibra y almacenes alimentados con energía renovable para reducir la huella de carbono y, al mismo tiempo, mantener el cumplimiento normativo.


