

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
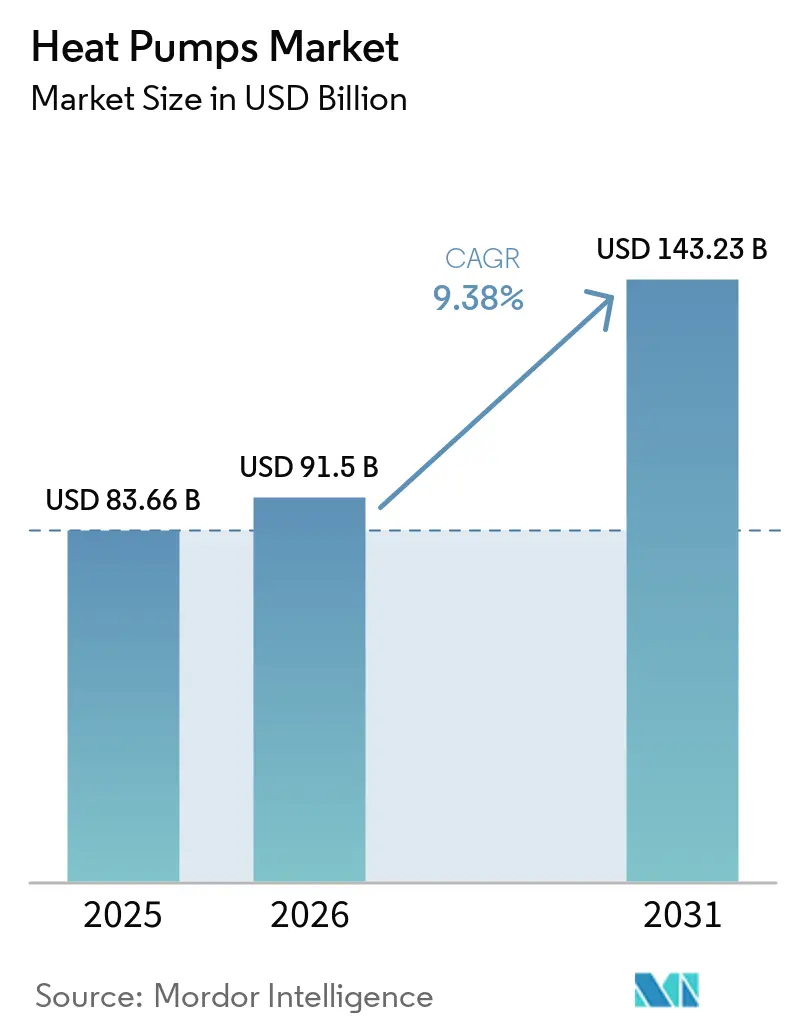
| Tamaño del mercado (2026) | USD 91.5 mil millones |
| Tamaño del mercado (2031) | USD 143.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.38% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bombas de calor realizado por Mordor Intelligence
El tamaño del mercado de bombas de calor se valoró en USD 83.66 mil millones en 2025 y se estimó que crecería de USD 91.5 mil millones en 2026 a USD 143.23 mil millones para 2031, en un CAGR del 9.38% durante el período de pronóstico (2026-2031). Los mandatos de descarbonización en Europa y América del Norte, los grandes paquetes de incentivos federales y provinciales, y los proyectos de escala de servicios públicos cada vez mayores posicionaron al mercado de bombas de calor como la principal vía de reemplazo para las soluciones de calefacción de espacios y agua basadas en combustibles fósiles. [1] Clean Energy Wire, “Q&A – Alemania acepta la eliminación gradual de los sistemas de calefacción de combustibles fósiles”, cleanenergywire.org La base de fabricación integrada de China mantuvo los costos bajos mientras que los avances en compresores impulsados por inversores redujeron las brechas de rendimiento en entornos bajo cero, preparando el escenario para una rápida adopción en regiones más frías. Los esfuerzos de localización de la cadena de suministro en Estados Unidos y Polonia mitigaron los riesgos arancelarios y de transporte, mientras que los crecientes modelos de financiación de "calefacción como servicio" abordaron los elevados costes iniciales de instalación que habían ralentizado su adopción en los edificios existentes.
Conclusiones clave del informe
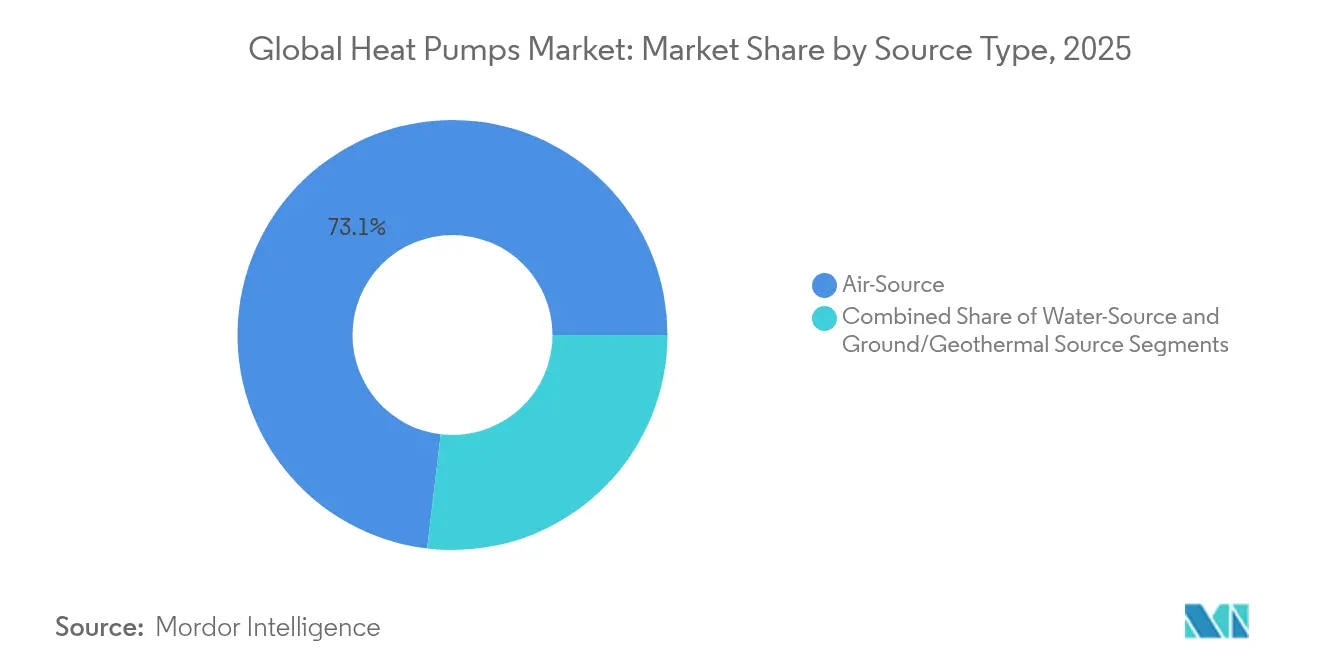
- Por tipo de fuente, los sistemas de fuente de aire lideraron con el 73.12 % de la participación de mercado de bombas de calor en 2025; se proyecta que las unidades terrestres/geotérmicas se expandirán a una CAGR del 12.35 % hasta 2031.
- Por capacidad nominal, los sistemas de hasta 10 kW representaron el 45.92 % del mercado de bombas de calor en 2025, mientras que las unidades superiores a 30 kW registran la CAGR proyectada más alta del 12.18 % hasta 2031.
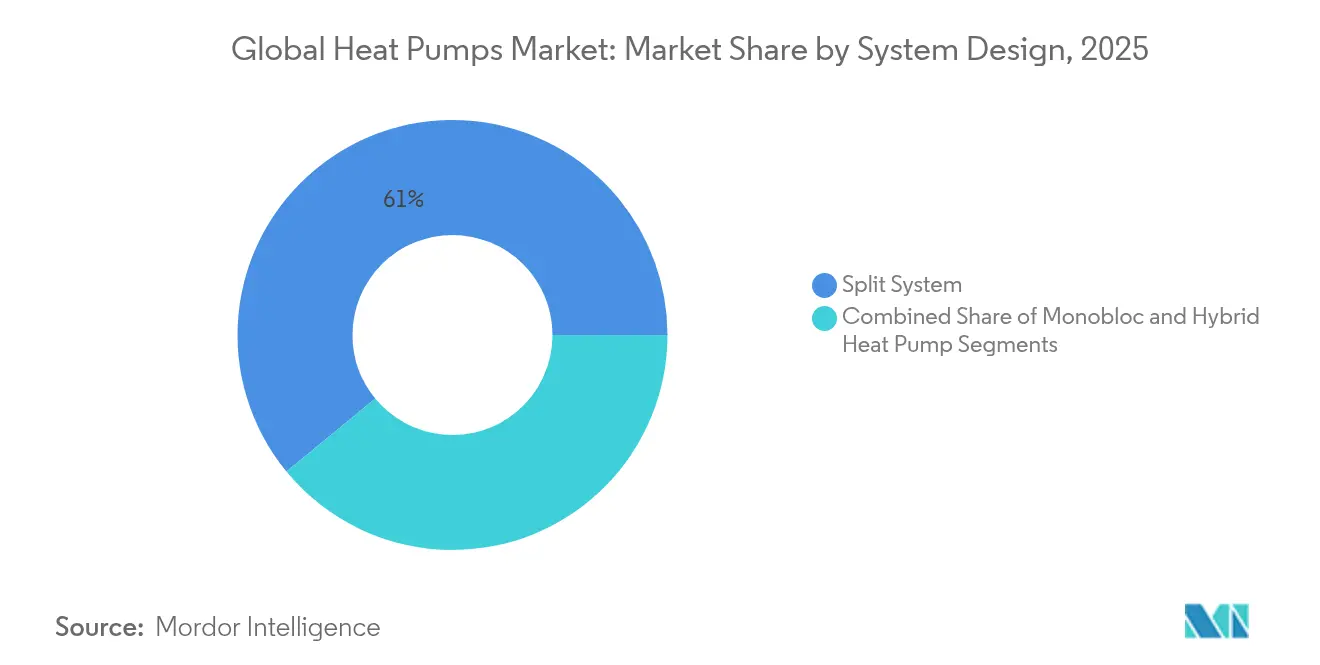
- Por diseño del sistema, los sistemas divididos representaron el 60.95 % de los ingresos en 2025; se prevé que las configuraciones híbridas crezcan a una CAGR del 13.62 % para 2031.
- Por usuario final, las instalaciones residenciales capturaron una participación del 56.98% en 2025, mientras que la demanda industrial está avanzando más rápido, a una CAGR del 11.29%.
- Por aplicación, la calefacción y refrigeración de espacios representaron el 66.02% de las ventas de 2025; se prevé que las redes de calefacción urbana registren una CAGR del 13.26% hasta 2031.
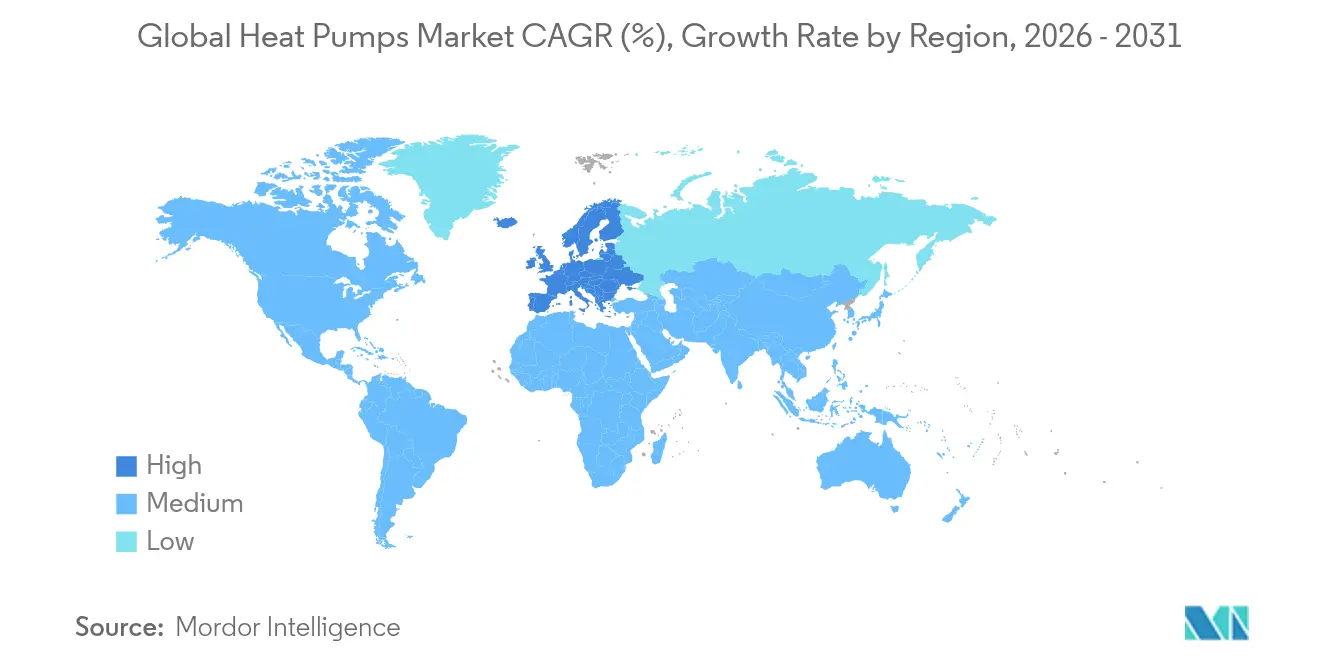
- Por geografía, Asia-Pacífico tuvo una participación del 38.05% del mercado de bombas de calor en 2025, mientras que se espera que Europa sea la región de más rápida expansión, con una CAGR del 10.92%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bombas de calor
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos y mandatos gubernamentales para la descarbonización | + 2.1% | Global; más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Ciclos de reemplazo de HVAC impulsados por electrificación | + 1.8% | Global; acelerado en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Disminución rápida de costos en compresores accionados por inversor | + 1.4% | Global; fabricación centrada en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Bombas de calor interactivas con la red que permiten generar ingresos en función de la demanda | + 1.0% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Avances tecnológicos en bombas de calor para climas fríos | + 1.2% | Norte de América del Norte, Norte de Europa, Noreste de Asia | Mediano plazo (2-4 años) |
| Modelos de negocio de calefacción como servicio que desbloquean financiación | + 0.8% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Incentivos y mandatos gubernamentales para la descarbonización
Los marcos políticos agresivos generaron una demanda vinculante de bombas de calor al vincular directamente los códigos de construcción y los niveles de subsidio a los resultados de la calefacción renovable. La Ley de Reducción de la Inflación de EE. UU. ofreció créditos fiscales federales y reembolsos estatales combinados de hasta USD 14,000 por hogar, mientras que Alemania aplicó su requisito de un 65 % de calefacción renovable para todos los nuevos sistemas de calefacción a partir de 2024. El Programa de Asequibilidad de la Conversión de Petróleo a Bombas de Calor de Canadá proporcionó hasta CAD 15,000 (USD 11,100) a hogares de bajos ingresos, y el Plan de Actualización de Calderas del Reino Unido otorgó subvenciones de hasta GBP 7,500 (USD 9,400). Estas medidas establecieron límites artificiales de demanda que protegieron a los fabricantes de las desaceleraciones macroeconómicas y aceleraron la penetración en el mercado.
Ciclos de reemplazo de HVAC impulsados por electrificación
Las limitaciones locales de emisiones de gases de efecto invernadero en las grandes ciudades redujeron los intervalos típicos de reemplazo de sistemas de climatización (HVAC) de 15 a 20 años a renovaciones aceleradas que sustituyen las calderas defectuosas por bombas de calor de alta eficiencia. La Ley Local 97 de la ciudad de Nueva York impulsó proyectos como la modernización del número 345 de la calle Hudson, que combina bombas de calor y recuperación de calor residual para alcanzar un objetivo de reducción de emisiones del 70 % para 2030. Massachusetts Utilities inauguró la primera red geotérmica de EE. UU. en Framingham, conectando a 135 clientes en 2024 y demostrando el potencial de electrificación a nivel de distrito.
Disminución rápida de costos en compresores accionados por inversor
El escalado de componentes y la localización de fábricas continuaron reduciendo los costos de los compresores, incluso con las fluctuaciones en los precios de las materias primas. Mitsubishi Electric anunció una planta de compresores en EE. UU. en 2024, mientras que la sueca Aira inauguró una planta de 321 millones de dólares en Polonia para reducir la dependencia europea de las piezas importadas. Las empresas que emplean diseños de rotores oscilantes de última generación lograron ahorros de material del 15-20 % sin sacrificar la producción, lo que se tradujo en precios de venta al público más bajos.
Avances tecnológicos en bombas de calor para climas fríos
Los resultados de laboratorio y de campo eliminaron los límites de rendimiento que habían estado vigentes durante mucho tiempo en condiciones bajo cero. La clase Alpha de AAON mantuvo la capacidad de calefacción completa a 5 °F y continuó operando a −20 °F, y las unidades de Carrier que pasaron el Desafío de Clima Frío del Departamento de Energía de EE. UU. entraron en producción en Tennessee a finales de 2024. [2] Departamento de Energía de EE. UU. a través de ACHR News, “Carrier pasa el Desafío de Bomba de Calor para Clima Frío”, achrnews.com La investigación académica en la Universidad de Purdue demostró sistemas asistidos termoeléctricos con COP superiores a 2 a −15 °C, ampliando el mercado viable al norte de Escandinavia y Canadá.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costes de instalación y modernización en edificios existentes | -1.6% | Global; más agudo en los mercados desarrollados | Mediano plazo (2-4 años) |
| Escasez de instaladores cualificados | -1.1% | Global; grave en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Restricciones de capacidad de los paneles eléctricos y de la red | -0.9% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Riesgo competitivo de las calderas híbridas de hidrógeno | -0.4% | Europa, especialmente Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costes de instalación y modernización en edificios existentes
El precio total de las instalaciones varió considerablemente según la geografía. Las reformas típicas de viviendas adosadas en Alemania superaron los 30,000 EUR (32,400 USD), el doble del coste posterior a las subvenciones en Francia, debido a los mayores gastos de mano de obra y a las normas de permisos más estrictas. Un estudio de caso multifamiliar en Nueva York mostró que las reformas de los paneles eléctricos por sí solas representaron el 40 % del coste del proyecto, lo que pone de relieve los obstáculos de infraestructura que los incentivos no pueden compensar por completo.
Escasez de instaladores cualificados
La capacidad de implementación fue inferior a la del suministro de equipos. Se estima que el Reino Unido contaba con 3,000 instaladores certificados en 2024, pero necesitará unos 27,000 para 2028, lo que incrementará las tarifas laborales entre un 25 % y un 30 % en comparación con el trabajo tradicional de climatización. Startups como Heat Geek recaudaron 4 millones de libras esterlinas (5.1 millones de dólares estadounidenses) en 2024 para ofrecer formación rápida de "negocios listos para usar" y herramientas de captación de clientes; sin embargo, la falta de talento siguió siendo una limitación importante.
Análisis de segmento
Por tipo de fuente: El predominio de las fuentes de aire enfrenta el desafío geotérmico
Las unidades aerotérmicas representaron el 73.12 % del mercado de bombas de calor en 2025 gracias a los menores costes de instalación y a la familiaridad con el producto. Sin embargo, se prevé que la categoría de geotermia registre una tasa de crecimiento anual compuesta (TCAC) del 12.35 %, la más rápida del sector, a medida que las empresas de servicios públicos implementan circuitos en red piloto, como el proyecto Framingham, de 14 millones de dólares, que conectó a 135 clientes en 2024. Los avances en perforaciones de expansión directa y circuitos de tierra compartidos mejoraron la estabilidad del COP por encima de 4.0, lo que aumenta su atractivo en zonas urbanas densas.
Los fabricantes de aerotermia continuaron perfeccionando algoritmos para bajas temperaturas, reduciendo la caída de rendimiento a -20 °F y fomentando el crecimiento en el norte. Mientras tanto, las empresas de servicios públicos y los grandes promotores consideraron los sistemas geotérmicos como una protección contra las limitaciones de la red durante las horas punta, ya que la producción está desvinculada de las fluctuaciones de la temperatura exterior. Esta dinámica sugiere un reequilibrio gradual; sin embargo, en el mercado de bombas de calor, las aerotermia seguirán dominando el volumen de unidades durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad nominal: los sistemas pequeños lideran, los de gran capacidad provocan sobretensiones.
Los sistemas residenciales de hasta 10 kW representaron el 45.92 % de los envíos de 2025, lo que refleja la amplia adopción en viviendas unifamiliares, impulsada por los descuentos al consumidor. Sin embargo, se proyecta que la clase de más de 30 kW supere a todas las demás con una tasa de crecimiento anual compuesta (TCAC) del 12.18 %, a medida que proliferan los proyectos de calefacción urbana y de procesos industriales. La planta de agua de mar de Esbjerg, de 70 MW, en Dinamarca, y la iniciativa de aguas residuales de 60 MW en Hamburgo destacan el impulso hacia la centralización de activos a gran escala.
La adopción de sistemas de pequeña capacidad se mantendrá elevada gracias a la estandarización de los equipos y la simplificación de los permisos. El impulso a la gran capacidad subraya la ampliación del perímetro de aplicación, que incluye almacenes, procesamiento de alimentos y redes municipales que buscan una calefacción neutral en carbono.
Por diseño de sistemas: los sistemas divididos dominan, los híbridos aceleran
Las configuraciones divididas mantuvieron una participación del 60.95 % en 2025 gracias a su flexibilidad de instalación y las ventajas de coste, ideales para renovaciones donde el espacio interior es amplio. Se prevé que los sistemas híbridos, que combinan compresores eléctricos con calderas auxiliares, se expandan a una tasa de crecimiento anual compuesta (TCAC) del 13.62 % gracias a sus ventajas de resiliencia en climas muy fríos.
Los controladores lógicos híbridos alternan automáticamente entre compresores y calentadores de respaldo, lo que reduce la presión sobre las redes durante las olas de frío y el coste total de propiedad en regiones con tarifas eléctricas dinámicas. Esta capacidad será crucial a medida que los reguladores impulsen la adaptación a la demanda en los nuevos equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: el sector residencial gana terreno y el industrial cobra impulso
Los propietarios de viviendas representaron el 56.98 % de la demanda de unidades en 2025, impulsados por la acumulación de incentivos, como las subvenciones canadienses de 15,000 11.29 CAD. Se proyecta que la demanda industrial crezca a una tasa de crecimiento anual compuesta (TCAC) del 250 % a medida que los equipos capaces de alcanzar temperaturas de suministro de 50 °C entren en producción comercial, lo que ofrece a las empresas petroquímicas y procesadoras de alimentos ahorros de hasta el XNUMX % en el cambio de combustible.
El canal residencial mantendrá el liderazgo en volumen, pero las conversiones industriales generan reducciones de emisiones enormes por unidad y atraen vehículos de financiación verde, lo que indica una oportunidad compuesta para los fabricantes interesados en la diversificación.
Por aplicación: la calefacción de espacios predomina, la calefacción urbana aumenta
Las instalaciones de climatización representaron el 66.02 % de los ingresos de 2025, gracias a las consolidadas ofertas de modernización habitación por habitación y al considerable ahorro energético que ofrecen en comparación con los calentadores eléctricos de resistencia. Los proyectos de calefacción urbana muestran una previsión de CAGR del 13.26 %, a medida que las ciudades buscan redes comunitarias sin combustibles fósiles. Copenhague ya abastece al 95 % de los hogares a través de circuitos de calefacción urbana, la mayoría de los cuales contarán con grandes bombas de calor para 2030.
La distribución emergente de temperatura ultrabaja combinada con subestaciones de refuerzo logró un ahorro del 91 % en costos de energía en los pilotos noruegos, lo que resalta las ventajas operativas más allá de los objetivos de emisiones directos.
Análisis geográfico
Mercado de bombas de calor en la región Asia-Pacífico
Asia-Pacífico mantuvo una participación dominante del 38.05% en el mercado de bombas de calor en 2025, respaldada por el crecimiento del 13% en las ventas nacionales de China y su participación del 40% en la capacidad de producción global, lo que generó una disminución del 12% en el costo unitario gracias a las ganancias en la automatización de fábricas. Las ventas nacionales y la escala de producción de China son los principales impulsores del mercado chino de bombas de calor . Las aplicaciones de agua caliente sanitaria y doméstica son áreas importantes del mercado indio de bombas de calor , respaldadas por el creciente enfoque en soluciones de calefacción energéticamente eficientes. El modesto aumento del 1% en el volumen de Japón y el liderazgo de Corea del Sur en tecnología de compresores estabilizaron los envíos regionales, mientras que India se mantuvo incipiente debido a que las condiciones ambientales tropicales limitaron las ventajas de eficiencia para los diseños tradicionales.
Mercado europeo de bombas de calor
Europa se encuentra en una senda de recuperación, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.92 % tras una caída del 50 % en las ventas a principios de 2024, cuando el debate sobre la ley de calefacción en Alemania mermó la confianza del consumidor. Francia se comprometió a producir un millón de unidades al año a nivel nacional, y Dinamarca presentó proyectos emblemáticos a escala distrital, incluida la planta de agua de mar de Esbjerg, como parte de su compromiso de eliminar los combustibles fósiles para 2030. El mercado de bombas de calor del Reino Unido no alcanzó los objetivos de instalación a pesar de las generosas subvenciones de 7,500 libras esterlinas, lo que subraya la importancia de las barreras de infraestructura y de cualificación por encima de los factores puramente económicos.
Mercado de bombas de calor en Norteamérica
Tras una debilidad inicial, América del Norte entró en un ciclo de crecimiento impulsado por políticas: las ventas interanuales en EE. UU. aumentaron un 15 % para noviembre de 2024 tras los incentivos de la Ley de Reducción de la Inflación, mientras que Canadá tramitó más de 13,000 250 solicitudes de subsidios, concentradas en las provincias atlánticas. Las iniciativas de relocalización de la cadena de suministro, que incluyen la fábrica de compresores de Mitsubishi Electric y la empresa conjunta Daikin-Copeland, buscan compensar la exposición arancelaria prevista de entre 275 y XNUMX millones de dólares mediante la localización de componentes críticos.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
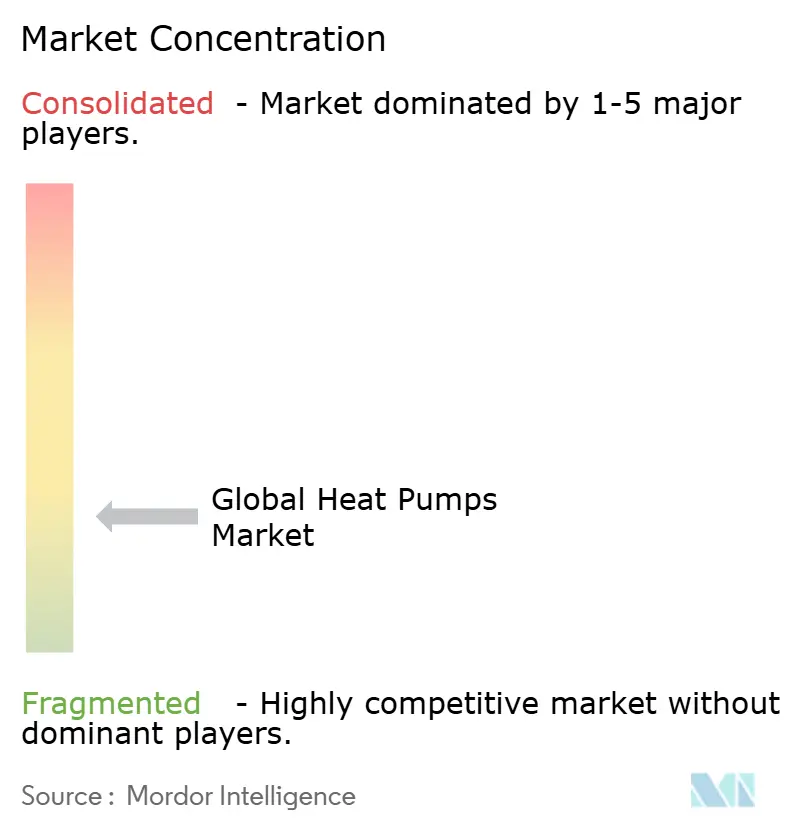
El mercado de bombas de calor se mantuvo moderadamente fragmentado, sin que ningún proveedor superara el 10% de la cuota de mercado global en 2024. Los líderes del sector —Daikin, Mitsubishi Electric y Carrier— buscaron la integración vertical mediante empresas conjuntas y fábricas regionales para proteger la propiedad intelectual y gestionar la disponibilidad de refrigerantes. La colaboración de Daikin con Copeland para transferir la experiencia en compresores rotativos a plantas estadounidenses fue un claro ejemplo de esta estrategia.
La ventaja competitiva dependía de la fiabilidad en climas fríos y de la compatibilidad de nuestra cartera de refrigerantes con el PCA. Los modelos Alpha Class de AAON, de -20 °F, y los modelos para climas fríos de Carrier, validados por el DOE, elevaron el estándar para el funcionamiento a temperaturas bajo cero, mientras que la escasez de R-454B supuso un aumento de aproximadamente USD 3,000 por unidad, lo que benefició a las empresas con opciones de refrigerantes diversificadas.
La consolidación se extendió más allá del hardware. Samsung y Lennox formaron una empresa controlada al 50.1% por Samsung para abordar los nichos norteamericanos de VRF y sistemas sin ductos, y startups centradas en servicios como Heat Geek buscaron paquetes de calefacción como servicio basados en suscripción, lo que ayudó a cerrar la brecha de los instaladores y a desviar los fondos de beneficios hacia los ingresos del ciclo de vida.
Líderes de la industria de bombas de calor
Industrias Daikin, Ltd.
Corporación Eléctrica Mitsubishi
Corporación de participaciones de Panasonic
Trane Technologies plc
Corporación Global Carrier
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2025: La Comisión de Energía de California emitió la solicitud GFO-24-305 para financiar bombas de calor eléctricas de próxima generación con bajo PCA.
- Enero de 2025: Clivet consiguió un acuerdo de distribución en América del Norte con Mits Airconditioning Inc. para introducir bombas de calor de fabricación italiana.
- Diciembre de 2024: Mitsubishi Electric confirmó una planta de compresores en EE. UU. para impulsar el contenido local para modelos de alta eficiencia.
- Noviembre de 2024: Daikin y Copeland anunciaron una empresa conjunta en EE. UU. centrada en compresores rotativos con inversor.
- Septiembre de 2024: Carrier Corporation completó el desafío de bomba de calor para clima frío del Departamento de Energía de EE. UU. y comenzó la producción en Tennessee.
Alcance del informe del mercado global de bombas de calor
Una bomba de calor es un dispositivo accionado eléctricamente que extrae calor de una fuente (un lugar de baja temperatura) y lo entrega a un fregadero (un lugar de mayor temperatura). En otras palabras, una bomba de calor es un dispositivo que utiliza una pequeña cantidad de energía para mover el calor de un lugar a otro. El funcionamiento de las bombas de calor también se puede invertir para enfriar un edificio.
El mercado de bombas de calor está segmentado por tipo (fuente de aire, fuente de agua, fuente geotérmica (terrestre)), por usuario final vertical (industrial, comercial, institucional, residencial) y geografía (América del Norte [Estados Unidos, Canadá], Europa [España, Francia, Italia, Alemania, Países Bajos], Asia Pacífico [China, Japón, India, Corea del Sur, Australia], Resto del Mundo [América Latina, Oriente Medio y África]). El informe ofrece previsiones de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
Por tipo de fuente
| Fuente de aire | Aire a aire |
| Aire-agua | |
| Fuente de agua | Superficie del agua |
| Lazo abierto | |
| Fuente geotérmica/terrestre | Circuito cerrado vertical |
| Circuito cerrado horizontal | |
| Expansión directa |
Por capacidad nominal
| Hasta 10 kW |
| 10–20 kilovatios |
| 20–30 kilovatios |
| Por encima de 30kW |
Por diseño de sistemas
| Sistema dividido |
| Monobloque |
| Bomba de calor híbrida |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
| Institucional |
por Aplicación
| Calefacción y refrigeración de espacios |
| Calentamiento de Agua |
| Calefacción urbana |
| Calentamiento industrial y de procesos |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de fuente | Fuente de aire | Aire a aire | |
| Aire-agua | |||
| Fuente de agua | Superficie del agua | ||
| Lazo abierto | |||
| Fuente geotérmica/terrestre | Circuito cerrado vertical | ||
| Circuito cerrado horizontal | |||
| Expansión directa | |||
| Por capacidad nominal | Hasta 10 kW | ||
| 10–20 kilovatios | |||
| 20–30 kilovatios | |||
| Por encima de 30kW | |||
| Por diseño de sistemas | Sistema dividido | ||
| Monobloque | |||
| Bomba de calor híbrida | |||
| Por usuario final | Residencial | ||
| Comercial | |||
| Industrial | |||
| Institucional | |||
| por Aplicación | Calefacción y refrigeración de espacios | ||
| Calentamiento de Agua | |||
| Calefacción urbana | |||
| Calentamiento industrial y de procesos | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado mundial de bombas de calor?
El mercado fue valorado en USD 91.5 millones en 2026, con un aumento proyectado a USD 143.23 millones para 2031.
¿Qué región tiene la mayor participación en el mercado de bombas de calor?
Asia-Pacífico lideró con el 38.05% de los ingresos de 2025 debido al dominio manufacturero de China.
¿Qué segmento del mercado de bombas de calor se está expandiendo más rápidamente?
Se pronostica que los sistemas de fuentes terrestres/geotérmicas crecerán a una CAGR del 12.35 % entre 2026 y 2031.
¿Cómo influyen los incentivos gubernamentales en la adopción?
Los incentivos como la Ley de Reducción de la Inflación de los Estados Unidos y el mandato de calefacción renovable de Alemania garantizan una demanda base y compensan los costos iniciales.
¿Cuál es el mayor desafío operativo que limita el crecimiento de la instalación?
La escasez mundial de instaladores calificados infla los costos laborales y retrasa los plazos de los proyectos, especialmente en Europa y América del Norte.
¿Son comercialmente viables las bombas de calor industriales de alta temperatura?
Sí. Actualmente se están utilizando sistemas que alcanzan los 250 °C y ofrecen un ahorro de energía de hasta el 50 % para plantas químicas y de procesamiento de alimentos.


