

Tamaño y participación en el mercado de recubrimientos resistentes al calor
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
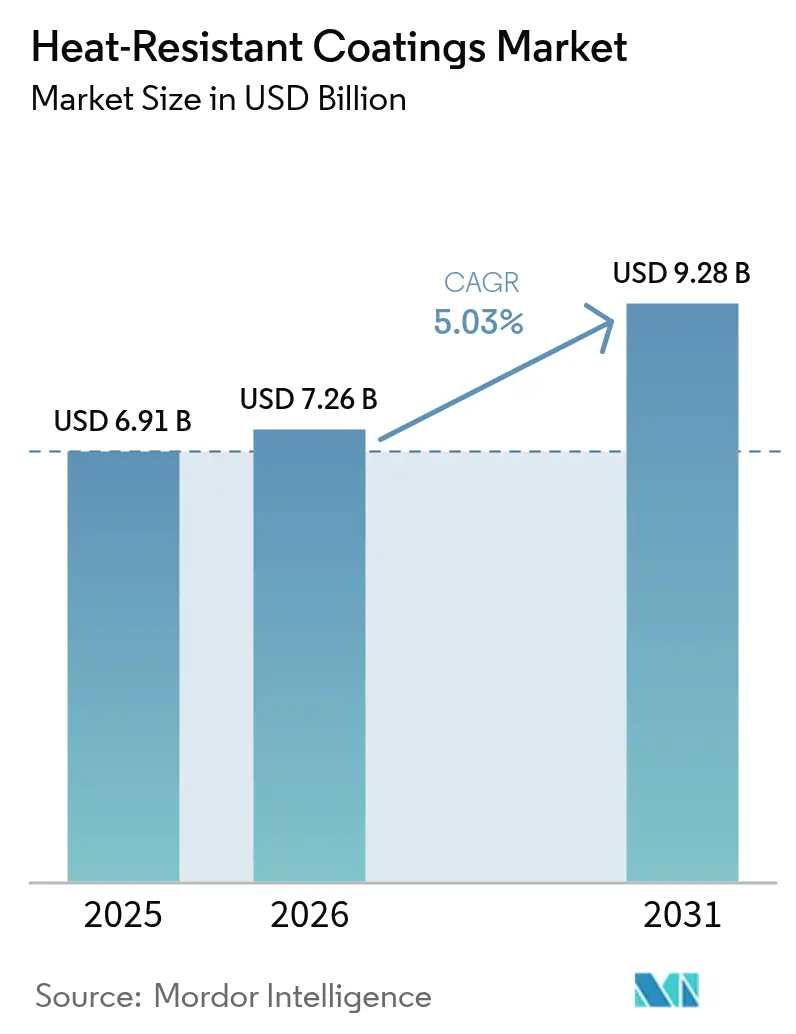
| Tamaño del mercado (2026) | USD 7.26 mil millones |
| Tamaño del mercado (2031) | USD 9.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos resistentes al calor por Mordor Intelligence
Se espera que el tamaño del mercado de recubrimientos resistentes al calor crezca de 6.91 millones de dólares en 2025 a 7.26 millones de dólares en 2026 y alcance los 9.28 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.03 % entre 2026 y 2031. El aumento de la inversión global en infraestructura, el endurecimiento de las normas de seguridad contra incendios y la apuesta del sector aeroespacial por las naves espaciales reutilizables siguen impulsando la demanda. Asia-Pacífico mantiene ventajas de escala gracias a programas de construcción impulsados por el gobierno y la expansión de la fabricación, mientras que América del Norte y Europa priorizan soluciones de alto rendimiento que cumplen con las normativas ambientales más estrictas. La adopción de tecnología muestra dos tendencias claras: los sistemas a base de agua lideran el volumen gracias a sus menores emisiones de COV, y los productos químicos curables por UV/EB registran los avances más rápidos al combinar un curado rápido con un impacto ambiental mínimo. Las resinas a base de silicona dominan tanto la escala como el crecimiento gracias a su inigualable estabilidad por encima de los 600 °C, y los proyectos emergentes de generación de energía están desviando el volumen hacia la infraestructura energética, donde la gestión térmica es fundamental. Las oscilaciones de los precios de las materias primas y la escasez de aplicadores certificados siguen siendo contrapesos, pero la innovación sostenida en formulaciones sustentables y sistemas de pulverización automatizados mantiene positivas las perspectivas a largo plazo.
Conclusiones clave del informe
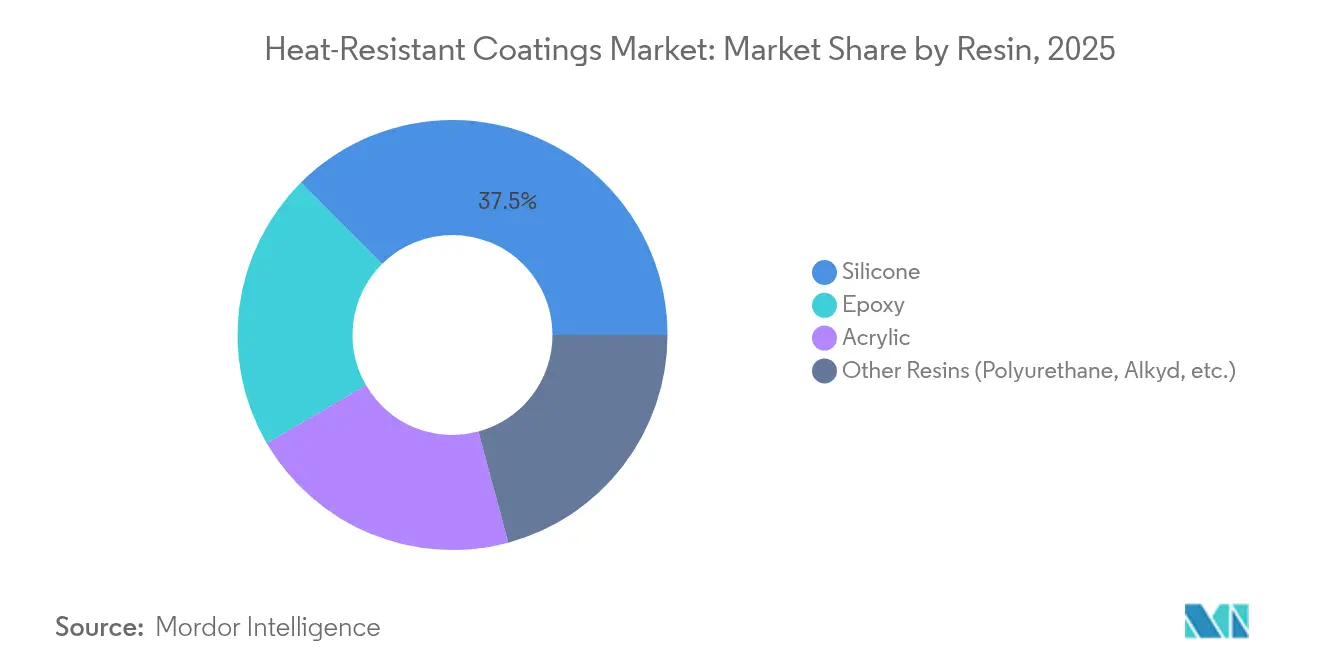
- Por resina, la silicona ocupó el 37.45 % de la participación de mercado de recubrimientos resistentes al calor en 2025 y está creciendo a una CAGR del 8.78 %, la más rápida entre todas las químicas.
- Por tecnología, los sistemas a base de agua capturaron el 38.74% de la participación de mercado de recubrimientos resistentes al calor en 2025, mientras que los sistemas curables por UV/EB avanzan a una CAGR del 7.08%.
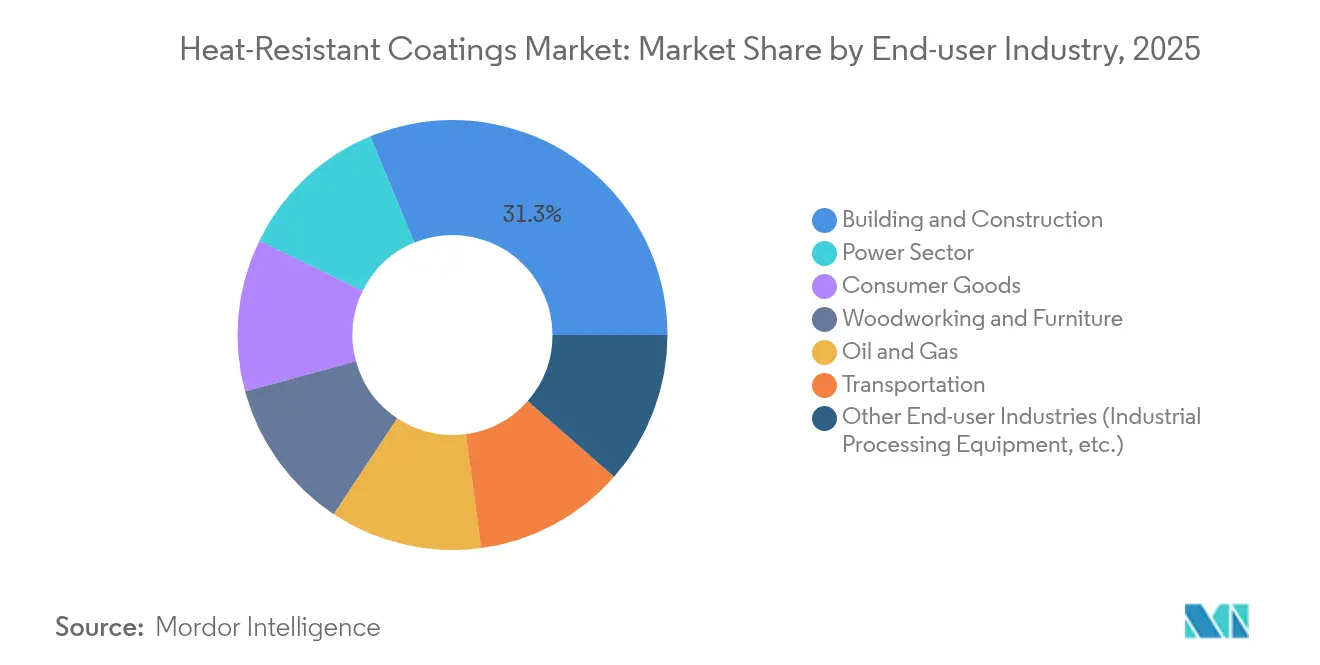
- Por industria de usuario final, la construcción y edificación representaron el 31.25% de los ingresos de 2025; el sector energético es el uso final de más rápido crecimiento con una CAGR del 9.55%.
- Por geografía, Asia-Pacífico lideró con el 47.12 % de los ingresos de 2025 y se está expandiendo a una CAGR del 7.35 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos resistentes al calor
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto mundial en infraestructura | 1.5% | Global, con APAC a la cabeza | Mediano plazo (2-4 años) |
| Normativas globales de seguridad contra incendios más estrictas | 0.8% | América del Norte y la UE, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Creciente demanda de la industria aeroespacial | 1.2% | América del Norte, Europa y los países emergentes de APAC | Largo plazo (≥ 4 años) |
| Aumentar la concienciación sobre los equipos de protección contra incendios | 0.6% | Global, con una adopción más rápida en los mercados desarrollados | Mediano plazo (2-4 años) |
| Naves espaciales reutilizables y vehículos de turismo espacial | 0.4% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del gasto mundial en infraestructura
Los gobiernos están financiando niveles récord de infraestructura destinada a la resiliencia climática y el crecimiento urbano. La Ley de Inversión en Infraestructura y Empleos de los Estados Unidos asignó USD 225 millones para códigos de energía actualizados que influyen en las especificaciones de recubrimientos [1] Comisión de Comercio Internacional de los Estados Unidos, “Ciertas resinas epoxi de Corea del Sur, Taiwán y Tailandia”, usitc.gov . Las economías emergentes de Asia-Pacífico impulsan el desarrollo a medida que Indonesia, India y China aceleran proyectos de aeropuertos, puentes y ciudades inteligentes que especifican películas de barrera de alta temperatura. Las asociaciones público-privadas en túneles de transporte y líneas de calefacción urbana amplían aún más la demanda de recubrimientos térmicos de ciclo largo.
Normativas mundiales de seguridad contra incendios más estrictas
Las revisiones del código de incendios aumentan los umbrales mínimos de rendimiento para la resistencia a la ignición, la toxicidad del humo y la temperatura superficial de uso final. El Código Internacional de Incendios de 2024 introduce parámetros actualizados de propagación de llama que afectan inmediatamente a las formulaciones de recubrimientos. El Capítulo 24 del Código de Incendios de California exige sistemas de extinción automáticos y ventilación especializada para las cabinas de recubrimiento que manipulan productos resistentes al calor. Las directivas de la UE siguen reduciendo el contenido permitido de disolventes, lo que impulsa a los constructores hacia híbridos de silicona y acrílico con bajo contenido de COV. La modernización de fachadas de edificios de gran altura y centros de transporte genera picos de demanda a medida que los propietarios adecuan sus activos a la normativa. Los fabricantes que certifican productos por encima del nuevo valor base obtienen prioridad en la especificación y reducen la necesidad de costosas modificaciones.
Creciente demanda de la industria aeroespacial
Los programas de turbinas de gas y naves espaciales dependen de recubrimientos capaces de tolerar ciclos térmicos extremos sin espalación. Honeywell amplió su línea de recubrimientos de barrera térmica en Carolina del Sur para dar soporte a los motores de nueva generación que operan a temperaturas superiores a 1,300 °C. La investigación sobre siliciuro de iterbio de la Universidad de Ciencias de Tokio apunta a una mayor resistencia a la oxidación de los motores a reacción, lo que indica una futura adopción comercial. Los ciclos de calificación son largos, pero una vez aprobados, los proveedores obtienen contratos premium plurianuales. Los fabricantes europeos de fuselajes buscan reducir el consumo de combustible en un 15 % mediante temperaturas centrales más altas, ampliando aún más el mercado potencial de recubrimientos resistentes al calor. Los proveedores de Asia-Pacífico están creando empresas conjuntas para localizar la producción a medida que maduran los proyectos de aeronaves regionales.
Aumento de la concienciación sobre los equipos de protección contra incendios
Los programas de riesgo corporativo ahora combinan medidas de seguridad contra incendios pasivas y activas, lo que refuerza la importancia de los recubrimientos intumescentes y con relleno cerámico. Los sistemas de monitoreo con IA requieren recubrimientos que se mantengan estables en los puntos de interfaz de los sensores y que puedan autoinformar la degradación. Las aseguradoras de Norteamérica y Europa ofrecen descuentos en las primas cuando las estructuras aplican películas de protección pasiva contra incendios homologadas, lo que refuerza la propuesta de valor. Los museos y las fundaciones de patrimonio implementan recubrimientos de silicona de bajo brillo que no amarillean en los artefactos, ampliando así el segmento de bienes culturales de la industria. La combinación de presión regulatoria e incentivos financieros sustenta la expansión incluso en los mercados de la construcción con menor crecimiento.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de silicona volátil y epoxi | -0.7% | Global, con concentración de la oferta en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Límites de COV en sistemas a base de disolventes | -0.5% | América del Norte y la UE, en expansión global | Mediano plazo (2-4 años) |
| Escasez de personal especializado en la aplicación de sistemas multicapa | -0.3% | Global, agudo en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de silicona volátil y epoxi
Un fallo de la Comisión de Comercio Internacional de los Estados Unidos determinó que ciertas importaciones de epoxi se vendieron por debajo de su valor razonable, lo que limitó la oferta interna y elevó los costos. Las interrupciones simultáneas en plantas clave de silicona en Asia intensificaron la volatilidad. Los formuladores más pequeños, sin contratos a largo plazo, se enfrentaron a aumentos de costos de dos dígitos que erosionaron los márgenes y provocaron la revisión de precios de sus productos. Los productores se protegen contratando precursores de dos fuentes y ampliando la capacidad interna de producción de monómeros, pero las inversiones de capital retrasan la recuperación inmediata. Si bien las fluctuaciones en los precios de las materias primas son cíclicas, reducen el flujo de caja y dificultan la inversión en investigación y desarrollo a corto plazo.
Límites de COV en sistemas a base de solventes
Las revisiones de la norma NSF/ANSI/CAN 600 redujeron los niveles permitidos de xileno, etilbenceno y tolueno en recubrimientos para agua potable a cantidades casi traza. La Norma 1151 del Distrito de Administración de la Calidad del Aire de la Costa Sur de California impone objetivos de menor toxicidad que, paradójicamente, aumentan los COV si los fabricantes cambian los solventes exentos, lo que dificulta el cumplimiento normativo. Las grandes empresas globales aceleran el desarrollo de solventes diluibles en agua y en polvo, pero los costos de conversión de línea y los obstáculos de certificación afectan la rentabilidad. La heterogeneidad regional de límites de COV obliga a los proveedores a mantener múltiples formulaciones, lo que aumenta la complejidad del inventario.
Análisis de segmento
Por Resin: El dominio de la silicona impulsa la innovación
Las resinas de silicona representaron el 37.45 % de la cuota de mercado de recubrimientos resistentes al calor en 2025, lo que refleja su capacidad para tolerar temperaturas superiores a 600 °C sin perder adherencia. Este liderazgo se corresponde con la tasa de crecimiento anual compuesta (TCAC) más rápida del segmento, del 8.78 % hasta 2031, lo que convierte a la silicona en el motor de crecimiento clave del mercado de recubrimientos resistentes al calor. La demanda abarca chimeneas de escape, quemadores, hornos de cocción y piezas aeroespaciales, donde las fallas son inaceptables. Los epoxis mantienen su relevancia en zonas de temperatura media, pero se enfrentan a dificultades en cuanto a costos y al escrutinio regulatorio sobre los derivados del bisfenol A. Los acrílicos cubren aplicaciones sensibles al precio en bienes de consumo, donde los picos de temperatura superficial son más bajos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: liderazgo basado en el agua en medio de la innovación UV
Los sistemas a base de agua representaron el 38.74 % de los ingresos de 2025, lo que demuestra su amplia aceptación en los ciclos de OEM y mantenimiento. Los formuladores han resuelto problemas iniciales de sensibilidad a la humedad, produciendo películas que igualan o superan la resistencia a la corrosión de los solventes. Las químicas curables por UV/EB registran una tasa de crecimiento anual compuesta (TCAC) del 7.08 %, impulsada por un curado casi instantáneo y la eliminación de hornos de cocción. Los recubrimientos en polvo mantienen una adopción estable en tuberías y componentes de electrodomésticos gracias a su contenido de sólidos del 100 % y a sus mínimos residuos, mientras que las tecnologías a base de solventes pierden cuota de mercado debido al endurecimiento de las leyes sobre COV.
Por industria de usuario final: estabilidad de la construcción versus crecimiento energético
La construcción generó el 31.25 % de la demanda de 2025, lo que representa la mayor base de volumen para el mercado de recubrimientos resistentes al calor. Las continuas renovaciones de muros cortina, puertas cortafuegos y acero estructural mantienen estables los pedidos. Por otro lado, el sector eléctrico registra una tasa de crecimiento anual compuesta (TCAC) del 9.55 % hasta 2031, impulsada por turbinas de mayor temperatura y plantas de equilibrio de carga máxima que operan a mayor temperatura para mejorar la eficiencia. El petróleo y el gas sigue siendo otro segmento de usuarios clave, aplicando películas con relleno cerámico a tuberías de proceso y antorchas sometidas a choque térmico.
El programa TBC de ultraalta temperatura del Departamento de Energía de EE. UU. para turbinas de gas apunta a operar a temperaturas superiores a 1,300 °C, lo que eleva directamente los estándares de rendimiento de los recubrimientos. Las aplicaciones de transporte, especialmente los vehículos eléctricos, exigen recubrimientos ligeros que disipen el calor de la batería y resistan posibles eventos de desbordamiento térmico. Las aplicaciones especializadas en bienes de consumo, como los utensilios de cocina de alta gama, amplían la cobertura del mercado sin modificar significativamente los volúmenes totales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de recubrimientos resistentes al calor en la región Asia-Pacífico
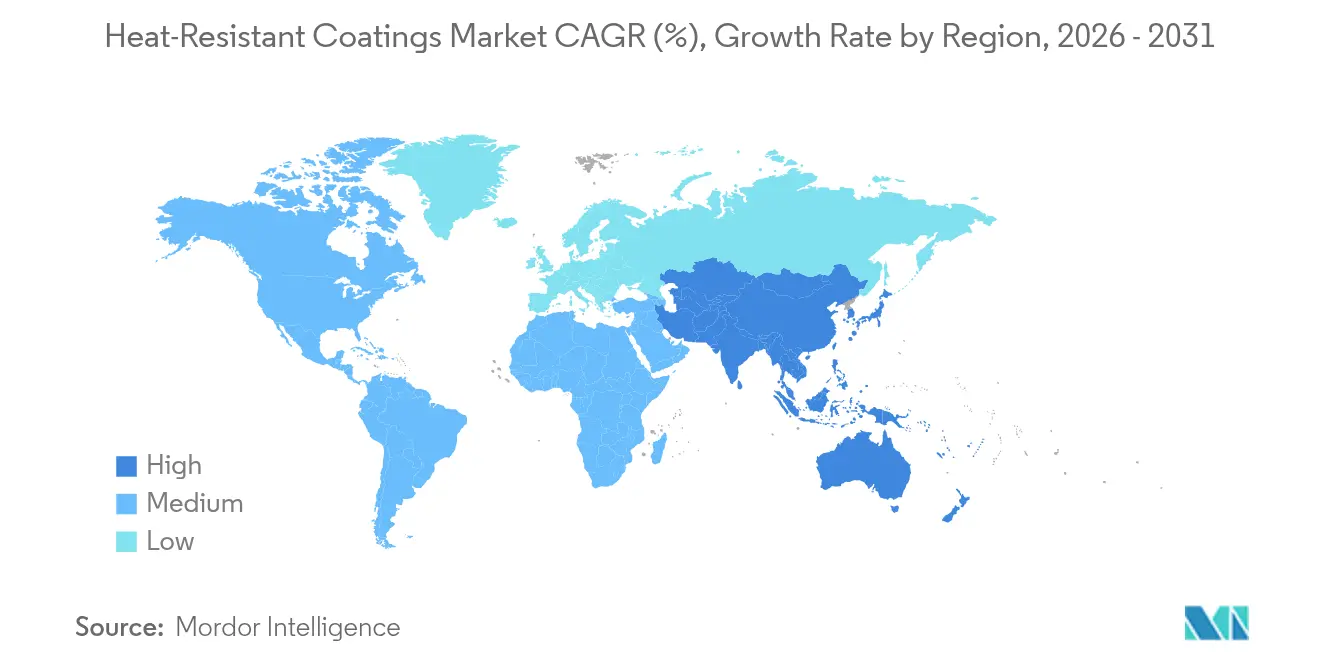
Asia-Pacífico lideró la región con el 47.12 % de los ingresos de 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 7.35 %, impulsada por megaproyectos en transporte, vivienda y energía. Los corredores de la Franja y la Ruta de China requieren imprimaciones resistentes al calor para puentes y túneles expuestos a riesgos de incendios forestales y derrames químicos. India, en el marco de su visión "Make in India", expande la fabricación nacional de cocinas, calderas y hornos industriales que especifican películas termoestables.
Mercado norteamericano de recubrimientos resistentes al calor
Norteamérica sigue siendo un centro de innovación. Las imprimaciones aeroespaciales en Estados Unidos y Canadá especifican recubrimientos de barrera metálicos y cerámicos que cumplen con los estándares MIL. Las inversiones federales en infraestructura reemplazan puentes obsoletos y mejoran las redes eléctricas, y cada proyecto exige acabados de alta temperatura y bajos en COV.
Mercado de recubrimientos resistentes al calor en EMEA y Sudamérica
Europa prioriza la sostenibilidad. Los límites máximos de COV de la UE se endurecen cada año, lo que impulsa a los fabricantes a optar por siliconas a base de agua y opciones en polvo. Las plataformas automotrices en Alemania, Francia e Italia integran componentes metálicos ligeros recubiertos con películas cerámicas nanoestructuradas para la regulación térmica. Los mercados de Sudamérica, Oriente Medio y África crecen a partir de una base más pequeña, pero se benefician de la transferencia de tecnología y la adopción de códigos de seguridad internacionales, ampliando el mercado total de recubrimientos resistentes al calor.
Panorama regulatorio
Los recubrimientos resistentes al calor se encuentran en la intersección del control de COV, las restricciones de sustancias peligrosas y la certificación de rendimiento. En Estados Unidos, los requisitos de la EPA, según 40 CFR 59.402, establecen límites de contenido de COV que dan forma a las formulaciones de recubrimientos arquitectónicos y de mantenimiento, reforzando el cambio del mercado hacia productos químicos de base acuosa y otras sustancias de bajas emisiones, reflejado en las adquisiciones de 2025-2026. Junto con las normas sobre COV, los regímenes de calificación específicos del sector influyen en la demanda en aplicaciones aeroespaciales y de defensa de alta temperatura, donde el cumplimiento de las especificaciones de la NASA (por ejemplo, PRC-4002 y especificaciones a nivel de centro como KSC-SPEC-F-0006 y MSFC-PROC-3747) puede determinar qué proveedores de recubrimientos térmicos y de control de la corrosión son seleccionados.
En Europa, el cumplimiento normativo está cada vez más impulsado por REACH y los requisitos de etiquetado. La Comisión Europea está avanzando en su programa de trabajo sobre restricciones en 2026, y el Parlamento Europeo y el Consejo alcanzaron un acuerdo político en junio de 2026 en el marco del paquete Ómnibus VI para simplificar el etiquetado de productos químicos, incluyendo la autorización de etiquetas digitales para envases pequeños y plazos definidos para las actualizaciones de etiquetas tras la reclasificación. Esta directriz endurece el control de sustancias y la documentación de los recubrimientos industriales comercializados en el mercado de la UE, lo que aumenta los costes de cumplimiento para importadores y formuladores, a la vez que fomenta la sustitución de sustancias químicas restringidas. La normalización también desempeña un papel más importante, con actualizaciones de las normas ISO, como la ISO 21452:2025 (recubrimientos por pulverización térmica) y la ISO 15104:2025 (ensayos ambientales para materiales de control térmico), que proporcionan puntos de referencia para la cualificación de recubrimientos utilizados en entornos de servicio de alta temperatura.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y insumos especializados, incluyendo intermedios de silicona y epoxi, pigmentos y cargas cerámicas, y aditivos, además de solventes o cosolventes a base de agua. Luego, continúa con la síntesis, formulación y dispersión de resinas, pruebas y certificación, empaquetado y distribución a través de canales OEM y de mantenimiento. Los productos resistentes al calor también dependen del conocimiento de la aplicación, incluyendo la preparación de la superficie, el diseño de la construcción multicapa, el control del curado (ambiente, horneado o UV/EB) y las prácticas de inspección, que a menudo determinan si los recubrimientos cumplen con los requisitos de seguridad contra incendios, corrosión y ciclos térmicos. La dinámica del mercado en 2025-2026 apunta a dos cuellos de botella dentro de esta cadena: la volatilidad de precios en familias de resinas clave y la escasez de aplicadores capacitados para sistemas multicapa, ambos factores que pueden alargar los plazos de entrega y aumentar el riesgo de costos de instalación para los propietarios de activos.
En la fase posterior de la cadena de suministro, esta se ve más influenciada por los modelos de servicio y los hitos de cumplimiento que por el mero envío de productos. Los usuarios finales industriales en los sectores de petróleo y gas, energía y procesamiento priorizan los sistemas de recubrimiento que reducen la corrosión bajo aislamiento y simplifican los ciclos de mantenimiento, lo que incentiva a los proveedores a combinar materiales con servicios de aplicación y redes de contratistas cualificados. La reciente comercialización de tecnologías avanzadas refleja este cambio, con nuevos recubrimientos termoaislantes aplicados por pulverización y productos emergentes mejorados con grafeno que están superando la validación de su rendimiento y, en algunos casos, la autorización regulatoria para su distribución. Las pruebas, las aprobaciones y las alianzas entre distribuidores y aplicadores funcionan cada vez más como puntos de captura de valor más allá de la formulación.
Panorama competitivo
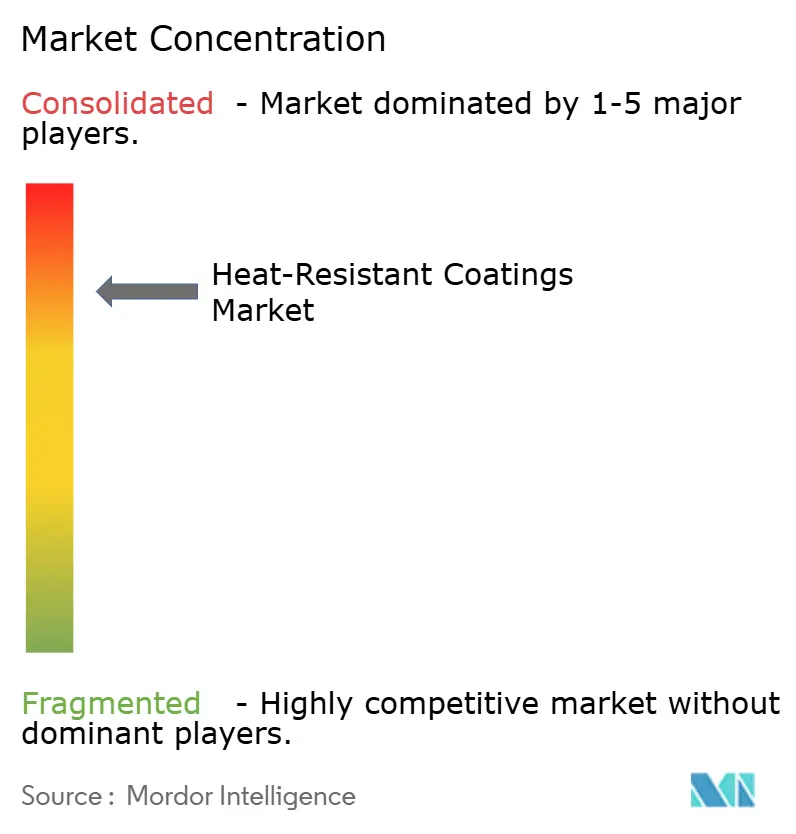
El sector se mantiene altamente consolidado. PPG Industries aprovecha la síntesis global de resinas y las plantas de mezcla locales para acortar los plazos de entrega. Sherwin-Williams equilibra una amplia presencia arquitectónica con recubrimientos industriales especializados, como la gama Heat-Flex, lo que le proporciona escalabilidad y una mayor profundidad de nicho. Las inversiones en tecnología se centran en aplicaciones robóticas, inspección digital y química ecológica. Los proveedores integran sensores en las películas para monitorizar la temperatura en servicio e indicar las necesidades de mantenimiento.
Líderes de la industria de recubrimientos resistentes al calor
Jotun
Akzo Nobel NV
Industrias PPG, Inc.
La compañía Sherwin-Williams
Kansai Paint Co. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Seaforth Holdings confirmó la exitosa adquisición de Indestructible Paint Limited, proveedor especializado en recubrimientos de alta resistencia para aplicaciones aeroespaciales y de defensa. Esta operación amplía la presencia de Seaforth en tecnologías de recubrimiento resistentes al calor y de baja fricción, y consolida su capacidad en un segmento especializado que requiere una alta cualificación.
- Noviembre de 2025: Jotun lanzó una línea de recubrimientos intumescentes de protección contra incendios dirigida a aplicaciones en la industria del petróleo y el gas. Esta introducción amplía las opciones de productos para los operadores que buscan alinear la protección pasiva contra incendios con los requisitos de seguridad contra incendios más estrictos en entornos industriales de alto riesgo.
- Agosto de 2024: PPG Industries lanzó PPG PITT-THERM 909, un aislamiento en aerosol a base de silicona diseñado para instalaciones de petróleo, gas y petroquímicas sometidas a altas temperaturas. Este producto posiciona los recubrimientos como una alternativa a los sistemas de aislamiento tradicionales, combinando la gestión térmica con las necesidades de durabilidad en entornos corrosivos.
Alcance del informe de mercado global de recubrimientos resistentes al calor
El informe de mercado de Recubrimientos resistentes al calor incluye:
| Silicona |
| Epoxy |
| Acrílico |
| Otras resinas (poliuretano, alquídicas, etc.) |
| A base de solvente |
| Llevado por barco |
| Polvo |
| Curable por UV/EB |
| Maquinaria de construcción usada |
| Petróleo y Gas |
| Sector energético |
| Transporte |
| Carpintería y Muebles |
| Bienes de consumo |
| Otras industrias de usuarios finales (equipos de procesamiento industrial, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por resina | Silicona | |
| Epoxy | ||
| Acrílico | ||
| Otras resinas (poliuretano, alquídicas, etc.) | ||
| por Tecnología | A base de solvente | |
| Llevado por barco | ||
| Polvo | ||
| Curable por UV/EB | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Petróleo y Gas | ||
| Sector energético | ||
| Transporte | ||
| Carpintería y Muebles | ||
| Bienes de consumo | ||
| Otras industrias de usuarios finales (equipos de procesamiento industrial, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de recubrimientos resistentes al calor?
El mercado ascenderá a USD 7.26 mil millones en 2026 y se proyecta que alcanzará los USD 9.28 mil millones para 2031 con una CAGR del 5.03%.
¿Qué región lidera el mercado de recubrimientos resistentes al calor?
Asia-Pacífico representa el 47.12 % de los ingresos de 2025 y también es la región con mayor crecimiento, con una CAGR del 7.35 % hasta 2031.
¿Por qué los recubrimientos a base de silicona están creciendo tan rápido?
La silicona tiene una participación de mercado del 37.45% y crece a una tasa compuesta anual del 8.78% porque soporta temperaturas superiores a 600 °C sin perder adherencia, lo que la hace ideal para usos industriales y aeroespaciales de alta temperatura.
¿Cómo afectan las regulaciones de las VOC a las elecciones tecnológicas?
Los límites más estrictos de COV en América del Norte y Europa hacen que los compradores opten por sistemas a base de agua y curables por UV, lo que reduce la dependencia de recubrimientos a base de solventes e impulsa la innovación en productos químicos de bajas emisiones.
¿Qué industria de usuarios finales crecerá más rápido?
El sector energético muestra la expansión más rápida con una CAGR del 9.55 % a medida que las empresas de servicios públicos actualizan las turbinas y adoptan temperaturas de funcionamiento más altas para mejorar la eficiencia.


