

Tamaño y participación en el mercado de placas de acero tratadas térmicamente
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
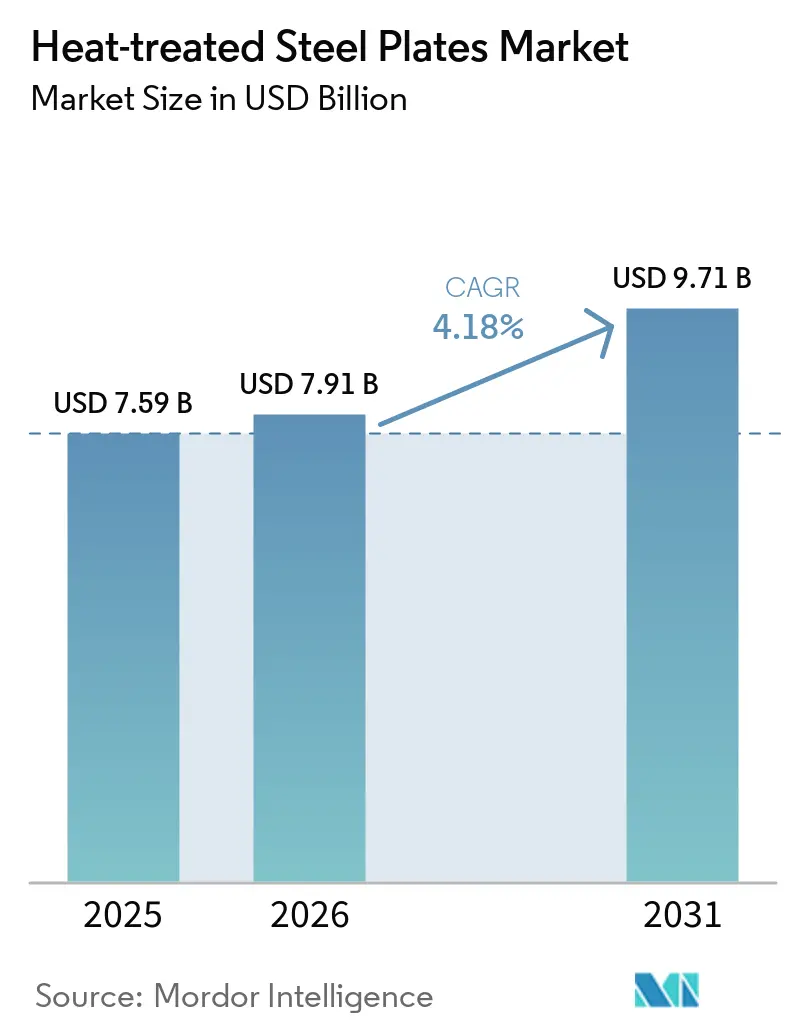
| Tamaño del mercado (2026) | USD 7.91 mil millones |
| Tamaño del mercado (2031) | USD 9.71 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de acero tratadas térmicamente por Mordor Intelligence
Se espera que el tamaño del mercado de placas de acero tratadas térmicamente crezca de USD 7.59 mil millones en 2025 a USD 7.91 mil millones en 2026 y se pronostica que alcance USD 9.71 mil millones para 2031 con un CAGR del 4.18% durante 2026-2031. El fuerte gasto en cimentaciones de monopilotes para aerogeneradores marinos, flotas mineras autónomas y recipientes a presión para electrolizadores de hidrógeno verde está impulsando la demanda de placas de ultra alta resistencia, TMCP y normalizadas, respectivamente. Los fabricantes valoran estas opciones porque reducen el costo del tratamiento térmico posterior a la soldadura, cumplen con los códigos sísmicos y extienden la vida útil, incluso a medida que los revestimientos compuestos y las tapas de emisiones de hornos limitan el crecimiento de las placas tradicionales resistentes a la abrasión. La intensidad competitiva es moderada: las cinco principales acerías controlan alrededor del 38% de la capacidad global, pero los especialistas regionales prosperan en nichos pesados para plataformas marinas y resistentes a la abrasión. Los rápidos cambios en los precios de la energía, los impuestos sobre el carbono y las normas de descarbonización de los buques siguen transformando las estrategias de adquisición en todo el mercado de las planchas de acero tratadas térmicamente.
Conclusiones clave del informe
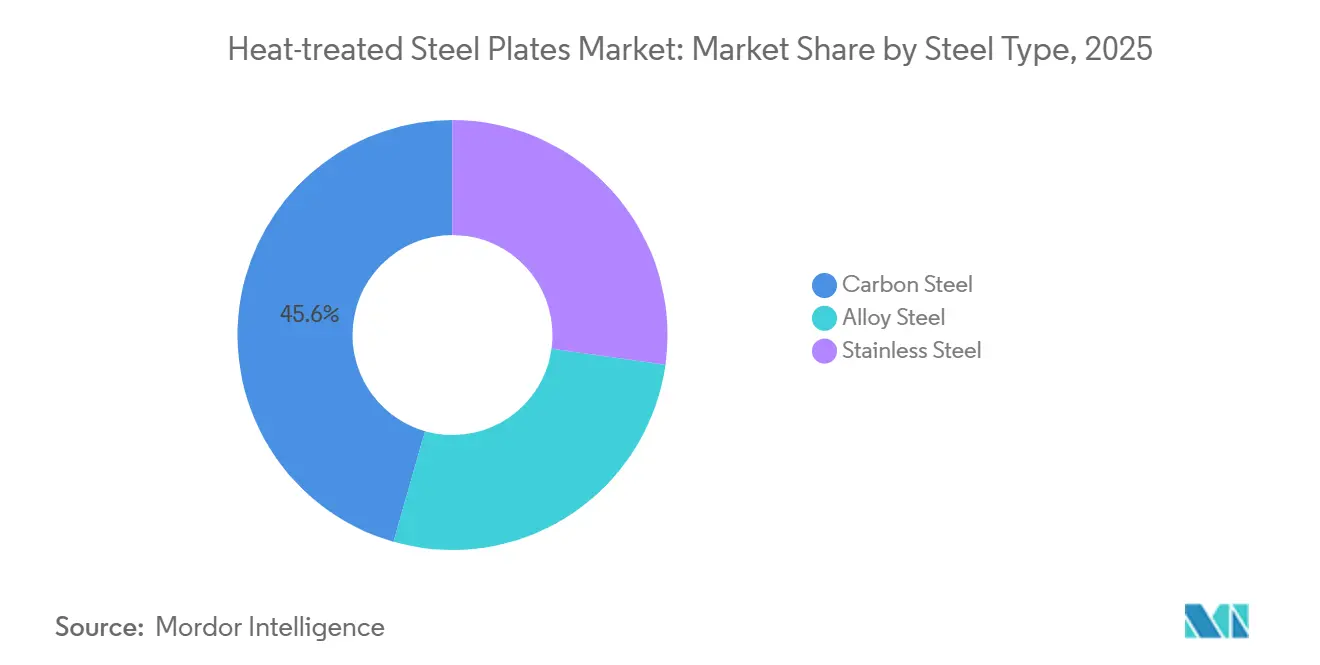
- Por tipo de acero, el acero al carbono lideró con una participación del 45.58 % en 2025, mientras que se prevé que el acero aleado crezca a una CAGR del 5.05 % hasta 2031.
- Por tipo de tratamiento térmico, el temple representó el 40.75% de la producción en 2025, pero el TMCP avanza a un 5.42% hasta 2031.
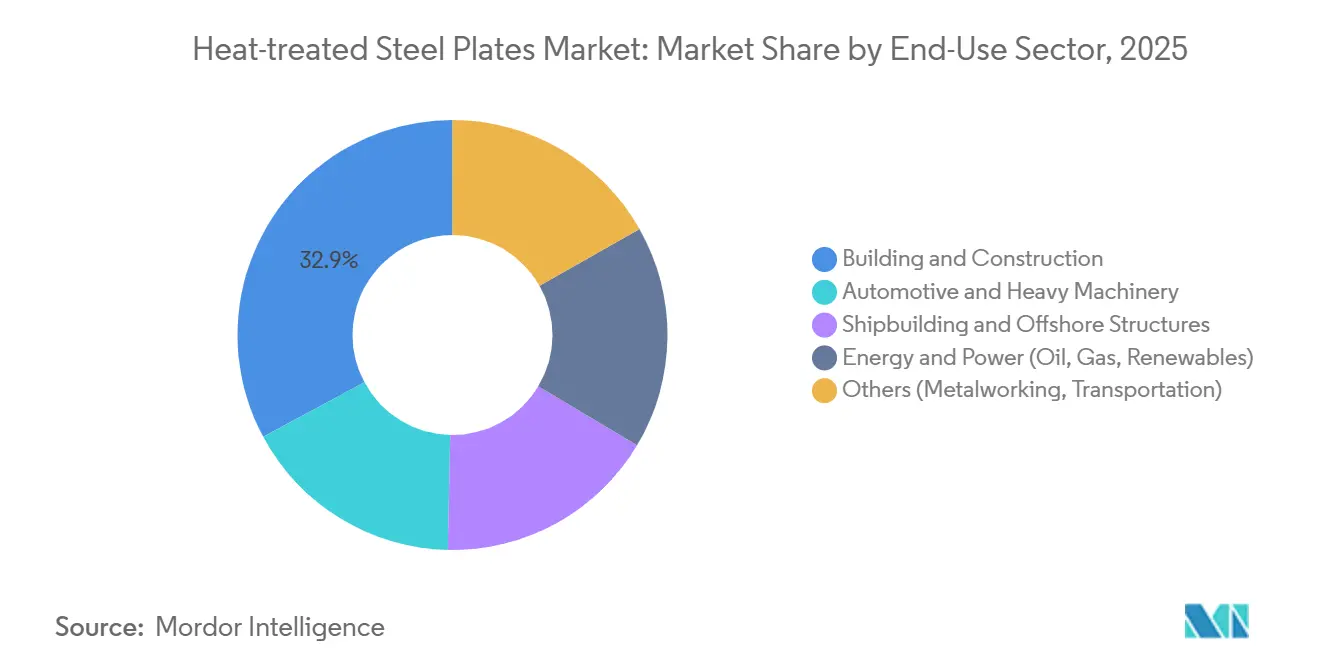
- Por sector de uso final, la construcción y edificación absorbieron el 32.86% del volumen de 2025, mientras que se proyecta que la energía y la electricidad se expandirán a una CAGR del 5.65% hasta 2031.
- Por geografía, Asia-Pacífico representó el 52.95% de los ingresos de 2025 y se espera que mantenga una trayectoria de crecimiento del 5.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de placas de acero tratadas térmicamente
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las cimentaciones monopilotes para energía eólica marina impulsan la demanda | + 1.2% | Europa, Asia-Pacífico (Taiwán, Japón, Corea del Sur), América del Norte (Costa Este de EE. UU.) | Mediano plazo (2-4 años) |
| Placas resistentes a la abrasión adoptadas en carrocerías de camiones mineros autónomos | + 0.9% | Global, con concentración en APAC (Australia, Indonesia) y América (Chile, Canadá) | Corto plazo (≤ 2 años) |
| Placa normalizada sísmica-resiliente exigida por los nuevos códigos de construcción | + 0.8% | América del Norte (California, Noroeste del Pacífico), Asia-Pacífico (Japón, Taiwán, Filipinas) | Largo plazo (≥ 4 años) |
| Placas de acero inoxidable dúplex para recipientes a presión de electrolizadores de hidrógeno verde en Europa | + 1.0% | Europa (Alemania, España, Países Bajos), adopción temprana en Oriente Medio y Asia Pacífico | Mediano plazo (2-4 años) |
| Diseños de buques de carga ligeros que utilizan placas de acero tratadas térmicamente | + 0.7% | Global, liderado por los centros de construcción naval de Asia-Pacífico (China, Corea del Sur, Japón) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las cimentaciones monopilotes para energía eólica marina impulsan la demanda
Los diámetros de los monopilotes han aumentado a 11 m y los espesores de pared a 150 mm para turbinas de 15 MW, lo que impulsa la demanda de placas normalizadas o TMCP que cumplen con las reglas de tenacidad a la fractura de DNV [1] DNV, “Offshore Standard D-101”, dnv.com . La empresa taiwanesa China Steel Corporation obtuvo un pedido de 5 años para 180 000 toneladas de placas S355G10+N en 2025, especificando una tenacidad Charpy de 100 J a −20 °C para mitigar la fractura frágil inducida por tifones. Dillinger y Ørsted acordaron en 2024 desarrollar conjuntamente monopilotes de 12 m utilizando S690QL templado y revenido, reduciendo el peso del acero por MW en un 18 % y reduciendo los costos de instalación. El Consejo Mundial de Energía Eólica prevé 110 GW de nueva capacidad eólica marina para 2030, lo que equivale a unos 8 millones de toneladas de planchas si los monopilotes mantienen una cuota del 65 % [2] Consejo Mundial de Energía Eólica, «Informe Mundial de Energía Eólica Marina 2025», gwec.net . Cada GW de energía eólica marina consume aproximadamente 70 000 toneladas de planchas pesadas, lo que subraya la demanda del sector sobre la capacidad de tratamiento térmico.
Placas resistentes a la abrasión adoptadas en carrocerías de camiones mineros autónomos
Los camiones de transporte autónomos funcionan las 24 horas del día, lo que intensifica el desgaste del revestimiento y aumenta la demanda de chapa templada de 500 Brinell, lo que extiende los ciclos de sustitución de 8,000 a 14,000 h. El Hardox 500 Tuf de SSAB, lanzado en 2025, ofrece una tenacidad Charpy de 45 J, lo que evita la propagación de grietas cuando cargas útiles de 220 t impactan la plataforma. El EVERHARD 450 de JFE se estrenó en 2024 con una microaleación de fósforo que reduce la distorsión del temple y permite a los usuarios cortar con láser sin precalentamiento. Austin Engineering informó de un aumento del 32 % en los pedidos de flotas autónomas en 2025, donde la chapa resistente a la abrasión representó el 68 % del gasto en material. La flota de Rio Tinto en Pilbara, compuesta por 220 camiones Komatsu 930E, cambió a revestimientos Hardox y redujo el tiempo de inactividad por mantenimiento en un 22 %.
Placa normalizada sísmica-resiliente exigida por los nuevos códigos de construcción
La norma 341-22 del Instituto Americano de Construcción en Acero, vigente desde 2024, exige placas normalizadas o TMCP en marcos de momento especiales para categorías sísmicas altas, eliminando las variantes laminadas en bruto. California adoptó la norma sin modificaciones, obligando a los fabricantes a obtener acero ASTM A572 Grado 50 con temperaturas de normalización documentadas entre 900 °C y 950 °C. La Administración de Servicios Generales de EE. UU. exige ahora ensayos Charpy a 0 °C para placas de más de 38 mm de espesor en edificios federales. Las revisiones de la Ley de Normas de Construcción de Japón, en 2025, exigen el uso de placas normalizadas para torres de más de 60 m en un radio de 30 km de fallas activas, lo que afecta la reurbanización de Tokio. Nucor respondió añadiendo 300,000 toneladas de capacidad de normalización en el condado de Hertford en 2025.
Placas de acero inoxidable dúplex para recipientes a presión de electrolizadores de hidrógeno verde
Los electrolizadores de membrana de intercambio de protones y alcalinos operan cerca de 80 bar y bucles ricos en cloruro, lo que favorece los grados dúplex como el EN 1.4462, que resisten el agrietamiento por corrosión bajo tensión. La planta de H2 Green Steel en Boden consumirá aproximadamente 12,000 toneladas de placa dúplex al año cuando comience la Fase 1 en 2026 para respaldar los bonos verdes alineados con la taxonomía de la UE. La española Cepsa pretende desplegar 2 GW de electrolizadores para 2030, lo que implica una demanda de 18,000 toneladas de placa dúplex. Los ensayos de GrInHy2.0 en 2024 confirmaron que el dúplex recocido en solución alcanza una microestructura equilibrada 50-50 y duplica la resistencia a las picaduras que el 316L. El proyecto SALCOS de Salzgitter integró un electrolizador de 720 MW en 2025, lo que generó una necesidad cautiva de 8,000 toneladas de placa dúplex al año.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los materiales compuestos sustituyen a las placas de desgaste en los equipos de movimiento de tierras de última generación | -0.8% | Global, concentrado en regiones mineras (Australia, Canadá, Chile, Sudáfrica) | Mediano plazo (2-4 años) |
| La volatilidad del precio de la energía reduce la utilización de los hornos | -0.9% | Europa, mercados de alto consumo energético en América del Norte y Asia | Corto plazo (≤ 2 años) |
| Los límites más estrictos de emisiones de NOx/CO₂ en hornos aumentan el costo del cumplimiento | -0.6% | Europa, América del Norte, mercados desarrollados de Asia-Pacífico (Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los materiales compuestos sustituyen las placas de desgaste en los equipos de movimiento de tierras de última generación.
Los revestimientos de polietileno de peso molecular ultraalto adheridos a fibra de basalto representaron el 18 % de las modernizaciones de cajas de camiones de transporte en 2025, lo que redujo el peso en un 40 % y eliminó las salpicaduras de soldadura que generan grietas por fatiga. El camión 794 AC de Caterpillar, lanzado en 2024, ofrece cajas de composite con una resistencia a la abrasión equivalente a 400 Brinell y prolonga su vida útil a 16 000 h. Komatsu introdujo en 2025 un borde de cucharón reforzado con fibra de carbono que reduce el peso en la punta en un 35 % y el consumo de combustible en un 2.1 %. Volvo Construction Equipment reveló que las piezas de desgaste de composite aumentaron al 12 % de su gasto en material para camiones articulados en 2025, frente al 4 % en 2023. Bruce Rock Engineering demostró un ahorro de 31 000 USD por camión en tres años al cambiar a revestimientos de UHMWPE, lo que aceleró su adopción en minas con un enfoque en los costos.
La volatilidad de los precios de la energía reduce la utilización de los hornos
Thyssenkrupp planea paralizar su horno de normalización de Duisburg durante seis semanas y aplazar 40,000 toneladas de pedidos. Los precios máximos de la energía en España, superiores a 0.22 EUR/kWh en el verano de 2025, obligaron a los operadores de arco eléctrico a reducir la producción, lo que redujo el suministro regional de chapa en un 11 % interanual. ArcelorMittal Fos-sur-Mer redujo su producción en un 14 % en 2025, priorizando la chapa eólica de alto margen y externalizando las calidades de materias primas a India y México. Los precios del gas industrial en EE. UU. en el invierno de 2024-2025 promediaron 7.80 USD/MMBtu, lo que incrementó los costes de normalización en 18 USD/tonelada. La planta Dolvi de JSW se enfrentó a un aumento del 23 % en las tarifas eléctricas en 2025 y optó por la chapa templada de mayor valor para proteger los márgenes.
Análisis de segmento
Por tipo de acero: los grados de aleación aumentan a medida que se multiplican las aplicaciones de hidrógeno y offshore
El acero al carbono representó el 45.58 % de la cuota de mercado de las placas de acero tratadas térmicamente en 2025, mientras que se prevé que el acero aleado se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.05 % hasta 2031, a medida que el acero inoxidable dúplex y los grados martensíticos se introduzcan en los recipientes de electrolizadores y las líneas submarinas. El acero inoxidable dúplex, en particular la norma EN 1.4462, representó aproximadamente el 8 % del tonelaje de aleación en 2025, impulsado por los proyectos de hidrógeno verde de la UE. Las placas de acero inoxidable siguen siendo de nicho, pero esenciales en aplicaciones criogénicas y farmacéuticas, con precios superiores que compensan la reducción del volumen.
Las diferencias de costo explican la resiliencia del acero al carbono: el S355 normalizado se vende a cerca de 650 USD/tonelada, frente a los 2,400 USD/tonelada de la placa dúplex. Aun así, las formulaciones de aleación ganan terreno gracias a innovaciones como el acero de temple por presión Usibor 2000 de ArcelorMittal, que permite una resistencia a la tracción de 2,000 MPa para carcasas de baterías de vehículos eléctricos, y el PosMAC de POSCO, que ofrece una resistencia a la corrosión marina diez veces superior a las alternativas galvanizadas. La aleación normalizada NSGP1 de Nippon Steel alcanza la tenacidad Charpy a -60 °C para plataformas marinas en el Ártico, lo que amplía aún más el campo de aplicación de las placas de aleación de alta especificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de tratamiento térmico: el TMCP gana terreno a medida que los fabricantes priorizan la soldabilidad y el ahorro energético
El temple controló el 40.75 % de la producción en 2025, lo que refleja su dominio en los grados resistentes a la abrasión. Sin embargo, se espera que el Proceso Controlado Termomecánico (TMCP) capte una cuota adicional con una tasa de crecimiento anual compuesta (TCAC) del 5.42 % hasta 2031. El TMCP elimina la normalización por separado, reduce la tensión residual y mejora la soldabilidad, lo que ayuda a los astilleros y fabricantes de torres a gestionar el tiempo de ciclo y los costes. La normalización se mantuvo cerca del 22 % en 2025, impulsada por las normativas sísmicas que exigen una ductilidad predecible.
Se proyecta que el tamaño del mercado de placas de acero tratadas térmicamente para placas TMCP se acerque a los 3.6 millones de dólares para 2031 si se mantiene el crecimiento actual. El sistema Super-OLAC de JFE y la nueva línea de enfriamiento acelerado de Dillinger demuestran cómo las plantas laminadoras ahora integran el laminado y el temple controlados para reducir el consumo de energía hasta en un 18 % y alcanzar la tenacidad de grado offshore en una sola pasada. La línea de temple directo de Voestalpine reduce el tiempo de ciclo de 72 h a 18 h, y la expansión de China Baowu en Zhanjiang aprovecha el temple en línea para satisfacer la demanda de temple por prensado en la industria automotriz.
Por sector de uso final: la energía y la electricidad se aceleran a medida que se expande la infraestructura de energías renovables y GNL
La construcción absorbió el 32.86 % del tamaño del mercado en 2025, impulsado por las actualizaciones de los códigos sísmicos y las obras públicas en India y el Sudeste Asiático. Sin embargo, se prevé que el sector de la energía y la electricidad sea el cliente de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.65 % hasta 2031, gracias a la proliferación de terminales de energía eólica marina, hidrógeno y GNL. La automoción y la maquinaria pesada están experimentando una creciente demanda debido a las flotas autónomas y la reducción del peso de los vehículos eléctricos, mientras que la construcción naval se recuperó gracias a los pedidos de portacontenedores y eólica flotante.
La estrategia de cero emisiones netas de la Agencia Internacional de la Energía exige 850 GW de electrolizadores para 2050, lo que equivale a aproximadamente 15 millones de toneladas de placas dúplex y para recipientes a presión. El tamaño del mercado de placas de acero tratadas térmicamente, dedicado únicamente a la energía eólica marina, podría superar los 2000 millones de dólares para 2031, dado que cada gigavatio consume alrededor de 70 000 toneladas de placa. El segmento "otros" (ferrocarril, matrices, defensa) contribuyó con el 12 % de la demanda en 2025 y debería aumentar ligeramente a medida que la relocalización impulse la inversión en herramientas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
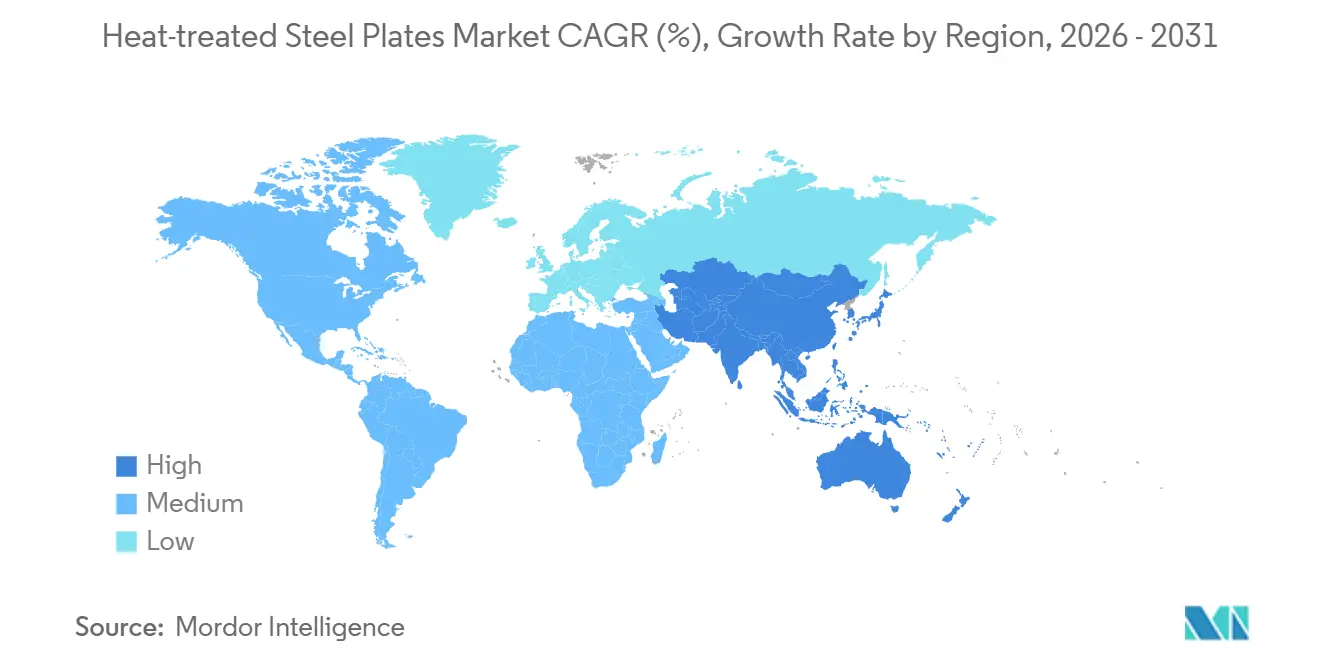
Asia-Pacífico representó el 52.95 % de los ingresos globales en 2025 y se prevé un crecimiento del 5.74 % hasta 2031, impulsado por las cadenas de suministro de turbinas eólicas chinas, la cartera de proyectos de infraestructura de la India y la construcción naval del Sudeste Asiático. China produjo alrededor de 580 millones de toneladas de acero crudo en 2025, de las cuales las variantes tratadas térmicamente representaron cerca del 1.8 %, lo que indica un amplio margen para la migración de valor añadido. El Proyecto Nacional de Infraestructura de la India, con un valor de 111 billones de INR (1.3 billones de USD), está generando 2.2 millones de toneladas de capacidad de producción de chapa nueva de JSW y Tata.
Europa se queda atrás en cuota de mercado, pero lidera la producción de dúplex con un alto margen. La planta de H2 Green Steel en Boden, que entrará en funcionamiento en 2026, suministrará 500,000 toneladas anuales de chapa sin combustibles fósiles, dirigidas a usuarios dispuestos a pagar primas verdes de 50-80 EUR/tonelada. La alemana thyssenkrupp está codesarrollando la DRI de hidrógeno, y se prevé que proyectos eólicos marinos del Reino Unido, como Dogger Bank, consuman 1.2 millones de toneladas de chapa normalizada y TMCP entre 2026 y 2031.
Norteamérica combina la gestión sísmica con el crecimiento del GNL. La nueva línea de normalización de Nucor añade 300,000 toneladas de capacidad para constructores de la Costa Este y plantas de energía de la Costa del Golfo. Oriente Medio se centra en los proyectos NEOM, de desalinización y petroquímicos de Arabia Saudí, y se prevé un aumento anual del consumo de acero del 6.2 % hasta 2031. Sudamérica, con Brasil y Argentina a la cabeza, se beneficia de la minería de litio y la producción de equipos agrícolas, donde POSCO construye una planta de hidróxido de litio que requiere recipientes a presión dúplex.
Panorama competitivo
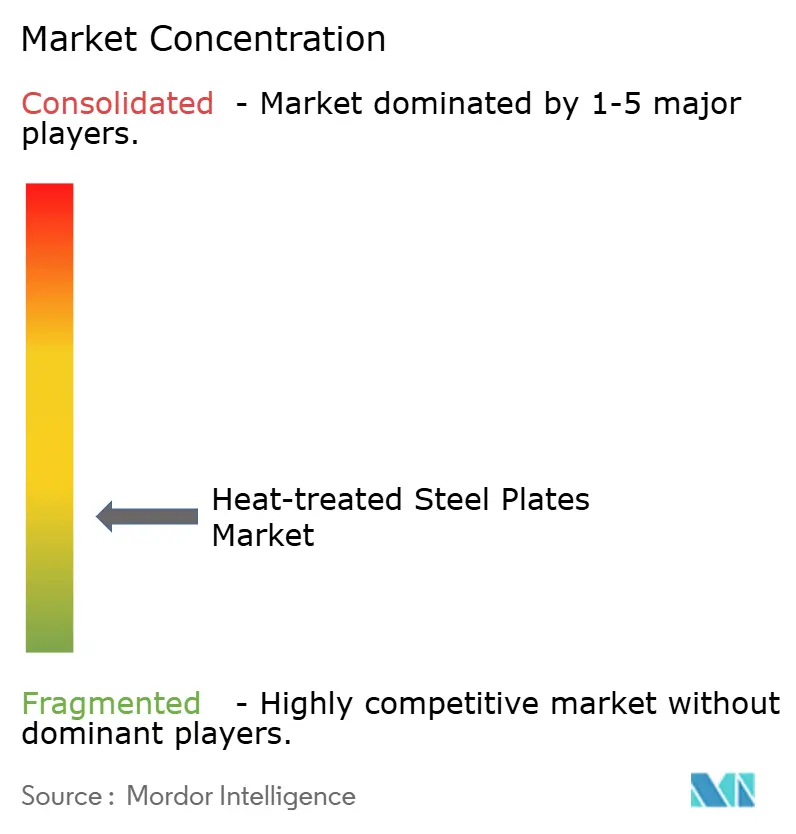
El mercado de chapas de acero tratadas térmicamente está altamente fragmentado. China Baowu, ArcelorMittal, Nippon Steel, POSCO y JFE poseen conjuntamente una cuota de mercado considerable, mientras que especialistas regionales como Dillinger y SSAB dominan nichos como monopilotes marinos pesados y chapa resistente a la abrasión. La descarbonización es la prioridad de inversión: Voestalpine invertirá 1.5 millones de euros en la conversión de Linz a hornos de arco eléctrico para 2027, reduciendo la intensidad de CO₂ en un 30 % y alineando el acero greentec con los compradores de los sectores automotriz y eólico. La iniciativa HYBRIT de SSAB está ampliando su producción a 1.3 millones de toneladas de chapa verde para 2030 mediante DRI de hidrógeno. La innovación de procesos sustenta la diferenciación. El Super-OLAC de JFE integra enfriamiento acelerado y microaleación para lograr la tenacidad marina sin normalización por separado, ahorrando un 18 % de energía. Nippon Steel presentó 12 patentes en 2024-2025 sobre control de temple en línea, lo que refleja un cambio hacia el tratamiento térmico adaptativo que ajusta el tamaño del grano por bobina. Las aprobaciones ISO 3834 y DNV se convierten en requisitos mínimos de entrada, reduciendo el número de proveedores y aumentando los costos de cambio. Las acerías más pequeñas aprovechan las alianzas: el memorando de entendimiento de Dillinger con Ørsted en 2024 asegura espacios de compra obligatoria a largo plazo para placas monopilote de 12 m. SSAB formó una red de Hardox Wearparts que ofrece garantías de ciclo de vida, vinculando a los mineros con grados AR patentados. Los nuevos participantes se enfrentan a una alta inversión de capital para cumplir con los requisitos de energía limpia y líneas de refrigeración sofisticadas, lo que refuerza las jerarquías actuales incluso a medida que crece la oferta absoluta.
Líderes de la industria de placas de acero tratadas térmicamente
ArcelorMittal
Baosteel Co., Ltd.
Corporación Nippon Steel
POSCO
SSAB AB
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: el Astillero Jiangnan completó el primer transportador de mineral de 400 m del mundo utilizando EH36 normalizado producido por laminación controlada, logrando un ahorro del 9 % en peso del acero y reduciendo el CO₂ de vida útil en 14 000 toneladas.
- Noviembre de 2025: JSW Steel puso en funcionamiento un laminador de placas de 5 millones de toneladas en Dolvi, integrando normalización en línea y enfriamiento acelerado para atender a clientes de infraestructura y energía.
Alcance y metodología
El tratamiento térmico es un proceso controlado que se utiliza para cambiar la microestructura de metales y aleaciones, como el acero y el aluminio. El tratamiento térmico proporciona propiedades como rigidez superficial mejorada, tolerancia a la temperatura, ductilidad y resistencia al metal y las aleaciones, lo que se espera que ayude a que duren más. Con numerosos beneficios, las placas de acero tratadas térmicamente desempeñan un papel importante en los mercados de construcción, infraestructura y maquinaria industrial.
El mercado de placas de acero tratadas térmicamente está segmentado por tipo de acero, tipo de tratamiento térmico, industria de usuario final y geografía. Por tipo de acero, el mercado se segmenta en acero al carbono, acero inoxidable y acero aleado. Por tipo de tratamiento térmico, el mercado se segmenta en recocido, revenido, normalizado y templado. Por industria de usuario final, el mercado se segmenta en automoción y maquinaria pesada, edificación y construcción, construcción naval y estructuras marinas, energía y electricidad, y otros (metalurgia, transporte, etc.). El informe también cubre el tamaño del mercado y las previsiones para el mercado en 27 países de todo el mundo. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del valor (USD).
| Acero al Carbón |
| Aleación de acero |
| Acero Inoxidable |
| Recocido |
| Temperamento |
| La normalización |
| Proceso termomecánico controlado (TMCP) |
| Temple |
| Automotriz y Maquinaria Pesada |
| Maquinaria de construcción usada |
| Construcción naval y estructuras offshore |
| Energía y potencia (petróleo, gas, renovables) |
| Otros (Metalurgia, Transporte) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| Turquía | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de acero | Acero al Carbón | |
| Aleación de acero | ||
| Acero Inoxidable | ||
| Por tipo de tratamiento térmico | Recocido | |
| Temperamento | ||
| La normalización | ||
| Proceso termomecánico controlado (TMCP) | ||
| Temple | ||
| Por sector de uso final | Automotriz y Maquinaria Pesada | |
| Maquinaria de construcción usada | ||
| Construcción naval y estructuras offshore | ||
| Energía y potencia (petróleo, gas, renovables) | ||
| Otros (Metalurgia, Transporte) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| Turquía | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de placas de acero tratadas térmicamente en 2031?
Se prevé que el mercado alcance los 9.71 millones de dólares en 2031, lo que refleja una CAGR del 4.18 % a partir de 2026.
¿Qué tipo de acero se espera que crezca más rápido hasta 2031?
Se proyecta que el acero aleado, impulsado por los grados dúplex y martensíticos para usos en hidrógeno y offshore, crecerá a una CAGR del 5.05%.
¿Por qué el TMCP está ganando terreno frente al enfriamiento?
El TMCP reduce el costo del tratamiento térmico posterior a la soldadura, reduce la distorsión y disminuye el uso de energía, lo que lleva a los astilleros y fabricantes de torres eólicas a favorecerlo.
¿Qué región lidera la demanda de placas de acero tratadas térmicamente?
Asia-Pacífico tenía una participación del 52.95% en 2025 y se prevé que mantenga su liderazgo, expandiéndose a un 5.74% hasta 2031.
¿Cómo influirán las regulaciones del carbono en los proveedores?
La Fase IV del EU ETS y otros límites al carbono impulsan a las plantas hacia el DRI de hidrógeno y los hornos de arco eléctrico, lo que aumenta el gasto de capital pero abre mercados de acero verde de primera calidad.


