

Tamaño y participación en el mercado de plásticos termoformados de calibre grueso y delgado
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 54.91 mil millones |
| Tamaño del mercado (2031) | USD 67.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.26% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plásticos termoformados de calibre grueso y fino por Mordor Intelligence
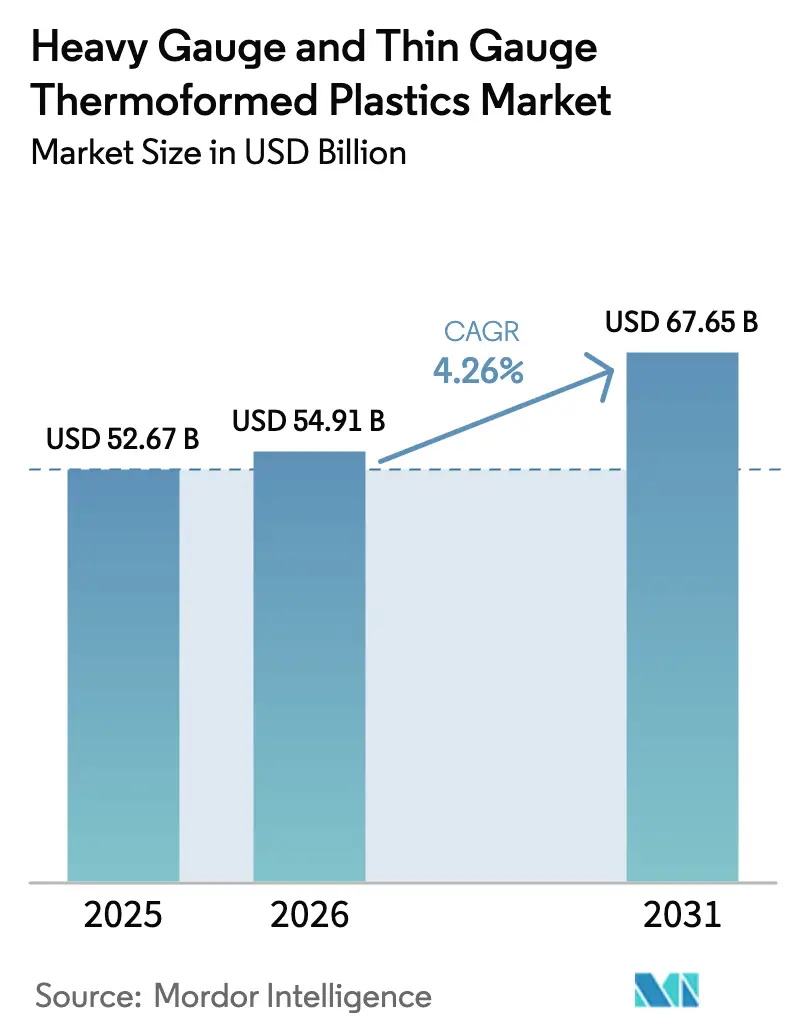
Se espera que el tamaño del mercado de plásticos termoformados de calibre grueso y delgado aumente de USD 52.67 mil millones en 2025 a USD 54.91 mil millones en 2026 y alcance los USD 67.65 mil millones para 2031, creciendo a una CAGR del 4.26% durante 2026-2031. Los convertidores están respondiendo a las regulaciones de seguridad alimentaria en curso, una cadena de frío farmacéutica en expansión e incentivos para una economía circular. Están rediseñando mezclas de resinas, invirtiendo en la descontaminación de rPET e incorporando etiquetado digital en molde. En la región Asia-Pacífico, los mandatos nacionales intensificados de contenido reciclado están impulsando la demanda de láminas. Mientras tanto, los productores norteamericanos están lidiando con los costos de la eliminación gradual de PFAS y los riesgos de sustituir la fibra moldeada. La industria está presenciando una tendencia hacia la eficiencia de escala y el reciclaje integrado, resaltada por la adquisición de Pactiv Evergreen por parte de Novolex por USD 6.7 mil millones. El crecimiento de los calibres gruesos se ve impulsado por iniciativas de aligeramiento en vehículos eléctricos y robots industriales. Además, la adopción de película de rPET despolimerizada en blísteres farmacéuticos subraya la validación del contenido reciclado en entornos regulados.
Conclusiones clave del informe
- Por tipo de calibre, los formatos de calibre delgado aseguraron el 76.22 % de la participación de mercado de plásticos termoformados de calibre grueso y delgado en 2025 y se prevé que se expandan a una CAGR del 4.33 % entre 2026 y 2031.
- Por industria de uso final, los envases de alimentos y bebidas representaron el 62.22 % de los ingresos en 2025 y se enfrentan a una creciente competencia de las fibras compostables. Se proyecta que los envases médicos y farmacéuticos crecerán a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.77 %, hasta 2031, a medida que aumenta la demanda de blísteres y la cadena de frío para productos biológicos.
- Por geografía, Asia-Pacífico representó el 44.45 % del tamaño del mercado de plásticos termoformados de calibre grueso y delgado en 2025 y se proyecta que registre el mayor crecimiento proyectado con una CAGR del 4.46 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de plásticos termoformados de calibre grueso y fino
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de envases para alimentos frescos y congelados | + 1.20% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión del uso de blísteres y bandejas de calidad farmacéutica | + 0.90% | América del Norte, Europa, India | Mediano plazo (2-4 años) |
| Iniciativas de termoformado de rPET de circuito cerrado | + 0.80% | Europa, California, India | Mediano plazo (2-4 años) |
| Recintos para robots móviles autónomos | + 0.40% | América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Adopción del etiquetado digital en molde | + 0.50% | Europa, america del norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de envases para alimentos frescos y congelados
Los minoristas globales están adoptando bandejas de atmósfera modificada y contenedores de CPET aptos para microondas para reducir el desperdicio de alimentos y aprovechar las reducciones de tarifas de responsabilidad extendida del productor (REP). Los diseños multicompartimento de PET cristalino y polipropileno soportan repetidos ciclos de congelación-descongelación, lo que permite la diversificación de marcas sin reducir la vida útil. En Europa, el reciclaje de bandeja a bandeja está ganando terreno después de que el poliéster de coextrusión Akestra de Perstorp, que presenta contenido posconsumo y resistencia al calor, recibiera un respaldo [1] Perstorp, “Akestra™ Delivers Circular High-Heat PET”, perstorp.com . El Reino Unido introdujo las normas de REP en 2024, permitiendo compensaciones de tarifas para recolecciones de circuito cerrado verificadas. Esto ha impulsado inversiones, incluida la ambiciosa expansión de Cirrec para procesar miles de millones de bandejas anualmente. Mientras tanto, Norteamérica se enfrenta a una escasez de suministro, ya que en 2023 solo se recicló a nivel nacional una cantidad limitada de termoformados de PET, lo que aumenta la competencia por las escamas de rPET aptas para uso alimentario.
Expansión del uso de blísteres y bandejas de grado farmacéutico
A medida que los reguladores endurecen los límites sobre extraíbles y lixiviables, aumenta la demanda de películas reciclables de alta barrera. En 2024, Amcor estableció una capacidad automatizada de Clase 7 en Wisconsin, integrando termoformados y tapas troqueladas que cumplen con la norma ISO 13485 en una sola instalación. TekniPlex, en colaboración con Alpek, utilizó la despolimerización para introducir una película blíster que garantiza el cumplimiento de las farmacopeas europea y estadounidense, a la vez que mantiene la reciclabilidad en los flujos de poliéster. Según la normativa de la UE sobre PPWR, a partir de 2038 solo se aceptarán los grados de reciclabilidad A o B, lo que impulsará a los convertidores hacia estructuras mono-PET.
Iniciativas de termoformado de rPET de circuito cerrado
En Europa y California, la modulación de las tarifas de la responsabilidad extendida del productor (REP) y los requisitos de contenido reciclado incentivan a los convertidores a adoptar el reciclaje vertical. La planta EcoStar de Placon procesa botellas a diario, transformándolas en láminas con contenido reciclado. El Grupo BACHMANN, de Suiza, ha invertido en una extrusión interna de película de rPET, logrando una eficiencia de descontaminación que cumple con la normativa de PPWR para contacto con alimentos. La ley SB 54 de California impulsa la modernización de las instalaciones de recuperación de materiales (MRF) y establece objetivos para la recogida de pacas de termoformado, con el fin de aumentar la tasa actual de reciclaje de termoformado en el estado.
Las carcasas de robots móviles autónomos requieren grandes carcasas termoformadas
Los almacenes y fábricas adoptan cada vez más carcasas de ABS y PC de gran espesor. Estas carcasas, con soportes de montaje integrados y canales para cables, están disponibles en carcasas de una sola pieza, lo que reduce significativamente el tiempo de montaje. CW Thomas destaca la viabilidad económica del termoformado de piezas de hasta tres metros para series de producción. Wilbert Plastic Services, galardonado con un Premio de Oro de la SPE por sus cubiertas termoformadas para resonancia magnética, destaca la fiabilidad del material para su uso en carcasas electromédicas y robóticas. Los sustratos termoplásticos ligeros y reforzados de Hanwha Azdel reducen la masa y ofrecen una mayor resistencia a la flexión, ampliando así las posibilidades de diseño.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de sustitución de bandejas de fibra moldeada | -0.60% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones sobre el recubrimiento de barrera de PFAS en las bandejas de alimentos | -0.40% | América del Norte, Europa, Asia-Pacífico orientada a la exportación | Mediano plazo (2-4 años) |
| Escasez de escamas de rPET de alta claridad para leyes de contenido reciclado | -0.50% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo de sustitución de bandejas de fibra moldeada
En 2024, Dart Container se asoció con PulPac para introducir en Estados Unidos líneas de fibra moldeada en seco. Estas líneas operan significativamente más rápido que los equipos de pulpa tradicionales, con el objetivo de reemplazar los termoformados de baja barrera en los servicios de comida para llevar. Inverform de Iggesund, un sustrato de cartón sólido blanqueado, destaca por su maleabilidad y compatibilidad con el reciclaje de papel, lo que lo hace más atractivo para comidas preparadas refrigeradas. Sin embargo, las alternativas de fibra enfrentan desafíos. Presentan dificultades con la resistencia a la grasa y la humedad, y se encuentran con una infraestructura limitada de compostaje industrial, confinada principalmente a regiones selectas de Estados Unidos y la Unión Europea. Esto limita su potencial en mercados de alta barrera, como el de la carne y el marisco.
Endurecimiento de las regulaciones sobre recubrimientos de barrera de PFAS en bandejas de alimentos
En 2025, la FDA retiró varias notificaciones para antigrasa PFAS, prohibiendo efectivamente su uso en los Estados Unidos. Mientras tanto, el borrador de la guía PPWR de la Unión Europea ha establecido un límite máximo para los PFAS específicos, con la aplicación prevista para agosto de 2026, lo que obliga a los convertidores a buscar y validar recubrimientos alternativos. La propuesta revisada de la ECHA, si bien ofrece excepciones limitadas, introduce un período de extinción de cinco años, lo que amplifica los costos de transición [2] Food Packaging Forum, “ECHA Updates PFAS Restriction Proposal”, foodpackagingforum.org . Los convertidores que dependen de ayudas de procesamiento fluoradas ahora enfrentan el desafío de modernizar o certificar nuevas químicas, lo que aumenta significativamente sus gastos de cumplimiento.
Análisis de segmento
Por tipo de calibre: el calibre fino predomina en los servicios de alimentación de un solo uso
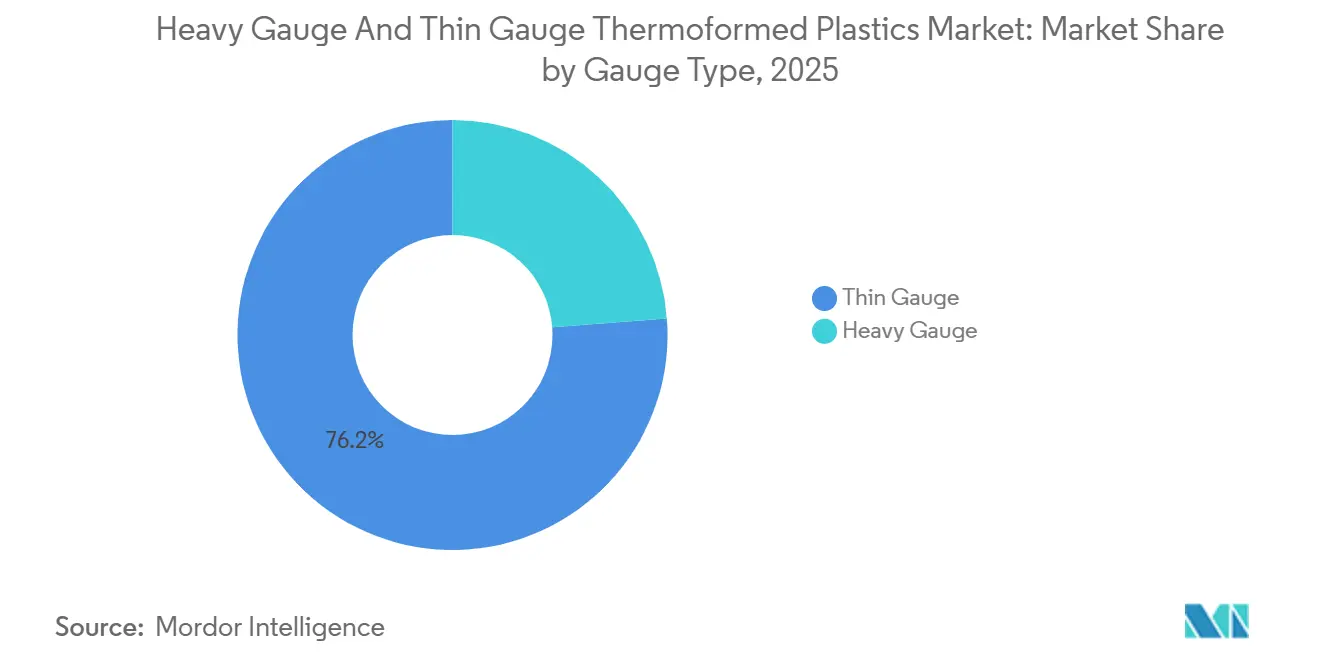
Los envases de calibre fino captaron el 76.22 % de la cuota de mercado de los plásticos termoformados de calibre grueso y fino en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.33 % durante el período de pronóstico 2026-2031. Las cajas tipo clamshell para servicios de alimentación, las tapas para delicatessen y las bandejas de comida preparada de tereftalato de polietileno cristalizado (CPET) dominan el consumo en volumen, mientras que los blísteres médicos ofrecen mayores márgenes. Los convertidores aspiran a alcanzar un 100 % de ventas reciclables o renovables para 2030, impulsando la adopción de tereftalato de polietileno reciclado (rPET) y sustratos de polipropileno monomaterial.
Las láminas de gran espesor, de entre 0.060 y 0.500 pulgadas, se utilizan en la industria automotriz, de línea blanca y de carcasas industriales. Estas aplicaciones se benefician de la rentabilidad del conformado al vacío para piezas grandes y producción de volumen medio. Por ejemplo, la viga del techo de un descapotable de Röchling redujo el peso en un programa de Mercedes-Benz y el número de piezas considerablemente. Además, las mezclas especializadas de acrilonitrilo butadieno estireno/policarbonato (ABS/PC) con películas de pintura en molde reducen la necesidad de mano de obra de acabado posterior. Sin embargo, cuando los volúmenes anuales superan las 100,000 unidades, la rentabilidad del moldeo por inyección se vuelve más favorable, lo que limita la cuota de mercado para aplicaciones de gran espesor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: el envasado de alimentos lidera, el farmacéutico crece más rápido
Los envases de alimentos y bebidas representaron el 62.22 % de los ingresos del mercado de plásticos termoformados de calibre grueso y delgado en 2025, impulsados por la creciente demanda de productos de alimentación en línea y formatos de larga duración. Sin embargo, el segmento enfrenta presiones en los márgenes debido a la creciente adopción de fibras compostables y los altos costos de las escamas de rPET.
Mientras tanto, se proyecta que el sector médico y farmacéutico registre la mayor tasa de crecimiento anual compuesta (TCAC) del 4.77 % durante el período de pronóstico (2026-2031), impulsada por el aumento de los volúmenes logísticos de la cadena de frío para productos biológicos y las preferencias regulatorias para los envases de adherencia unitaria. Como muestra de la evolución de la industria, TekniPlex ha introducido la película blíster de rPET, lo que demuestra la compatibilidad del contenido reciclado con los estrictos requisitos de barrera. Además, las inversiones en salas blancas y la obtención de la certificación ISO 13485 están permitiendo precios superiores. Si bien sectores como la automoción, la electrónica y los equipos industriales utilizan paneles de gran espesor para reducir el peso, estos siguen siendo secundarios en términos de valor de mercado.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de plásticos termoformados de calibre grueso y delgado en Asia-Pacífico y África
Asia-Pacífico contribuyó con el 44.45 % de los ingresos globales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4.46 % durante el período previsto de 2026 a 2031, impulsada por el aumento de la renta disponible, los estrictos códigos de seguridad alimentaria y el aumento de la producción farmacéutica. Para cumplir con su legislación sobre contenido reciclado, India inauguró una planta de reciclaje de PET en Egipto para satisfacer la demanda nacional de bandejas. Las normas mejoradas de la cadena de frío de China, junto con el auge de los kits de comida en el comercio electrónico, están impulsando un aumento en el consumo de productos de calibre fino. Mientras tanto, la región de la ASEAN está atrayendo inversión extranjera directa (IED) en el procesamiento por contrato.
Mercado norteamericano de plásticos termoformados de gran espesor y de espesor reducido
Norteamérica, con el apoyo de redes consolidadas de servicios de alimentación, sigue siendo el segundo mayor actor. Novolex se está integrando estratégicamente a gran escala, centrándose en el abastecimiento de rPET de circuito cerrado y recubrimientos sin PFAS para mantener su cuota de mercado. La ley SB 54 de California está acelerando la separación de pacas termoformadas. Sin embargo, con una tasa de reciclaje inferior a la de Europa, Norteamérica está atrayendo cada vez más la atención de los responsables políticos.
Mercado de plásticos termoformados de gran espesor y de espesor reducido en EMEA y Sudamérica
Europa se enfrenta a regulaciones estrictas. Para 2030, el PPWR exige contenido reciclado en PET sensible al contacto, con estándares de reciclabilidad establecidos para 2035. Las inversiones en procesos de descontaminación, como la línea de BACHMANN en Suiza, garantizan el cumplimiento. Si bien la recolección de bandejas supera volúmenes anuales significativos, solo una fracción se recicla, en gran medida debido a las dificultades de los formatos multicapa. Mientras tanto, Sudamérica, Oriente Medio y África se perfilan como regiones con potencial, a medida que se expanden las capacidades de llenado y acabado en el comercio minorista urbano y el sector farmacéutico.

Panorama competitivo
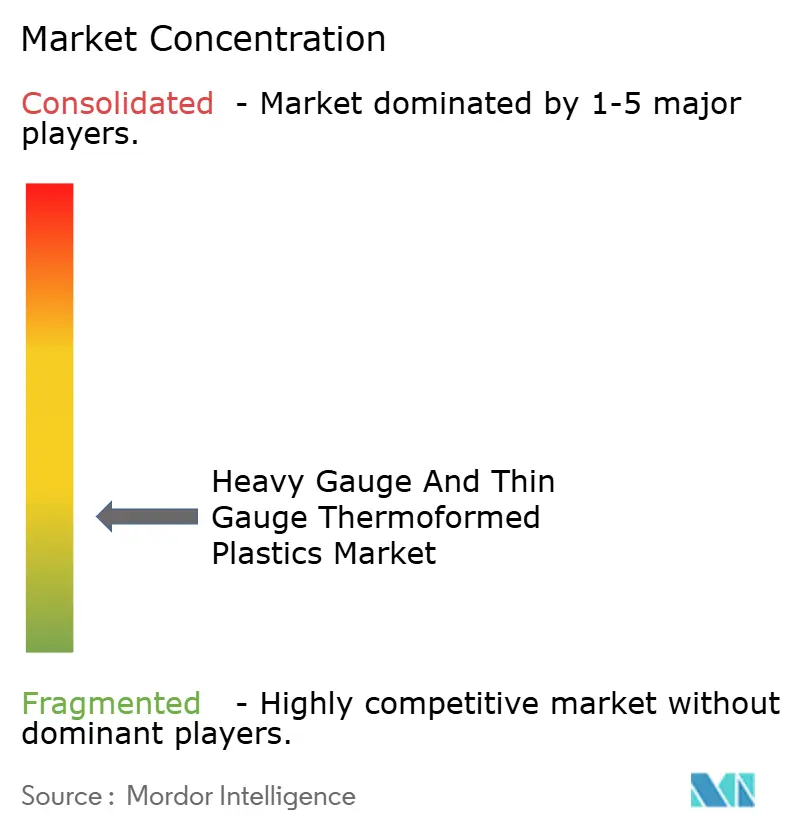
El mercado de plásticos termoformados de calibre grueso y delgado está fragmentado. Si bien gigantes globales como Amcor, Novolex y Sonoco cuentan con amplias carteras, su participación conjunta en los ingresos indica un amplio margen para los actores regionales. En una decisión significativa, Novolex adquirió Pactiv Evergreen, integrando numerosas marcas y SKUs y aprovechando las sinergias en la adquisición de escamas de rPET y la impresión digital. Mientras tanto, Sonoco desinvirtió en sus operaciones de termoformado, centrando su atención en el papel y el metal y logrando una notable reducción de su deuda neta.
La dinámica actual de la cadena de valor se basa en tres pilares fundamentales: la extrusión interna de láminas, vinculada a la capacidad de reciclaje, salas blancas de clase ISO con precios competitivos para el sector médico y la experiencia en barreras libres de PFAS. Gracias a la despolimerización, TekniPlex ofrece películas blíster de rPET que cumplen con las normas de la farmacopea, lo que le otorga una ventaja competitiva. Winpak presentó sus películas monopoliolefina ReFresh ReForm, precalificadas para el sistema de entrega How2Recycle, lo que les asegura una presencia en las líneas piloto de CPG. Röchling y Hanwha Azdel, líderes de la industria de calibres gruesos, utilizan el moldeo híbrido y los compuestos LWRT para reducir el peso de los componentes de los vehículos eléctricos, en línea con los objetivos de sostenibilidad de los fabricantes de equipos originales (OEM).
A medida que los nuevos competidores de fibra moldeada intensifican la presión competitiva, los convertidores responden con tecnología de barrera avanzada, cambios rápidos de herramientas y personalización de SKUs a medida. Los principales operadores aprovechan el arbitraje de comisiones de EPR al promover materias primas circulares. Mientras tanto, los convertidores especializados obtienen beneficios en nichos de mercado como el farmacéutico, el electrónico y la robótica autónoma, donde los desafíos regulatorios y las complejidades de diseño limitan las opciones de sustitución.
Líderes de la industria de plásticos termoformados de calibre grueso y delgado
amcor plc
Corporación de contenedores de dardos
Greiner AG
Novolex
Compañía de Productos Sonoco
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Novolex completó la adquisición de Pactiv Evergreen por 6.70 millones de dólares. Esta adquisición fortalece la presencia geográfica de Novolex y consolida su posición en los mercados de plásticos termoformados de calibre grueso y delgado.
- Abril de 2025: Sonoco Products Company ha completado la venta de su negocio de envases termoformados y flexibles ("TFP") a TOPPAN Holdings Inc. por aproximadamente USD 1.8 millones.
Alcance del informe de mercado global de plásticos termoformados de calibre grueso y delgado
Los plásticos termoformados se fabrican calentando láminas de plástico hasta que se vuelven flexibles y luego moldeándolas en un molde para crear productos específicos. En el proceso de termoformado, los plásticos se clasifican en de calibre fino o grueso, principalmente según el espesor de la lámina y el tipo de producto. El termoformado de calibre grueso utiliza láminas más gruesas, típicamente entre 0.125 y 0.500 pulgadas, para fabricar componentes duraderos y robustos. Este proceso se aplica comúnmente a productos industriales y comerciales que requieren durabilidad a largo plazo. En cambio, el termoformado de calibre fino utiliza láminas de menos de 0.060 pulgadas de espesor, lo que lo hace adecuado para la producción a gran escala de piezas ligeras.
El mercado de plásticos termoformados de calibre grueso y delgado está segmentado por tipo de calibre, industria de uso final y geografía. Por tipo de calibre, el mercado se segmenta en calibre grueso y delgado. Por industria de uso final, el mercado se segmenta en automoción y transporte, envasado de alimentos y bebidas, medicina y farmacia, electricidad y electrónica, equipos industriales, bienes de consumo, entre otros. El informe también abarca el tamaño del mercado y las previsiones de plásticos termoformados de calibre grueso y delgado en 20 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Calibre pesado |
| Calibre fino |
| Automoción y transporte |
| Envasado de alimentos y bebidas |
| Medico y farmaceutico |
| Eléctrica y electrónica |
| Capacitador de Alto Voltaje para la Industria: Rendimiento y Fiabilidad |
| Bienes de consumo |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tipo de calibre | Calibre pesado | |
| Calibre fino | ||
| Por industria de uso final | Automoción y transporte | |
| Envasado de alimentos y bebidas | ||
| Medico y farmaceutico | ||
| Eléctrica y electrónica | ||
| Capacitador de Alto Voltaje para la Industria: Rendimiento y Fiabilidad | ||
| Bienes de consumo | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande será la demanda de Asia y el Pacífico en 2031?
El tamaño del mercado de plásticos termoformados de calibre grueso y delgado es de USD 54.91 mil millones en 2026, y se proyecta que alcance los USD 67.65 mil millones para 2031 con una CAGR del 4.26%.
¿Qué desencadena el crecimiento más rápido del segmento?
Los envases médicos y farmacéuticos aumentan a una tasa de crecimiento anual compuesta (CAGR) del 4.77 % a medida que los blísteres de productos biológicos y de cumplimiento proliferan en los mercados regulados.
¿Qué regulación afecta más a los objetivos de contenido reciclado?
El Reglamento de la UE sobre envases y residuos de envases (UE 2025/40) exige que el 30 % de contenido reciclado en los envases de PET sensibles al contacto esté disponible para 2030.
¿Por qué se prefieren piezas de gran calibre en los vehículos eléctricos?
Los paneles formados al vacío reducen el peso de los componentes, la viga del techo de Röchling eliminó 700 g, lo que aumenta la variedad y simplifica el ensamblaje.
¿Cómo están mitigando los convertidores las prohibiciones de PFAS?
Las empresas validan productos químicos de barrera alternativos, invierten en descontaminación e implementan gradualmente recubrimientos libres de PFAS antes de los límites de la UE de agosto de 2026.
¿Qué cuello de botella del reciclaje frena el crecimiento del acero de calibre fino en América del Norte?
Solo el 14% de los termoformados de PET ingresan a los flujos de reciclaje doméstico, lo que limita el suministro de escamas de rPET de grado alimenticio a pesar de los crecientes mandatos.


