

Tamaño y participación en el mercado de productos medicinales a base de hierbas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 263.84 mil millones |
| Tamaño del mercado (2031) | USD 396.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.46% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos medicinales a base de hierbas por Mordor Intelligence
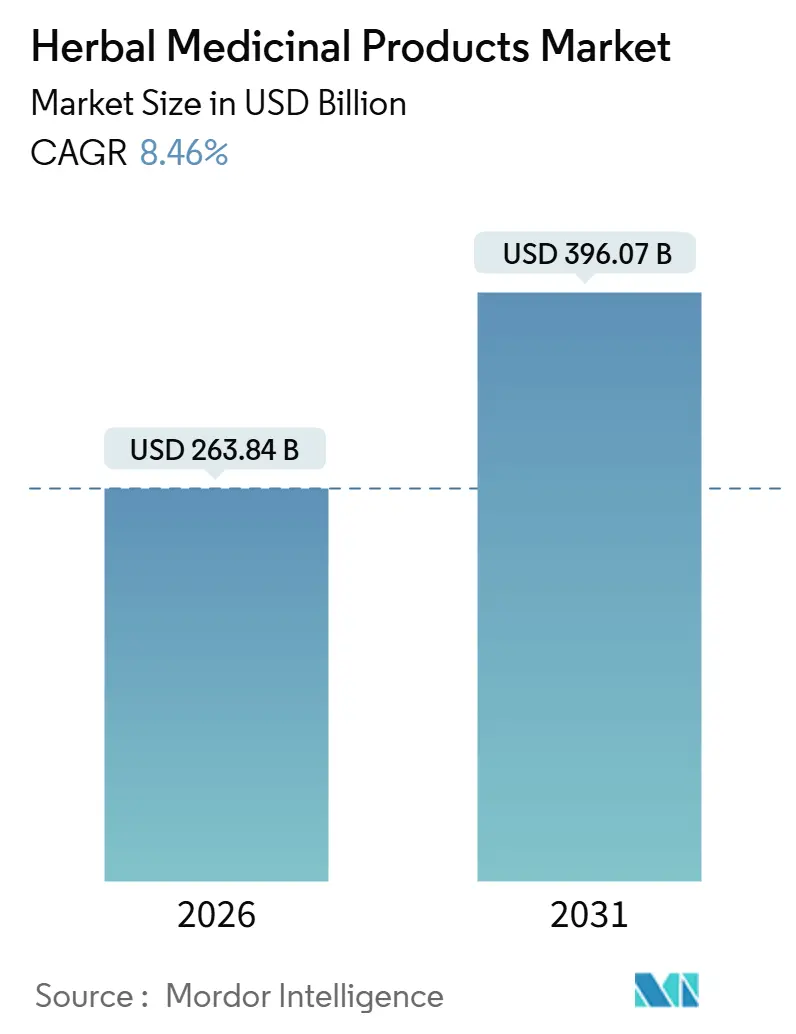
Se estima que el tamaño del mercado de productos medicinales a base de hierbas será de USD 263.84 mil millones en 2026, y se espera que alcance los USD 396.07 mil millones para 2031, con una CAGR del 8.46% durante el período de pronóstico (2026-2031).
La creciente preferencia de los consumidores por las terapias basadas en plantas, el descubrimiento de fitoquímicos mediante IA y la biofabricación basada en la fermentación respaldan la perdurabilidad del sector. Las agencias reguladoras de Estados Unidos, China y la Unión Europea han implementado vías simplificadas que acortan los plazos de lanzamiento de productos botánicos innovadores, lo que impulsa una comercialización más rápida y una mayor diversidad de productos. Los canales digitales potencian la interacción directa con el consumidor, mientras que la trazabilidad mediante blockchain y la analítica avanzada mitigan los riesgos de adulteración. En conjunto, estas tendencias sustentan el impulso del mercado de productos medicinales a base de hierbas e incentivan la inversión en todas las etapas de la cadena de valor.
Conclusiones clave del informe
- Por tipo de producto, los productos farmacéuticos a base de hierbas lideraron con el 30.44% de la participación de mercado de productos medicinales a base de hierbas en 2025, mientras que se proyecta que los suplementos dietéticos a base de hierbas se expandirán a una CAGR del 9.42% hasta 2031.
- Por fuente, las raíces y los rizomas representaron el 42.76 % del tamaño del mercado de productos medicinales a base de hierbas en 2025 y se prevé que crezcan a una tasa compuesta anual del 9.05 % hasta 2031.
- Por forma, las tabletas y cápsulas representaron el 45.73 % de los ingresos en 2025; los tés e infusiones avanzan a una tasa compuesta anual del 10.99 % hasta 2031.
- Por canal de distribución, los hospitales y las farmacias minoristas conservaron el 38.61% del tamaño del mercado de productos medicinales a base de hierbas en 2025, mientras que el comercio electrónico avanza a una CAGR del 9.97% hacia 2031.
- Por tipo de planta medicinal, la cúrcuma representó el 19.68% de participación en 2025; el ginseng registra el crecimiento más rápido con un CAGR del 10.26% durante el período de pronóstico.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 51.81 % en 2025, mientras que se prevé que Europa se expanda a una CAGR del 10.57 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de productos medicinales a base de hierbas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio de los consumidores hacia remedios naturales de venta libre | + 1.2% | Global, más fuerte en América del Norte y la UE | Mediano plazo (2–4 años) |
| Reguladores progresistas acortan los lanzamientos | + 0.8% | América del Norte, UE, seleccionar APAC | Corto plazo (≤ 2 años) |
| Comercio electrónico rápido y marcas nutracéuticas DTC | + 1.1% | Global, liderado por América del Norte y APAC | Corto plazo (≤ 2 años) |
| Minería de bases de datos fitoquímicas mediante IA | + 0.7% | América del Norte, UE, China | Largo plazo (≥ 4 años) |
| Absorción de adaptógenos en bebidas de nutrición deportiva | + 0.9% | Centros urbanos de América del Norte, la UE y la APAC | Mediano plazo (2–4 años) |
| Producción de grado farmacéutico basada en fermentación | + 0.6% | América del Norte, UE, Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los consumidores de todo el mundo han optado por remedios de venta libre naturales y basados en plantas.
Los datos de ventas globales de 2023 mostraron un crecimiento sólido de los suplementos botánicos, incluso en un contexto de incertidumbre económica, lo que pone de relieve la demanda sostenida en los grupos de edad que buscan bienestar preventivo. La creciente validación científica de ingredientes como el psyllium y la remolacha refuerza la confianza en la compra. El comportamiento del consumidor europeo refleja esta tendencia, ya que las estructuras regulatorias fomentan las afirmaciones basadas en la evidencia sin restringir el conocimiento tradicional. Este cambio de comportamiento en curso sustenta la expansión constante del mercado de productos medicinales a base de hierbas.
Los reguladores progresistas están acortando los plazos de lanzamiento
La guía revisada de Notificación de Nuevos Ingredientes Dietéticos en 2024 permite a las empresas hacer referencia a los Archivos Maestros, reduciendo los ciclos de desarrollo hasta en dos años. [1] Administración de Alimentos y Medicamentos de EE. UU., “Guía revisada para la industria: Notificaciones de nuevos ingredientes dietéticos”, fda.gov La iniciativa de Ciencia Regulatoria de Medicina Tradicional China emplea IA para una evaluación más rápida de expedientes, ampliando las oportunidades para los pequeños innovadores. Si bien las limitaciones de recursos en la FDA podrían ralentizar las inspecciones, la claridad regulatoria general continúa impulsando el mercado de productos medicinales a base de hierbas.
Rápida penetración del comercio electrónico y de las marcas nutracéuticas de venta directa al consumidor
Las plataformas digitales ofrecen a las marcas alcance global, reducen el coste de adquisición de clientes y permiten recomendaciones personalizadas mediante análisis de IA. Los paneles transparentes de la cadena de suministro garantizan a los compradores la pureza, un factor de confianza crucial. La armonización regulatoria de la ASEAN impulsa aún más el comercio transfronterizo, incrementando el volumen de ventas en línea y manteniendo la trayectoria de crecimiento del mercado de productos medicinales a base de hierbas.
Las plataformas impulsadas por IA están extrayendo bases de datos fitoquímicas y prediciendo interacciones entre hierbas y medicamentos.
Los modelos de lenguaje extenso catalogan más de 14 000 perfiles botánicos, acortando drásticamente los ciclos de descubrimiento. [2] Tian Xu, “ShennongAlpha: una plataforma impulsada por IA para el conocimiento de materiales medicinales naturales”, Nature Reviews Drug Discovery, nature.com Las herramientas de aprendizaje automático también señalan conflictos en las vías metabólicas, lo que reduce el riesgo de los ensayos clínicos y aumenta la confianza de los médicos. La precisión de los datos resultante amplía la adopción terapéutica y profundiza la penetración de los productos medicinales a base de hierbas en el mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adulteración de materias primas y shocks de suministro | −1.4% | Global, mayor impacto en los mercados en desarrollo | Corto plazo (≤ 2 años) |
| Marcos regulatorios globales fragmentados | −0.9% | Global, severo en los mercados emergentes | Mediano plazo (2–4 años) |
| Pérdida de especies de plantas silvestres provocada por el clima | −0.7% | Puntos críticos de biodiversidad en todo el mundo | Largo plazo (≥ 4 años) |
| Activos de biología sintética como sustitutos | −0.5% | América del Norte, UE, seleccionar APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adulteración de materias primas y shocks de suministro
La adulteración económica del arándano, el arándano rojo y la palma enana americana socava la reputación de la marca y obliga a invertir en códigos de barras de ADN para confirmar la autenticidad. La volatilidad climática altera aún más las cosechas, provocando picos de precios que reducen los márgenes en el mercado de productos medicinales a base de hierbas.
Marcos regulatorios globales fragmentados
Los límites divergentes de metales pesados y las normas de clasificación obligan a las empresas a preparar múltiples expedientes, lo que eleva los costos de cumplimiento. [3] Isa Inada, “Comparison of Regulations for Heavy Metals in Herbal Medicines”, Therapeutic Innovation & Regulatory Science, springer.com Las empresas más pequeñas son las que más sufren, lo que retrasa los lanzamientos de productos y frena la tasa de crecimiento del mercado de productos medicinales a base de hierbas.
Análisis de segmento
Por tipo de producto: Los alimentos y bebidas funcionales eclipsan a los suplementos tradicionales en términos de crecimiento.
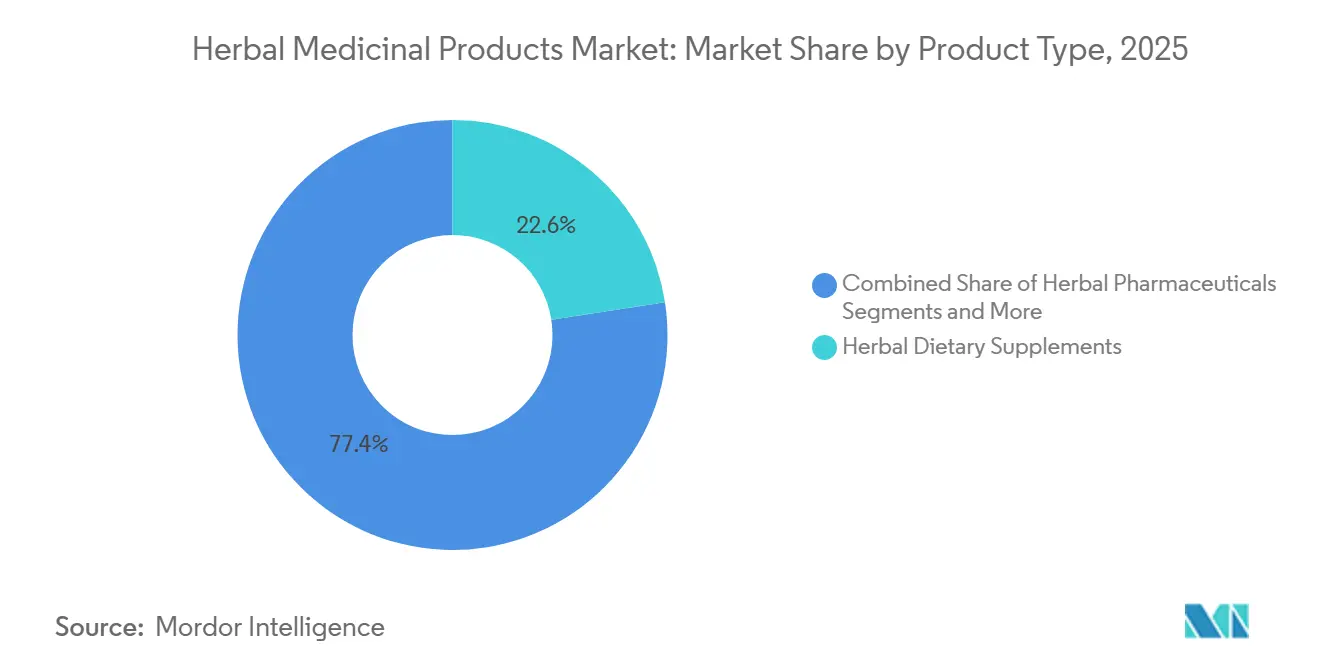
Los suplementos dietéticos herbales captaron el 22.56 % de la cuota de mercado de productos medicinales herbales en 2025, lo que refleja la confianza consolidada del consumidor en las cápsulas y comprimidos. Los alimentos y bebidas funcionales registran una tasa de crecimiento anual compuesta (TCAC) del 8.29 % hasta 2031, a medida que los consumidores incorporan productos botánicos a sus hábitos alimenticios diarios en lugar de tomar pastillas por separado. Las marcas de nutrición deportiva ahora combinan ashwagandha, cordyceps y rhodiola en bebidas hidratantes para sustituir los estimulantes sintéticos. Este cambio amplía las ocasiones de uso e impulsa a los minoristas a destinar más espacio en los lineales a formatos listos para consumir.
Las tecnologías de fermentación y extracción de precisión estabilizan el contenido bioactivo, lo que permite a los fabricantes prometer una dosificación consistente en productos de sabor agradable. Estos avances también mitigan la escasez de materias primas al producir compuestos clave como la artepilina C en levadura, lo que mejora la seguridad del suministro. Un mayor margen potencial impulsa la inversión en marketing, lo que amplía el alcance del consumidor, reforzando el papel de los alimentos funcionales como motor principal de la futura expansión del mercado de productos medicinales a base de hierbas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente: Las flores y la corteza superan a las hojas en atractivo por su potencia premium
Las hojas generaron el 20.93 % del tamaño del mercado de productos medicinales a base de hierbas en 2025 gracias a las consolidadas líneas de desarrollo del té verde y el ginkgo. Las flores y la corteza ahora presentan la mayor tasa de crecimiento anual compuesta (TCAC) del 7.38 %, gracias a su alto contenido de antocianinas, salicinas y proantocianidinas, apreciadas por sus beneficios específicos. Las ventanas de cosecha limitadas y el procesamiento especializado sustentan precios premium que aumentan los ingresos incluso con volúmenes moderados.
Un sistema de extracción mejorado libera delicadas matrices florales y amaderadas, mientras que las certificaciones de sostenibilidad garantizan a los compradores el abastecimiento ético. Las marcas destacan el terroir y las narrativas de temporada para justificar precios más altos. A medida que los consumidores buscan bioactivos de nicho, la demanda migra hacia estas partes de la planta, antes secundarias, diversificando las cadenas de suministro y elevando los precios promedio de venta en el mercado de productos medicinales a base de hierbas.
Por forma: Las cápsulas blandas y las gomitas redefinen las expectativas de conveniencia
Las tabletas y cápsulas representaron el 45.73 % del mercado en 2025, gracias a unas herramientas eficientes y una amplia popularidad. Las cápsulas blandas y las gomitas avanzan a una tasa de crecimiento anual compuesta (TCAC) del 9.49 %, gracias a un mejor sabor, una mayor facilidad de ingestión y una mejor absorción de los principios activos lipofílicos. Los compradores más jóvenes consideran las gomitas como un snack, lo que impulsa las compras recurrentes.
Los formuladores reducen el azúcar mediante el uso de almidones modificados y edulcorantes de bajo índice glucémico, lo que aumenta su atractivo para los grupos de consumidores preocupados por la salud. Los productores de cápsulas blandas utilizan portadores lipídicos optimizados que aumentan la biodisponibilidad sin alterar el sabor. Estas innovaciones impulsan las tasas de cumplimiento y la fidelidad a la marca, posicionando a los nuevos formatos para una influencia significativa en la trayectoria del mercado de productos medicinales a base de hierbas.
Por canal de distribución: el comercio electrónico crece más rápido que las farmacias físicas
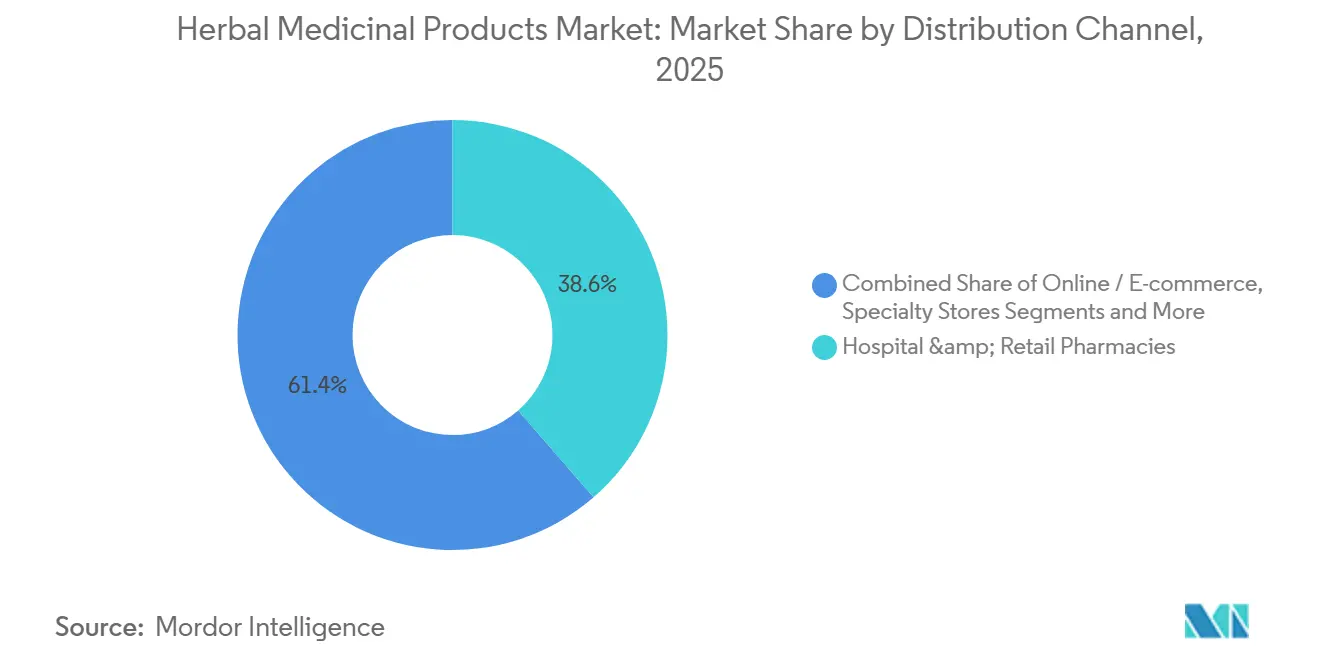
Las farmacias hospitalarias y minoristas mantuvieron el 38.61 % de los ingresos en 2025, beneficiándose de la orientación de los farmacéuticos y de entornos de almacenamiento regulados. Sin embargo, las plataformas en línea se están consolidando con una tasa de crecimiento anual compuesta (TCAC) del 9.97 % gracias a la solidez de la entrega a domicilio, los precios dinámicos y la amplia gama de productos en los pasillos.
Los motores de recomendación basados en IA personalizan los paquetes analizando datos de salud, lo que aumenta el tamaño de las cestas y las tasas de repetición de pedidos. La armonización del comercio electrónico de la ASEAN permite envíos transfronterizos con un despacho de aduanas más sencillo, abriendo nuevos mercados para las pequeñas marcas. Los paneles de control de abastecimiento transparentes combaten el temor a la adulteración, consolidando los canales digitales como palancas de crecimiento clave en el mercado de productos medicinales a base de hierbas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de planta medicinal: La innovación del ginseng reduce el liderazgo de la cúrcuma
La cúrcuma representó el 19.68 % de las ventas en 2025, respaldada por la amplia evidencia clínica de su acción antiinflamatoria. La decodificación genómica del Panax ginseng revela nuevas vías de saponina, impulsando una tasa de crecimiento anual compuesto (TCAC) del 10.26 %, lo que desafía el dominio de la cúrcuma. Los ginsenósidos raros ahora se dirigen a indicaciones cognitivas, metabólicas y de intestino-cerebro, lo que amplía el interés clínico.
La fermentación de precisión y la extracción avanzada aumentan el rendimiento de estos escasos principios activos, reduciendo las barreras de coste. Las campañas de marketing destacan la herencia centenaria junto con la ciencia moderna para atraer tanto a los consumidores más tradicionales como a los que buscan la evidencia. Como resultado, la intensidad competitiva en el mercado de plantas medicinales está aumentando, transformando la distribución futura de los ingresos en el mercado de productos medicinales a base de hierbas.
Análisis geográfico
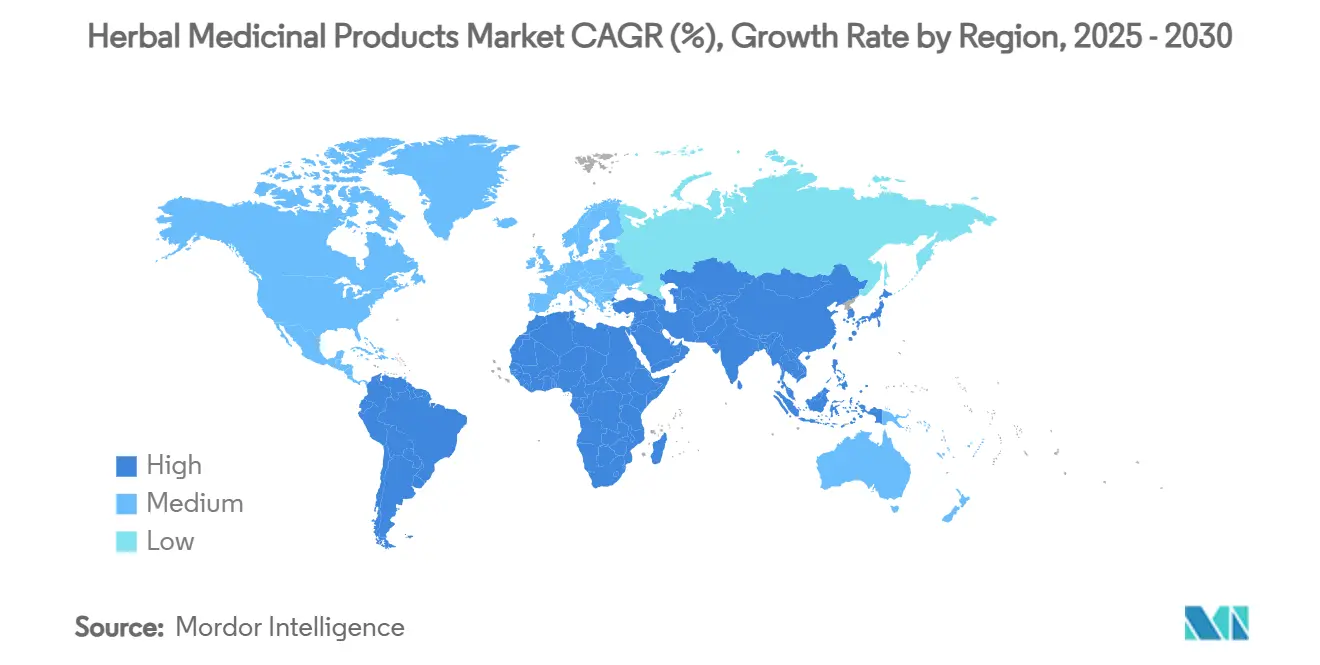
América del Norte generó el 28.94 % de los ingresos del mercado de productos medicinales a base de hierbas en 2025, beneficiándose de marcos regulatorios transparentes y un alto nivel de gasto discrecional. Las directrices actualizadas de la FDA reducen las trabas burocráticas, lo que fomenta la innovación. Los consumidores eligen cada vez más productos botánicos con base científica, como la remolacha, cuyas ventas aumentaron un 108 % en 2023.
La región Asia-Pacífico registra el crecimiento anual compuesto más rápido, del 7.90%, hasta 2031, impulsado por iniciativas gubernamentales que integran la medicina tradicional en los sistemas nacionales de salud. La política de medicina étnica de China y la ampliación de las normas sobre nutracéuticos en India crean un entorno propicio tanto para startups como para multinacionales. Los principios activos farmacéuticos de origen botánico de la India se están consolidando como factores diferenciadores clave en la cadena de suministro global de medicina herbal. El envejecimiento demográfico de Japón intensifica la demanda de formulaciones para el apoyo cognitivo y articular, mientras que la biodiversidad del sudeste asiático favorece el abastecimiento de materias primas.
Europa mantiene un crecimiento constante gracias a la Directiva 2004/24/CE, que equilibra el uso tradicional con la documentación de seguridad. La cultura naturopática alemana consolida la demanda regional, y el Reino Unido mantiene su relevancia a pesar de la reorganización tras el Brexit. Los mercados emergentes de Oriente Medio y África muestran potencial, pero enfrentan deficiencias en la infraestructura y la normativa que deben subsanarse para lograr una mayor participación en el mercado de productos medicinales a base de hierbas.
Panorama competitivo
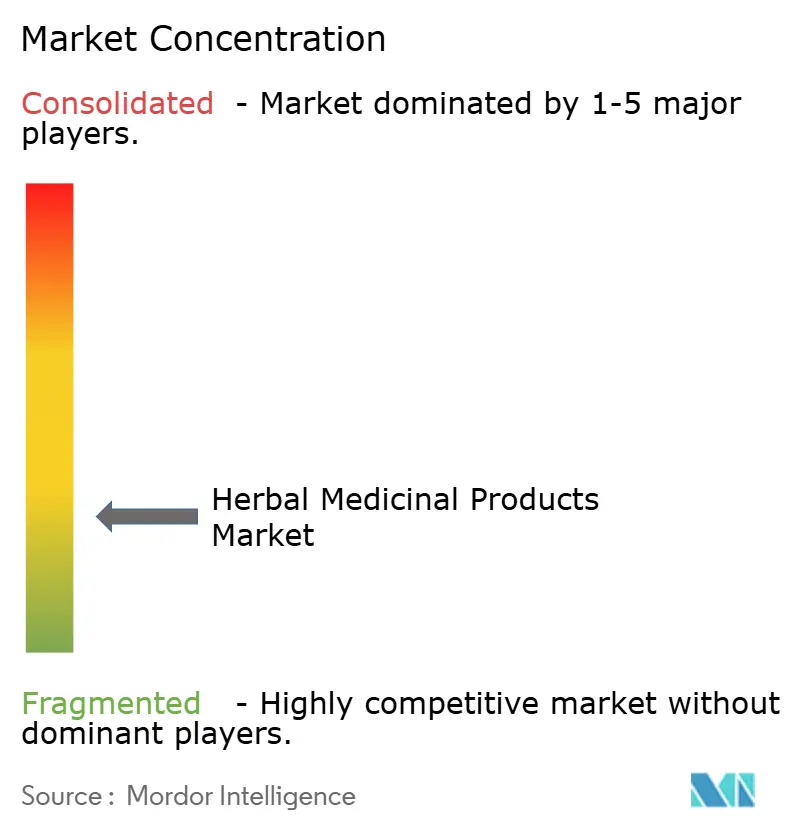
El mercado de productos medicinales a base de hierbas sigue estando moderadamente fragmentado, con empresas multinacionales establecidas, especialistas regionales y nativos digitales ágiles compitiendo por una cuota de mercado. Los líderes buscan la integración vertical para asegurar las materias primas e implementar herramientas de I+D basadas en IA que predicen las interacciones entre hierbas y fármacos, acelerando así la comercialización de formulaciones que cumplen con las normativas.
Los sistemas blockchain documentan la procedencia de la granja a la botella, diferenciando las marcas premium en medio de la creciente preocupación por la adulteración. Las alianzas entre empresas biotecnológicas y casas de medicina tradicional aceleran la producción de principios activos escasos mediante fermentación, como lo demuestra el aumento de diez veces en el rendimiento de la artepillina C mediante levadura modificada.
Las empresas disruptivas de venta directa al consumidor se apoyan en el marketing de influencers, la logística de suscripciones y los cuestionarios personalizados para captar a las generaciones más jóvenes. La consolidación continúa a medida que los proveedores de ingredientes adquieren especialistas en formulación, como lo demuestra el acuerdo de Roquette para adquirir IFF Pharma Solutions, lo que refuerza las capacidades de excipientes, vitales para las formas farmacéuticas botánicas. La inversión tecnológica sostenida y las alianzas estratégicas definen el plan estratégico de las empresas que buscan superar a sus competidores en el mercado de productos medicinales a base de hierbas.
Líderes de la industria de productos medicinales a base de hierbas
Grupo Schwabe
Tsumura y compañía
Participaciones globales del Himalaya
Blackmore Ltd
La generosidad de la naturaleza
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Roquette completó la adquisición de IFF Pharma Solutions, ampliando su cartera de excipientes para formulaciones botánicas.
- Febrero de 2025: El Instituto Nacional de Ayurveda de la India presentó una línea de cosméticos que promueve el cuidado de la piel sin químicos.
- Noviembre de 2024: Investigadores de la Universidad de Kobe lograron aumentar diez veces la producción de artepilina C utilizando levadura bioingenierizada, lo que mitiga las limitaciones de suministro de compuestos derivados del propóleo.
Alcance del informe sobre el mercado mundial de productos medicinales a base de hierbas
| Productos farmacéuticos a base de hierbas |
| Suplementos dietéticos a base de hierbas |
| Alimentos y bebidas funcionales a base de hierbas |
| Cosméticos herbales y cuidado personal |
| Ramas y Hojas |
| Raíces y rizomas |
| Toda la planta |
| Frutas y semillas |
| Flores y corteza |
| Tabletas y Cápsulas |
| Polvos y gránulos |
| Extractos líquidos y jarabes |
| Tés e infusiones |
| Cápsulas blandas y gomitas |
| Tópicos y ungüentos |
| Farmacias hospitalarias y minoristas |
| Comercio electrónico/en línea |
| Tiendas Especializadas |
| Hipermercados y Supermercados |
| Aloe vera |
| Equinácea |
| Cúrcuma (Curcuma longa) |
| Ginseng |
| Jengibre |
| Ajo: |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Productos farmacéuticos a base de hierbas | |
| Suplementos dietéticos a base de hierbas | ||
| Alimentos y bebidas funcionales a base de hierbas | ||
| Cosméticos herbales y cuidado personal | ||
| Por fuente (parte de la planta) | Ramas y Hojas | |
| Raíces y rizomas | ||
| Toda la planta | ||
| Frutas y semillas | ||
| Flores y corteza | ||
| Por formulario | Tabletas y Cápsulas | |
| Polvos y gránulos | ||
| Extractos líquidos y jarabes | ||
| Tés e infusiones | ||
| Cápsulas blandas y gomitas | ||
| Tópicos y ungüentos | ||
| Por canal de distribución | Farmacias hospitalarias y minoristas | |
| Comercio electrónico/en línea | ||
| Tiendas Especializadas | ||
| Hipermercados y Supermercados | ||
| Por tipo de planta medicinal | Aloe vera | |
| Equinácea | ||
| Cúrcuma (Curcuma longa) | ||
| Ginseng | ||
| Jengibre | ||
| Ajo: | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado mundial de productos medicinales a base de hierbas en 2025?
El mercado de productos medicinales a base de hierbas estará valorado en 155.77 mil millones de dólares en 2025.
¿Cuál es la CAGR proyectada para el mercado de productos medicinales a base de hierbas hasta el año 2030?
Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.58 % hasta 2030.
¿Qué categoría de productos lidera el mercado de productos medicinales a base de hierbas?
Los suplementos dietéticos a base de hierbas lideran el mercado con una participación del 39.89% en 2024.
¿Por qué Asia-Pacífico es el mercado regional de más rápido crecimiento?
La integración gubernamental de la medicina tradicional en los sistemas de salud pública y el creciente gasto en bienestar de la clase media impulsan una CAGR del 10.27 % en Asia-Pacífico.


