

Tamaño y participación del mercado de envases herméticos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.43 mil millones |
| Tamaño del mercado (2031) | USD 6.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
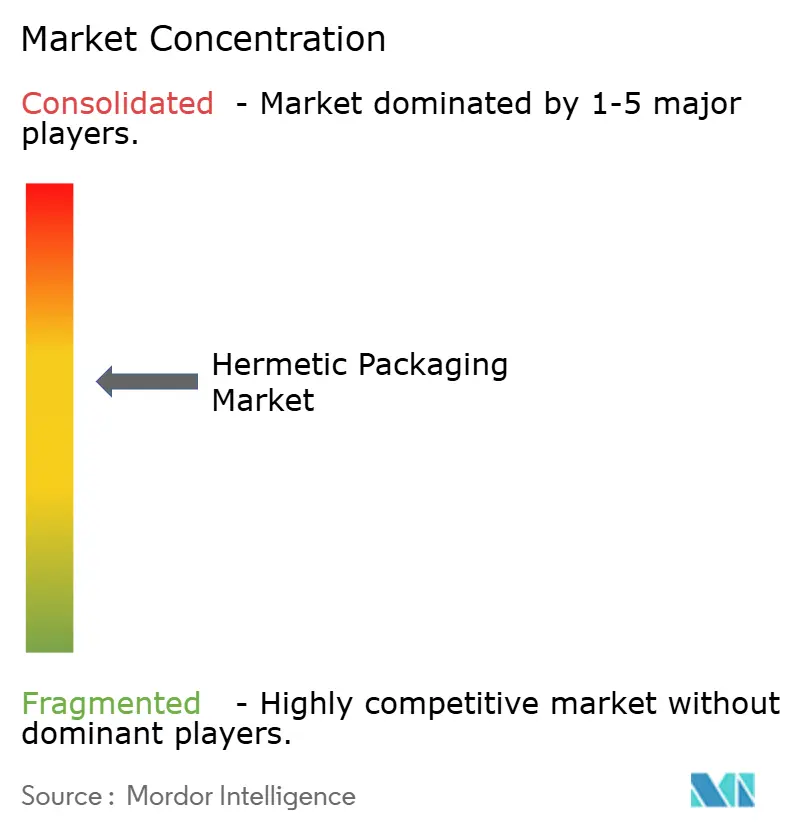
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
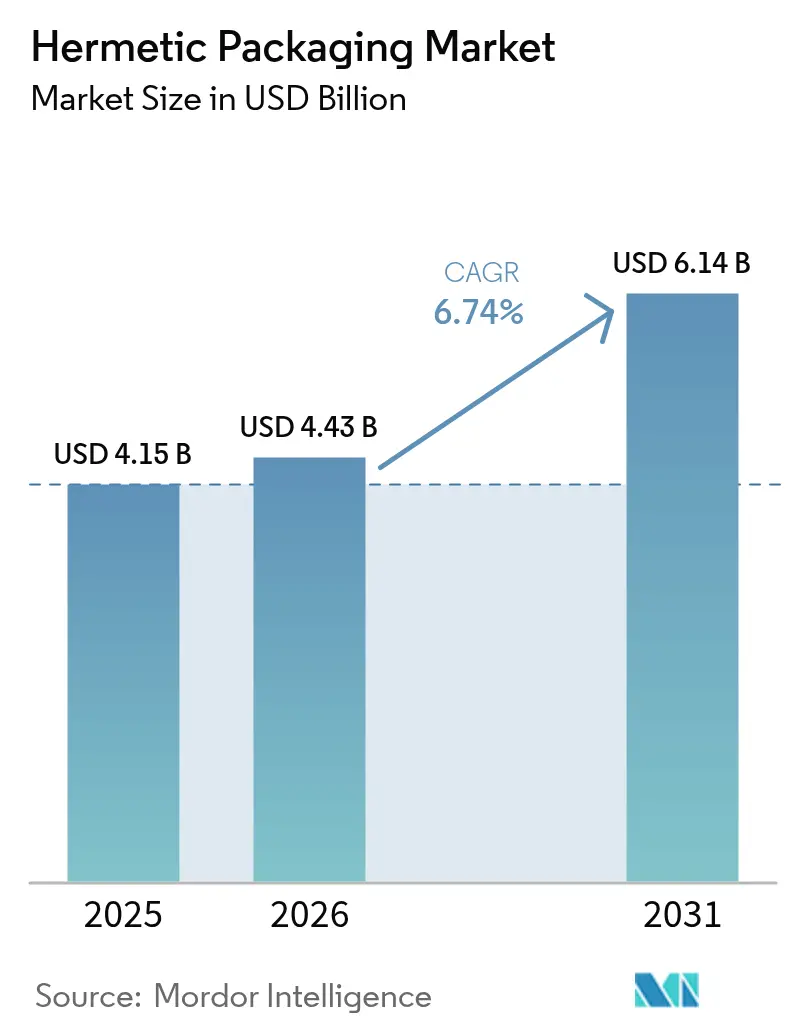
Análisis del mercado de envases herméticos por Mordor Intelligence
El tamaño del mercado de envases herméticos se valoró en 4.15 millones de dólares en 2025 y se estima que crecerá de 4.43 millones de dólares en 2026 a 6.14 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.74 % durante el período de pronóstico (2026-2031). La creciente demanda de electrónica tolerante a fallos en actualizaciones aeroespaciales, despliegues de estaciones base 5G y sensores de alta densidad para vehículos eléctricos está trasladando volúmenes de las adquisiciones de defensa tradicionales hacia líneas comerciales de alto rendimiento. Los diseñadores de dispositivos están ajustando los límites de fuga de helio al umbral de 1 × 10⁻⁹ atm-cc-s, lo que privilegia los sellos de cerámica a metal sobre las interfaces de vidrio a metal en los actuadores de seguridad automotriz. Los portadores de cerámica prensada optimizados para criostatos de computación cuántica y módulos de radar de ondas milimétricas están capturando nuevos zócalos que tradicionalmente se usaban por defecto en latas metálicas. Mientras tanto, los principales fabricantes de equipos originales (OEM) de defensa y de dispositivos médicos continúan cerrando acuerdos de suministro plurianuales para mitigar los cuellos de botella en el vidrio crudo y la aleación de kovar que surgieron en 2024.
Conclusiones clave del informe
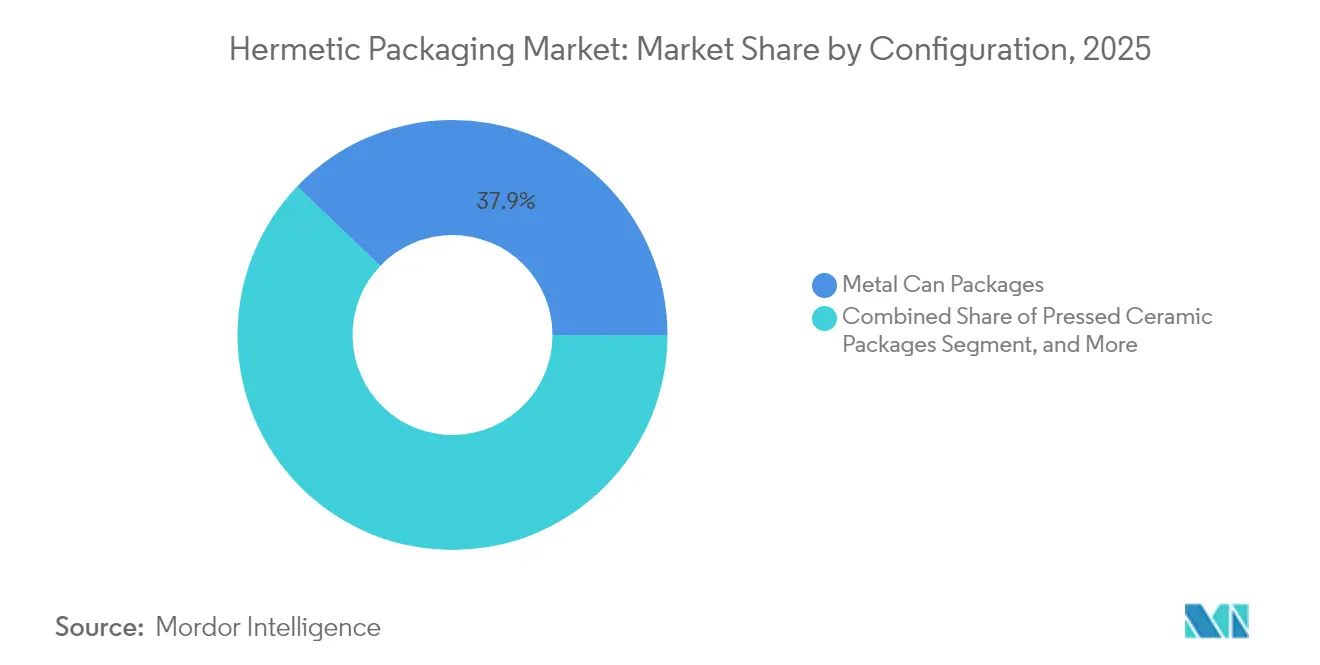
- Por configuración, las latas de metal representaron el 37.86% de la cuota de mercado de envases herméticos en 2025, mientras que se espera que los formatos de cerámica prensada avancen a una CAGR del 8.12% hasta 2031.
- Por tipo, el sellado de cerámica a metal representó el 28.10 % de la participación de mercado de envases herméticos en 2025 y se prevé que se expanda a una CAGR del 8.05 %.
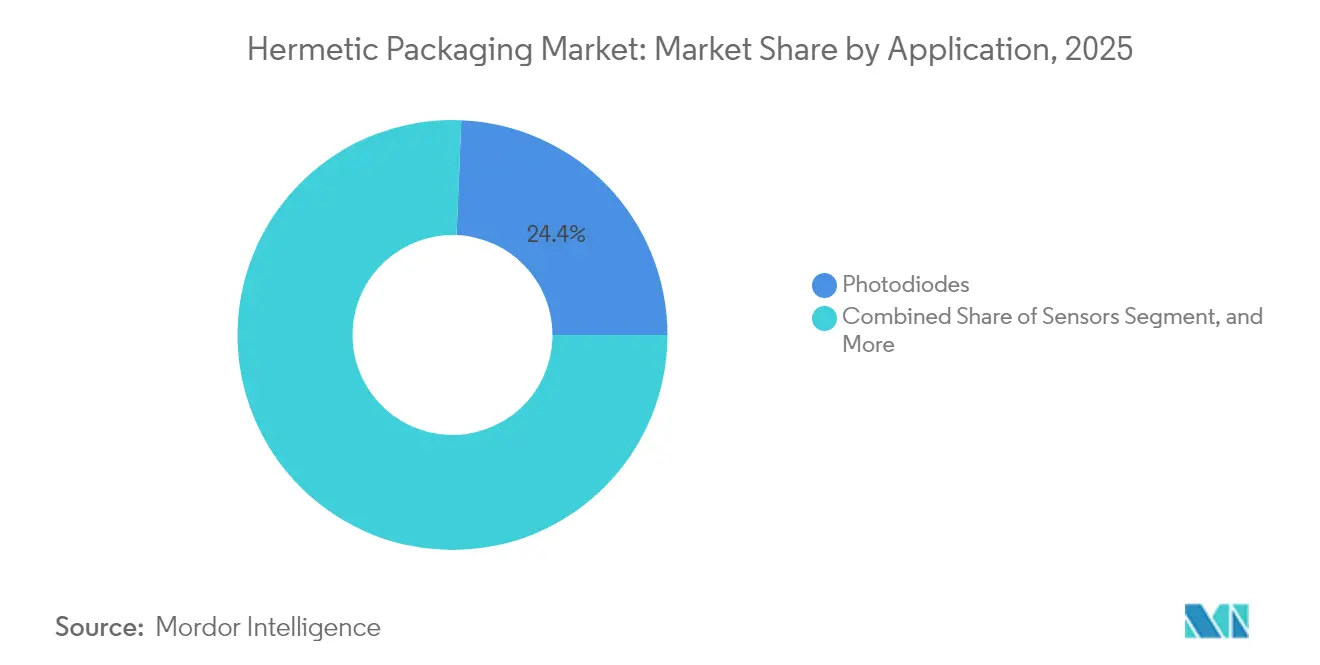
- Por aplicación, los fotodiodos lideraron el mercado de envases herméticos con el 24.35 % de la cuota de mercado en 2025, mientras que los conmutadores MEMS representaron el nicho de más rápido crecimiento con una CAGR del 9.18 % entre 2026 y 2031.
- Por usuario final, el sector automotriz representó el 31.95% de la participación de mercado de envases herméticos en 2025; sin embargo, se espera que el sector aeroespacial y de defensa registre la CAGR más alta del 9.04% en toda la ventana de perspectiva.
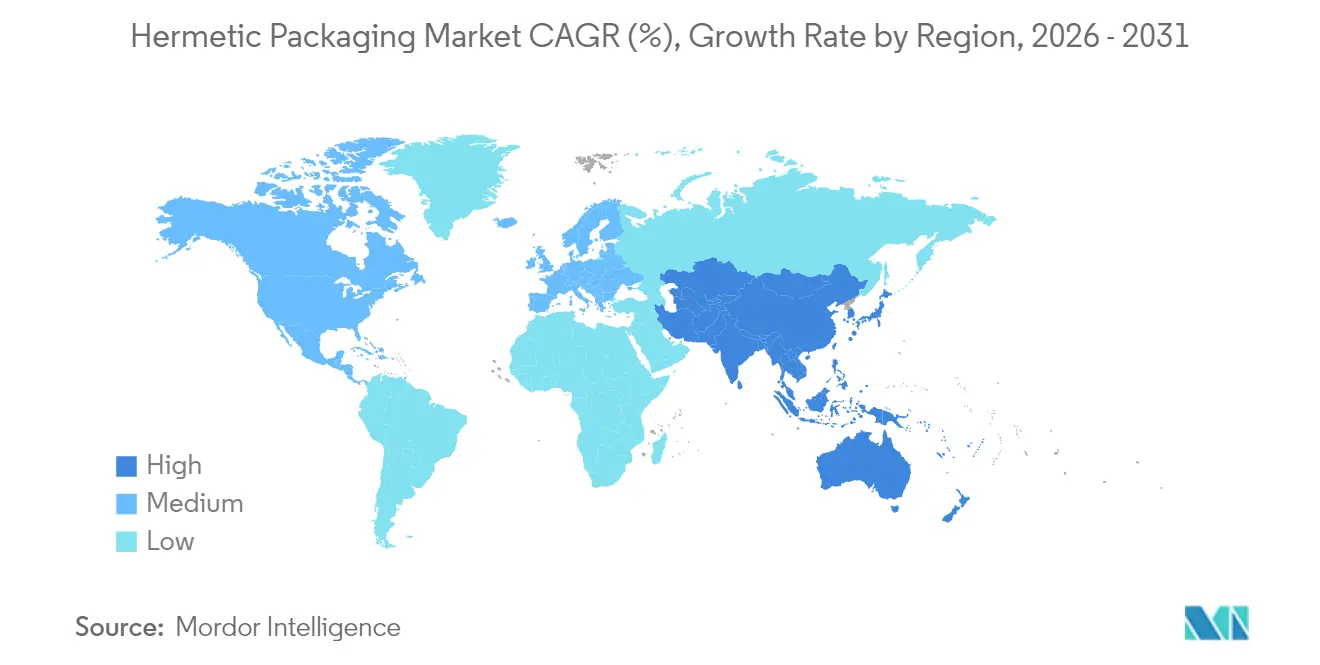
- Por geografía, América del Norte contribuyó con el 39.65% de los ingresos en 2025, aunque se proyecta que la región Asia-Pacífico registre una CAGR del 8.82%, gracias a la aceleración de la localización de la cadena de suministro de 5G y vehículos eléctricos.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases herméticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de electrónica de alta confiabilidad en la industria aeroespacial y de defensa | + 1.2% | Corredores de defensa de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente adopción de vehículos eléctricos con sensores críticos para la seguridad | + 1.5% | Global, con concentración en China, Europa y América del Norte. | Corto plazo (≤ 2 años) |
| Expansión de la infraestructura 5G impulsa paquetes de RF herméticos | + 1.1% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Crecimiento de implantes médicos que requieren encapsulación a largo plazo | + 0.9% | América del Norte, Europa Occidental, Japón | Largo plazo (≥ 4 años) |
| Miniaturización de dispositivos criogénicos de computación cuántica | + 0.6% | América del Norte, centros de investigación europeos seleccionados | Largo plazo (≥ 4 años) |
| Normas obligatorias de fiabilidad para las constelaciones de satélites pequeños de NewSpace | + 0.8% | Global, liderado por América del Norte y los mercados de lanzamiento emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de electrónica de alta confiabilidad en la industria aeroespacial y de defensa
Las constelaciones distribuidas en órbita terrestre baja exponen los componentes a dosis ionizantes acumulativas superiores a 100 kilorads, lo que obliga a los responsables del programa a especificar límites de prueba de fugas finas de helio de 1 × 10⁻⁸ atm-cc-s o mejores. [1] Administración Nacional de Aeronáutica y del Espacio, “Programa de Embalaje y Piezas Electrónicas de la NASA”, nepp.nasa.gov Los paquetes sellados con tapa Kovar también protegen los amplificadores de radar de nitruro de galio cuyas uniones superan rutinariamente los 200 °C en vuelo. La financiación del sistema espacial de EE. UU. para el año fiscal 2025 de 33.9 millones de dólares duplica las compras de lotes de satélites registradas en 2023, ampliando directamente el embudo de proveedores cualificados para carcasas herméticas. Las agencias de defensa europeas están cumpliendo estos requisitos a través de la actualización del radar del Eurofighter, manteniendo una demanda sólida a pesar de la inflación de costes. Debido a que la encapsulación de plástico sufre una rápida absorción de humedad bajo los ciclos de temperatura orbital, el mercado de embalaje hermético sigue defendiendo precios premium en este sector.
Creciente adopción de vehículos eléctricos con sensores críticos para la seguridad
Los vehículos eléctricos de batería incorporan sensores de presión, inerciales y de gestión de batería sellados herméticamente que deben soportar las condiciones de funcionamiento a alta temperatura AEC-Q100 de hasta 150 °C. Tesla envió 1.81 millones de unidades en 2024, cada una equipada con un promedio de 18 sensores herméticos, lo que equivale a más de 32 millones de unidades de un solo fabricante de automóviles. [2] Tesla Inc., “Informe anual de 2024”, ir.tesla.com Los detonadores de las bolsas de aire utilizan pasamuros de cerámica a metal para eliminar las vías de humedad que podrían degradar los gránulos pirotécnicos durante los 15 años de vida útil del vehículo. Los protocolos gubernamentales de pruebas de choque requieren un despliegue impecable en un rango de temperatura de -40 °C a +125 °C, lo que pone de manifiesto la brecha de adopción frente a la encapsulación de plástico. A medida que las plataformas de vehículos eléctricos chinas y europeas transitan hacia arquitecturas zonales centralizadas, un solo fallo de nodo puede comprometer las funciones de seguridad, lo que mejora aún más la propuesta de valor de los paquetes herméticos.
Expansión de la infraestructura 5G impulsa paquetes de RF herméticos
China Mobile activó 1.9 millones de estaciones base 5G en 2024, cada una con hasta 256 elementos transceptores que dependen de relés RF herméticos para mantener la pérdida de inserción por debajo de 0.5 dB en el rango de temperatura de -40 °C a +85 °C. [3] China Mobile Limited, “Informe de sostenibilidad 2024”, chinamobileltd.com Las celdas pequeñas de ondas milimétricas aumentan la cantidad de componentes por kilómetro cuadrado, lo que impulsa un efecto multiplicador en los volúmenes herméticos en comparación con la era 4G. Los operadores en Medio Oriente y África están siguiendo el ejemplo, adaptando los requisitos IP67 que los paquetes moldeados con epoxi no pueden cumplir sin un sellado secundario. Las cláusulas de confiabilidad en los contratos de arrendamiento de torres plurianuales estipulan un tiempo de actividad del 99.999%, lo que hace que la integridad hermética sea un requisito no negociable. Los fabricantes de componentes responden integrando disipadores de calor cerámicos dentro de los pisos de los paquetes para controlar el auto calentamiento en los conjuntos de antenas 64T64R.
Crecimiento de implantes médicos que requieren encapsulación a largo plazo
La norma ISO 14708-1 limita la entrada de humedad a 1 × 10⁻⁹ atm-cc-s para generadores de pulsos implantables, un nivel inalcanzable con plásticos con recubrimiento conformado. Medtronic envió 850,000 dispositivos de gestión del ritmo en 2024, cada uno encerrado en una carcasa de titanio soldada a un paso de vidrio a metal. La guía de la FDA de 2024 sobre implantes inalámbricos enfatizó la compatibilidad electromagnética bajo campos de resonancia magnética de hasta 4 teslas, lo cual es más fácil de lograr cuando la carcasa actúa como una jaula de Faraday. Se espera que el envejecimiento de la población de Europa Occidental aumente la tasa anual de implantación de marcapasos, lo que respaldará la demanda de cola larga hasta 2030. A medida que las terapias con neuroestimuladores para el dolor crónico y la depresión aumentan, los desarrolladores especifican tapas de titanio ultrafinas, pero aún requieren tasas de fuga en la década de 10⁻¹⁰ atm-cc-s.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de materiales y procesos herméticos | -1.3% | Global, agudo en segmentos de consumidores sensibles a los precios | Corto plazo (≤ 2 años) |
| Disponibilidad de alternativas de encapsulación de plástico de bajo costo | -0.9% | Centros de fabricación de Asia-Pacífico, electrónica de consumo | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para la fabricación de sellos de precisión | -0.7% | América del Norte y Europa Occidental, con repercusiones en la región de Asia y el Pacífico con salarios altos | Mediano plazo (2-4 años) |
| Vulnerabilidad de la cadena de suministro para polvos de vidrio de alta pureza | -0.5% | Impacto global y concentrado en los segmentos de implantes médicos y ópticos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de materiales y procesos herméticos
Los precios unitarios oscilan entre 2 y 50 USD por dispositivo empaquetado, frente a los 0.10 y 2 USD de los equivalentes de plástico QFN. La aleación Kovar promedió 35 USD/kg en 2024, mientras que la alúmina de alta pureza superó los 150 USD/kg, lo que incrementó la factura de materiales para programas de volumen medio. Las soldadoras láser de costura cuestan más de 500,000 USD por línea, y los tiempos de ciclo suelen durar unos 20 segundos, cuadruplicando el takt en comparación con las prensas de moldeo por transferencia. La presión salarial para los técnicos de pruebas de fugas supera los 25 USD por hora en Estados Unidos, lo que amplía aún más la brecha de precios. Por lo tanto, las marcas de electrónica de consumo prefieren los sobremoldes de plástico a menos que la seguridad funcional o las garantías de por vida prevalezcan sobre las preocupaciones de costo.
Disponibilidad de alternativas de encapsulación de plástico de bajo costo
Las empresas de ensamblaje subcontratadas en Malasia, Vietnam y Filipinas ofrecen BGA moldeados a precios que oscilan entre 0.15 y 0.80 USD, utilizando epoxis con certificación JEDEC MSL-3 que toleran temperaturas de 85 °C a 85 % de humedad relativa durante 168 horas sin delaminación. Los recubrimientos de parileno y silicona reducen la absorción de humedad, lo que permite que los plásticos cumplan los objetivos de servicio de cinco años en wearables e IoT industrial. Las arquitecturas de sistema en paquete (SIP) integran múltiples matrices bajo una única cúpula de epoxi, evitando así las limitaciones de espacio que imponen las latas metálicas tradicionales. A menos que las especificaciones invoquen la norma MIL-STD-883 o ISO 14708, los gestores de proyectos suelen optar por la opción más económica. Este efecto de sustitución limita el mercado de los envases herméticos, especialmente en los dispositivos de infoentretenimiento para automóviles y de salud para el consumidor de gama media.
Análisis de segmento
Por configuración: los paquetes de cerámica prensada capturan el crecimiento cuántico y de radiofrecuencia
Se proyecta que los formatos de cerámica prensada registren una tasa de crecimiento anual compuesta (TCAC) del 8.12 % entre 2026 y 2031, a medida que los procesadores cuánticos y los front-ends de ondas milimétricas migran hacia sustratos de baja desgasificación que estabilizan los parámetros eléctricos por debajo de los 100 milikelvin. La cerámica prensada representó el 21.14 % del mercado de envases herméticos en 2025, reduciendo la brecha histórica con las latas metálicas.
El procesador Condor de 1,121 cúbits de IBM demuestra que un único portador de cerámica prensada puede albergar enrutamiento superconductor de alta densidad, cumpliendo al mismo tiempo con un límite de fuga de 1 × 10⁻¹⁰ atm-cc-s. Los fabricantes de equipos originales (OEM) de satélites prefieren la misma tecnología para ensambles compactos de chip integrado (chip-on-board), que reducen la masa en un 35 % en comparación con los contenedores tipo TO. Los módulos de radar automotriz que operan a 77 GHz integran disipadores de calor cerámicos para disipar el calor, lo que aumenta la demanda entre los proveedores de primer nivel en Alemania y Japón. Si bien los paquetes de cerámica multicapa aún dominan las cargas útiles en banda Ka, su fabricación multicocido extiende los plazos de entrega más allá de las 12 semanas, lo que impulsa a los diseñadores a optar por opciones prensadas de un solo disparo. A medida que las empresas de defensa localizan las cadenas de suministro, las fábricas estadounidenses y surcoreanas están instalando nuevos hornos de sinterización que elevan la producción de cerámica prensada a 25 millones de unidades anuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo: El sellado de cerámica a metal fortalece el punto de apoyo en entornos hostiles
Los sellos de cerámica-metal representaron el 28.10 % de los ingresos en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.05 %, superando a las alternativas de vidrio-metal, ya que los fabricantes de equipos originales (OEM) buscan alcanzar el mismo coeficiente de expansión térmica en ciclos de -40 °C a +150 °C. Los dispositivos de cerámica-metal representaron el 17.55 % del mercado de envases herméticos para encendedores de airbags en 2025, y su cuota de mercado está a punto de aumentar a medida que los reguladores de seguridad europeos aumentan los umbrales de fiabilidad de despliegue.
Los pasamuros modernos con revestimiento de Kovar resisten impactos mecánicos de 40,000 g, una especificación difícil de cumplir con las interfaces de vidrio, que pueden microfisurarse durante el enfriamiento en automóviles. Los fabricantes de dispositivos médicos aún especifican vidrio de borosilicato para carcasas de titanio, pero cada vez más prueban insertos de alúmina de película delgada para reducir la atenuación de rayos X en implantes compatibles con resonancia magnética. Los segmentos de vidrio reed y de vidrio para transpondedores siguen siendo pequeños, y se utilizan en interruptores magnéticos y etiquetas RFID para ganado, donde la economía unitaria supera la necesidad de una fiabilidad extrema. Los recubrimientos de vidrio de pasivación en matrices analógicas reducen la deriva de iones móviles; sin embargo, complementan, en lugar de reemplazar, las tapas cerámicas en los controladores de plantas petroquímicas. Por lo tanto, el mercado competitivo se centra en líneas de soldadura fuerte de cerámica a metal de alto rendimiento capaces de alcanzar una fuga de 180 ppm (partes por millón) bajo bombardeo de helio.
Por aplicación: Los conmutadores MEMS aceleran las demandas de formación de haces 5G
Los conmutadores de RF MEMS están en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 9.18 %, la más rápida entre los grupos de aplicaciones, gracias a que las antenas 5G con MIMO masivo adoptan relés de accionamiento electrostático que ofrecen una pérdida de inserción inferior a 0.2 dB. Los dispositivos MEMS representaron el 11.88 % de la cuota de mercado de los envases herméticos en 2025, y los logros de diseño de fabricantes de estaciones base chinos y estadounidenses sugieren una cuota de dos dígitos para 2030.
Los fotodiodos aún representan el 24.35 % de los ingresos de 2025, gracias a la transición a hiperescala hacia enlaces ópticos de 800 GbE, donde los detectores de arseniuro de indio-galio deben permanecer estables en los pasillos de los centros de datos a 85 °C. Los diodos láser VCSEL y DFB requieren tapas herméticas para evitar la oxidación de las facetas, preservando así una salida de 250 mW durante una vida útil de 25 000 horas. Los sensores de impacto de alta gravedad en los cabezales de perforación petrolera dependen de un sellado robusto para mantener la calibración en entornos con sulfuro de hidrógeno. Los detonadores de airbag continúan enviándose por cientos de millones, pero el crecimiento del volumen se está moderando a medida que los mercados maduros estabilizan la producción de vehículos ligeros. Los patrones generales de demanda implican una mayor diversidad en lugar del dominio de un solo segmento, una tendencia que recompensa a los proveedores con amplias bibliotecas de diseño.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: NewSpace impulsa un cambio hacia volúmenes de grado de defensa
El sector automotriz mantuvo una participación en los ingresos del 31.95 % en 2025, mientras que se espera que el sector aeroespacial y de defensa registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.04 %, ya que miles de satélites de órbita baja requieren módulos resistentes a la radiación que puedan operar más de 15 años sin necesidad de mantenimiento in situ. El tamaño del mercado de empaquetado hermético para electrónica satelital se acercó a los 810 millones de dólares en 2025, impulsado por la flota de Starlink, que superó las 5,000 naves espaciales activas.
Los fabricantes de vehículos eléctricos siguen siendo vitales, pero su número promedio de sensores se estanca una vez que se estabiliza la autonomía de Nivel 3. El consumo de implantes médicos aumenta constantemente con el envejecimiento demográfico en los países de la OCDE, mientras que los productores petroquímicos y energéticos incorporan sondas de presión y temperatura de fondo de pozo que deben soportar temperaturas de hasta 175 °C durante 10 000 horas. Los segmentos de automatización industrial adoptan codificadores herméticamente sellados para evitar la entrada de refrigerante en la maquinaria CNC. Estas oleadas de demanda superpuestas diversifican las fuentes de ingresos, protegiendo a los proveedores de las fluctuaciones cíclicas en cualquier sector.
Análisis geográfico
Mercado de envases herméticos de Norteamérica
Norteamérica retuvo el 39.65 % de los ingresos globales en 2025, gracias a los principales proveedores de defensa, los fabricantes de equipos originales (OEM) de dispositivos cardíacos y los corredores aeroespaciales tradicionales desde California hasta Florida. El Departamento de Defensa de Estados Unidos destinó 33 900 millones de dólares a la adquisición de sistemas espaciales en el año fiscal 2025, canalizando los pedidos a proveedores de herméticos certificados según las normas MIL-STD-883 y AS9100. Boston Scientific, Abbott y Medtronic enviaron más de 2 millones de dispositivos implantables desde sus plantas regionales, preservando así la demanda nacional, incluso cuando algunos consumibles se trasladan al extranjero. Los proveedores canadienses de satélites aportan conjuntos de alimentación directa de alta densidad para la constelación Lightspeed, mientras que las maquiladoras mexicanas fabrican encendedores de bolsas de aire que abastecen a las plataformas en Detroit. Una cultura de diseño para la fiabilidad mantiene los márgenes unitarios por encima de los promedios mundiales, lo que garantiza que las fábricas norteamericanas operen con una utilización de capacidad favorable.
Mercado de envases herméticos de Asia Pacífico
Se prevé que Asia-Pacífico alcance una tasa de crecimiento anual compuesta (TCAC) del 8.82 % entre 2026 y 2031, superando a todas las demás regiones, a medida que China, Japón y Corea del Sur aceleran su autosuficiencia en semiconductores. El récord de 1.9 millones de torres 5G de China Mobile se traduce en decenas de millones de filtros herméticos de radiofrecuencia enviados anualmente, y los 3.6 millones de vehículos eléctricos de BYD incorporan conectores de gestión de baterías en cada paquete. El informe fiscal de 2024 de Kyocera destacó un crecimiento interanual del 12 % en componentes de semiconductores, impulsado por las exportaciones de sustratos cerámicos a las líneas de radar de automoción europeas. Samsung Electro-Mechanics está modernizando salas blancas en Gumi para el empaquetado conjunto de tapas herméticas en sensores de imagen de smartphones de alta gama, mientras que India y Vietnam buscan inversiones en ensamblajes finales que reduzcan el riesgo de exposición a un solo país.
Mercado de envases herméticos de EMEA y Sudamérica
Europa generó aproximadamente el 14.68% de los ingresos globales de 2025, con las alemanas Bosch, Continental y ZF adquiriendo más de 150 millones de sensores herméticos automotrices para sistemas de seguridad. Airbus entregó 735 aeronaves, cada una equipada con computadoras de control de vuelo que deben soportar ciclos de presurización de 30 años. SCHOTT AG registró 400 millones de euros (450 millones de dólares) en ventas de envases herméticos, aprovechando hornos de polvo de vidrio internos para protegerse contra las fluctuaciones de suministro. Los programas de misiles y satélites de Francia mantienen una sólida cartera de proveedores calificados, y Surrey Satellite Technology del Reino Unido especifica paquetes planos de cerámica para cargas útiles de observación de la Tierra. Si bien Oriente Medio y África, así como Sudamérica, representaron en conjunto menos del 9.85% de los ingresos de 2025, las actualizaciones de automatización de petróleo y gas y la robótica minera sudafricana muestran una adopción creciente de sensores herméticos, lo que sugiere un futuro crecimiento vinculado a los ciclos de inversión en infraestructura.
Panorama regulatorio
El embalaje hermético se rige por estándares de rendimiento y cualificación, en lugar de por un único organismo regulador global. Los programas aeroespaciales y de defensa basan la cualificación de proveedores en la norma MIL-STD-883 (incluido el método de prueba 1014 para los procedimientos de prueba de sellado y fugas). Las cadenas de suministro de electrónica comercial también utilizan métodos de fiabilidad de JEDEC (por ejemplo, los métodos JESD-22 utilizados en la cualificación de resistencia y fiabilidad), lo que afecta a los flujos de inspección y la documentación de los embalajes con cavidades.
El cumplimiento transfronterizo abarca los controles ambientales y comerciales. En cuanto a los materiales, las restricciones de la UE (RoHS y REACH) impulsan las declaraciones de materiales y la gestión de sustancias restringidas en cerámica, apilamientos de metalización, soldaduras y sistemas de vidrio, y los grandes fabricantes de electrónica operan regímenes de cumplimiento internos. En el ámbito de la tecnología y la oferta, la Oficina de Industria y Seguridad de Estados Unidos actualizó la política de revisión de licencias de exportación de computación avanzada en un aviso del Registro Federal del 15 de enero de 2026, reforzando que las capacidades avanzadas de semiconductores, incluidas las tecnologías relevantes para el empaquetado, están sujetas a un escrutinio de control de exportaciones en constante evolución que puede afectar el acceso a herramientas, la calificación de clientes y las estrategias de fabricación en múltiples sitios.
Análisis de la cadena de valor
La cadena de valor del embalaje hermético comienza con materias primas y materiales de ingeniería, en particular aleaciones especiales (como Kovar), alúmina de alta pureza y otras cerámicas, así como sistemas de borosilicato o vitrocerámica. A continuación, se llevan a cabo etapas de conformado para crear envases, tapas, marcos y preformas pasantes. Los proveedores integrados verticalmente (por ejemplo, SCHOTT en embalaje electrónico y hermético) reducen la exposición a los cuellos de botella en polvo y preformas al internalizar la fusión, la molienda y la producción de preformas, mientras que otros actores dependen de socios especializados en estampado de metales, procesamiento de cerámica y recubrimientos.
Las actividades intermedias abarcan el ensamblaje y sellado del paquete (soldadura fuerte, sellado de vidrio a metal, sellado de cerámica a metal, soldadura por costura, soldadura láser y métodos sin fundente), seguidos de la verificación de hermeticidad y la evaluación de confiabilidad. La calificación y la aceptación están estrechamente vinculadas a métodos de prueba estándar como MIL-STD-883 (Método 1014 para microcircuitos) y métodos industriales relacionados, y los programas MEMS a menudo aplican guías de evaluación específicas como SEMI MS8 para equilibrar la protección de la cavidad con el movimiento del dispositivo. En la fase posterior, la adopción está impulsada por colaboraciones directas con fabricantes de equipos originales (OEM) y proveedores de primer nivel en los sectores automotriz, aeroespacial y de defensa, infraestructura de telecomunicaciones y dispositivos médicos, donde las listas de proveedores aprobados y los requisitos de documentación a nivel de lote favorecen las relaciones a largo plazo con los proveedores y el codesarrollo en lugar de las compras puntuales.
Panorama competitivo
El mercado de envases herméticos está moderadamente consolidado, y los cinco principales proveedores controlan aproximadamente el 45 % de los ingresos globales; sin embargo, ningún proveedor supera el 15 %. SCHOTT, Kyocera, NGK, AMETEK y Materion dominan el mercado de carcasas cerámicas soldadas con Kovar, aprovechando la síntesis de polvo de vidrio y las líneas de estampación de aleaciones integradas verticalmente para amortiguar la volatilidad del material. Empresas más pequeñas, como Complete Hermetics y Willow Technologies, se abren nichos en los portadores de bits cuánticos criogénicos y en los conectores de paso para implantes neuronales de titanio, compitiendo en agilidad y velocidad de prototipado.
La diferenciación tecnológica se centra en el rendimiento de sub-nanofugas; las empresas líderes promocionan el análisis rutinario de hasta 1 × 10⁻¹⁰ atm-cc-s mediante bombardeo de helio, análisis de gases residuales e inspección automatizada por microtomografía computarizada (CT). Las carcasas de titanio fabricadas con aditivos y con microcanales de refrigeración integrados reducen los ciclos de diseño de los amplificadores de radar de alta potencia, mientras que los paquetes cerámicos cocidos a baja temperatura alcanzan tangentes de pérdida dieléctrica inferiores a 0.001 a 77 GHz, lo que los hace adecuados para módulos de radar de automoción.
Las medidas estratégicas subrayan la tendencia hacia la expansión de la capacidad: la modernización de la línea Mitterteich de SCHOTT, con un coste de 56 millones de dólares, aumentó la producción de implantes médicos en un 30 %; AMETEK inyectó 25 millones de dólares en las líneas de conectores Connecticut; y la adquisición de Micross por parte de Teledyne, con un coste de 180 millones de dólares, introdujo la experiencia en paquetes planos reforzados contra la radiación. Los proveedores mantienen las certificaciones ISO 13485, AS9100 e IATF 16949 para asegurar contratos plurianuales que a los nuevos proveedores les cuesta acceder. La inversión continua en la automatización de pruebas de fugas y la pureza del polvo cerámico protege las ventajas competitivas a medida que aumentan las presiones de costes derivadas del uso de encapsulados plásticos.
Líderes de la industria del embalaje hermético
SCHOTTAG
AMETEK Inc.
Tecnologías Teledyne Incorporated
Corporación Materialion
componentes micross inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Teledyne HiRel lanzó el TDLNA0840SEP, un amplificador de banda ancha y bajo ruido, de ultrabajo consumo y apto para uso espacial, diseñado para cargas útiles de constelaciones de satélites. Este lanzamiento refuerza la demanda de cadenas de suministro de componentes de grado espacial, donde el encapsulado hermético y las pruebas de seguridad están estrechamente vinculados a la calificación de radiación y medioambiental.
- Octubre de 2025: AMETEK firmó un contrato de cinco años para suministrar conectores herméticos y pasamuros para los satélites Starlink Gen2 de SpaceX. El contrato respalda los ciclos continuos de calificación y reposición de los programas de SpaceX.
- Febrero de 2024: SCHOTT completó una modernización de 56 millones de dólares en su línea de Mitterteich, lo que incrementó la producción de interconexiones para implantes médicos en un 30 %. Esta ampliación refuerza la capacidad para los programas de interconexiones de titanio y vidrio a metal, en consonancia con los requisitos de encapsulación a largo plazo de la norma ISO.
Alcance del informe sobre el mercado global de envases herméticos
El embalaje hermético se refiere al sellado de componentes electrónicos para protegerlos de factores ambientales como la humedad, el polvo y otros contaminantes, garantizando así su fiabilidad y longevidad. Este tipo de embalaje se utiliza ampliamente en industrias donde el alto rendimiento y la durabilidad son cruciales.
El informe de mercado de envases herméticos está segmentado por configuración (envases de cerámica multicapa, envases de cerámica prensada, envases de latas metálicas), tipo (vidrio pasivado, vidrio reed, vidrio transpondedor, sellado vidrio-metal, sellado cerámica-metal), aplicación (sensores, fotodiodos, láseres, interruptores MEMS, arrancadores de airbags), sector de consumo (aeroespacial y defensa, automoción, salud, petroquímico, otros sectores de consumo) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Paquetes cerámicos multicapa |
| Paquetes de cerámica prensada |
| Paquetes de latas de metal |
| Vidrio de pasivación |
| Vidrio de caña |
| Vidrio del transpondedor |
| Sellado de vidrio a metal |
| Sellado de cerámica a metal |
| de altura |
| Fotodiodos |
| Láseres |
| Conmutadores MEMS |
| Encendedores de bolsas de aire |
| Aeroespacial y defensa |
| Motorium |
| Sector Sanitario |
| Petroquímico |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Nigeria | ||
| Resto de Africa | ||
| Por configuración | Paquetes cerámicos multicapa | ||
| Paquetes de cerámica prensada | |||
| Paquetes de latas de metal | |||
| Por Tipo | Vidrio de pasivación | ||
| Vidrio de caña | |||
| Vidrio del transpondedor | |||
| Sellado de vidrio a metal | |||
| Sellado de cerámica a metal | |||
| por Aplicación | de altura | ||
| Fotodiodos | |||
| Láseres | |||
| Conmutadores MEMS | |||
| Encendedores de bolsas de aire | |||
| Por industria del usuario final | Aeroespacial y defensa | ||
| Motorium | |||
| Sector Sanitario | |||
| Petroquímico | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Kenia | |||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué CAGR se pronostica para el mercado de envases herméticos hasta 2031?
Se proyecta que el mercado de envases herméticos registre una CAGR del 6.74 % entre 2026 y 2031.
¿Qué tipo de configuración se está expandiendo más rápido?
Los paquetes de cerámica prensada están avanzando a una CAGR del 8.12 % debido a la demanda de computación cuántica y radar de ondas milimétricas.
¿Por qué los sellos de cerámica-metal están ganando participación frente a los sellos de vidrio-metal?
Una mejor adaptación a la expansión térmica en ciclos de -40 °C a +150 °C reduce el riesgo de fugas en aplicaciones automotrices y de defensa.
¿Qué región ofrece el mayor potencial de crecimiento hasta 2031?
Se pronostica que Asia-Pacífico registrará una CAGR del 8.82 % a medida que China, Japón y Corea del Sur localicen capacidad de envasado avanzada.
¿Cómo afectan las alternativas al plástico a la adopción de envases herméticos?
Los BGA de plástico de bajo costo y los recubrimientos conformados reducen los precios, lo que limita su adopción en productos electrónicos de consumo donde no se exige la máxima confiabilidad.


