

Tamaño y participación del mercado de fundición a presión
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
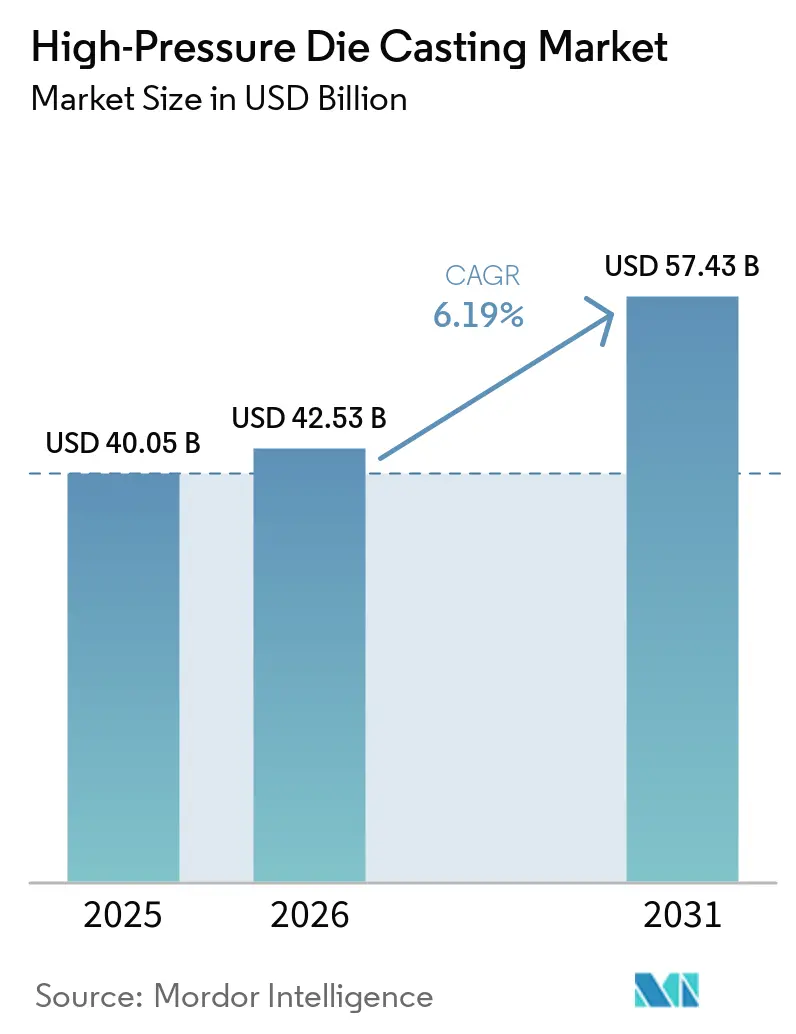
| Tamaño del mercado (2026) | USD 42.53 mil millones |
| Tamaño del mercado (2031) | USD 57.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.19% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
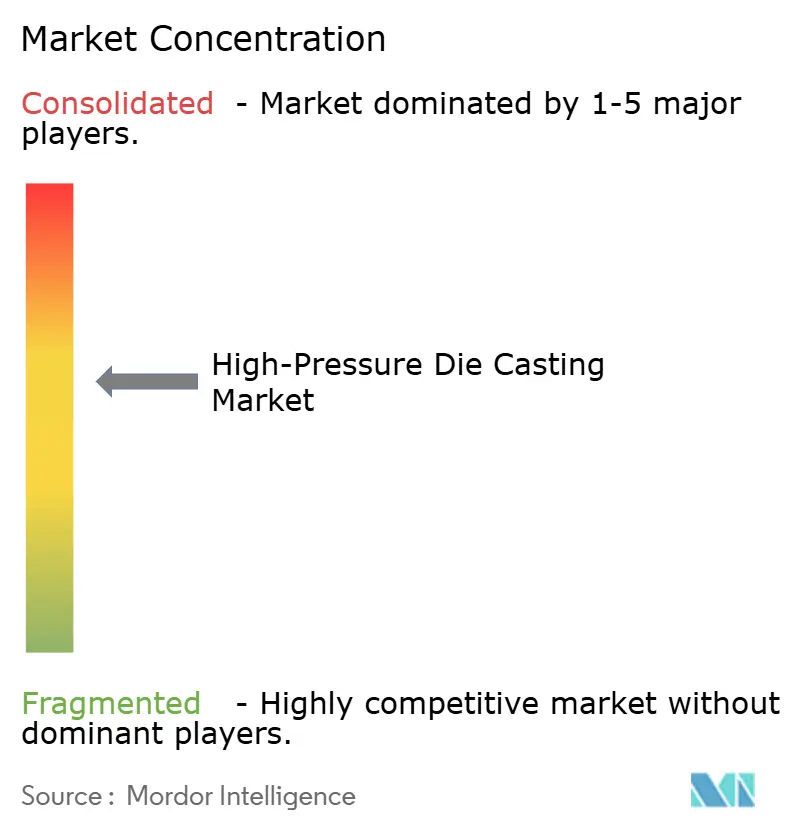
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de fundición a presión de alta presión por Mordor Intelligence
Se espera que el tamaño del mercado de fundición a presión de alta presión crezca de USD 40.05 millones en 2025 a USD 42.53 millones en 2026 y se pronostica que alcance los USD 57.43 millones para 2031 con una CAGR del 6.19% durante 2026-2031. Las iniciativas continuas de aligeramiento, la adopción de gigaprensas y el reciclaje de aleaciones de circuito cerrado aceleran la demanda a medida que los fabricantes de automóviles hacen la transición de motores de combustión interna a plataformas totalmente eléctricas de batería. Los aranceles regionales fronterizos de carbono, que comenzarán a aplicarse por etapas en 2026, están presionando a los proveedores extranjeros para que localicen la capacidad de fundición para evitar sanciones y cumplir con los puntos de referencia de emisiones incorporadas. Al mismo tiempo, la volatilidad del precio de las aleaciones está fortaleciendo el caso comercial para los circuitos de reciclaje internos que reducen los costos de las materias primas y satisfacen los objetivos ESG cada vez más estrictos. En general, las inversiones en magnesio y celdas de fundición al vacío o por compresión señalan un cambio estructural hacia componentes de mayor valor y críticos para la seguridad que exigen una porosidad excepcionalmente baja.
Conclusiones clave del informe
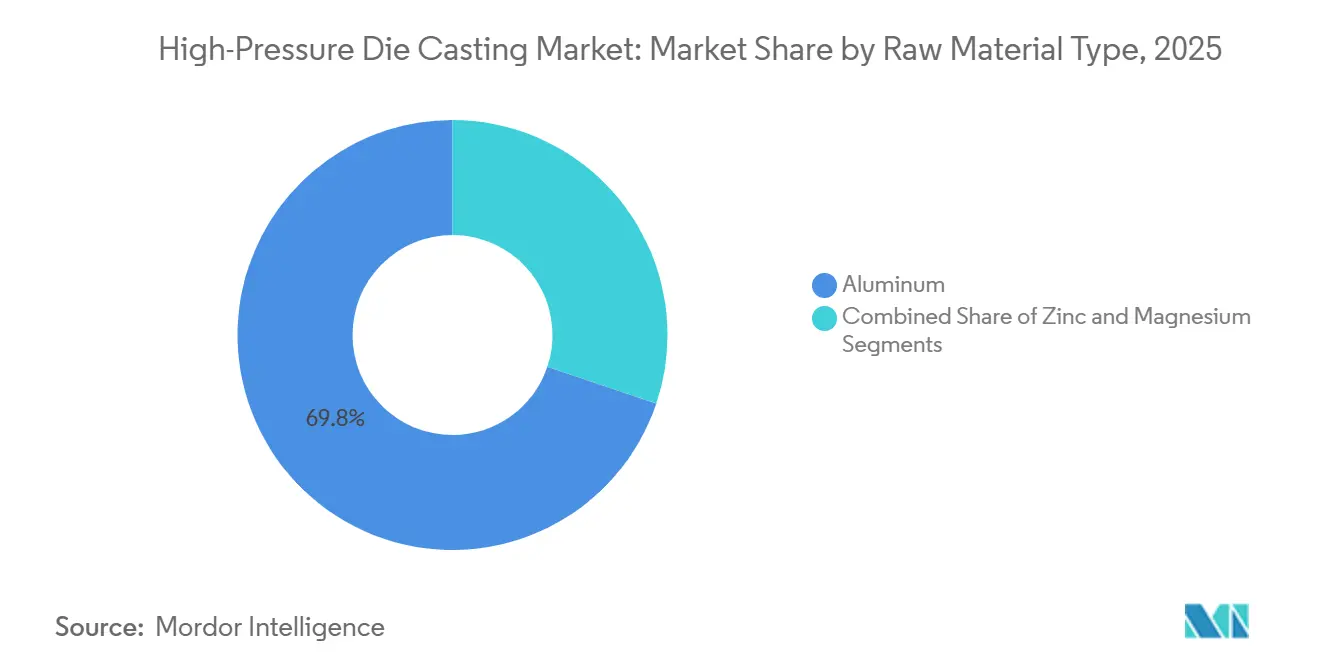
- Por tipo de materia prima, el aluminio representó el 69.84% de los ingresos en 2025; se prevé que el magnesio crezca a una tasa de crecimiento anual compuesta del 8.32% hasta 2031.
- Por aplicación, el sector automotriz representó el 61.23% de la cuota de mercado de la fundición a alta presión en 2025, mientras que se prevé que los componentes para vehículos eléctricos y sistemas de propulsión electrificados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.89% hasta 2031.
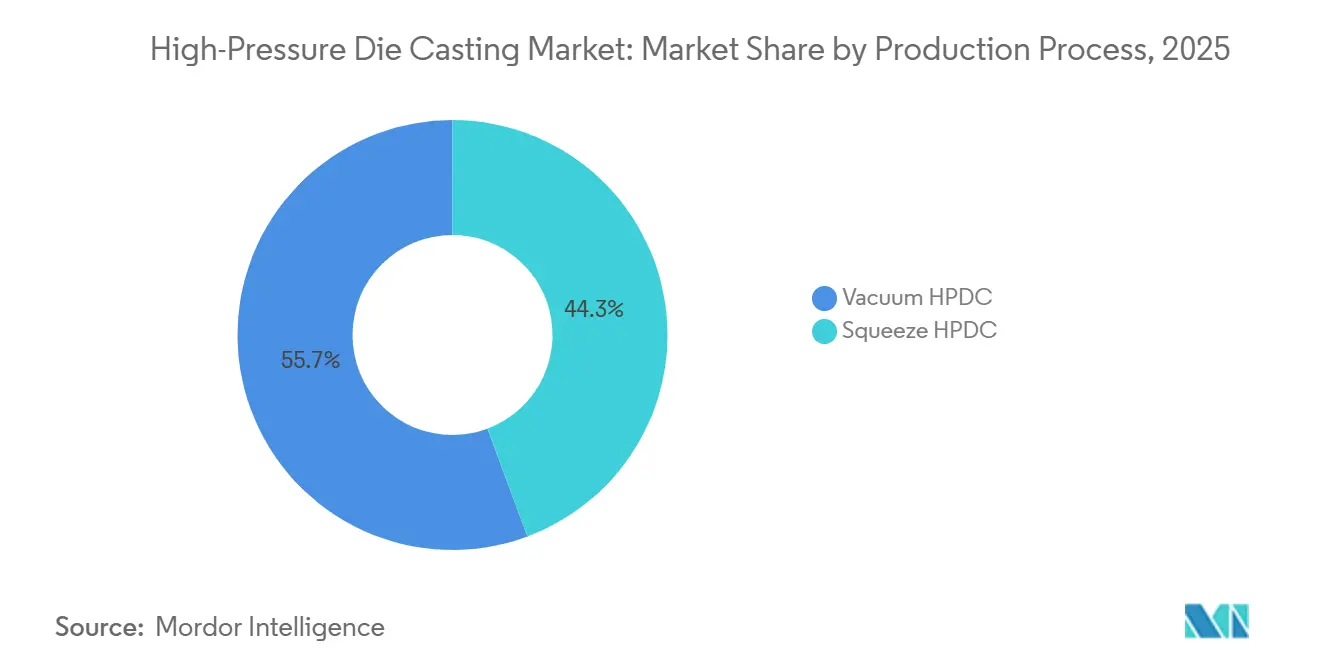
- En cuanto al proceso de producción, la fundición a presión de alta presión al vacío (HPDC al vacío) lideró con una cuota del 55.67 % del mercado de fundición a presión de alta presión en 2025, y la HPDC por compresión avanza a una tasa de crecimiento anual compuesta (CAGR) del 7.74 % hasta 2031.
- Por componente de uso final, las piezas de carrocería y estructurales representaron el 44.53 % de los ingresos de 2025, y los componentes del motor y la carcasa de la batería de los vehículos eléctricos están aumentando a una tasa compuesta anual del 10.35 % hasta 2031.
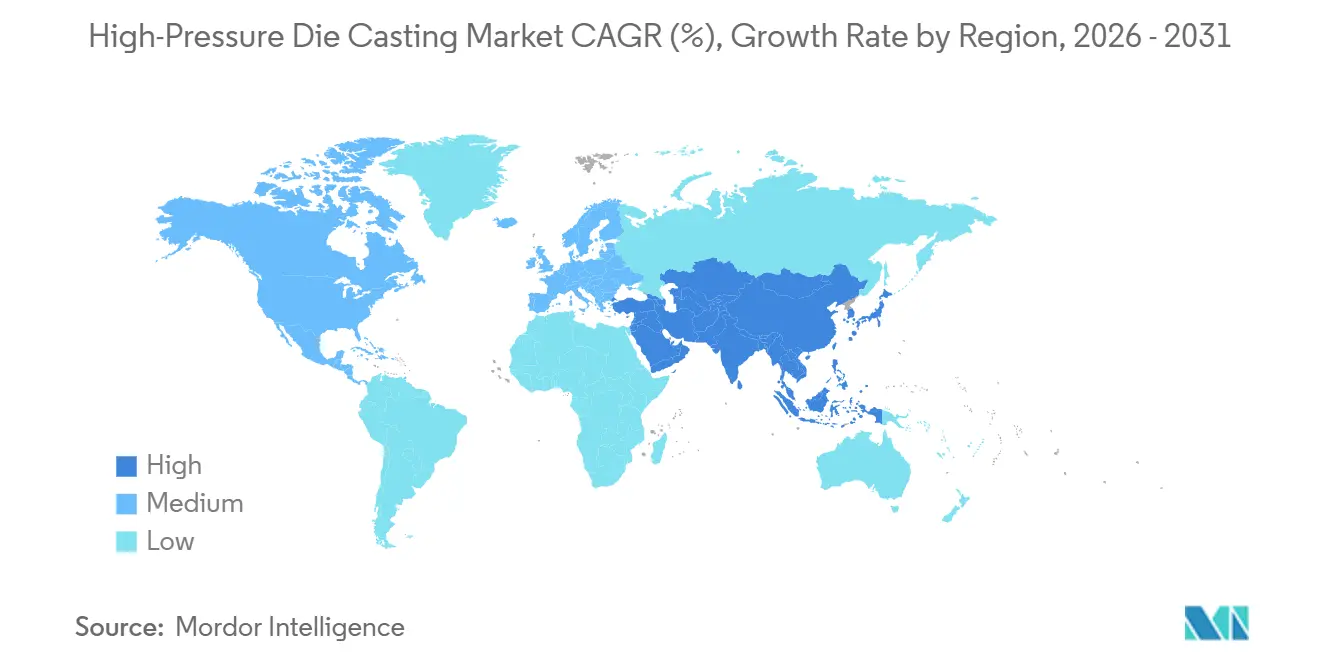
- Geográficamente, la región de Asia-Pacífico representó el 47.37% de las ventas de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.57% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fundición a presión de alta presión
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Instalaciones de Giga-Press | + 1.6% | Asia-Pacífico, Europa, América del Norte | Mediano plazo (2-4 años) |
| Aligeramiento | + 1.3% | Global | Largo plazo (≥ 4 años) |
| Requisitos de gestión térmica | + 1.1% | Asia-Pacífico, Europa, América del Norte | Mediano plazo (2-4 años) |
| Demanda de piezas con forma casi neta | + 0.8% | Global | Corto plazo (≤ 2 años) |
| Tarifas regionales fronterizas de carbono | + 0.5% | Europa, america del norte | Mediano plazo (2-4 años) |
| Aumento de la volatilidad de los precios de las aleaciones | + 0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Instalaciones de gigaprensas de última generación
Los fabricantes de automóviles están implementando prensas de más de 6,000 toneladas para fundir chasis completos de una sola vez, reduciendo el número de piezas de más de 170 estampados a menos de cinco piezas estructurales fundidas. Tesla fue pionera en este modelo en Fremont y Berlín y opera celdas de 9,000 toneladas que funcionan en ciclos de 24 horas [1] “Single-Piece Rear Underbody Casting”, Tesla, tesla.com . Los fabricantes de equipos originales asiáticos como BYD y NIO han instalado desde entonces prensas similares, mientras que marcas europeas como Volvo siguieron el ejemplo en Eslovaquia. Esta consolidación elimina múltiples matrices de estampado y estaciones de soldadura, reduce el inventario en la línea de producción y disminuye significativamente el tiempo de ensamblaje. Sin embargo, la falla de una sola prensa puede detener toda una línea de ensamblaje final, por lo que la redundancia y el software de mantenimiento predictivo se han convertido en herramientas críticas para la mitigación de riesgos. Las fundiciones que no pueden financiar gigaprensas se dedican a la fundición de magnesio de nicho o buscan empresas conjuntas con proveedores de equipos para mantenerse en programas de alto volumen.
Impulso más ligero del cambio de motores de combustión interna a vehículos eléctricos
Los paquetes de baterías añaden entre 400 y 700 kg a un vehículo, lo que obliga a los ingenieros a reducir la masa en otras partes. La demanda del mercado de fundición a presión de alta presión para piezas de aluminio y magnesio de paredes delgadas está en aumento porque estos sustratos ofrecen un ahorro de peso del 30 % al 50 % en comparación con el acero estampado. Los límites de partículas Euro 7 que entraron en vigor en 2025 premian a los vehículos más ligeros con menores emisiones por desgaste de frenos y neumáticos. En consecuencia, los principales fabricantes de equipos originales (OEM) globales están transfiriendo la fundición a presión de los bloques de motor a los bastidores de los asientos, los travesaños y las bandejas de baterías. La ventaja de resistencia-peso del magnesio está impulsando su adopción para carcasas de motor y soportes interiores, aunque el coste del material y los riesgos de corrosión galvánica siguen siendo obstáculos para su adopción. Asia-Pacífico lidera esta tendencia debido a las estrictas cuotas de vehículos de nueva energía de China y los incentivos a la exportación de la India.
Requisitos de gestión térmica de la carcasa de la batería
Las celdas de iones de litio deben mantenerse dentro de rangos de temperatura ajustados para evitar descontroles. La tecnología HPDC de vacío integra canales de refrigeración directamente en las carcasas de aluminio de las baterías, eliminando intercambiadores de calor independientes y optimizando los pasos de montaje. Las aleaciones Advanz serie e de Novelis cumplen con los umbrales de resistencia al impacto y una conductividad térmica de 150 W/m·K. Las fundiciones que invierten en celdas de vacío o compresión pueden alcanzar tolerancias de planitud inferiores a 0.2 mm, esenciales para la integridad de las juntas en bandejas de baterías de gran tamaño. A medida que aumenta la densidad energética de las baterías, el estándar técnico para piezas fundidas sin fugas ni porosidad sigue aumentando.
Demanda de OEM de piezas con forma casi neta
La fundición a presión de alta presión logra una precisión dimensional de ±0.1 mm, reduciendo el mecanizado posterior hasta en un 70 % en comparación con la fundición por gravedad. Honda instaló máquinas de 6,000 toneladas en Ohio en 2025 que alimentan las carcasas de transmisión terminadas directamente a la línea de montaje, reduciendo el tiempo de ciclo y el desperdicio. La capacidad de obtener piezas con forma casi final es especialmente valiosa en Norteamérica y Europa, donde los costos laborales hacen que el mecanizado extenso no sea rentable. Los proveedores de primer nivel que automatizan el recorte, la inspección por rayos X y el desbarbado robótico obtienen mayores márgenes, mientras que las fundiciones con acabado manual se enfrentan a variaciones de calidad y a una creciente inflación laboral.
Análisis del impacto de las restricciones
| Restricción | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de inversión de capital y de herramientas | -0.7% | Global | Corto plazo (≤ 2 años) |
| Problemas de calidad en la línea de soldadura | -0.4% | Global | Mediano plazo (2-4 años) |
| Mandatos ESG | -0.3% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Escasez de operadores calificados | -0.2% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto inicial de capital para piezas complejas
Una sola línea de gigaprensas puede costar alrededor de 30 millones de dólares, mientras que los troqueles para una fundición estructural de gran tamaño añaden entre 5 y 10 millones de dólares, con plazos de entrega de entre 12 y 18 meses. Solo los proveedores con balances sólidos, o aquellos que comparten riesgos mediante empresas conjuntas, pueden justificar estas inversiones. La consolidación se está acelerando a medida que las grandes empresas adquieren fundiciones especializadas para amortizar el utillaje en múltiples programas. Sin volúmenes de vehículos eléctricos comprometidos, los operadores más pequeños retrasan las inversiones de capital, lo que a su vez limita el crecimiento de la capacidad regional y alarga las cadenas de suministro de los fabricantes de equipos originales.
Problemas de porosidad y calidad de la línea de soldadura
La inyección rápida de metal puede atrapar gases, formando huecos que reducen la vida útil por fatiga. La fundición a alta presión al vacío reduce la porosidad, pero aumenta el costo del equipo y el tiempo de ciclo, mientras que la fundición por compresión mejora la densidad, pero disminuye la productividad. Estas ventajas y desventajas hacen que la forja y la fundición a baja presión sigan siendo relevantes para las piezas más críticas en materia de seguridad. Aún aparecen grietas en las líneas de soldadura de los bajos traseros de una sola pieza, lo que lleva a algunos fabricantes a realizar tomografías computarizadas en cada lote antes del ensamblaje, un paso que aumenta los costos y las demoras.
Análisis de segmento
Por tipo de materia prima: el dominio del aluminio en medio del auge del nicho de mercado del magnesio
El aluminio acaparó el 69.84 % del mercado en 2025, gracias a su fluidez, resistencia a la corrosión y la madurez de sus flujos de chatarra. El contenido reciclado promedió el 75 %, y los principales fabricantes de automóviles exigen certificados de verificación al adjudicar contratos. El magnesio está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.32 % debido al importante ahorro de peso en las carcasas de los motores y los soportes de la dirección, pero los mayores costos de las materias primas y las limitaciones en la gestión de la corrosión galvánica lo restringen a las plataformas de vehículos eléctricos de gama alta. El zinc sigue siendo el material preferido para conectores pequeños y carcasas con blindaje EMI, pero ahora enfrenta la presión de ser reemplazado por polímeros.
Los programas de aleación de circuito cerrado reducen los costos de la materia prima de aluminio y las emisiones de Alcance 3, lo que ofrece a los procesadores integrados una ventaja en cuanto a precios. Los esfuerzos de reciclaje de magnesio avanzan mediante la puesta en marcha de fundidores de atmósfera inerte en Japón y Alemania, aunque las pérdidas por oxidación aún superan el 10 %. Se proyecta que el tamaño del mercado de fundición a presión de alta presión para piezas de aluminio mantendrá un crecimiento de un dígito medio, mientras que el nicho del magnesio se expandirá desde una base más baja, pero a su ritmo más rápido, hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el sector automotriz lidera, el sistema de propulsión para vehículos eléctricos muestra un crecimiento exponencial
El sector automotriz representó el 61.23 % de los ingresos de 2025, reflejo de décadas de bloques de motor y carcasas de transmisión fabricados mediante fundición a presión. Se prevé que el subsector de vehículos eléctricos y sistemas de propulsión electrificados crezca un 8.89 % anual, aprovechando la prima de expansión en el mercado de la fundición a presión de alta presión. Las aplicaciones eléctricas y electrónicas crecen a un ritmo más lento debido a que los disipadores de calor para LED y las carcasas de conectores se fabrican cada vez más mediante extrusión o moldeo. Por el contrario, los equipos industriales requieren fundición a presión para las geometrías de compresores y bombas, pero su volumen es menor que el del sector automotriz.
Los incentivos regulatorios en China e India impulsan la demanda de fundición para la industria automotriz, lo que lleva a los proveedores locales a formar empresas conjuntas para asegurar la producción de gigaprensas. Por otro lado, la demanda de electrónica se está fragmentando debido a la miniaturización y la tendencia hacia dispositivos de menor consumo que utilizan materiales compuestos o plásticos. En consecuencia, el sector automotriz aumentará su participación en los ingresos, mientras que otras aplicaciones mantendrán un crecimiento de un dígito bajo a medio.
Por proceso de producción: ventaja de calidad del HPDC de vacío frente al impulso del HPDC de compresión
La HPDC al vacío representó el 55.67 % de los ingresos de 2025, debido a sus niveles de porosidad inferiores al 2 %, esenciales para aleaciones termotratables y carcasas de baterías. Se prevé que la HPDC por compresión tenga una tasa de crecimiento anual compuesta (CAGR) del 7.74 %, lo que la hace atractiva para rótulas de suspensión y componentes de dirección donde la tolerancia a la fatiga es fundamental. La HPDC convencional sigue siendo la técnica predominante para carcasas no críticas.
La cuota de mercado de la fundición a presión de alta presión para celdas de vacío es mayor en Europa y Japón, donde los estándares de calidad de los fabricantes de equipos originales impulsan su adopción. Las instalaciones de fundición a presión de alta presión por compresión se están concentrando en China para satisfacer contratos nacionales de seguridad crítica, empleando máquinas híbridas que cambian de modo según el programa. La inversión inicial y los tiempos de ciclo más lentos limitan la implementación generalizada de la fundición por compresión, pero los márgenes justifican la inversión cuando la densidad sin defectos es obligatoria.
Por componente de uso final: las piezas de la carrocería siguen siendo las principales, las carcasas de las baterías se aceleran
Las piezas de carrocería y estructurales representaron el 44.53 % de los ingresos de 2025, lo que refleja la prolongada sustitución del acero estampado. Las carcasas de baterías y los componentes de motor para vehículos eléctricos, aunque de menor tamaño en la actualidad, crecen a un ritmo anual del 10.35 %, la expansión más rápida del segmento dentro del mercado de fundición a presión de alta presión. Las piezas de motor y tren de potencia tradicional disminuirán gradualmente, pero mantendrán un flujo de caja estable gracias a los sistemas de propulsión híbridos.
Los bajos traseros de megafusión reducen los costos de soldadura, inventario e inspección, convirtiendo la fundición a presión en una tecnología de chasis. Las bandejas de batería deben soportar cargas de impacto de 200 kN y rigurosas pruebas de desbordamiento térmico, lo que impulsa a las fundiciones hacia procesos de vacío o compresión y aleaciones con alto contenido de silicio. Las carcasas de transmisión en los híbridos multimarcha sustentan la demanda, pero su perspectiva a largo plazo se desmorona a medida que las reductoras de una sola velocidad dominan los vehículos eléctricos puros.
Análisis geográfico
Mercado de fundición a presión de alta presión en la región Asia-Pacífico
Asia-Pacífico representó el 47.37 % de las ventas en 2025 y se proyecta que aumente a una tasa de crecimiento anual compuesta (TCAC) del 7.57 % hasta 2031, superando a todas las regiones. Los más de 15 millones de vehículos de nueva energía de China en 2025 generaron un atractivo sin precedentes para las carcasas de baterías y los bajos de las carrocerías fabricados mediante gigaprensas. Los incentivos a la exportación de India impulsaron la expansión de la capacidad de fundición a presión, mientras que las fundiciones japonesas y surcoreanas se modernizaron a celdas de vacío para obtener contratos premium. A pesar de la escasez de mano de obra cualificada y el aumento de los precios de la energía, las cadenas de suministro regionales se mantienen competitivas en costos e integradas.
Mercado europeo de fundición a presión de alta presión
Europa registró una base sólida para 2025 y crecerá un 5.19 % hasta 2031, impulsada por las normas de contenido local vinculadas a las inversiones en gigafábricas de baterías. Los aranceles fronterizos de carbono están impulsando a los proveedores no pertenecientes a la UE a localizar líneas de aleación fundida, y las instalaciones de gigaprensas en Eslovaquia y Suecia garantizan el suministro a los principales fabricantes de equipos originales (OEM). Los altos costos de la energía presionan los márgenes, acelerando la automatización y los acuerdos de compra de energía renovable.
El mercado de fundición a presión de alta presión en América y Oriente Medio y África
Se prevé que Norteamérica crezca un 4.99 % hasta 2031, lo que refleja una adopción constante de vehículos eléctricos, pero una instalación más lenta de prensas. Las fundiciones estadounidenses añaden celdas de vacío para abastecer a las plantas de ensamblaje nacionales, mientras que las instalaciones mexicanas aprovechan los menores costos laborales, pero deben modernizarse para producir piezas críticas para la seguridad. Canadá sigue siendo un mercado de nicho, pero podría ganar terreno a medida que surjan centros de suministro de baterías en Ontario y Quebec. La tasa de crecimiento anual compuesta (TCAC) prevista para Sudamérica, del 3.87 %, refleja el estancamiento de la producción de vehículos y la baja penetración de vehículos eléctricos; Brasil es el pilar de un crecimiento limitado. Oriente Medio y África registrarán una TCAC del 2.56 %, con Turquía y Sudáfrica como únicos países que albergan clústeres de fundición a presión importantes; las iniciativas locales de vehículos eléctricos son incipientes y los volúmenes son bajos.
Panorama competitivo
El mercado de la fundición a alta presión continúa creciendo a un ritmo moderado. Fabricantes de equipos como Buhler e Idra están rentabilizando la tecnología de las gigaprensas mediante la concesión de licencias directas a los fabricantes de automóviles, una estrategia que reduce los plazos de entrega y evita los márgenes tradicionales de las fundiciones. Las fundiciones sin capacidad para 6,000 toneladas corren el riesgo de quedar excluidas de los programas de componentes monobloque para la parte inferior de la carrocería, lo que las obliga a centrarse en la fundición de magnesio, un nicho de mercado, o en trabajos de servicio regionales.
La actividad de adquisiciones se aceleró en 2025, ya que los proveedores buscaron escala para financiar prensas avanzadas y celdas de vacío. La compra de GF Casting Solutions por parte de Nemak por USD 336 millones fortaleció su presencia en el mercado de bandejas de baterías y carcasas de motores en Norteamérica y Europa.[ 2 ]EDITOR DEL PERSONAL, "Nemak adquiere la unidad automotriz de GF Casting Solutions con un acuerdo de USD 336 millones", AL CIRCLE, alcircle.comLos inversores están destinando capital a la automatización, la inspección por rayos X y los hornos de reciclaje de chatarra, que aumentan los márgenes y cumplen con los requisitos de sostenibilidad de los fabricantes de equipos originales (OEM). La consolidación proporciona a los grupos más grandes el volumen necesario para amortizar las herramientas multicavidad en diversas plataformas de vehículos.
Los modelos estratégicos se están consolidando en torno a la integración vertical, la concesión de licencias tecnológicas y la diferenciación de calidad. Tesla opera líneas de gigaprensas internas que eliminan los sobreprecios de fundición y permiten una rápida iteración del diseño, un modelo que BYD y Volvo han comenzado a replicar. Proveedores de nivel medio en India y Japón están instalando celdas de vacío o compresión para ofrecer niveles de porosidad inferiores al 2 % en piezas críticas para la seguridad, negociando productividad a cambio de precios superiores. Competidores chinos como Bohai Automotive aprovechan los subsidios y los menores costos laborales para competir a menor precio que los operadores tradicionales en el sector de las carcasas de productos básicos, obligando a las empresas consolidadas a automatizar o abandonar segmentos con bajo margen de beneficio.
Líderes de la industria de fundición a presión
-
GF Casting Solutions AG
-
industrias shiloh inc.
-
Fundición a presión Ryobi
-
Nemak SAB De CV
-
Rheinmetall AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Jaya Hind Industries comprometió 2 mil millones de INR (aproximadamente 24 millones de USD) para ampliar una instalación de Tamil Nadu para fundiciones estructurales HPDC destinadas a programas de vehículos eléctricos nacionales.
- Noviembre de 2025: SAGA Polonia introdujo una tecnología de tratamiento térmico en celda que endurece las piezas fundidas en la estación de prensa, reduciendo el tiempo total del ciclo en aproximadamente un 20%.
- Octubre de 2025: Costamp Group abrió una sucursal turca para brindar servicios de ingeniería local a clientes regionales de fundición a presión y moldeo.
Alcance del informe sobre el mercado mundial de fundición a presión
La fundición a alta presión (HPDC) es un proceso de fabricación en el que se inyecta metal fundido a alta velocidad y presión en un molde o matriz de acero para formar productos. Este método es el preferido para la producción en masa de piezas metálicas complejas con alta precisión, excelente acabado superficial y propiedades mecánicas mejoradas.
El mercado de fundición a alta presión se segmenta por tipo de materia prima, proceso de producción, aplicación, componente de uso final y geografía. Según la materia prima, el mercado se segmenta en aluminio, zinc y magnesio. Por aplicación, el mercado se segmenta en automoción, electricidad y electrónica, aplicaciones industriales y otras aplicaciones. Según el proceso de producción, el mercado se divide en fundición a alta presión al vacío y fundición a alta presión por compresión. Por componente de uso final, el mercado se segmenta en piezas de motor y tren motriz, piezas de carrocería y estructurales, piezas de transmisión y carcasas de baterías y componentes de motor para vehículos eléctricos. Por geografía, el mercado se segmenta en Norteamérica, Sudamérica, Europa, Asia-Pacífico y Oriente Medio y África. El informe ofrece el tamaño del mercado y previsiones en términos de valor (USD) para todos los segmentos mencionados.
| Aluminio: |
| Zinc |
| Magnesio |
| Motorium |
| Eléctrica y electrónica |
| Aplicaciones industriales |
| Otras aplicaciones |
| HPDC de vacío |
| Apriete el HPDC |
| Piezas del motor y del tren motriz |
| Carrocería y piezas estructurales |
| Piezas de transmisión |
| Componentes del motor y la carcasa de la batería del vehículo eléctrico |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de materia prima | Aluminio: | |
| Zinc | ||
| Magnesio | ||
| por Aplicación | Motorium | |
| Eléctrica y electrónica | ||
| Aplicaciones industriales | ||
| Otras aplicaciones | ||
| Por proceso de producción | HPDC de vacío | |
| Apriete el HPDC | ||
| Por componente de uso final | Piezas del motor y del tren motriz | |
| Carrocería y piezas estructurales | ||
| Piezas de transmisión | ||
| Componentes del motor y la carcasa de la batería del vehículo eléctrico | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de fundición a presión de alta presión en 2031?
Se prevé que alcance los 57.43 millones de dólares, expandiéndose a una tasa compuesta anual del 6.19 % entre 2026 y 2031.
¿Qué región muestra el crecimiento más rápido en la demanda de fundición a presión de alta presión?
Asia-Pacífico lidera con una CAGR proyectada del 7.57 % hasta 2031, impulsada por el auge de la producción de vehículos eléctricos en China e India.
¿Por qué son importantes las gigaprensas para los proveedores de fundición a presión?
Las prensas de más de 6,000 toneladas permiten fabricar bajos de una sola pieza que reducen el número de piezas y el tiempo de montaje, asegurando contratos OEM a largo plazo.
¿Qué materia prima está ganando más impulso después del aluminio?
Los precios de las piezas fundidas de magnesio están aumentando un 8.32 % anualmente debido al importante ahorro de peso en las carcasas de los motores de los vehículos eléctricos.


