

Tamaño y participación en el mercado de herramientas de corte de acero de alta velocidad
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
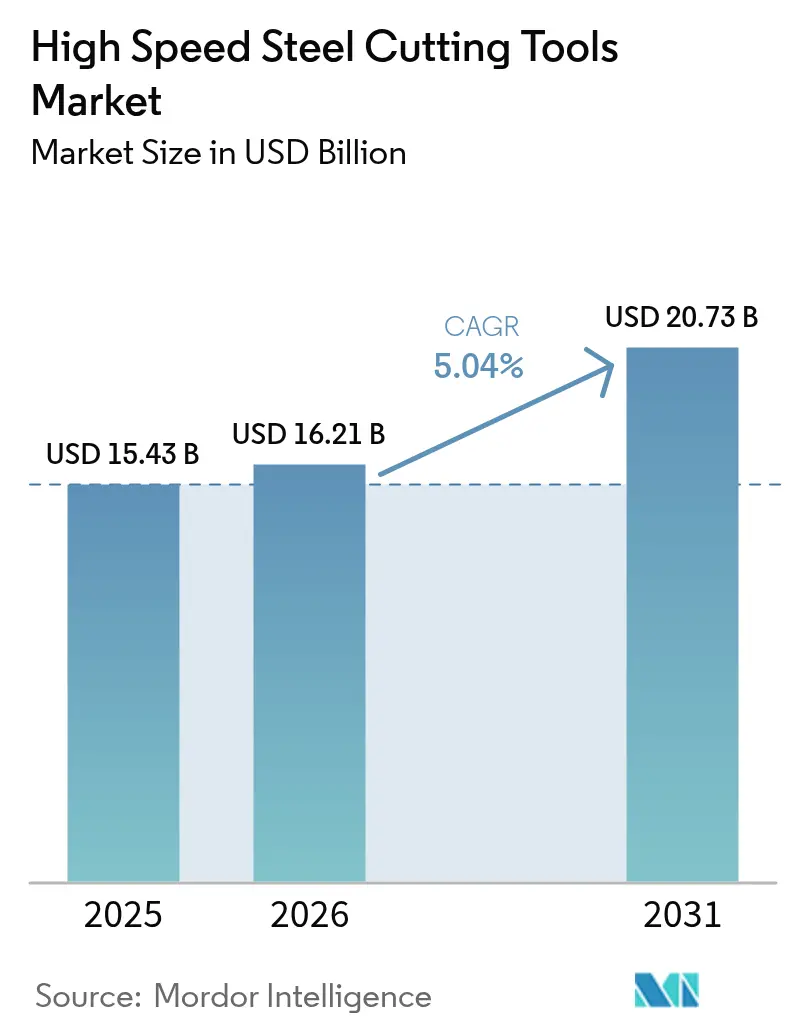
| Tamaño del mercado (2026) | USD 16.21 mil millones |
| Tamaño del mercado (2031) | USD 20.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.04% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de herramientas de corte de acero de alta velocidad por Mordor Intelligence
Se espera que el mercado de herramientas de corte de acero de alta velocidad crezca de 15.43 millones de dólares en 2025 a 16.21 millones de dólares en 2026, y se prevé que alcance los 20.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.04% durante el período 2026-2031. El resurgimiento del mecanizado de volumen medio, la rápida industrialización en Asia y el mayor uso de la metalurgia de polvos son los principales motores de crecimiento. Los fabricantes están adoptando grados enriquecidos con cobalto para aleaciones aeroespaciales, expandiendo los canales de comercio electrónico para compradores aficionados y perfeccionando estrategias CNC adaptativas que prolongan la vida útil de las herramientas. Persisten las presiones del lado de la oferta, incluyendo la volatilidad de los precios del molibdeno y el cobalto, y el giro gradual del sector automotriz hacia las herramientas de carburo y PCD. Las estrategias competitivas se centran en adquisiciones estratégicas, gestión digital de herramientas y compromisos de producción neutra en carbono.
Conclusiones clave del informe
- Por tipo de herramienta, las fresas lideraron con el 32.10 % de la participación de mercado de herramientas de corte de acero de alta velocidad en 2025, mientras que se prevé que los machos de roscar se expandan a una CAGR del 6.67 % hasta 2031.
- Por grado de material, el HSS convencional tuvo una participación de ingresos del 47.45 % en 2025; se proyecta que el HSS de metalurgia de polvos avance a una CAGR del 8.14 % hasta 2031.
- Por proceso de producción, el segmento forjado representó el 84.72 % del tamaño del mercado de herramientas de corte de acero de alta velocidad en 2025; la pulvimetalurgia crecerá a una CAGR del 9.34 % entre 2026 y 2031.
- Por canal de distribución, las ventas directas de OEM representaron el 60.54% de los ingresos de 2025, mientras que el canal minorista de comercio electrónico/bricolaje muestra una perspectiva de CAGR del 11.12%.
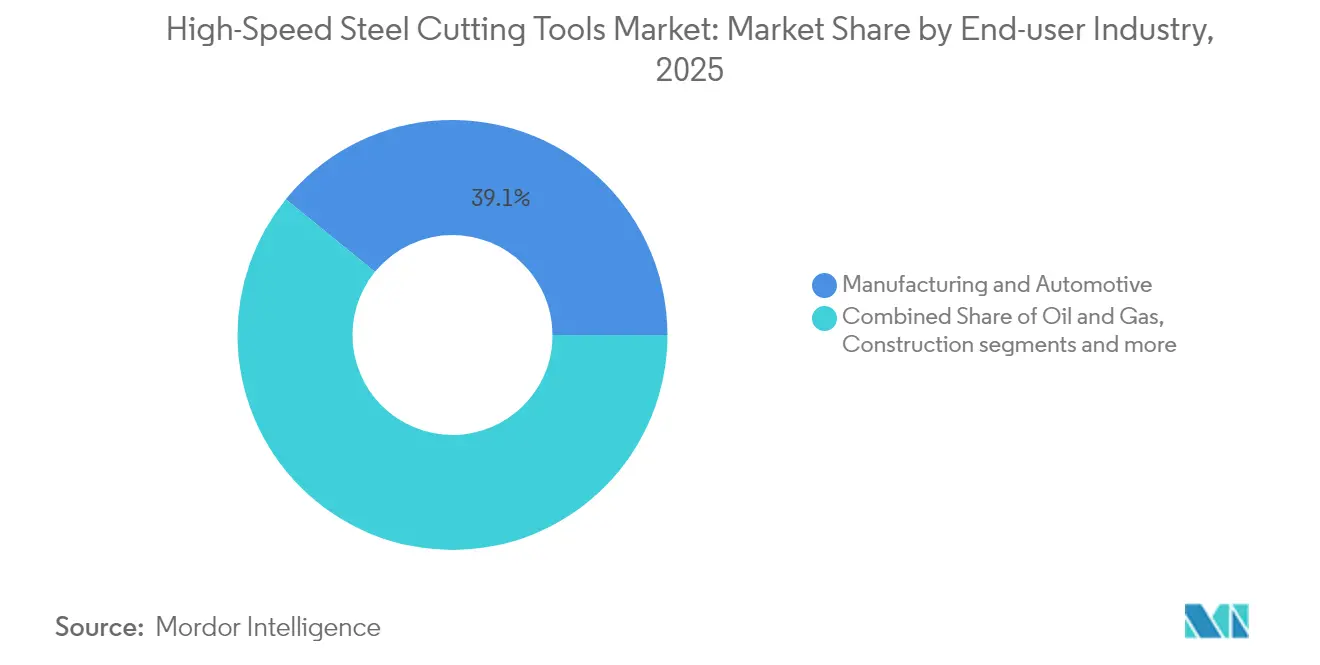
- Por industria de usuario final, la manufactura y la industria automotriz contribuyeron con el 39.12 % de los ingresos en 2025; la generación de energía está aumentando más rápido, con una CAGR del 6.93 % hasta 2031.
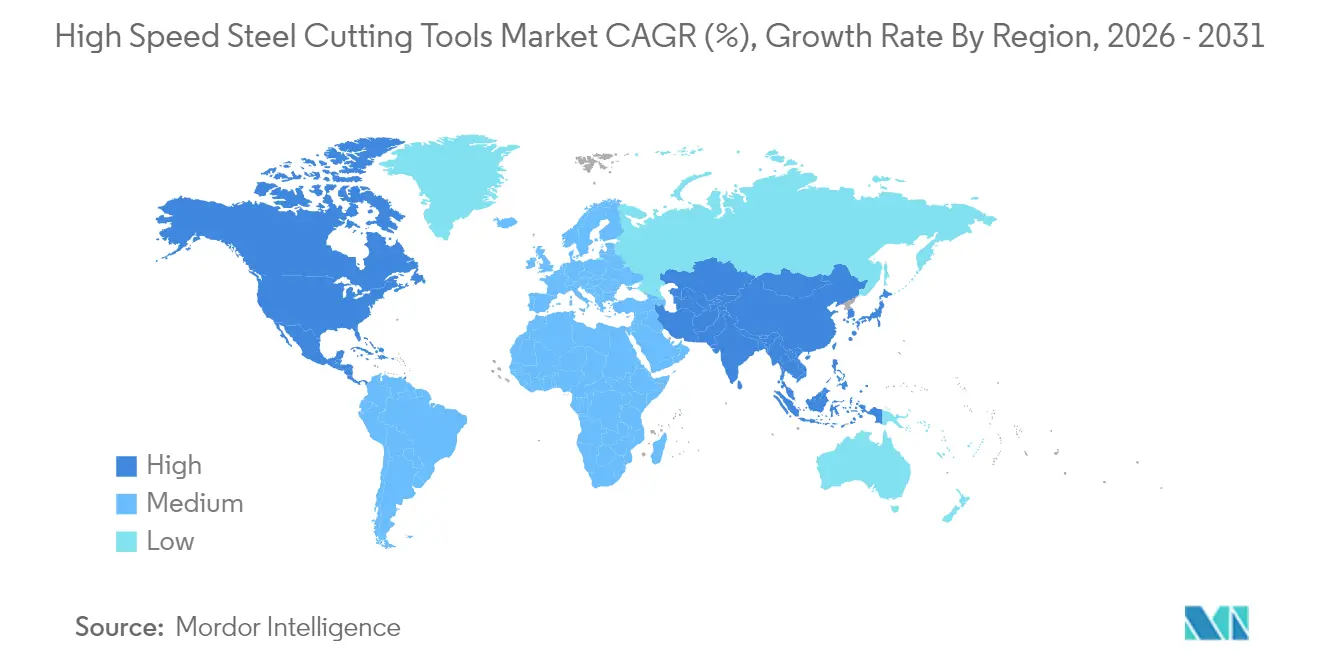
- Por geografía, Asia representó el 45.68% de los ingresos de 2025 y también registra la CAGR regional más alta, con un 6.14% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de herramientas de corte de acero de alta velocidad
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de herramientas de bajo costo en los talleres de fabricación emergentes de Asia | + 1.2% | Asia | Corto plazo (≤ 2 años) |
| Auge del comercio minorista de bricolaje y mejoras para el hogar en América del Norte | + 1.0% | Norteamérica | Corto plazo (≤ 2 años) |
| Adopción de HSS versátiles impulsada por la relocalización en América del Norte y Europa | + 0.8% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Mecanizado adaptativo basado en CNC que prolonga la vida útil de las herramientas HSS | + 0.7% | Global (adopción temprana en Europa y América del Norte) | Mediano plazo (2-4 años) |
| Adopción de HSS M42 enriquecido con cobalto para aleaciones aeroespaciales | + 0.6% | Global (enfoque en América del Norte y Europa) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de herramientas de bajo costo en los talleres emergentes de Asia
Un número creciente de talleres de nivel 2 y 3 en China, India y los mercados de la ASEAN favorecen una inversión inicial baja en herramientas. Las herramientas HSS convencionales satisfacen esta prioridad, especialmente porque la adopción básica de CNC permite a los operarios prolongar la vida útil de las herramientas optimizando los avances y las velocidades. El apoyo provincial chino a los fabricantes de máquinas herramienta autóctonos consolida el abastecimiento nacional, lo que genera ciclos de demanda repetitivos. Esta misma tendencia se extiende a los clústeres de componentes automotrices de la India y a la base de suministro de electrónica de Vietnam, lo que consolida un consumo robusto de fresas y brocas HSS estándar.
Auge del comercio minorista de bricolaje y mejoras para el hogar en América del Norte
Los propietarios de viviendas, aficionados y "prosumidores" norteamericanos están impulsando un crecimiento de dos dígitos en las ventas en línea de brocas, machos de roscar y sierras de corona HSS de consumo. Los fabricantes de herramientas ahora adaptan geometrías, recubrimientos y empaques para destacar en los estantes digitales, mientras que las marcas de herramientas eléctricas incluyen kits de inicio con taladros inalámbricos y tornos compactos. Los entusiastas con habilidades avanzadas que exigen un rendimiento industrial a precios asequibles han expandido el segmento objetivo, lo que refuerza la previsión de una tasa de crecimiento anual compuesta (TCAC) del 11.4 % para el canal.
Adopción de HSS versátiles impulsada por la relocalización en América del Norte y Europa
Los incentivos políticos y las estrategias de mitigación de riesgos están reorientando la producción hacia Estados Unidos, Canadá y la Unión Europea. Las plantas relocalizadas suelen procesar mezclas de piezas más amplias en lotes más pequeños, lo que convierte a las herramientas de acero rápido (HSS) versátiles en una opción rentable para cortes secundarios, series de fijación y prototipado. Las celdas de fabricación híbridas, que combinan módulos aditivos, sustractivos y de inspección, suelen reservar las herramientas de carburo recubierto para pasadas de acabado, mientras que utilizan HSS para trabajos de desbaste y configuración. Los acuerdos de suministro local acortan los plazos de entrega y facilitan la alineación con los programas de adquisición de productos locales.
Adopción de HSS M42 enriquecido con cobalto para aleaciones aeroespaciales
Las principales empresas aeroespaciales siguen acelerando la construcción de aviones regionales y de fuselaje estrecho de nueva generación listos para el vuelo. Al eliminar grandes volúmenes de superaleaciones a base de níquel, los maquinistas están eligiendo grados M42 ricos en cobalto para mantener la dureza en caliente hasta 650 °C. [1] Agencia Internacional de Energía, “Perspectivas mundiales sobre minerales críticos 2024” iea.org La mayor vida útil de las herramientas compensa las fluctuaciones del precio del cobalto y reduce drásticamente los cambios de insertos en blisks y carcasas complejas, lo que respalda los objetivos de reducción de la cartera de pedidos en todos los programas de motores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio rápido hacia herramientas de carburo y PCD en la industria automotriz | −1.1% | Global (pronunciado en Europa y América del Norte) | Mediano plazo (2-4 años) |
| Volatilidad en los precios del molibdeno y el cobalto | −0.9% | Global | Corto plazo (≤ 2 años) |
| Capacidad limitada de PM-HSS en Europa y cuellos de botella en el suministro | −0.6% | Europa (con impacto en las cadenas de suministro globales) | Mediano plazo (2-4 años) |
| Mandatos de vida útil de herramientas basados en la neutralidad de carbono | −0.5% | Europa (con repercusión en América del Norte y Japón) | Largo plazo (≥ 5 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio rápido hacia herramientas de carburo y PCD en la industria automotriz
Las plataformas de vehículos eléctricos se basan en carcasas de aluminio de paredes delgadas, soportes compuestos y refuerzos de acero de alta resistencia. Las fresas de carburo y PCD ofrecen mayor integridad superficial y mayor rendimiento en estos materiales, desplazando gradualmente al acero rápido (HSS) en las líneas de transmisión, baterías y chasis. Las decisiones sobre herramientas automotrices influyen en los proveedores de primer nivel y en los centros de servicio de acero, lo que agrava la demanda de HSS, especialmente en las plantas de alto volumen de Europa.
Volatilidad en los precios del molibdeno y el cobalto
El crecimiento del mercado de herramientas de corte de acero de alta velocidad enfrenta una erosión de los márgenes cuando aumentan los insumos de aleación. Las tasas de cobalto al contado fluctúan con la demanda del sector de baterías y los riesgos logísticos en la República Democrática del Congo. La escasez de suministro de molibdeno después de las reducciones mineras de 2023 agrava la exposición de costos. [2] Servicio Geológico de los Estados Unidos, “Resumen de materias primas minerales 2024”, usgs.gov Los fabricantes de herramientas ajustan los contratos de compra, experimentan con químicas ricas en vanadio e implementan cláusulas de recargo de suministro para amortiguar las ganancias.
Análisis de segmento
Por tipo de herramienta: Las fresas siguen siendo el caballo de batalla mientras que los machos de roscar avanzan más rápido
Las fresas generaron el 32.10 % de los ingresos globales en 2025 y son la base del mercado de herramientas de corte de acero de alta velocidad gracias a su flexibilidad en el mecanizado de caras, ranuras y perfiles. Este segmento se beneficia del perfeccionamiento continuo del adelgazamiento radial de la viruta y de los métodos de desbaste de alta eficiencia, que aumentan la velocidad de arranque de viruta sin comprometer el acabado. Los machos de roscar, en cambio, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.67 %, hasta 2031, gracias a que los formatos de conformado de roscas reducen los tiempos de ciclo y evitan los problemas de evacuación de la viruta. El roscado sin viruta se adapta a las carcasas de electrónica automotriz y a las piezas fundidas a presión de sección delgada, impulsando su adopción en Asia y Europa del Este.
Los talleres con precios ajustados aún valoran las brocas, escariadores y brochas de acero rápido (HSS) para la perforación y el acabado, mientras que las sierras y avellanadores satisfacen necesidades específicas de mantenimiento y reparación. Las plataformas de diseño digital ahora simulan el flujo de viruta, el ángulo de ataque y el suministro de refrigerante para personalizar los filos de corte para cada sustrato. Al aprovechar este software, los fabricantes de herramientas amplían su vida útil incluso con las químicas estándar de HSS, lo que refuerza el papel central de las fresas en el mercado de herramientas de corte de acero de alta velocidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por grado de material: el HSS convencional domina mientras que el PM-HSS acelera
Las calidades convencionales de la serie M representaron el 47.45 % de los ingresos en 2025 gracias a su amplia disponibilidad y precios competitivos para trabajos de tenacidad media. Las variantes de pulvimetalurgia representan tan solo el 14.62 % de la producción actual, pero registran un crecimiento desproporcionado con una tasa de crecimiento anual compuesta (TCAC) del 8.14 %. La dispersión uniforme del carburo, los límites de grano refinados y la menor segregación otorgan al PM-HSS una ventaja en el mecanizado de fijaciones aeroespaciales o implantes médicos, donde el mínimo desportillado es fundamental. Las aleaciones M42 y M35, ricas en cobalto, mantienen un nicho estratégico para las aleaciones termorresistentes, reduciendo la brecha de costos entre el PM y los tipos estándar.
El tamaño del mercado de herramientas de corte de acero de alta velocidad (PM-HSS) está a punto de expandirse a medida que Europa soluciona sus déficits de capacidad y las empresas asiáticas amplían sus líneas de atomización nacionales. Los ensayos de fabricación aditiva también exploran mezclas de polvo HSS con gradientes de dureza personalizados, lo que amplía las posibilidades de diseño futuras y promueve la diversificación de la calidad del material a largo plazo en el mercado de herramientas de corte de acero de alta velocidad.
Por proceso de producción: la pulvimetalurgia desafía la forja convencional
La forja tradicional representó el 84.72 % del volumen de herramientas en 2025 y sustenta un suministro fiable para los usuarios habituales. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 9.34 % de la pulvimetalurgia hasta 2031 ilustra un cambio decisivo hacia la uniformidad microestructural y una economía de forma casi neta. La reducción de residuos reduce el consumo de energía por pieza terminada, en consonancia con las estrategias de neutralidad de carbono adoptadas por los fabricantes de equipos originales (OEM) europeos de automoción y aeroespacial. Por lo tanto, los fabricantes de herramientas capaces de ampliar su capacidad de fabricación en pulvimetalurgia pueden obtener precios superiores y fidelizar a sus clientes.
El mercado de herramientas de corte de acero de alta velocidad ahora presenta flujos de producción híbridos, donde las piezas brutas de PM se sinterizan por láser con tratamientos de filo antes del rectificado final. Estas combinaciones producen filos de corte más afilados y un control de tolerancias más estricto. La agrupación regional de la capacidad de PM influirá en las decisiones de abastecimiento, con centros de sinterización en Norteamérica y Asia Oriental cubriendo la actual escasez europea.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio electrónico redibuja el mapa de las compras
Las ventas directas de fabricantes de equipos originales (OEM) retuvieron el 60.54 % de las facturas de 2025, ya que los ingenieros de aplicaciones in situ siguen siendo esenciales para los desafíos de corte complejos. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 11.12 % del canal de comercio electrónico está transformando la forma en que talleres, talleres de mantenimiento y particulares descubren, comparan y compran herramientas. La búsqueda paramétrica detallada, la comprobación instantánea de inventario y los vídeos tutoriales aceleran las decisiones de compra, acortando el ciclo de cotización. Los distribuidores industriales responden con portales digitales vinculados al stock local, añadiendo recogidas de reafilado por suscripción y auditorías de salas de herramientas. En conjunto, estos cambios amplían la visibilidad de las marcas emergentes en el mercado de herramientas de corte de acero de alta velocidad.
Por industria de usuario final: la generación de energía gana ritmo
Las operaciones de fabricación y automoción generaron el 39.12 % de la facturación global en 2025, lo que refleja el alto volumen de taladrado y fresado del sector. El segmento energético registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.93 %, hasta 2031. Los bujes de turbinas eólicas, las reparaciones de turbinas de vapor y las bobinas de gasoductos requieren fresas HSS robustas para tareas de reacondicionamiento y mecanizado secundario. Los sectores del petróleo y el gas, la minería y la construcción se mantienen estables gracias a los constantes ciclos de mantenimiento en campo. Los fabricantes de dispositivos sanitarios utilizan escariadores ultraafilados y brocas sin rebabas para las cavidades de implantes, lo que establece un nicho emergente de alta calidad dentro de la industria de herramientas de corte de acero de alta velocidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de herramientas de corte de acero de alta velocidad en la región Asia-Pacífico
Asia lidera el mercado de herramientas de corte de acero de alta velocidad con una participación en los ingresos del 45.68 % y una tasa de crecimiento anual compuesta (TCAC) prevista del 6.14 %, gracias al desarrollo de la electrónica y las máquinas-herramienta en China, los clústeres automotrices de la India y las exportaciones de ensamblaje vietnamitas. Los fabricantes nacionales de herramientas ahora ascienden en la cadena de valor, adoptando recubrimientos de TiN y AlCrN e impulsando la adopción de PM, reduciendo así la dependencia de las importaciones y consolidando la autosuficiencia regional.
Mercado norteamericano de herramientas de corte de acero de alta velocidad
Norteamérica ocupa el segundo lugar y se revitaliza gracias a programas de relocalización, compensaciones en defensa y una creciente cultura del bricolaje. Las celdas de mecanizado híbridas en plantas aeroespaciales y energéticas requieren cortadores versátiles que prosperen en entornos CNC adaptables. La penetración del comercio electrónico también brinda a los pequeños talleres acceso directo a machos y escariadores especiales, ampliando la participación en el mercado de herramientas de corte de acero de alta velocidad.
Mercado europeo de herramientas de corte de acero de alta velocidad
Europa se enfrenta a un escenario tecnológicamente avanzado, pero con capacidad limitada. El suministro limitado de PM-HSS prolonga los plazos de entrega de las fresas de alta gama. No obstante, las plantas alemanas, francesas y británicas priorizan el reacondicionamiento sostenible y el reciclaje de circuito cerrado para alcanzar los objetivos de reducción de carbono. La monitorización de la vida útil de las herramientas y los programas ISO 14001 aumentan la demanda de soluciones HSS con gran cantidad de datos, a pesar de la creciente presencia de carburo en las líneas de transmisión de automóviles.
Mercado de herramientas de corte de acero de alta velocidad en Sudamérica y Oriente Medio y África
América del Sur y Central dependen de la base industrial de Brasil, mientras que Oriente Medio se apoya en la renovación de equipos energéticos y la continua construcción de infraestructura. La demanda de África se concentra en el suministro minero sudafricano y las plantas de componentes egipcias. En conjunto, estos territorios emergentes reflejan el potencial de diversificación y valor añadido localizado del mercado de herramientas de corte de acero de alta velocidad.
Panorama regulatorio
La regulación de las herramientas de corte de acero de alta velocidad (HSS) se rige menos por normas específicas para cada herramienta y más por la seguridad de la maquinaria, las medidas correctivas comerciales y los controles transfronterizos vinculados al ecosistema de máquinas herramienta al que sirven. En la Unión Europea, el Reglamento (UE) 2023/1230 sobre maquinaria sustituye a la Directiva 2006/42/CE y establece un calendario de transición claro, con la obligatoriedad de cumplir la normativa para la maquinaria nueva comercializada en el mercado de la UE a partir del 20 de enero de 2027. Este cambio incrementa los requisitos de documentación, que a su vez se extienden a los proveedores de herramientas que respaldan los paquetes de cualificación de los fabricantes de equipos originales (OEM).
Las normas y los estándares comerciales también influyen en las adquisiciones y la calificación de productos. En Estados Unidos, el Departamento de Comercio inició el 2 de marzo de 2026 una revisión quinquenal de la orden de derechos antidumping que abarca las hojas de sierra de diamante y sus componentes procedentes de China, lo que refleja el escrutinio continuo de las categorías adyacentes al corte de metales. En las cadenas de suministro globales, las normas ISO, como la ISO 11054:2006 (designación de grupos HSS) y la ISO 4957:2018 (requisitos para aceros para herramientas), siguen siendo referencias clave utilizadas por fabricantes y usuarios finales para especificar grados de materiales, respaldar la documentación de calidad y armonizar las compras de múltiples proveedores.
Análisis de la cadena de valor
La cadena de valor comienza con la aleación inicial (hierro y carbono, además de cromo, molibdeno, vanadio y, para ciertos grados, cobalto y tungsteno), seguida de la siderurgia y su transformación en aceros para herramientas. A continuación, se procede a la fabricación de herramientas (forja o metalurgia de polvos), con tratamiento térmico, rectificado de precisión y recubrimientos opcionales antes del embalaje y la distribución. En el caso de los aceros rápidos de metalurgia de polvos, la atomización y el manejo del polvo añaden una capa adicional a la cadena inicial, mientras que el recubrimiento y el acabado suelen marcar la diferencia en el rendimiento y la visibilidad en el punto de venta, especialmente a medida que crece el comercio electrónico y el sector del bricolaje junto con las ventas directas a fabricantes de equipos originales (OEM).
Los principales cuellos de botella y puntos de influencia están ligados al refinado de minerales críticos y a la seguridad del suministro mediante integración vertical. El procesamiento químico de concentrados de tungsteno para obtener paratungstato de amonio (APT) se cita con frecuencia como un punto crítico debido a la concentración de capacidad en China, y una volatilidad similar en los insumos se observa en la exposición al molibdeno y al cobalto, tal como lo destacan los fabricantes de herramientas. En septiembre de 2025, Sandvik reforzó su cadena de suministro de tungsteno mediante alianzas y operaciones en Wolfram Bergbau und Hutten AG en Austria (que integran la minería, el refinado y el reciclaje). Este enfoque utiliza la integración y el reciclaje en la fase inicial de la cadena de suministro para estabilizar la disponibilidad y el costo de la materia prima en toda una cartera de herramientas que abarca acero rápido y otros materiales de corte.
Panorama competitivo
El entorno competitivo está moderadamente concentrado. Las fortalezas de Sandvik AB, Kennametal Inc., OSG Corporation, YG-1 Co. Ltd. y Dormer Pramet incluyen carteras de productos multigrado, capacidad global de recubrimientos y ecosistemas de herramientas digitales. La adquisición de Suzhou Ahno por parte de Sandvik en 2025 amplió la penetración premium en China, lo que subraya una estrategia de inversión localizada.
Especialistas de nivel medio como Guhring, Erasteel y Mitsubishi Materials invierten en mejoras de plantas de fabricación de metales, químicas con bajo contenido de cobalto y tiendas online conectadas a MSC. Empresas regionales de India y Vietnam explotan modelos de coste incrementado, a menudo ofreciendo a los sectores de bricolaje y taller opciones de TiN sin recubrimiento o básicas. La diferenciación se basa cada vez más en servicios de ciclo de vida basados en datos. Las plataformas que vinculan las identificaciones de las herramientas con los paneles de control CNC ofrecen asesoramiento sobre avances, fuerzas y reafilado predictivo, lo que reduce las barreras para el cambio.
Las oportunidades de desarrollo se concentran en dispositivos médicos, piezas de turbinas preparadas para hidrógeno y centros de prototipado de lotes pequeños. Las empresas que ofrecen auditorías llave en mano de salas de herramientas, logística de reafilado y paneles de control de huella de carbono obtienen preferencia en licitaciones públicas y ofertas con enfoque en sostenibilidad, consolidando su posición en el mercado de herramientas de corte de acero de alta velocidad.
Líderes de la industria de herramientas de corte de acero de alta velocidad
Sandvik AB
Kennametal Inc.
Corporación OSG
Industrias eléctricas Sumitomo Ltd.
Nachi-Fujikoshi Corp.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Sandvik adquirió una participación del 80 % en K&Y Diamond, con sede en Canadá, ampliando así su posición en el mercado de herramientas de diamante monocristalino de ultraprecisión para aplicaciones a microescala. Si bien esta operación está relacionada con el acero rápido (HSS), refuerza la estrategia general de Sandvik de ofrecer soluciones integrales de herramientas para diversos materiales a clientes que utilizan bibliotecas de herramientas mixtas.
- Mayo de 2025: Guhring KG incorporó centros de reacondicionamiento de machos de roscar en el sudeste asiático para apoyar los objetivos de sostenibilidad regionales y reducir los tiempos de respuesta para la renovación de herramientas. Esta mayor capacidad de servicio local aumenta la fidelización de los talleres y las operaciones de mantenimiento de los fabricantes de equipos originales (OEM) al reducir el tiempo de inactividad y mejorar el costo total de propiedad de las herramientas de roscado.
- Abril de 2024: La ISO continuó consolidando las prácticas de especificación transfronterizas para aceros para herramientas y grupos de aceros rápidos (HSS) mediante normas ampliamente adoptadas, como la ISO 4957 (aceros para herramientas) y la ISO 11054 (designación de grupos de HSS). Estas referencias ayudan a los fabricantes a calificar los grados de los materiales y a mantener la adquisición a través de múltiples proveedores, lo que permite afirmar que el rendimiento es consistente en todos los canales de distribución globales.
Alcance y metodología
El acero para herramientas de alta velocidad comprende un conjunto de aleaciones de acero para herramientas llamadas así por su capacidad para cortar materiales más rápido que los aceros tradicionales con alto contenido de carbono que se usaban anteriormente en herramientas de corte. Esto se debe a su excepcional dureza, resistencia a la abrasión y resistencia al reblandecimiento a altas temperaturas, debido a los metales de aleación y al tratamiento térmico utilizado. El mercado de Herramientas de corte de acero de alta velocidad está segmentado por Tipo (fresado, taladrado, roscado y otras herramientas), usuario final (fabricación y automoción, petróleo y gas, minería y canteras, agricultura, pesca y silvicultura, construcción, comercio de distribución, atención médica y farmacéutica, y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y América Latina). El informe ofrece el tamaño del mercado y las previsiones para el mercado Herramientas de corte de acero de alta velocidad en valor (millones de dólares) para todos los segmentos anteriores.
| Fresas |
| Taladros |
| Grifos |
| Escariadores y brochas |
| Otros (Sierras, Avellanadores) |
| HSS convencional (Serie M) |
| HSS con alto contenido de cobalto (Serie T/M42/M35) |
| Metalurgia de polvos HSS (PM-HSS) |
| Forjado convencional |
| Metalurgia de polvos |
| Ventas directas de OEM |
| Distribuidores Industriales |
| Comercio electrónico/venta minorista de bricolaje |
| Fabricación y automoción |
| Petróleo y gas |
| Minería y Canteras |
| Agricultura, pesca y silvicultura |
| Construcción |
| Salud y farmacéutica |
| Generación de energía (turbinas y nuclear) |
| Otros usuarios finales (comercio distribuido, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| UAE | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de herramienta | Fresas | |
| Taladros | ||
| Grifos | ||
| Escariadores y brochas | ||
| Otros (Sierras, Avellanadores) | ||
| Por grado de material | HSS convencional (Serie M) | |
| HSS con alto contenido de cobalto (Serie T/M42/M35) | ||
| Metalurgia de polvos HSS (PM-HSS) | ||
| Por proceso de producción | Forjado convencional | |
| Metalurgia de polvos | ||
| Por canal de distribución | Ventas directas de OEM | |
| Distribuidores Industriales | ||
| Comercio electrónico/venta minorista de bricolaje | ||
| Por industria del usuario final | Fabricación y automoción | |
| Petróleo y gas | ||
| Minería y Canteras | ||
| Agricultura, pesca y silvicultura | ||
| Construcción | ||
| Salud y farmacéutica | ||
| Generación de energía (turbinas y nuclear) | ||
| Otros usuarios finales (comercio distribuido, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| UAE | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de herramientas de corte de acero de alta velocidad?
El tamaño del mercado de herramientas de corte de acero de alta velocidad es de USD 16.21 mil millones en 2026.
¿Quiénes son los principales fabricantes en el mercado de Herramientas de corte de acero de alta velocidad?
BIG Kaiser Precision Tooling, Erasteel, Kennametal, Inc., OSG Korea Corporation y Niagara Cutter, Inc. son las principales empresas que operan en el mercado de herramientas de corte de acero de alta velocidad.
¿Cuál es la región de más rápido crecimiento en el mercado de herramientas de corte de acero de alta velocidad?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el mercado Herramientas de corte de acero de alta velocidad?
En 2025, Asia Pacífico representa la mayor cuota de mercado en el mercado de herramientas de corte de acero de alta velocidad.


