

Tamaño y participación en el mercado de sistemas de dispensación de alto volumen
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
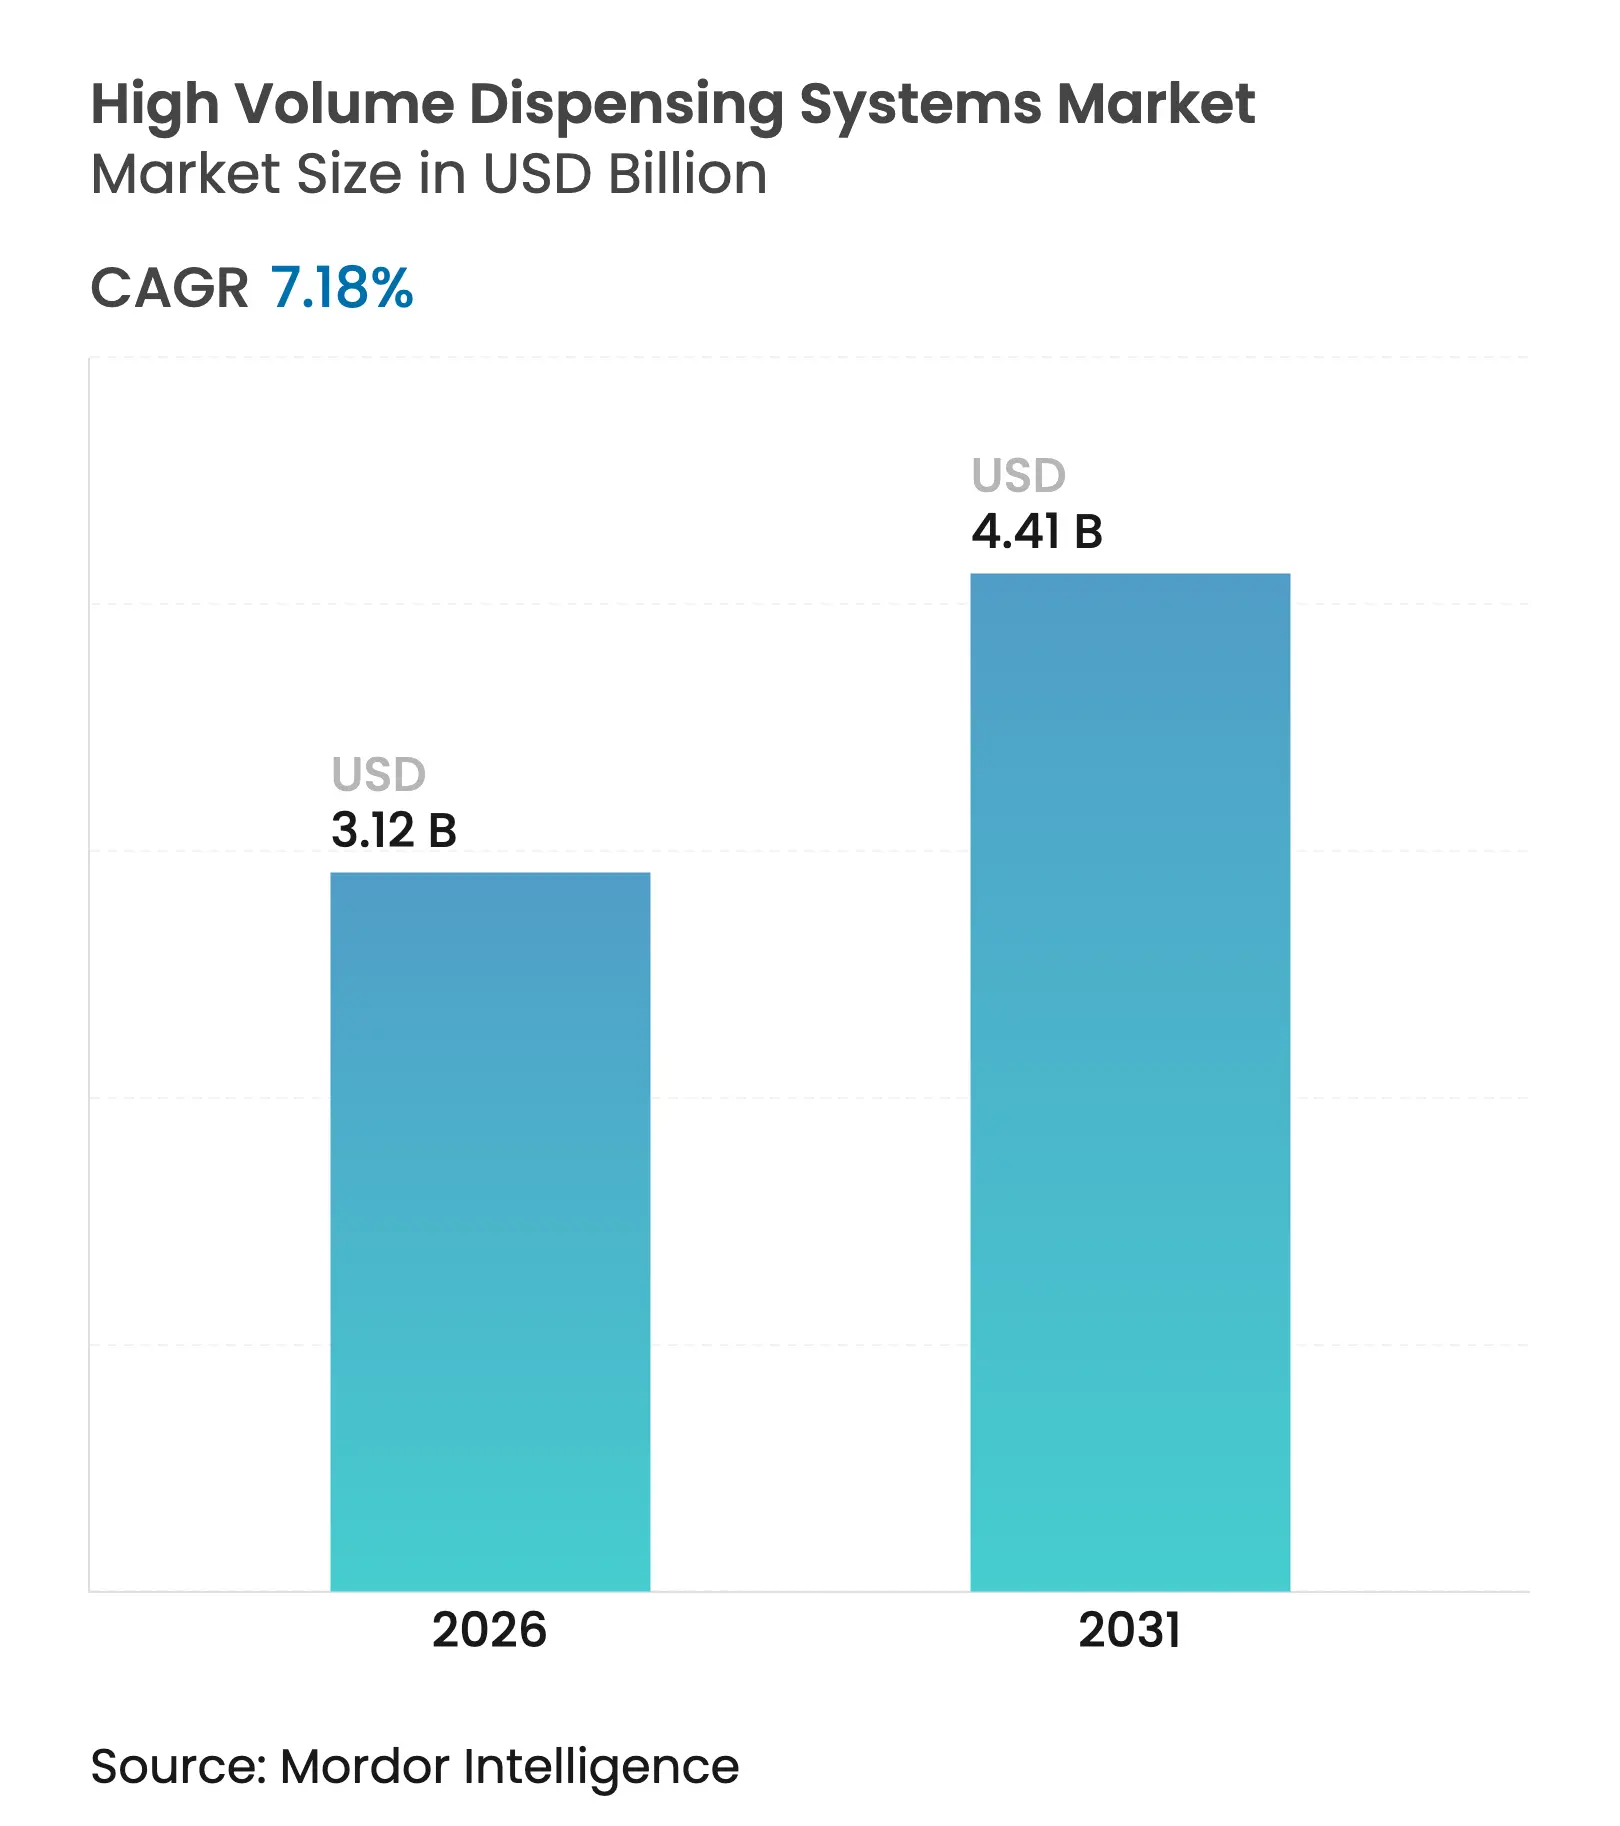
| Tamaño del mercado (2026) | USD 3.12 mil millones |
| Tamaño del mercado (2031) | USD 4.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
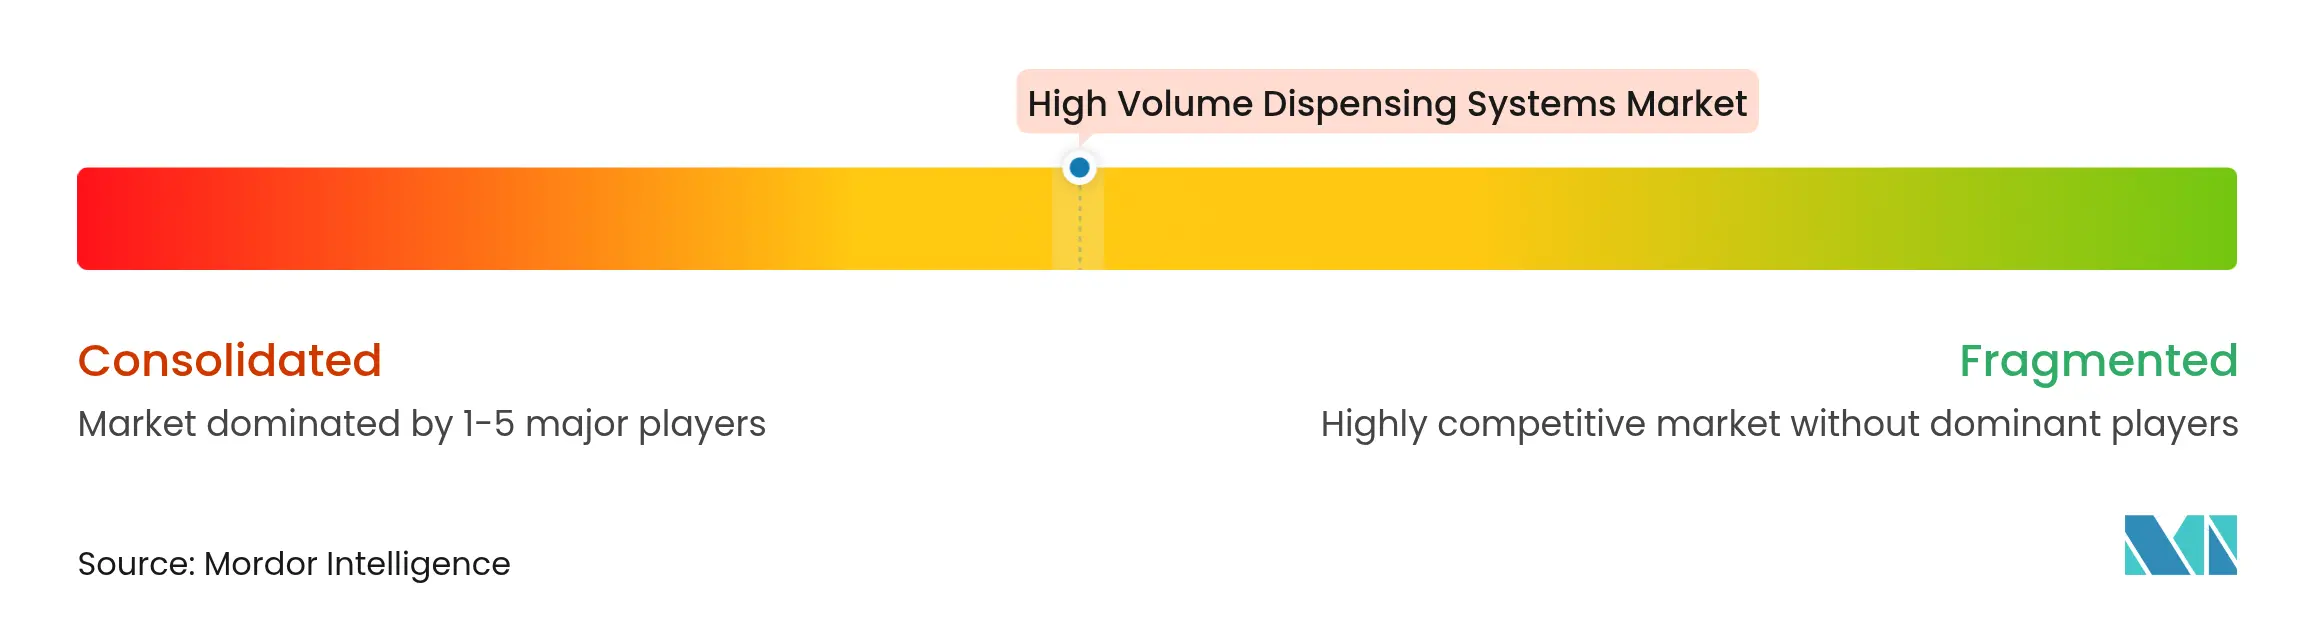
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de dispensación de alto volumen por Mordor Intelligence
El tamaño del mercado de sistemas de dispensación de alto volumen se valoró en 2.91 millones de dólares en 2025 y se estima que crecerá de 3.12 millones de dólares en 2026 a 4.41 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.18 % durante el período de pronóstico (2026-2031). La aceleración de la demanda se debe a las normas obligatorias de trazabilidad de medicamentos, la escasez de mano de obra en el sector farmacéutico y la creciente carga de recetas que los flujos de trabajo manuales ya no pueden absorber. El hardware aún ancla la mayoría de las instalaciones, pero la ventaja competitiva se está desplazando hacia el software en la nube que orquesta la robótica, garantiza el cumplimiento de la Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCSA) y convierte los datos de las transacciones en inteligencia de inventario. Los centros de llenado centralizado están proliferando en Norteamérica y ahora están obteniendo respaldo regulatorio en Europa y Asia-Pacífico, creando un entorno de mercado en el que la escala, el análisis y la ciberresiliencia determinan el éxito de los proveedores. El creciente panorama de amenazas, subrayado por el incidente de ransomware Change Healthcare de febrero de 2024, también ha hecho que las arquitecturas de seguridad reforzadas sean un criterio de compra equivalente al rendimiento mecánico.
Conclusiones clave del informe
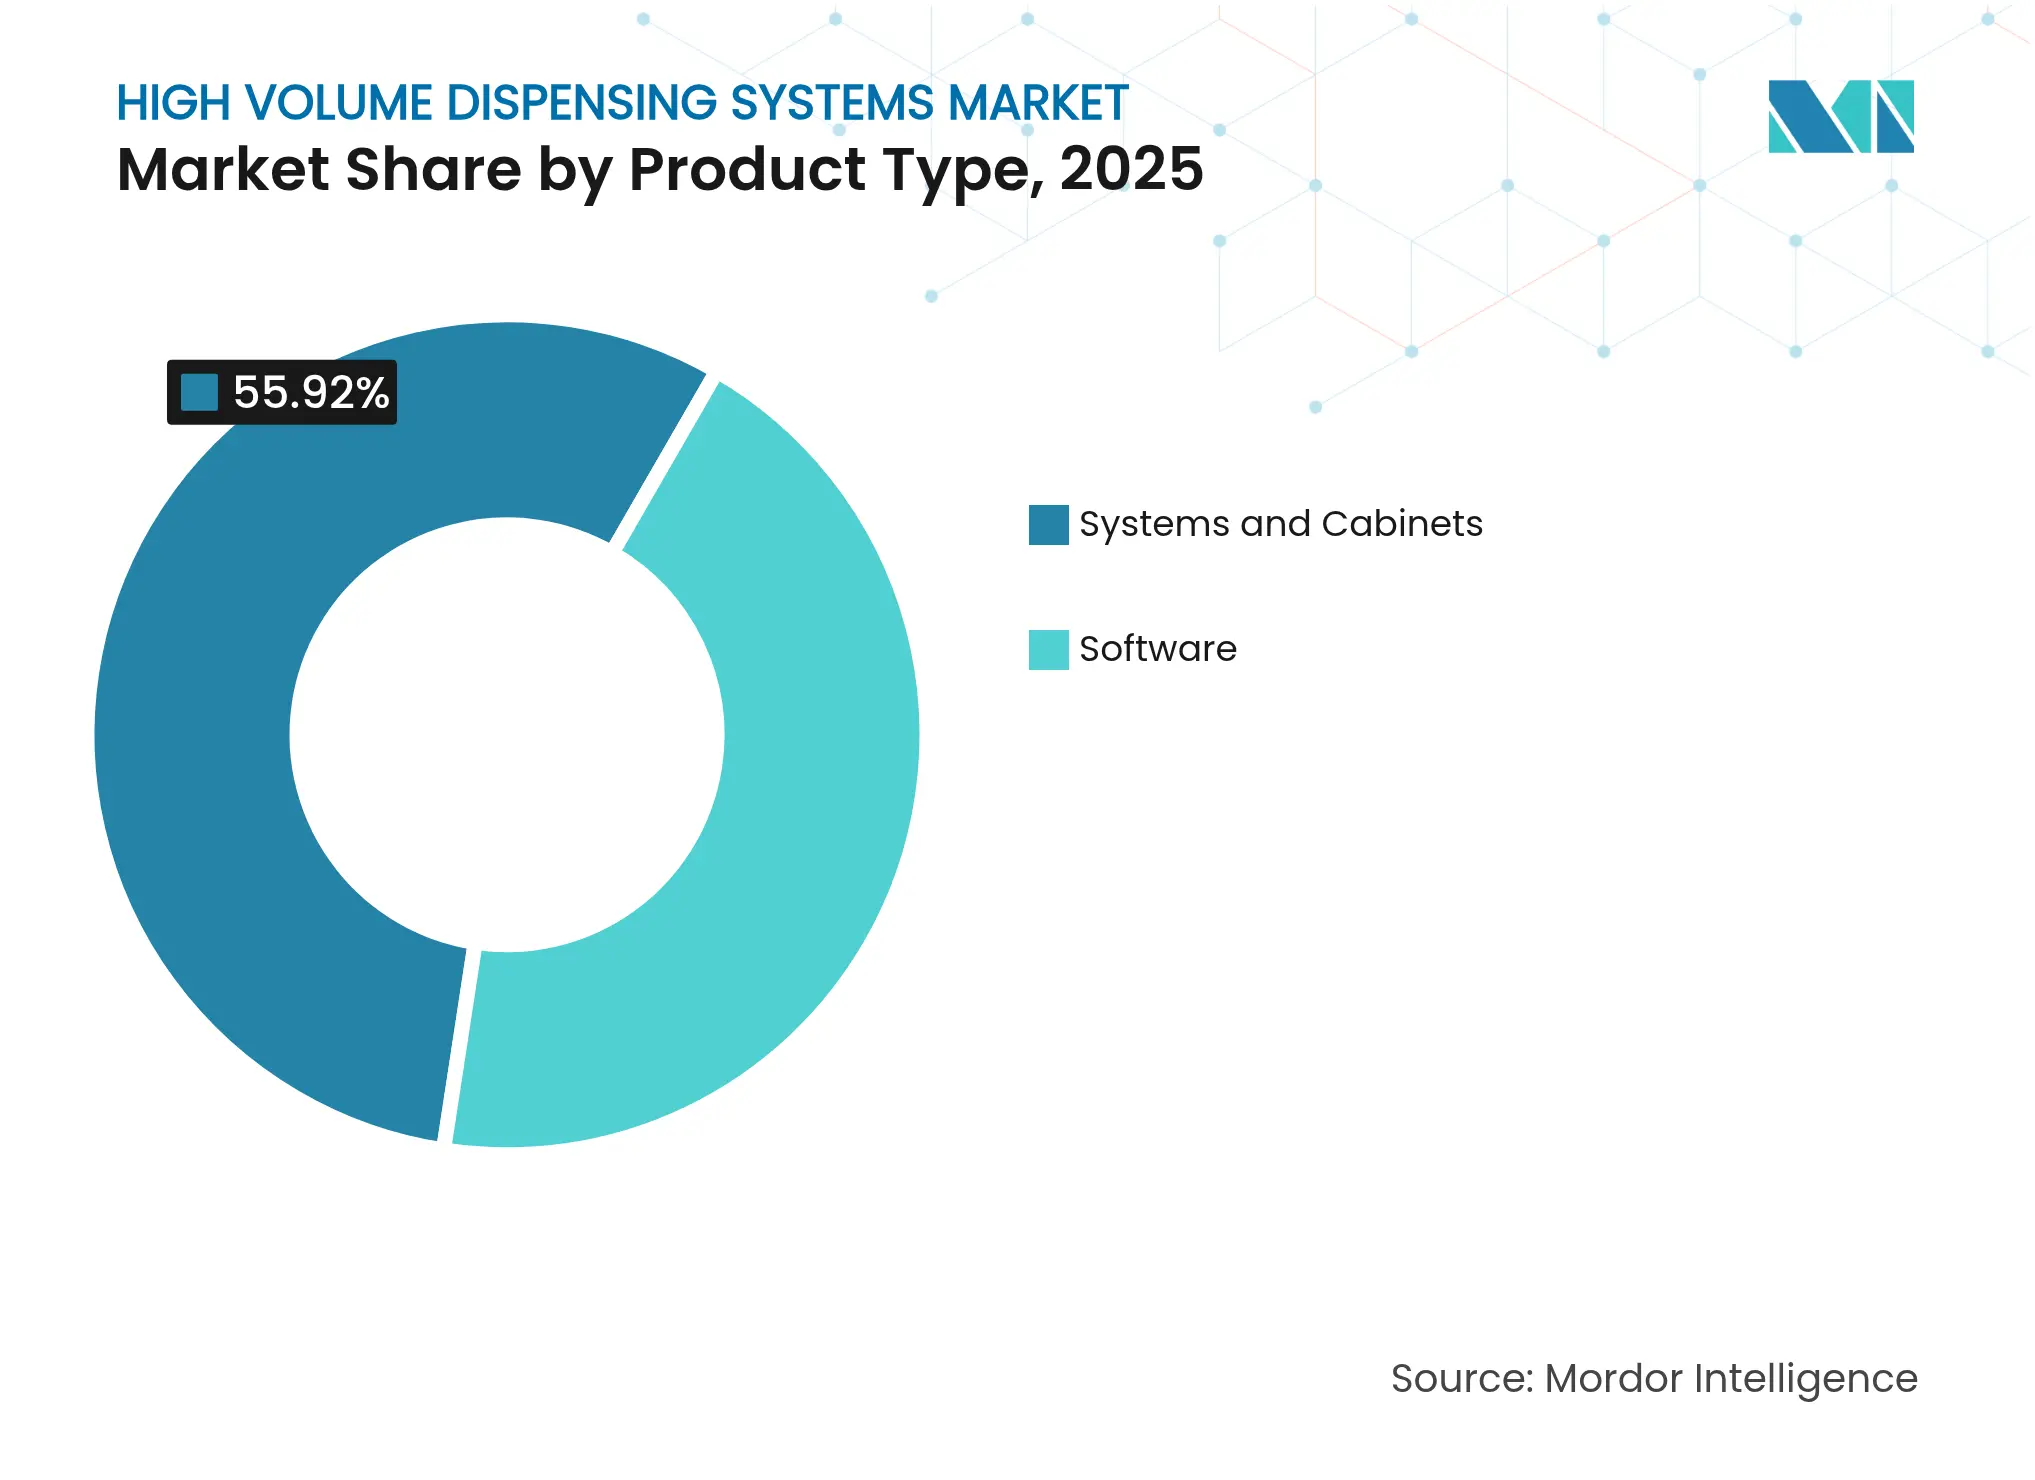
- Por tipo de producto, los sistemas y gabinetes proporcionaron el 55.92 % de los ingresos de 2025, mientras que el software se está expandiendo a una CAGR del 10.42 % hasta 2031.
- Por usuario final, los servicios de pedidos por correo y de llenado centralizado registran una CAGR del 14.32 %, mientras que las cadenas minoristas mantuvieron el 50.88 % de participación en los ingresos en 2025.
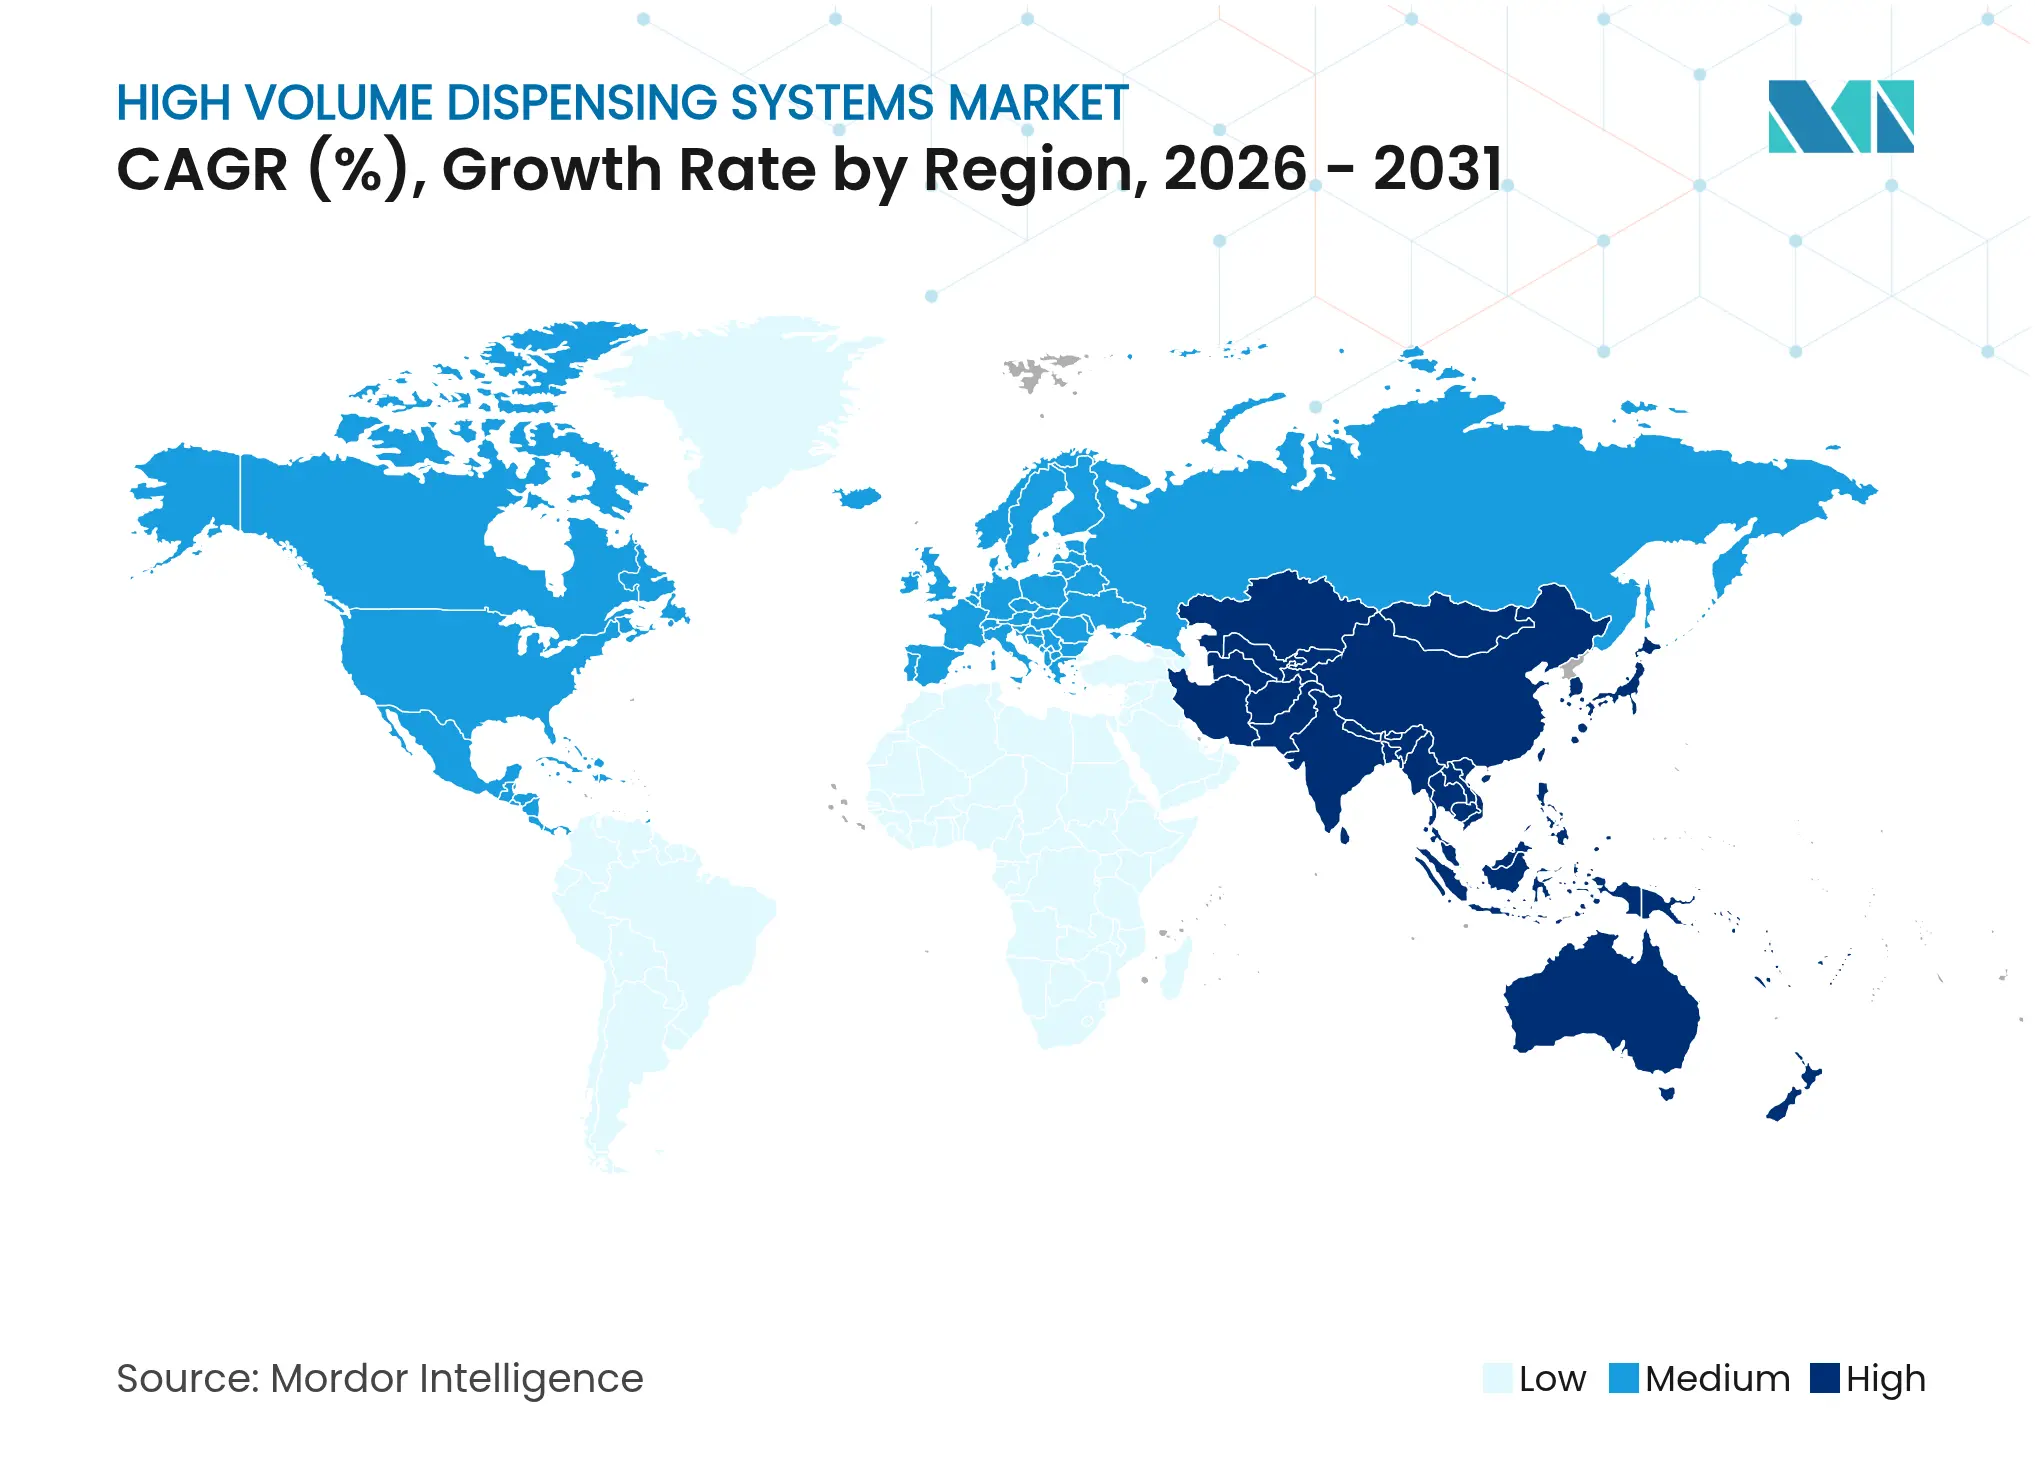
- Por geografía, América del Norte contribuyó con una porción del 37.14% de la facturación de 2025, pero Asia-Pacífico está en camino de lograr una CAGR del 10.38% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de dispensación de alto volumen
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de plataformas de automatización de farmacias | + 2.1% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Aumento del volumen de recetas y envejecimiento de la población | + 1.8% | Mercados globales, especialmente desarrollados | Largo plazo (≥ 4 años) |
| Escasez de mano de obra farmacéutica y presión salarial | + 1.6% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Mandatos regulatorios para la precisión de dispensación y serialización | + 1.4% | América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Expansión de los modelos de llenado central con concentrador y radios | + 1.2% | Reino Unido, EE. UU. y Canadá primero | Mediano plazo (2-4 años) |
| Optimización predictiva del inventario y del flujo de trabajo basada en IA | + 0.9% | Núcleo de Asia Pacífico, extensión a NA y UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de plataformas de automatización de farmacias
Los operadores de servicios de salud consideran cada vez más la robótica, el almacenamiento automatizado y los motores de flujo de trabajo SaaS como infraestructura, en lugar de complementos opcionales. La red de microcumplimiento de Walgreens procesa ahora cerca de 35,000 recetas al día en cada centro, lo que reduce la carga de trabajo de los farmacéuticos en un 25 % y genera un ahorro anual de 1 millones de dólares. Los contratos de "surtido centralizado como servicio" basados en suscripciones ofrecen eficiencias similares a los puntos de venta independientes, reemplazando el gasto de capital con tarifas por receta. Al liberarse de los recuentos repetitivos, los farmacéuticos pueden dedicar tiempo a la vacunación y al asesoramiento sobre enfermedades crónicas, actividades con mayor potencial de reembolso. Los proveedores también están integrando paneles de análisis que identifican el stock de baja rotación y automatizan los puntos de reorden, consolidando aún más la propuesta de valor. Dado que estas ganancias se pueden medir dentro de un ciclo presupuestario, las juntas directivas están dando luz verde a los proyectos de automatización a pesar de las limitaciones de capital.
Aumento del volumen de recetas y envejecimiento de la población
El aumento de la esperanza de vida a nivel mundial y el aumento de la prevalencia de enfermedades crónicas están incrementando el número anual de recetas, superando la capacidad de la gestión manual. En las economías desarrolladas, la polifarmacia para personas mayores ahora promedia ocho medicamentos simultáneos, lo que aumenta el riesgo de interacción y la complejidad de la programación. Los dispensadores automáticos sincronizan las fechas de resurtido, imprimen etiquetas específicas para cada paciente y marcan las contraindicaciones con una precisión casi perfecta. Los tratamientos especializados, muchos de los cuales requieren envasado con control de temperatura, también se benefician: los robots integrados mantienen la conservación a una temperatura de 2 a 8 °C sin intervención humana. Los ministerios de salud de Europa y Japón citan la automatización como un elemento clave para mantener la atención farmacéutica en medio de la escasez de personal. En consecuencia, el mercado de sistemas de dispensación de alto volumen está preparado para aprovechar el impulso demográfico a largo plazo y, al mismo tiempo, aliviar la presión laboral inmediata.
Escasez de mano de obra farmacéutica y presión salarial
El agotamiento pospandémico ha impulsado la rotación de farmacéuticos comunitarios por encima del 25% y ha incrementado los salarios promedio más rápido que los programas de reembolso. La automatización ofrece un factor de productividad que compensa la inflación salarial y mejora la satisfacción laboral. Las tiendas rurales, donde la contratación es más difícil, utilizan la supervisión de la telefarmacia junto con la dispensación robótica para mantener las puertas abiertas, preservando el acceso a los medicamentos para las poblaciones desatendidas. Los puestos de técnico se están capacitando simultáneamente; con robots que gestionan el recuento y el etiquetado, los técnicos certificados realizan controles de calidad, ampliando el alcance de los farmacéuticos. Los debates sindicales ahora suelen presentar la automatización no como una amenaza, sino como un prerrequisito para el progreso profesional clínico. Estas economías de la fuerza laboral hacen que la asignación de capital hacia la automatización sea cada vez más defendible en las salas de juntas.
Mandatos regulatorios para la precisión de dispensación y serialización
El hito de cumplimiento de la DSCSA de noviembre de 2024 obliga a las farmacias estadounidenses a capturar, verificar y almacenar electrónicamente los datos de transacciones a nivel de unidad [1] Centro para la Evaluación e Investigación de Medicamentos, “Implementación de los Requisitos de la Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCSA) de la FDA”, Administración de Alimentos y Medicamentos, fda.gov . El cumplimiento manual es impracticable a la escala de volumen actual, lo que impulsa la compra acelerada de módulos de inspección visual, lectores de códigos de barras y software de trazabilidad en la nube. Marcos comparables están surgiendo en Canadá, la UE y varios estados del Golfo, lo que convierte la serialización en una norma global. Las soluciones automatizadas logran una precisión de dispensación del 99.99 %, lo que reduce drásticamente la responsabilidad relacionada con errores y posiciona el cumplimiento como una característica integrada en lugar de un flujo de trabajo adicional. En consecuencia, los mandatos de serialización funcionan como un catalizador de crecimiento, especialmente para el software en la nube capaz de integrar datos a nivel de paquete en pilas de planificación de recursos empresariales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital e integración | -1.2% | Las empresas independientes más pequeñas y globales, las más afectadas | Corto plazo (≤ 2 años) |
| Obstáculos a la seguridad de los datos y a la interoperabilidad de los sistemas | -0.8% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| La consolidación de PBM retrasa el gasto de capital en cadena | -0.6% | Norteamérica | Mediano plazo (2-4 años) |
| Escasez de técnicos capacitados en automatización en zonas rurales | -0.4% | Mercados en desarrollo en todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital e integración
Los dispensadores robóticos, los sistemas de transporte y las cámaras de serialización exigen inversiones millonarias, incluso antes de adquirir licencias de software y renovar las instalaciones. Las farmacias independientes con márgenes operativos reducidos a menudo no pueden obtener financiación, especialmente cuando los tipos de interés superan el 6 %. La integración añade complejidad: los sistemas de gestión de farmacias tradicionales requieren middleware personalizado, migración de datos y formación continua del personal, lo que puede prolongar los plazos del proyecto hasta nueve meses. Para mitigar el impacto del precio, los proveedores están promoviendo modelos de suscripción en los que la propiedad permanece en manos del proveedor y las farmacias pagan las tarifas de uso. Las implementaciones de prueba de concepto en pequeñas cadenas han mostrado un flujo de caja positivo durante el primer año de servicio, lo que indica que la barrera del coste inicial se está reduciendo, pero aún no se ha eliminado.
Obstáculos de seguridad de datos e interoperabilidad de sistemas
El ataque de ransomware Change Healthcare expuso la vulnerabilidad de las redes interconectadas de dispensación y reclamaciones, lo que provocó un escrutinio riguroso de los protocolos cibernéticos por parte de las juntas directivas. El hardware automatizado multiplica los endpoints, cada uno de los cuales debe ser parcheado, monitoreado y auditado. Mientras tanto, las diferencias en los estándares de datos propietarios, como HL7, FHIR y otros, impiden una conexión fluida entre robots, historiales médicos electrónicos y portales de pagadores. La estandarización de las API está mejorando, pero los equipos de TI más pequeños aún enfrentan curvas de aprendizaje pronunciadas. Los proveedores ahora integran marcos de seguridad de confianza cero y ofrecen servicios de detección gestionados, pero el riesgo reputacional sigue siendo un lastre para su adopción, especialmente en Europa, donde las sanciones del RGPD son considerables.
Análisis de segmento
Por tipo de producto: El software impulsa la innovación
La capa de software generó solo el 44.08 % de los ingresos en 2025, pero se expande a una tasa de crecimiento anual compuesta (TCAC) del 10.42 %, superando al hardware y anticipando un futuro centrado en la inteligencia para el mercado de sistemas de dispensación de alto volumen. Las suites de nube modernas integran flujos de trabajo robóticos, gestión de inventario y trazabilidad DSCSA en una única consola, lo que aumenta las tasas de utilización en múltiples centros. El lanzamiento de OmniSphere de Omnicell demuestra este cambio, al incorporar la protección de datos con certificación HITRUST y el acceso basado en roles que exigen los sistemas de salud. La propuesta de valor del software también es escalable: se pueden activar usuarios o farmacias adicionales sin nuevos activos físicos, lo que protege el flujo de caja y acelera el retorno de la inversión (ROI).
No obstante, los sistemas y armarios siguen siendo esenciales; generaron el 55.92 % de la facturación de 2025 mediante la ejecución física de conteo, etiquetado y envasado de bolsas de alto rendimiento. Los avances incluyen brazos de selección y colocación guiados por visión con capacidad para 120 llenados por hora y módulos de almacenamiento con lanzaderas que duplican la densidad por metro cuadrado. Se proyecta que el tamaño del mercado de sistemas de dispensación de alto volumen, atribuible únicamente a líneas robóticas de llenado central, crezca de 1.65 millones de dólares en 2025 a 2.42 millones de dólares en 2031, lo que refleja la adopción en toda la cadena. La integración entre hardware y plataformas SaaS está evolucionando hacia estándares plug-and-play, lo que permite a las farmacias actualizar las capacidades de software sin necesidad de reemplazar el hardware de forma masiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: Los modelos de relleno central transforman las operaciones
Los centros de pedidos por correo y de dispensación centralizada son los que más rápido se están expandiendo, con una tasa de crecimiento anual compuesta (TCAC) del 14.32 % a medida que convergen la legislación y las preferencias de los consumidores. Este segmento gestionó el 26 % de las recetas minoristas en EE. UU. en 2025 y se prevé que supere el 40 % para 2031, gracias a los incentivos para los pagadores por suministros para 90 días. La normativa del Reino Unido, que exige que todas las farmacias locales tengan acceso a un centro para 2025, consolida aún más el impulso del modelo. Para los proveedores, la migración genera oportunidades de ingresos recurrentes en servicios de licencias de software, mantenimiento y reposición.
Las cadenas minoristas tradicionales aún dominan el volumen absoluto; controlaron el 50.88 % de los ingresos de 2025. Sin embargo, su función está evolucionando hacia centros de interacción con el paciente, donde se realiza la sincronización de medicamentos, el asesoramiento y la vacunación. Las farmacias de hospitales y sistemas de salud se encuentran a la zaga de las minoristas en cuanto a adopción, pero están acelerando las compras para mitigar los riesgos de la preparación de compuestos estériles y la escasez de técnicos. Se prevé que la cuota de mercado de sistemas de dispensación de alto volumen, captada por las redes de sistemas de salud, aumente dos puntos porcentuales para 2031, a medida que las redes integradas de distribución integren la gestión de pacientes ambulatorios y hospitalizados en plataformas robóticas compartidas. Los proveedores de atención a largo plazo y de especialidades complementan la demanda del usuario final, valorando la precisión y la trazabilidad que ofrecen los robots para los medicamentos de alta urgencia.
Análisis geográfico
Norteamérica representó una importante porción del 37.14% de las ventas de 2025, impulsada por la temprana implementación de robótica, los plazos de cumplimiento de la DSCSA y una densa red de farmacias de cadena capaces de amortizar las inversiones en miles de tiendas. Tan solo Estados Unidos implementó 180 líneas de dispensación centralizadas adicionales en 2024, una cifra que se espera que aumente de nuevo en 2025 a medida que la presión sobre los reembolsos impulse a las cadenas hacia economías de escala. Las autoridades sanitarias de Canadá están financiando proyectos piloto de automatización en los programas provinciales de medicamentos, mientras que el sector privado de México está instalando robots compactos para satisfacer la demanda urbana.
Asia-Pacífico es la región pionera, con proyecciones de una tasa de crecimiento anual compuesta (TCAC) del 10.38 % hasta 2031. La modernización farmacéutica de China y la sólida penetración del comercio electrónico impulsan una rápida adopción de la dispensación centralizada; se prevé que el tamaño del mercado de sistemas de dispensación de alto volumen provenientes de instalaciones chinas se duplique durante el horizonte de pronóstico. Las reformas digitales en el sector ambulatorio de Japón ya han mecanizado el 90 % de las tareas de dispensación en algunas instalaciones de Tomod. La iniciativa SAMARTH Udyog Bharat 4.0 de India está canalizando incentivos hacia proveedores de manejo automatizado de materiales, acelerando la adopción en las cadenas hospitalarias de primer nivel. Corea del Sur y Australia aportan una demanda complementaria, anclada en sólidos sistemas de pago similares a Medicare que reembolsan los servicios de dispensación remota.
Europa, Oriente Medio y África, y Sudamérica, en conjunto, aportan menos de un tercio de los ingresos globales actuales, pero presentan diversas áreas de alto crecimiento. Alemania y Francia están estandarizando las recetas electrónicas, allanando el camino para servicios de recarga totalmente automatizados. Los países del CCG financian megaproyectos hospitalarios con robótica integrada en los planos iniciales, mientras que el gran mercado de seguros privados de Brasil está implementando pilotos de diseños radiales en São Paulo. En estas regiones, el mercado de sistemas de dispensación de alto volumen suele estar impulsado por colaboraciones público-privadas que integran la transferencia de tecnología con la capacitación del personal.

Panorama competitivo
Los proveedores actuales —Omnicell, BD-Parata y McKesson— controlan la mayor parte de los ingresos, pero el sector sigue estando moderadamente concentrado. La intensidad competitiva se centra ahora en los ecosistemas de software, en lugar del rendimiento mecánico. La adquisición de Parata por parte de BD por 1.52 millones de dólares amplió su alcance desde los dispositivos de administración de medicamentos hasta la automatización del comercio minorista, abriendo oportunidades de venta cruzada.
Startups como Asepha están entrando con estrategias que priorizan la IA y enfatizan el reabastecimiento predictivo y la detección de anomalías; la firma cerró una ronda de capital semilla de 4 millones de dólares en julio de 2025. Los especialistas en ciberseguridad también están creando nichos de mercado, ofreciendo dispositivos de confianza cero que se integran con robots antiguos para proteger contra el ransomware. Los fabricantes de hardware responden integrando firmware de arranque seguro y comunicaciones cifradas, convirtiendo la seguridad de un complemento posventa en una característica esencial del producto.
Las alianzas estratégicas proliferan en toda la cadena de valor. McKesson amplió sus capacidades especializadas con la adquisición de Prism Vision Holdings en febrero de 2025. Al mismo tiempo, el proveedor de telefarmacia Avel eCare adquirió Hospital Pharmacy Management para integrar la verificación remota con la preparación automatizada de compuestos. Estas acciones subrayan una tendencia de convergencia donde el hardware, el software y los servicios clínicos se fusionan en plataformas unificadas capaces de entregar medicamentos desde la fábrica hasta la cabecera del paciente.
Líderes de la industria en sistemas de dispensación de alto volumen
Asociados de innovación
Corporación Mckesson
omnicell, inc.
Becton Dickinson & Co. (Parata/BD Rowa)
ARXIO
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2025: Walgreens abrió un microcentro de cumplimiento en Brooklyn Park, Minnesota, para apoyar a 200 tiendas regionales.
- Agosto de 2024: Capsa Healthcare exhibió sus capacidades de llenado central y pedido por correo en la NACDS Total Store Expo en Boston.


Alcance del informe de mercado global de sistemas de dispensación de alto volumen
Según el alcance del informe, los sistemas de dispensación de gran volumen son gabinetes para el manejo y suministro de un catálogo de medicamentos de gran volumen. Este informe está segmentado por tipo de producto, por usuario final y por geografía.
| Sistemas y gabinetes | Sistemas de dispensación robóticos de llenado central |
| Máquinas automáticas de conteo y llenado | |
| Sistemas de embalaje y etiquetado | |
| Gabinetes de almacenamiento y recuperación automatizados | |
| Software | Software de gestión de flujo de trabajo |
| Plataformas de gestión de inventario | |
| Suites de análisis e informes | |
| Plataformas SaaS basadas en la nube |
| Cadenas de farmacias minoristas |
| Farmacia Hospitalaria |
| Farmacias de venta por correo y de surtido centralizado |
| Cuidados a largo plazo y farmacias especializadas |
| Fabricantes farmacéuticos y 3PL |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Sistemas y gabinetes | Sistemas de dispensación robóticos de llenado central |
| Máquinas automáticas de conteo y llenado | ||
| Sistemas de embalaje y etiquetado | ||
| Gabinetes de almacenamiento y recuperación automatizados | ||
| Software | Software de gestión de flujo de trabajo | |
| Plataformas de gestión de inventario | ||
| Suites de análisis e informes | ||
| Plataformas SaaS basadas en la nube | ||
| Por usuario final | Cadenas de farmacias minoristas | |
| Farmacia Hospitalaria | ||
| Farmacias de venta por correo y de surtido centralizado | ||
| Cuidados a largo plazo y farmacias especializadas | ||
| Fabricantes farmacéuticos y 3PL | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor de los sistemas de dispensación de gran volumen en 2026?
El tamaño del mercado de sistemas de dispensación de gran volumen será de USD 3.12 mil millones en 2026.
¿Qué tan rápido se espera que crezca la demanda hasta 2031?
Se proyecta que los ingresos del mercado se expandirán a una tasa compuesta anual del 7.18% y alcanzarán los 4.41 2031 millones de dólares en XNUMX.
¿Qué categoría de productos está creciendo más rápido?
Las plataformas de software basadas en la nube lideran con una CAGR del 10.42 %, ya que las farmacias priorizan el análisis y la interoperabilidad.
¿Por qué las farmacias de surtido central están ganando impulso?
Los modelos de concentrador y radio reducen los costos operativos, cumplen con las normas de precisión de DSCSA y liberan a los farmacéuticos minoristas para los servicios clínicos.
¿Qué región ofrece las perspectivas de crecimiento más fuertes?
Asia-Pacífico lidera con una CAGR del 10.38 %, impulsada por los planes de digitalización del gobierno y una gran demanda de automatización insatisfecha.
Última actualización de la página:



