

Tamaño y cuota de mercado de las pruebas y evaluaciones en la educación superior
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
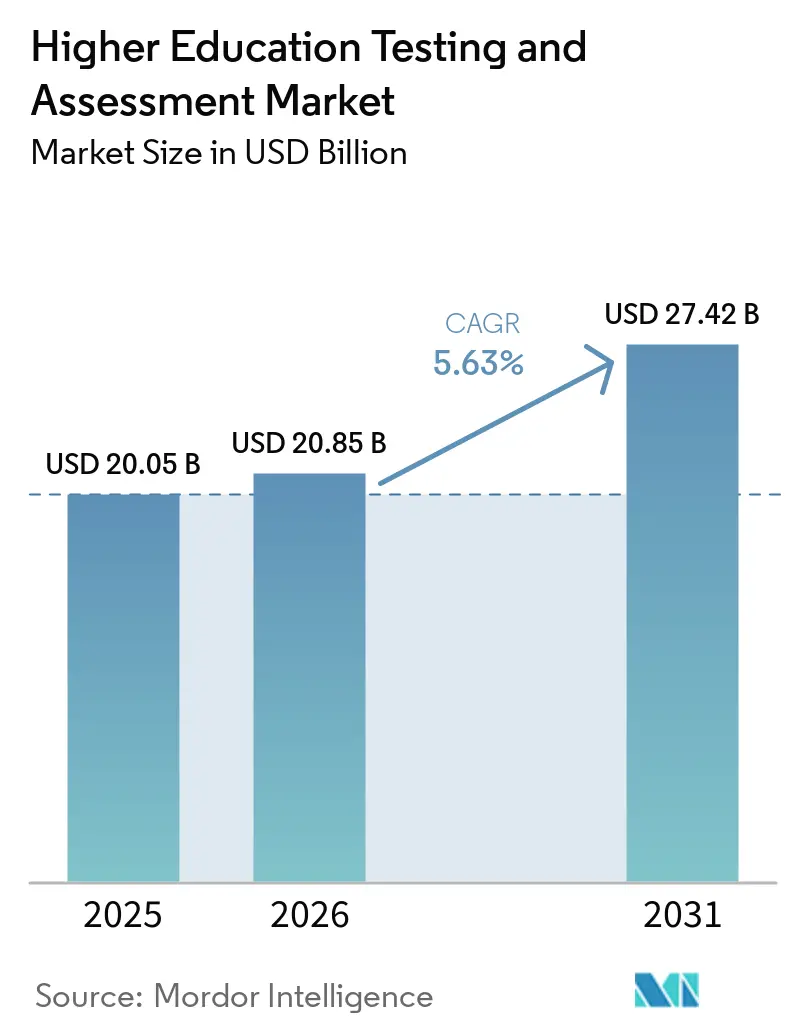
| Tamaño del mercado (2026) | USD 20.85 mil millones |
| Tamaño del mercado (2031) | USD 27.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas y evaluación en la educación superior realizado por Mordor Intelligence.
El mercado de pruebas y evaluaciones en la educación superior alcanzó un valor de 20.05 millones de dólares en 2025 y se estima que crecerá de 20.85 millones de dólares en 2026 a 27.42 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.63% durante el período de pronóstico (2026-2031). Este mercado se ve influenciado por la transición hacia modelos de impartición digitales e híbridos en universidades, programas de certificación y trayectorias de aprendizaje orientadas al mercado laboral. Existe una creciente demanda de sistemas de evaluación que puedan verificar habilidades y competencias de forma más transparente para los empleadores, lo que impulsa a las instituciones a reevaluar sus prioridades de adquisición y el valor de las plataformas. La inteligencia artificial desempeña un papel fundamental en el diseño de pruebas, la calificación, la generación de contenido y la seguridad de los exámenes, creando una brecha estratégica entre los proveedores con tecnología psicométrica avanzada y aquellos que dependen de procesos manuales. Además, el mercado está experimentando cambios competitivos impulsados por adquisiciones, alianzas e integraciones de plataformas, ya que los principales proveedores buscan unificar el aprendizaje, las pruebas, la acreditación y el análisis dentro de un único marco operativo. Un desafío notable es el impacto de la IA generativa, que obliga a las instituciones a rediseñar rápidamente los formatos de evaluación tradicionales escritos y de opción múltiple a un ritmo que los proveedores y universidades más pequeños pueden tener dificultades para mantener [1] Cornell Chronicle, “El uso indebido generalizado de la IA significa que la educación superior debe repensar la evaluación”, Universidad de Cornell, cornell.edu.
Conclusiones clave del informe
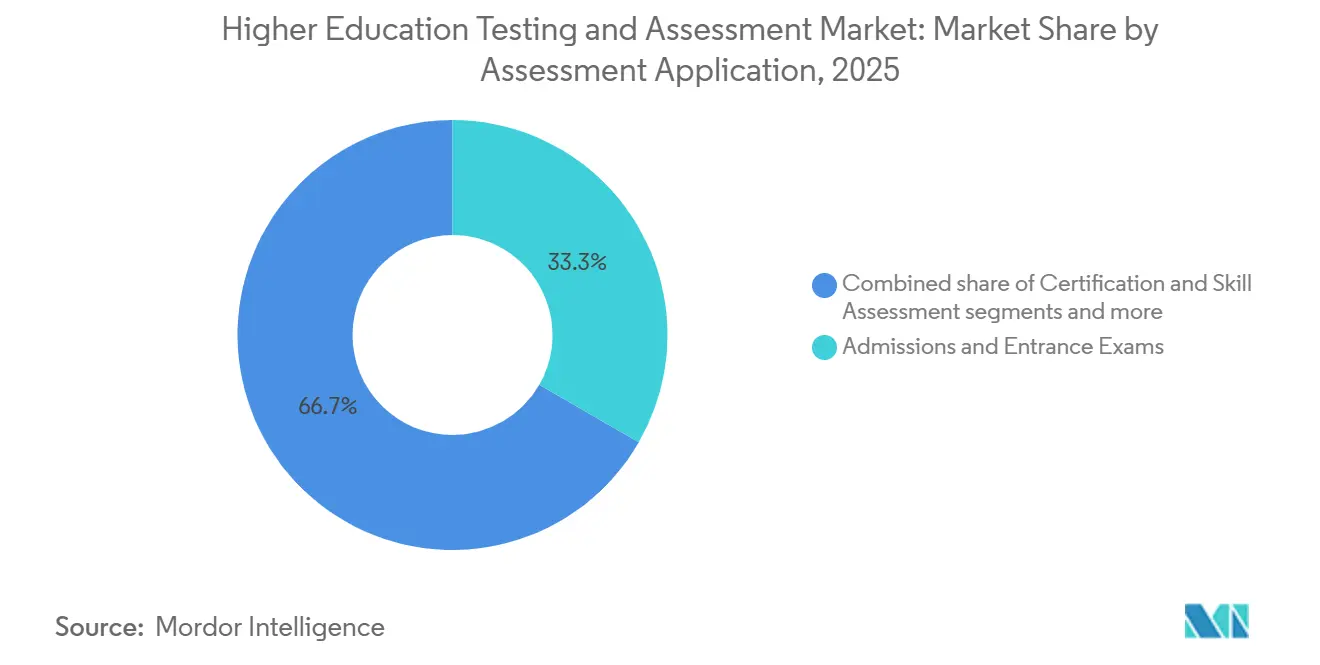
- En cuanto a la aplicación de la evaluación, los exámenes de admisión y de ingreso representaron el 33.31% del mercado de pruebas y evaluación de la educación superior en 2025, mientras que se prevé que la evaluación del aprendizaje continuo se expanda a la tasa de crecimiento anual compuesta (CAGR) más alta, del 6.124%, para 2031.
- En cuanto a la modalidad de aplicación, las pruebas informatizadas representaron el 59.7% del mercado de pruebas y evaluaciones de la educación superior en 2025, mientras que se prevé que las evaluaciones supervisadas a distancia se expandan a la mayor tasa de crecimiento anual compuesto (CAGR) del 6.85% para 2031.
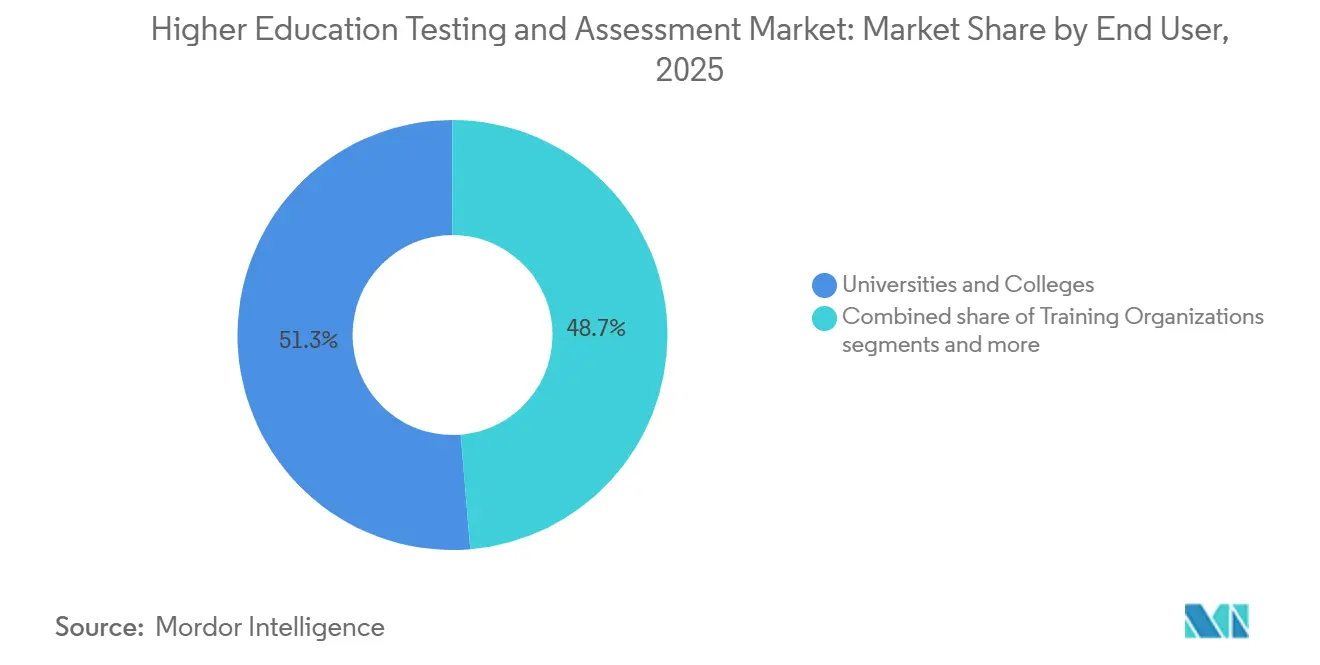
- En cuanto a los usuarios finales, las universidades y los centros de enseñanza superior representaron el 51.32 % del mercado de pruebas y evaluación de la educación superior en 2025, mientras que los organismos de certificación y acreditación registraron la mayor tasa de crecimiento anual compuesto (CAGR) del 7.35 % en 2031.
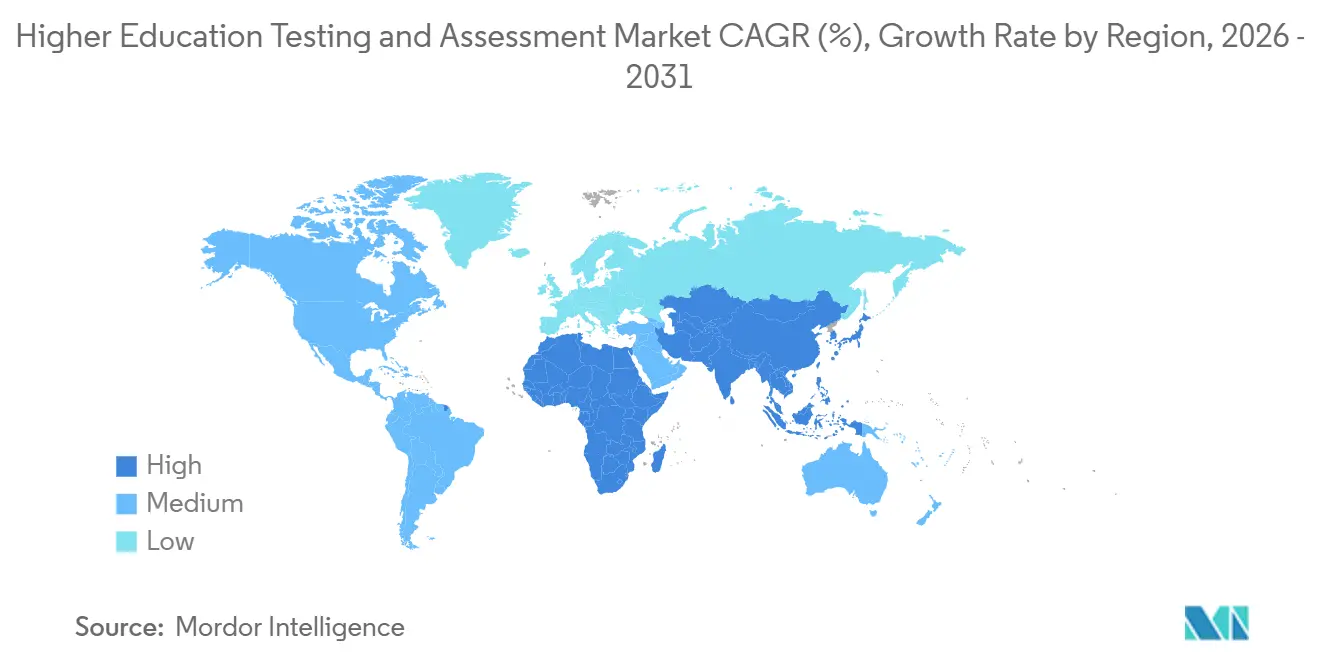
- Geográficamente, Norteamérica representó el 35.78% del mercado de pruebas y evaluaciones de educación superior en 2025, mientras que se prevé que Asia-Pacífico experimente el mayor crecimiento anual compuesto, del 7.12%, para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pruebas y evaluación en la educación superior
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación del aprendizaje remoto e híbrido | + 0.8% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de IA y ML en los flujos de trabajo de evaluación | + 1.2% | Global, con liderazgo inicial en Norteamérica y Europa Occidental. | Mediano plazo (2-4 años) |
| Creciente demanda de certificación basada en habilidades y pruebas de competencia. | + 0.9% | Global, con el mayor impulso en Norteamérica y Asia. | Mediano plazo (2-4 años) |
| Transición hacia un diseño de evaluación adaptativo y personalizado | + 0.7% | Global, con una adopción más rápida en mercados digitalmente maduros | Mediano plazo (2-4 años) |
| Expansión de las microcredenciales y las rutas de aprendizaje apilables. | + 0.6% | Global, con una fuerte adopción institucional en Norteamérica y Oceanía. | Largo plazo (≥ 4 años) |
| Creciente necesidad institucional de análisis de resultados de aprendizaje | + 0.5% | Global, especialmente entre universidades y organismos de acreditación. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación del aprendizaje remoto e híbrido
El aprendizaje remoto e híbrido ha ampliado el alcance del mercado de evaluación y pruebas en la educación superior más allá de los entornos tradicionales del campus. La investigación destacó un cambio en la actitud de los estudiantes hacia la supervisión remota, con una mayor aceptación debido a la conveniencia, aunque persisten las preocupaciones sobre la privacidad y la confianza. PSI mejoró este segmento de mercado al integrar la detección de deepfakes y la verificación avanzada de identidad a través de una asociación con Entrust, enfatizando que el crecimiento de las pruebas remotas está impulsado por inversiones en seguridad más que por el simple acceso digital. La modalidad remota también permite a las instituciones llegar a estudiantes, profesionales en activo y candidatos a la formación continua geográficamente dispersos sin necesidad de ampliar los centros de pruebas físicos. Esto es particularmente significativo en regiones como la India, donde prevalecen desafíos como la escala, la distancia y la logística de los exámenes. Los formatos seguros de pruebas remotas e híbridas ofrecen una solución comercialmente viable en estos contextos cuando se garantiza la fiabilidad.
Integración de IA y ML en los flujos de trabajo de evaluación
La inteligencia artificial está transformando el mercado de pruebas y evaluaciones en la educación superior, influyendo tanto en la creación de contenido como en los procesos de entrega. Prometric obtuvo una patente en Estados Unidos para la generación de ítems de evaluación mediante IA con su plataforma Finetune Generate, reduciendo significativamente los plazos de desarrollo de contenido de exámenes para programas centrados en la certificación. La compañía también presentó Finetune Score, que utiliza IA y reconocimiento óptico de caracteres para automatizar la calificación de respuestas complejas y abiertas, demostrando la expansión de la automatización de la calificación más allá de los formatos de opción múltiple. Una revisión global del Digital Education Council y Pearson destacó varios métodos para el diseño de evaluaciones integradas con IA y enfatizó el diseño resistente a la IA como esencial para las instituciones que buscan mantener la validez en la era de la IA generativa [2] Digital Education Council y Pearson, “The Next Era of Assessment, A Global Review of AI in Assessment Design,” Digital Education Council, digitaleducationcouncil.com . El mercado está cada vez más dividido entre proveedores con capacidades de IA psicométrica propias y aquellos que dependen de flujos de trabajo de bancos de ítems manuales y más lentos, lo que se espera que impacte la velocidad del producto, el precio y el posicionamiento competitivo.
Creciente demanda de certificación basada en habilidades y pruebas de competencia.
El mercado de pruebas y evaluaciones de educación superior está influenciado por la demanda de los empleadores de credenciales que demuestren habilidades en lugar de solo calificaciones académicas. Un informe de Lumina Foundation destacó que la mayoría de los empleadores globales estaban adoptando o explorando prácticas de contratación basadas en habilidades, y muchos reconocieron el valor de las microcredenciales para fortalecer las solicitudes de los candidatos. ETS subrayó esta tendencia al anunciar el Khan TED Institute en asociación con Khan Academy y TED. Este programa enfatiza el aprendizaje basado en competencias, priorizando la progresión y la asequibilidad sobre el tiempo tradicional de asistencia. El cambio en las decisiones de compra de herramientas de evaluación se está alejando de priorizar el volumen de admisiones y hacia la alineación con la relevancia del mercado laboral, particularmente para programas que buscan mejorar los resultados de empleabilidad. En grandes sistemas educativos como India, esta transición apoya formatos de evaluación digital que evalúan eficientemente las habilidades aplicadas en grandes grupos de candidatos al tiempo que minimizan los desafíos administrativos [3] Lumina Foundation, “Micro-Credentials Impact Report 2025”, Lumina Foundation, luminafoundation.org.
Transición hacia un diseño de evaluación adaptativo y personalizado
La evaluación adaptativa está transformando el mercado de pruebas y evaluaciones en la educación superior al alinear mejor la dificultad de las preguntas, el progreso del estudiante y la interpretación de las puntuaciones. ACT introdujo un formato mejorado para brindar mayor flexibilidad en las secciones de ciencias y escritura, respondiendo a la demanda institucional de estructuras de evaluación más específicas. Un análisis del Consejo de Educación Digital y Pearson destacó que las instituciones están rediseñando las evaluaciones para alinearlas con la validez de la era de la IA, centrándose en enfoques personalizados y adaptables al diseño en lugar de formatos uniformes tradicionales. Datos oficiales demostraron que los modelos de aprendizaje multinivel adaptativos mejoraron la precisión de la predicción en comparación con las líneas base globales, reforzando los beneficios educativos de los marcos de evaluación adaptables. El mercado se está alejando de los modelos de evaluación estandarizados hacia sistemas que personalizan el ritmo, la retroalimentación y la visibilidad del desempeño, manteniendo la comparabilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgos de ciberseguridad y privacidad de datos estudiantiles | -0.5% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mala conducta académica habilitada por IA generativa | -0.6% | Global, con mayor exposición en entornos de entrega remota e híbrida. | Corto plazo (≤ 2 años) |
| Alto coste de la infraestructura segura de evaluación digital | -0.4% | Mercados emergentes e instituciones más pequeñas a nivel mundial | Mediano plazo (2-4 años) |
| Resistencia al cambio en los modelos tradicionales de evaluación académica | -0.3% | Global, con mayor presencia en sistemas universitarios consolidados. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mala conducta académica habilitada por IA generativa
La IA generativa supone un desafío significativo para el mercado de pruebas y evaluaciones en la educación superior, al socavar la credibilidad de las evaluaciones escritas tradicionales. Investigadores de Cornell destacaron la urgente necesidad de reforma, vinculando el uso indebido de la IA generativa en las evaluaciones de cursos con la preocupación por la credibilidad de las credenciales universitarias. Un estudio publicado en el International Journal for Educational Integrity reveló que las principales herramientas de detección de IA no son fiables para identificar la autoría híbrida humano-IA, un patrón común de fraude en situaciones reales. Este hallazgo subraya las limitaciones de depender exclusivamente de las herramientas de detección. Las instituciones se ven cada vez más obligadas a adoptar métodos de evaluación alternativos, como defensas orales, presentaciones en vivo, simulaciones o evaluaciones basadas en portafolios. Estos formatos son más adecuados para abordar los desafíos que plantea la IA generativa. En consecuencia, se espera que el mercado favorezca a los proveedores que ofrecen soluciones que admiten métodos de evaluación resistentes a la IA, en lugar de aquellos centrados en los modelos tradicionales de opción múltiple o de ensayo no supervisado.
Riesgos de ciberseguridad y privacidad de datos de los estudiantes
Los riesgos de ciberseguridad están limitando el crecimiento del mercado de pruebas y evaluaciones de educación superior porque los flujos de trabajo de evaluación dependen de datos de identidad, transmisiones de video, registros de calificaciones y plataformas de aprendizaje integradas. Los datos oficiales indican que los intentos de fraude de identidad deepfake ocurren con frecuencia durante las sesiones de pruebas remotas, con un aumento notable en la falsificación de documentos digitales en los últimos años. Para abordar estos desafíos, PSI se asoció con Entrust para mejorar las medidas de seguridad y luego introdujo Test Security as a Service, enfatizando la creciente importancia de los controles antifraude como un componente central de la administración de exámenes. Para implementaciones tanto globales como vinculadas a la India, los requisitos más estrictos de gobernanza de datos y garantía de identidad están aumentando la complejidad de la adquisición, favoreciendo a los proveedores con capacidades de seguridad auditadas. Se espera que esta tendencia continúe, ya que las instituciones enfrentan desafíos para escalar las pruebas digitales sin una fuerte confianza en la privacidad, la autenticación y los mecanismos de respuesta a las violaciones [4] PSI Services, “PSI Partners With Entrust to Fight Fraud in Assessment and Credentialing,” PSI, psiexams.com.
Análisis de segmento
Por aplicación de evaluación: las pruebas de admisión son un factor determinante del volumen, pero el aprendizaje continuo define los ingresos futuros.
Los exámenes de admisión y acceso representaron el 33.31 % del mercado de pruebas y evaluaciones de educación superior en 2025, convirtiéndose en el área de aplicación más importante en términos de gasto y relevancia institucional. Este segmento está impulsado por pruebas consolidadas como el SAT y el ACT en Norteamérica, el GRE para admisiones de posgrado y los marcos nacionales en India, China, Japón y Corea del Sur, lo que refleja relaciones de larga data con los compradores y trayectorias operativas. El ACT introdujo un formato mejorado en 2025 con secciones opcionales de ciencias y redacción, adaptándose a las demandas institucionales de flexibilidad y evaluación específica. La certificación y la evaluación de habilidades, junto con las pruebas de ubicación y diagnóstico, continúan expandiendo el alcance del segmento, ya que las evaluaciones se centran cada vez más en la empleabilidad y la preparación, en lugar de únicamente en las decisiones de acceso. Las admisiones siguen siendo fundamentales para el volumen de la industria, pero su relevancia futura depende de alinear la selección académica con las expectativas de habilidades y resultados en constante evolución.
Se prevé que la evaluación continua del aprendizaje crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.12 % entre 2026 y 2031, lo que refleja la tendencia del mercado hacia evaluaciones integradas a lo largo de todo el proceso de aprendizaje. Un estudio de 2026 demostró que los modelos de aprendizaje adaptativos multinivel mejoraron el rendimiento predictivo en un 18.6 %, lo que subraya las ventajas de la medición continua del rendimiento basada en datos frente a las pruebas finales. Este segmento traslada los ingresos de los proveedores de exámenes puntuales a aplicaciones recurrentes vinculadas al currículo y escalables a través de cursos y programas. Además, alinea las trayectorias orientadas al mercado laboral y las de microcredenciales que requieren evidencia repetida del progreso. La evaluación continua impulsa la retención de la plataforma, la demanda recurrente de software y el valor de la analítica instruccional en el sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modalidad de entrega: CBT lidera en escala, la supervisión remota revoluciona el crecimiento.
Las pruebas informatizadas (CBT) representaron el 59.74 % del mercado de pruebas y evaluaciones en la educación superior en 2025, lo que refleja su predominio en la entrega digital segura. Esta posición se debe a las inversiones en infraestructura de centros de pruebas, prácticas psicométricas consolidadas y la necesidad de entornos supervisados en la obtención de licencias médicas, pruebas legales y certificaciones profesionales. Las pruebas en papel siguen en declive, pero conservan su relevancia en áreas con infraestructura digital limitada o donde las regulaciones favorecen los métodos tradicionales. Las CBT siguen siendo esenciales debido a su escalabilidad, control y solidez legal, características que la entrega remota no ha logrado igualar por completo en aplicaciones de alto riesgo. En mercados como el de la India, las transiciones de papel a digital suelen comenzar con las CBT antes de pasar a evaluaciones remotas a gran escala.
Las evaluaciones supervisadas remotamente son la modalidad de entrega de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.85 % entre 2026 y 2031, lo que impulsa la expansión de la arquitectura de entrega. PSI mejoró este segmento en 2024 a través de su asociación con Entrust, centrándose en la detección de deepfakes y la verificación avanzada de identidad, enfatizando la importancia de los controles de confianza. El lanzamiento en 2025 de Test Security as a Service introdujo funciones de seguridad modulares como el análisis de comportamiento y la detección de respuestas generadas por IA, transformando la supervisión remota en un modelo integral de integridad de exámenes. Este segmento gana cuota de mercado al abordar las limitaciones de capacidad física y brindar soporte a estudiantes dispersos, aunque enfrenta desafíos en materia de privacidad, verificación de identidad y validez. Los proveedores que combinan escalabilidad con una sólida prevención de fraude, supervisión humana y experiencias confiables para los candidatos tienen más probabilidades de éxito en el mercado de pruebas y evaluaciones de educación superior.
Por usuario final: Las universidades impulsan el volumen, los organismos de certificación aceleran el crecimiento.
Las universidades y los centros de enseñanza superior representaron el 51.32 % de la demanda de los usuarios finales en 2025, lo que los convierte en los mayores compradores en el mercado de pruebas y evaluaciones de la educación superior. Su gasto incluye software de evaluación académica, herramientas de evaluación vinculadas a cursos, interfaces para pruebas de admisión y plataformas de exámenes de alto volumen integradas en los flujos de trabajo institucionales. Este segmento sigue siendo fundamental, ya que las universidades gestionan la mayor base de estudiantes, evaluaciones y estructuras de concesión de credenciales. Sin embargo, la adquisición en este canal avanza lentamente debido a la gobernanza del profesorado, la compleja integración tecnológica y los ciclos de revisión relacionados con la acreditación. Si bien las universidades generan la mayor base de ingresos, su ciclo de adopción de productos es más lento.
Los organismos de certificación y acreditación constituyen la categoría de usuarios finales de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.35 % entre 2026 y 2031. Este crecimiento refleja su estrecha relación con los resultados del mercado laboral y la validación de competencias relevantes para el empleo. ETS adquirió PSI en enero de 2024, conformando una red que administra cerca de 50 millones de pruebas anualmente en más de 200 países y territorios. Estos compradores adoptan los productos con mayor rapidez que las universidades, dado que las pruebas de competencias están vinculadas a la empleabilidad, el cumplimiento normativo y el flujo de candidatos, en lugar de a la gobernanza académica. Las organizaciones de capacitación prestan servicios a sectores como la sanidad, la tecnología y los servicios financieros, donde la evidencia de competencias es fundamental. En el mercado de pruebas y evaluaciones de la educación superior, los proveedores que diversifican sus operaciones más allá de las adquisiciones universitarias están mejor posicionados para lograr un crecimiento más rápido y obtener una financiación de productos más ágil.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte representó el 35.78 % del tamaño del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.8 % hasta 2031, manteniendo su posición de liderazgo en ingresos. La región se beneficia de una infraestructura consolidada, una importante inversión digital y ecosistemas sólidos para la certificación, la acreditación y las pruebas de admisión. El College Board amplió su papel con la adquisición de Campus Sonar en 2026, lo que subraya la importancia de la inteligencia de reclutamiento y los servicios de datos. ACT se reestructuró tras su adquisición por Nexus Capital en 2024, introduciendo cambios estratégicos. Canadá y México contribuyen a la demanda de evaluaciones bilingües y multiculturales, complementando el mercado maduro de la región.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.12 % entre 2026 y 2031, impulsada por India y China, que combinan una gran población estudiantil con una creciente demanda de evaluaciones escalables y seguras. El sur de Asia se enfrenta a deficiencias en infraestructura y competencias digitales, lo que genera oportunidades para los proveedores que ofrecen modelos de entrega escalonados. En India, se prioriza la fiabilidad operativa y la integridad de los exámenes sobre la amplitud de funciones.
Se prevé que Europa crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.4 % entre 2026 y 2031. El Reino Unido y Alemania lideran las evaluaciones asistidas por IA, mientras que los países del Benelux y los países nórdicos exploran diseños de exámenes resistentes a la IA. La disciplina regulatoria y la innovación institucional convierten a Europa en un mercado clave. Oriente Medio y África presentan tasas de crecimiento variables. Los mercados del Golfo, como los Emiratos Árabes Unidos y Arabia Saudita, impulsan la demanda de evaluaciones digitales alineadas con los estándares internacionales, mientras que el África subsahariana crece gracias a la adopción de la certificación en línea. Los proveedores que ofrecen soluciones seguras y flexibles están mejor posicionados en estas regiones.
Panorama competitivo
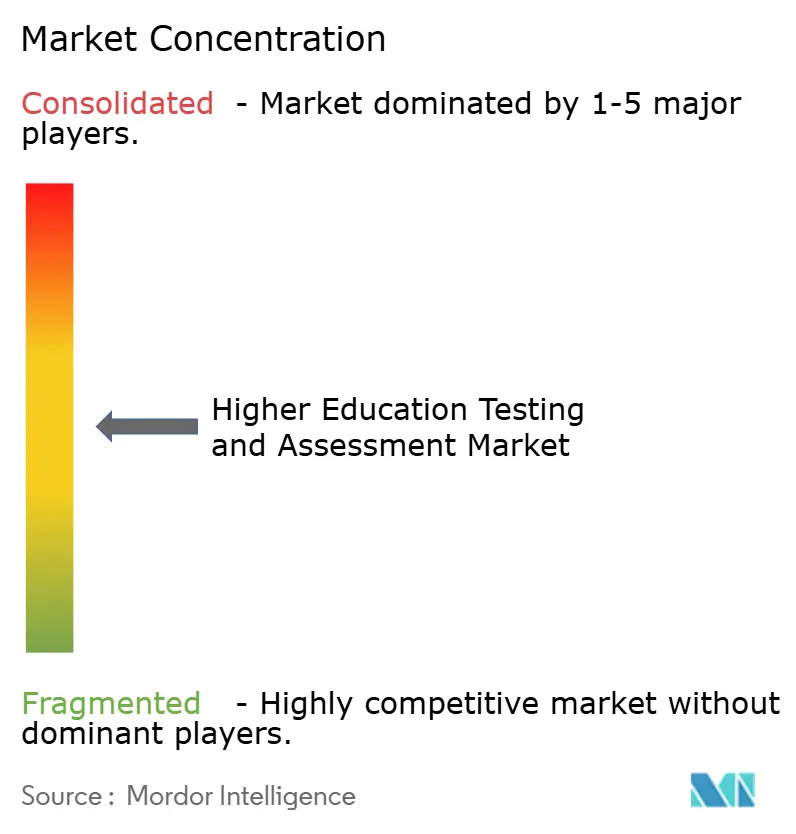
El mercado de pruebas y evaluaciones en la educación superior está moderadamente fragmentado, con empresas que se centran en el desarrollo de ecosistemas en lugar de lanzar productos independientes. Si bien destacan actores clave como Pearson, ETS, McGraw-Hill, College Board y ACT, ninguna empresa domina el gasto global. Pearson ha establecido alianzas con importantes empresas tecnológicas, integrando herramientas de evaluación con inteligencia artificial, la nube y ecosistemas de formación profesional. Este cambio refleja una tendencia hacia la conexión de los recursos de evaluación con plataformas más amplias, fomentando la integración en el aprendizaje, la certificación, el análisis de datos y la capacitación empresarial.
ETS ha expandido su presencia en el mercado mediante adquisiciones e inversiones. La adquisición de PSI creó una red integral de evaluación centrada en la evaluación de competencias laborales y la certificación. Las inversiones en Memorang e Impacter Pathway demuestran interés en el análisis de competencias y la preparación asistida por IA. Prometric ha desarrollado propiedad intelectual en la generación y calificación de contenido basada en IA, lo que resulta atractivo para los organismos de certificación que requieren ciclos de desarrollo de ítems más rápidos. Estas estrategias resaltan la importancia de la escala y el control tecnológico sobre la validez, la seguridad y la eficiencia del flujo de trabajo.
Las oportunidades en la generación de ítems mediante IA, la verificación de credenciales basada en blockchain y la evaluación mediante simulación abordan los desafíos relacionados con la velocidad, la confianza y la validez. Un prototipo para la verificación de títulos con soporte blockchain demostró soluciones prácticas para el fraude de credenciales. Especialistas más pequeños como Questionmark y TestReach mantienen una sólida posición en segmentos de nicho, priorizando la especialización y la calidad del servicio. Los proveedores más grandes están elevando las barreras de entrada mediante inversiones en IA, seguridad y modelos de servicio integrados. Se espera que el mercado siga fragmentado, con proveedores tecnológicamente avanzados capturando una cuota de mercado cada vez mayor.
Líderes del sector de pruebas y evaluación en la educación superior
pearson plc
Servicio de prueba educativa
McGraw Hill LLC
College Board
ACT, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: ETS Capital invirtió en Impacter Pathway, una empresa de análisis de habilidades humanas para los niveles K-12, apoyando la medición de habilidades conductuales y duraderas como una categoría en la evaluación educativa de alto impacto y ampliando la cartera de ETS más allá de las pruebas cognitivas tradicionales.
- Mayo de 2026: Cognia se fusionó con EL Education, combinando servicios de acreditación y un programa de estudios de lengua y literatura inglesa. La organización ahora presta servicios a 40 000 escuelas en más de 100 países, pasando de ser una entidad acreditadora tradicional a un proveedor integral de resultados de aprendizaje.
- Mayo de 2026: Pearson lanzó módulos de aprendizaje de IA para estudiantes universitarios en más de 20 disciplinas. Estos módulos abordan la brecha de preparación en IA entre la educación superior y el mundo laboral y están disponibles internacionalmente a través de MyLab y Mastering.
- Abril de 2026: College Board adquirió Campus Sonar, una firma de asesoría en educación superior especializada en información de matriculación casi en tiempo real, para fortalecer el análisis de reclutamiento para sus socios institucionales.
Alcance del informe sobre el mercado global de pruebas y evaluación en la educación superior
| Admisiones y exámenes de ingreso |
| Evaluación del curso y calificación académica |
| Certificación y evaluación de habilidades |
| Pruebas de colocación y diagnóstico |
| Evaluación del aprendizaje continuo |
| Pruebas basadas en computadora (CBT) |
| Pruebas en papel |
| Evaluaciones supervisadas a distancia |
| Universidades y colegios |
| Organizaciones de capacitación |
| Organismos de certificación y acreditación |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Mediante solicitud de evaluación | Admisiones y exámenes de ingreso | |
| Evaluación del curso y calificación académica | ||
| Certificación y evaluación de habilidades | ||
| Pruebas de colocación y diagnóstico | ||
| Evaluación del aprendizaje continuo | ||
| Por modo de entrega | Pruebas basadas en computadora (CBT) | |
| Pruebas en papel | ||
| Evaluaciones supervisadas a distancia | ||
| Por usuario final | Universidades y colegios | |
| Organizaciones de capacitación | ||
| Organismos de certificación y acreditación | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión de valor para las pruebas y evaluaciones en la educación superior en 2031?
Se prevé que el sector alcance los 27.42 millones de dólares en 2031, frente a los 20.85 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 5.63% entre 2026 y 2031.
¿Qué segmento de aplicaciones es actualmente el más grande?
En 2025, los procesos de admisión y los exámenes de ingreso lideraron el gasto, con una participación del 33.31%, lo que demuestra que el control institucional de acceso sigue representando una gran parte del gasto.
¿Qué modelo de reparto está creciendo más rápidamente?
Las evaluaciones supervisadas a distancia son la modalidad de impartición de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 6.85 % hasta 2031, respaldada por una mayor adopción del aprendizaje híbrido y herramientas de seguridad más robustas.
¿Por qué los organismos de certificación crecen más rápido que las universidades?
Se prevé que los organismos de certificación y acreditación crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.35 %, ya que sus evaluaciones están cada vez más vinculadas a los resultados del mercado laboral y a la validación de competencias.
¿Qué región ofrece las perspectivas de crecimiento más fuertes?
La región de Asia-Pacífico presenta las perspectivas de crecimiento más rápidas, con una tasa de crecimiento anual compuesta (CAGR) del 7.12 % hasta 2031, gracias al elevado volumen de estudiantes y a la continua modernización de los exámenes digitales, incluso en India y China.
¿Cuál es el mayor desafío a corto plazo para los proveedores de servicios de evaluación?
El mal uso de la IA generativa es el desafío a corto plazo más evidente, ya que debilita la validez de las evaluaciones escritas tradicionales y obliga a los proveedores a rediseñar los formatos y los controles.


