

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
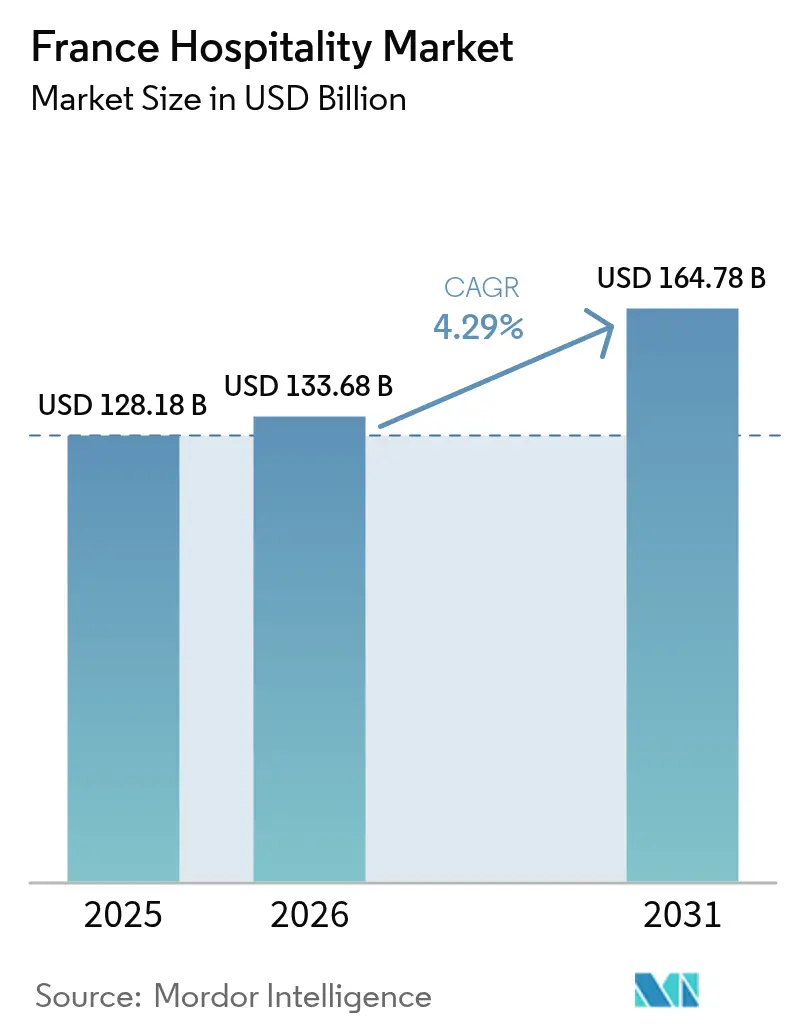
| Tamaño del mercado (2026) | USD 133.68 mil millones |
| Tamaño del mercado (2031) | USD 164.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.29% CAGR |
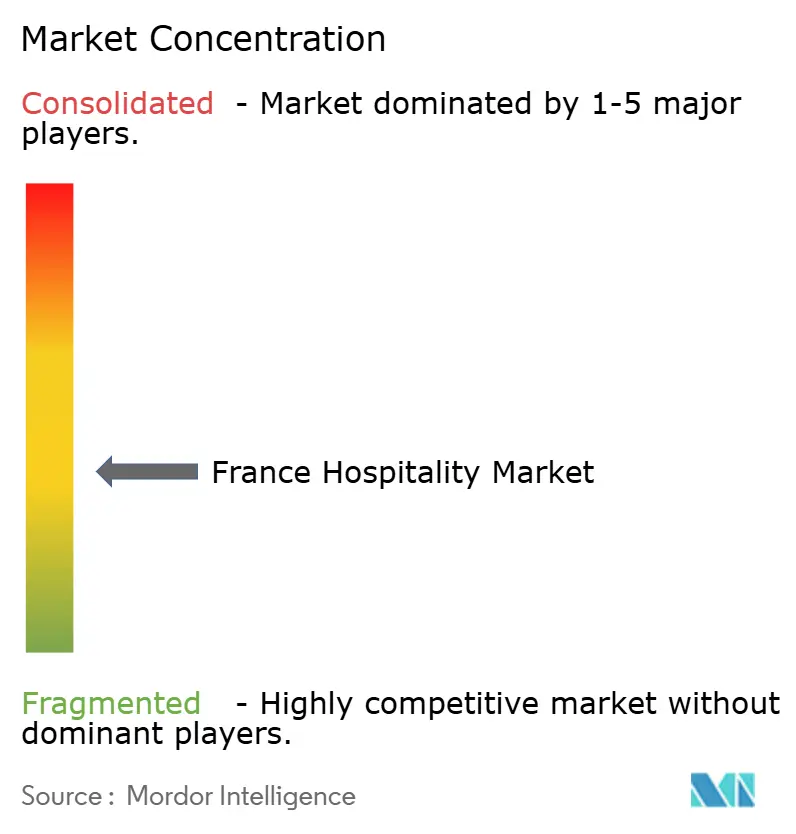
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de la hostelería en Francia por Mordor Intelligence
Se prevé que el mercado de la hostelería en Francia crezca de 128.18 millones de dólares en 2025 a 133.68 millones de dólares en 2026, y se pronostica que alcanzará los 164.78 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.29% durante el período 2026-2031.
La sólida demanda interna, las fuertes llegadas internacionales y las inversiones gubernamentales estratégicas, como el programa Destination France de 1.9 millones de euros (2.071 millones de dólares), están reforzando la visibilidad de los ingresos y sustentando esta trayectoria de expansión [1] Atout France, “Plan Destination France”, ATOUT-FRANCE.FR. . La intensidad competitiva es moderada porque los cinco operadores más grandes controlan aproximadamente el 47% de la capacidad de habitaciones del país, lo que deja amplio espacio para que prosperen conceptos de nicho y hoteles regionales independientes. Entre los factores estructurales se incluyen las mejoras de infraestructura derivadas del legado olímpico, las políticas favorables de trabajo remoto que difuminan la línea entre viajes de ocio y de negocios, y los incentivos fiscales destinados a acelerar las reformas de eficiencia energética en hoteles antiguos. Al mismo tiempo, los operadores deben lidiar con los ajustes salariales al alza vinculados a los convenios sindicales y las limitaciones municipales más estrictas sobre los alquileres a corto plazo, que pueden restringir los modelos de alojamiento flexibles, a la vez que protegen a los hoteles tradicionales de la competencia entre pares. En conjunto, el mercado hotelero francés sigue demostrando resiliencia y adaptabilidad al alinearse con los imperativos de sostenibilidad y las expectativas cambiantes de los viajeros.
Conclusiones clave del informe
- Por tipo, los hoteles independientes lideraron con el 61.74% de la cuota de mercado hotelero de Francia en 2025, mientras que los hoteles de cadena registraron la perspectiva de CAGR más rápida del 5.12% hasta 2031.
- Por clase de alojamiento, las propiedades de escala media y media alta representaron el 42.95 % del tamaño del mercado hotelero de Francia en 2025, mientras que los apartamentos con servicio avanzaron a una CAGR del 6.00 % hasta 2031.
- Por canal de reserva, las OTA controlaron el 41.05 % del tamaño del mercado hotelero francés en 2025, mientras que se prevé que las reservas digitales directas alcancen una CAGR del 7.00 % hasta 2031.
- Por geografía, Île-de-France tenía el 33.05% de la cuota de mercado hotelero de Francia en 2025, y Provenza-Alpes-Costa Azul está en camino de lograr una CAGR del 5.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la hostelería en Francia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| París es un imán turístico global que impulsa la hostelería urbana de alta gama. | 1.20% | Distritos de lujo y negocios de París | Corto plazo (≤ 2 años) |
| El ecosistema de la moda y el lujo impulsa el gasto de los visitantes. | 0.90% | Centros de alta costura y moda de París | Corto plazo (≤ 2 años) |
| El turismo en las regiones vitivinícolas genera una demanda de alojamiento especializado. | 0.70% | Regiones vinícolas de Burdeos, Borgoña y Champaña | Mediano plazo (2–4 años) |
| La rehabilitación de edificios históricos impulsa el crecimiento de los hoteles boutique. | 0.60% | Regiones de castillos del Loira, Provenza y Normandía | Largo plazo (≥ 4 años) |
| Calendario de eventos internacionales que fomenta la afluencia de visitantes. | 0.80% | París y Cannes, destinos para eventos. | Corto plazo (≤ 2 años) |
| La cultura de las segundas residencias y el ocio regional fomenta la hostelería rural. | 0.50% | Provenza, Bretaña, regiones de ocio alpinas | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
París es un imán turístico global que impulsa la hostelería urbana de alta gama.
París sigue siendo el principal motor de la demanda hotelera en Francia, respaldado por un turismo internacional récord y un sólido desempeño de los hoteles de alta gama. La alta ocupación y la tarifa media diaria (ADR) continúan impulsando el crecimiento de los ingresos por habitación disponible (RevPAR) en los hoteles de lujo. La reapertura de Notre-Dame y el legado de los Juegos Olímpicos de 2024 impulsaron aún más la demanda de visitantes. Las continuas mejoras en la infraestructura y la excelente conectividad aérea refuerzan el atractivo global de la ciudad. Las transacciones hoteleras de alto valor reflejan la sostenida confianza de los inversores en París.[ 2 ]Atout France, "Resultados del turismo 2025: Francia supera los 100 millones de visitantes internacionales", Atout France, atout-france.fr.
El ecosistema de la moda y el lujo impulsa el gasto de los visitantes.
El liderazgo mundial de Francia en moda y comercio minorista de lujo atrae a viajeros internacionales de alto poder adquisitivo durante todo el año. Las Semanas de la Moda de París y los distritos comerciales de lujo generan una demanda constante de hoteles de alta gama. Los establecimientos de lujo siguen registrando una elevada tarifa media diaria (ADR) y un alto volumen de reservas por habitación disponible (RevPAR), gracias al apoyo de visitantes adinerados. La continua inversión en hoteles de lujo fortalece la oferta de alojamiento de alta gama en Francia. El ecosistema del lujo sigue impulsando los ingresos del sector hotelero de alta gama.
El turismo en las regiones vitivinícolas genera una demanda de alojamiento especializado.
Las renombradas regiones vinícolas de Francia generan una demanda de alojamiento durante todo el año gracias al enoturismo y a las experiencias culinarias de lujo. Los hoteles boutique de vino combinan propiedades históricas con restaurantes con estrellas Michelin y servicios de bienestar. Las inversiones en Burdeos, Borgoña, Champaña y Provenza siguen ampliando la oferta de alojamiento de alta gama. Las experiencias de enoturismo fomentan estancias más largas y un mayor gasto por parte de los visitantes. Este segmento impulsa el crecimiento de la hostelería regional más allá de las grandes ciudades.[ 3 ]Ministerio de Economía, Finanzas y Soberanía Industrial y Digital de Francia, «El enoturismo: un activo fundamental para el atractivo de las regiones francesas», Dirección General de Empresas (DGE), entreprises.gouv.fr.
La rehabilitación de edificios históricos impulsa el crecimiento de los hoteles boutique.
El extenso patrimonio arquitectónico histórico de Francia ofrece grandes oportunidades para el desarrollo de hoteles boutique mediante la rehabilitación adaptativa. La conversión de edificios patrimoniales preserva el patrimonio cultural a la vez que amplía la capacidad de alojamiento de alta gama. Los incentivos gubernamentales para la restauración mejoran la viabilidad de los proyectos de rehabilitación. La mayoría de las nuevas incorporaciones a hoteles de lujo se centran cada vez más en la renovación en lugar de la construcción de nuevos edificios. Los hoteles patrimoniales siguen atrayendo a viajeros nacionales e internacionales que buscan experiencias únicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La madurez del mercado hotelero limita la expansión orgánica de la oferta en los destinos más importantes. | −0.7% | Restricciones de suministro en París, Riviera y los Alpes | Largo plazo (≥ 4 años) |
| La alta dependencia de París genera un desequilibrio en la demanda geográfica. | −0.6% | Concentración de ingresos en Isla de Francia | Mediano plazo (2–4 años) |
| El desequilibrio turístico regional genera un desempeño desigual en el sector hotelero. | −0.5% | Disparidad regional entre zonas costeras e interiores | Largo plazo (≥ 4 años) |
| Las normativas de sostenibilidad y la protección del patrimonio aumentan la complejidad del desarrollo. | −0.6% | zonas de conservación del patrimonio de la UNESCO | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
La madurez del mercado hotelero limita la expansión orgánica de la oferta en los destinos más importantes.
El mercado hotelero francés, ya consolidado, limita la construcción de nuevos hoteles en destinos importantes como París. El crecimiento depende cada vez más de la renovación, el reposicionamiento y la optimización de tarifas de los hoteles existentes, en lugar de la oferta de nuevos establecimientos. El elevado precio del suelo y la escasez de terrenos edificables restringen la expansión. El aumento de los costes laborales y operativos ejerce aún más presión sobre la rentabilidad hotelera. Estos factores reducen el ritmo de crecimiento de la capacidad del mercado.[ 4 ]Direction Générale des Entreprises, "El turismo en Francia: cifras clave", Ministerio de Economía francés, entreprises.gouv.fr.
La alta dependencia de París genera un desequilibrio en la demanda geográfica.
El sector hotelero sigue concentrado en gran medida en París, lo que genera un crecimiento desigual en los mercados regionales. La capital atrae a la mayoría de los visitantes internacionales, la inversión hotelera y la demanda de alojamiento de alta gama. Muchos destinos secundarios siguen registrando una baja ocupación a pesar de contar con importantes atractivos turísticos. La infraestructura regional y el marketing internacional se mantienen relativamente poco desarrollados. Esta concentración geográfica limita el crecimiento equilibrado del sector hotelero a nivel nacional.
Análisis de segmento
Por tipo: Los hoteles independientes preservan el atractivo cultural mientras las cadenas amplían la tecnología
Los hoteles independientes dominaron el 61.74 % del mercado hotelero francés en 2025, gracias a la profunda tradición nacional de albergues familiares y establecimientos boutique que ofrecen autenticidad local. Estos establecimientos capitalizan la narrativa culinaria, el carácter arquitectónico y el servicio personalizado, conectando con los viajeros que buscan experiencias locales inmersivas. Sin embargo, las cadenas hoteleras están creciendo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.12 %, gracias a que las estrategias operativas estandarizadas, el reconocimiento de marca y los ecosistemas de fidelización tranquilizan a los huéspedes internacionales y a los compradores de viajes corporativos, que se muestran reacios al riesgo. Fusiones estratégicas, como la adquisición total de Paris Society por parte de Accor, ilustran cómo los grandes grupos combinan la escala operativa con la profundidad experiencial para competir tanto en eficiencia como en singularidad. Los independientes responden adoptando soluciones PMS basadas en la nube y afiliaciones a consorcios que amplían el alcance del marketing sin sacrificar la individualidad de la marca. Se espera que la interacción entre autenticidad y consistencia defina el posicionamiento competitivo hasta 2031, ya que ambos segmentos buscan la excelencia operativa y, al mismo tiempo, protegen la intimidad del huésped.
Se prevé que el tamaño del mercado hotelero francés para cadenas hoteleras se expanda a medida que las multinacionales implementan conceptos de clase económica premium como Spark by Hilton, dirigidos a viajeros que buscan valor y que aún exigen diseño moderno y comodidad digital. Los contratos de franquicia y gestión ofrecen vías de crecimiento con pocos activos que atraen a propietarios nacionales que buscan una marca profesional en un contexto de mayor supervisión regulatoria. Las empresas independientes contraatacan promoviendo colaboraciones hiperlocales y experiencias adicionales como residencias de chefs, talleres artesanales y recorridos patrimoniales que las cadenas a menudo tienen dificultades para replicar a gran escala. Los inversores valoran cada vez más las métricas de calidad de los activos junto con las credenciales ESG, recompensando a los operadores que integran mejoras de eficiencia energética y políticas laborales equitativas en sus planes de creación de valor. En consecuencia, podría surgir una ola de consolidación moderada, especialmente entre las empresas independientes del mercado medio que enfrentan obligaciones de inversión de capital, aumentando así gradualmente la concentración sin extinguir la célebre tradición hotelera independiente de Francia.
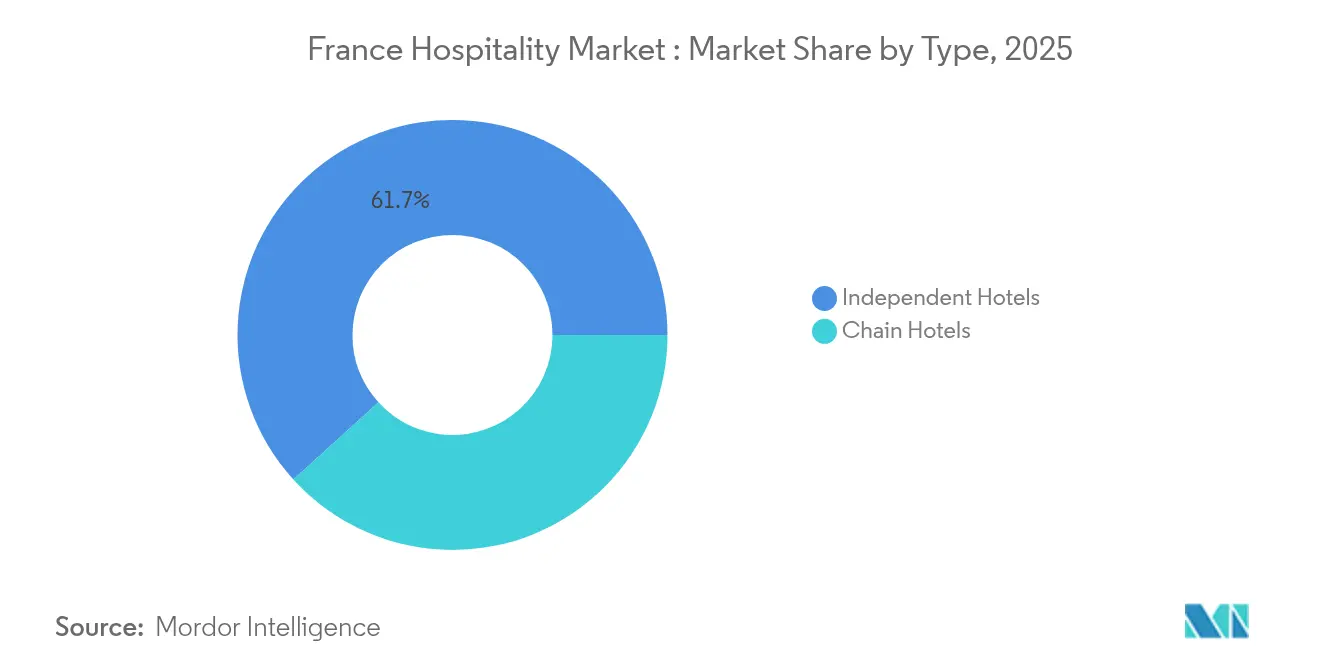
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por categoría de alojamiento: La estabilidad de los precios de gama media se combina con el impulso de los apartamentos con servicio
Los hoteles de gama media y media-alta acapararon el 42.95 % del mercado hotelero francés en 2025, beneficiándose de la demanda constante de visitantes internacionales y viajeros de negocios nacionales preocupados por los precios, que valoran la fiabilidad y unas instalaciones equilibradas. La ubicuidad de este segmento en las rutas de transporte y en las ciudades secundarias protege las tasas de ocupación y modera la volatilidad del ADR. Por su parte, los apartamentos con servicio registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.00 %, debido a que los teletrabajadores, los ejecutivos que se trasladan y las familias multigeneracionales valoran la distribución tipo apartamento, las cocinas pequeñas y la flexibilidad en la duración de las estancias. Marcas como Adagio, que aspira a 200 establecimientos para 2028, ilustran la fuerza institucional de la categoría y su capacidad de expansión dentro de las zonas urbanas. Los operadores de gama media defienden su cuota de mercado modernizando sus conceptos de restauración, integrando zonas de coworking e implementando aplicaciones móviles para huéspedes que imitan las comodidades de los apartamentos.
El inventario de lujo disfruta de un aumento favorable del RevPAR vinculado a la llegada de personas de alto poder adquisitivo internacionales. Sin embargo, sigue siendo vulnerable a las fluctuaciones de la demanda geopolítica y a los elevados costes de renovación necesarios para cumplir con los cambiantes estándares de bienestar y sostenibilidad. Las propiedades económicas se enfrentan a la presión sobre los márgenes derivada de la inflación salarial y las exigencias de cumplimiento energético, pero aprovechan diseños modulares estandarizados y modelos de servicios limitados para mantener la competitividad en costes. Los operadores de apartamentos con servicio aprovechan la claridad regulatoria al alinear su clasificación con las normas hoteleras, eludiendo así los límites de zonificación y aprovechando la demanda de estancias prolongadas. A medida que se difumina la segmentación de viajeros, se prevén formatos híbridos que combinan precios medios con la flexibilidad de los apartamentos con servicio, lo que refuerza la capacidad del mercado hotelero francés para satisfacer diversos propósitos de estancia sin canibalizar la oferta principal.
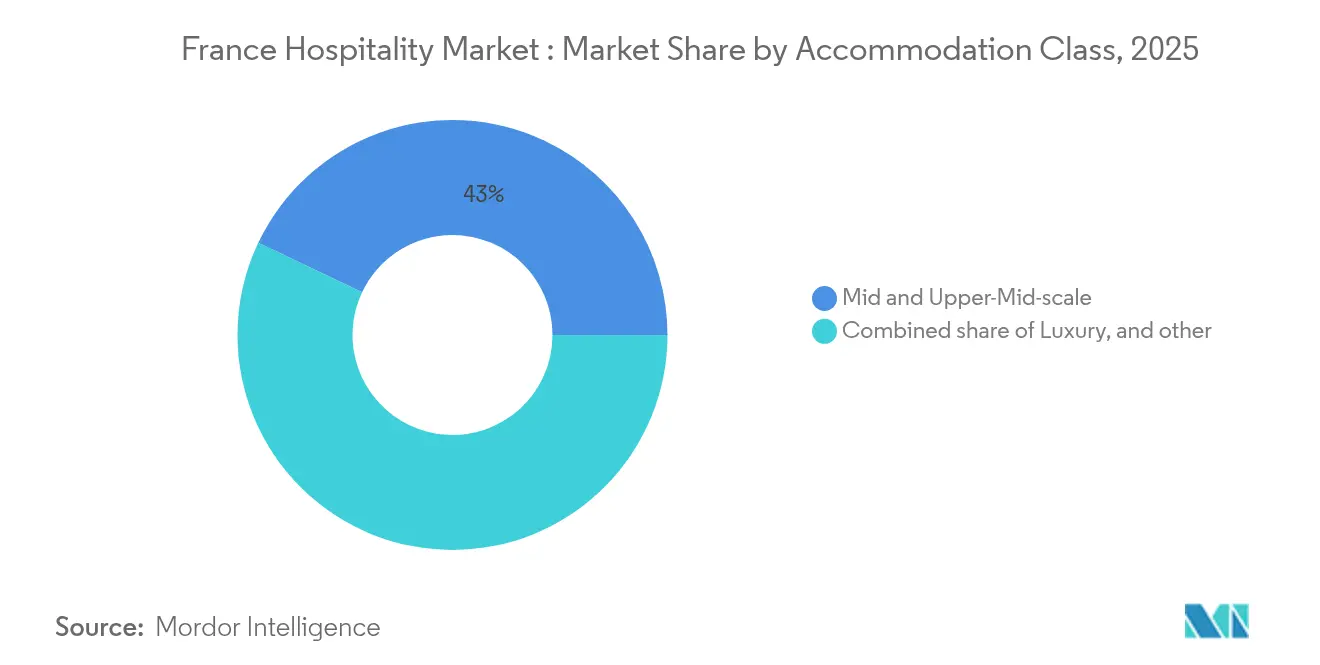
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de reserva: las OTA dominan, pero los canales digitales directos se aceleran
Las OTA representaron el 41.05 % del tamaño del mercado hotelero francés en 2025, aprovechando sofisticadas herramientas de comparación, reconocimiento de marca global e interfaces multilingües que simplifican la experiencia de reserva para el público internacional. Su poder de negociación reside en el alto volumen de tráfico, la experiencia en marketing de resultados y las capacidades de venta adicional complementaria, como seguros y actividades. No obstante, las reservas digitales directas avanzan a una sólida tasa de crecimiento anual compuesta (TCAC) del 7.00 %, gracias a la implementación por parte de los hoteles de motores de personalización basados en IA, descuentos vinculados a la fidelización y garantías de las mejores tarifas que reducen las diferencias de valor percibido. Las cadenas hoteleras aprovechan las plataformas unificadas de CRM para la venta cruzada entre marcas, mientras que las independientes utilizan herramientas de gestión de canales para optimizar la paridad de tarifas y reducir las fugas de comisiones.
Las plataformas corporativas/MICE y los canales GDS mantienen su relevancia para los programas de tarifas negociadas y las asignaciones grupales, especialmente en centros de conferencias urbanos como París y Lyon. Los agentes mayoristas y tradicionales atienden mercados de larga distancia e itinerarios de lujo de nicho, lo que aporta diversificación a la distribución. La cuota de mercado hotelero en Francia, en manos de las OTA, podría reducirse ligeramente a medida que los hoteleros dominen las estrategias de conversión del embudo de ventas; sin embargo, su influencia en el marketing y la fidelización de sus aplicaciones móviles garantizan un papel indispensable en la agregación de la demanda. Con el tiempo, es probable una coexistencia simbiótica, en la que las OTA impulsen el volumen incremental y los hoteles se centren en la amplificación del valor de vida del huésped mediante la interacción directa.
Análisis geográfico
En el mercado hotelero francés, Île-de-France es el subsegmento regional más grande en 2025, representando el 33.05% del mercado. Entre 2026 y 2031, se proyecta que Provenza-Alpes-Costa Azul sea el subsegmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.52%. Île-de-France continúa siendo el principal motor de los ingresos hoteleros nacionales, ya que la mejora de los centros intermodales y los sistemas de señalización optimizados convierten las inversiones olímpicas en una comodidad duradera para los visitantes. Los hoteleros informan tasas de ocupación que superan el 85% durante los eventos culturales de mayor afluencia, lo que mantiene el poder de fijación de precios incluso con la llegada de nueva oferta. Las rutas de viaje a las atracciones provinciales se acortan gracias a la expansión de los trenes de alta velocidad, lo que fomenta la dispersión turística y los itinerarios multiciudad que impulsan las economías regionales adyacentes. Las inauguraciones de hoteles de lujo y estilo de vida, como el próximo Maybourne Saint-Germain, satisfacen a una clientela exigente que busca la grandeza parisina combinada con el arte contemporáneo. Simultáneamente, los operadores de mediano tamaño lanzan conceptos creativos de restauración que conectan con los nómadas digitales, garantizando la diversidad de productos en todos los rangos de precios. Las autoridades locales colaboran con los hoteleros para integrar criterios de sostenibilidad en los códigos de construcción, armonizando así el desarrollo económico con la gestión ambiental.
Provenza-Alpes-Costa Azul disfruta de un gran impulso gracias a la combinación de paisajes mediterráneos con la alta demanda de bienestar y el creciente número de teletrabajadores. La remodelación de la estación de tren del Aeropuerto de Niza aumenta la capacidad anual a 23 millones de pasajeros para 2030, reduciendo las dificultades en los traslados y estimulando las llegadas durante todo el año. Hoteleros de Marsella, Antibes y Cannes renuevan sus hoteles para integrar paneles solares en sus tejados, grifería de bajo consumo de agua y menús con bajas emisiones de carbono, en consonancia con los objetivos climáticos regionales. Los operadores de lujo incorporan componentes residenciales privados que diversifican las fuentes de ingresos y amplían la vida del cliente. Las campañas de marketing de destinos priorizan festivales culturales, rutas del vino y excursiones para explorar la biodiversidad marina, lo que amplía el atractivo estacional. Vehículos de financiación público-privada como el Fondo de Turismo de la Costa Azul cofinancian mejoras en propiedades patrimoniales, preservando la integridad arquitectónica y modernizando las comodidades para los huéspedes.
Auvernia-Ródano-Alpes, Nueva Aquitania y otras regiones registran un crecimiento constante, aunque moderado, gracias a las medidas gubernamentales de estímulo destinadas a la revitalización rural y la diversificación de las zonas montañosas. El programa Avenir Montagnes canaliza 300 millones de euros (327 millones de dólares estadounidenses) hacia ecoalojamientos y complejos turísticos multiactividad que evolucionan desde modelos dependientes de la nieve hacia un turismo de aventura en las cuatro estaciones. Emprendedores locales convierten castillos en retiros experienciales con gastronomía de la granja a la mesa y talleres de bienestar, atrayendo a urbanitas que buscan desconectar en entornos auténticos. Las iniciativas de transporte mejoran la conectividad en la última milla, acortando los tiempos de viaje e impulsando las visitas de fin de semana. Las oficinas regionales de turismo aprovechan la narrativa digital para destacar pueblos poco conocidos y sitios de la UNESCO, dispersando aún más los flujos de viajeros y apoyando las cadenas de suministro artesanales. En conjunto, estos esfuerzos amplían el mercado hotelero francés más allá de los núcleos urbanos tradicionales.
Panorama regulatorio
La regulación del sector de la hostelería en Francia se rige por el Código de Turismo y se gestiona a nivel nacional a través de la Dirección General de Empresas (DGE), dependiente del Ministerio de Economía. Atout France gestiona el sistema de clasificación de alojamientos y los marcos de calidad asociados. En enero de 2026, el Decreto n.º 2026-14 actualizó los procedimientos para la clasificación, renovación y ampliación de las calificaciones de los alojamientos turísticos, reforzando el uso de criterios estandarizados y homologados para los establecimientos que buscan una clasificación oficial y visibilidad en los canales turísticos formales.
En el plano fiscal, el impuesto de estancia sigue siendo una tasa local clave, fijada por los ayuntamientos o los organismos intermunicipales (EPCI) y vinculada a un calendario anual en el que las tarifas deben decidirse antes del 1 de julio para que entren en vigor el 1 de enero del año siguiente; para 2026, las tarifas del impuesto turístico se revalorizaron en un 1.8 %. Junto con el endurecimiento de la supervisión municipal de los alquileres a corto plazo en las principales ciudades y el continuo énfasis estatal en los sellos de turismo sostenible e inclusivo promovidos a través de la DGE y Atout France, estas normas aumentan la exigencia de cumplimiento y presentación de informes, al tiempo que siguen apoyando la oferta de alojamiento regulado y un posicionamiento de calidad más claro.
Análisis de la cadena de valor
La cadena de valor de la hostelería francesa comienza con el desarrollo del proyecto y la propiedad de los activos (grupos familiares, family offices, cadenas hoteleras e inversores inmobiliarios), seguido de la financiación a través de bancos y fondos de deuda/capital privado, y posteriormente el diseño, la construcción y la renovación a cargo de contratistas y proveedores especializados (climatización, sistemas energéticos, mobiliario y equipamiento, e infraestructura digital). Las operaciones son gestionadas por propietarios y operadores hoteleros bajo modelos de propiedad, arrendamiento, franquicia o gestión, con el apoyo de proveedores tecnológicos (PMS, gestores de canales, gestión de ingresos y pagos), intermediarios de personal y federaciones profesionales que estructuran la formación y las prácticas laborales. La demanda se distribuye a través de canales digitales directos y agencias de viajes online (OTA), además de intermediarios corporativos/MICE, con organismos de destino y agencias públicas que la configuran mediante la promoción y la financiación de programas.
Los cuellos de botella se concentran en la disponibilidad de mano de obra y la asignación de capital. La contratación y retención de personal se ve limitada por la asequibilidad de la vivienda en las zonas turísticas y la estacionalidad de los puestos, lo que aumenta la dependencia de mecanismos de capacitación y programas de apoyo a los empleadores coordinados a través de las OPCO. La gobernanza también se realiza a través de organismos nacionales de coordinación de políticas como el Comité Interministerial de Turismo (CIT). En el lado del capital, las tasas de interés más altas y el aumento de los costos de cumplimiento y renovación han aumentado la selectividad en el flujo de transacciones, con una actividad de inversión turística que cayó a 18.7 millones de euros en 2024 desde un promedio anual de 21 millones de euros durante el período 2022-2024. La dinámica de propiedad sigue siendo una característica estructural de la cadena, con el capital familiar privado representando alrededor del 70% de las transacciones hoteleras en 2024, lo que respalda las estrategias de renovación y reposicionamiento a largo plazo a pesar de la financiación más ajustada.
Panorama competitivo
La competencia en el mercado hotelero francés se describe mejor como moderadamente fragmentada. Los cinco operadores más grandes controlan una porción significativa del mercado, pero un segmento independiente y dinámico continúa prosperando, preservando el carácter único de la hospitalidad francesa. Accor se destaca como líder del mercado, aprovechando una amplia cartera multimarca que abarca desde hoteles de lujo hasta opciones económicas. Su programa de fidelización ALL fortalece su posición al fomentar la retención de clientes e impulsar la demanda en diversos segmentos del mercado. Louvre Hotels y B&B Hotels le siguen con presencia nacional, cada uno aprovechando la expansión de franquicias para acelerar el crecimiento de activos limitados. Cadenas internacionales como Hilton y Choice Hotels profundizan su presencia mediante acuerdos estratégicos a largo plazo, incorporando propiedades tanto de clase económica premium como de escala media para capitalizar nichos de demanda. Simultáneamente, especialistas en apartamentos con servicio como Adagio y Citadines crecen rápidamente, respondiendo al impulso de las estancias prolongadas.
Los movimientos estratégicos ilustran una industria centrada en la optimización de carteras y la alineación con los criterios ESG. La compra de cinco Novotel Suites por parte de Henderson Park demuestra el interés de los inversores por reformas de gama media que cumplan con los estándares de reducción de carbono y eleven el RevPAR mediante actualizaciones de diseño. La alianza de intercambio de datos de Accor con Pernod Ricard y JCDecaux señala un giro hacia análisis sofisticados que fundamentan ofertas hiperpersonalizadas, respetando al mismo tiempo las normativas de privacidad. Proveedores de tecnología como Mews cobran impulso a medida que los hoteles automatizan los flujos de trabajo administrativos e impulsan la adopción del autoservicio, liberando personal para interacciones personalizadas con los huéspedes. Los nuevos participantes del mercado implementan modelos con activos reducidos y colecciones de marcas suaves para aprovechar el encanto independiente sin renunciar a la distribución global, intensificando así la evaluación comparativa competitiva tanto en experiencia como en eficiencia.
Las perspectivas se centran en la posible consolidación de empresas independientes de tamaño mediano que afrontan importantes gastos de capital vinculados a los mandatos energéticos y las actualizaciones digitales. Los fondos de capital privado evalúan oportunidades de consolidación que generen sinergias operativas mediante la contratación centralizada, procedimientos operativos estándar y sistemas avanzados de gestión de ingresos. Simultáneamente, proyectos de ultralujo como Maybourne Saint-Germain refuerzan la persistente confianza de los inversores en la capacidad de Francia para absorber ADR de primer nivel, especialmente cuando se combinan con residencias de marca que rentabilizan la demanda residencial de alojamiento con servicios hoteleros. En consecuencia, el mercado hotelero francés está preparado para una reestructuración dinámica que equilibre la autenticidad local con la profesionalidad global.
Líderes de la industria hotelera en Francia
-
Grupo de Hoteles Louvre
-
B&B Hoteles
-
Marriott International
-
IHG Hotels & Resorts
-
Accor
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Louvre Hotels Group inauguró un hotel TULIP Hotels & Residences en Valence, lo que supuso uno de los primeros pasos de la marca en su mercado local. Esta apertura refuerza su posicionamiento en el segmento de gama media, con un estilo residencial, y aumenta la presión competitiva sobre los formatos híbridos y de larga estancia fuera de París.
- Diciembre de 2025: Accor presentó una serie de nuevos destinos, hoteles, complejos turísticos y ofertas de hostelería para el año 2026. Centrar el plan de la red en nuevas aperturas respalda la contratación anticipada con propietarios y proveedores, y refleja la continua diversificación de marcas y formatos en Francia y los mercados emisores cercanos.
- Junio de 2025: Accor anunció la apertura de cerca de 20 establecimientos en Francia durante el primer semestre de 2025, sumando más de 1,700 habitaciones en marcas económicas, de gama media y de lujo. Esta expansión pone de manifiesto un modelo de crecimiento con bajos activos que eleva el nivel de exigencia para los hoteles independientes y las cadenas regionales en cuanto a distribución, fidelización y ritmo de renovación.


Alcance del informe sobre el mercado hotelero en Francia
La industria de la hospitalidad es una amplia categoría de campos dentro de la industria de servicios que incluye alojamiento, servicio de alimentos y bebidas, planificación de eventos, parques temáticos, viajes y turismo. Incluye hoteles, agencias de turismo, restaurantes y bares. Este mercado está segmentado por Tipo (Hoteles de Cadena y Hoteles Independientes) y por Segmento (Hoteles Económicos y Económicos, Hoteles de Escala Media y Media Alta, Hoteles de Lujo y Apartamentos de Servicio). El informe ofrece el tamaño del mercado y las previsiones en valor (miles de millones de dólares) para todos los segmentos anteriores.
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de alojamiento
| De Lujo |
| Escala media y media alta |
| Presupuesto y Economía |
| Apartamentos de servicio |
Por canal de reserva
| Direct Digital |
| OTAs |
| Corporativo / MICE |
| Agentes mayoristas y tradicionales |
Por región geográfica
| Île-de-France |
| Provenza-Alpes-Costa Azul |
| Auvernia-Rhône-Alpes |
| Nouvelle-Aquitaine |
| Resto de Francia |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de alojamiento | De Lujo |
| Escala media y media alta | |
| Presupuesto y Economía | |
| Apartamentos de servicio | |
| Por canal de reserva | Direct Digital |
| OTAs | |
| Corporativo / MICE | |
| Agentes mayoristas y tradicionales | |
| Por región geográfica | Île-de-France |
| Provenza-Alpes-Costa Azul | |
| Auvernia-Rhône-Alpes | |
| Nouvelle-Aquitaine | |
| Resto de Francia |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado hotelero en Francia en 2026?
El tamaño del mercado hotelero francés alcanzará los 133.68 mil millones de dólares en 2026 y se prevé que se expanda a una CAGR del 4.29 % hasta 2031.
¿Qué segmento crecerá más rápido hasta 2031?
Los apartamentos con servicio registran la CAGR más alta, del 6.00 %, a medida que se acelera la demanda de trabajo remoto y estadías prolongadas.
¿Qué región muestra las perspectivas de crecimiento más fuertes?
Provenza-Alpes-Costa Azul lidera con una CAGR proyectada del 5.52 % impulsada por inversiones de lujo y mejoras en los aeropuertos.
¿Por qué los costes laborales son un reto para los hoteles franceses?
Los salarios específicos del sector aumentaron a USD 13.08 por hora en 2025, superando el salario mínimo general y aumentando la carga salarial.
¿Cómo afectarán las regulaciones energéticas a los operadores hoteleros?
La Ley Le Meur vincula las licencias de operación al desempeño energético, lo que impulsa a los hoteles a invertir en reformas o arriesgarse al cierre, aunque los créditos fiscales ayudan a compensar los costos.
¿Las OTA están perdiendo cuota de mercado frente a las reservas directas?
Las OTA aún controlan una participación del 41.05%, pero los canales digitales directos crecen más rápido, con una CAGR del 7.00%, a medida que los hoteles invierten en experiencias web y móviles personalizadas.
Última actualización de la página:



