

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 91.49 mil millones |
| Tamaño del mercado (2031) | USD 112.44 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.21% CAGR |
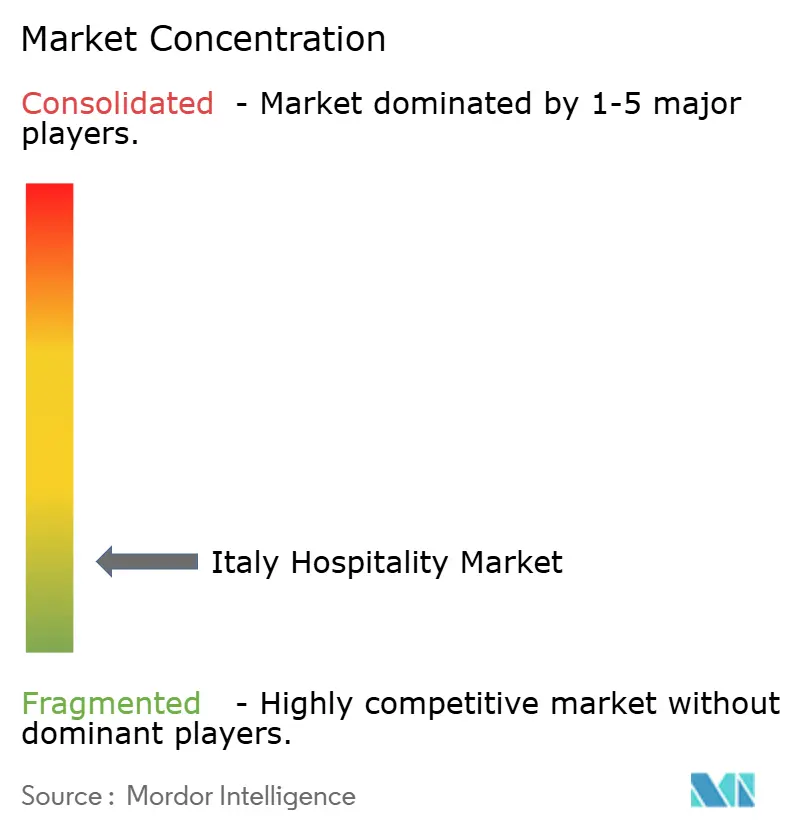
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado hotelero italiano realizado por Mordor Intelligence
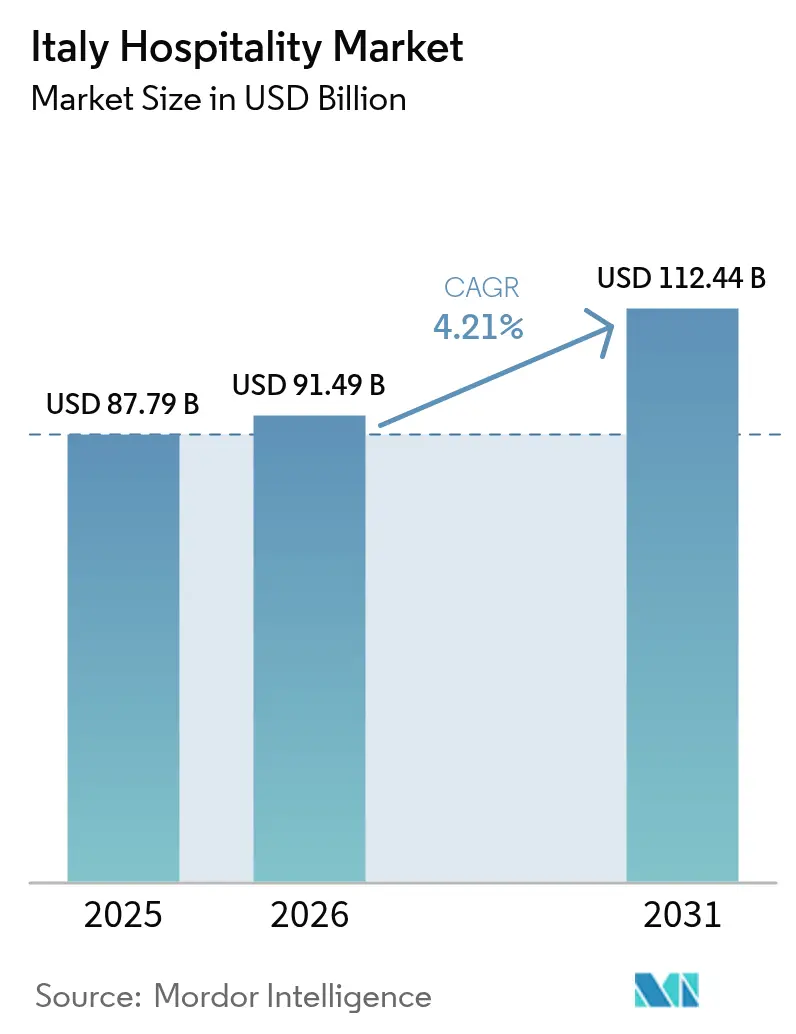
Se estima que el tamaño del mercado hotelero de Italia en 2026 será de USD 91.49 mil millones, creciendo desde el valor de 2025 de USD 87.79 mil millones, con proyecciones para 2031 que muestran USD 112.44 mil millones, creciendo a una CAGR del 4.21% durante 2026-2031.
El impulso de la demanda proviene de tres factores interrelacionados: el turismo patrimonial vinculado al Jubileo de Roma 2025, la afluencia de visitantes proyectada para los Juegos Olímpicos de Invierno Milán-Cortina 2026 y la constante expansión de la oferta hotelera de marca que profesionaliza un panorama altamente fragmentado. Los créditos fiscales a gran escala del programa Superbonus Turismo aceleran la renovación de activos, brindando a los operadores independientes una vía para mejoras de eficiencia energética que los protegen contra la volatilidad de los costos de los servicios públicos [1] DLAPiper, “Tax Incentives for Businesses in the Tourism Sector,” dlapiper.com. . Mientras tanto, la distribución digital remodela la adquisición de clientes; los canales directos aún generan la mitad de todos los ingresos por habitaciones, pero las agencias de viajes en línea (OTA) se están expandiendo a una CAGR del 9.81% a medida que los viajeros prefieren la búsqueda móvil, la comparación instantánea de precios y la reserva sin fricciones [2] HOTREC, “2024 Hotel Distribution Study,” hotrec.eu. . La escasez de mano de obra sigue siendo una preocupación acuciante: los puestos vacantes en el sector hotelero se triplicaron entre 2019 y 2024, lo que elevó la masa salarial por encima del 33 % de los ingresos en muchos establecimientos del centro de las ciudades. Por último, la obligatoriedad de la presentación de informes ESG, según el Decreto Legislativo 125/2024, obliga a los hoteles, especialmente a los edificios históricos, a invertir en sistemas de medición, energías renovables y transparencia en la información, lo que supone un coste adicional a corto plazo, pero abre oportunidades de financiación verde.
Conclusiones clave del informe
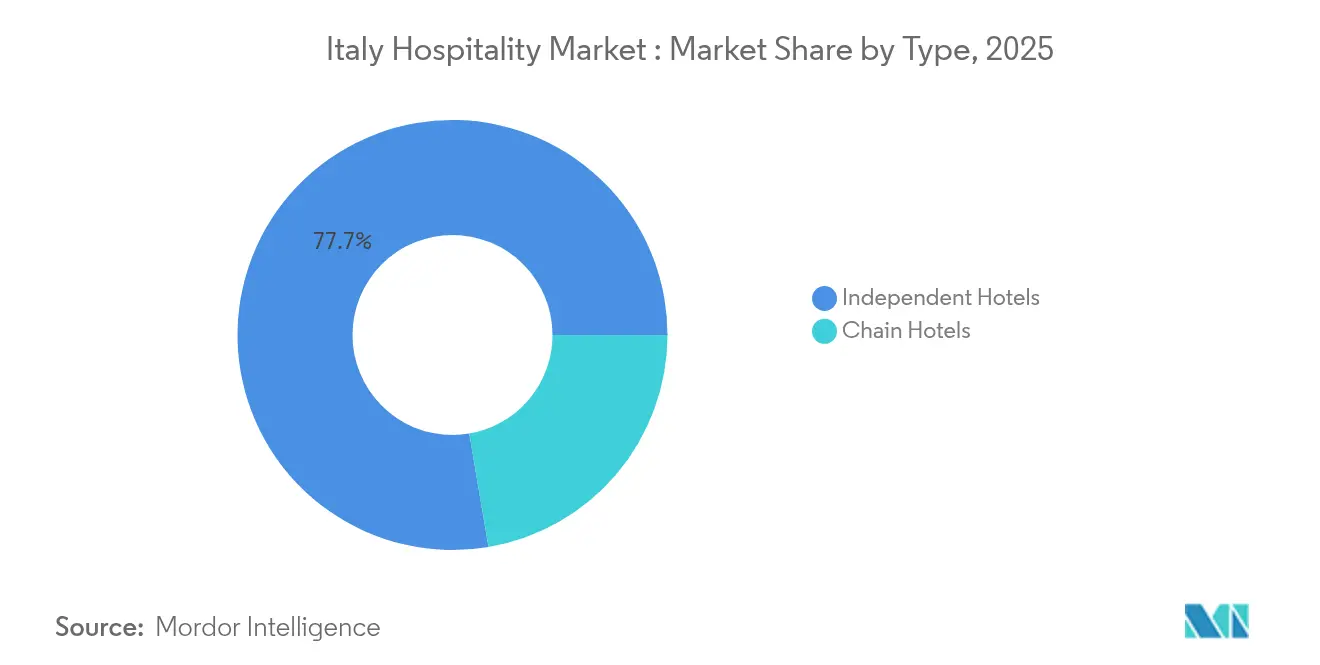
- Por tipo, los hoteles independientes tenían el 77.68% de la cuota de mercado hotelero de Italia en 2025, mientras que los hoteles de cadena avanzan a una CAGR del 7.14% hasta 2031.
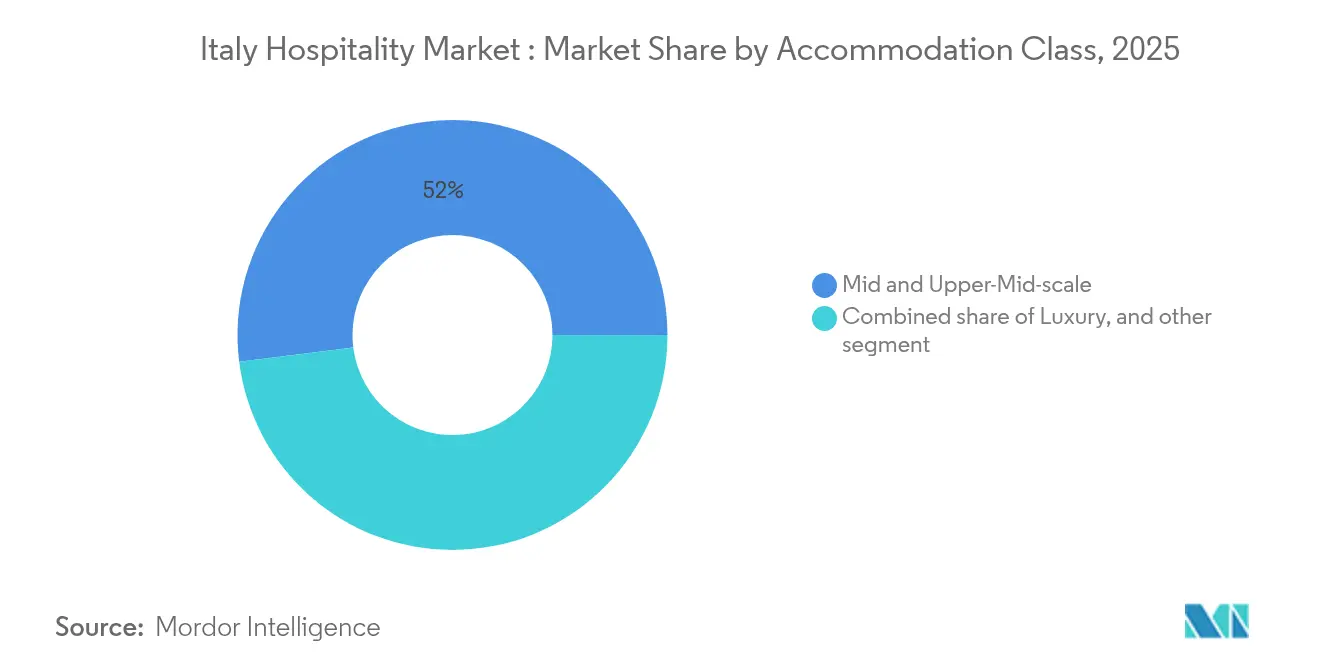
- Por clase de alojamiento, el segmento medio y medio-alto lideró con el 51.98 % de la participación del mercado hotelero en Italia en 2025; se prevé que las propiedades de lujo se expandan a una CAGR del 8.98 % hasta 2031.
- Por canal de reserva, las reservas directas capturaron el 49.88% de la cuota de mercado del sector hotelero en Italia en 2025, mientras que las OTA digitales están creciendo a una CAGR del 9.73% hasta 2031.
- Geográficamente, el noroeste de Italia representó el 26.14% de la cuota de mercado del sector de la hostelería en Italia en 2025; se prevé que la región de las islas crezca a una tasa de crecimiento anual compuesta del 6.90% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado hotelero italiano
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El turismo en la capital de la moda impulsa la demanda hotelera en Milán. | 0.90% | Distritos hoteleros de lujo de Milán | Corto plazo (≤ 2 años) |
| Turismo en la región vitivinícola: Creación de oportunidades de alojamiento rural | 0.70% | Regiones vitivinícolas y agroturísticas | Mediano plazo (2–4 años) |
| Las ciudades de entrada a cruceros impulsan la demanda hotelera costera. | 0.80% | Centros de hospitalidad en puertos de cruceros | Corto plazo (≤ 2 años) |
| La reconversión de propiedades históricas impulsa el crecimiento de los hoteles boutique. | 0.60% | Rehabilitación de propiedades históricas | Largo plazo (≥ 4 años) |
| Expansión del agroturismo en la Italia rural | 0.50% | Corredores de alojamiento rural en granjas | Mediano plazo (2–4 años) |
| El turismo artístico y de festivales impulsa la demanda estacional. | 0.60% | Destinos turísticos para eventos culturales | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
El turismo en la capital de la moda impulsa la demanda hotelera en Milán.
El estatus de Milán como capital mundial de la moda sigue impulsando una fuerte demanda hotelera, y se espera que la Semana de la Moda de septiembre de 2025 alcance una ocupación del 91.4%, una tarifa media diaria (ADR) de 394.60 EUR (464.18 USD) y un RevPAR de 360.68 EUR (424.30 USD) en su día de mayor afluencia. Se prevé que el evento genere 238.9 millones de EUR (281.02 millones de USD) en ingresos turísticos procedentes de más de 149,300 visitantes, de los cuales el 39% (93 millones de EUR (109.40 millones de USD)) se destinó a alojamiento y restauración. En el conjunto de las dos Semanas de la Moda de 2025, se espera que el gasto de los visitantes alcance los 423.6 millones de EUR (498.29 millones de USD), impulsado por casi 262,000 visitantes. Se prevé que esta tendencia continúe en 2026, y se espera que la Semana de la Moda de febrero atraiga a más de 132,200 visitantes y genere 217.4 millones de euros (255.73 millones de dólares) en gastos, incluidos 84.8 millones de euros (99.77 millones de dólares) en alojamiento y restauración, lo que impulsará la ocupación de hoteles de alta gama, tarifas de habitaciones más elevadas y la inversión continua en el sector de la hostelería de lujo de Milán.
Turismo en la región vitivinícola: Creación de oportunidades de alojamiento rural
El sector del enoturismo en Italia se está convirtiendo en un importante motor de la demanda de alojamiento rural y periurbano. En 2025, se proyecta que genere 3.1 millones de euros (3.65 millones de dólares) en facturación de bodegas, contribuyendo con el 21% de los ingresos medios de las bodegas y hasta el 35% para las bodegas más pequeñas. Se espera que las bodegas estructuradas experimenten un crecimiento anual de visitantes del 16.8% y un aumento del 21.4% en las ventas directas, mientras que el valor medio de las reservas de enoturismo alcanzará los 39.40 euros (46.36 dólares) por adulto, con un crecimiento anual compuesto del 11% en los últimos cuatro años. El crecimiento de visitantes entre 2019 y 2024 alcanzó el 39% en Brunello di Montalcino, el 33% en Vino Nobile di Montepulciano, el 27.9% en Collio, el 26.5% en Conegliano Valdobbiadene y el 17.45% en Etna DOC. Para 2026, se espera que alrededor de 18 millones de italianos participen en el enoturismo, 4.5 millones más que en 2024, mientras que se proyecta que las visitas a bodegas entre los turistas italianos aumenten del 60% (2021) al 77% (2025). La expansión del enoturismo está impulsando directamente la demanda de alojamiento, con visitantes que gastan un promedio de 145 EUR (170.56 USD) por viaje en alojamiento, la categoría de gasto más importante, por delante de las compras de vino (123 EUR), las experiencias de vendimia (54 EUR (63.52 USD)) y las catas (41 EUR (48.23 USD)). Los turistas internacionales de Alemania, Estados Unidos, Países Bajos, Suiza y Reino Unido representan el 42% de los enoturistas, con visitantes estadounidenses que gastan hasta 300 EUR (352.89 USD) por noche de estadía. Como resultado, los hoteles rurales, los agroturismos, los alojamientos boutique y los bed and breakfast en las regiones vinícolas son los principales beneficiarios, y el turismo enogastronómico ya genera alrededor de 6 millones de pernoctaciones en zonas cercanas a la producción.
Las ciudades de entrada a cruceros impulsan la demanda hotelera costera.
La posición de Italia como principal destino de cruceros de Europa está impulsando una fuerte demanda hotelera en las ciudades costeras de entrada, particularmente para estancias antes y después del crucero. En 2025, se espera que los puertos italianos gestionen un récord de 14.74 millones de pasajeros en más de 5,690 escalas de cruceros, con 4.8 millones de pasajeros en el puerto base que generan una demanda hotelera sostenida. Se proyecta que solo Civitavecchia reciba 3.56 millones de pasajeros, mientras que ocho puertos italianos representan más de 11 millones de pasajeros y el 38% del tráfico de cruceros del Mediterráneo. Se espera que el crecimiento continúe en 2026, con 15.31 millones de pasajeros y casi 5,970 escalas de cruceros, respaldado por 190 millones de euros (223.50 millones de dólares) en inversiones en ocho nuevas terminales de cruceros para 2028 [3] Circolo B2B, “Expectativas para el turismo de cruceros en 2026”, Circolo B2B, circolob2b.it . El creciente segmento de cruceros de lujo está impulsando aún más la demanda de hoteles y servicios de hostelería de alta gama en los mercados cercanos a los cruceros.
La reconversión de propiedades históricas impulsa el crecimiento de los hoteles boutique.
La reutilización adaptativa de los edificios históricos de Italia se está convirtiendo en un importante motor de crecimiento de la oferta para el mercado de hoteles boutique y de lujo. En el primer semestre de 2026, las adquisiciones de hoteles alcanzaron los 370 millones de euros (435.23 millones de dólares), con aproximadamente dos tercios (200 millones de euros (235.26 millones de dólares)) destinados a proyectos de remodelación y conversión, lo que refleja el fuerte interés de los inversores en los activos patrimoniales [4] . El capital internacional se dirige cada vez más a destinos fuera de las grandes ciudades, como el lago de Como, Sicilia, Apulia y Piamonte. Al mismo tiempo, proyectos notables como el Orient Express Venezia (47 habitaciones), el Vista Ostuni (28 suites) y el Borgo Monchiero (25 habitaciones) demuestran la magnitud de las conversiones de palacios, conventos y monasterios históricos en hoteles de lujo. Gracias a los incentivos para la restauración del patrimonio y a la creciente demanda de estancias auténticas y centradas en la experiencia, estos proyectos están ampliando la oferta de hoteles de alta gama, respaldando tarifas medias diarias más elevadas e impulsando la inversión en los segmentos de hostelería de lujo y de alta gama de Italia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La alta concentración turística en ciudades emblemáticas plantea desafíos en materia de capacidad y sostenibilidad. | −0.8% | El turismo masivo en destinos emblemáticos | Corto plazo (≤ 2 años) |
| La estructura de propiedad fragmentada limita la escalabilidad operativa. | −0.6% | Mercados hoteleros familiares fragmentados | Largo plazo (≥ 4 años) |
| Escasa adopción digital entre los operadores de hostelería independientes | −0.5% | Adopción digital limitada en zonas rurales | Mediano plazo (2–4 años) |
| La disponibilidad de mano de obra y los desafíos estacionales de la fuerza laboral afectan la calidad del servicio. | −0.6% | Escasez de mano de obra estacional | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
La alta concentración turística en ciudades emblemáticas plantea desafíos en materia de capacidad y sostenibilidad.
La demanda turística en Italia sigue estando muy concentrada, con el 70 % de los visitantes concentrados en tan solo el 1 % de los destinos, entre los que se incluyen Roma, Venecia, Florencia, Capri, Positano y Cinque Terre. La llegada de turistas creció un 13.14 % en 2025 con respecto a 2024, intensificando la presión sobre la infraestructura y dando lugar a medidas más estrictas contra el turismo masivo, como la entrada a Venecia, que oscila entre 5 y 10 euros (5.88 y 11.76 dólares), con propuestas de hasta 50 euros (58.82 dólares) en días de máxima afluencia. La normativa también incluye sistemas de control de multitudes mediante códigos QR, sistemas de entrada con horario fijo y multas de hasta 500 euros (588.16 dólares). Estas regulaciones, junto con las limitaciones a la construcción de nuevos hoteles y las normas más estrictas para los alquileres a corto plazo, aumentan los costes de cumplimiento, restringen la oferta de alojamiento y limitan la capacidad del sector hotelero para aprovechar plenamente la demanda turística en temporada alta.
La estructura de propiedad fragmentada limita la escalabilidad operativa.
El sector hotelero italiano sigue estando muy fragmentado: más del 60 % de los hoteles de 3 y 4 estrellas son de propiedad independiente o familiar, y alrededor del 80 % de las empresas turísticas operan como entidades independientes, lo que limita el acceso a capital, tecnología y eficiencia operativa. Esta fragmentación debilita la capacidad de inversión, la gestión de ingresos y la competitividad de las marcas, a la vez que plantea dificultades de sucesión a medida que los propietarios se jubilan. Si bien la inversión hotelera alcanzó los 1700 millones de euros (2000 millones de dólares) en el primer semestre de 2025 (+102 % interanual), gran parte del capital provino de inversores extranjeros que adquirieron hoteles independientes con escaso capital. A medida que operadores internacionales como Minor Hotels se proponen expandir su presencia de 60 a 100 propiedades en Italia para 2030, la brecha competitiva entre las cadenas hoteleras y los operadores independientes continúa ampliándose.
Análisis de segmento
Por tipo: Las propiedades independientes mantienen la ventaja de escala mientras las cadenas profesionalizan sus operaciones
Los hoteles independientes representaron el 77.68 % de la cuota de mercado hotelero de Italia en 2025, manteniendo su dominio numérico a pesar de la constante expansión de la cadena con una tasa de crecimiento anual compuesta (TCAC) del 7.14 %. Los hoteles familiares prosperan gracias a la narrativa local, la autenticidad culinaria y la interacción flexible con los huéspedes, valorada por los visitantes recurrentes. Sin embargo, la fragmentada cartera de propietarios se enfrenta a las crecientes expectativas de los huéspedes en cuanto a un servicio omnicanal y beneficios de fidelización unificados. Los procesos de conversión revelan que el 67 % de las próximas aperturas de marcas implican la adquisición de estructuras independientes existentes, lo que indica el interés de los propietarios por acuerdos de franquicia o de marca blanda que conserven su carácter arquitectónico. Las cadenas hoteleras aprovechan la compra centralizada, sólidos presupuestos de marketing digital y un software avanzado de gestión de ingresos, lo que les permite obtener primas de RevPAR del 10 % al 12 % sobre sus competidores sin marca. Si bien el espíritu independiente seguirá siendo un sello distintivo del mercado hotelero italiano, este se ve reforzado cada vez más por alianzas de marcas selectivas que combinan autenticidad con alcance global.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por clase de alojamiento: el mediano tamaño lidera los ingresos, el lujo acelera la creación de valor
Los establecimientos de gama media y media-alta representaron el 51.98 % de los ingresos totales en 2025, capitalizando a los viajeros de ocio que buscan comodidad, pero que siguen siendo sensibles a los precios. Estas propiedades suelen operar en estructuras históricas renovadas que equilibran el encanto con las comodidades modernas, atrayendo tanto a familias nacionales como a grupos turísticos internacionales. El lujo, aunque menor en volumen absoluto, es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.98 %, impulsado por la demanda de personas con un patrimonio neto ultraalto de pisos exclusivos con suites, anexos de villas privadas e itinerarios culturales seleccionados. El tamaño del mercado hotelero italiano para propiedades de lujo superó los 9 9.9 millones de euros (45 XNUMX millones de dólares) el año pasado, y los datos de transacciones muestran que los inversores asignan el XNUMX % del volumen de operaciones a activos de cinco estrellas debido a sus márgenes resilientes. Los hoteles económicos y económicos mantienen su relevancia para los segmentos orientados al precio, pero el aumento de los costes operativos dificulta la rentabilidad a menos que se compense con fuentes de ingresos adicionales, como espacios de coworking o quioscos de autoservicio de restauración. Los apartamentos con servicios, impulsados por una regulación más estricta de los alquileres informales, registran un crecimiento de dos dígitos y resultan atractivos para viajeros corporativos de estadías prolongadas que requieren cocinas pequeñas y un check-in flexible.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Booking Channel: El dominio directo se erosiona a medida que las OTA consolidan su poder
Los canales de reserva directa captaron el 49.88 % de la cuota de mercado hotelero de Italia en 2025, lo que demuestra la repetición de los patrones de visitas en destinos con encanto artístico. Aun así, la trayectoria de una tasa de crecimiento anual compuesta (TCAC) del 9.73 % de las OTA indica un cambio de poder que comprime las tarifas netas para los operadores que no pueden adaptarse a precios dinámicos. Se prevé que el tamaño del mercado hotelero italiano atribuible a las ventas de las OTA supere los 50 2030 millones de dólares para 30, a medida que aumenta la confianza de los consumidores en las reseñas generadas por los usuarios, los itinerarios combinados y las opciones de "pago posterior". Los canales corporativos/MICE impulsan la ocupación durante la temporada media, especialmente en el distrito de convenciones de Milán, donde los grandes bloques de habitaciones aún se contratan a través de empresas globales de gestión de viajes. Las agencias mayoristas y tradicionales mantienen su relevancia de nicho para complejos tours multiciudad que incluyen paquetes de pases de tren y entradas a museos. Los hoteles que implementan plataformas de datos de clientes y aplicaciones de fidelización dirigen a los huéspedes de vuelta a sus canales propios, ahorrando gastos de comisión que, de otro modo, podrían superar los 33 EUR (XNUMX USD) por noche.
Análisis geográfico
El noroeste de Italia liderará el mercado hotelero del país en 2025 con una cuota del 26.14%, impulsada por la fuerte demanda de estaciones alpinas y destinos urbanos como Milán y Turín. Los preparativos para los Juegos Olímpicos de Invierno están destinando 30 millones de euros (32.79 millones de dólares) a la modernización de los alojamientos y la mejora de los sistemas de movilidad inteligente para acoger a los visitantes internacionales. Le sigue el centro de Italia con una cuota del 25.00%, gracias al atractivo atemporal de los monumentos culturales de Roma y al enoturismo premium de la Toscana. Juntas, estas regiones crean una combinación equilibrada de demanda de negocios, ocio y patrimonio que mantiene altos niveles de ocupación. La inversión en infraestructura de transporte refuerza aún más su ventaja competitiva entre los segmentos de visitantes nacionales y extranjeros.
El noreste de Italia, con Venecia como su principal destino, se beneficia de las regulaciones para el tráfico de cruceros, que han impulsado la demanda hacia las estancias hoteleras. La estancia media ha superado las 2.4 noches, lo que impulsa el crecimiento constante de los ingresos de los hoteleros. Ciudades secundarias como Verona y Trieste también experimentan un aumento del tráfico entrante debido a los festivales culturales y los flujos turísticos transfronterizos. El sur de Italia, aunque aún poco conocido, está cobrando impulso gracias a la expansión de las conexiones ferroviarias de alta velocidad. El tiempo de viaje entre Bari y Nápoles se ha reducido a menos de dos horas, lo que mejora la accesibilidad y estimula el turismo de escapadas.
Las islas de Sicilia y Cerdeña representan el subsegmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.90 % entre 2026 y 2031. Se espera que la limitada oferta de habitaciones de lujo y la llegada de importantes marcas internacionales, como el próximo resort W Hotels en Poltu Quatu, impulsen las tarifas. La mejora de la conectividad aérea, como la modernización del aeropuerto de Salerno-Costa d'Amalfi, está abriendo nuevas rutas por el Mediterráneo para viajeros tanto regionales como de larga distancia. Estas mejoras permiten itinerarios más fluidos que combinan escapadas costeras, exploración cultural y experiencias rurales. Como resultado, las islas están posicionadas para captar un crecimiento descomunal de su cuota de mercado y mejorar las perspectivas del mercado hotelero italiano.
Panorama competitivo
El mercado hotelero italiano se caracteriza por una alta fragmentación, donde las principales cadenas hoteleras internacionales poseen solo una pequeña parte del inventario total de habitaciones. Esto se traduce en una baja concentración del mercado, lo que indica amplias oportunidades de consolidación y alianzas estratégicas. Un número creciente de hoteles familiares e independientes están explorando colaboraciones con empresas de gestión profesional para mejorar su competitividad. Si bien este panorama fragmentado ha favorecido tradicionalmente a los operadores locales, los expone cada vez más a desventajas en áreas como el alcance de la distribución global, la gestión avanzada de ingresos y la eficiencia operativa. Para capitalizar esta dinámica, las cadenas hoteleras globales están priorizando la conversión de propiedades independientes existentes, ofreciendo las ventajas de una marca internacional a la vez que preservan el carácter local.
Estratégicamente, los operadores internacionales están centrando sus esfuerzos en los segmentos de lujo y alta gama, donde un sólido valor de marca permite mayores comisiones de gestión e inversión de capital. En contraste, las cadenas nacionales aprovechan su profundo conocimiento de los mercados locales y su posicionamiento basado en la tradición para competir en las categorías de boutique y resort. El papel de la tecnología se está volviendo crucial para la competencia, con los operadores independientes invirtiendo en herramientas como sistemas de optimización de ingresos, plataformas CRM y marketing digital para reducir la brecha de rendimiento con las cadenas más grandes. Estas innovaciones son cruciales para mejorar la experiencia del huésped, impulsar las reservas directas y mantener la integridad de las tarifas. El impulso hacia la transformación digital está transformando la forma en que los hoteles operan e interactúan con los viajeros nacionales e internacionales.
Están surgiendo oportunidades de crecimiento en espacios públicos en ciudades secundarias y destinos de lujo subdesarrollados, donde las marcas internacionales siguen estando poco representadas. Además, el segmento de apartamentos con servicios está experimentando una mayor demanda debido a las regulaciones más estrictas para los alquileres a corto plazo, lo que impulsa a los viajeros hacia alojamientos gestionados por profesionales. El cambiante panorama regulatorio de Italia, incluyendo la implementación de la Ley de Mercados Digitales y la Directiva de Informes de Sostenibilidad Corporativa, está contribuyendo a la igualdad de condiciones para los operadores independientes. Estos cambios fomentan una mayor transparencia, sostenibilidad y equidad competitiva en todo el sector. A medida que se acelera la consolidación y aumenta la adopción de tecnología, el mercado hotelero italiano está entrando en una nueva fase marcada por la modernización, la alineación estratégica y la innovación intersegmentaria.
Líderes de la industria hotelera en Italia
Marriott International
Accor SA
Best Western Hotels & Resorts
Grupo hotelero NH
Hilton Worldwide
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2025: Una Group presentó un proyecto de gran altura de 176 habitaciones cerca del centro de convenciones de Milán, cuya inauguración está prevista para mediados de 2026.
- Abril de 2025: Starhotels adquirió el Hermitage Hotel & Resort en Forte dei Marmi, marcando su entrada inaugural en el resort con 59 habitaciones y un amplio parque.
- Marzo de 2025: Castello SGR adquiere el Grand Hotel Poltu Quatu de Cerdeña por 70 millones de euros (76.5 millones de dólares) y planea remodelarlo bajo la marca W Hotels de Marriott.
- Enero de 2025: EY Italia informó que las transacciones hoteleras alcanzaron los 2.1 millones de euros (2.31 millones de dólares), un salto anual del 30%, y que los activos de cinco estrellas capturaron el 45% del volumen.


Alcance del informe del mercado hotelero en Italia
El sector de la hostelería abarca diversos servicios, como alojamiento, comida y bebida, gestión de eventos, parques temáticos y viajes. También incluye múltiples establecimientos, como hoteles, agencias de turismo, restaurantes y bares. Un análisis completo de la historia del sector de la hostelería en Italia incluye una evaluación de las asociaciones del sector, la economía en general y las tendencias de los mercados emergentes por segmento. El informe también incluye cambios significativos en la dinámica del mercado y una descripción general del mismo.
La industria hotelera en Italia está segmentada por tipo y segmento. Por tipo, el mercado está segmentado en hoteles de cadena y hoteles independientes. Por segmento, el mercado se divide en apartamentos con servicio, hoteles económicos y económicos, hoteles de gama media y media alta y hoteles de lujo. El informe ofrece tamaños de mercado y previsiones en valor (USD) para todos los segmentos anteriores.
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de alojamiento
| De Lujo |
| Escala media y media alta |
| Presupuesto y Economía |
| Apartamentos de servicio |
Por canal de reserva
| Directo |
| Agencias de viajes online digitales |
| Corporativo / MICE |
| Agentes mayoristas y tradicionales |
Por región geográfica
| Noroeste de Italia |
| Noreste de Italia |
| El centro de Italia |
| Italia del sur |
| Islas |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de alojamiento | De Lujo |
| Escala media y media alta | |
| Presupuesto y Economía | |
| Apartamentos de servicio | |
| Por canal de reserva | Directo |
| Agencias de viajes online digitales | |
| Corporativo / MICE | |
| Agentes mayoristas y tradicionales | |
| Por región geográfica | Noroeste de Italia |
| Noreste de Italia | |
| El centro de Italia | |
| Italia del sur | |
| Islas |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado hotelero en Italia en 2026?
El tamaño del mercado hotelero de Italia ascenderá a USD 91.49 mil millones en 2026 y se prevé que crezca a una CAGR del 4.21 % hasta 2031.
¿Qué región lidera actualmente los ingresos?
El noroeste de Italia captará el 26.14% de los ingresos nacionales en 2025, apoyado por la demanda corporativa de Milán y el atractivo del lujo del Lago de Como.
¿Qué segmento se está expandiendo más rápidamente?
Los hoteles de lujo muestran el mayor crecimiento, con una CAGR del 8.98 %, impulsados por la demanda premium vinculada al Jubileo 2025 y los Juegos Olímpicos de Invierno.
¿Cómo están cambiando los hábitos de reserva?
Las OTA digitales están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9.73 % y están en camino de controlar el 84.00 % de los ingresos hoteleros para 2030, ya que los viajeros prefieren plataformas móviles con abundantes comparaciones.
¿Por qué las cadenas hoteleras internacionales se aceleran en Italia?
Los propietarios buscan la afiliación a la marca para una distribución global y una gestión profesional, impulsando la penetración de la cadena hacia el 22.00 % de las habitaciones para 2029.
¿Qué política ayuda a los hoteles a financiar las renovaciones?
El programa Superbonus Turismo ofrece créditos fiscales de hasta el 80% y subvenciones complementarias para eficiencia energética, seguridad sísmica y actualizaciones digitales.
Última actualización de la página:



