

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 53.11 mil millones |
| Tamaño del mercado (2031) | USD 77.20 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.76% CAGR |
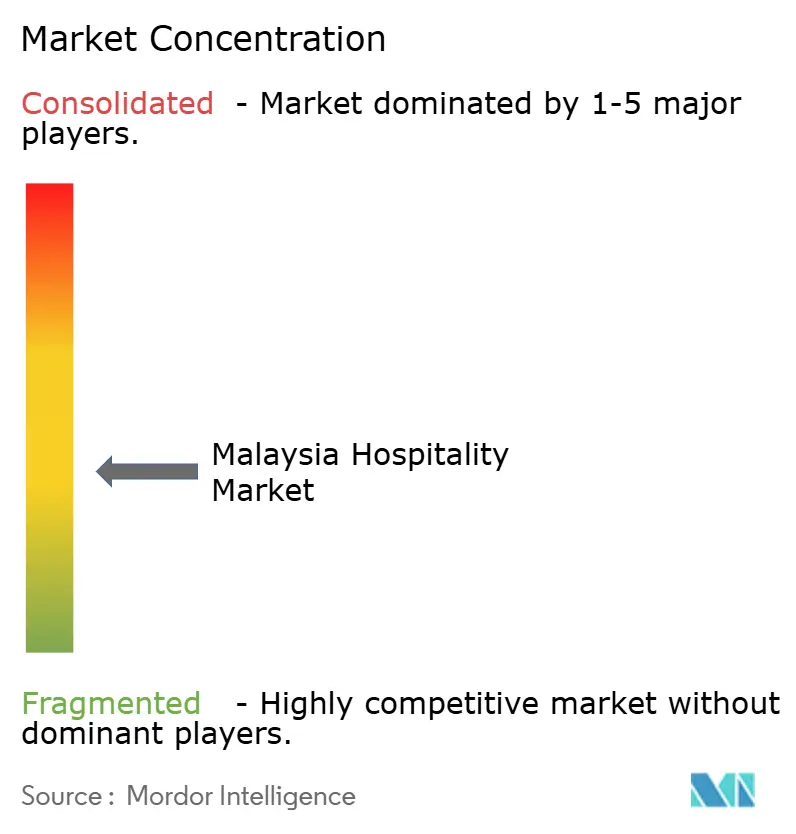
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado hotelero de Malasia por Mordor Intelligence
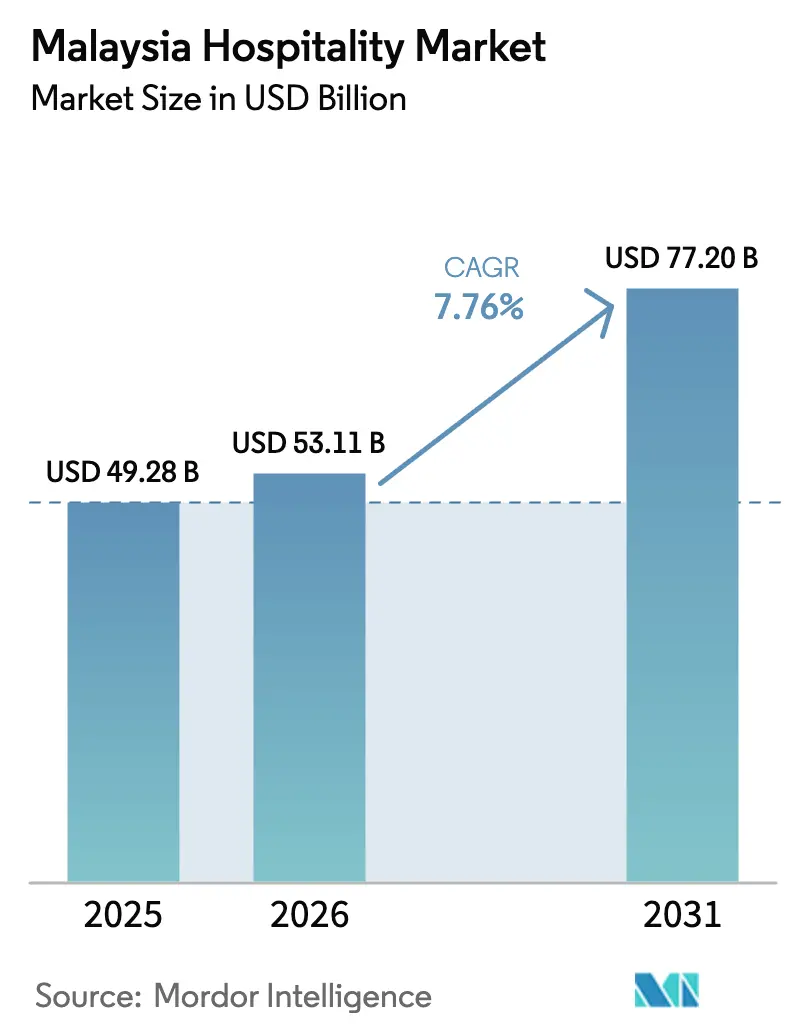
El tamaño del mercado hotelero de Malasia se valoró en USD 49.28 mil millones en 2025 y se estima que crecerá de USD 53.11 mil millones en 2026 para alcanzar USD 77.20 mil millones en 2031, a una CAGR de 7.76% durante el período de pronóstico (2026-2031).
La trayectoria de crecimiento se alinea con el compromiso fiscal del programa Visit Malaysia 2026, la aceleración de la oferta de lujo en Kuala Lumpur y Penang, y los importantes proyectos de transporte que mejoran el acceso a ciudades secundarias a lo largo de la ECRL y el enlace RTS. Los operadores están apostando por ecosistemas de fidelización, ventas digitales directas basadas en IA y un posicionamiento premium para mejorar la calidad de los ingresos y moderar los costos de adquisición. El mercado hotelero de Malasia se beneficia de la claridad de las políticas en torno a la promoción turística y la provisión de infraestructura, lo que reduce la fricción en los viajes y extiende la dispersión de visitantes más allá de los centros principales. Estos factores de impulso posicionan los activos de lujo y alta gama para impulsar las tarifas sin frenar la demanda, a medida que la oferta se expande en los centros urbanos y los corredores turísticos.
Conclusiones clave del informe
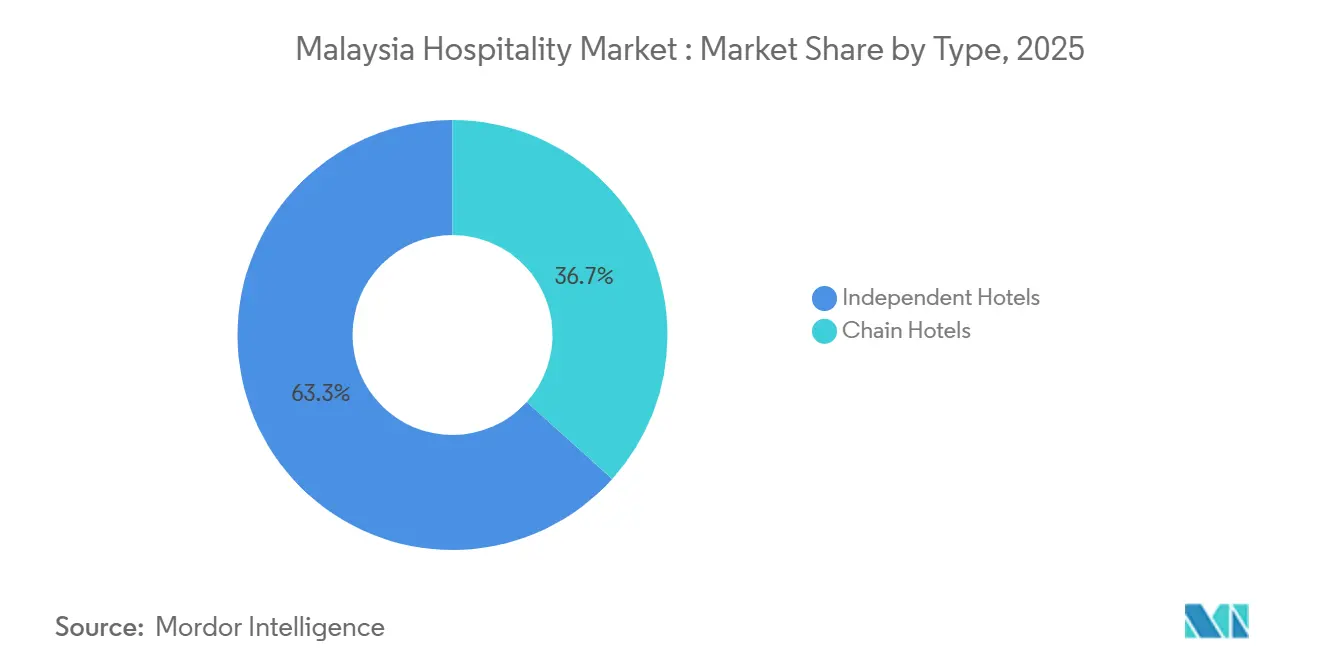
- Por tipo, los hoteles independientes lideraron con el 63.32% de la participación del mercado hotelero de Malasia en 2025, mientras que se proyecta que los hoteles de cadena registren la expansión más rápida con una CAGR del 10.75% hasta 2031.
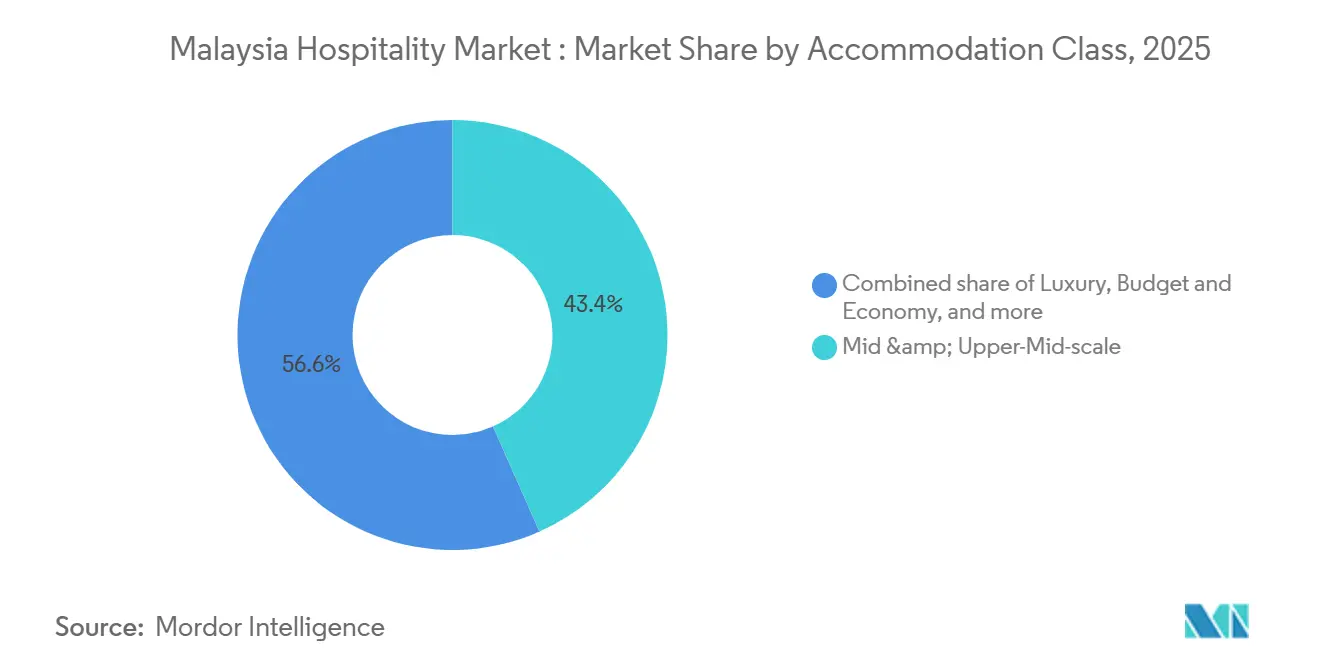
- Por clase de alojamiento, las propiedades de escala media y media-alta representaron el 43.37 % de la participación del mercado hotelero de Malasia en 2025, y se prevé que el nivel de lujo crezca más rápido a una CAGR del 13.74 % hasta 2031.
- Por canal de reserva, las OTA tenían el 57.35% de la participación del mercado hotelero de Malasia en 2025, mientras que se espera que los canales digitales directos crezcan más rápido a una CAGR del 15.73% hasta 2031.
- Por geografía, Malasia Central conservó el 49.37% de la participación del mercado hotelero de Malasia en 2025, y se prevé que Malasia Oriental se expanda más rápidamente a una CAGR del 11.87% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado hotelero de Malasia
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso turístico "Visita Malasia 2026" post-COVID | + 1.8% | Global | Corto plazo (≤ 2 años) |
| Aceleración del desarrollo de proyectos de lujo en Kuala Lumpur y Penang | + 1.5% | Central, Norte | Mediano plazo (2-4 años) |
| El dominio de las OTA impulsa la conversión de noches de habitación | + 1.2% | Global, particularmente Central y Sur | Corto plazo (≤ 2 años) |
| Despliegue de infraestructura (RTS Link, ECRL), desbloqueando ciudades secundarias | + 1.6% | Sur (RTS), Costa Este (ECRL) | Mediano plazo (2-4 años) |
| Resorts de nicho con certificación ESG que captan ADR premium | + 0.8% | Malasia central y oriental, en particular complejos turísticos de lujo | Mediano plazo (2-4 años) |
| Hoteles con temática de deportes electrónicos que aprovechan la demanda de los millennials | + 0.4% | Central, Sur (Melaka) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El programa turístico "Visita Malasia 2026" post-COVID genera compromiso fiscal y liberalización de visados.
Visit Malaysia 2026 está respaldada por USD 135.7 millones (MYR 550.0 millones) en fondos promocionales y USD 27.1 millones (MYR 110.0 millones) para infraestructura, lo que indica un compromiso fiscal con la recuperación de la demanda y el marketing del destino [1] Ministerio de Finanzas de Malasia, “Discurso sobre el Presupuesto 2025”, investmalaysia.gov.my . La campaña comenzó a operar en el Aeropuerto Internacional de Kuala Lumpur y puntos de entrada clave en todo el país el 1 de enero de 2026, lo que marca un punto de inflexión operativo para el manejo coordinado de llegadas y activación de eventos. El programa de exención de visa para ciudadanos chinos se ha extendido por cinco años, mientras que los ciudadanos indios pueden aprovecharlo hasta el 31 de diciembre de 2026. Los ciudadanos chinos elegibles ahora pueden permanecer en Malasia hasta 90 días, anteriormente 30 días [2] Fragomen Global, “Malasia: Exención de visa implementada para ciudadanos chinos e indios”, fragomen.com . El lanzamiento también coincide con un calendario nacional de eventos culturales y festivos que impulsan la demanda de alojamiento en temporada baja y distribuyen los viajes más allá de unos pocos centros neurálgicos dentro del mercado hotelero de Malasia. Esta claridad en las políticas reduce el riesgo percibido para las inversiones hoteleras en corredores secundarios que también se benefician de las mejoras en el transporte, lo que ayuda al mercado hotelero de Malasia a atraer capital para nuevas construcciones y remodelaciones.
La aceleración del desarrollo de hoteles de lujo en Kuala Lumpur y Penang redefine los parámetros de ingresos por habitación disponible.
El proyecto de Kuala Lumpur incluye 1,970 habitaciones de lujo dentro de una base de 6,209 habitaciones en construcción, lo que agrega profundidad al Triángulo Dorado y respalda los límites de tarifas premium en el mercado hotelero de Malasia [3] CoStar News Team, “Signing of Langham Hotel Signals Luxury Segment's Coming of Age in Kuala Lumpur,” costar.com . Park Hyatt Kuala Lumpur abrió en agosto de 2025, dentro de Merdeka 118 y reforzó el posicionamiento de la ciudad para viajeros de alto poder adquisitivo y cuentas corporativas globales [4] Hyatt Newsroom, “Park Hyatt Kuala Lumpur Opens in Malaysia,” newsroom.hyatt.com . Una oferta adicional de cinco estrellas liderada por Waldorf Astoria Kuala Lumpur y Conrad Kuala Lumpur está destinada a ampliar la opción y fortalecer el poder de precios liderado por la marca a medida que el segmento de lujo crece. El auge de las tarifas de lujo ya era evidente, ya que la tarifa media diaria (ADR) alcanzó los 183.52 USD (743.78 MYR) en agosto de 2024, lo que impulsó un RevPAR de 146.18 USD (592.45 MYR) durante los meses de mayor demanda. Los proyectos en desarrollo y las nuevas incorporaciones de lujo de uso mixto en Penang complementan a Kuala Lumpur y extienden el atractivo premium a la región norte, gracias a los nuevos apartamentos ejecutivos y residencias de marca que prolongan las estancias.
El dominio de las OTA impulsa la conversión de noches de habitación mientras erosiona los márgenes de los operadores
Las OTA representaron el 57.35 % de las reservas en 2025, lo que mantuvo una alta ocupación para las marcas independientes y pequeñas que dependen de la demanda agregada en el mercado hotelero de Malasia. La estructura de comisiones eleva los costes de adquisición y reduce las ganancias de los segmentos sensibles al precio, lo que reduce los fondos para reformas o inversión digital durante la recuperación. Los costes directos de la optimización de sitios web y el procesamiento de pagos pueden ser significativamente inferiores a las tarifas habituales de las plataformas, lo que eleva el ADR neto a medida que se reequilibra la combinación de canales en el mercado hotelero de Malasia. A medida que los operadores recuperan datos de clientes a través de reservas directas, facilitan el remarketing dirigido, lo que mejora las tasas de repetición y reduce la dependencia de intermediarios con el tiempo.
Los despliegues de infraestructura liberan las ciudades secundarias y reducen la fricción en los viajes
Se prevé que el enlace RTS Johor Bahru-Singapur transporte 10,000 pasajeros por hora y dirección, reduciendo el tiempo de viaje transfronterizo a 5 minutos, lo que amplía los flujos entre semana y los fines de semana hacia los nodos hoteleros de Johor. El enlace ferroviario de la Costa Este, de 665 kilómetros, reducirá el tiempo de viaje de Gombak a Kota Bharu a 4 horas, lo que facilita el acceso durante todo el año a destinos de playa y naturaleza en Pahang, Terengganu y Kelantan. Para 2030, se espera que el ECRL transporte una parte considerable de los pasajeros del Aeropuerto Internacional de Kuala Lumpur a la Costa Este, lo que mejora la distribución y apoya el desarrollo de nuevos hoteles cerca de las estaciones dentro del mercado hotelero de Malasia. Estos enlaces reposicionan las ciudades secundarias como destinos prácticos de estancias cortas para profesionales residentes en Singapur y residentes del valle de Klang, lo que genera nueva demanda direccionable. Los promotores alinean los conductos con los nodos de tránsito para captar los flujos de viajeros, corporativos y de ocio a medida que comienzan las operaciones.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inflación de los costes laborales tras el aumento del salario mínimo en 2024 | -0.8% | A nivel nacional, se busca hoteles económicos independientes | Corto plazo (≤ 2 años) |
| Procesamiento lento de visas para mercados emergentes | -0.3% | Global, afectando particularmente a los mercados africanos y del sur de Asia. | Corto plazo (≤ 2 años) |
| Presión sobre los servicios públicos urbanos debido a la rápida densificación hotelera | -0.5% | Central (Triángulo Dorado de Kuala Lumpur), Norte (George Town, Gurney Drive) | Mediano plazo (2-4 años) |
| Las altas comisiones de las OTA reducen los márgenes de los independientes | -0.6% | A nivel nacional, se busca con urgencia propiedades independientes sin poder de fijación de precios | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La inflación de los costos laborales tras el aumento del salario mínimo en 2024 comprime los márgenes operativos del segmento presupuestario
El 1 de febrero de 2025, el salario mínimo de Malasia aumentó a USD 419.46 (MYR 1,700) al mes para empleadores con cinco o más trabajadores, y luego se extendió a todos los empleadores el 1 de agosto de 2025, lo que elevó los costos laborales fijos en todas las categorías de hoteles. Los hoteles independientes con presupuesto limitado sienten la mayor presión porque la nómina puede superar el 30 % de los gastos operativos, y la sensibilidad a los precios en las plataformas limita el margen para aumentos de tarifas en el mercado hotelero de Malasia. Los operadores están implementando capacitación cruzada para facilitar la multitarea, instalando quioscos de autofacturación y reasignando fondos de cargos por servicio para reducir el impacto en el salario neto, al tiempo que gestionan los niveles de personal. Los activos de lujo y de alta gama tienen mayor margen de maniobra en la fijación de precios para proteger los márgenes, lo que crea una brecha de rendimiento cada vez mayor entre los niveles dentro del mercado hotelero de Malasia. Los plazos de aplicación y las discusiones progresivas sobre política salarial definirán la base de costos a mediano plazo para las propiedades con uso intensivo de mano de obra.
El lento procesamiento de visas para los mercados emergentes genera fricción a pesar de los avances de la liberalización
Las políticas de exención de visado para China e India hasta finales de 2026 reducen la fricción para dos fuentes principales, pero los solicitantes de otros mercados emergentes pueden enfrentarse a plazos de tramitación inciertos que dificultan los viajes con poca antelación. La Tarjeta Digital de Llegada a Malasia es obligatoria dentro de los tres días previos a la llegada para la mayoría de los extranjeros, lo que añade un trámite administrativo con el que algunos viajeros no están familiarizados. Los organizadores corporativos que evalúan las conferencias regionales sopesan la previsibilidad de los visados junto con la calidad del recinto, lo que puede modificar los eventos si el riesgo de aprobación es alto en el mercado hotelero malasio. La capacidad constante de las embajadas durante los picos estacionales y unas directrices claras para la documentación mejoran la conversión del interés en reservas. El efecto neto es que la liberalización de los titulares beneficia a las principales fuentes de inmediato, mientras que los mercados más pequeños requieren formación en el canal y una gestión de los plazos de entrega para asegurar la demanda.
Análisis de segmento
Por tipo: Las cadenas hoteleras aprovechan sistemas estandarizados para capturar el crecimiento
Los hoteles independientes representaban el 63.32 % de la cuota de mercado hotelero de Malasia en 2025, mientras que se proyecta que los hoteles de cadena crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.75 % hasta 2031, a medida que los sistemas de marca y la fidelización amplían su distribución. La expansión de las marcas en Kuala Lumpur, Penang y Johor mejora el acceso a cuentas corporativas y MICE que valoran la estandarización del servicio y la previsibilidad de las tarifas en el mercado hotelero malasio. El hito de Marriott de 50 propiedades en septiembre de 2024 demuestra cómo una amplia cartera y un programa de fidelización consolidan el negocio entre semana en diversas ciudades. Las incorporaciones de Hilton al Sudeste Asiático subrayan el interés por el lujo y el estilo de vida, claves que elevan los límites de tarifas e impulsan la demanda de marca. Los hoteles independientes defienden posiciones de nicho mediante activos históricos y la inmersión local, pero las tarifas de plataforma y la inflación de los costes salariales aumentan el atractivo de las conversiones o las afiliaciones a marcas indirectas en el mercado hotelero malasio.
A medida que las cadenas hoteleras crecen en el mercado hotelero de Malasia, la estandarización de las compras y la gestión de ingresos permite obtener beneficios en costes y rentabilidad difíciles de igualar individualmente. Las marcas y colecciones blandas ofrecen una vía intermedia que preserva la identidad, a la vez que facilita la distribución y la fidelización global. La plataforma de IHG ejemplifica cómo las estrategias centradas en el desarrollo permiten a los propietarios reestructurar y modernizar sus operaciones según los estándares actuales. Durante el período de pronóstico, el capital institucional sigue atraído por modelos con pocos activos y plataformas operativas de marca, que impulsan el aumento de participación del segmento de cadenas en el mercado hotelero de Malasia. Las cadenas independientes que refinan su posicionamiento y modernizan su distribución pueden mantener su rendimiento, especialmente en destinos que priorizan el ocio, donde la personalidad y la ubicación impulsan la elección.


Por clase de alojamiento: el nivel de lujo supera al de escala media gracias al ADR premium y la profundidad de la cartera de hoteles.
Las propiedades de escala media y media-alta captaron el 43.37 % en 2025, aunque se proyecta que el segmento de lujo avance a una tasa de crecimiento anual compuesta (TCAC) del 13.74 % hasta 2031, a medida que las inauguraciones de hoteles insignia amplían la oferta premium en el mercado hotelero de Malasia. El ADR de lujo de Kuala Lumpur alcanzó los 183.52 USD (743.78 MYR) en los meses de mayor demanda de 2024, y el RevPAR alcanzó los 146.18 USD (592.45 MYR), lo que indica un margen de maniobra para la tarifa sin pérdida de ocupación en el segmento superior. La inauguración del Park Hyatt Kuala Lumpur en 2025 en Merdeka 118 eleva el perfil de ultralujo de la ciudad y consolida un grupo de hoteles insignia de alta gama. La combinación de productos premium, bienestar y programación gastronómica amplía aún más la duración de la estancia para los viajeros de alto rendimiento dentro del mercado hotelero de Malasia.
Los operadores económicos y de bajo presupuesto se enfrentan a la presión de los salarios y los costes de distribución, lo que impulsa la eficiencia de los procesos y las mejoras específicas para mantener la integridad de las tarifas. Los apartamentos con servicio mantienen un gran atractivo para las reubicaciones corporativas y los viajes médicos, ya que las cocinas y la lavandería reducen la fricción en los viajes durante estancias prolongadas. Las certificaciones ESG y las mejoras de eficiencia refuerzan el posicionamiento en los segmentos superiores, donde los compradores corporativos exigen cada vez más una sostenibilidad documentada en las solicitudes de propuestas (RFP) del mercado hotelero de Malasia. El tamaño del mercado hotelero de Malasia en las clases premium se expande a medida que se abren nuevos activos en cartera y se genera una compresión entre eventos y temporadas altas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de reserva: los canales digitales directos ganan terreno gracias a la IA y los programas de fidelización
Las OTA representaron el 57.35 % de las reservas en 2025, mientras que se proyecta que los canales digitales directos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.73 %. Los hoteles están mejorando el chat web con inteligencia artificial, las garantías de mejor precio y los beneficios vinculados a la fidelización para impulsar las conversiones. Las plataformas de cadenas hoteleras reducen los costos de adquisición y mejoran la recopilación de datos al guiar a los huéspedes recurrentes a sus canales propios a través de beneficios, aplicaciones y puntos. Los hoteles independientes se centran en las actualizaciones de su sitio web, el chat y las mejoras en los pagos para mantenerse competitivos y aumentar la Tarifa Diaria Promedio (ADR) neta. Una combinación equilibrada de canales se está convirtiendo en una ventaja estratégica. Las OTA brindan visibilidad, mientras que los canales propios mejoran la rentabilidad. Los operadores que utilizan administradores de canales, precios dinámicos y sistemas CRM pueden cambiar a más huéspedes recurrentes a reservas directas, lo que aumenta el valor de vida útil. La mejora del contenido, la velocidad y los procesos de pago reducen la fricción y aumentan las tasas de conversión. Se espera que la participación de las OTA se estabilice a medida que maduren las capacidades de reserva directa, especialmente en hoteles urbanos con sólidos programas de fidelización.
Las reservas corporativas y de eventos MICE generan ocupación entre semana e ingresos adicionales por alimentos y bebidas (F&B) y eventos, lo que estabiliza el flujo de caja de los hoteles urbanos. Las nuevas propiedades de lujo en Kuala Lumpur, con amplios salones y espacios flexibles, atraen conferencias regionales y lanzamientos de productos. Los recintos con certificación de sostenibilidad atraen a clientes corporativos con estándares documentados. Los agentes mayoristas y tradicionales apoyan las reservas de grupos de regiones con infraestructura en línea limitada, cubriendo así los periodos de mayor demanda. Visit Malaysia 2026 impulsa los calendarios de eventos, favoreciendo a los hoteles con espacios de reunión flexibles y una sólida capacidad de ventas. Los contratos directos con multinacionales garantizan la consistencia de las tarifas y la repetición de eventos, reduciendo la dependencia de las horas punta transitorias. Las inversiones en tecnología para eventos y operaciones sostenibles mejoran la competitividad para las reservas corporativas de alto valor planificadas.
Análisis geográfico
Malasia Central contaba con el 49.37% del mercado, gracias a una sólida cartera de hoteles de lujo en el Triángulo Dorado y el distrito financiero TRX, lo que refuerza el estatus premium de Kuala Lumpur. Aperturas como la de Park Hyatt Kuala Lumpur y marcas emergentes como Waldorf Astoria y Conrad Kuala Lumpur refuerzan el atractivo de los hoteles corporativos y de ocio de alto rendimiento. El aumento de la oferta de habitaciones pone de relieve la necesidad de modernizaciones de eficiencia y mejoras municipales para mantener la satisfacción del huésped. La mejora de la conectividad entre las llegadas del aeropuerto y los servicios ferroviarios urbanos e interurbanos facilita la distribución de los visitantes a los centros de conexión cercanos.
El norte de Malasia expande su oferta, liderado por el inventario de habitaciones y la cartera de hoteles de Penang, que atiende la demanda de ocio, gastronomía y corporativa. Los desarrollos de uso mixto en Gurney Drive, que incluyen hoteles y apartamentos ejecutivos, favorecen estancias más largas. La renovada cartera de resorts de Langkawi impulsa su atractivo internacional para el turismo de playa premium. Ciudades secundarias como Ipoh incorporan inventario de marcas para captar la demanda corporativa y de ocio, diversificando la oferta destacada. Una planificación eficaz del tráfico y el transporte público en George Town y las zonas costeras es crucial para evitar la congestión.
El sur de Malasia se beneficia del enlace RTS, que reduce el tiempo de viaje entre Johor Bahru y Singapur y aumenta el tráfico transfronterizo para hoteles cercanos al transporte público. Los promotores se centran en la reubicación y las conversiones, mientras que Melaka combina el patrimonio con conceptos de estilo de vida para atraer a viajeros más jóvenes. El ECRL reduce el tiempo de viaje entre Gombak y Kota Bharu, lo que permite el turismo durante todo el año a destinos de playa y naturaleza. El este de Malasia experimenta un rápido crecimiento con la nueva oferta de marca en Kota Kinabalu y el reposicionamiento centrado en la sostenibilidad en Miri. Las mejoras de infraestructura y los sistemas de autosuficiencia son vitales en zonas con dificultades de suministro de electricidad y agua.
Panorama regulatorio
El sector hotelero de Malasia se rige principalmente por la Ley de la Industria Turística de 1992 (Ley 482) y sus reglamentos subsidiarios, que abarcan la concesión de licencias y la supervisión de las empresas turísticas. El Ministerio de Turismo, Cultura y Asuntos Culturales (MOTAC) también administra los marcos para el registro, la clasificación y la valoración de los alojamientos turísticos. La concesión de licencias y las interacciones con el sector se digitalizan cada vez más a través de la plataforma TOURLIST (Malaysia.gov.my), que se utiliza para las solicitudes y renovaciones de licencias turísticas, incluidos los procesos relacionados con la clasificación de hoteles y otros permisos turísticos. Este enfoque mejora la trazabilidad del cumplimiento normativo para los operadores.
En 2026, las políticas priorizaron la calidad y los estándares de servicio de cara a la campaña Visit Malaysia 2026. El Ministerio de Turismo, Artes y Cultura (MOTAC) instruyó públicamente a los hoteles de cuatro y cinco estrellas a fortalecer la rendición de cuentas, los estándares operativos y la disciplina en las renovaciones. Asimismo, confirmó que está evaluando la viabilidad de estandarizar los horarios de entrada y salida de los hoteles mediante las condiciones de licencia de los consejos locales, lo que, de adoptarse, afectaría las políticas operativas de los proveedores de alojamiento. En cuanto a los aspectos fiscales y de cumplimiento, el régimen del Impuesto al Turismo (TTx), contemplado en la Ley del Impuesto al Turismo de 2017, se mantiene vigente, y su aplicación se rige por la Orden del Impuesto al Turismo (Tasa de Impuesto) de 2025 y las resoluciones públicas relacionadas, a las que se hace referencia hasta mediados de 2026.
Análisis de la cadena de valor
La cadena de valor de la hostelería en Malasia comienza con políticas, licencias y marketing de destino liderados por MOTAC y Tourism Malaysia, que coordinan la programación de campañas, promociones en el extranjero y la participación de la industria para impulsar la demanda (en particular, en el marco del Plan de Marketing de Tourism Malaysia 2022-2026 y la ejecución de Visit Malaysia 2026). La demanda luego fluye hacia los intermediarios del sector turístico (operadores turísticos y agencias de viajes reguladas por la Ley de la Industria Turística de 1992), las agencias de viajes en línea y los canales digitales directos, las aerolíneas y los proveedores de transporte terrestre, y finalmente hacia los operadores de alojamiento en hoteles independientes y de cadena que monetizan las estancias a través de habitaciones, reuniones y servicios de alimentos y bebidas.
En el lado de la oferta, los propietarios y desarrolladores adquieren el diseño y el equipamiento, los sistemas tecnológicos, el mobiliario y la mano de obra operativa, y luego contratan la gestión hotelera y los sistemas de marca cuando corresponde para acceder a la fidelización y la distribución. Las alianzas entre Tourism Malaysia y grandes operadores, como su colaboración estratégica con Sunway Hospitality Group, muestran cómo el marketing, los ecosistemas de fidelización y las misiones de ventas conjuntas conectan la venta de destinos en la fase inicial con la conversión del inventario de habitaciones en la fase final. Los principales puntos de fricción incluyen la inflación de los costos laborales tras el aumento del salario mínimo de 2025 y la economía de la distribución, donde las comisiones de las OTA presionan a los operadores independientes, lo que está acelerando la adopción de tecnología para propiedades, gestores de canales y capacidades de reserva directa para proteger el ADR neto y los márgenes.
Panorama competitivo
El mercado hotelero de Malasia está moderadamente concentrado en áreas urbanas clave, con cadenas internacionales compitiendo por ubicaciones privilegiadas y operadores independientes dominando ciudades secundarias y destinos turísticos. La cartera de 50 propiedades de Marriott destaca los beneficios de la distribución de la marca y los programas de fidelización para atraer reservas recurrentes. La incorporación de Hilton de casi 4,000 habitaciones de lujo y estilo de vida en el Sudeste Asiático refleja la inversión en segmentos premium, lo que mejora el potencial de precios. La estrategia de IHG de conversión de propiedades preserva el carácter local a la vez que cumple con los estándares globales, ofreciendo a los propietarios oportunidades para mejorar sus operaciones y acceder a la demanda impulsada por la fidelización.
Los desarrollos orientados al transporte público cerca de las estaciones RTS en Johor Bahru y ECRL en la Costa Este crean oportunidades para hoteles de negocios de gama media-alta y centros de bienestar. En Kuala Lumpur, la apertura de Park Hyatt en Merdeka 118 elevará los estándares de lujo, complementando el ecosistema premium de TRX y KLCC. Las iniciativas y certificaciones ESG son cada vez más importantes, ya que ayudan a los hoteles a conseguir solicitudes de propuestas corporativas, acceder a financiación verde y reducir los costes de servicios públicos, mejorando así su competitividad.
La excelencia operativa y las estrategias de canal son cruciales a medida que aumentan los costos y cambia la demanda. Los hoteles afiliados a cadenas utilizan programas de fidelización, aplicaciones móviles y precios basados en datos para optimizar la tarifa promedio (ADR) y la ocupación. Los hoteles independientes se centran en el posicionamiento local, la gestión de la reputación y las reservas directas para mantener las tarifas y reducir las comisiones de la plataforma. Las inversiones en tecnología, como las llaves digitales y el auto check-in, mejoran la satisfacción del huésped y la eficiencia del personal. Se espera que los hoteles que integren sostenibilidad, capacidades digitales y sólidas estrategias comerciales sobresalgan a medida que el mercado crezca.
Líderes de la industria hotelera de Malasia
Marriott International
Hilton Worldwide
Accor
Grupo de Hoteles InterContinental (IHG)
Shangri-La Hotels and Resorts
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: ECM Libra Group anunció una alianza estratégica con TP Real Estate Holdings, adquiriendo una participación del 50 % en Ormond Group y firmando contratos de gestión para The RuMa Hotel and Residences y Ormond Hotel Sandakan. Esta iniciativa combina una asociación de capital con el control operativo, lo que permite la renovación y la optimización del rendimiento, a la vez que expande la presencia de Ormond en Kuala Lumpur y Malasia Oriental.
- Mayo de 2026: AMTD Group completó la adquisición del hotel Upper View Regalia en Kuala Lumpur por aproximadamente 38 millones de dólares. Esta transacción pone de manifiesto el continuo interés del capital extranjero en los activos hoteleros de Kuala Lumpur, lo que respalda el reposicionamiento y las posibles mejoras de marca o servicio para captar una demanda de mayor rentabilidad.
- Agosto de 2025: Hyatt Hotels Corporation inauguró el Park Hyatt Kuala Lumpur en Merdeka 118, marcando la entrada de Hyatt en Malasia con un hotel de lujo emblemático. Esta apertura eleva el estándar de la oferta de ultralujo en Kuala Lumpur y refuerza el atractivo de la ciudad para viajeros de ocio de alto poder adquisitivo y clientes corporativos de alto nivel.


Alcance del informe sobre el mercado hotelero de Malasia
El mercado hotelero de Malasia se refiere a la industria de alojamiento organizado y servicios turísticos en todo el país, que abarca hoteles, resorts, apartamentos con servicio e instalaciones relacionadas que atienden tanto a viajeros nacionales como internacionales. Este mercado se ve influenciado por las iniciativas turísticas estratégicas de Malasia, las mejoras de infraestructura y la evolución de las preferencias de los viajeros, siendo Kuala Lumpur, Penang, Johor Bahru y Kota Kinabalu centros clave de demanda. Se espera que las iniciativas de recuperación pos-COVID, como la campaña "Visita Malasia 2026" y la implementación de importantes conexiones de transporte como el RTS Link y el ECRL, impulsen el crecimiento en ciudades secundarias y diversifiquen la demanda regional.
El mercado está segmentado por tipo, categoría de alojamiento, canal de reserva y región geográfica. Por tipo, incluye cadenas hoteleras y hoteles independientes, lo que refleja las diferencias en la distribución de marcas, los programas de fidelización y los modelos operativos. Por categoría de alojamiento, el mercado se divide en lujo, gama media y media-alta, presupuesto y económico, y apartamentos con servicio, cada uno dirigido a distintos segmentos de viajeros y niveles de precios. Por canal de reserva, el mercado abarca plataformas digitales directas, agencias de viajes online (OTA), reservas corporativas/MICE y agentes mayoristas o tradicionales, lo que destaca la evolución del panorama de distribución y el coste de adquisición. Por región geográfica, el mercado se segmenta en Malasia Central (Kuala Lumpur, Selangor, Putrajaya), Malasia Norte (Penang, Kedah, Perlis, Perak), Malasia Sur (Johor, Melaka, Negeri Sembilan), Costa Este (Pahang, Terengganu, Kelantan) y Malasia Oriental (Sabah, Sarawak, Labuan), cada una con impulsores de demanda únicos, como los canales de lujo, el turismo patrimonial, los flujos transfronterizos y los retiros en plena naturaleza.
El informe ofrece el tamaño del mercado y pronósticos para la industria hotelera en Malasia en valor (mil millones de USD) para todos los segmentos mencionados anteriormente.
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de alojamiento
| De Lujo |
| Escala media y media alta |
| Presupuesto y Economía |
| Apartamentos de servicio |
Por canal de reserva
| Direct Digital |
| OTAs |
| Corporativo / MICE |
| Agentes mayoristas y tradicionales |
Por región geográfica
| Central (Kuala Lumpur, Selangor, Putrajaya) |
| Norte (Penang, Kedah, Perlis, Perak) |
| Sur (Johor, Melaka, Negeri Sembilan) |
| Costa este (Pahang, Terengganu, Kelantan) |
| Malasia Oriental (Sabah, Sarawak, Labuan) |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de alojamiento | De Lujo |
| Escala media y media alta | |
| Presupuesto y Economía | |
| Apartamentos de servicio | |
| Por canal de reserva | Direct Digital |
| OTAs | |
| Corporativo / MICE | |
| Agentes mayoristas y tradicionales | |
| Por región geográfica | Central (Kuala Lumpur, Selangor, Putrajaya) |
| Norte (Penang, Kedah, Perlis, Perak) | |
| Sur (Johor, Melaka, Negeri Sembilan) | |
| Costa este (Pahang, Terengganu, Kelantan) | |
| Malasia Oriental (Sabah, Sarawak, Labuan) |


Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas del mercado hotelero de Malasia hasta 2031?
El tamaño del mercado hotelero de Malasia es de USD 53.11 mil millones en 2026 y se proyecta que alcance los USD 77.20 mil millones para 2031 con una CAGR del 7.76%, respaldado por la promoción del turismo y las mejoras del transporte.
¿Qué segmentos lideran por tipo y clase en el mercado hotelero de Malasia?
Los hoteles independientes lideraron con un 63.32% en 2025, y los hoteles de cadena registraron una CAGR del 10.75%, mientras que los de escala media y media-alta tuvieron un 43.37% y el nivel de lujo avanzó a una CAGR del 13.74%.
¿Cómo están los proyectos de conectividad configurando la demanda en el mercado hotelero de Malasia?
El enlace del sistema de tránsito rápido (RTS Link) y el enlace ferroviario de la costa este (ECRL) reducen los tiempos de viaje y mejoran la dispersión hacia Johor y la costa este, lo que expande los flujos de estadías cortas y de ocio hacia ciudades secundarias.
¿Cómo están los hoteles desviando las reservas de las OTA en el mercado hotelero de Malasia?
Los operadores crean una experiencia digital directa con chat web con inteligencia artificial, garantías de mejores tarifas y beneficios de fidelidad para mejorar la conversión y reducir los costos de adquisición en comparación con las plataformas de terceros.
¿Qué regiones están posicionadas para sobresalir dentro del mercado hotelero de Malasia?
Se prevé que Malasia Oriental crezca más rápido, mientras que Malasia Central mantendrá la mayor participación debido a las aperturas premium y un sólido ecosistema MICE.
¿Cómo afectarán el aumento de los salarios a los operadores del mercado hotelero de Malasia?
El salario mínimo de USD 419.46 (MYR 1,700) por mes aumenta los costos laborales, lo que incentiva la capacitación cruzada, la automatización y la optimización de canales para proteger los márgenes.
Última actualización de la página:



