

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
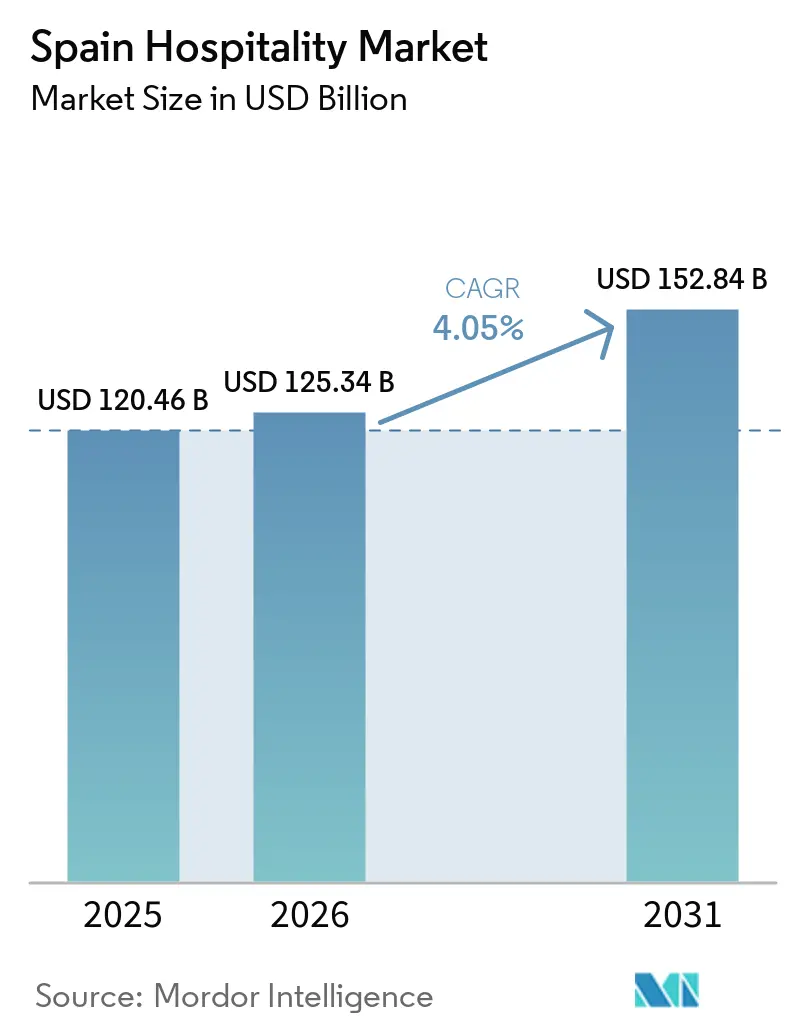
| Tamaño del mercado (2026) | USD 125.34 mil millones |
| Tamaño del mercado (2031) | USD 152.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.05% CAGR |
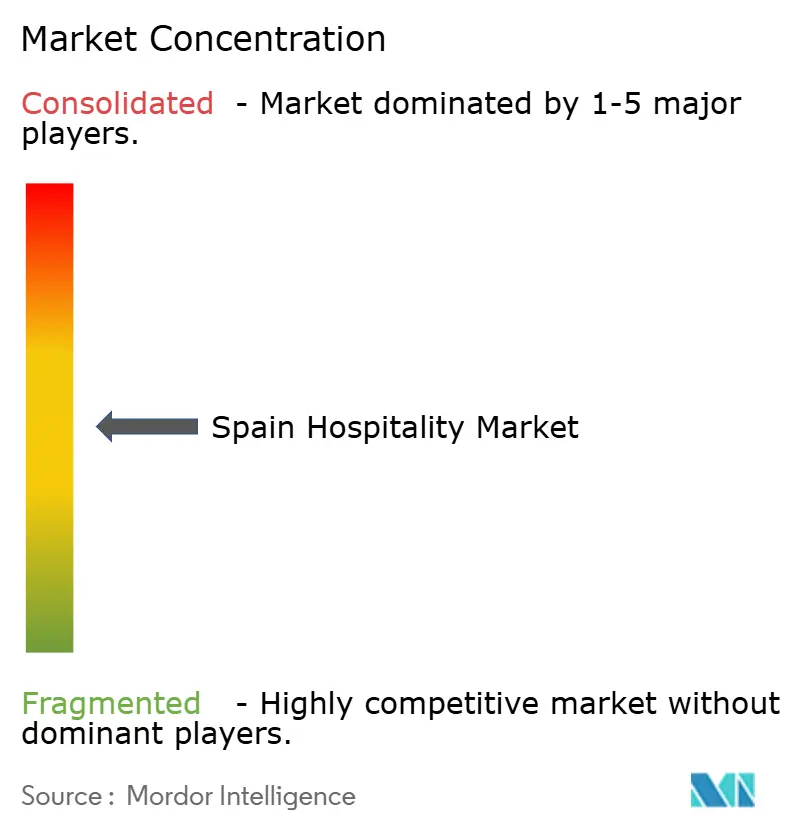
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado hotelero español por Mordor Intelligence
Se estima que el tamaño del mercado hotelero de España en 2026 será de 125.34 millones de dólares, creciendo desde el valor de 2025 de 120.46 millones de dólares, con proyecciones para 2031 que muestran 152.84 millones de dólares, creciendo a una CAGR del 4.05 % durante 2026-2031.
Este impulso de crecimiento subraya la resiliencia del sector pospandemia y su estatus como el segundo destino turístico más grande del mundo. El crecimiento del mercado hotelero español se ve reforzado por un aumento del 16.1% en el gasto turístico en 2024, ganancias constantes en la renta disponible en el Reino Unido, Alemania y Francia, y una estabilidad geopolítica sostenida que redirige los flujos de ocio de destinos mediterráneos competidores. Un giro del gobierno del volumen al valor bajo la Estrategia de Turismo 2030 canaliza los fondos de Recuperación y Resiliencia hacia la digitalización, la sostenibilidad y la diversificación del interior, aliviando así la estacionalidad y estimulando la llegada de un mayor gasto [1] Ministerio de Industria y Turismo, “Estrategia de Turismo Sostenible 2030”, turismo.gob.es . La sólida demanda urbana, especialmente en Madrid y Barcelona, impulsa las tarifas diarias promedio al alza, mientras que el clima durante todo el año de las Islas Canarias eleva la ocupación fuera de temporada alta, mitigando los tradicionales mínimos invernales. Las iniciativas de reserva directa basadas en la tecnología y la reinversión de activos liderada por SOCIMI complementan estos factores macroeconómicos, posicionando al mercado hotelero español para obtener ganancias sostenibles durante el horizonte de previsión.
Conclusiones clave del informe
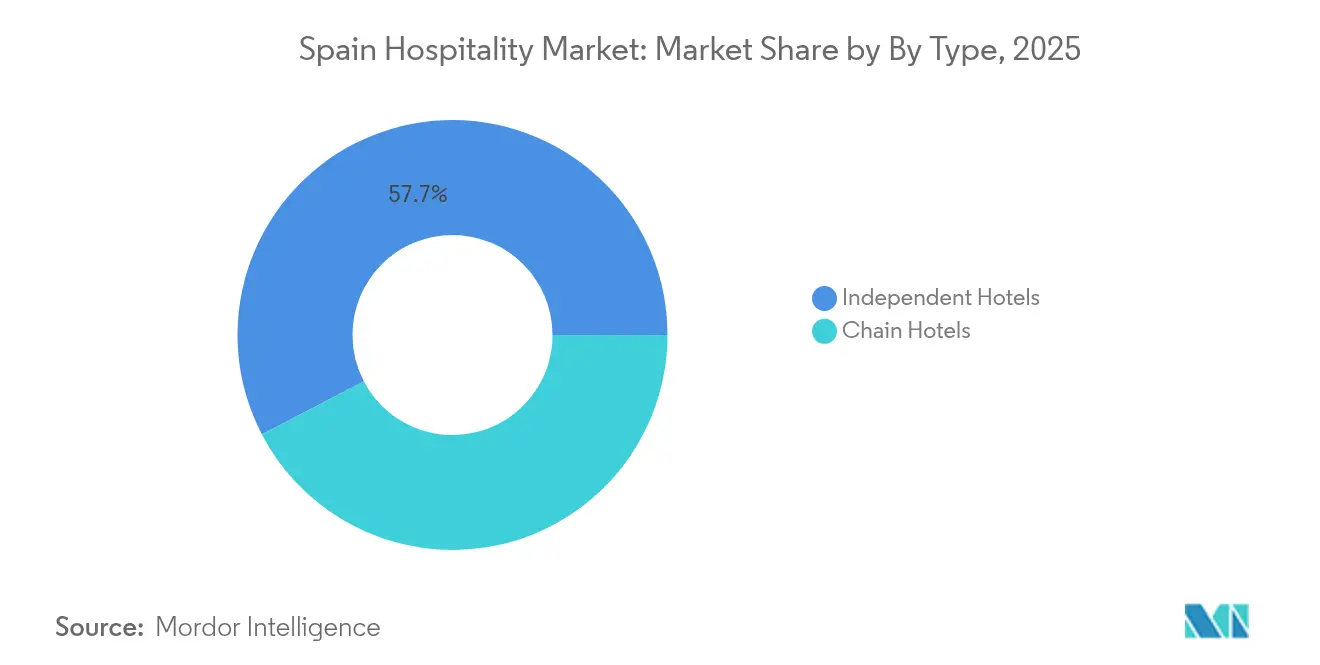
- Por tipo, los hoteles independientes tenían el 57.65% de la cuota de mercado hotelero en España en 2025, mientras que se prevé que los hoteles de cadena registren la CAGR más rápida del 5.78% entre 2026 y 2031.
- Por clase de alojamiento, las propiedades de escala media y media alta representaron el 44.20 % del tamaño del mercado hotelero español en 2025, mientras que se proyecta que los alojamientos de lujo avancen a una CAGR del 6.42 % entre 2026 y 2031.
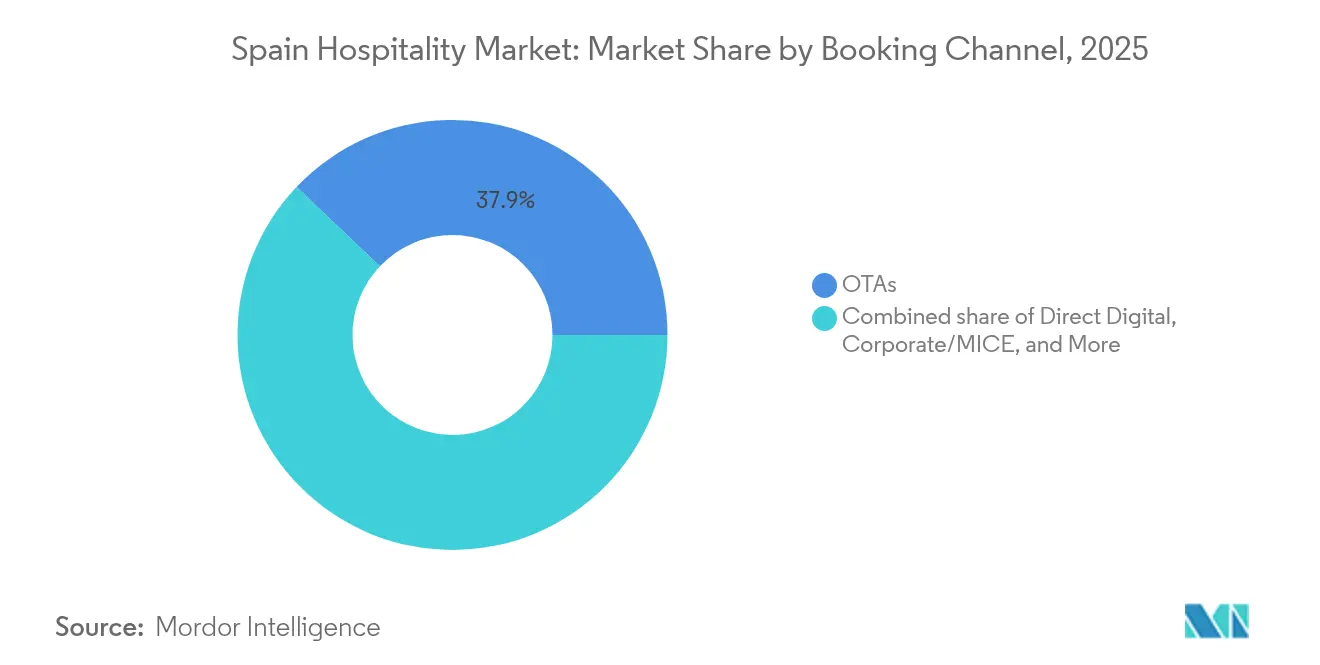
- Por canal de reserva, las OTA controlaron el 37.92% del tamaño del mercado hotelero español en 2025, aunque las reservas digitales directas están aumentando a una CAGR del 9.35% entre 2026 y 2031.
- Por regiones, Andalucía lideró con el 17.10% del tamaño del mercado hotelero español en 2025, mientras que las Islas Canarias exhiben la CAGR más alta del 4.72% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado hotelero español
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del turismo de ocio receptivo tras la pandemia | + 1.2% | Global, con concentración en Andalucía, Cataluña, Canarias | Mediano plazo (2-4 años) |
| El aumento de los conceptos de boutique y estilo de vida impulsa el ADR | + 0.8% | Centros urbanos: Madrid, Barcelona, Sevilla | Corto plazo (≤ 2 años) |
| Impulso gubernamental a visitantes de alto gasto (Estrategia de Turismo 2030) | + 0.7% | Nacional, con énfasis en destinos culturales | Largo plazo (≥ 4 años) |
| La expansión de las estructuras de REIT hoteleras impulsa el gasto de capital | + 0.6% | Madrid, Barcelona, Islas Baleares | Mediano plazo (2-4 años) |
| La aparición de visas para nómadas digitales amplía la demanda de estancias prolongadas | + 0.4% | Centros urbanos y regiones costeras | Mediano plazo (2-4 años) |
| Cambio en los viajes durante la temporada media impulsado por el clima | + 0.5% | Regiones costeras, en particular las costas mediterráneas y atlánticas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del turismo de ocio receptivo tras la pandemia
Las llegadas de visitantes repuntaron a 94 millones en 2024, superando los picos anteriores a la crisis y generando 126 mil millones de euros (137.34 mil millones de dólares) en gasto, un desempeño que elevó el PIB turístico en un 6%, el doble de la tasa de crecimiento económico nacional. El Reino Unido aportó 18.4 millones de visitantes, mientras que Estados Unidos registró un crecimiento del 40% a medida que mejoró la conectividad de larga distancia. La ocupación hotelera subió al 74.6% en 2024, y las tarifas diarias promedio alcanzaron los 158.40 euros (172.66 dólares) ya que la disciplina de la oferta preservó el poder de fijación de precios [2] Cushman & Wakefield, “Spanish hotel RevPAR sets record,” cushmanwakefield.com. . Los viajes fuera de temporada alta se aceleraron más rápido que las reservas de temporada alta, confirmando la dilución de la estacionalidad que mantiene el empleo durante todo el año. Se proyecta que este aumento de la demanda mantendrá la tarifa diaria promedio del mercado hotelero español por encima de la inflación a medio plazo. El empleo creció un 3.8% en diciembre de 2024, lo que pone de manifiesto la capacidad de absorción de mano de obra que sustenta unas contribuciones económicas más amplias.
El auge de los conceptos boutique y de estilo de vida impulsa el ADR
Los hoteles de diseño obtienen tarifas más altas, ya que los viajeros prefieren experiencias urbanas auténticas; Room Mate Hotels reportó un crecimiento de ventas del 37% en 2023 después de lanzar su colección de lujo Room Mate Collection e integrar tecnología sin contacto para reforzar la personalización de los huéspedes. El ADR de lujo ahora oscila entre 479 y 761 EUR (522.11 y 830.49 USD), muy por encima de los promedios de gama media, y el RevPAR para los activos de primera categoría aumentó más de 128.62 USD por habitación en 2024. La certificación ambiental también juega un papel en el precio, con un 52.4% de los viajeros encuestados dispuestos a pagar más por estancias con certificación ecológica [3] MDPI, “Disposición a pagar más por hoteles con certificación ecológica”, mdpi.com . La comida y la bebida contribuyen hasta con el 40% de los ingresos totales en propiedades de lujo, lo que confirma que la experiencia gastronómica es una palanca de ganancias. Las herramientas de precios dinámicos adoptadas por los independientes generaron ganancias de ingresos del 15%, reduciendo la brecha de distribución con las cadenas de marca. Los consumidores reservan cada vez más hoteles boutique directamente, lo que incrementa los márgenes de beneficio. Se prevé que la continua urbanización de las marcas de estilo de vida amplíe los diferenciales de precios y eleve los ingresos del mercado hotelero español.
El Gobierno impulsa a los visitantes con gastos elevados
La Estrategia de Turismo 2030 redirige la promoción nacional hacia viajeros que gastan entre 2,000 y 3,000 EUR (2,180-3,270 USD) por viaje, priorizando los segmentos culturales y gastronómicos que representaron el 32 % y el 28 % de las visitas en 2024 respectivamente [4] Tourism Review, “Spain expects record numbers of international travels,” tourism-review.com. . La estrategia asigna 4.29 millones de USD en fondos del Mecanismo de Recuperación y Resiliencia hacia la digitalización, la sostenibilidad y las mejoras de competitividad, con especial énfasis en el turismo cultural y gastronómico que impulsaron el 32 % y el 28 % de las visitas respectivamente en 2024. La Ley Startup introdujo una visa para nómadas digitales que extiende las estancias promedio y diversifica la estacionalidad, reforzando los flujos turísticos hacia el interior y las ciudades secundarias. El marketing en Norteamérica elevó el gasto en EE. UU. un 74.1 % por encima de las cifras de 2019, mostrando la potencia de la diversificación de fuentes de alto rendimiento. Las subvenciones para la rehabilitación del patrimonio impulsan la inversión en activos históricos, enriqueciendo la oferta turística. Estas intervenciones, en conjunto, añaden aproximadamente 0.7 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) del mercado hotelero español.
La expansión de las estructuras de REIT hoteleras impulsa el gasto de capital
Los vehículos SOCIMI disfrutan de un impuesto de sociedades del 0% sobre los alquileres que cumplen los requisitos, canalizando el capital hacia reformas y consolidaciones que mejoran la calidad de los activos. La inversión hotelera alcanzó los 3.27 millones de dólares en 147 operaciones en 2024, con inversores nacionales que representaron el 57% del volumen, ya que los actores locales aprovecharon la visibilidad de la recuperación. La venta del Hotel Miguel Ángel de Madrid por 228.9 millones de dólares ejemplifica el renovado interés por los activos emblemáticos. Los inmuebles urbanos captaron el 53% de los flujos de capital de 2024, superando por primera vez a los activos turísticos, lo que indica la confianza de los inversores en la normalización de los viajes de negocios. Sin embargo, las posibles reformas fiscales amenazan 16.35 millones de dólares en inversiones previstas y podrían moderar el número de operaciones futuras. Incluso con la incertidumbre política, se espera que los SOCIMI continúen mejorando su oferta de habitaciones, impulsando el posicionamiento del sector hotelero en España a través de un mayor potencial de RevPAR.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones sobre el turismo excesivo en ciudades costeras clave | -0.9% | Barcelona, Islas Baleares, Málaga | Corto plazo (≤ 2 años) |
| Creciente escasez de mano de obra e inflación salarial | -1.1% | Madrid, Barcelona, a nivel nacional | Mediano plazo (2-4 años) |
| Retrasos regulatorios en las aprobaciones de proyectos hoteleros | -0.6% | Andalucía, Islas Canarias, Valencia | Mediano plazo (2–4 años) |
| Aumento de los costos de seguros y servicios públicos | -0.7% | A escala nacional | Corto a mediano plazo (1–3 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones sobre el turismo excesivo en ciudades costeras clave
Barcelona eliminará gradualmente 10,000 licencias de alquiler vacacional para 2028, lo que reducirá la oferta alternativa y orientará la demanda hacia los hoteles, donde ya se aloja el 75% de los visitantes. Málaga congeló los nuevos permisos de alquiler vacacional en 43 distritos, mientras que Mallorca endureció las normas de atraque de cruceros para aliviar la congestión. Los nuevos mandatos de registro de huéspedes, vigentes a partir de diciembre de 2024, requieren más de 40 campos de datos por viajero, lo que aumenta los costes de cumplimiento para los pequeños operadores. Valencia emite ahora permisos de alojamiento de cinco años y prohíbe los alquileres de solo habitación, lo que añade trabas administrativas. La ampliación de los impuestos turísticos y los requisitos de seguro también modera la competitividad de precios. Si bien los hoteles pueden beneficiarse de una menor competencia entre particulares, la inversión en capital para la adaptación regulatoria puede diluir las ganancias inmediatas. Estas medidas, en conjunto, reducen en 0.9 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) del mercado hotelero español a corto plazo.
Aumento de la escasez de mano de obra y la inflación salarial
Los salarios hoteleros aumentaron apenas un 10% entre 2021 y 2024, mientras que las tarifas de las habitaciones subieron un 61.5%, lo que avivó el malestar laboral y elevó la rotación de personal. Los sindicatos de Madrid exigen aumentos salariales del 10%, una medida que probablemente se extenderá a otros centros turísticos. Los costes laborales representan entre el 35% y el 38% de los ingresos en hoteles de lujo, por lo que la inflación salarial ejerce una presión directa sobre los márgenes brutos de explotación. El sector añadió casi 25,000 puestos de trabajo en marzo de 2025, pero aún tiene dificultades para cubrir las carencias de competencias en gestión de ingresos y fidelización de los huéspedes. Las inversiones en automatización y servicios sin contacto ofrecen un alivio parcial, pero requieren un rediseño de capital y procesos. El aumento de los precios de la energía, del 2.9% al 3.3% de los ingresos, agrava la carga de los costes. En conjunto, estas dinámicas restan 1.1 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) del mercado hotelero español durante el período de pronóstico.
Análisis de segmento
Por tipo: Las propiedades independientes mantienen su dominio en medio de la aceleración de la cadena
Los hoteles independientes captaron el 57.65% del mercado hotelero español en 2025, lo que refleja la tradición de establecimientos familiares integrados en las comunidades locales. Muchos independientes aprovechan la autenticidad cultural y los modelos de servicio flexibles para adaptarse a las expectativas dinámicas de los viajeros; sin embargo, a menudo se quedan atrás en la adopción de tecnología y el alcance de la distribución internacional. Los hoteles de cadena, respaldados por programas de fidelización y un servicio estandarizado, se están expandiendo mediante contratos de franquicia y gestión. IHG firmó cuatro nuevas propiedades en España en 2024 y prevé 50 aperturas para 2026. La tasa de crecimiento anual compuesta (TCAC) proyectada del 5.78% para el segmento indica un interés sostenido de los inversores por la penetración de la marca, especialmente en ciudades secundarias que buscan un aumento en la tarifa diaria promedio y el RevPAR. Los modelos de gestión simplificada («manchise») ayudan a los propietarios a pasar de contratos de arrendamiento a estructuras de tarifa variable que comparten el riesgo de la demanda, lo que aumenta la eficiencia del mercado hotelero español. Las sinergias entre el conocimiento local y los estándares globales continúan difuminando la distinción entre las operaciones puramente independientes y las de marca a través de programas de marca indirecta.
Los operadores independientes colaboran cada vez más con proveedores de tecnología de distribución, reduciendo las desventajas en la comparación de precios e impulsando el tráfico digital directo. Mientras tanto, plataformas multinacionales como la expansión del Super 8 de Wyndham y la empresa conjunta de Hyatt con Grupo Piñero introducen economías de escala en hoteles económicos y con todo incluido que los independientes tienen dificultades para replicar. Se prevé una consolidación entre las cadenas nacionales, dada la cuota de mercado combinada inferior al 30% que poseen los cinco principales grupos. En general, la dinámica competitiva indica que el tamaño del mercado hotelero español para los operadores de cadenas crecerá más rápido que el de los independientes, aunque desde una base inferior, ya que la imagen de marca, los protocolos de seguridad estandarizados y los beneficios de fidelización conectan con los viajeros que no se fijan en el precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por categoría de alojamiento: el de gama media domina el volumen, mientras que el de lujo supera el crecimiento.
Los hoteles de gama media y media-alta representaron el 44.20% del mercado hotelero español en 2025, impulsados por su amplio atractivo entre los turistas europeos de renta media y los viajeros nacionales de fin de semana. Los hoteles de esta categoría equilibran la variedad de servicios y el posicionamiento de precios, lo que los convierte en un pilar fundamental tanto para cadenas hoteleras como para hoteles independientes. Por el contrario, los alojamientos de lujo registran una importante tasa de crecimiento anual compuesta (TCAC) del 6.42%, ya que los huéspedes con mayor poder adquisitivo buscan privacidad, bienestar y experiencias culturales selectas, tendencias que se ven reforzadas por el fuerte flujo de llegadas desde EE. UU. y Oriente Medio. El reposicionamiento premium de 40 hoteles de Meliá confirma la asignación estratégica de capital hacia segmentos de primer nivel que ofrecen márgenes superiores.
Las credenciales de sostenibilidad impulsan cada vez más las decisiones de reserva en el sector del lujo, con resorts de cinco estrellas adoptando energías renovables e iniciativas de cero plásticos de un solo uso que justifican las primas de ADR. Las estancias prolongadas de nómadas digitales y viajeros que se mudan también impulsan la demanda de apartamentos con servicio, ofreciendo una alternativa a los alquileres entre particulares, limitados por el endurecimiento regulatorio. Los hoteles económicos y económicos se benefician de la recuperación de la capacidad de las aerolíneas y la promoción del turismo interior, pero deben lidiar con una mayor exposición a los costos energéticos debido a los márgenes reducidos. Por lo tanto, la interacción entre segmentos sugiere que el tamaño del mercado hotelero español se inclinará ligeramente hacia las ofertas de alta gama, incluso si el segmento de escala media conserva la mayor base de ingresos absolutos.
Por canal de reservas: Direct Digital gana terreno frente al dominio de las OTA
Las OTA mantuvieron una cuota del 37.92 % del mercado hotelero español en 2025, lo que subraya el papel fundamental de los intermediarios online en la planificación de viajes de ocio. Sin embargo, la inversión de los hoteles en motores propios, tarifas de membresía y CRM específico ha impulsado las reservas digitales directas a una tasa de crecimiento anual compuesta (TCAC) del 9.35 %, reduciendo el lastre de las comisiones y mejorando la propiedad de los datos. Las reservas corporativas/MICE se reactivaron junto con la normalización del calendario de congresos, especialmente en Madrid y Barcelona, donde las mejoras en los centros de convenciones atraen eventos de alto rendimiento.
Las estrategias centradas en dispositivos móviles impulsan la interacción directa con el cliente mediante la venta cruzada a través de chat, las alertas de precios con IA y soluciones de pago fluidas que fomentan las reservas recurrentes. El poder de las OTA se mantiene, pero el aumento de las comisiones de los metabuscadores y los cambios en el ranking de viajes de Google refuerzan la decisión de los hoteles de diversificarse. Los mayoristas y agentes tradicionales se orientan hacia productos grupales personalizados, cubriendo las carencias en la complejidad del servicio y los seguros que los canales puramente digitales no pueden igualar. En consecuencia, la evolución de la combinación de canales favorece un mayor RevPAR neto y una mayor rentabilidad en el sector hotelero español.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El mercado hotelero español exhibe una dinámica regional con matices: la participación del 17.10% en los ingresos de Andalucía refleja la sinergia entre los activos costeros y culturales, respaldada por las mejoras de infraestructura que mantienen una alta ocupación incluso en temporada baja tradicional. La iniciativa de la región de diversificarse hacia el ecoturismo de interior protege aún más los ingresos de la volatilidad de las playas y la posiciona para una mejora gradual de la tarifa media diaria (ADR). Cataluña continúa capitalizando el atractivo global de Barcelona; sin embargo, el endurecimiento de los controles de alojamiento y cruceros busca aliviar la masificación, lo que podría redistribuir la demanda hacia Girona y Tarragona. La cartera hotelera de Madrid, de aproximadamente 2,300 habitaciones, se inclina hacia hoteles independientes boutique, mientras que la demanda entre semana, impulsada por los congresos, acelera la recuperación de las tarifas promedio corporativas por encima de los valores de referencia de 2019.
Las Islas Canarias lideran la velocidad de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4.72 %, impulsada por la implementación de rutas transatlánticas directas y las inversiones en energía solar que reducen los costes operativos de los grandes complejos turísticos. El límite de visitantes del archipiélago en sus parques naturales protegidos equilibra la conservación con la calidad de la experiencia, reforzando su competitividad a largo plazo. Valencia combina el sol y la playa mediterráneos con la gastronomía de la UNESCO; su emergente segmento de turismo cinematográfico, impulsado por incentivos a la producción regional, amplía la afluencia de visitantes fuera de temporada.
Los clústeres del resto de España, como Galicia, País Vasco y Castilla-La Mancha, se benefician cada vez más de las líneas de financiación de la Estrategia de Turismo 2030, que promueven los circuitos patrimoniales del interior y el agroturismo. La expansión del tren de alta velocidad acorta los tiempos de viaje desde Madrid a las provincias del norte, facilitando los itinerarios multirregionales y aumentando la duración media de la estancia. Los efectos asimétricos del cambio climático, reflejados en un diferencial del 10% en el gasto vinculado a la variación de la temperatura, consolidan estos destinos más frescos como alternativas de verano.
Panorama competitivo
El mercado hotelero español está muy fragmentado, y las principales empresas poseen una participación limitada del inventario total de habitaciones. Esta fragmentación ofrece un amplio margen de crecimiento, creando oportunidades tanto para la expansión a gran escala como para la diferenciación de marcas de nicho. Meliá Hotels International lidera el reposicionamiento de alta gama, con un EBITDA superior a los 525 millones de euros (572.25 millones de dólares) en 2024 y destinando 400 millones de euros (436 millones de dólares) a mejoras en 2025 para optimizar el precio medio por noche (ADR) y la fidelización. NH Hotel Group está contrarrestando el aumento de los costes operativos invirtiendo en mejoras de eficiencia energética, impulsando la competitividad de sus activos sin sacrificar la experiencia del huésped. Barceló, por su parte, busca la densificación regional, como lo demuestra la adquisición de dos propiedades en León para aprovechar las sinergias con los mercados emisores.
Las marcas globales están consolidando su presencia en España mediante adquisiciones estratégicas y modelos de crecimiento con bajo consumo de activos. Hyatt amplió su oferta de todo incluido con la adquisición de tres resorts en Tenerife, para satisfacer la demanda de viajes corporativos en EE. UU. Wyndham está cubriendo un vacío en el segmento económico con la apertura de 40 hoteles Super 8 en ciudades secundarias españolas, atrayendo a propietarios independientes mediante franquicias rentables. IHG continúa su expansión de marcas blandas con Vignette Collection en Mallorca, ofreciendo a los hoteles de lujo independientes acceso a la distribución global sin sacrificar la identidad de marca. Estas inversiones internacionales reflejan la creciente confianza en los fundamentos de la demanda a largo plazo de España, especialmente en los segmentos de ocio y de gama media.
La tecnología y la sostenibilidad se han convertido en campos de batalla competitivos clave en el panorama hotelero español. Los operadores se diferencian mediante aplicaciones móviles propias, servicios para huéspedes con IA y programas de cero residuos dirigidos a viajeros con conciencia ecológica. Los avances regulatorios, que incluyen protocolos de registro de huéspedes más estrictos y límites en los alquileres a corto plazo, están elevando el nivel de cumplimiento normativo y la capacidad digital. Esto, sin quererlo, está acelerando la consolidación, favoreciendo a las marcas equipadas con sólidos sistemas de gestión de datos. Sin embargo, los hoteles independientes siguen demostrando resiliencia, aprovechando la autenticidad, el arraigo local y la agilidad operativa para fidelizar a los huéspedes nacionales. Con el retorno del capital inversor y la expansión de las marcas globales mediante acuerdos de franquicia y gestión, se prevé un aumento considerable de la intensidad competitiva en los próximos años.
Líderes de la industria hotelera en España
Meliá Hotels International
NH Hotel Group (Minorista)
Barceló Hotels & Resorts
Compañía Hotelera Eurostars
Grupo Iberostar
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2025: Barceló Hotel Group adquirió dos hoteles en León, España, el Barceló León Conde Luna, de 134 habitaciones, y el Occidental León Alfonso V, de 62 habitaciones, de By Vamuca, con planes de renovación orientados al reposicionamiento premium.
- Junio de 2025: El Grupo Barceló prevé un beneficio neto de 310 millones de euros (337.9 millones de dólares) para 2025 y anunció un programa de inversión de capital de 500 millones de euros (545 millones de dólares) centrado en mejoras y aperturas en su red de 299 propiedades.
- Abril de 2025: Wyndham firmó un acuerdo exclusivo con Soliteight para desarrollar 40 hoteles económicos Super 8 en España y Portugal durante la próxima década.
- Julio de 2024: Room Mate Hotels adquirió la cartera de 10 activos boutique de Staying Valencia, con el objetivo de alcanzar un EBITDA de 40 millones de euros (43.6 millones de dólares) para 2025 tras la integración.


Alcance del informe del mercado hotelero en España
Hospitalidad es un término amplio que abarca todos los aspectos de la industria de servicios, a saber, alojamiento, alimentos y bebidas, planificación de eventos, parques temáticos, agencias de viajes, turismo, hoteles, restaurantes y bares. La hostelería en España está segmentada por tipología y por segmento. Por tipología, el mercado se segmenta en hoteles de cadena y hoteles independientes. Por segmentos, el mercado se divide en apartamentos de servicios, hoteles económicos y económicos, hoteles de escala media y media alta y hoteles de lujo. El informe ofrece el tamaño del mercado y previsiones para la industria hotelera en España en términos de valor (USD) para todos los segmentos anteriores.
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de alojamiento
| De Lujo |
| Escala media y media alta |
| Presupuesto y Economía |
| Apartamentos de servicio |
Por canal de reserva
| Direct Digital |
| OTAs |
| Corporativo / MICE |
| Agentes mayoristas y tradicionales |
Por geografía
| Andalucía |
| Cataluña |
| Madrid |
| Valencia |
| Islas Canarias |
| Resto de España |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de alojamiento | De Lujo |
| Escala media y media alta | |
| Presupuesto y Economía | |
| Apartamentos de servicio | |
| Por canal de reserva | Direct Digital |
| OTAs | |
| Corporativo / MICE | |
| Agentes mayoristas y tradicionales | |
| Por geografía | Andalucía |
| Cataluña | |
| Madrid | |
| Valencia | |
| Islas Canarias | |
| Resto de España |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado hotelero en España en 2026?
El sector generó USD 125.34 millones en 2026 y se prevé que alcance los USD 152.84 millones en 2031.
¿Cuál es la tasa de crecimiento prevista para la hostelería española entre 2026 y 2031?
Se proyecta que el mercado hotelero español crecerá a una tasa compuesta anual del 4.05 % durante el período de cinco años.
¿Qué clase de alojamiento se está expandiendo más rápidamente en España?
Los hoteles de lujo lideran el crecimiento con una CAGR del 6.42 %, impulsados por huéspedes internacionales con alto gasto e inversiones en mejoras.
¿Qué canal de reserva está ganando cuota de mercado más rápidamente?
Las reservas digitales directas están expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 9.35 % a medida que los hoteles enfatizan los programas de fidelización y reducen los costos de comisión.
¿Qué región española muestra el mayor potencial de crecimiento en hostelería?
Las Islas Canarias encabezan la previsión con una CAGR del 4.72% gracias a la demanda durante toda la temporada y a las políticas de turismo sostenible.
Última actualización de la página:



