

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 6.63 mil millones |
| Tamaño del mercado (2031) | USD 8.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.07% CAGR |
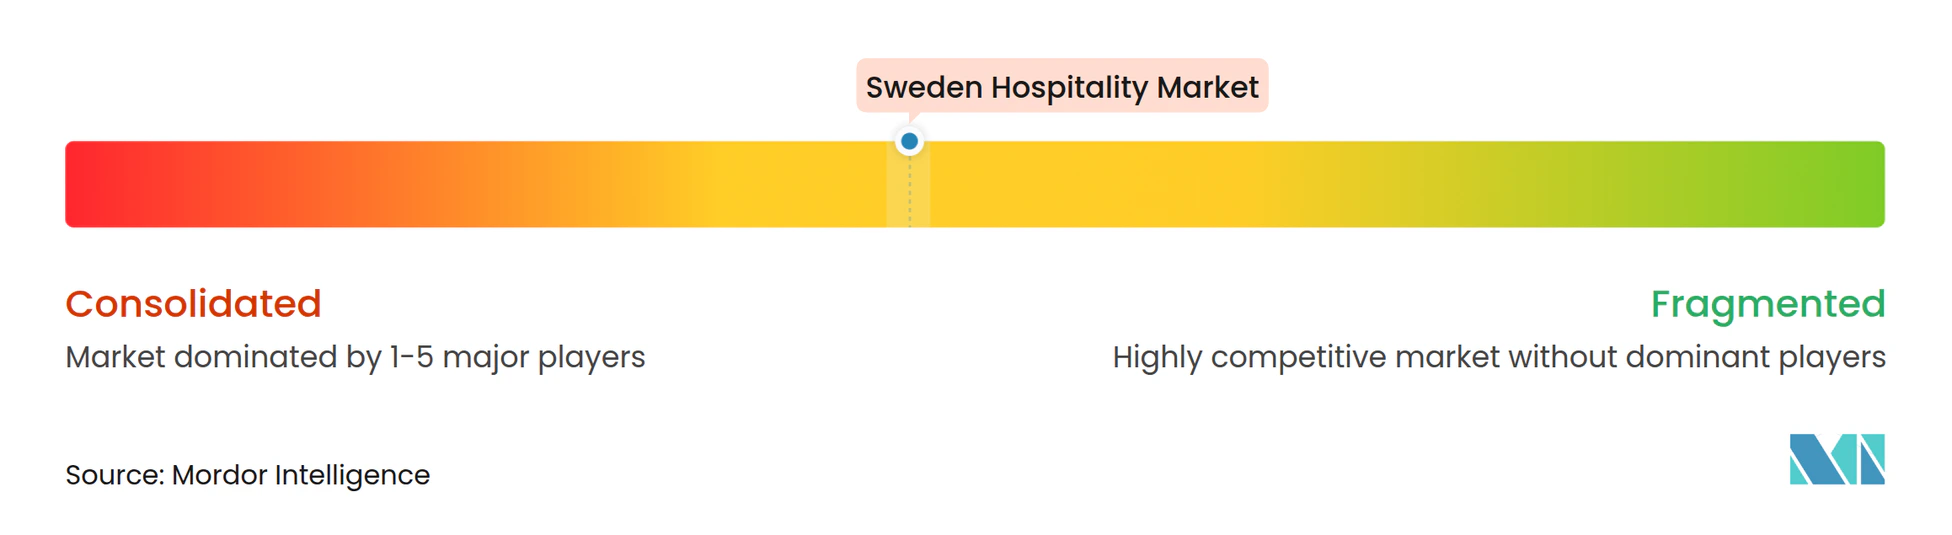
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado hotelero sueco por Mordor Intelligence
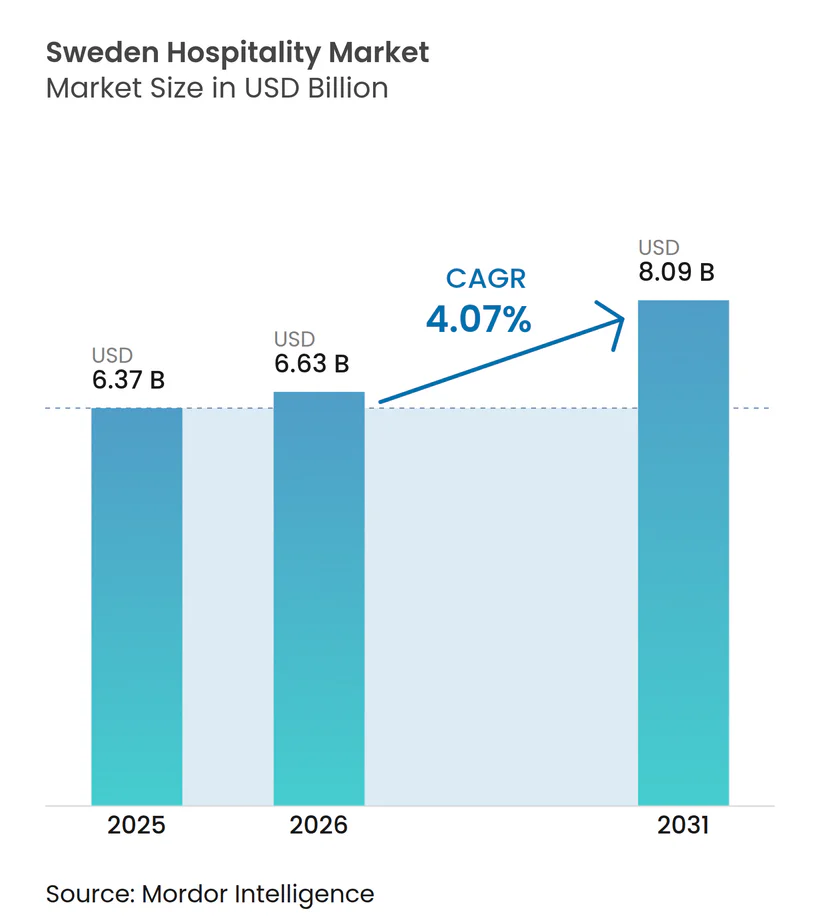
Se prevé que el mercado hotelero sueco crezca de 6.37 millones de dólares en 2025 a 6.63 millones de dólares en 2026, y se pronostica que alcanzará los 8.09 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.07% durante el período 2026-2031.
El mercado está creciendo a medida que los operadores aprovechan la demanda internacional acumulada, aceleran la transformación digital y capitalizan las mejoras del transporte a nivel nacional. La sólida cartera de hoteles de cadena en ciudades de segundo nivel, la priorización de la movilidad que convierte el mayor tráfico de las OTA en reservas directas y la rápida adopción de la etiqueta ecológica mejoran la calidad de los ingresos, a la vez que se alinean con los límites de carbono de Boverket, consolidando el mercado hotelero sueco como referente nórdico de crecimiento sostenible. Los contrapesos, la volatilidad de los costes de construcción, las elevadas comisiones de las OTA y el mandato de modernización de 2027 reducen los márgenes; sin embargo, los operadores implementan contratos de cobertura, programas de fidelización e instrumentos de financiación verde para defender la rentabilidad. Estas fuerzas interactúan y sustentan una trayectoria de expansión equilibrada que impulsa el apetito inversor y la creación continua de empleo en todo el mercado hotelero sueco.
Conclusiones clave del informe
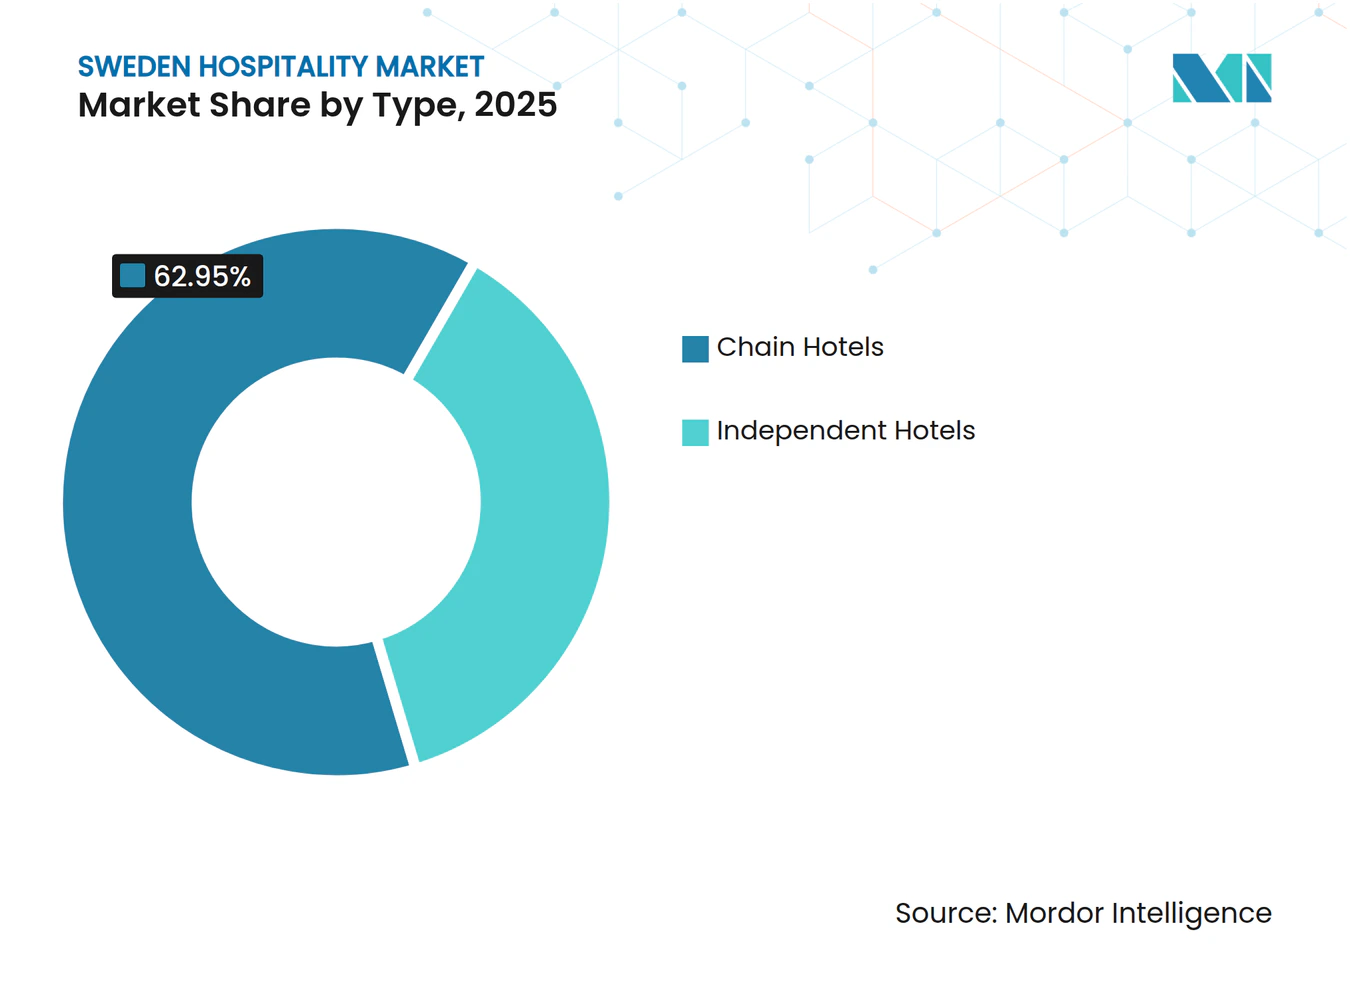
- Por tipo, los hoteles de cadena tenían el 62.95% de la cuota de mercado hotelero de Suecia en 2025, mientras que se prevé que los hoteles independientes registren una CAGR del 6.49% hasta 2031.
- Por clase de alojamiento, las propiedades de escala media y media alta representaron el 46.90 % del tamaño del mercado hotelero de Suecia en 2025, mientras que se proyecta que los hoteles de lujo crecerán a una CAGR del 7.88 % hasta 2031.
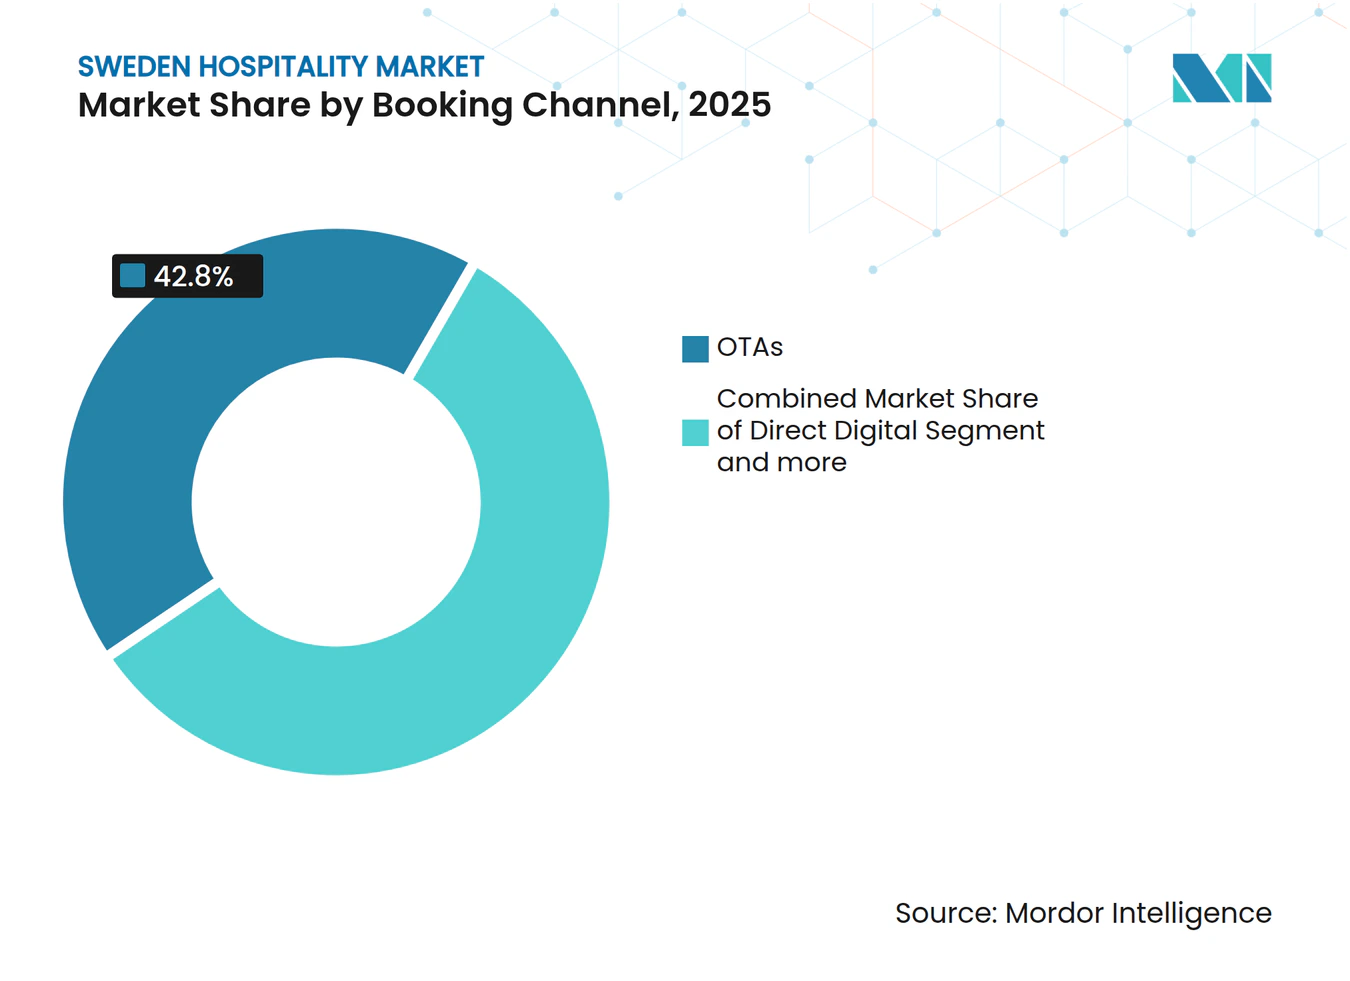
- Por canal de reserva, las OTA capturaron el 42.80 % de la participación del mercado hotelero de Suecia en 2025, pero las reservas digitales directas se están expandiendo a una CAGR del 7.95 % hasta 2031.
- Por geografía, el condado de Estocolmo generó el 38.95 % de las ventas del mercado hotelero de Suecia en 2025, mientras que el sur de Suecia está en camino de registrar una CAGR del 7.05 % durante el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado hotelero sueco
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Repunte pospandémico en el tráfico de ocio entrante | + 1.2% | Nacional – Estocolmo, el centro costero más fuerte | Mediano plazo (2–4 años) |
| Expansión de cadenas hoteleras en ciudades suecas de segundo nivel | + 0.8% | Mercados secundarios del centro y norte | Largo plazo (≥ 4 años) |
| Adopción de reservas directas basadas en dispositivos móviles | + 0.6% | Nacional – los centros urbanos lideran | Corto plazo (≤ 2 años) |
| La demanda de etiquetas ecológicas influye en la elección de habitaciones | + 0.4% | Nacional – las áreas metropolitanas más fuertes | Mediano plazo (2–4 años) |
| Los subsidios gubernamentales a los trenes nocturnos incentivan los viajes nacionales | + 0.3% | Corredores ferroviarios del norte | Corto plazo (≤ 2 años) |
| Las políticas de vacaciones laborales impulsan la ocupación rural entre semana | + 0.2% | Suecia rural central y septentrional | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Repunte pospandémico en el tráfico de ocio entrante
Los ingresos por exportaciones turísticas aumentaron en 2024, y las pernoctaciones de huéspedes de Estados Unidos alcanzaron máximos históricos, lo que indica que el mercado hotelero sueco ha superado su nivel base de 2019 y ahora se beneficia de viajes más largos y tarifas diarias promedio más altas. Hitos culturales como el 80 aniversario de Pippi Calzaslargas, nuevas atracciones como el Centro Hilma af Klint y festivales durante todo el año mejoran el atractivo del destino y extienden la demanda a las temporadas intermedias [1] Visit Sweden, “Suecia 2025: un año de emocionantes noticias de viajes por delante”, cision.com . Los viajeros orientados a la alta gama se inclinan por los hoteles boutique y de lujo, lo que eleva el RevPAR en Estocolmo, Gotemburgo y los corredores turísticos costeros. Según la Oficina Nacional de Estadística, los operadores utilizan herramientas de gestión de ingresos para aprovechar el potencial de crecimiento, mientras que los datos gubernamentales muestran que el empleo en el sector asciende a 124,000 FTE, lo que garantiza la capacidad de servicio y refuerza la preparación del mercado hotelero sueco para una mayor afluencia.
Expansión de cadenas hoteleras en ciudades suecas de segundo nivel
Grandes grupos están reasignando capital a Jönköping, Helsingborg, Uppsala y Sundsvall, donde los precios de los terrenos, los incentivos y los cambios demográficos mejoran los rendimientos de los proyectos. En febrero de 2024, Strawberry, liderada por Petter Stordalen, y la firma de inversión inmobiliaria Slättö anunciaron el lanzamiento de una nueva cadena hotelera dirigida al mercado nórdico. La asociación se centra en establecer propiedades en ubicaciones estratégicas, brindar servicios de alta calidad y adherirse a sólidos estándares de sostenibilidad. El proyecto tiene como objetivo desarrollar un mínimo de 20 hoteles en los próximos diez años [2] Nordic Property News, “Strawberry y Slättö lanzan una nueva cadena hotelera”, nordicpropertynews.com . Los proyectos en ciudades secundarias reducen la exposición a las zonas metropolitanas de alto costo y aprovechan las tendencias de migración de trabajadores remotos. Estos proyectos suelen obtener exenciones fiscales municipales y permisos acelerados, lo que acelera aún más los perfiles de retorno y apoya un crecimiento geográfico equilibrado dentro del mercado hotelero sueco.
Los subsidios gubernamentales a los trenes nocturnos incentivan los viajes nacionales
El relanzamiento de los servicios de trenes nocturnos entre Estocolmo y Luleå/Narvik en diciembre de 2024, gracias a las mejoras de la infraestructura ferroviaria y la financiación mediante préstamos del BEI, representa un avance crucial para mejorar la accesibilidad y la asequibilidad de los viajes a destinos de Laponia y el Círculo Polar Ártico. Los primeros datos de pasajeros muestran un aumento significativo en la ocupación hotelera en lugares clave como Narvik, Kiruna y Abisko. Este resultado pone de relieve el papel crucial de las políticas de transporte para impulsar la demanda turística regional, impulsar el crecimiento de las industrias auxiliares y ampliar la temporada turística en el mercado hotelero sueco. La iniciativa sirve como caso práctico de cómo las inversiones estratégicas en infraestructura de transporte pueden mejorar la conectividad regional, estimular el crecimiento económico y fortalecer la cadena de valor del sector turístico, contribuyendo en última instancia al desarrollo económico general de la región.
Las políticas de vacaciones laborales impulsan la ocupación rural entre semana
La implementación de modelos de trabajo híbridos ha permitido a los residentes urbanos pasar dos o tres días laborables en pintorescos destinos rurales sin necesidad de solicitar permiso. Este desarrollo ha impulsado un aumento en la duración media de las estancias en hoteles rurales, especialmente durante las temporadas bajas. Con 649 espacios de coworking en 21 regiones, los operadores de apartamentos con servicios integran escritorios ergonómicos, Wi-Fi de alta velocidad y paquetes de "salas de reuniones bajo demanda", convirtiendo habitaciones inactivas en espacios productivos [3] Tillväxtverket, "Turismstatistik", tillvaxtverket.se . La reducción de los riesgos de desocupación entre semana, junto con un aumento de las tarifas medias diarias (ADR) rurales durante los meses tradicionalmente de baja demanda, contribuye a una mejora estructural en el rendimiento del mercado hotelero sueco. Este desarrollo pone de manifiesto un cambio estratégico orientado a optimizar la generación de ingresos y abordar las fluctuaciones estacionales de la demanda.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inflación de los costos de construcción y mano de obra | −0.9% | Nacional – puntos de acceso metropolitanos | Corto plazo (≤ 2 años) |
| Alta presión de comisiones de las OTA | −0.6% | A escala nacional | Mediano plazo (2–4 años) |
| Mandato de modernización de eficiencia energética de Boverket para 2027 | −0.4% | Nacional – activos heredados | Mediano plazo (2–4 años) |
| Sustitución de alquileres a corto plazo en centros turísticos costeros | −0.3% | Archipiélagos de Estocolmo y Gotemburgo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta presión de comisiones de las OTA
Booking.com mantiene una posición dominante en el mercado de agencias de viajes en línea (OTA), representando el 71% del volumen total del mercado. Su estructura de comisiones, que cobra a los hoteles una tasa del 15%, impacta significativamente las ganancias operativas brutas de los hoteles. Esta alta tasa de comisión reduce los márgenes de ganancia, creando desafíos financieros para los hoteles e influyendo en su eficiencia operativa general dentro de la competitiva industria hotelera [4] HOTREC, “2024 Hotel Distribution Study,” hotel.report . Los hoteles independientes más expuestos al uso de OTA enfrentan gastos de marketing que no pueden permitirse, perpetuando ciclos de dependencia en el mercado hotelero sueco. El alivio regulatorio a través de la Ley de Mercados Digitales está a años de distancia, lo que obliga a los hoteles a invertir ahora en asociaciones de metabúsqueda y remarketing impulsado por CRM.
Mandato de modernización de eficiencia energética de Boverket para 2027
El mercado hotelero sueco se enfrenta a importantes desafíos, ya que las propiedades de la década de 1980, que a menudo carecen de sistemas modernos de aislamiento y recuperación de HVAC, requieren inversiones de capital para su modernización que pueden equivaler al valor total de sus activos. El incumplimiento de las normas regulatorias actualizadas expone estos activos a restricciones operativas y posibles reducciones de valoración, lo que genera tensiones financieras para los propietarios. Esta situación está impulsando un ritmo acelerado de desinversiones de activos, ya que las partes interesadas buscan mitigar los riesgos asociados al incumplimiento y la disminución de las valoraciones. Además, el mercado está experimentando una mayor consolidación a medida que las grandes empresas adquieren activos que no cumplen con las normas o con bajo rendimiento para aprovechar las economías de escala y modernizar sus operaciones. Estas dinámicas subrayan la necesidad crucial de una inversión estratégica en modernización y cumplimiento normativo para mantener la competitividad en el cambiante panorama del mercado.
Análisis de segmento
Por tipo: el dominio de la cadena impulsa la estandarización
Los operadores de cadena ocupan una posición dominante en el mercado hotelero sueco, controlando el 62.95 % del inventario total. Este dominio se sustenta en su capacidad para aprovechar el poder de adquisición, establecer ecosistemas de fidelización integrados y utilizar sus recursos financieros para gestionar eficazmente los costes de modernización. Estos factores, en conjunto, refuerzan su liderazgo y ventaja competitiva en el mercado. Por el contrario, los establecimientos independientes están demostrando resiliencia y crecimiento, alcanzando una sólida tasa de crecimiento anual compuesta (TCAC) del 6.49 %. Al centrarse en elementos de diseño auténticos e integrar las cadenas de suministro locales, estos operadores independientes están atrayendo con éxito a viajeros que buscan experiencias y priorizan estancias únicas y personalizadas.
Las cadenas hoteleras están refinando estratégicamente su segmentación de mercado para mejorar su competitividad y ampliar su cartera de clientes. Entre sus iniciativas se incluyen el lanzamiento de submarcas orientadas a la economía, como Scandic Go, la introducción de ofertas orientadas al estilo de vida, como Strawberry's Home Hotel, y la conversión de oficinas en alojamientos de lujo para maximizar el uso de los activos. Estas iniciativas buscan atraer a un público más amplio, a la vez que contrarrestan la creciente presencia de competidores internacionales, como la marca voco de IHG. Mientras tanto, los operadores independientes están adoptando enfoques innovadores para mantenerse competitivos, como la implementación de sistemas de gestión de propiedades (PMS) basados en la nube, la formación de alianzas de marketing regionales y la obtención de la certificación Nordic Swan para alinearse con las tendencias de sostenibilidad. Si bien se espera que la consolidación de las cadenas hoteleras aumente su cuota de mercado colectiva para 2030, la creatividad y la adaptabilidad de los establecimientos boutique garantizan que las propiedades independientes seguirán desempeñando un papel importante y dinámico en la configuración del mercado hotelero sueco.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por clase de alojamiento: Aceleración del lujo en medio de la estabilidad del segmento medio
Se prevé que el segmento de lujo del mercado hotelero sueco crezca a una sólida tasa de crecimiento anual compuesta (TCAC) del 7.88 % hasta 2031, impulsado por la creciente demanda de viajeros adinerados de Estados Unidos, Alemania y Oriente Medio. Estos viajeros muestran una marcada preferencia por los diseños de inspiración nórdica, las comodidades centradas en el bienestar y las experiencias de aventura al aire libre, que se están convirtiendo en factores clave de diferenciación en el mercado. A pesar de este crecimiento, el segmento de gama media y media-alta sigue siendo un actor importante, representando el 46.90 % de la cuota de mercado, ya que sigue atrayendo a viajeros de negocios y familias gracias a sus servicios fiables y precios competitivos. La capacidad de este segmento para equilibrar la asequibilidad con la comodidad lo ha posicionado como una opción resiliente para una clientela diversa. La coexistencia de estos segmentos pone de relieve la dinámica cambiante del mercado hotelero sueco, donde las ofertas premium y las opciones con valor añadido satisfacen las distintas necesidades de los consumidores.
Los hoteles de lujo integran cada vez más la narrativa de procedencia y las narrativas de marca únicas para mejorar su propuesta de valor, como se observa en ejemplos como el Hotel Hernö Gin, que aprovecha su conexión con una destilería artesanal. Estos establecimientos también están invirtiendo fuertemente en suites de bienestar e instalaciones premium para justificar un precio medio diario (ADR) más alto y atraer a una clientela con un alto nivel de gasto. Por el contrario, los hoteles de gama media se centran en modernizar la tecnología de las habitaciones y los espacios comunes para mantener la competitividad y contrarrestar la presión a la baja del ADR de las cadenas hoteleras. El auge de los híbridos de apartamentos con servicio refleja la creciente influencia de las reubicaciones corporativas y las tendencias de vacaciones de trabajo, que están ampliando la duración media de las estancias y redefiniendo las preferencias de alojamiento. Mientras tanto, los formatos económicos están aprovechando la construcción modular de madera y los modelos de personal reducido para expandirse a centros urbanos más pequeños, garantizando una cobertura nacional integral y contribuyendo al crecimiento general del mercado hotelero sueco.
Por Booking Channel: La transformación digital transforma la distribución
En 2025, las OTA captaron el 42.80 % del total de reservas, lo que refleja una dependencia sostenida de las plataformas de metabuscadores para el descubrimiento, a pesar de los esfuerzos de los hoteleros por impulsar las ventas directas. El crecimiento de los canales digitales directos, que se expanden a una tasa de crecimiento anual compuesta (TCAC) del 7.95 %, se atribuye a la adopción de funciones avanzadas como notificaciones push personalizadas, sistemas de pago con un solo clic y programas de fidelización con niveles de membresía con alto valor de puntos. Estas innovaciones están diseñadas para mejorar la retención de clientes y fomentar la fidelidad a largo plazo, lo que proporciona una ventaja competitiva a los hoteleros. La creciente dependencia de los canales digitales directos pone de manifiesto el cambio en las preferencias de los consumidores hacia la comodidad y las experiencias personalizadas. Esta tendencia subraya la importancia de integrar soluciones tecnológicas para mantener la competitividad en el cambiante mercado hotelero.
Los canales corporativos y MICE (Reuniones, Incentivos, Conferencias y Exposiciones) se han estabilizado en volúmenes absolutos más bajos, principalmente debido al auge de los eventos híbridos que reducen las reservas tradicionales de bloques de habitaciones. Sin embargo, este cambio ha impulsado simultáneamente la demanda de espacios de estudio flexibles y paquetes con tecnología avanzada de pantalla verde, que satisfacen las necesidades cambiantes de los clientes corporativos. La contracción de las agencias de viajes mayoristas y minoristas continúa, ya que los hábitos de autoreserva de los consumidores dominan el mercado, lo que redefine aún más el panorama de la distribución. Los operadores que analizan eficazmente los datos de rendimiento del canal están mejor posicionados para implementar estrategias de control de tarifas que minimicen la canibalización de ingresos y protejan el valor de la marca. La creciente fluidez en los canales de distribución no solo ofrece a los clientes una mayor variedad de opciones, sino que también mejora la eficiencia operativa y la adaptabilidad dentro del sector hotelero sueco.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En el mercado hotelero sueco, el condado de Estocolmo representa el subsegmento geográfico más grande en 2025, con una participación significativa del 38.95%. De cara al período 2026-2031, se prevé que el sur de Suecia sea el subsegmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.05%. Estocolmo se mantiene como el principal centro de demanda, combinando sedes corporativas, industrias creativas y centros de conferencias de primer nivel que garantizan un flujo de negocios estable entre semana. Las llegadas de turistas estadounidenses aumentaron en 2024, y la programación cultural, como la Semana Nobel Lights, impulsa el turismo de invierno, mejorando la estacionalidad de la ocupación. Los altos costos del suelo y las estrictas normativas energéticas impulsan a los promotores a convertir oficinas en hoteles, como lo demuestran el voco Stockholm Kista de IHG y la reforma de 11 plantas de Scandic Go en Solna, lo que demuestra una inversión flexible que mantiene la ventaja de Estocolmo en el mercado hotelero sueco.
El centro de conocimiento de Malmö, el núcleo académico de Lund y la logística portuaria de Helsingborg generan un tráfico estable entre semana, mientras que las costas de Österlen y Halland generan una fuerte demanda de ocio en verano. Las rutas de ferry desde Travemünde y Rostock, además del mercado alimentador del aeropuerto de Copenhague, mantienen un flujo constante de llegadas. Gotemburgo y su interior en el oeste de Suecia mantienen una demanda equilibrada gracias a las ferias de fabricación de automóviles, el tráfico portuario y festivales culturales como Way Out West. Las comunidades del archipiélago, ante la sobreexplotación turística, consideran la aplicación de tasas para huéspedes y la zonificación para limitar los alquileres a corto plazo, lo que podría canalizar la demanda hacia un inventario regulado y endurecer la normativa del ADR. Hacia el norte, el nuevo material rodante de trenes nocturnos reduce la duración del trayecto Estocolmo-Narvik a entre 16.5 y 18.5 horas, lo que impulsa los flujos de deportes de invierno y turismo de auroras boreales que impulsan el aumento de la ocupación durante varias temporadas. Los municipios rurales invierten en banda ancha de fibra, lo que hace viables las vacaciones de trabajo de una semana e incorpora una demanda durante todo el año al tejido del mercado hotelero de Suecia.
Panorama regulatorio
Los operadores del sector hotelero sueco gestionan el registro de alojamientos, las licencias de venta de alcohol y los requisitos de eficiencia energética de los edificios, cada vez más estrictos. A partir del 1 de enero de 2025, la Ley (2024:1082) sobre hoteles y pensiones cambió el modelo de permisos para hoteles y casas de huéspedes que superan ciertos umbrales (al menos nueve huéspedes o cinco habitaciones) a un sistema de notificación administrado por la Policía (Polismyndigheten), lo que reduce la fricción administrativa para los establecimientos nuevos y de pequeña escala, al tiempo que mantiene la supervisión.
En el sector de la alimentación y las bebidas, el servicio de alcohol sigue dependiendo de la normativa vigente, y las regulaciones municipales y nacionales determinan las obligaciones de cumplimiento para los hoteles con bares y restaurantes. En abril de 2026, el Gobierno (Regeringen) propuso cambios (Prop. 2025/26:221) para eliminar los requisitos legales de servicio de alimentos y cocinas especializadas como condiciones para obtener licencias de servicio de alcohol. La propuesta entró en vigor el 1 de junio de 2026, sujeta a su aprobación definitiva. Por otra parte, el informe señala que el mandato de modernización de eficiencia energética de Boverket para 2027 constituye un hito clave en materia de cumplimiento que afecta a la planificación de inversiones de capital y a las transacciones de activos para propiedades antiguas.
Análisis de la cadena de valor
La cadena de valor del sector hotelero sueco comienza con los propietarios y promotores inmobiliarios, abarcando la construcción de nuevos edificios, las conversiones y las reformas, y luego pasa a los operadores hoteleros (cadenas y hoteles independientes) que gestionan el personal, los estándares de marca y las operaciones diarias. Los insumos previos incluyen contratistas de construcción y reforma, energía y servicios públicos, mobiliario y equipamiento, y aprovisionamiento de alimentos y bebidas. Dado que las cadenas de suministro nórdicas dependen en gran medida de bienes intermedios y materias primas importadas, la volatilidad cambiaria y logística sigue siendo relevante para los costes operativos.
En la fase posterior, la demanda y la distribución fluyen a través de canales digitales directos y OTA (42.80 % de las reservas en 2025), junto con organismos corporativos/MICE y de marketing de destinos que influyen en las visitas. Las asociaciones comerciales como Visita, junto con las redes de restaurantes y compras (por ejemplo, Svenska Krögare), apoyan la coordinación de la industria, la formación y el apalancamiento en las compras, mientras que los mayoristas como Martin & Servera son el pilar del suministro de alimentos y bebidas a miles de clientes en toda Suecia. La disponibilidad de mano de obra es una limitación recurrente en toda la cadena: el empleo en el sector turístico en general alcanzó aproximadamente 155,000 personas en 2025 (2.8 % del empleo nacional), con el alojamiento empleando a unas 38,000, y los operadores utilizan el auto check-in, las actualizaciones de los PMS y la automatización de procesos para proteger los niveles de servicio ante la presión salarial y de personal.
Panorama competitivo
El mercado hotelero sueco está dominado por un puñado de operadores líderes que controlan una cuota sustancial, beneficiándose de economías de escala en la contratación, sólidos programas de fidelización y acceso a capital que ayuda a mitigar las interrupciones en la cadena de suministro y las fluctuaciones de precios. Un actor importante ejemplifica este dominio con una amplia cartera de más de 7,000 habitaciones en diversos niveles de marca, desde la categoría económica hasta la de gama media-alta. A pesar de esta concentración, el mercado permanece abierto a nuevos participantes, con grupos internacionales que reingresan mediante modelos de gestión de activos reducidos para minimizar el riesgo y expandir rápidamente su presencia. Esta dinámica crea un entorno competitivo donde coexisten tanto operadores tradicionales como recién llegados. La consolidación del mercado continúa a medida que el aumento de los costes de modernización fomenta las adquisiciones y alianzas estratégicas.
La tecnología desempeña un papel fundamental en la configuración de la competencia, con grandes cadenas invirtiendo fuertemente en chatbots con inteligencia artificial, sistemas de precios basados en atributos y plataformas centralizadas de gestión de relaciones con el cliente que impulsan significativamente las reservas recurrentes. Los operadores independientes más pequeños responden forjando sólidas alianzas locales y ofreciendo experiencias únicas como restaurantes de la granja a la mesa, colaboraciones con cerveza artesanal y alquiler de equipos para actividades al aire libre. Estas ofertas de nicho se incluyen cada vez más en las búsquedas de filtros de las OTA, lo que ayuda a los independientes a competir eficazmente a pesar de tener inventarios más reducidos. Para escalar eficientemente sin sobrepasar los límites de recursos financieros, muchas cadenas más pequeñas están recurriendo a franquicias y acuerdos de gestión con activos limitados. Este equilibrio entre innovación y crecimiento estratégico sustenta la intensidad competitiva en el mercado.
Los esfuerzos de consolidación se extienden más allá de las fronteras de Suecia, donde los inversores suecos adquieren activamente activos en el extranjero para diversificar y mejorar la rentabilidad. Un ejemplo notable es la adquisición de un importante grupo hotelero que opera en Irlanda y el Reino Unido, valorado en aproximadamente 1.46 millones de dólares estadounidenses, lo que indica una búsqueda de rentabilidad en los mercados internacionales, manteniendo al mismo tiempo las sinergias operativas mediante contratos de arrendamiento flexibles. A nivel nacional, la fuerte demanda, las favorables opciones de financiación para proyectos respetuosos con el medio ambiente y una amplia variedad de segmentos de viajeros contribuyen a una rentabilidad sostenida y atractiva ajustada al riesgo. A medida que el mercado evoluciona, los operadores se centran en equilibrar el crecimiento, la sostenibilidad y la diferenciación en la experiencia del huésped. En general, el sector hotelero sueco se mantiene sólido, dinámico y preparado para una transformación continua.
Líderes de la industria hotelera en Suecia
Scandic Hoteles Grupo AB
Hoteles Nordic Choice/Strawberry
Hoteles de élite de Suecia
Primeros hoteles
Best Western Hotels & Resorts (Suecia)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Scandic Hotels Group AB obtuvo un nuevo marco de financiación a largo plazo por un total de 7.5 millones de coronas suecas. Esta estructura de financiación refuerza la liquidez y mejora la flexibilidad de refinanciación, lo que permite continuar con las renovaciones y la ejecución de los proyectos en un mercado que afronta mayores costes de modernización y construcción.
- Febrero de 2026: Strawberry anunció una inversión de más de 400 millones de coronas suecas para renovar cerca de 1,500 habitaciones en propiedades clave de Estocolmo, incluyendo el Clarion Hotel Sign, el Clarion Hotel Stockholm y el Hotel C. El programa de renovación apunta a un ciclo de inversión centrado en la calidad y la sostenibilidad en el principal centro de demanda, con un inventario mejorado posicionado para captar segmentos de ocio y corporativos de mayor rentabilidad.
- Julio de 2024: Scandic Go firmó proyectos de conversión en Gotemburgo y Umeå que suman un total de 276 habitaciones, con lanzamiento previsto para 2026. Estas conversiones amplían la oferta de presupuesto mediante la reutilización adaptativa, una vía que reduce el tiempo de comercialización en comparación con las construcciones nuevas y se ajusta a las normativas urbanísticas y energéticas más estrictas.


Alcance del informe sobre el mercado hotelero de Suecia
La industria de la hospitalidad abarca una amplia gama de negocios que satisfacen las necesidades de los huéspedes y clientes, brindando servicios de alojamiento, comidas, viajes y entretenimiento. Incluye hoteles, restaurantes, aerolíneas, líneas de cruceros y varios otros establecimientos enfocados en brindar experiencias excepcionales y comodidad a sus clientes.
La industria hotelera en Suecia está segmentada por tipo y segmento. Por tipología, el mercado se subsegmenta en hoteles de cadena y hoteles independientes. Por segmento, el mercado se subsegmenta en apartamentos de servicios, hoteles económicos y económicos, hoteles de escala media y media alta y hoteles de lujo. El tamaño del mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de alojamiento
| De Lujo |
| Escala media y media alta |
| Presupuesto y Economía |
| Apartamentos de servicio |
Por canal de reserva
| Direct Digital |
| OTAs |
| Corporativo / MICE |
| Agentes mayoristas y tradicionales |
Por región geográfica
| Condado de Estocolmo |
| Oeste de Suecia (incluida Gotemburgo) |
| Sur de Suecia (incluido Skåne/Malmö) |
| Centro y norte de Suecia |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de alojamiento | De Lujo |
| Escala media y media alta | |
| Presupuesto y Economía | |
| Apartamentos de servicio | |
| Por canal de reserva | Direct Digital |
| OTAs | |
| Corporativo / MICE | |
| Agentes mayoristas y tradicionales | |
| Por región geográfica | Condado de Estocolmo |
| Oeste de Suecia (incluida Gotemburgo) | |
| Sur de Suecia (incluido Skåne/Malmö) | |
| Centro y norte de Suecia |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado hotelero en Suecia en 2026 y qué crecimiento se proyecta?
El tamaño del mercado hotelero de Suecia será de 6.63 millones de dólares en 2026 y se espera que alcance los 8.09 millones de dólares en 2031, lo que refleja una CAGR del 4.07 %.
¿Qué categoría de hotel se está expandiendo más rápidamente a nivel nacional?
Las propiedades de lujo muestran el aumento más rápido, avanzando a una CAGR del 7.88 %, a medida que los visitantes adinerados buscan experiencias nórdicas premium.
¿Qué proporción de habitaciones controlan las cadenas hoteleras?
Las cadenas hoteleras representan el 62.95% de las claves, lo que subraya su presencia dominante en el mercado hotelero de Suecia.
¿Qué región ofrece el mayor crecimiento previsto?
El sur de Suecia lidera con una CAGR del 7.05 % hasta 2031 gracias al repunte del turismo costero y la conectividad transfronteriza.
¿Cómo están reduciendo los operadores la dependencia de las OTA?
El sector hotelero está aprovechando las aplicaciones de reserva directa adaptadas a dispositivos móviles, los programas de fidelización mejorados y las estrategias de remarketing basadas en datos. Estas iniciativas están redirigiendo eficazmente una parte considerable de las reservas de las agencias de viajes online (OTA) a plataformas propias.
¿Qué normativa ambiental afectará más a los hoteles en los próximos cinco años?
El mandato de modernización de Boverket de 2027 requiere que todos los edificios grandes cumplan con estrictos estándares de eficiencia energética y se sometan a evaluaciones de carbono del ciclo de vida.
Última actualización de la página:



