

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
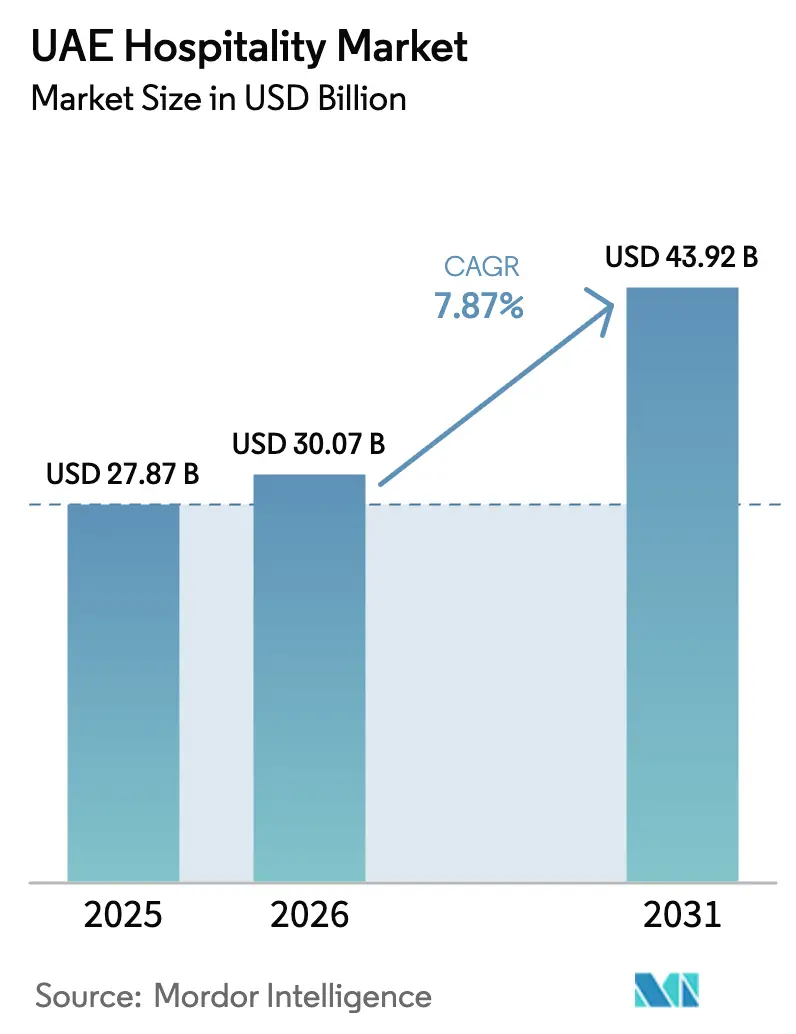
| Tamaño del mercado (2026) | USD 30.07 mil millones |
| Tamaño del mercado (2031) | USD 43.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.87% CAGR |
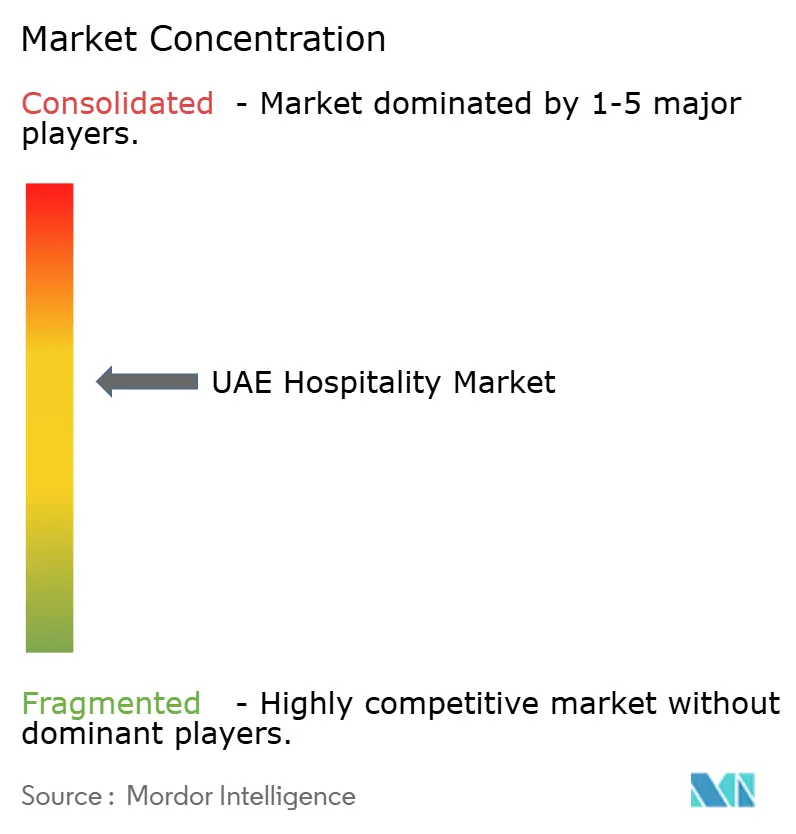
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado hotelero de los EAU por Mordor Intelligence
Se proyecta que el tamaño del mercado hotelero de los Emiratos Árabes Unidos se expandirá de USD 27.87 mil millones en 2025 y USD 30.07 mil millones en 2026 a USD 43.92 mil millones en 2031, registrando una CAGR de 7.87% entre 2026 y 2031.
El crecimiento se ve impulsado por iniciativas políticas, la diversificación de la demanda y los rápidos ciclos de desarrollo, lo que mejora la eficiencia operativa en todas las clases de activos. La Estrategia de Turismo 2031 busca atraer a 40 millones de huéspedes hoteleros e incrementar la contribución del turismo al PIB no petrolero, destacando la importancia estratégica del mercado para el crecimiento sostenible. La infraestructura tradicional de Expo City Dubai sustenta la demanda durante todo el año a través de desarrollos MICE y de uso mixto, impulsando la tarifa diaria (ADR) premium en ubicaciones clave. Los canales de distribución están evolucionando, con las OTA manteniendo su importancia, mientras que las plataformas digitales directas crecen, impulsadas por programas de fidelización y la digitalización impulsada por el gobierno, lo que mejora los márgenes de los operadores. Los nuevos proyectos de entretenimiento y complejos turísticos integrados en Ras Al Khaimah están impulsando estancias más largas y un mayor gasto de los visitantes, lo que fortalece las perspectivas de crecimiento a medio plazo para el mercado hotelero de los EAU.
Conclusiones clave del informe
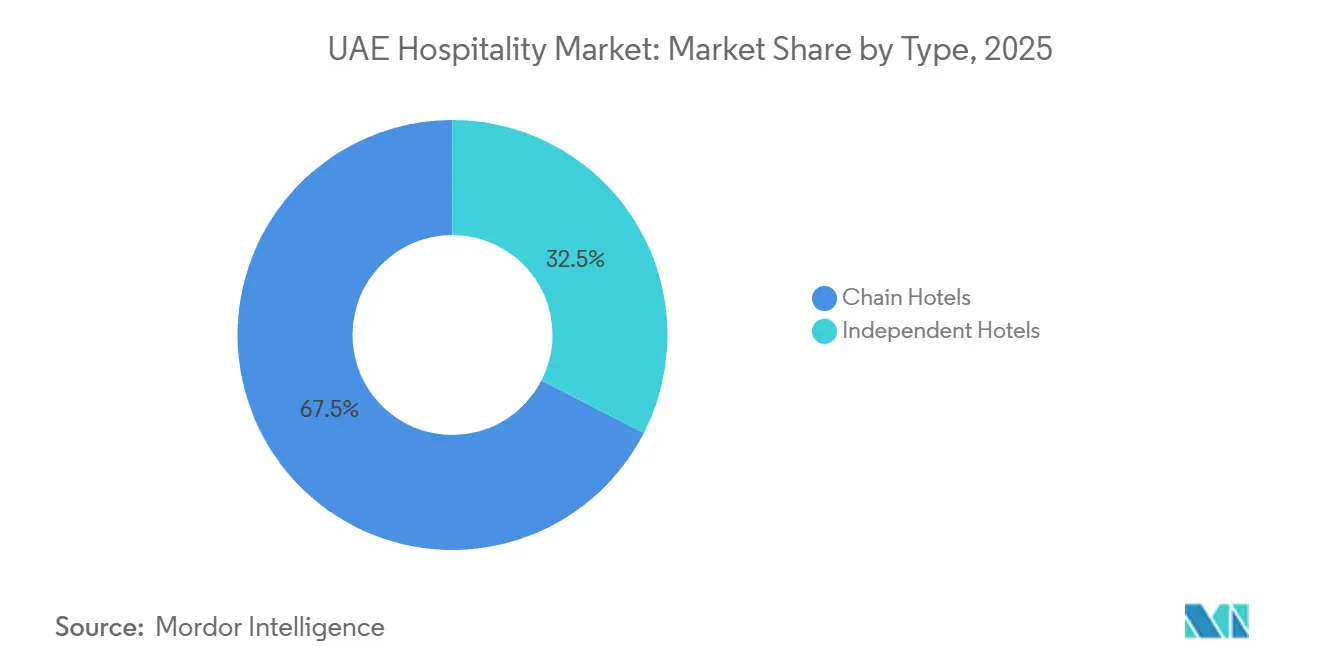
- Por tipo, los hoteles de cadena tenían el 67.47% de la cuota de mercado hotelero de los EAU en 2025. Los hoteles independientes registraron la CAGR proyectada más alta, del 10.35% hasta 2031.
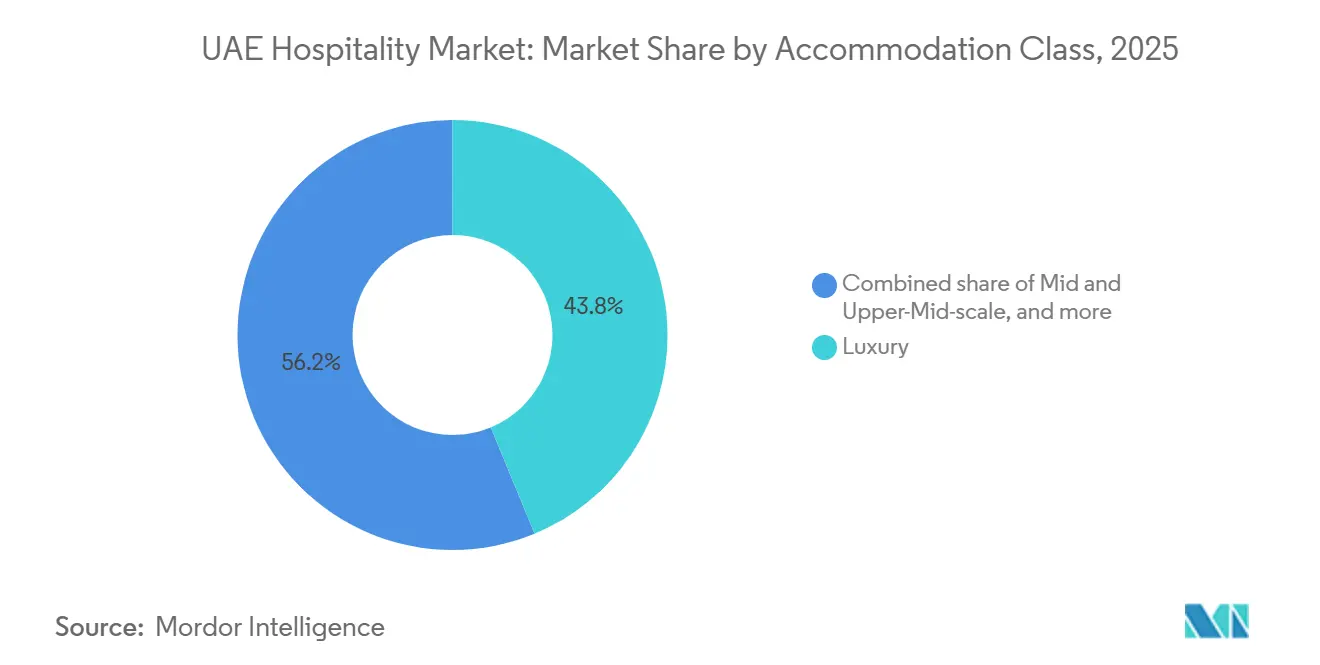
- Por clase de alojamiento, las propiedades de lujo representaron el 43.76 % del tamaño del mercado hotelero de los EAU en 2025. Se prevé que los apartamentos con servicio se expandan a una tasa compuesta anual del 11.76 % hasta 2031.
- En cuanto a los canales de reserva, las agencias de viajes online (OTA) representaron el 51.76% de la cuota de mercado del sector hotelero de los EAU en 2025. Los canales digitales directos registraron el crecimiento proyectado más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 14.48% hasta 2031.
- Por geografía, Dubái captó el 63.49 % de las llaves en 2025. Se proyecta que Ras Al Khaimah será el emirato de más rápido crecimiento, con una CAGR del 10.85 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado hotelero de los EAU
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronograma |
|---|---|---|---|
| Transformación en un destino global de estilo de vida y entretenimiento. | 1.20% | Distritos de ocio y estilo de vida | Corto plazo (≤ 2 años) |
| La economía del turismo de alto poder adquisitivo impulsa el gasto premium. | 0.90% | Complejos hoteleros de ultralujo | Corto plazo (≤ 2 años) |
| La economía de las zonas francas genera demanda de visitantes de negocios internacionales. | 0.80% | Corredores comerciales y de zonas francas | Mediano plazo (2–4 años) |
| Modelos inmobiliarios de uso mixto que integran activos hoteleros | 0.70% | Proyectos de hostelería de uso mixto | Largo plazo (≥ 4 años) |
| Ecosistema de megaatracciones que expande los segmentos del turismo de ocio | 0.80% | centros de entretenimiento de parques temáticos | Mediano plazo (2–4 años) |
| Entretenimiento familiar y turismo de interior que fomentan las visitas durante todo el año. | 0.60% | destinos de ocio cubiertos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
| Fuente: (~) % IMPACTO EN LA PREVISIÓN DE LA CAGR | |||


Transformación en un destino global de estilo de vida y entretenimiento.
Los Emiratos Árabes Unidos se han convertido en un destino global de estilo de vida y entretenimiento, creando una sólida base para el crecimiento del sector hotelero. La Estrategia Nacional de Turismo 2031 prevé alcanzar los 40 millones de huéspedes en hoteles y una contribución del turismo al PIB de 450 mil millones de AED (122.53 mil millones de USD). Dubái recibió 18.72 millones de visitantes internacionales en 2024, mientras que los hoteles nacionales lograron una ocupación del 78 % y unos ingresos de 45 mil millones de AED (12.25 mil millones de USD). La sólida conectividad aérea y la Agenda Económica D33 siguen impulsando la expansión turística a largo plazo. Se espera que estas iniciativas estructurales mantengan la demanda hotelera durante el período previsto.
La economía del turismo de alto poder adquisitivo impulsa el gasto premium.
El creciente número de personas con alto patrimonio neto en los Emiratos Árabes Unidos está impulsando la demanda de hostelería de lujo y experiencias exclusivas. En 2024, el país atrajo a 7,200 nuevos millonarios, elevando la población de alto patrimonio neto a 130,500. Los viajeros de lujo contribuyen significativamente a los ingresos de hoteles, centros de bienestar y residencias de marca durante todo el año. Alrededor del 43% de los proyectos hoteleros en desarrollo se centran en propiedades de lujo, mientras que Abu Dabi registró un crecimiento del 24% en el RevPAR (ingreso por habitación disponible) en hoteles de lujo durante 2025. Se espera que las continuas reformas de visados y las inversiones en el sector del lujo mantengan el crecimiento de la hostelería de alta gama.[ 2 ]Ministerio de Economía de los EAU, "Estrategia Nacional de Turismo 2031", Ministerio de Economía de los EAU, moec.gov.ae.
La economía de las zonas francas genera demanda de visitantes de negocios internacionales.
La red de más de 40 zonas francas de los EAU genera un flujo constante de viajes de negocios y una demanda de MICE (reuniones, incentivos, conferencias y exposiciones) durante todo el año. Los viajes corporativos, las exposiciones y las conferencias impulsan una alta ocupación hotelera y una gran demanda de alojamiento de alta gama. El DWTC generó 25 millones de AED (6.80 millones de USD) en producción económica durante 2025, mientras que Abu Dabi recibió a 2.2 millones de delegados de MICE. Los calendarios de exposiciones se mantienen sólidos hasta 2028, lo que respalda el continuo crecimiento del sector hotelero. La expansión de las alianzas económicas refuerza aún más la posición de los EAU como centro de negocios global.[ 3 ]Departamento de Cultura y Turismo de Abu Dabi, "Informe de rendimiento de eventos empresariales y MICE 2025", DCT Abu Dabi, dct.gov.ae.
Modelos inmobiliarios de uso mixto que integran activos hoteleros
Los grandes proyectos de uso mixto integran hoteles, residencias, comercios y entretenimiento en ecosistemas hoteleros autosostenibles. Proyectos importantes, como Fahid Island, The Alba y el plan maestro de Mina, combinan hoteles de lujo con comunidades residenciales. Las residencias de marca contribuyen a financiar el desarrollo hotelero a la vez que generan demanda durante todo el año. Se prevé que alrededor del 60 % de la futura oferta hotelera de Dubái se ubique dentro de proyectos de uso mixto. Este modelo mejora la estabilidad de los ingresos a largo plazo, más allá de la demanda turística tradicional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Restricción | (~) % | Relevancia geográfica | Cronograma |
|---|---|---|---|---|---|
| La alta competencia entre los destinos de hostelería de lujo presiona la diferenciación. | −0.7% | La alta competencia entre los destinos de hostelería de lujo presiona la diferenciación. | −0.7% | Distritos principales y corredores de lujo de Dubái | Mediano plazo (2–4 años) |
| La dependencia de los visitantes internacionales genera exposición a interrupciones en los viajes globales. | −0.8% | La dependencia de los visitantes internacionales genera exposición a interrupciones en los viajes globales. | −0.8% | Aeropuerto de Dubái, Abu Dabi, Emiratos del Norte | Corto plazo (≤ 2 años) |
| Riesgo de sobreoferta en los segmentos hoteleros de alta gama debido a la rápida expansión del sector de alojamiento. | −0.7% | Riesgo de sobreoferta en los segmentos hoteleros de alta gama debido a la rápida expansión del sector de alojamiento. | −0.7% | Clusters de lujo de Dubái y Abu Dabi | Mediano plazo (2–4 años) |
| Las condiciones climáticas y los desafíos estacionales afectan las operaciones al aire libre y en los centros turísticos. | −0.5% | Las condiciones climáticas y los desafíos estacionales afectan las operaciones al aire libre y en los centros turísticos. | −0.5% | Ras Al Khaimah, Fujairah, costa de los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||||
La alta competencia entre los destinos de hostelería de lujo presiona la diferenciación.
La creciente competencia de destinos regionales y la expansión de la oferta de hoteles de lujo están ejerciendo una mayor presión sobre el mercado hotelero de los EAU. Países como Arabia Saudita, Qatar y Maldivas buscan atraer a viajeros de alto poder adquisitivo similares. Casi el 43% de los proyectos hoteleros en desarrollo en los EAU se centran en propiedades de lujo, lo que intensifica la competencia. Una mayor oferta dificulta la diferenciación de precios y servicios. Las crecientes expectativas de los huéspedes ejercen aún más presión sobre la rentabilidad de los hoteles de alta gama.[ 4 ]Departamento de Economía y Turismo de Dubái, "Informe sobre el desempeño turístico de Dubái 2025", Departamento de Economía y Turismo de Dubái, dubaidet.gov.ae.
La dependencia de los visitantes internacionales genera exposición a interrupciones en los viajes globales.
El sector hotelero de los EAU sigue dependiendo en gran medida del turismo internacional, lo que lo hace vulnerable a las interrupciones en los viajes globales. Los conflictos regionales y las restricciones aéreas a principios de 2026 redujeron significativamente la ocupación hotelera y los ingresos. La ocupación hotelera en Dubái cayó temporalmente a entre el 15 % y el 20 % de los niveles estacionales habituales. Se prevé que la recuperación dependa de la recuperación de la confianza de los viajeros internacionales. Continúan los esfuerzos por diversificar el mercado, pero la conectividad global sigue siendo fundamental.
Análisis de segmento
Por tipo: El dominio de las cadenas se encuentra con la insurgencia de las boutiques
Las cadenas hoteleras dominaron el 67.47 % del mercado en 2025, gracias a sistemas de distribución global, programas de fidelización y operaciones estandarizadas que escalan eficientemente en ubicaciones urbanas y vacacionales. Los principales operadores están ampliando su inventario y diversificando sus carteras de marcas con nuevas propiedades de estilo de vida y de lujo superior para satisfacer la demanda segmentada en micromercados clave. Los lanzamientos y conversiones de marcas en zonas de alto tráfico mejoran la cobertura de la red, fortaleciendo la interacción corporativa y las oportunidades de negocio basadas en eventos. Los proyectos en desarrollo se centran en desarrollos emblemáticos que sirven como centros de ocio y MICE (Reuniones, Incentivos, Conferencias y Exposiciones), lo que garantiza que las cadenas hoteleras sigan siendo un elemento central en la narrativa de las ciudades. Los propietarios-operadores utilizan estándares de marca y compras centralizadas para mantener los márgenes y, al mismo tiempo, adaptar las experiencias a las preferencias locales.
Se prevé que los conceptos hoteleros independientes y emergentes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.35 % hasta 2031, impulsados por un posicionamiento centrado en la experiencia, la utilización flexible del espacio y las colaboraciones locales que mejoran la experiencia de los huéspedes en todos los barrios y zonas turísticas. Los hoteles boutique y de estilo de vida destacan su identidad única a través del diseño, la oferta gastronómica, las iniciativas de bienestar y las colaboraciones artísticas, atrayendo a viajeros jóvenes y recurrentes. Los promotores y operadores regionales contribuyen con el lanzamiento de hoteles de lujo y de estilo de vida premium, fortaleciendo la narrativa del destino y la creación de valor. Los marcos de licencias y clasificación establecen estándares transparentes a la vez que fomentan la innovación en la prestación de servicios, promoviendo el crecimiento sostenible tanto para los operadores de marca como para los independientes. Esta estructura de doble ritmo sustenta la dinámica competitiva, beneficiando a los huéspedes y mejorando la disciplina operativa en todo el sector hotelero de los EAU.

Por categoría de alojamiento: Liderazgo en el lujo ante el auge de los apartamentos con servicio
Las propiedades de lujo representaron el 43.76 % del mercado hotelero de los EAU en 2025, gracias a las inversiones en hoteles emblemáticos y residencias de marca. Estos proyectos potencian las opciones de alta gama y el reconocimiento global. Los desarrollos en zonas costeras y urbanas impulsan el atractivo del destino, permitiendo a los operadores centrarse en la cultura, la gastronomía y el bienestar. Las ampliaciones premium en Abu Dabi y Ras Al Khaimah diversifican el mercado de lujo más allá de las principales zonas de Dubái. El énfasis en el diseño, la sostenibilidad y las experiencias únicas fortalece el poder de fijación de precios y fomenta la repetición de visitas, garantizando el valor a largo plazo del inventario de primer nivel. La cartera de proyectos de lujo también impulsa calendarios orientados a eventos y experiencias de viaje personalizadas, manteniendo este segmento en el centro del mercado hotelero de los EAU.
Se prevé que los apartamentos con servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.76 % hasta 2031, impulsados por la demanda de viajeros de ocio, familias y profesionales de larga estancia que buscan alojamientos espaciosos con cocina y servicios flexibles. Los operadores utilizan este formato para atraer a huéspedes de larga estancia que buscan ahorrar y apoyar las reubicaciones corporativas, reduciendo la estacionalidad y mejorando las tasas de ocupación. Las plataformas digitales potencian el atractivo de la categoría al ofrecer paquetes de valor, como acceso a espacios de coworking y paquetes de estancia prolongada que se ajustan a las políticas de viajes corporativos. Las marcas de gama media y media-alta están ampliando los espacios sociales y las instalaciones de fitness para atraer a viajeros más jóvenes que planean estancias de ocio prolongadas. Este equilibrio entre propiedades de lujo y apartamentos con servicios proporciona una cartera de alojamiento integral que satisface las diversas necesidades de los viajeros en el mercado hotelero de los EAU.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Booking Channel: La supremacía de las OTA se ve desafiada por la velocidad digital directa
Las OTA desempeñan un papel importante en el mercado hotelero de los EAU, representando el 51.76 % de las reservas en 2025. Son clave para el descubrimiento y la comparación de precios, mientras que los canales directos basados en la fidelización están ganando terreno a medida que los operadores mejoran la integridad de las tarifas y la comodidad de las aplicaciones. Se proyecta que los canales directos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 14.48 % hasta 2031, impulsados por las ventajas de fidelización y las comunicaciones centradas en la sostenibilidad que atraen a los compradores corporativos y de ocio. Los marcos de licencias digitales e identidad de huéspedes de Dubái agilizan los flujos de trabajo en línea, aumentando la confianza en las transacciones directas y agilizando el registro y la generación de informes. Las plataformas de metabuscadores y las campañas de marca complementan la distribución de las OTA al ampliar el alcance y fomentar las conversiones a canales propios mediante garantías de mejores tarifas. Se espera que una combinación equilibrada de canales estabilice los costes de adquisición y mejore la rentabilidad de la fidelización con el tiempo.
Los acuerdos mayoristas, corporativos y MICE son vitales para mantener la ocupación entre semana y la demanda de grupos. Los destinos orientados a eventos utilizan acuerdos marco y características integradas en los resorts para asegurar bloques de reservas más amplios. Los hoteles con credenciales de sostenibilidad transparentes y condiciones flexibles registran mayores tasas de conversión, ya que los gestores de viajes priorizan el valor y la sostenibilidad. Las ofertas directas vinculadas a la fidelización y la visibilidad de las OTA siguen siendo esenciales, ya que los operadores programan las promociones por temporada y submercado para optimizar la combinación de canales. Un mejor acceso a los datos refuerza la función de la analítica, lo que permite a los operadores mantener la disciplina de precios y responder a los cambios en las condiciones del mercado emisor. Estas estrategias impulsan una economía de canal más saludable en todo el sector hotelero de los EAU.
Análisis geográfico
Dubái poseía el 63.49 % de las claves nacionales en 2025, gracias a las inversiones en activos de destino y a la diversidad de ofertas en todos los rangos de precio del mercado hotelero de los EAU. Los servicios digitales mejorados y el análisis turístico optimizan los precios y la combinación de mercado, lo que permite una respuesta más rápida a las señales del mercado. La programación MICE y comunitaria de Expo City Dubai, disponible durante todo el año, impulsa la demanda entre semana y la captación de tarifas premium para hoteles cercanos. Los marcos de licencias transparentes garantizan la confianza en las nuevas aperturas y el reposicionamiento de activos, manteniendo un atractivo fresco y diversificado para los viajeros internacionales. El enfoque basado en datos de Dubái prioriza las mejoras en la calidad y la sostenibilidad.
Abu Dabi diversifica su oferta hotelera con instituciones culturales, distritos de entretenimiento y transformaciones integrales de complejos turísticos, atendiendo tanto la demanda de ocio como la corporativa. La celebración de eventos globales y la expansión de un inventario premium complementan la escala y los servicios de Dubái. El servicio de pasajeros de Etihad Rail optimiza los viajes dentro de los EAU, conectando centros culturales y de ocio y mejorando el acceso a los hoteles durante las temporadas altas. Estos desarrollos estabilizan la ocupación y atraen visitantes a itinerarios multiemiratíes.
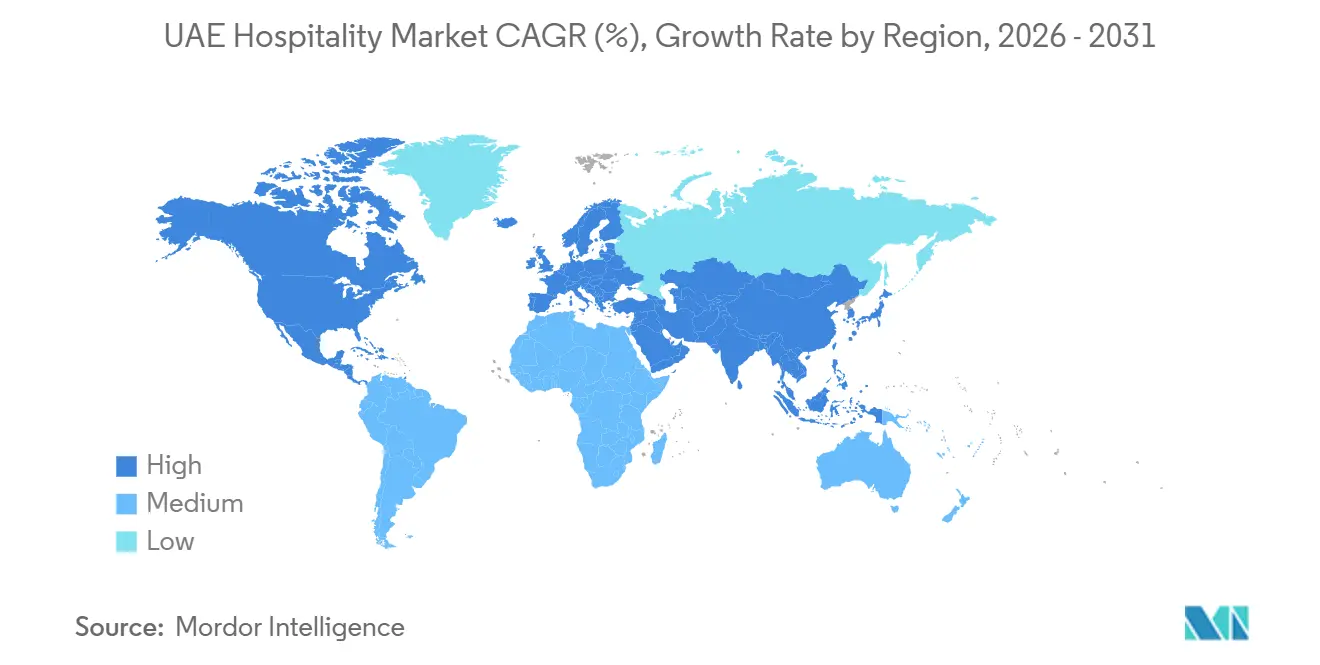
Ras Al Khaimah lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.85 % hasta 2031, impulsada por el desarrollo de la isla Wynn Al Marjan y ofertas de lujo que mejoran las opciones de entretenimiento y bienestar. Los proyectos en desarrollo de marcas globales impulsan la confianza de los inversores y la visibilidad entre los viajeros. Ajmán amplía su oferta premium costera con un resort Four Seasons, complementando así los flujos de ocio de Dubái. Sharjah y Fujairah se centran en identidades culturales y naturales, fomentando las visitas recurrentes y las estancias más prolongadas. Estos perfiles diversificados reducen la competencia y permiten enfoques específicos para los mercados emisores.

Panorama competitivo
La competencia en el mercado hotelero de los EAU involucra cadenas globales, grupos regionales y conceptos centrados en la experiencia, centrados en el diseño, la programación y la ubicación para atender a diversos segmentos de viajeros. Los operadores globales invierten en propiedades emblemáticas y en conversiones para renovar sus carteras y mejorar las oportunidades de venta cruzada. Los promotores regionales aprovechan los ecosistemas de uso mixto que integran comercios y atracciones para impulsar la interacción con los huéspedes. Los formatos centrados en el entretenimiento en Ras Al Khaimah (RAK) generan fuentes de ingresos únicas, amplían la oferta turística y fomentan la colaboración con marcas. Las autoridades priorizan la calidad, la sostenibilidad y el rendimiento basado en datos para garantizar un entorno competitivo centrado en la experiencia del huésped y el valor a largo plazo.
Las iniciativas estratégicas reflejan la expansión de la marca, el desarrollo de complejos turísticos integrados y las inauguraciones de hoteles emblemáticos, lo que demuestra la confianza en el crecimiento del mercado. La alianza de IHG con Aldar integra seis hoteles en la Isla Yas, lo que mejora la oferta de complejos turísticos y la oferta MICE de Abu Dabi. La conversión de Marriott a Luxury Collection en RAK refuerza su presencia de lujo en un emirato en crecimiento. Las nuevas marcas de Hilton en Dubái diversifican la oferta de estilo de vida y amplían su cobertura en los distritos comerciales.
Desarrollos a gran escala como Ciel Dubai Marina demuestran la demanda de propiedades icónicas que marcan la pauta en ingeniería y experiencia del huésped. Las nuevas propiedades de Four Seasons en Ajmán y Rajah amplían la presencia de lujo más allá de Dubái. El resort Sharjah de Minor Hotels mejora la oferta cultural y de bienestar, complementando la diversa oferta de la región. Las estrategias integradas de activos de Emaar integran la hostelería con el comercio minorista y las atracciones, reforzando las ventajas del ecosistema en ubicaciones clave de los EAU.
Líderes de la industria hotelera de los EAU
-
Marriott International
-
Accor
-
Hilton Worldwide
-
IHG Hotels & Resorts
-
Hoteles en Rotana
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Noviembre de 2025: El hotel más alto del mundo, Ciel Dubai Marina (377 metros), se inauguró en noviembre de 2025 como parte de la Colección Vignette de IHG. Desarrollado por The First Group, ofrece 1,004 habitaciones, un diseño arquitectónico único y una piscina infinita de gran altura, completando sus últimas etapas según lo previsto.
- Abril de 2025: Four Seasons planea gestionar un resort frente al mar en Al Zorah, renombrándolo como Four Seasons Resort Ajman at Al Zorah. Con apertura prevista para 2026, el resort se someterá a mejoras en su spa, gimnasio y opciones gastronómicas antes de su reapertura.
- Marzo de 2025: Marriott International y Abu Dhabi National Hotels se han asociado para traer la marca The Luxury Collection a Ras Al Khaimah. El proyecto consiste en la remodelación de una propiedad en la isla de Al Marjan, cuya finalización está prevista para finales de 2026.


Alcance del informe sobre el mercado hotelero de los EAU
El mercado hotelero de los EAU se refiere a la industria de alojamiento organizado y servicios turísticos en los siete emiratos, que abarca hoteles, resorts, apartamentos con servicio e instalaciones relacionadas que atienden tanto a viajeros internacionales como nacionales. Este mercado está impulsado por la escala y la diversificación de la oferta de Dubái, el posicionamiento cultural y corporativo de Abu Dabi y la creciente cartera de productos de lujo de Ras al-Khaimah, respaldada por iniciativas gubernamentales como Tourism Vision 2031, la reforma de visados y la modernización de infraestructuras. El aumento de las reservas digitales, la expansión de las aerolíneas de bajo coste y los requisitos de sostenibilidad configuran aún más la demanda y las estrategias de inversión.
El mercado está segmentado por tipo, categoría de alojamiento, canal de reserva y región geográfica. Por tipo, incluye cadenas hoteleras y hoteles independientes, lo que refleja las diferencias en la distribución de la marca, la expansión impulsada por la fidelización y las estrategias de bajo consumo de activos. Por categoría de alojamiento, el mercado se divide en lujo, gama media y media-alta, presupuesto y económico, y apartamentos con servicio, cada uno dirigido a distintos segmentos de viajeros y niveles de precios. Por canal de reserva, el mercado abarca plataformas digitales directas, agencias de viajes online (OTA), reservas corporativas/MICE y agentes mayoristas o tradicionales, destacando la evolución del panorama de distribución y el coste de adquisición. Por región geográfica, el mercado está segmentado en Dubái, Abu Dabi, Sharjah, Ras Al Khaimah, Ajmán, Fujairah y Umm Al Quwain. El informe ofrece el tamaño del mercado y las previsiones para el mercado de muebles tapizados en valor (USD) para todos los segmentos mencionados.
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de alojamiento
| De Lujo |
| Escala media y media alta |
| Presupuesto y Economía |
| Apartamentos de servicio |
Por canal de reserva
| Direct Digital |
| OTAs |
| Corporativo / MICE |
| Agentes mayoristas y tradicionales |
Por región geográfica
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Ajman |
| Fujairah |
| Umm Al Quwain |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de alojamiento | De Lujo |
| Escala media y media alta | |
| Presupuesto y Economía | |
| Apartamentos de servicio | |
| Por canal de reserva | Direct Digital |
| OTAs | |
| Corporativo / MICE | |
| Agentes mayoristas y tradicionales | |
| Por región geográfica | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Ajman | |
| Fujairah | |
| Umm Al Quwain |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado hotelero de los Emiratos Árabes Unidos hoy y qué tan rápido está creciendo?
El tamaño del mercado hotelero de los Emiratos Árabes Unidos es de USD 30.07 millones en 2026 y se proyecta que alcance los USD 43.92 millones para 2031 con una CAGR del 7.87 %, respaldado por la ejecución de la estrategia turística nacional y las inversiones en el destino.
¿Qué segmentos liderarán el crecimiento dentro del mercado hotelero de los EAU hasta 2031?
Los apartamentos con servicio son la clase de alojamiento de más rápido crecimiento con una CAGR proyectada del 11.76 %, mientras que los canales digitales directos lideran el crecimiento de la distribución con una CAGR proyectada del 14.48 % hasta 2031.
¿Qué emirato aporta más claves al mercado hotelero de los EAU?
Dubái representará el 63.49 % de las claves nacionales en 2025, lo que refleja su condición de centro mundial, su oferta de productos diversificada y su impulso sostenido en materia de cartera de proyectos.
¿Cómo influyen los cambios de políticas en las perspectivas del mercado hotelero de los EAU?
La Estrategia de Turismo 2031 tiene como objetivo alcanzar los 40 millones de huéspedes de hotel para 2031, y las reformas en materia de visas mejoran la flexibilidad de los viajes, lo que en conjunto amplía la base direccionable y estabiliza la demanda a lo largo de las temporadas.
¿Qué nuevos desarrollos podrían remodelar la demanda en el mercado hotelero de los EAU?
El complejo integrado en desarrollo en Wynn Al Marjan Island en Ras Al Khaimah y múltiples inauguraciones de lujo en Ajman y RAK diversificarán la oferta de entretenimiento y premium.
¿Cómo afectan los requisitos de sostenibilidad a la inversión hotelera en los EAU?
Las regulaciones de construcción ecológica y los programas de certificación aumentan el gasto de capital inicial, pero mejoran los costos del ciclo de vida y son más atractivos para los compradores corporativos, lo que respalda el desempeño de los activos a largo plazo.
Última actualización de la página:



