

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
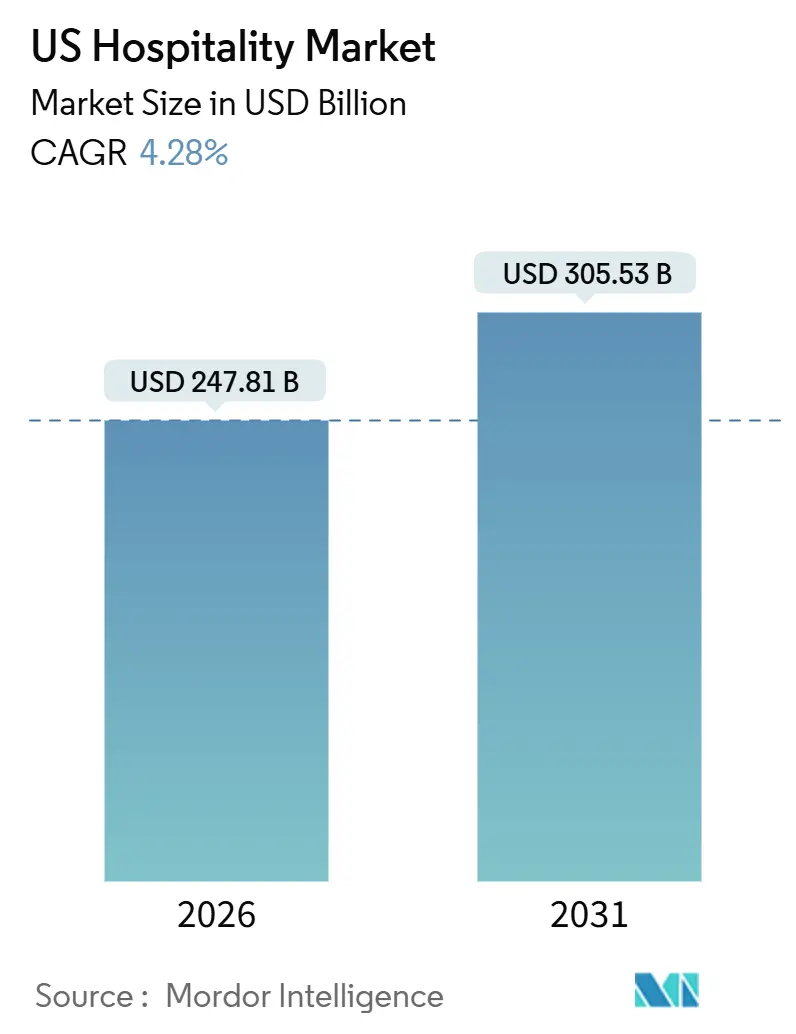
| Tamaño del mercado (2026) | USD 247.81 mil millones |
| Tamaño del mercado (2031) | USD 305.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.28% CAGR |
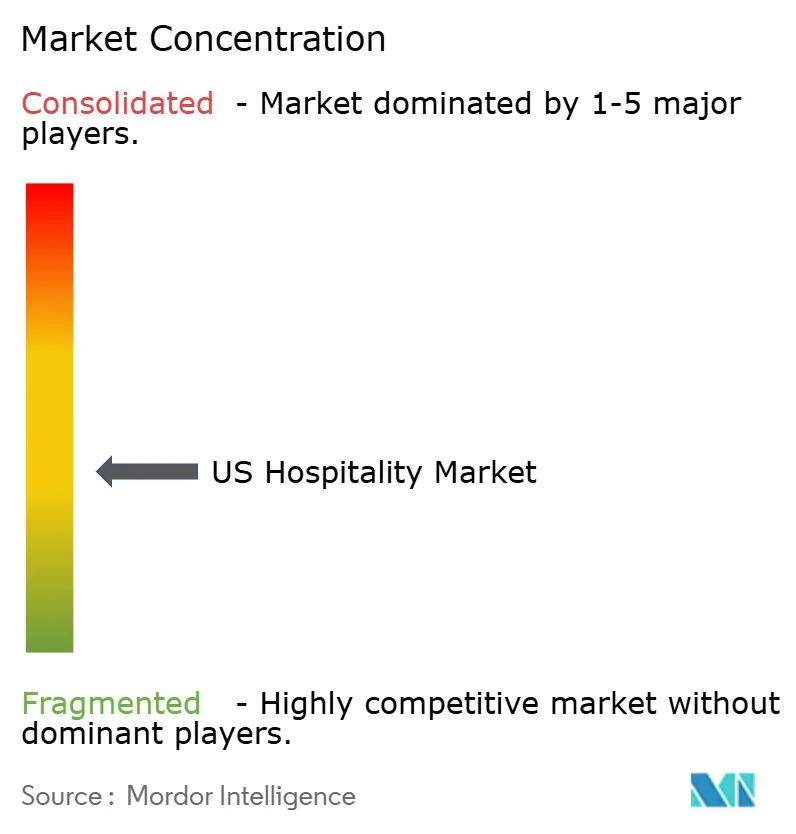
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado hotelero estadounidense realizado por Mordor Intelligence
El mercado hotelero estadounidense alcanzó los 247.81 millones de dólares en 2026 y se prevé que llegue a los 305.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.28%. Este tamaño del mercado refleja un dinamismo constante, impulsado por una sólida actividad de viajes nacionales, la continua adopción digital de las reservas y la transición del sector hacia ofertas centradas en la experiencia, que consolidan el poder de fijación de precios en segmentos clave. Los hoteles siguen gestionando elevados gastos operativos debido a la persistencia de la escasez de personal, lo que mantiene el interés en modelos de negocio con pocos activos y en tecnologías que mejoran la productividad a gran escala. Las condiciones financieras siguen siendo más ajustadas que en el periodo anterior a 2022, lo que modera la actividad de nuevas construcciones y centra el crecimiento en las conversiones y la expansión selectiva de marcas consolidadas. El gasto en ocio nacional y el volumen de viajes aéreos respaldan la normalización de la demanda, lo que refuerza el mercado hotelero estadounidense con una base diversificada que amortigua las desaceleraciones regionales. La combinación de canales también está cambiando, ya que las reservas prioritarias a través de dispositivos móviles y las estrategias directas basadas en la fidelización fortalecen la captación de la demanda propia sin ceder el control a los intermediarios.
Conclusiones clave del informe
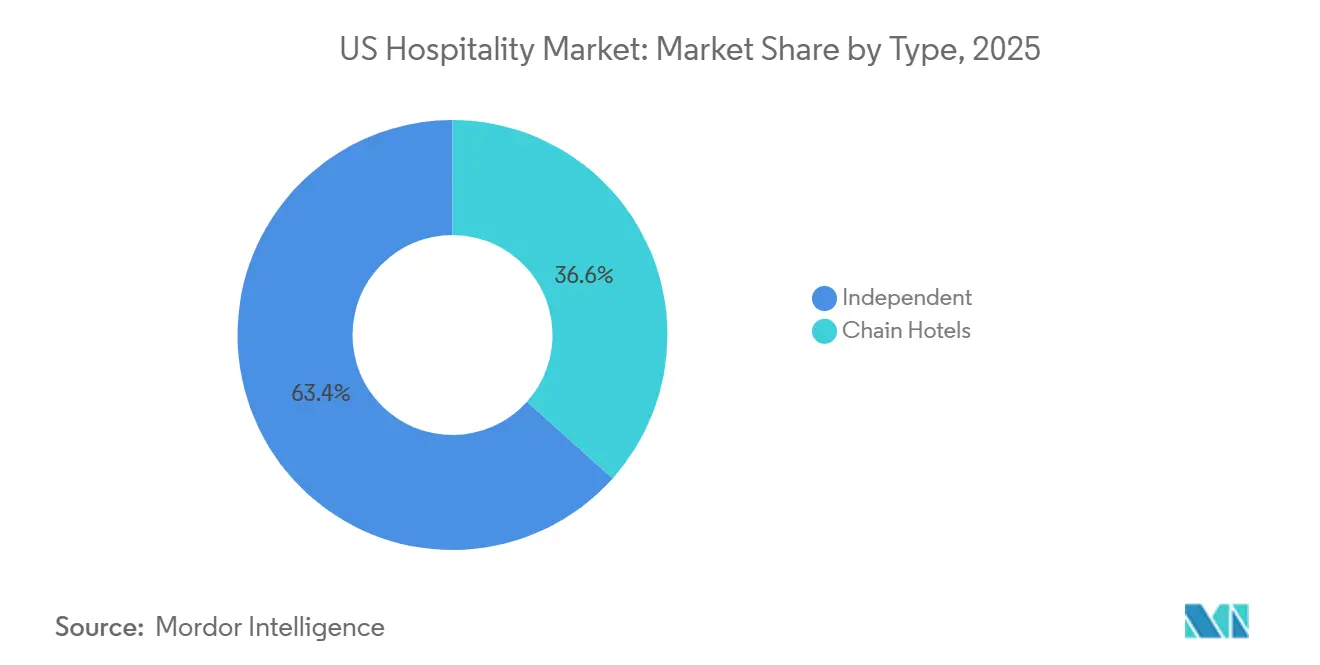
- Por tipo, los hoteles independientes tenían el 63.38% de la cuota de mercado hotelero de Estados Unidos en 2025, mientras que los hoteles de cadena registraron la CAGR proyectada más alta, del 7.73% hasta 2031.
- Por clase de alojamiento, las propiedades de escala media y media alta representaron el 47.73 % de la participación del sector hotelero de Estados Unidos en 2025, mientras que se prevé que el lujo se expanda a una CAGR del 6.47 % hasta 2031.
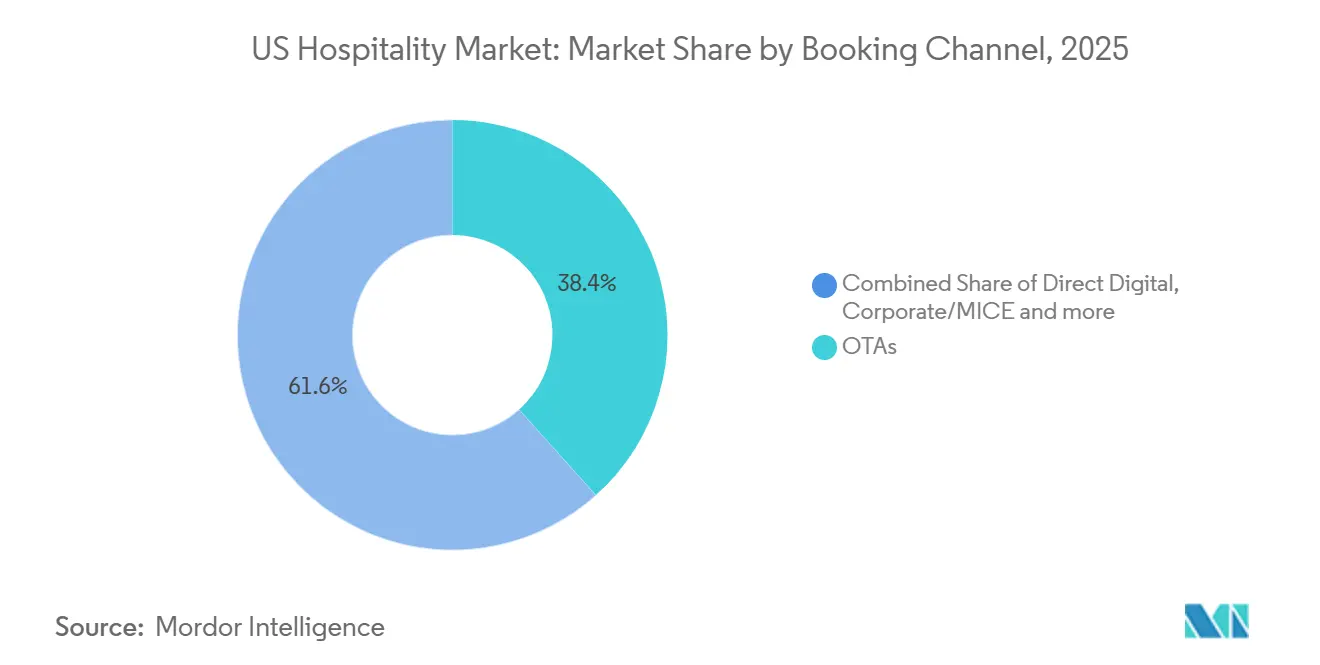
- Por canal de reserva, las OTA capturaron una participación del 38.37 % de las reservas en la industria hotelera de Estados Unidos en 2025, mientras que se proyecta que los canales digitales directos registren la CAGR más alta, del 8.26 %, hasta 2031.
- Por geografía, la región Oeste lideró con una participación del 29.65% de la industria hotelera de los Estados Unidos en 2025, mientras que se espera que el Noreste registre la CAGR más rápida con un 8.26% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado hotelero de EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fuerte demanda de viajes nacionales | + 1.2% | Global, con concentración en mercados secundarios y más cálidos | Mediano plazo (2-4 años) |
| Digitalización y reservas online | + 0.9% | Global, liderado por la penetración móvil en los centros urbanos | Corto plazo (≤ 2 años) |
| Alquileres a corto plazo y modelos híbridos | + 0.6% | Estados Unidos, con concentración en mercados de acceso urbano y complejos turísticos; reversión regulatoria en Nueva York | Largo plazo (≥ 4 años) |
| Viajes basados en la experiencia | + 0.8% | Segmentos globales, especialmente de alto patrimonio neto en corredores turísticos costeros y de montaña | Mediano plazo (2-4 años) |
| Infraestructura y ampliación del aeropuerto | + 0.7% | Nacional, con ganancias tempranas en Phoenix, Dallas-Fort Worth, Salt Lake City | Largo plazo (≥ 4 años) |
| Apoyo e incentivos gubernamentales | + 0.3% | Nacional, concentrado en las ciudades sede de la Copa Mundial de la FIFA (Miami, Los Ángeles, Dallas, Houston, Seattle) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Fuerte demanda de viajes nacionales
El gasto en ocio nacional siguió siendo un punto brillante en 2025, con United States Travel indicando que los gastos se mantuvieron firmes ya que los consumidores priorizaron los planes de viaje y las experiencias a pesar de las presiones de costos más amplias que afectaron los presupuestos discrecionales. Los embarques de aerolíneas en todo el sistema alcanzaron los 76.8 millones en septiembre de 2025, lo que refleja patrones de viaje normalizados y una base de demanda aérea que ayuda a respaldar la actividad de alojamiento durante todo el año en los mercados primarios y secundarios. [1] Oficina de Estadísticas de Transporte de EE. UU., “Datos de tráfico aéreo de EE. UU. de septiembre de 2025”, US DOT BTS, bts.gov El rendimiento de los puntos de control de seguridad superó los 2.8 millones de pasajeros diarios en varios momentos a principios de enero de 2026, lo que señala un impulso sostenido al comienzo del año y una lectura positiva para la demanda de alojamiento de corta distancia y de fin de semana en la ciudad dentro del mercado hotelero de los Estados Unidos. [2] Administración de Seguridad del Transporte, “Volúmenes de pasajeros de viaje”, TSA, tsa.gov A medida que los viajes se normalizaron, la composición del gasto se orientó más hacia experiencias y ofertas premium en los establecimientos, lo que respaldó la integridad de las tarifas en los activos mejor posicionados que invierten en bienestar, gastronomía y programación cultural. Esta base de demanda ayudó a estabilizar el mercado hotelero de EE. UU. durante períodos de incertidumbre económica, y los efectos de red derivados de la capacidad aérea y los patrones de viajes por carretera continuaron dispersando a los viajeros más allá de los centros de conexión tradicionales.
Digitalización y reservas online
La reserva prioritaria a través de dispositivos móviles se ha convertido en el flujo de trabajo predominante para las reservas hoteleras, y los hoteleros que alinean el merchandising y la experiencia de usuario con los recorridos móviles observan una mayor tasa de conversión y un mejor retorno de la inversión en medios. Los motores de búsqueda directos se benefician cuando las tasas de fidelización son visibles, cuando el diseño del carrito reduce la fricción y cuando la venta de complementos se integra en la búsqueda y el pago, lo que favorece una mayor presencia de reservas directas en el mercado hotelero estadounidense. Las asociaciones del sector también señalan que los impulsores digitales, como la personalización, la captura de datos propios y la participación optimizada en metabuscadores, son fundamentales para mantener las reservas propias y reducir los costes de intermediación. A medida que las plataformas de distribución evolucionan hacia ecosistemas, los equipos de los hoteles aplican herramientas por capas para precios, contenido y venta minorista que se integran con el PMS y el CRM, lo que fortalece la toma de decisiones basada en datos a lo largo del recorrido del cliente. Esta tendencia de digitalización apoya al sector hotelero en EE. UU. al mejorar la rentabilidad de la captación de la demanda y al permitir ofertas personalizadas que aumentan los ingresos por huésped sin sacrificar la estrategia de precios.
Alquileres a corto plazo y modelos híbridos
La regulación de los alquileres a corto plazo sigue vigente, y la investigación sobre políticas nacionales confirma que las restricciones locales, los cambios fiscales y los sistemas de registro continúan influyendo en los resultados del mercado en las comunidades urbanas y turísticas. Los estados y municipios también ajustan sus políticas fiscales para abordar la dinámica de los alquileres de viviendas completas, como lo demuestra el nuevo impuesto del 5 % sobre los alquileres a corto plazo de viviendas completas de Rhode Island, vigente a partir del 1 de enero de 2026, que se suma a los impuestos hoteleros locales y amplía la paridad entre los tipos de alojamiento que compiten con los hoteles. [3] Asociación de Agentes Inmobiliarios de Rhode Island, “Nuevas leyes de alquileres a corto plazo que entran en vigor el 1 de enero”, Rhode Island Realtors, rirealtors.org Los hoteles están respondiendo mediante ofertas de estancias prolongadas y formatos de apartamentos con servicios que atienden viajes más largos y traslados corporativos, lo que diversifica la demanda y ayuda a recuperar cuota de mercado en categorías donde los alquileres tenían una ventaja anteriormente. A medida que se endurece la aplicación de las políticas en determinadas jurisdicciones, el mercado hotelero de Estados Unidos se beneficia de la redirección de la demanda durante los períodos pico y los eventos, especialmente cuando la oferta hotelera se ajusta a las necesidades de duración de la estancia y las preferencias de proximidad de los viajeros de negocios y de ocio. Durante el período previsto, la coexistencia de alquileres vacacionales a corto plazo y hoteles seguirá estando condicionada por los marcos normativos y las preferencias de los viajeros, y los hoteles aprovecharán la coherencia del servicio, el valor de fidelización y el acceso a las comodidades para competir en los casos de uso de estancias híbridas.
Infraestructura y ampliación del aeropuerto
Los programas federales que modernizan las terminales de los aeropuertos y la infraestructura relacionada ayudan a desbloquear la capacidad a largo plazo, lo que respalda el crecimiento de las pernoctaciones en los mercados de entrada y secundarios atendidos por la expansión del servicio aéreo. El Programa de Terminales Aeroportuarias bajo la Ley de Inversión en Infraestructura y Empleos asigna USD 1 millones por año hasta 2026, siendo 2026 el tramo final para las mejoras de las terminales y las conexiones multimodales que alivian los cuellos de botella. [4] Departamento de Transporte de EE. UU., “Programa de Terminales Aeroportuarias”, US DOT, transportation.gov El Consejo Internacional de Aeropuertos, Norteamérica, estima USD 173.9 millones en necesidades de infraestructura para 2025 a 2029, y los proyectos de terminales representan una gran parte de esas inversiones que afectan directamente la experiencia del viajero y el flujo de pasajeros. La construcción y los trabajos en el aeródromo pueden limitar temporalmente las operaciones, aunque las interrupciones a corto plazo permiten ganancias a largo plazo en capacidad y confiabilidad que benefician la demanda de alojamiento vinculada a los corredores de tráfico aéreo. A medida que estos proyectos se concretan, el mercado hotelero de Estados Unidos experimenta una mayor conectividad que aumenta las visitas por negocios, reuniones y ocio en múltiples regiones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos laborales y escasez en los mercados de entrada | -0.7% | Global, más agudo en las áreas metropolitanas costeras con salarios altos (Nueva York, San Francisco, Los Ángeles) | Mediano plazo (2-4 años) |
| Aumento de las primas de seguros y de riesgo climático para propiedades costeras | -0.5% | Regiones costeras (Costa del Golfo de Florida, Luisiana, sur de California), con propagación a corredores propensos a huracanes | Largo plazo (≥ 4 años) |
| Las altas tasas de interés limitan la financiación de nuevas construcciones de menos de 300 habitaciones | -0.6% | Nacional, con un impacto desproporcionado en los desarrolladores independientes y los mercados secundarios | Mediano plazo (2-4 años) |
| La represión regulatoria sobre los alquileres a corto plazo comprime el RevPAR | -0.4% | Centros urbanos con capacidad de cumplimiento (Nueva York, Los Ángeles, San Francisco), expandiéndose a ciudades de nivel medio | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos laborales y escasez en los mercados de entrada
El sector del ocio y la hostelería continuó experimentando tasas de desempleo superiores a la media en relación con la economía general en varios momentos de 2025, lo que pone de relieve las continuas fricciones en la contratación y la retención en las principales funciones de la propiedad. Las encuestas del sector apuntan a una persistente escasez de personal en los hoteles, y muchos operadores citan el servicio de limpieza y los servicios al huésped como los puestos más difíciles de cubrir. El crecimiento salarial y la complejidad del cumplimiento normativo en ciudades de alto coste elevan los niveles de referencia operativos, lo que comprime los márgenes cuando el crecimiento de los ingresos por habitaciones es moderado y cuando la ocupación disminuye estacionalmente en el mercado hotelero estadounidense. Los operadores han respondido con mejoras de productividad y automatización específica en los flujos de trabajo de back-of-house y de atención al cliente, pero el ritmo de la reducción de costes depende de las mejoras sostenidas en la estabilidad del personal y los resultados de la formación. Estas dinámicas laborales siguen siendo más pronunciadas en las áreas metropolitanas de acceso con salarios mínimos más altos y requisitos de programación más altos, lo que añade riesgo de ejecución a los activos independientes con equipos más reducidos y un margen de maniobra de compra limitado.
Aumento de las primas de seguros y de riesgo climático para propiedades costeras
Los propietarios de hoteles informan que los seguros y otros gastos operativos relacionados con las propiedades han aumentado, y que los mercados costeros y las regiones expuestas a las inclemencias del tiempo enfrentan la mayor presión debido a la evolución de los modelos de riesgo y al apetito de las aseguradoras. Las tendencias más amplias en la construcción y el riesgo también han influido en la economía de los proyectos y los estándares de suscripción durante el último año, lo que aumenta los requisitos de diligencia debida para las nuevas construcciones y las renovaciones complejas cerca de zonas de riesgo de inundaciones o incendios forestales. Las aseguradoras continúan ajustando los precios en respuesta a la experiencia de pérdidas y las evaluaciones de riesgos a futuro, y los propietarios de propiedades a menudo combinan inversiones en mitigación de riesgos con estrategias de deducibles ajustados para preservar la cobertura. Estas condiciones afectan las vías de valoración y financiación de los activos hoteleros costeros y aumentan el atractivo de las conversiones sobre el desarrollo desde cero en ciertos submercados del mercado hotelero de Estados Unidos. A largo plazo, la planificación de la resiliencia y la diversificación de la cartera siguen siendo fundamentales para gestionar la exposición a la volatilidad de los costos operativos impulsada por el clima.
Análisis de segmento
Por tipo: La velocidad de conversión cierra la brecha entre las marcas independientes
Los hoteles independientes representaban el 63.38% de la base en 2025, mientras que se proyecta que los hoteles de cadena crezcan un 7.73% hasta 2031, lo que indica que el tamaño del mercado hotelero estadounidense, según la afiliación a la marca, está cambiando a medida que se aceleran las conversiones y los sistemas de marca demuestran una mayor captación de la demanda. Las marcas apoyan a los propietarios con motores de reservas, ecosistemas de fidelización y plataformas de venta que mejoran la exposición a segmentos de alto rendimiento, lo que anima a los propietarios independientes a considerar opciones de marca blanda que preservan la identidad con menor fricción en la transición. Los operadores globales priorizan modelos con pocos activos que favorecen los contratos de franquicia y gestión, creando redes escalables donde los estándares de marca y el apalancamiento en las compras amplían la rentabilidad a largo plazo de los establecimientos participantes. La categoría de estancias prolongadas sigue siendo un puente resiliente entre la demanda hotelera y la de alquiler, y su combinación flexible de estancias ayuda a estabilizar la ocupación durante los períodos de transición en el mercado hotelero estadounidense. Dado que el capital sigue siendo selectivo, es probable que la combinación de disponibilidad para la conversión y acceso a la fidelización incline las decisiones de los propietarios hacia marcas que ofrecen rapidez en la generación de ingresos y condiciones de franquicia equilibradas.
La economía de conversión se beneficia más donde los sistemas de marca pueden aumentar la visibilidad en los canales corporativos y reducir los costos de distribución mediante marketing directo a escala, lo que puede compensar las tarifas de franquicia mediante una ocupación y tarifas más sólidas. Las empresas que informaron una alta proporción de aperturas a partir de conversiones destacaron la demanda de los propietarios de colecciones flexibles que mantengan el carácter local al tiempo que desbloquean grupos de demanda globales. Los operadores independientes aún compiten eficazmente donde la diferenciación de productos y las asociaciones locales generan ADR premium, aunque muchos están adoptando herramientas digitales para la fijación de precios, la gestión de relaciones con el cliente (CRM) y la venta minorista para proteger su participación en el mercado hotelero de Estados Unidos. Las marcas de estadías prolongadas profundizan su presencia al brindar servicio a equipos de proyectos, familias que se reubican y viajes médicos, lo que diversifica la combinación y reduce la ciclicidad para las carteras tanto de marca como de independientes. En la ventana de pronóstico, la brecha entre el crecimiento de marca e independiente se reduce a medida que más independientes adoptan marcas blandas y las marcas refinan la economía de los propietarios para las conversiones de menos de 300 habitaciones en los mercados secundarios y terciarios.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por clase de alojamiento: Las experiencias premium protegen el lujo de la inflación
Las propiedades de gama media y media-alta representaron una participación del 47.73% en 2025, mientras que se proyecta que el lujo crezca un 6.47% hasta 2031, lo que demuestra cómo el tamaño del mercado hotelero estadounidense abarca grupos de demanda centrados en el valor y aquellos orientados a la alta gama, que en conjunto estabilizan el rendimiento a lo largo de los ciclos. Las marcas de gama media se benefician de la consistencia en viajes de negocios, estancias por carretera y viajes familiares, donde la integridad de las tarifas y las comodidades incluidas siguen siendo fundamentales para las decisiones de compra. La demanda de lujo se ve impulsada por viajeros que priorizan experiencias únicas y estancias orientadas al bienestar, lo que respalda las primas de ADR y la expansión de la cartera de proyectos en destinos con alta barrera de entrada dentro del mercado hotelero estadounidense. A medida que mejora la capacidad aérea y se completan los calendarios de eventos, los activos de gama media-alta a alta-alta se benefician de la demanda recurrente corporativa y de grupos, mientras que los resorts de lujo se benefician de estancias de ocio más prolongadas vinculadas a viajes de gran importancia. Este perfil de demanda de alto rendimiento ayuda a equilibrar el riesgo del mercado y sustenta la narrativa de crecimiento a largo plazo en todas las categorías.
Las ofertas de estancias prolongadas en los niveles de gama media y alta siguen siendo una fuente de ingresos sostenible y complementan la demanda tradicional de habitaciones con ingresos por estancias más largas que estabilizan la ocupación durante las temporadas bajas. Las carteras de lujo invierten en experiencias seleccionadas y programas de acceso exclusivo, lo que garantiza la fidelidad de los viajeros con mayor gasto y mantiene intacta la disciplina tarifaria incluso cuando se modera el crecimiento del mercado. Por su parte, las marcas de gama media y media-alta optimizan la reserva directa, la experiencia de usuario móvil y el remarketing por correo electrónico para mantener su cuota de mercado frente a las OTA y preservar sus márgenes de contribución dentro del sector hotelero estadounidense. Las opciones de alojamiento que combinan comodidad con valor en las comodidades siguen generando clientes recurrentes a precios moderados, lo que respalda una trayectoria equilibrada para la combinación de clases. La diversificación de clases resultante ofrece a los propietarios múltiples herramientas para alinear el producto con la demanda local y buscar un ADR incremental mediante mejoras y la venta de paquetes.
Por canal de reservas: el impulso digital directo desafía el dominio de las OTA
Las OTA captaron el 38.37 % de las reservas en 2025, pero se prevé que los canales digitales directos registren el crecimiento más rápido, con un 8.26 % hasta 2031, lo que indica un impulso decisivo por parte de las marcas y los hoteles independientes para fortalecer la captación de demanda propia en el mercado hotelero de Estados Unidos. Los motores de búsqueda directos que implementan ofertas dinámicas, reconocimiento de fidelización y un proceso de pago sin fricciones aumentan las tasas de conversión y la retención de ingresos en comparación con los canales intermediarios. El diseño y la comercialización para móviles generan ganancias desproporcionadas, ya que los viajeros planifican y reservan cada vez más a través de sus smartphones, lo que convierte al marketing de resultados y la estrategia de metabúsqueda en elementos centrales de la combinación de canales. La voz sigue siendo importante para estancias de mayor consideración e itinerarios complejos, y los equipos que utilizan este canal captan reservas adicionales y ventas extra con tasas de conversión atractivas. Los hoteles que equilibran el alcance de las OTA con embudos de fidelización directos más sólidos están mejor posicionados para mejorar los márgenes de contribución y reducir la dependencia de las promociones basadas en descuentos en el sector hotelero de Estados Unidos.
Las empresas y los pequeños grupos esperan cada vez más herramientas de autoservicio para reuniones sencillas y eventos con poca antelación, y los proveedores que permiten solicitudes de propuestas digitales y reservas instantáneas para espacios básicos y catering captan una cuota creciente de la demanda del sector MICE. Los beneficios de la reserva directa se amplían cuando las plataformas de CRM, PMS y distribución comparten datos, lo que facilita la personalización y la optimización de ingresos, protegiendo así las tarifas y mejorando la experiencia del cliente. El sector hotelero estadounidense también está adoptando la venta minorista de ingresos totales, que agrupa aparcamiento, salida tardía, créditos para comidas y bebidas, y experiencias, lo que aumenta el valor de los pedidos y reduce el riesgo de cancelación en los canales directos. Proveedores y asociaciones destacan la importancia de la captura de datos de primera mano y los marcos de consentimiento que cumplen con las normas de privacidad y facilitan el marketing durante todo el ciclo de vida. A medida que estas prácticas se estandarizan, la rentabilidad del canal mejora y fortalece la economía a largo plazo de la generación de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La región Oeste lideró con una participación del 29.65% en 2025, mientras que se proyecta que el Noreste presente el crecimiento más rápido, del 8.26% hasta 2031. Esto demuestra cómo la dinámica regional equilibra el liderazgo en tasas con las oportunidades de crecimiento en el mercado hotelero estadounidense. La demanda de alojamiento en California a nivel estatal se mantiene respaldada por flujos de visitantes diversificados y una sólida perspectiva de eventos, lo que ayuda a estabilizar el rendimiento a medida que la mezcla internacional continúa recuperándose. En Chicago, los hoteles establecieron un récord de demanda de habitaciones en verano en 2025, lo que subraya la resiliencia de los viajes urbanos vinculados a convenciones y ocio en un mercado que se beneficia de la conectividad aérea. El calendario de convenciones consistente de San Diego y su base económica diversificada respaldaron una sólida ocupación a mediados de 2025, ya que los hoteles aprovecharon los viajes de negocios y la demanda de ocio durante todo el año. Estos ejemplos resaltan cómo el posicionamiento de mercado y el acceso aéreo influyen en el rendimiento a nivel de ciudad dentro del mercado hotelero estadounidense.
El rendimiento del noreste se ve impulsado por la fortaleza de los destinos en Nueva York y Boston, junto con los pilares institucionales y médicos que estabilizan la demanda mediante calendarios académicos y de salud. A medida que avanza la modernización de los aeropuertos, las mejoras en las zonas de operaciones y tierra aumentan la capacidad de los aeropuertos grandes y medianos que impulsan las visitas de negocios y ocio a los corredores del noreste. En el oeste, los mercados costeros y tecnológicos siguen liderando la tarifa diaria promedio (ADR), aunque las condiciones financieras y los costos operativos moderan el riesgo de nueva oferta, lo que preserva el poder de fijación de precios para activos bien ubicados. El sureste se beneficia de la inmigración y del ocio en climas cálidos, y algunos mercados de Florida mantienen una fuerte demanda de complejos turísticos que respalda la ADR, incluso cuando el crecimiento se normaliza desde picos anteriores. En todas las regiones, la fortaleza de los viajes aéreos y los calendarios de eventos son fundamentales para la dispersión de la demanda que sustenta el mercado hotelero de Estados Unidos durante el período de pronóstico.
Panorama competitivo
El sector sigue fragmentado en decenas de miles de propiedades, lo que limita la capacidad de un solo operador para fijar precios en los distintos mercados y refuerza la importancia de la distribución, la fidelización y la rentabilidad del propietario. Las empresas líderes destacan modelos de crecimiento con activos reducidos que escalan mediante acuerdos de gestión y franquicia, y siguen haciendo hincapié en el impulso de conversión como fuente fundamental del crecimiento neto de unidades. Los informes indican que una parte significativa de las aperturas en algunos operadores globales se derivan de las conversiones, lo que refleja el interés de los propietarios por sistemas consolidados que ofrecen un flujo de reservas y un apalancamiento en las compras en el mercado hotelero estadounidense. Las estrategias de reserva directa que aprovechan el reconocimiento de la fidelidad siguen siendo fundamentales para la rentabilidad de la distribución, lo que ayuda a las marcas y a los independientes a mejorar los márgenes de contribución y a mantener la tarifa. Al mismo tiempo, las plataformas de estancias prolongadas diversifican la oferta y estabilizan la ocupación gracias a clientes de estancias más largas, desde equipos de proyecto hasta familias que se reubican.
Las estrategias de 2025 se centraron en el crecimiento del estilo de vida y las extensiones de marca que se alinean con las preferencias de los viajeros por estancias con un diseño vanguardista y ricas en experiencias. Wyndham introdujo Dazzler Select by Wyndham para ampliar su presencia en destinos urbanos y resorts, lo que complementa su amplia cartera de marcas y refuerza su atractivo entre los grupos demográficos más jóvenes. Choice Hotels destacó el sólido impulso de desarrollo y las iniciativas de integración de cartera que amplían su alcance en los segmentos de estancias prolongadas y de lujo, a la vez que refuerzan sus capacidades de franquicia con los propietarios. Los operadores de ultralujo presentaron experiencias seleccionadas y programas de viajes a medida que fomentan la fidelización y justifican las primas de ADR en destinos de primer nivel del mercado hotelero estadounidense. Estas estrategias subrayan un amplio enfoque competitivo en productos diferenciados, una distribución a gran escala y propuestas de valor para los propietarios, respaldadas por inversiones en tecnología.
Las herramientas digitales para la comercialización, la gestión de inventario y la venta minorista son ahora esenciales para un crecimiento eficiente. Los proveedores y las asociaciones destacan la importancia de los datos propios, la experiencia de usuario móvil y las soluciones tecnológicas integradas que permiten a los hoteles personalizar las ofertas, aumentar el valor de los pedidos y mejorar la conversión en los canales directos. El manual operativo del sector también prioriza la planificación de la resiliencia que aborda la variabilidad de los costos en mano de obra y gastos relacionados con la propiedad, lo que favorece a las marcas escalables y a los operadores independientes con un sólido posicionamiento local. A medida que la situación financiera se alivie gradualmente, se espera que los canales de conversión y el desarrollo selectivo en mercados con altas barreras generen adiciones netas de oferta, con decisiones de los propietarios guiadas por el apoyo de la marca, las estructuras de tarifas y el potencial de retorno total en el mercado hotelero estadounidense. En general, la intensidad competitiva se mantiene alta, y el éxito se correlaciona con la solidez de la distribución, la preparación para la conversión y un diseño de experiencia que capte la disposición a pagar premium.
Líderes de la industria hotelera de EE. UU.
Marriott International
Hilton Worldwide
Wyndham Hotels & Resorts
Grupo de Hoteles InterContinental (IHG)
Choice Hotels International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Wyndham Hotels & Resorts lanzó Dazzler Select by Wyndham para expandirse en ubicaciones urbanas y turísticas enfocadas en el estilo de vida, con un enfoque en el diseño, la cultura local y los espacios sociales flexibles.
- Octubre de 2025: El Hilton Jacksonville de Mayo Clinic, un hotel de ocho pisos y 252 habitaciones ubicado en el campus de Mayo Clinic en Florida, inició sus operaciones con una ceremonia de inauguración. Desarrollado por Concord Hospitality Enterprises y Whitman Peterson en colaboración con Mayo Clinic, el hotel de 148,000 pies cuadrados es el primer hotel de servicio completo de Jacksonville en casi 20 años y ofrece hospitalidad de primera calidad cerca del hospital.
- Julio de 2025: Marriott International completó su adquisición de citizenM (citizenM Operations Holding BV) por aproximadamente USD 355 millones, agregando la marca de estilo de vida centrada en el diseño y basada en tecnología a su cartera para atraer a viajeros más jóvenes (Millennials/Generación Z) con su combinación única de arte, espacios comunes y diseño eficiente, expandiendo la presencia de Marriott en mercados urbanos clave e integrando las 37 propiedades globales de citizenM en el programa de fidelización Marriott Bonvoy después de la integración completa del sistema.
- Enero de 2025: Choice Hotels International celebró un año de éxito en materia de desarrollo, destacando las iniciativas de expansión y el impulso de la marca en segmentos clave del mercado hotelero de los Estados Unidos.
Alcance del informe del mercado hotelero de EE. UU.
La industria hotelera abarca empresas y establecimientos que brindan principalmente alojamiento, servicios de alimentos y bebidas, entretenimiento, planificación de eventos y otros servicios relacionados a viajeros, turistas y clientes locales. La industria hotelera de EE. UU. está segmentada por tipo y segmento. Por tipología, el mercado se segmenta en hoteles de cadena y hoteles independientes. El mercado se segmenta en apartamentos de servicios, hoteles económicos y económicos, hoteles de escala media y media alta y hoteles de lujo. El informe ofrece el tamaño del mercado y pronósticos para la industria hotelera de EE. UU. en valor (USD) para todos los segmentos anteriores.
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de alojamiento
| De Lujo |
| Hoteles de gama media y media-alta |
| Presupuesto y Economía |
| Apartamentos de servicio |
Por canal de reserva
| Direct Digital |
| OTAs |
| Corporativo/MICE |
| Agentes mayoristas y tradicionales |
Por geografía
| Nordeste |
| Sudeste |
| Midwest |
| Southwest |
| West |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de alojamiento | De Lujo |
| Hoteles de gama media y media-alta | |
| Presupuesto y Economía | |
| Apartamentos de servicio | |
| Por canal de reserva | Direct Digital |
| OTAs | |
| Corporativo/MICE | |
| Agentes mayoristas y tradicionales | |
| Por geografía | Nordeste |
| Sudeste | |
| Midwest | |
| Southwest | |
| West |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado hotelero de Estados Unidos?
El mercado hotelero estadounidense alcanzará un valor de 247.81 millones de dólares en 2026 y se prevé que llegue a los 305.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.28%.
¿Qué canales de reserva se espera que ganen la mayor participación hasta 2031 en la industria hotelera de Estados Unidos?
Se proyecta que los canales digitales directos crecerán más rápido con una CAGR del 8.26 %, mientras que las OTA tuvieron una participación del 38.37 % en 2025.
¿Qué región de Estados Unidos es probable que crezca más rápido durante el período de pronóstico?
Se proyecta que el Noreste presente el crecimiento más rápido, con una CAGR del 8.26 % hasta 2031, mientras que el Oeste liderará con una participación del 29.65 % en 2025.
¿Cómo influyen las inversiones aeroportuarias en el mercado hotelero de Estados Unidos?
El Programa de Terminales Aeroportuarias de la FAA financia mejoras en las terminales hasta 2026, y ACI-NA estima que las necesidades de infraestructura aeroportuaria para el período 2025 a 2029 serán de USD 173.9 millones, lo que fortalecerá el acceso aéreo y respaldará la demanda hotelera.
¿Qué clases de alojamiento tienen un rendimiento líder en los Estados Unidos?
La escala media y media alta tuvo una participación del 47.73 % en 2025, mientras que se proyecta que el lujo crecerá un 6.47 % hasta 2031, lo que refleja una barra de demanda impulsada por el valor y la experiencia.


