

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
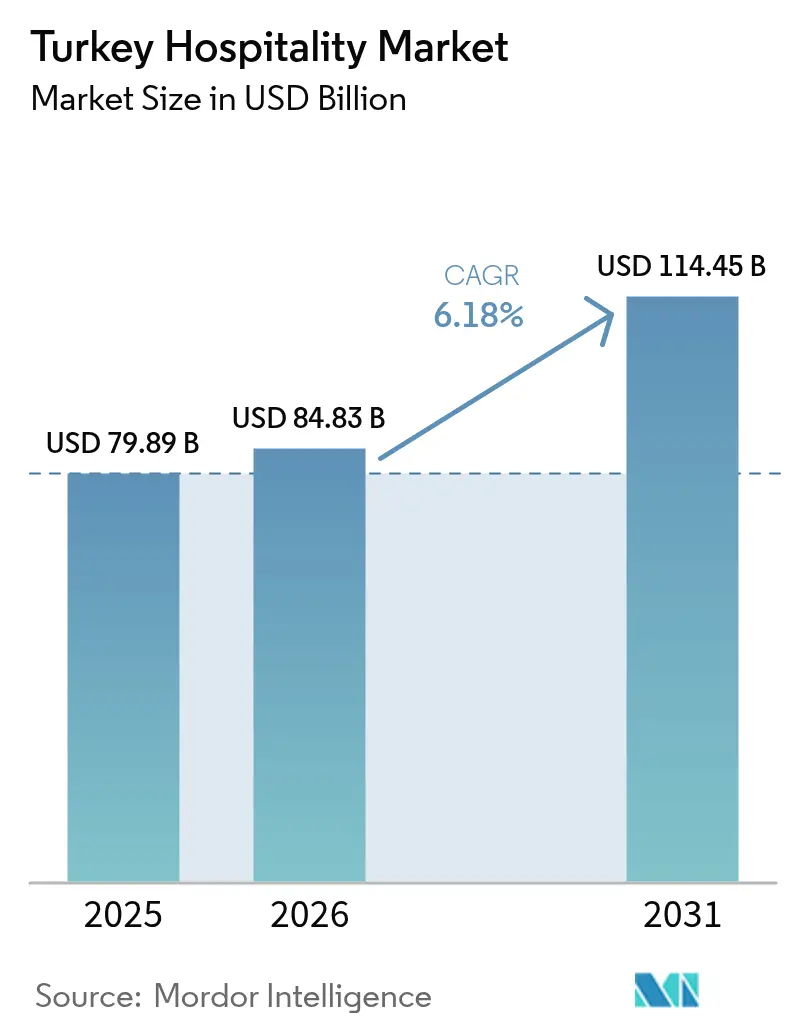
| Tamaño del mercado (2026) | USD 84.83 mil millones |
| Tamaño del mercado (2031) | USD 114.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.18% CAGR |
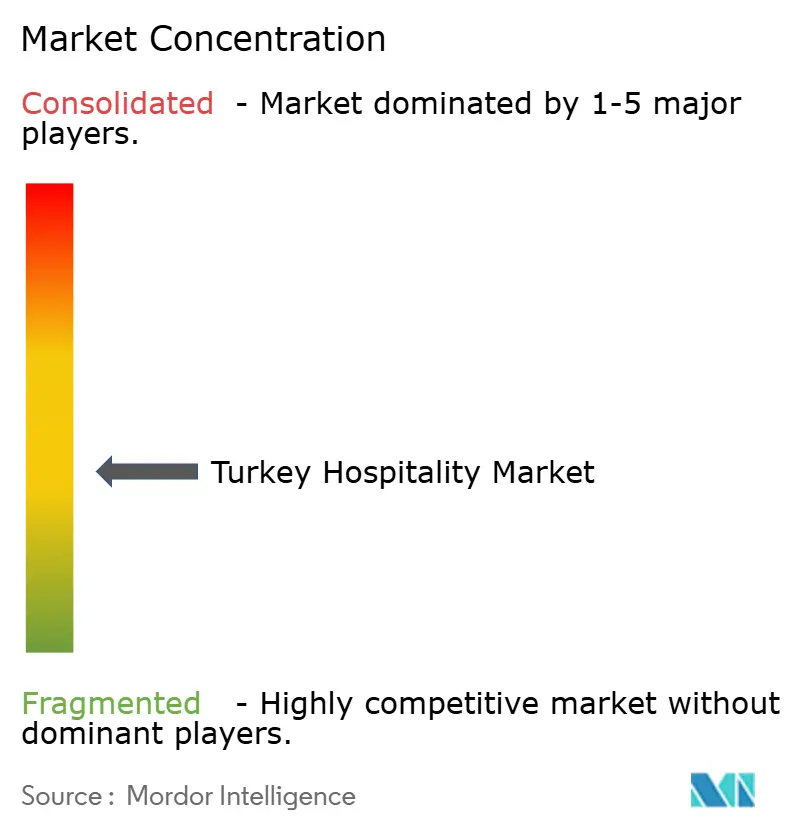
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado hotelero de Turquía por Mordor Intelligence
El mercado hotelero de Turquía alcanzó los 79.89 millones de dólares en 2025 y se prevé que llegue a los 84.83 millones de dólares en 2026 y a los 114.45 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 6.18 %. En 2025, Turquía recibió 63.94 millones de visitantes, un 2.7 % más que en 2024, y generó 65.23 millones de dólares en ingresos turísticos, superando el objetivo del Programa a Medio Plazo y demostrando la resiliencia del sector ante la volatilidad de la lira. El gasto medio por noche aumentó un 3.7 % hasta los 100 dólares, lo que indica un cambio hacia segmentos de viajes de mayor valor y experiencias premium. [1] 112.ua, “Descansar en Turquía será más caro: pronóstico para 2025”, 112.ua El crecimiento del mercado está impulsado por el aumento de las llegadas internacionales, la creciente demanda de viajes de lujo y experienciales, y el fuerte apoyo gubernamental a través de iniciativas como el programa de incentivos de Estambul, extendido hasta 2028, que fomenta la construcción de hoteles y la inversión en activos turísticos patrimoniales. Los operadores también están optimizando las estrategias de distribución en respuesta a la Ley de Mercados Digitales de la UE, mejorando la eficiencia y la rentabilidad. En general, el mercado hotelero turco muestra un sólido potencial de crecimiento, respaldado por medidas políticas favorables, inversiones estratégicas en infraestructura y la evolución de las preferencias de los viajeros.
Conclusiones clave del informe
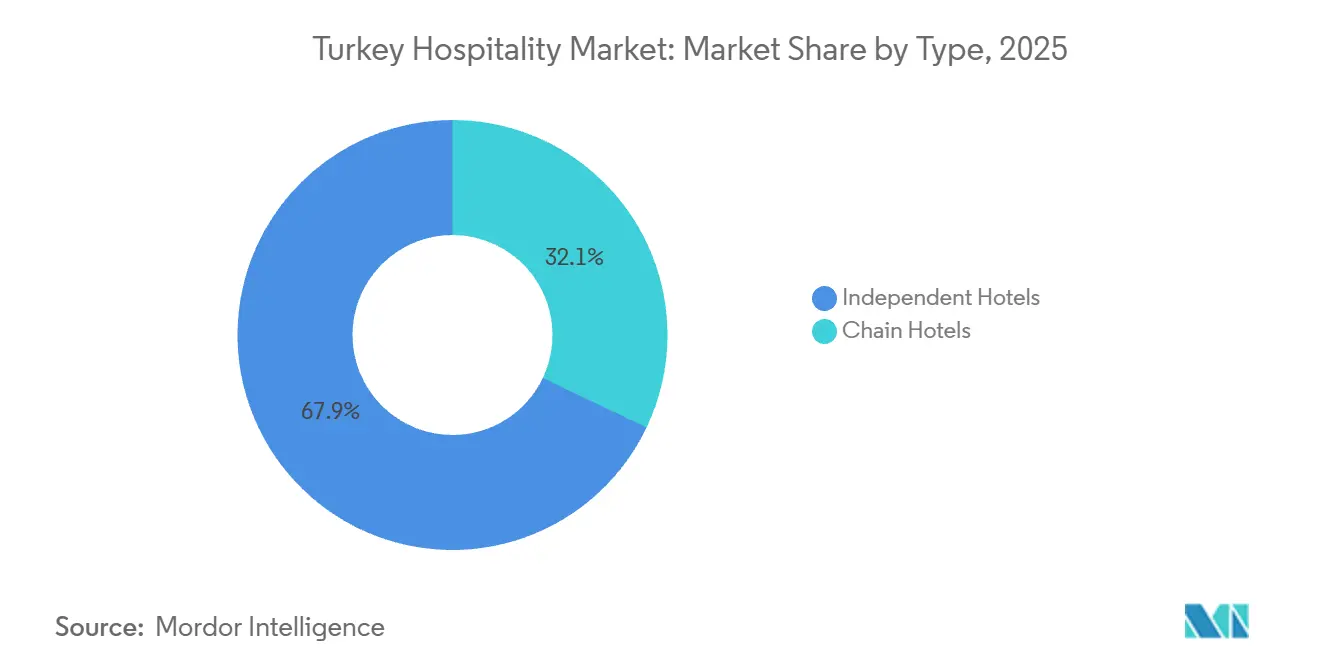
- Por tipo de hotel, los hoteles independientes representaron el 67.92% del mercado hotelero turco en 2025, mientras que se prevé que las cadenas hoteleras crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.71% hasta 2031.
- Por tipo de alojamiento, los de gama media y media-alta lideraron el mercado hotelero turco con un 46.88% en 2025, mientras que se prevé que los apartamentos con servicios crezcan a una tasa de crecimiento anual compuesta del 7.82% hasta 2031.
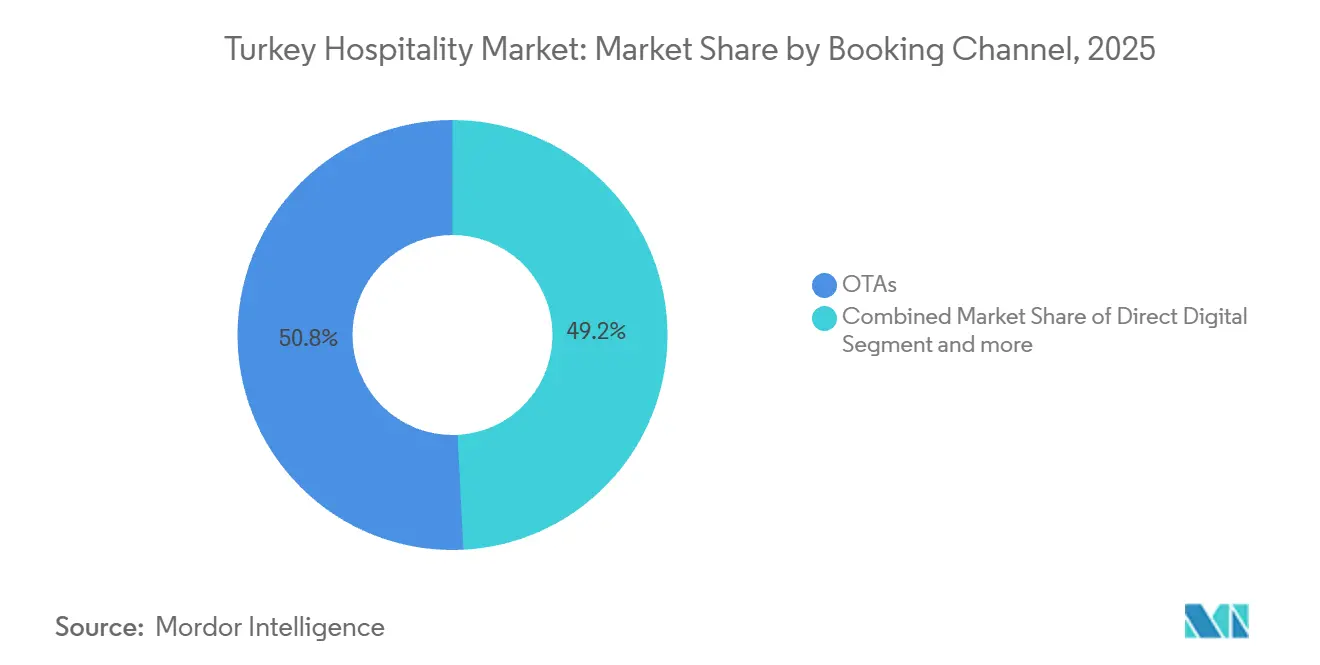
- Por canal de reservas, las agencias de viajes online (OTA) controlaron el 50.81% del mercado hotelero turco en 2025, mientras que se espera que los canales digitales directos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.66% hasta 2031.
- Geográficamente, la región de Mármara, incluyendo Estambul, representaba el 38.07% del mercado hotelero de Turquía en 2025, mientras que Anatolia Central estaba preparada para un crecimiento anual compuesto del 6.62% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado hotelero turco
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Diversificación de los mercados emisores de entrada | + 1.2% | Global, con avances iniciales en España, Italia, Irlanda, Estados Unidos, Canadá, China, Japón y Corea del Sur. | Mediano plazo (2-4 años) |
| Incentivos gubernamentales a la inversión y a la devolución del IVA para nuevas construcciones. | + 1.5% | Nacional, concentrada en las zonas menos favorecidas del este y sureste de Anatolia y el Mar Negro. | Largo plazo (≥ 4 años) |
| Conectividad ampliada de rutas aéreas internacionales a través del Aeropuerto de Estambul | + 1.8% | Global, con mayor presencia en Europa, Oriente Medio y Asia. | Corto plazo (≤ 2 años) |
| Adopción de sistemas avanzados de gestión de ingresos y precios dinámicos | + 0.9% | Centros urbanos como Estambul, Ankara, Antalya, Izmir y cadenas de propiedades. | Corto plazo (≤ 2 años) |
| El turismo médico y de bienestar está llenando las temporadas bajas. | + 1.3% | Los puntos críticos nacionales como Estambul, Antalya, Izmir, Bursa, Afyon y Yalova están atrayendo la demanda europea y del CCG. | Mediano plazo (2-4 años) |
| Demanda de hoteles con certificación Halal por parte de viajeros del CCG | + 0.7% | Costa mediterránea, incluyendo Antalya y Alanya, Mármara, el Egeo y destinos patrimoniales. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Diversificación de los mercados emisores de entrada
Un factor clave de crecimiento para el mercado hotelero de Turquía es la diversificación de sus mercados emisores, lo que reduce la dependencia de una sola región y fortalece la resiliencia del sector. En 2025, Rusia, Alemania y el Reino Unido siguieron siendo los principales contribuyentes, mientras que el aumento de llegadas de otros mercados europeos, de Oriente Medio y asiáticos amplió la base de visitantes. Combinada con la mezcla de destinos costeros, culturales y patrimoniales de Turquía, esta diversidad geográfica ha respaldado ingresos turísticos estables, mayor ocupación hotelera y crecimiento sostenido en el sector hotelero. [2] Fuente: Oficina de Inversiones de la Presidencia de la República de Türkiye, “Turismo - Invertir en Türkiye”, Invest in Türkiye, invest.gov.tr. La escala de la red del Aeropuerto de Estambul, con 309 destinos sin escalas y un aumento del 59 % en la conectividad del centro de conexión desde 2019, permitió itinerarios más directos y traslados eficientes en tiempo, aumentando la propensión a estancias cortas y ampliando los mercados de origen. La mejora en la calidad del servicio aeroportuario demostró estar en sintonía con las expectativas de los viajeros de alta gama mediante acreditaciones y estándares ambientales reconocidos internacionalmente. [3] Fuente: Oficina de Prensa, “iGA Istanbul Airport: The world's leading hub for global connectivity”, iGA Istanbul Airport, igairport. aero. Este cambio en la combinación impulsó el gasto promedio y mejoró la resiliencia ante la volatilidad en los distintos países de origen, lo que contribuyó a mantener el dinamismo del mercado hotelero turco en 2025.
Incentivos gubernamentales a la inversión y al reembolso del IVA para nuevas construcciones
Los programas de inversión e incentivos gubernamentales son un motor clave del crecimiento del mercado hotelero en Turquía. La ampliación de las exenciones del IVA para bienes y servicios de construcción ha mejorado la rentabilidad de los nuevos proyectos hoteleros. Las subvenciones para maquinaria y equipos, junto con el apoyo de la seguridad social en regiones específicas, fomentan aún más la inversión en proyectos desde cero. La reutilización adaptativa de bienes patrimoniales se beneficia de un tratamiento fiscal favorable, lo que promueve la creación de hoteles boutique en zonas subdesarrolladas. La simplificación de los incentivos, la asignación de terrenos y el apoyo a la infraestructura aumentan la confianza de los inversores y expanden el desarrollo más allá de los centros costeros tradicionales. En conjunto, estas medidas crean nuevos focos de demanda y fortalecen las perspectivas de crecimiento a largo plazo del sector hotelero.
Conectividad ampliada de rutas aéreas internacionales a través del Aeropuerto de Estambul
La mayor conectividad aérea internacional a través del Aeropuerto de Estambul se ha convertido en un importante motor del mercado hotelero turco. El aeropuerto ocupa ahora el primer puesto en Europa en conectividad, ofreciendo un número creciente de rutas globales sin escalas. Las inversiones en infraestructura de pistas y capacidad operativa han incrementado el número de vuelos por hora y mejorado la flexibilidad de programación de las aerolíneas. Los servicios, tanto de temporada como anuales, de aerolíneas europeas y norteamericanas reflejan la creciente demanda de vuelos de larga distancia. Estas mejoras han convertido a más pasajeros en tránsito en escapadas urbanas de dos o tres noches, impulsando la ocupación hotelera en las ciudades. La amplia red de conexiones y la puntualidad de los vuelos refuerzan el atractivo de Estambul como puerta de entrada entre Europa, Oriente Medio y Asia. En definitiva, la mayor conectividad del aeropuerto respalda una demanda creciente tanto en el segmento de viajes de ocio como de negocios, fortaleciendo así el mercado hotelero en general.
Gestión avanzada de ingresos y adopción de precios dinámicos
Las cadenas hoteleras aceleraron la implementación de sistemas de gestión de ingresos con IA que procesan señales de tarifas y demanda para ajustar los precios casi en tiempo real. Los establecimientos aprovecharon las integraciones con motores de reservas y plataformas de fidelización para canalizar las reservas de mayor valor a través de canales directos, manteniendo la visibilidad en plataformas de terceros. Los hoteles combinaron el control energético basado en IoT y el registro de entrada sin contacto con reglas de precios dinámicas para proteger los márgenes en un entorno de alta inflación. Estas herramientas redujeron los tiempos de respuesta a las fluctuaciones monetarias y los picos de demanda generados por eventos, al tiempo que permitieron ofertas personalizadas que mejoraron la conversión y el Net Promoter Score. El efecto neto reforzó el poder de fijación de precios y la optimización de la combinación de canales en los centros urbanos, impulsando el mercado hotelero turco en 2025 y 2026.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de la lira turca está comprimiendo el RevPAR. | -1.1% | Operadores de cadenas nacionales, en particular los importadores de alimentos y bebidas y ropa de cama expuestos a deudas. | Corto plazo (≤ 2 años) |
| El aumento de los costes laborales y energéticos supera el crecimiento de los ADR. | -0.9% | Nacional, más aguda en Estambul, Antalya e Izmir, con alta densidad de mano de obra. | Corto plazo (≤ 2 años) |
| Primas de seguros elevadas tras los terremotos de Kahramanmaraş de 2023 | -0.5% | Anatolia oriental con repercusiones en Anatolia central. | Mediano plazo (2-4 años) |
| La Ley de Mercados Digitales de la UE aumenta los costes de distribución de las OTA | -0.4% | Propiedades urbanas con alta dependencia de las agencias de viajes online (OTA) en Estambul, Bodrum y centros turísticos costeros. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de la lira turca comprime el RevPAR
La volatilidad cambiaria a principios de 2025 supuso una importante limitación para el mercado hotelero turco. Si bien la depreciación de la lira impulsó temporalmente las tarifas diarias promedio nominales (ADR), el crecimiento de los ingresos reales por habitación disponible (RevPAR) se estancó debido a la reducción del poder adquisitivo interno, la menor frecuencia de viajes de ocio y el aumento de las cancelaciones corporativas. El aumento de los costes de insumos dependientes de importaciones, como alimentos y bebidas, ropa de cama y tecnología, presionó aún más a los operadores con flujos de ingresos en liras turcas y pasivos en moneda extranjera. [4] Fuente: Instituto Turco de Estadística, «Estadísticas de Turismo», TUIK, tuik.gov.tr. Las limitadas opciones de cobertura cambiaria ejercieron una presión adicional sobre los hoteles independientes, obligando a muchos a priorizar la liquidez sobre las inversiones de capital planificadas. Los prestamistas también impusieron primas de riesgo más estrictas para la financiación de nuevas construcciones y conversiones en medio de la incertidumbre macroeconómica. En conjunto, estos factores limitaron la flexibilidad de precios y el crecimiento del RevPAR, lo que atenuó el rendimiento general del mercado en 2025.
El aumento de los costes laborales y energéticos supera el crecimiento de los ADR.
El aumento de los costes laborales y energéticos sigue limitando el mercado de la hostelería en Turquía. El salario mínimo neto aumentó significativamente en 2026, elevando los gastos totales de nómina de los empleadores al incluir las cotizaciones a la seguridad social y al desempleo. La persistente inflación de precios en hoteles, restaurantes y cafeterías, junto con la presión competitiva y las fluctuaciones monetarias, ha limitado la capacidad de los operadores para repercutir los costes en las tarifas de las habitaciones. La volatilidad de los costes energéticos, especialmente de la electricidad y el gas, sigue siendo una preocupación para los operadores hoteleros con múltiples establecimientos. Además, la escasez de mano de obra cualificada en puestos de TI, gastronomía y recepción en mercados clave como Estambul, Antalya e Izmir ha intensificado la presión salarial. Si bien las grandes cadenas hoteleras han mitigado parcialmente estos desafíos mediante la automatización y las herramientas con inteligencia artificial, los operadores independientes más pequeños, sin una flexibilidad de capital similar, se han enfrentado a una compresión de los márgenes, lo que limita la rentabilidad y el crecimiento del sector.
Análisis de segmento
Por tipo: Los hoteles independientes ceden terreno a la eficiencia de las cadenas hoteleras.
Los hoteles independientes representaron el 67.92 % en 2025, lo que refleja el atractivo perdurable de las experiencias con raíces locales y la agilidad de los propietarios-operadores en destinos costeros y patrimoniales. Se proyecta que los hoteles de cadena crecerán a una tasa de crecimiento anual compuesta (CAGR) del 5.71 % hasta 2031, ya que los ecosistemas de fidelización, los motores de reserva directa y las herramientas centralizadas respaldan la conversión y la consistencia de precios en carteras de múltiples activos, lo que contribuye a la disciplina operativa del mercado hotelero turco. Las marcas globales se expandieron fuera de las ciudades de primer nivel, con Marriott, Hilton, IHG, Accor y Radisson profundizando su alcance a través de conversiones, contratos de gestión y franquicias vinculadas a proyectos de reutilización nuevos y adaptativos. La penetración de las cadenas en mercados secundarios se concentró en circuitos patrimoniales, conexiones de infraestructura y nodos de uso mixto, lo que creó presencia de marca en ubicaciones previamente dominadas por hoteles independientes. Los marcos de informes y sostenibilidad alineados con la ISO reforzaron la confianza de los inversores en las cadenas, mientras que los hoteles independientes aceleraron la adopción de RMS basados en SaaS y herramientas de fidelización de marca blanca para reducir las brechas de capacidad en el mercado hotelero turco.
Las carteras independientes aprovecharon las narrativas culinarias y de diseño locales para defender las primas de tarifas en destinos como Capadocia y Bodrum, mientras que las cadenas optimizaron la combinación de canales y el RevPAR mediante las ventajas de escala. Los incentivos de reutilización adaptativa en el marco nacional ayudaron a ambos modelos, con conversiones de hoteles boutique y marcas blancas que permitieron la diferenciación dentro de la distribución grupal estandarizada. La integración de protocolos de protección de datos y ESG se formalizó más en los programas de las cadenas, mientras que los independientes recurrieron a certificaciones de terceros para satisfacer las expectativas de los compradores. A medida que evoluciona la demanda corporativa y de ocio, ambos formatos siguen desempeñando un papel en la segmentación de clientes y la diversidad de productos en el mercado hotelero turco. La interacción entre el alcance de la marca y la autenticidad independiente respalda una cartera equilibrada alineada con las oportunidades específicas de la región de cara a 2026 y más allá.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por categoría de alojamiento: Hoteles ancla de gama media y media-alta, auge de apartamentos con servicios
Las propiedades de gama media y media-alta captaron el 46.88 % en 2025 y continuaron siendo el pilar de la demanda de viajeros de negocios, grupos MICE y huéspedes de ocio que buscan una buena relación calidad-precio y priorizan la calidad y la previsibilidad. El segmento de lujo sigue teniendo una oferta limitada y se concentra en el corredor del Bósforo de Estambul y las zonas portuarias de Bodrum, mientras que las marcas económicas y de bajo coste se expanden en ciudades secundarias para atender los viajes nacionales y regionales. Se prevé que los apartamentos con servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.82 % hasta 2031, impulsados por el aumento de las estancias de nómadas digitales, la recuperación de los viajes médicos y las asignaciones corporativas de larga estancia. Los formatos de estancia prolongada integraron cocinas, lavandería y contratos de alquiler flexibles para satisfacer las preferencias del teletrabajo y las necesidades familiares, lo que añadió resiliencia a la ocupación en los ciclos de temporada baja en el mercado hotelero turco. Los operadores se beneficiaron de incentivos que apoyan clases de activos eficientes en ubicaciones estratégicas, mejorando así la viabilidad de las conversiones y los desarrollos de uso mixto.
Los nuevos proyectos de marcas globales ampliaron la variedad de productos, incluyendo apartamentos ejecutivos y hoteles de lujo en distritos de uso mixto. Las opciones de coworking y los servicios empresariales cerca de los centros de innovación impulsaron la demanda de alojamientos de gama media y media-alta, así como de apartamentos con servicios. Los operadores se alinearon con las directrices del Programa de Turismo Sostenible e incorporaron servicios aptos para la dieta halal cuando fue pertinente para captar la demanda del Consejo de Cooperación del Golfo (CCG) y el Sudeste Asiático. A medida que las marcas con modelos de negocio más flexibles se expanden a nuevos submercados, el mercado hotelero turco ofrece una mayor diversidad de opciones de alojamiento, mejorando las tasas de captación en todos los segmentos de viajeros. Esta estrategia de oferta equilibrada mantiene la integridad de las tarifas al adaptar el formato al propósito del viaje, manteniendo la cobertura en todos los rangos de precios hasta 2031.
Por canal de reservas: las OTA dominan, el comercio digital directo se acelera.
Las OTA representaron el 50.81 % de los ingresos de 2025, lo que refleja una alta confianza en la agregación, una amplia visibilidad y la conveniencia para la comparación de precios internacionales. Se proyecta que los canales digitales directos crecerán a una CAGR del 9.66 % hasta 2031, a medida que los operadores aprovechan los precios sin paridad, los beneficios de fidelización y el contenido diferenciado para dirigir el tráfico a sus propias plataformas. Las cadenas utilizaron plataformas de datos de clientes, marketing por correo electrónico y participación basada en aplicaciones para profundizar las relaciones y expandir la demanda primaria sin comisiones de intermediarios. Las reservas corporativas y MICE estabilizaron la ocupación a mitad de semana en las principales ciudades, mientras que los agentes mayoristas y tradicionales continuaron atendiendo los segmentos de paquetes turísticos en los mercados emisores clave. Los procesos de protección de datos respaldaron la personalización basada en el consentimiento y salvaguardaron los flujos de datos transfronterizos, manteniendo así la credibilidad para la toma de decisiones automatizada en el mercado hotelero turco.
Los hoteles invirtieron en la participación en metabuscadores y SEO para contrarrestar los cambios en la búsqueda orgánica, combinando medios de rendimiento con el valor del programa de fidelización para aumentar la conversión directa. Los chatbots con IA mejoraron la asistencia multilingüe y agilizaron las consultas, reduciendo el tiempo de respuesta y aumentando los índices de satisfacción del servicio. El reconocimiento facial y las soluciones de llaves móviles redujeron la necesidad de personal en recepción durante las horas punta y las llegadas tardías. Los motores de precios dinámicos coordinaron los cambios de tarifas con eventos, datos de vuelos y movimientos de la competencia para elevar el RevPAR en los canales propios. Se espera que esta evolución de los canales reduzca la brecha con las OTA para 2031, al tiempo que mejora la rentabilidad del mercado hotelero turco.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Marmara generó el 38.07 % del tamaño del mercado hotelero turco en 2025, impulsado por los clústeres financieros de Estambul, los eventos globales y el turismo de tránsito, impulsados por la amplia red del Aeropuerto de Estambul. La ampliación del metro a Gayrettepe reduce drásticamente los tiempos de transbordo, lo que fomenta las escalas para gastos adicionales, donde los pasajeros optan por cruceros por el Bósforo y compras de diseñadores, prolongando así las estancias. La oferta de lujo se intensifica con las inauguraciones de Fairmont, Raffles y Mandarin Oriental, que priorizan el posicionamiento experiencial (baños turcos otomanos, gastronomía con estrellas Michelin y tours de arte seleccionados), lo que fomenta la resiliencia de los ADR premium incluso en medio de fluctuaciones monetarias. Submercados emergentes, como la terminal de cruceros de Galataport, generan microclústeres de hoteles boutique de estilo de vida que captan la demanda de ferias de arte y conferencias tecnológicas, manteniendo la integridad de las tarifas de las habitaciones mediante una combinación diversificada de segmentos. A pesar de los aumentos de oferta, la ocupación sigue siendo boyante gracias a las alianzas de marketing en toda la ciudad que agrupan pases para museos y autobuses turísticos en paquetes fáciles de reservar dirigidos a los viajeros millennials.
Anatolia Central registra la tasa de crecimiento anual compuesta (TCAC) más rápida del país, del 6.62 %, hasta 2031, impulsada por los safaris en globo de Capadocia, las ciudades subterráneas y las capillas de roca declaradas Patrimonio de la Humanidad por la UNESCO, que atraen a turistas con alto nivel de gasto y experiencia que buscan paisajes dignos de Instagram. Los incentivos de reutilización adaptativa incentivan a los emprendedores a construir suites en cuevas equipadas con suelo radiante y terrazas panorámicas, con primas de ADR superiores a los 350 USD durante el pico del follaje otoñal. La promoción gubernamental de rutas culturales, como la Ruta del Patrimonio Hitita, redirige el tráfico desde los centros turísticos costeros sobresaturados, distribuyendo los beneficios económicos hacia el interior. Los nuevos vuelos chárter y las conexiones ferroviarias de alta velocidad acortan los tiempos de viaje, liberando la demanda latente de los grupos turísticos asiáticos que buscan itinerarios multiciudad. Esta fuerza centrífuga eleva el RevPAR regional y diversifica la huella geográfica de ingresos del mercado hotelero turco.
El Egeo y el Mediterráneo mantienen su atractivo turístico, con la Colección Anda Barut de Didim, de 150 millones de euros (163.5 millones de dólares estadounidenses), que eleva el valor de los terrenos locales y cataliza la búsqueda de marcas de lujo en zonas que antes eran de gama media. Antalya prevé 17 millones de visitantes en 2024, lo que impulsará la oferta de hoteles de cinco estrellas de Konyaaltı, que combina marcas internacionales con conceptos de estilo de vida turcos. Las regiones del Mar Negro, Anatolia Oriental y Sudeste se centran en el ecoturismo, las plantaciones de té, los huertos de avellanas y el montañismo, aunque el limitado transporte aéreo y la reconstrucción tras el terremoto limitan la escalabilidad inmediata. No obstante, las progresivas expansiones de infraestructuras, como el Aeropuerto Rize-Artvin y el Ferrocarril Transanatoliano, abrirán nuevos corredores para los exploradores nacionales de fin de semana, enriqueciendo progresivamente la oferta regional del mercado hotelero turco.
Panorama competitivo
El mercado hotelero turco se mantiene moderadamente concentrado, con operadores independientes que ostentan una posición sólida, mientras que las cadenas globales continúan expandiendo su capacidad de habitaciones, presencia de marca y capacidades operativas. Los grupos internacionales buscan crecer mediante conversiones y proyectos de nueva construcción en ciudades clave y mercados secundarios, a menudo combinando marcas menos conocidas y conceptos de estilo de vida para adaptarse a las preferencias locales. Marriott ha consolidado su presencia en Estambul y Capadocia, mientras que Hilton ha ampliado su oferta de estilo de vida y ha firmado nuevos contratos para propiedades en Antalya y Kocaeli. IHG ha diversificado su cartera de marcas con voco, Garner y conceptos de resort, y Radisson avanza con paso firme hacia sus objetivos de expansión a largo plazo mediante aperturas estratégicas. Los grupos hoteleros nacionales siguen aprovechando el servicio localizado, la certificación halal y la eficiencia en el control de costes para mantener su competitividad en los mercados regionales.
El desarrollo estratégico en ciudades secundarias y la rehabilitación de propiedades históricas reciben cada vez más apoyo de incentivos gubernamentales, lo que mejora la rentabilidad de las inversiones y fomenta la diversificación de la cartera. La estrategia de estilo de vida de Hilton incluye la apertura de hoteles Canopy y proyectos de reutilización adaptativa bajo la colección Tapestry, mientras que IHG ha reforzado su presencia en el sector del ocio con la firma de un importante Holiday Inn Resort en Bodrum. Marriott ha ampliado su oferta de experiencias en Capadocia a través de la colección Autograph para aprovechar los picos del turismo cultural, y Radisson se está expandiendo hacia propiedades en el centro de las ciudades y cerca de centros de bienestar que atienden tanto a viajeros corporativos como de ocio. Estas iniciativas demuestran un equilibrio estratégico entre hoteles urbanos de alta gama, propiedades orientadas al estilo de vida y resorts familiares. En conjunto, estos desarrollos reflejan un mercado donde las cadenas crecen mediante carteras diversificadas, mientras que los hoteles independientes siguen compitiendo en segmentos especializados y centrados en el patrimonio.
La tecnología, los estándares operativos y las prácticas de sostenibilidad se han convertido en factores diferenciadores clave en el mercado hotelero turco. Las grandes cadenas integran cada vez más herramientas de servicio con inteligencia artificial, sistemas de precios dinámicos y tecnologías de gestión energética para optimizar la eficiencia y mejorar la experiencia del cliente. La automatización del servicio, desde el registro digital hasta la asistencia mediante chatbots, complementa las iniciativas de productividad laboral y la coherencia operativa en múltiples establecimientos. Una mejor gobernanza de datos, la presentación de informes ESG y el cumplimiento de las normas de sostenibilidad han mejorado el acceso a contratos corporativos y capital institucional. Esta combinación de escala, valor de marca y sistemas operativos avanzados respalda el crecimiento continuo de la cuota de mercado de las cadenas, mientras que los hoteles independientes mantienen su posicionamiento premium mediante ofertas centradas en el diseño y la tradición.
Líderes de la industria hotelera de Turquía
Accor SA
Marriott International Inc.
Hilton Worldwide Holdings Inc.
Grupo de hoteles InterContinental PLC (IHG)
Wyndham Hotels & Resorts Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: Hilton inauguró Elika Cave Suites Cappadocia, Curio Collection by Hilton, un establecimiento de 36 habitaciones en Ortahisar que cuenta con bar, terraza en la azotea, restaurante, spa, una piscina al aire libre y tres piscinas cubiertas, además de un gimnasio. Este hotel es el primer hotel cueva de Hilton y refuerza el atractivo turístico de Capadocia desde su designación como Patrimonio de la Humanidad por la UNESCO.
- Marzo de 2026: Hilton inauguró el Hilton Istanbul Airport, un hotel de 485 habitaciones dentro del aeropuerto de Estambul que cuenta con el restaurante OXBO, la cafetería OXBO, el bar OXBO, un spa, una piscina cubierta y un salón ejecutivo, aprovechando la condición del aeropuerto como el centro de conexiones más conectado del mundo (309 destinos sin escalas) para captar la conversión de pasajeros en tránsito en estancias cortas en la ciudad.
- Enero de 2026: El Hilton Istanbul Bosphorus completó una renovación histórica, presentando 475 habitaciones (incluidas 39 suites) con balcón, un nuevo vestíbulo con terraza, un bar de jazz, restaurantes, un salón ejecutivo, una gran piscina al aire libre y un gimnasio y spa, tras un proyecto de dos años que preservó el patrimonio arquitectónico del edificio de 1955 al tiempo que integró comodidades modernas.
- Enero de 2026: Marriott International inauguró Fortuna of Cappadocia, Autograph Collection, un complejo de 153 villas y suites en Capadocia, cuyo diseño se inspira en la diosa romana de la fortuna, combinando texturas auténticas con elegancia contemporánea, vistas panorámicas y proximidad a lugares emblemáticos como las chimeneas de hadas y los puntos de lanzamiento de globos aerostáticos.


Alcance del informe sobre el mercado hotelero de Turquía
La hospitalidad abarca la recepción cálida y generosa y el entretenimiento de invitados, visitantes o extraños. Esta práctica implica atender a huéspedes de diversos sectores, incluidos hoteles, restaurantes, bares y la industria hotelera en general. El pronóstico del mercado hotelero en Turquía está segmentado por tipo y segmentación. Por tipología, el mercado se segmenta en hoteles de cadena y hoteles independientes. Por segmentos, el mercado se divide en apartamentos de servicios, hoteles económicos y económicos, hoteles de escala media y media alta y hoteles de lujo. El informe ofrece el tamaño del mercado de la hostelería en Turquía en términos de valor en dólares estadounidenses para todos los segmentos mencionados anteriormente.
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de alojamiento
| De Lujo |
| Escala media y media alta |
| Presupuesto y Economía |
| Apartamentos de servicio |
Por canal de reserva
| Direct Digital |
| OTAs |
| Corporativo / MICE |
| Agentes mayoristas y tradicionales |
Por región geográfica
| Mármara (incluida Estambul) |
| Egeo |
| Mediterráneo |
| Anatolia Central |
| Mar Negro |
| Anatolia oriental |
| Anatolia del sudeste |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de alojamiento | De Lujo |
| Escala media y media alta | |
| Presupuesto y Economía | |
| Apartamentos de servicio | |
| Por canal de reserva | Direct Digital |
| OTAs | |
| Corporativo / MICE | |
| Agentes mayoristas y tradicionales | |
| Por región geográfica | Mármara (incluida Estambul) |
| Egeo | |
| Mediterráneo | |
| Anatolia Central | |
| Mar Negro | |
| Anatolia oriental | |
| Anatolia del sudeste |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado hotelero en Turquía?
El mercado hotelero turco alcanzó un valor de 79.89 millones de dólares en 2025 y se prevé que llegue a los 114.45 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.18%.
¿Qué segmentos lideran según su tipo y cómo variará el crecimiento para 2031?
En 2025, los hoteles independientes representaron el 67.92% del mercado, mientras que se prevé que las cadenas hoteleras crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.71% hasta 2031, a medida que los sistemas de marca se expandan.
¿Cómo están evolucionando los canales de reserva en el sector del alojamiento en Turquía?
Las agencias de viajes online (OTA) representaron el 50.81% del mercado en 2025, mientras que se espera que los canales digitales directos se expandan a una tasa de crecimiento anual compuesta (CAGR) del 9.66% hasta 2031, a medida que la igualdad de precios y los beneficios de fidelización ganen terreno.
¿Qué regiones son actualmente un pilar del rendimiento y cuáles crecerán más rápidamente?
La región de Mármara, incluyendo Estambul, representó el 38.07% de los ingresos de 2025, mientras que se prevé que Anatolia Central experimente una tasa de crecimiento anual compuesta (CAGR) del 6.62% hasta 2031 a medida que aumente la escala de los proyectos de patrimonio e infraestructura.
¿Qué factores favorecen más la demanda en 2026?
La mayor conectividad de las rutas aéreas, el turismo médico y de bienestar, la diversificación del turismo receptivo y los incentivos para las inversiones hoteleras están impulsando la demanda en 2026.
¿Cuáles son los principales obstáculos operativos para los hoteles en Turquía?
La volatilidad de la lira, las presiones sobre los salarios y los costes energéticos, los costes de los seguros contra terremotos y las mayores exigencias en materia de publicidad tras los cambios en las búsquedas relacionados con las zonas de mercado definidas (DMA) son los principales obstáculos.
Última actualización de la página:



