

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
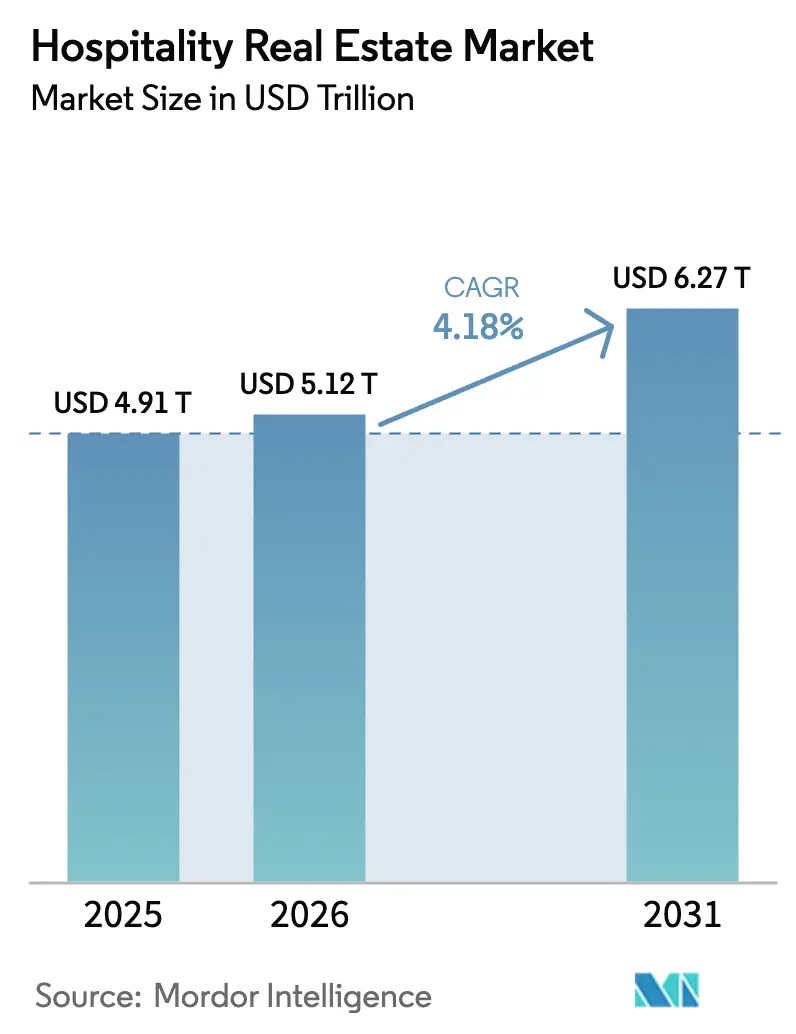
| Tamaño del mercado (2026) | USD 5.12 billones |
| Tamaño del mercado (2031) | USD 6.27 billones |
| Tasa de crecimiento (2026 - 2031) | 4.18% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario hotelero por Mordor Intelligence
El tamaño del mercado inmobiliario hotelero se valoró en 4.91 billones de USD en 2025 y se estimó que crecería de 5.12 billones de USD en 2026 a alcanzar los 6.27 billones de USD en 2031, con una CAGR del 4.18 % durante el período de pronóstico (2026-2031). El fuerte impulso de los viajes internacionales en 2025 continuó alimentando la demanda de alojamiento, ya que las llegadas globales alcanzaron los 1.52 millones y los ingresos por turismo internacional totalizaron 1.9 billones de USD, lo que reforzó los flujos de efectivo de las propiedades y respaldó los valores de los activos [1] Turismo de la ONU, “Las llegadas de turistas internacionales aumentaron un 4 % en 2025, reflejando una fuerte demanda de viajes en todo el mundo”, Turismo de la ONU, untourism.int . Los principales grupos hoteleros mantuvieron sólidos planes de desarrollo y un crecimiento neto de unidades, lo que indica una confianza duradera de los inversores y respalda una perspectiva positiva para los mercados de transacciones en 2026. Las estrategias de gestión de activos ligeros, que incluyen la expansión de la gestión y las franquicias combinada con conversiones, permitieron a los operadores añadir habitaciones a gran escala, limitando la intensidad de capital y protegiendo la rentabilidad del capital invertido. Paralelamente, las rotaciones selectivas de activos por parte de propietarios cotizados y plataformas institucionales ayudaron a alinear las carteras con destinos de alta demanda y a orientar la combinación hacia segmentos de mayor margen, lo que impulsó el crecimiento de las comisiones para los operadores y estabilizó la rentabilidad para los propietarios en 2026.
Conclusiones clave del informe
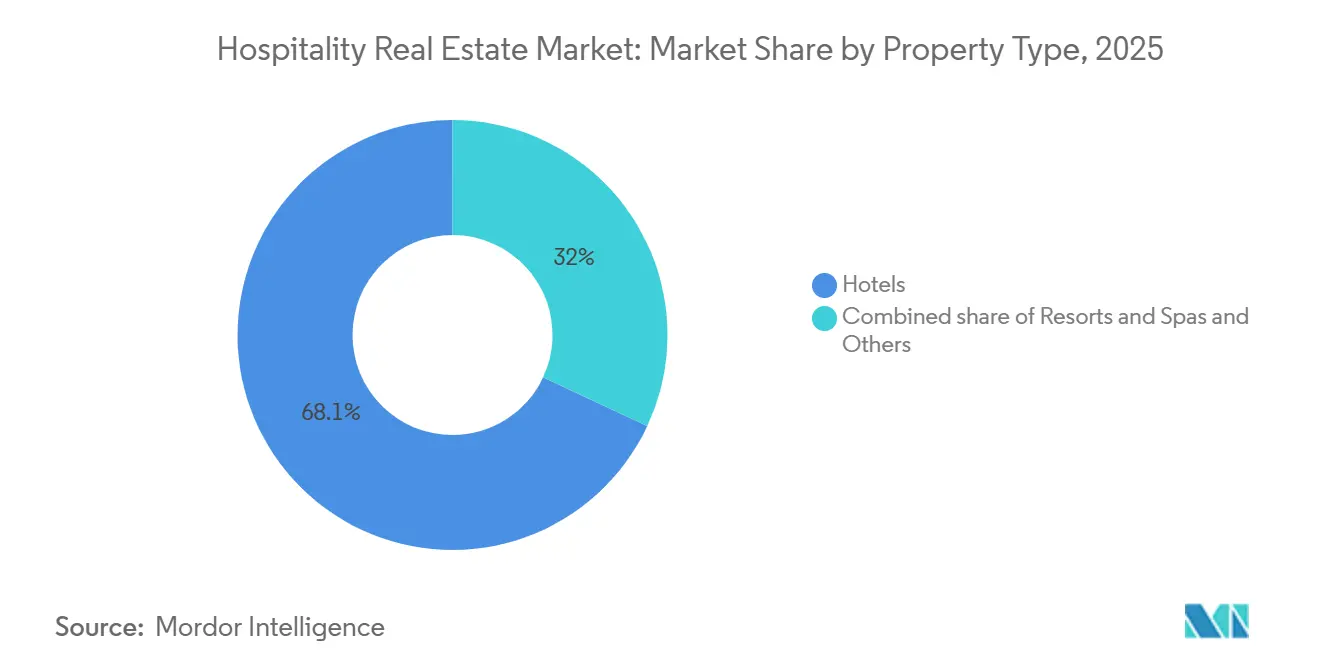
- Por tipo de propiedad, los hoteles lideraron con el 68.05% de la cuota de mercado inmobiliario hotelero en 2025, mientras que se prevé que los complejos turísticos y spas se expandan a una tasa de crecimiento anual compuesta del 4.88% hasta 2031.
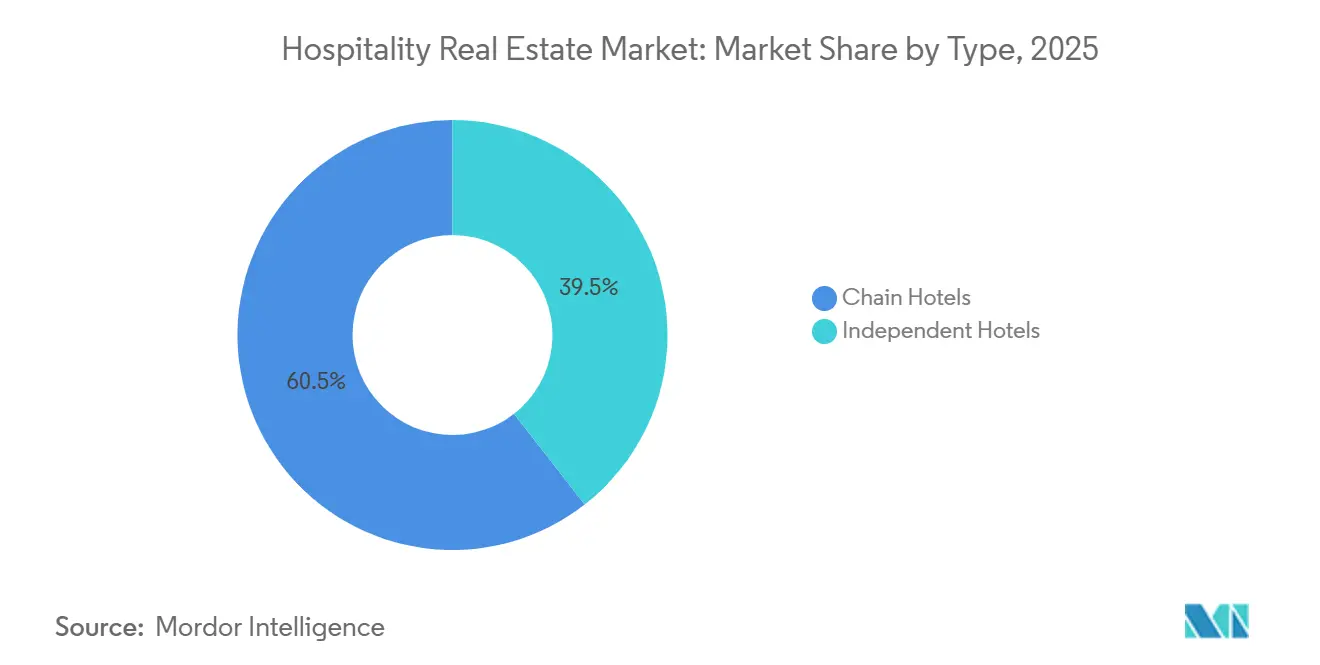
- Por tipo de hotel, las cadenas hoteleras representaron el 60.55% de la cuota de mercado inmobiliario hotelero en 2025, mientras que se prevé que los hoteles independientes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.14% hasta 2031.
- Por tipo de activo, el segmento de gama media representó el 41.95% de la cuota de mercado inmobiliario hotelero en 2025, mientras que se prevé que el segmento de lujo crezca a una tasa de crecimiento anual compuesta del 5.29% hasta 2031.
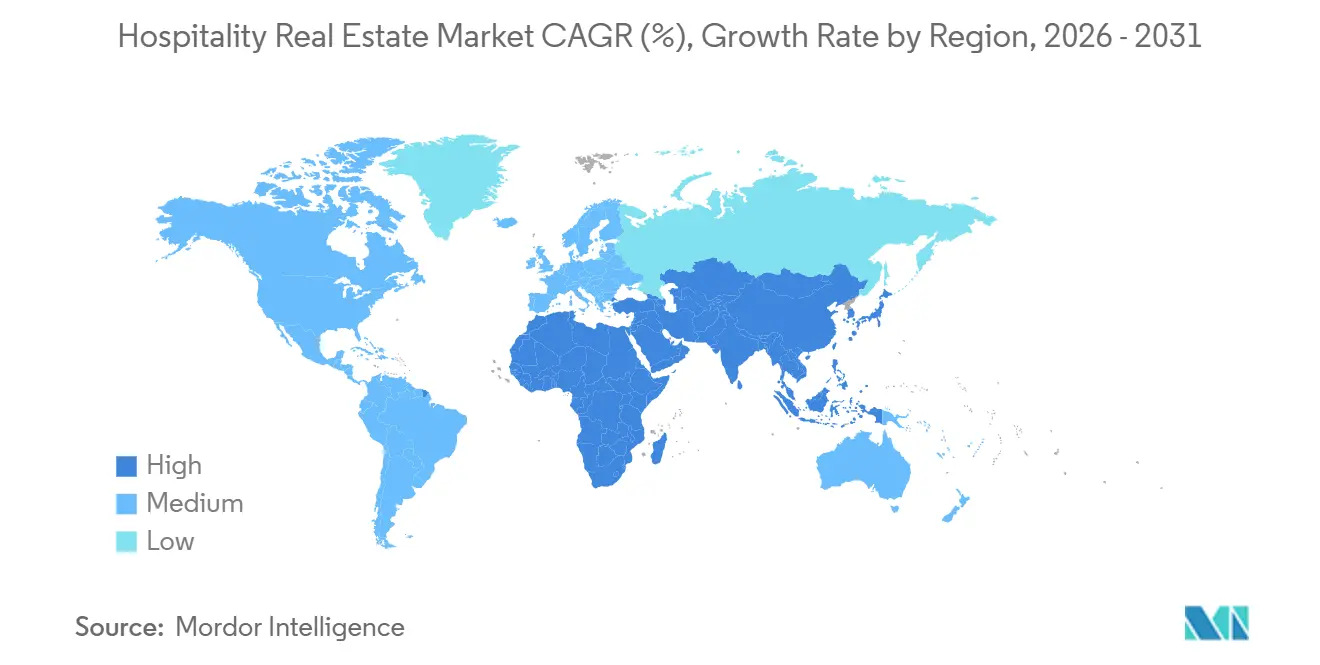
- Geográficamente, Asia-Pacífico lideró con el 38.35% de la cuota de mercado inmobiliario hotelero en 2025, mientras que se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.06% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario hotelero global
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recuperación del turismo mundial y de los viajes de negocios. | + 1.2% | Presencia mundial, con mayor presencia en Europa, África y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Crecimiento de las transacciones hoteleras transfronterizas | + 0.6% | Mercados primarios de Norteamérica y la UE, con repercusión en los puertos de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Mejora del RevPAR y del ADR en entornos urbanos y de ocio. | + 0.8% | A nivel mundial, con los mercados urbanos ligeramente por encima del promedio nacional. | Corto plazo (≤ 2 años) |
| Mayor inversión por parte de REITs e instituciones. | + 0.7% | América del Norte, Europa, Oriente Medio | Mediano plazo (2-4 años) |
| Integración rápida de tecnologías inteligentes | + 0.4% | Núcleo de Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Cambio en la asignación de capital hacia el sector hotelero. | + 0.5% | Global, con mayor presencia en los mercados primarios. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Recuperación de las actividades turísticas y de viajes corporativos a nivel mundial.
La demanda turística internacional se aceleró en 2026 desde una sólida base en 2025, cuando las llegadas globales alcanzaron los 1.52 millones, un aumento del 4% con respecto a 2024, y los ingresos aumentaron a 1.9 billones de dólares junto con las exportaciones turísticas totales de 2.2 billones de dólares. Europa recibió 793 millones de turistas en 2025, un 4% más que el año anterior y un 6% más que los niveles de 2019, mientras que África registró 81 millones de llegadas, un 8% más, y Oriente Medio se acercó a los 99.8 millones de visitantes, muy por encima de los niveles prepandémicos. Asia-Pacífico registró 331 millones de llegadas en 2025 con un crecimiento del 6% con respecto a 2024, lo que elevó la ocupación y el potencial de tarifas en los centros urbanos y corredores turísticos a medida que la recuperación se extendía a todos los mercados emisores. La demanda corporativa impulsó los precios en los principales corredores de Estados Unidos, ya que Host Hotels & Resorts informó que el crecimiento de las tarifas para viajeros de negocios superó la recuperación de las pernoctaciones a finales de 2025, lo que indica una estabilidad de precios duradera hasta 2026. La ocupación hotelera mundial del 66 % en noviembre de 2025 se alineó con los niveles del año anterior y proporcionó una base sólida para el mercado inmobiliario hotelero de cara al año en curso.
Crecimiento de las transacciones hoteleras transfronterizas en ciudades clave
La reestructuración de la cartera se aceleró mediante transacciones estratégicas que preservaron contratos de gestión a largo plazo mientras reciclaban capital inmobiliario, como lo ilustra la adquisición de Playa Hotels & Resorts por parte de Hyatt en junio de 2025, que agregó resorts todo incluido en México, República Dominicana y Jamaica. Hyatt completó la venta de la cartera inmobiliaria adquirida por USD 2 mil millones en diciembre de 2025 y mantuvo acuerdos de gestión de 50 años para 13 propiedades, convirtiendo así el movimiento en un modelo totalmente ligero en activos que mejoró la visibilidad del crecimiento de las tarifas [2] Hyatt Hotels Corporation, “Hyatt Completes $2.0 Billion Sale of Playa's Owned Real Estate Portfolio to Tortuga Resorts,” Hyatt Newsroom, newsroom.hyatt.com . Los propietarios de alojamientos que cotizan en bolsa también ejecutaron ventas selectivas de activos para concentrar el capital en clústeres de mayor crecimiento, como Host Hotels & Resorts anunció USD 1.1 mil millones de ventas para dos resorts Four Seasons en febrero de 2026, avanzando en la optimización de la cartera y la reinversión de fondos. En lo que respecta a las marcas, las conversiones impulsaron la velocidad de las transacciones y la generación de ingresos. Marriott informó que los acuerdos de conversión representaron más del 30 % de sus 163 000 habitaciones orgánicas contratadas en 2025, y que las aperturas de hoteles tras la conversión a menudo se concretaron en un plazo de 12 meses. Estos patrones demuestran una reasignación de capital hacia mercados con una demanda sólida y mejoras en la combinación de servicios, lo que respalda el mercado inmobiliario hotelero mediante una mayor frecuencia de transacciones de activos y una mayor participación de los propietarios en diversas regiones.
Mayor inversión por parte de REITs e inversores institucionales.
Los REIT cotizados y los inversores institucionales aumentaron su exposición al sector hotelero en medio de estructuras basadas en comisiones, conversiones y proliferación de marcas, lo que señala impulsores de crecimiento duraderos en relación con otros tipos de activos comerciales. Host Hotels & Resorts reinvirtió fuertemente en su cartera en 2025 y reafirmó programas de capital de transformación plurianuales con retornos específicos que expanden la participación en el índice RevPAR y elevan los flujos de efectivo a largo plazo. Hilton reportó una cartera récord de desarrollo de 520,500 habitaciones en 3,703 hoteles en 129 países y territorios a finales de 2025, con casi la mitad en construcción, lo que reforzó la confianza institucional en el potencial de expansión del sector. Marriott agregó casi 100,000 habitaciones brutas en 2025 y finalizó el año con una cartera récord de aproximadamente 4,100 propiedades y casi 610,000 habitaciones, lo que validó la demanda de desarrolladores y franquiciados en todos los niveles y regiones. En conjunto, estos flujos de inversión y proyectos de desarrollo apuntan a un crecimiento constante del mercado inmobiliario hotelero en 2026, impulsado por fuentes de capital diversificadas y estrategias de marca equilibradas.
Integración rápida de tecnologías inteligentes en las operaciones hoteleras
Los lanzamientos de marcas tecnológicamente avanzadas destacaron cómo los operadores globales están incorporando capacidades digitales para mejorar los viajes de los huéspedes y la eficiencia operativa, incluyendo conceptos de habitaciones flexibles y modelos de servicio digitales. Marriott introdujo la marca Series by Marriott en India, con 37 propiedades para finales de 2025, y comenzó a expandir el concepto a Estados Unidos y Canadá, lo que subraya la escalabilidad de los formatos habilitados por la tecnología en diversos mercados [3] Marriott International, “Marriott International Announces Outstanding Global Growth and Milestone Achievements in 2025,” Marriott International, marriott.gcs-web.com . Hilton anunció Apartment Collection by Hilton en enero de 2026 para ofrecer alojamiento estilo apartamento con estándares de marca y tecnología integrada, con reservas que comenzaron en la primera mitad de 2026, ampliando las opciones de estadía prolongada y estilo residencial en su cartera global. Estas ofertas respaldan patrones de estadía flexibles en viajes de negocios, placer y familia, al tiempo que permiten a los operadores utilizar sistemas centralizados para la distribución, la programación de limpieza y la presentación de informes de rendimiento de la propiedad. La combinación de construcciones totalmente nuevas y conceptos listos para su conversión también reduce el tiempo de comercialización para los propietarios, lo que contribuye a agilizar las aperturas en todo el mercado inmobiliario hotelero.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costes operativos y presión sobre los márgenes | -1.0% | Global, más aguda en los mercados con alta intensidad de mano de obra. | Corto plazo (≤ 2 años) |
| Altos costes de construcción y retrasos en la construcción de nuevas edificaciones. | -0.7% | Núcleos urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgos macroeconómicos y confianza de los inversores | -0.6% | Global, concentrada en economías sensibles al comercio. | Mediano plazo (2-4 años) |
| Las plataformas de alojamiento alternativas están intensificando la competencia en el mercado. | -0.4% | Principales ciudades de Norteamérica, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de los costes operativos repercute en los márgenes de beneficio de los hoteles.
El aumento de los salarios y beneficios en 2025 redujo el apalancamiento operativo de muchos establecimientos de servicio completo, lo que provocó una leve compresión de los márgenes que los operadores están abordando mediante iniciativas de productividad y disciplina en la combinación de servicios. Host Hotels & Resorts informó de un aumento en los gastos laborales como un obstáculo para los márgenes comparables en 2025, incluso cuando la solidez de las tarifas y el ritmo de los grupos respaldaron la recuperación de los ingresos en 2026. Los propietarios y gerentes se centraron en alinear la plantilla con las curvas de demanda en todos los departamentos y franjas horarias, al tiempo que utilizaban sistemas de marca y gestión centralizada de ingresos para optimizar las tarifas y la ocupación. La resiliencia de los márgenes depende de un enfoque mixto para los segmentos con mayor captura de servicios complementarios, incluidos los gastos en alimentos y bebidas, spa y eventos, lo que refuerza el papel de los formatos premium y de lujo en carteras equilibradas. Estas estrategias ayudan a mitigar la presión de los costos y a mantener la base operativa del mercado inmobiliario hotelero en 2026.
Los elevados costes de construcción limitan el desarrollo de nuevos hoteles.
Los costos de construcción disminuyeron respecto a picos anteriores, pero se mantuvieron lo suficientemente elevados como para moderar el inicio de nuevas construcciones, lo que mantuvo la expansión de la cartera de proyectos concentrada en conversiones y proyectos adaptativos con menor intensidad de capital y aperturas más rápidas. El comentario de desarrollo de Hilton para 2025 destacó una cartera récord, con casi la mitad en construcción, pero la combinación reflejó un enfoque mesurado en cuanto a plazos y ubicaciones que equilibró la recuperación de la demanda con la disciplina de costos. Marriott destacó las conversiones como una parte significativa de las firmas de 2025, lo que subraya cómo los propietarios están gestionando el riesgo de la construcción a medida y los desembolsos de capital al tiempo que aprovechan las plataformas de marca para la distribución y la fidelización. La combinación de una evaluación crediticia cautelosa por parte de los prestamistas y prioridades selectivas de los propietarios favorece las oportunidades de hoteles de gama media, de estadía prolongada y de conversión que reducen la duración del desarrollo y la variabilidad de costos. Estos factores limitan la nueva oferta a corto plazo, lo que respalda el poder de fijación de precios y la ocupación en el mercado inmobiliario hotelero hasta 2026.
Análisis de segmento
Por tipo de propiedad: Los hoteles representan dos tercios del mercado, mientras que los resorts experimentan la expansión más rápida.
Los hoteles representaron el 68.05 % del tamaño del mercado inmobiliario hotelero en 2025, lo que refleja el predominio de activos estandarizados y de marca en los centros de demanda primarios y secundarios que equilibran la demanda de viajeros individuales, grupos y ocio. Se proyecta que los resorts y spas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.88 % entre 2026 y 2031, superando la trayectoria general del mercado y alineándose con las preferencias de los consumidores adinerados por el bienestar, las experiencias en destinos y las estancias más largas. A finales de 2025, algunos destinos turísticos contribuyeron a mejorar los resultados de la cartera, y los operadores citaron una mayor demanda de viajeros individuales y una estabilidad en las tarifas de cara a 2026. Las nuevas aperturas de resorts de lujo previstas para 2026, como Fairmont The Red Sea, Raffles The Red Sea y SLS Red Sea, ilustran la amplitud de la cartera de proyectos en destinos de alta rentabilidad y el enfoque estratégico en los viajeros de ocio de alto valor. Estos elementos refuerzan la bifurcación entre los tipos de propiedades, ya que los hoteles urbanos eficientes ofrecen estabilidad en la ocupación, mientras que los complejos turísticos ofrecen tarifas promedio diarias superiores y una mayor captación de ingresos complementarios que respaldan la rentabilidad para los propietarios.
El crecimiento de los resorts también refleja las tendencias más amplias de viajes familiares y de bienestar, respaldadas por plataformas de marca que expanden su presencia en el estilo de vida y el lujo en destinos costeros y con patrimonio cultural en todo el mundo. Los programas de conversión reducen los plazos de entrega en comparación con las construcciones nuevas y ayudan a los operadores a introducir activos distintivos en la distribución global rápidamente, lo que resulta especialmente útil para el reposicionamiento de resorts que permite fijar precios premium. El alojamiento tipo apartamento ganó terreno dentro de la categoría "Otros" cuando Hilton anunció Apartment Collection by Hilton en enero de 2026, añadiendo hasta 3,000 unidades adicionales y brindando a los propietarios formatos adicionales para dirigirse a la demanda de estancias más largas y de grupos. Los hoteles independientes y boutique también utilizan marcas blandas listas para la conversión para preservar identidades únicas al tiempo que acceden a sistemas de fidelización, distribución y gestión de ingresos que estabilizan la ocupación y mejoran el potencial de tarifas. La combinación en constante evolución ofrece a los propietarios múltiples vías para alinear los activos con los segmentos de demanda objetivo y capturar flujos de efectivo estables dentro del mercado inmobiliario hotelero.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: Las cadenas hoteleras mantienen su posición dominante, mientras que los hoteles independientes aceleran su crecimiento mediante alianzas de marca menos agresivas.
Las cadenas hoteleras representaron el 60.55 % del mercado inmobiliario hotelero en 2025 debido a la escala de fidelización, los sistemas centralizados y los canales corporativos negociados que respaldan una ocupación y tarifas consistentes a lo largo de los ciclos. Los ecosistemas de fidelización amplificaron esta ventaja, ya que los grandes programas sumaron miembros rápidamente en 2025 y reforzaron la cuota de reservas directas, lo que ayudó a reducir los costos de distribución y a fortalecer la obtención de precios. Las cadenas también priorizaron la captación de conversiones para expandirse rápidamente con una intensidad de capital limitada, como lo demuestra Marriott, que reportó casi 400 acuerdos de conversión en 2025, lo que representa más del 30 % de sus 163,000 habitaciones firmadas orgánicamente, con muchas aperturas ocurriendo dentro de los 12 meses posteriores a la firma. Hilton indicó que las conversiones representaron una parte significativa de las aperturas de 2025, lo que valida aún más el atractivo de los modelos de crecimiento con activos ligeros y basados en tarifas para propietarios y marcas. Las plataformas de estilo de vida y de marca blanca ampliaron la gama de ofertas afiliadas a cadenas para incluir propiedades con historia y diseño, promoviendo así la adopción por parte de los propietarios al tiempo que protegían un posicionamiento distintivo en los mercados locales.
Se prevé que los hoteles independientes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.14 % entre 2026 y 2031, superando el crecimiento de las cadenas hoteleras, ya que cada vez más hoteles independientes se unen a colecciones de marcas blancas para acceder a la distribución y la fidelización sin sacrificar su carácter. Los operadores globales anunciaron una expansión generalizada en 2025, con una cartera récord de proyectos que incluye conversiones tanto de hoteles de estilo de vida como de hoteles premium, lo que destaca el interés de los promotores en los sistemas de apoyo de las cadenas, incluso para activos distintos. El plan de aperturas de Accor para 2026 abarca formatos de lujo, estilo de vida, premium y gama media, lo que ejemplifica cómo las familias de marcas crean vías de acceso para que las propiedades independientes se unan a las redes globales. La cartera récord de proyectos de Hilton a finales de 2025 y el lanzamiento continuo de nuevos conceptos reflejan el interés constante por las operaciones respaldadas por marcas que pueden estandarizar los costes manteniendo el atractivo para los huéspedes locales. Esta dinámica apunta a un equilibrio saludable en el mercado inmobiliario hotelero entre la estabilidad impulsada por la escala y la diferenciación liderada por los hoteles independientes, que en conjunto respaldan la ocupación y el rendimiento de las tarifas.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de activo: Las propiedades de gama media lideran la cuota de mercado, mientras que los activos de lujo experimentan el crecimiento más rápido a través de residencias de marca y capital transformador.
En 2025, los hoteles de gama media representaron la mayor cuota de mercado, con un 41.95%, lo que refleja modelos operativos rentables, requisitos de ubicación flexibles y una demanda constante por parte de los segmentos de viajeros de negocios y familias. Marriott amplió su cartera de hoteles de gama media en 2025 con más de 700 nuevas propiedades a nivel mundial y destacó sus proyectos en desarrollo para nuevas marcas de gama media que se ajustan a la rentabilidad para los promotores y a las expectativas de valor para los huéspedes. La evolución de los productos en este segmento se centra en la eficiencia de las estancias prolongadas y los servicios selectos, ya que los propietarios buscan mantener la resiliencia de la ocupación y reducir la complejidad operativa a lo largo de diversos ciclos económicos. Estos factores consolidan la posición de los hoteles de gama media como pilar del mercado inmobiliario hotelero, al combinar una demanda sólida con una gestión y operaciones eficientes.
Se prevé que el sector del lujo sea la clase de activos de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.29 % entre 2026 y 2031, a medida que los operadores se expanden en ciudades clave y destinos turísticos, y que los consumidores adinerados priorizan las experiencias, el bienestar y las residencias de marca. Marriott firmó un récord de 114 acuerdos de lujo, que representan 15,301 habitaciones en 2025, e informó de una cartera de proyectos de lujo de 296 hoteles y resorts con casi 60,000 habitaciones, lo que indica un fuerte interés por parte de los propietarios en el posicionamiento premium y el potencial de comisiones. Hilton continuó expandiendo su presencia en el sector del lujo en 2025, con aperturas destacadas, como el Waldorf Astoria Costa Rica Punta Cacique, que mejoró la presencia de la marca en destinos de lujo orientados a la naturaleza. Las residencias de marca establecieron récords de firmas en 2025 entre los operadores más grandes, profundizando la interacción con los huéspedes y añadiendo flujos de ingresos que complementan las operaciones hoteleras en modelos de condominios-hotel, apartamentos con servicios y residencias de estilo de vida. Los programas de inversión transformadores de Host Hotels & Resorts validaron aún más que las renovaciones específicas y las mejoras de marca pueden ofrecer rentabilidades en efectivo estables de entre el 15% y el 20%, y capturar una mayor cuota del índice RevPAR, fortaleciendo así los ingresos de los activos de lujo y de gama alta a lo largo del ciclo.
Análisis geográfico
Mercado inmobiliario hotelero de Asia-Pacífico
La región Asia-Pacífico representó el 38.35 % del mercado inmobiliario hotelero en 2025, impulsada por una recuperación constante de los viajes internacionales hacia y dentro de la región, así como por una amplia cartera de proyectos de marcas globales. La región recibió 331 millones de llegadas internacionales en 2025, un aumento del 6 % con respecto a 2024, con el noreste de Asia liderando la recuperación y contribuyendo a la expansión del rendimiento de ciudades y resorts en 2026. El dinamismo de las marcas incluyó la entrada y expansión de hoteles de lujo en 2025 y 2026, lo que reforzó el atractivo de los destinos y apoyó la disciplina en la tarifa media diaria (ADR) en los principales mercados. Los operadores globales también destacaron el desarrollo activo en toda la región Asia-Pacífico en 2025, lo que mantuvo una alta visibilidad de los proyectos en desarrollo y amplió las oportunidades de conversión en los submercados urbanos. En conjunto, estos elementos crearon un contexto favorable para el mercado inmobiliario hotelero en Asia-Pacífico en 2026.
Mercado inmobiliario hotelero de Oriente Medio y África
Se prevé que Oriente Medio y África registren el mayor crecimiento regional, con una tasa de crecimiento anual compuesta (TCAC) del 6.06 % entre 2026 y 2031, lo que refleja los megaproyectos, el posicionamiento en el segmento de lujo y las estrategias turísticas diversificadas en el Golfo Pérsico y el Norte de África. Oriente Medio alcanzó casi 100 millones de llegadas en 2025, muy por encima de los niveles de 2019, lo que pone de manifiesto el atractivo de los nuevos destinos y la expansión de los existentes a lo largo del Mar Rojo y en las principales ciudades. Los planes de los operadores para 2026 incluyen una diversa gama de aperturas de hoteles premium y de estilo de vida, como Raffles Jeddah, Fairmont The Red Sea y SLS Red Sea, que deberían aumentar la capacidad y la oferta en corredores de alta visibilidad. A medida que se expande la infraestructura de los destinos, la región continúa atrayendo inversión transfronteriza en conceptos de marca, residencias y formatos de resorts integrados que se alinean con las preferencias cambiantes de los viajeros. Estos proyectos subrayan cómo las inversiones estratégicas en turismo respaldan el mercado inmobiliario hotelero en Oriente Medio y África durante 2026.
Mercado inmobiliario hotelero de Europa, Norteamérica y Latinoamérica
Europa recibió 793 millones de turistas internacionales en 2025, un aumento del 4 % con respecto a 2024 y del 6 % con respecto a 2019, lo que impulsó tanto a los hoteles históricos de las ciudades como a los mercados de complejos turísticos costeros con una demanda de ocio y de grupos sólida. En Norteamérica, los sistemas de grandes marcas continuaron aprovechando las conversiones y los nuevos formatos para aumentar el número de habitaciones y estabilizar el rendimiento, ya que Marriott informó de carteras récord y una sólida combinación de firmas de conversiones en 2025. Host Hotels & Resorts registró un crecimiento comparable del RevPAR hotelero del 3.8 % para todo el año 2025, lo que reflejó un rendimiento mixto pero positivo en los clústeres urbanos y de complejos turísticos que informa las estrategias para 2026. Las aperturas de Hilton en 2025 incluyeron varias incorporaciones de alto perfil que ampliaron su alcance geográfico en los mercados de estilo de vida y lujo, lo que respaldó la elección del viajero y la integridad de las tarifas en los corredores de recuperación. En Latinoamérica y el Caribe, la adquisición por parte de Hyatt en 2025 de Playa Hotels & Resorts y las posteriores desinversiones de activos al estilo de venta-arrendamiento posterior, manteniendo los acuerdos de gestión, reforzaron la expansión liderada por la marca en México y la cuenca del Caribe.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado inmobiliario hotelero está moderadamente consolidado a nivel de marca global, con los principales grupos hoteleros expandiéndose a través de modelos de activos ligeros, arquitecturas de marca diversificadas y una alta captura de conversión que profundiza los flujos de comisiones. Marriott agregó casi 100,000 habitaciones brutas en 2025, terminó el año con alrededor de 4,100 propiedades en desarrollo y casi 610,000 habitaciones, e informó que el 43% de su cartera estaba en construcción. Hilton reportó una cartera récord de 520,500 habitaciones en 3,703 hoteles en 129 países y territorios a finales de 2025 y logró un crecimiento neto de unidades del 6.7% con 97,000 aperturas de habitaciones durante el año. IHG aceleró la diversificación de su cartera con adiciones de marcas y una fuerte actividad de firmas, mientras que Accor preparó una amplia lista de aperturas para 2026 que abarcan formatos de lujo, estilo de vida, premium y de gama media. Estos indicadores muestran una demanda constante por parte de los desarrolladores de plataformas globales en todos los rangos de precios y geografías, lo que refuerza el crecimiento de las tarifas a largo plazo para las empresas líderes del sector.
Las estrategias se centraron en ampliar la oferta de hoteles de estilo de vida y de gama media, captar conversiones y extender el control de la gestión mediante contratos a largo plazo vinculados a la rotación de activos. Marriott integró la cartera de citizenM en su sistema a finales de 2025 y lanzó la avanzada Series by Marriott en toda la India con 37 propiedades, para luego llevar la marca a Estados Unidos y Canadá y ampliar la cobertura de precios. IHG adquirió la marca Ruby en febrero de 2025 para expandirse en el segmento de estilo de vida de alta gama, con un plan para crecer en Europa e ingresar a América y Asia durante la próxima década. Hilton presentó Apartment Collection by Hilton en enero de 2026 y delineó iniciativas de marca adicionales para abordar nichos de mercado entre las marcas existentes, lo que posicionó a la compañía para llegar a nuevos segmentos de demanda y perfiles de propietarios. En conjunto, estas acciones resaltan un enfoque en la expansión del mercado objetivo, las ventajas de tiempo de comercialización derivadas de las conversiones y la gestión del ciclo de vida de los activos para impulsar las ganancias a largo plazo.
Las estrategias de los propietarios complementaron las iniciativas de marca al enfocarse en ventas de cartera y reinversiones para concentrarse en la exposición en mercados con fuerte visibilidad de la demanda. Host Hotels & Resorts completó ventas por USD 1.1 millones de dos resorts Four Seasons en febrero de 2026 y delineó planes de reinversión para proyectos de alta rentabilidad vinculados a programas de marca que mejoran la participación en el índice RevPAR. Hyatt ejecutó una reestructuración en dos etapas en 2025 al adquirir Playa Hotels & Resorts y luego vender bienes raíces, manteniendo contratos de gestión a largo plazo, lo que transformó la adquisición en una expansión de plataforma basada en tarifas. El plan de aperturas de Accor para 2026 subraya cómo las amplias familias de marcas crean opciones para los propietarios en todas las regiones y segmentos, lo que respalda operaciones eficientes a escala y resiliencia de ocupación. Estos enfoques fortalecen el mercado inmobiliario hotelero al alinear los incentivos de propietarios y operadores en torno al crecimiento, la rentabilidad y el valor de marca en 2026.
Líderes de la industria inmobiliaria hotelera
Marriott International Inc.
Hilton Worldwide Holdings Inc.
InterContinental Hotels Group PLC
Accor SA
Wyndham Hotels & Resorts Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Marriott International sumó casi 100 000 habitaciones brutas en 2025, finalizando el año con una cartera récord de aproximadamente 4,100 propiedades y 610 000 habitaciones, el 43 % en construcción. La compañía integró citizenM en el cuarto trimestre de 2025 y expandió Series by Marriott a Norteamérica, apuntando a nuevos segmentos de precios.
- Enero de 2026: Hilton presentó «Apartment Collection by Hilton», una nueva categoría de alojamiento dentro de su creciente cartera de marcas. Su lanzamiento se realizó en colaboración con Placemakr, un operador de apartamentos turísticos, que ofrece apartamentos completamente amueblados con opciones flexibles para estancias cortas y prolongadas, reservables a través de los canales de Hilton a partir de 2026.
- Diciembre de 2025: Hyatt completó la venta de la cartera inmobiliaria adquirida a Playa Hotels & Resorts a Tortuga Resorts por aproximadamente 2 millones de dólares y mantuvo contratos de gestión a 50 años para 13 de las 14 propiedades. Esta transacción transformó la adquisición anterior en una estructura con pocos activos, lo que mejoró la visibilidad de los ingresos por comisiones. Hyatt podría recibir 143 millones de dólares adicionales en función del cumplimiento de ciertos umbrales operativos, y conservó 200 millones de dólares en acciones preferentes de Tortuga. Este reposicionamiento se alinea con la estrategia de Hyatt de consolidar su liderazgo en los segmentos de hoteles todo incluido y resorts.
- Febrero de 2025: IHG adquirió la marca Ruby y la propiedad intelectual asociada por 116 millones de dólares, con pagos contingentes vinculados al crecimiento, sumando 20 hoteles y una cartera de proyectos en las principales ciudades europeas, además de crear una vía de acceso para expandirse en América y Asia. IHG posicionó a Ruby en el segmento de lujo superior y en el segmento de lujo inferior para satisfacer la demanda de estilo de vida en ubicaciones céntricas. Esta operación complementa la cartera de IHG con un concepto rentable y adaptable a entornos microurbanos. Asimismo, respalda el plan general de IHG para consolidar su presencia en segmentos orientados al estilo de vida.
Alcance del informe sobre el mercado inmobiliario mundial de la hostelería
El sector inmobiliario hotelero se refiere a propiedades que generan ingresos y están diseñadas para el alojamiento y el ocio a corto plazo, incluyendo hoteles, complejos turísticos, moteles, apartamentos con servicios y espacios especializados. Estas propiedades generan ingresos a través de las reservas de habitaciones, los servicios de comida y bebida y otras comodidades.
El informe del mercado inmobiliario hotelero se segmenta por tipo de propiedad (hoteles, resorts y spas, otros), categoría (cadenas hoteleras, hoteles independientes), clase de activo (económico/de bajo costo, gama media, lujo) y geografía (Norteamérica, Sudamérica, Europa, Oriente Medio y África, Asia-Pacífico). Las previsiones del mercado se presentan en términos de valor (USD).
Por tipo de propiedad
| Hoteles |
| Resorts y Spas |
| Otros (apartamentos con servicios, posadas boutique, etc.) |
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de activo
| Asequible/Presupuesto |
| Escala intermedia |
| De Lujo |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por tipo de propiedad | Hoteles | |
| Resorts y Spas | ||
| Otros (apartamentos con servicios, posadas boutique, etc.) | ||
| Por Tipo | Hoteles de cadena | |
| Hoteles independientes | ||
| Por clase de activo | Asequible/Presupuesto | |
| Escala intermedia | ||
| De Lujo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la magnitud de las perspectivas para el mercado inmobiliario hotelero en 2026 y 2031?
El valor global se sitúa en 5.12 billones de dólares en 2026 y se prevé que alcance los 6.27 billones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta del 4.18 %.
¿Cómo se posicionan los hoteles de cadena y los independientes en el mercado inmobiliario hotelero?
En 2025, las cadenas hoteleras representaron el 60.55% del mercado, mientras que se prevé que los hoteles independientes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.14% hasta 2031.
¿Qué indicadores de demanda respaldarán el sector inmobiliario hotelero en 2026?
En 2025, las llegadas de turistas internacionales alcanzaron los 1.52 millones, y los ingresos por turismo internacional totalizaron 1.9 billones de dólares, lo que fortaleció los flujos de caja y reforzó el apetito por la inversión al comenzar 2026.
¿Qué obstáculos deberían tener en cuenta los propietarios de inmuebles hoteleros en 2026?
El aumento de los costes laborales y operativos lastró los márgenes de los principales propietarios en 2025, y los elevados costes de desarrollo mantuvieron la oferta de obra nueva moderada, lo que está llevando a los propietarios hacia las conversiones y la reinversión selectiva.
¿Cómo está transformando la tecnología el crecimiento del sector inmobiliario hotelero y la experiencia de los huéspedes en 2026?
Marriott expandió la serie Series by Marriott desde India a Estados Unidos y Canadá en 2026, y Hilton presentó Apartment Collection by Hilton, con reservas a partir del primer semestre de 2026, para satisfacer la demanda de estancias más largas mediante operaciones con prioridad digital.
¿Hacia dónde se dirige el capital en el sector inmobiliario hotelero y por qué ahora?
Los inversores prefieren un crecimiento basado en comisiones y en modelos de negocio con pocos activos. Hilton cerró 2025 con una cifra récord de 520,500 habitaciones en proyecto, y Marriott informó que más del 30% de las firmas de 2025 fueron conversiones que a menudo abrieron en un plazo de 12 meses, lo que mejora el tiempo para obtener ingresos.


