

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
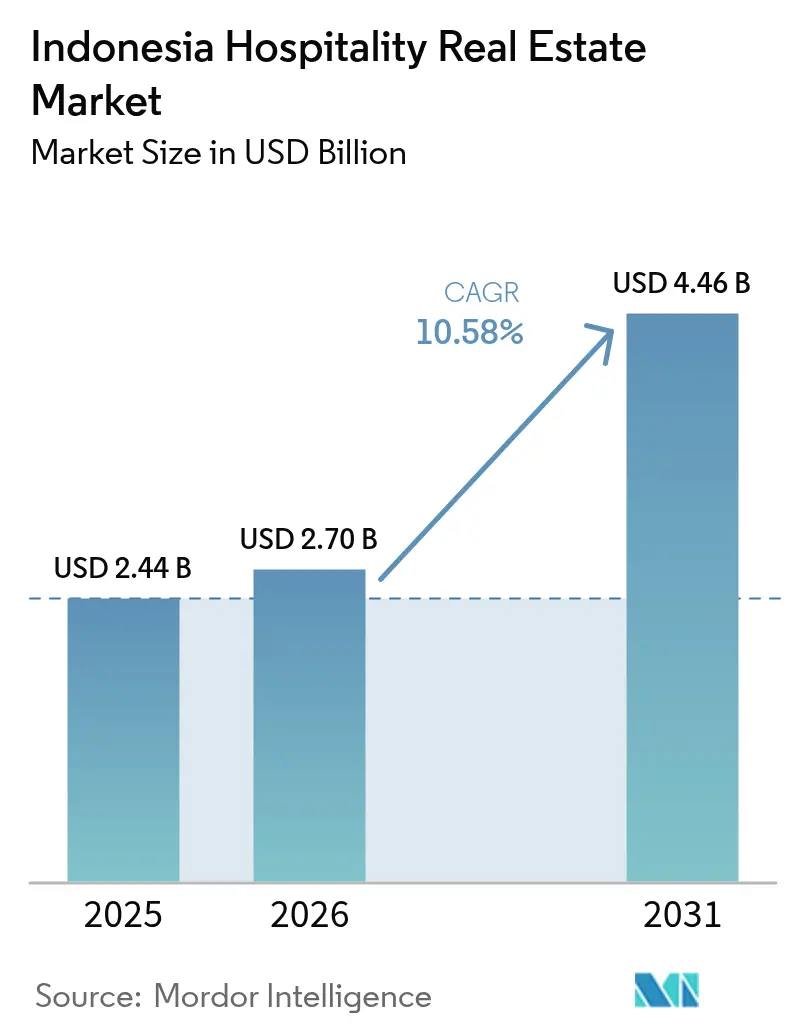
| Tamaño del mercado (2026) | USD 2.7 mil millones |
| Tamaño del mercado (2031) | USD 4.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.58% CAGR |
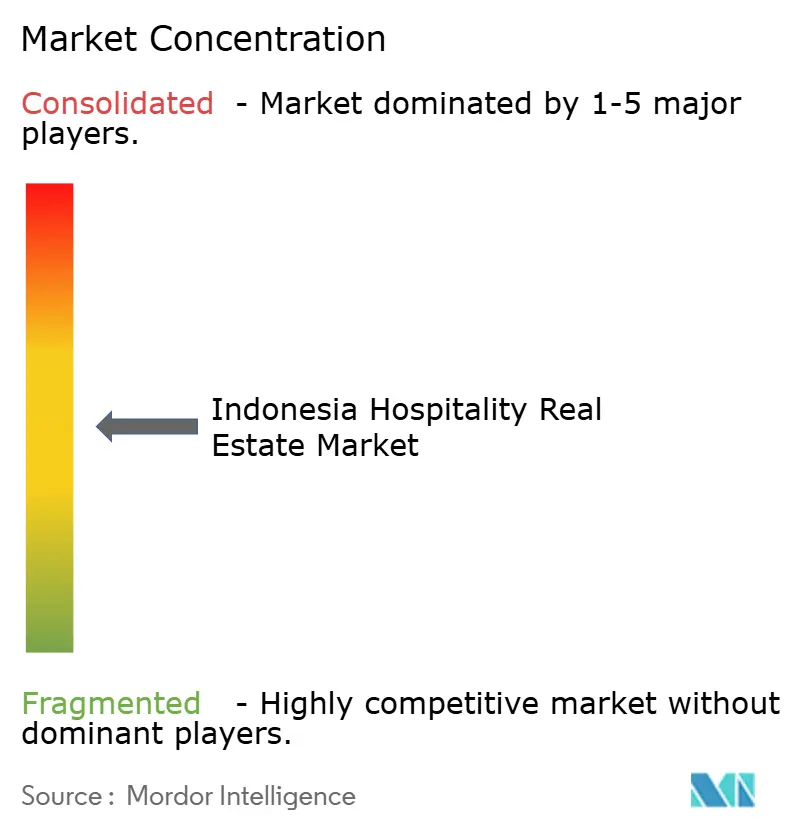
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario hotelero de Indonesia por Mordor Intelligence
Se espera que el tamaño del mercado inmobiliario hotelero de Indonesia crezca de USD 2.44 mil millones en 2025 a USD 2.7 mil millones en 2026 y se prevé que alcance USD 4.46 mil millones para 2031 con una CAGR del 10.58% durante el período 2026-2031. El gasto gubernamental en infraestructura de USD 25.5 mil millones en 2025, combinado con el programa Nusantara Capital City en curso, sustenta la demanda a largo plazo del sector. La contribución del turismo de USD 72.5 mil millones al PIB de 2024 demuestra una fuerte resiliencia pospandémica. Las nuevas rutas aéreas, las Zonas Económicas Especiales con ventajas fiscales y la expansión de la visa a la llegada estimulan aún más la actividad de los proyectos, mientras que las condiciones monetarias cautelosas y las complejas regulaciones sobre tierras moderan el interés de los inversores extranjeros. El capital institucional continúa favoreciendo los activos de marca, pero los independientes de propiedad local mantienen agilidad en los precios en las ciudades secundarias.
Conclusiones clave del informe
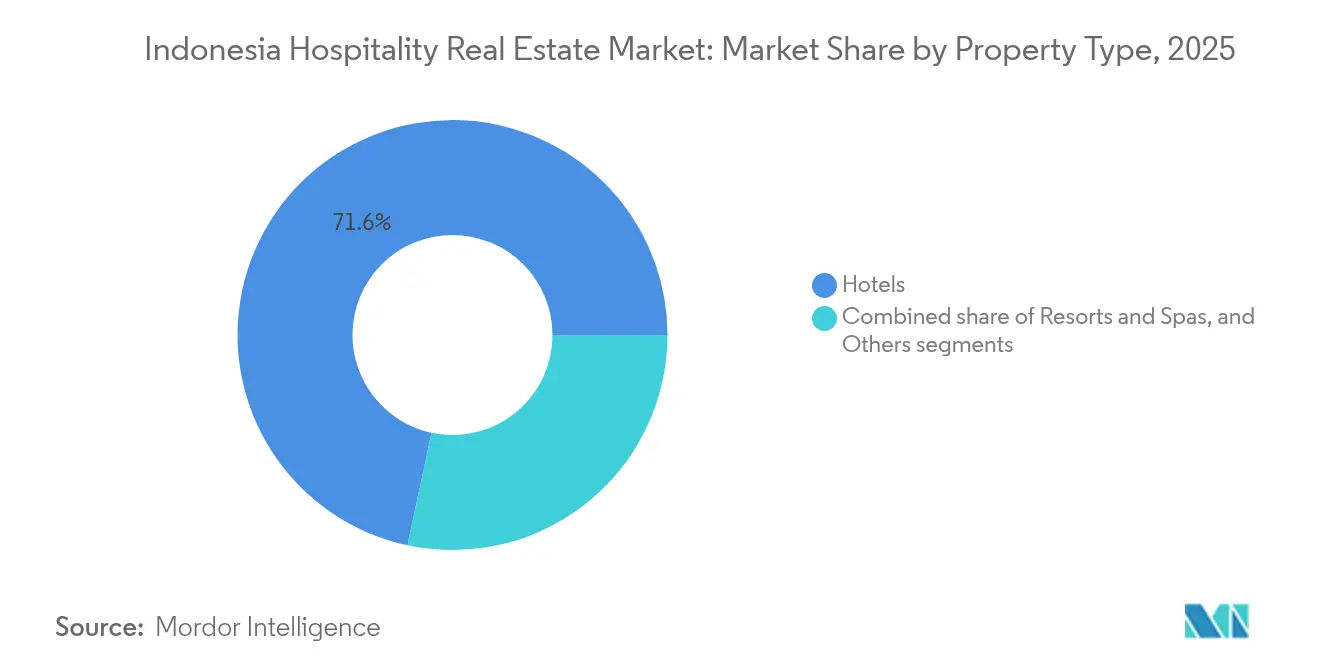
- Por tipo de propiedad, los hoteles lideraron con una participación de ingresos del 71.64% del mercado inmobiliario hotelero de Indonesia en 2025; los complejos turísticos y spas están avanzando a una CAGR del 10.92% hasta 2031.
- Por tipo, los hoteles independientes tenían el 62.85% de la participación del mercado inmobiliario hotelero de Indonesia en 2025, mientras que se proyecta que los hoteles de cadena se expandirán a una CAGR del 11.14% hasta 2031.
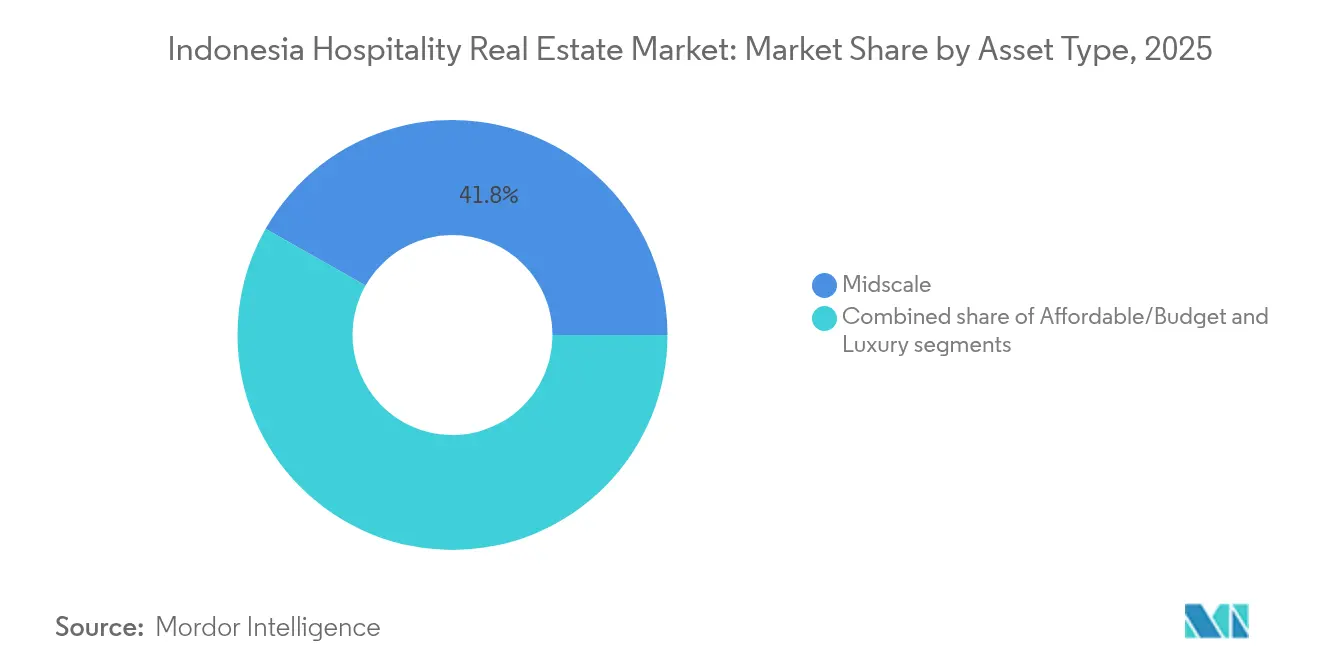
- Por clase de activo, las propiedades de escala media representaron una participación del 41.78% del tamaño del mercado inmobiliario hotelero de Indonesia en 2025, mientras que se prevé que los desarrollos de lujo crezcan a una CAGR del 11.46% hasta 2031.
- Por geografía, Yakarta capturó una participación del 27.14% en 2025, y se prevé que la categoría Resto de Indonesia registre la CAGR más rápida del 11.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario hotelero en Indonesia
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de desarrollo de destinos respaldados por el gobierno que abren nuevos corredores hoteleros | + 3.1% | Nacional, con enfoque prioritario en destinos superprioritarios y IKN | Largo plazo (≥ 4 años) |
| La liberalización de visados y la simplificación de los procedimientos de llegada aumentan las visitas internacionales | + 2.4% | Ciudades de entrada, importantes destinos turísticos con aeropuertos internacionales | Corto plazo (≤ 2 años) |
| Obras públicas a gran escala que generan noches de hotel sostenibles para negocios y reuniones (MICE) | + 2.2% | IKN Nusantara, Yakarta, principales zonas industriales y centros gubernamentales | Mediano plazo (2-4 años) |
| Las mejoras de conectividad aérea mejoran el acceso y el potencial RevPAR | + 1.8% | Aeropuertos centrales, destinos secundarios con desarrollo de nuevas rutas | Mediano plazo (2-4 años) |
| Incentivos a la inversión que aceleran la viabilidad de proyectos hoteleros | + 1.2% | Zonas económicas especiales, áreas turísticas designadas, regiones prioritarias | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Programas de desarrollo de destinos respaldados por el gobierno que abren nuevos corredores hoteleros
El gasto federal específico está abriendo nuevos corredores de demanda más allá de Bali y Yakarta. Los compromisos de hostelería privada de 3.7 millones de dólares vinculados a Nusantara Capital City subrayan la confianza de los inversores en la estrategia a largo plazo del gobierno. Los sitios de máxima prioridad que abarcan desde el lago Toba hasta Labuan Bajo reciben asignaciones presupuestarias directas, lo que crea cronogramas de construcción predecibles y modelos de viabilidad con riesgos reducidos. La afluencia de 50.0 millones de dólares de Sulawesi del Norte a hoteles y restaurantes ilustra la migración de capital hacia islas menos conocidas. Las garantías estatales bajo el marco de Proyectos Estratégicos Nacionales agilizan las licencias, comprimen los costos de financiación y diferencian a Indonesia de los mercados turísticos vecinos que dependen del crecimiento ad hoc [1] Bambang Susantono, “Guía para inversores de Nusantara Capital City 2025”, Autoridad IKN, ikn.go.id.
La liberalización de visas y la simplificación de los procedimientos de llegada aumentan las visitas internacionales
Las reglas de entrada simplificadas produjeron 4.09 millones de llegadas de extranjeros en los primeros cuatro meses de 2024, un aumento del 24.85% interanual. Malasia, Australia y China representan en conjunto el 36% del total de visitantes, reduciendo la vulnerabilidad de un solo mercado. La ocupación de hoteles clasificados por estrellas alcanzó el 47.14% en abril de 2024, un aumento de 5.77 puntos porcentuales con respecto a 2023. Los picos de tráfico en los aeropuertos Ngurah Rai y Soekarno Hatta confirman el vínculo inmediato entre el cambio de política y las ganancias de RevPAR. El control simplificado minimiza la fricción a la llegada y posiciona al mercado inmobiliario hotelero de Indonesia para obtener ganancias de participación frente a los competidores regionales que aún operan controles fronterizos estrictos [2] Ida Bagus Kade Subagia, “Llegadas de visitantes internacionales abril de 2024”, BPS-Statistics Indonesia, bps.go.id.
Obras públicas a gran escala que generan noches de salas de reuniones, congresos y eventos (MICE) sostenibles
Las mejoras en carreteras, ferrocarriles y puertos impulsan un flujo constante de viajes corporativos. El programa de reubicación de Nusantara Capital City garantiza un flujo continuo de contratistas, funcionarios y consultores que requieren inventario para estancias prolongadas. Los hoteles de Yakarta absorbieron inicialmente una caída del 10-20% en las reservas gubernamentales, pero rápidamente se diversificaron hacia eventos comerciales y negocios transitorios. Las Zonas Económicas Especiales, muchas de ellas anexas a polígonos industriales, estimulan la demanda de reuniones, lo que estabiliza la ocupación durante los meses de temporada baja de turismo. La predecible base MICE ayuda a los promotores hoteleros a consolidar su deuda a tipos fijos, lo que mejora la suscripción de nuevos activos.
Mejoras en la conectividad aérea que mejoran el acceso y el potencial RevPAR
La expansión de la aviación influye directamente en las métricas hoteleras: el RevPAR de Yakarta aumentó un 17.8% y el de Bali, un 21.5% hasta agosto de 2024, gracias al crecimiento de plazas y la penetración de las aerolíneas de bajo coste. Las inversiones de capital importantes, como la mejora del aeropuerto de Bali por 3 millones de dólares, potencian la fijación de precios de habitaciones premium al atraer a la isla a viajeros con mayor gasto. Los centros de conexión secundarios de Lombok a Makassar obtienen conexiones internacionales por primera vez, lo que genera ventajas para los primeros proyectos hoteleros. La correlación entre la frecuencia de vuelos y la velocidad de los flujos de pasajeros sigue siendo mayor en destinos que anteriormente se veían afectados por una capacidad de transporte limitada.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La estructuración de tierras y títulos de propiedad y los límites a la propiedad extranjera complican las adquisiciones y los plazos | -2.3% | Nacional, agudo en zonas de alta demanda como Bali y Yakarta | Largo plazo (≥ 4 años) |
| La imprevisibilidad regulatoria aumenta el riesgo de desarrollo | -1.9% | Variable según la región, mayor impacto en zonas dependientes del turismo | Mediano plazo (2-4 años) |
| La volatilidad de las divisas y los elevados costes de financiación elevan los obstáculos para el gasto de capital y la rentabilidad | -1.5% | Nacional, con mayor impacto en proyectos financiados con fondos extranjeros | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estructuración de tierras/títulos y límites a la propiedad extranjera que complican las adquisiciones y los plazos
Las estructuras de capital deben adaptarse al marco de los Derechos de Uso de Edificios, que restringe la propiedad extranjera directa al 85% en zonas designadas. La incertidumbre sobre la tenencia complica los contratos de gestión de 25 años, típicos de las banderas globales. Las aprobaciones prolongadas de varios niveles pueden prolongar el cierre de la adquisición de terrenos hasta dos años, inflando los intereses devengados y erosionando las TIR. El caso Mandalika, plagado de disputas, ilustró cómo los títulos sin resolver descarrilaron los proyectos de complejos turísticos de lujo a pesar del apoyo federal. Los patrocinadores astutos ahora asignan una mayor contingencia para la debida diligencia de terrenos, a fin de mantener la credibilidad del calendario del mercado inmobiliario hotelero de Indonesia.
La imprevisibilidad regulatoria aumenta el riesgo de desarrollo
La autonomía regional implica moratorias repentinas, cambios de zonificación o límites de densidad que alteran los supuestos pro forma. Las nuevas normas de franquicia introducidas en 2024 exigen un historial operativo mínimo de tres años y una prueba de rentabilidad de dos años, lo que inclina el terreno de juego a favor de los operadores establecidos. Las medidas enérgicas de cumplimiento contra las villas sin licencia en Bali elevan los costos de cumplimiento, pero también eliminan a los competidores con precios injustos. Las revisiones ambientales inconsistentes impulsan revisiones de diseño que aumentan el gasto de capital, pero pueden preservar la buena voluntad de la comunidad si se manejan a tiempo [3] Prijandaru Effendi, “Government Regulation No. 35 of 2024 on Franchising”, Ministry of Law and Human Rights, kemenkumham.go.id.
Análisis de segmento
Por tipo de propiedad: los hoteles mantienen su dominio, los resorts impulsan el crecimiento
Los hoteles controlaron el 71.64% del tamaño del mercado inmobiliario hotelero de Indonesia en 2025, gracias a contratos corporativos, asignaciones gubernamentales y tráfico de escalas en Yakarta y Surabaya. Los formatos de servicio completo mantienen una ocupación base incluso durante las caídas del turismo de ocio, protegiendo los flujos de caja en medio de los ciclos de demanda. Los resorts y spas, aunque con una base menor, presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.92%, a medida que se aceleran los viajes de bienestar y experiencia. El segmento se beneficia de la modernización de los aeropuertos insulares y del conjunto de herramientas de las ZEE, que compensa la elevada inversión inicial en infraestructura. Los promotores aprovechan las zonas turísticas planificadas para agrupar resorts con comercios y atracciones, lo que mejora la duración media de la estancia. Los datos de cartera indican siete nuevos resorts de cinco estrellas programados en Bali para 2027, mientras que Sulawesi del Norte y Flores registran sus primeros anuncios de banderas internacionales. La creciente afluencia nacional sostiene la ocupación de los resorts entre semana, un cambio notable respecto a los patrones anteriores a 2024, dominados por los picos de fin de semana. La claridad regulatoria que favorece los diseños ecosensibles respalda el sentimiento de los inversores hacia los activos turísticos ubicados lejos de playas congestionadas.
El subsector hotelero continúa atrayendo capital institucional que busca una rentabilidad estable, especialmente en desarrollos orientados al transporte público cerca de intersecciones ferroviarias y de autopistas de peaje. Las marcas priorizan la combinación flexible de habitaciones, combinando hoteles tradicionales con alas con suites con servicios, para captar la demanda de estancias prolongadas. Los resorts, por su parte, implementan acuerdos de gestión con pocos activos que permiten a los propietarios participar en los ingresos por restauración, spa y actividades. Ambas categorías destacan el mercado inmobiliario hotelero de Indonesia como una oportunidad de doble vía: inversiones urbanas con ingresos estables frente a inversiones de ocio con beta más alta y un mayor potencial de crecimiento de la tasa media anual (ADR).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: Los independientes lideran los volúmenes, las cadenas aceleran la profesionalización
Los operadores independientes representaron el 62.85% de la cuota de mercado del sector inmobiliario hotelero de Indonesia en 2025, lo que refleja la capacidad de los emprendedores locales para adaptar sus productos a las preferencias específicas de los consumidores y a las normativas municipales. Su reducido coste permite precios competitivos y ciclos de reforma más rápidos. Los hoteles de cadena, aunque en menor número, crecen a una tasa de crecimiento anual compuesta (TCAC) del 11.14%, impulsados por ecosistemas de fidelización y estándares de marca rentables y atractivos para las entidades crediticias. El acuerdo entre Marriott y Pakuwon para cinco nuevos hoteles con un total de 1,300 habitaciones ejemplifica las alianzas simbióticas en las que los promotores locales se benefician de la demanda global, mientras que las cadenas se aseguran una cartera de proyectos sin riesgo de terrenos totalmente nuevos. Los nuevos criterios de franquicia introducidos en 2024 podrían concentrar el crecimiento en cadenas con experiencia capaces de certificar su rentabilidad. Los independientes contrarrestan esta estrategia adoptando la distribución digital y un diseño hiperlocal que conecta con los viajeros nacionales de la generación Z. La conversión de propiedades sin marca en colecciones de marcas blandas surge como una opción de bajo gasto de capital para las cadenas que buscan una rápida penetración en el mercado, profesionalizando aún más sus operaciones en ciudades secundarias.
Las estructuras de propiedad híbridas ahora combinan condominios-hoteles con títulos de propiedad en propiedad horizontal con arrendamientos tradicionales, lo que libera el capital de inversores minoristas y, al mismo tiempo, mantiene el control unificado de la marca. A medida que evoluciona el mercado inmobiliario hotelero de Indonesia, se espera que los independientes mantengan el liderazgo en ciudades con índices bajos, mientras que las cadenas dominan los destinos turísticos de primer nivel y de alto perfil, donde el capital institucional exige una gobernanza estandarizada.
Por clase de activo: la mediana escala ancla la demanda, el lujo supera el rendimiento
Los activos de gama media representaron el 41.78% del tamaño del mercado inmobiliario hotelero de Indonesia en 2025, gracias a la atención a los costes en viajes de negocios y vacaciones familiares. Su equilibrio entre asequibilidad y calidad del servicio sustenta una sólida ocupación del 65-70% en todos los ciclos económicos. La oferta limitada de restauración y bebidas, así como los prototipos de habitaciones estandarizados, facilitan modelos de dotación de personal eficientes que amortiguan la compresión de márgenes cuando la tarifa media anual (ADR) disminuye. Sin embargo, las propiedades de lujo registran una tasa de crecimiento anual compuesta (TCAC) del 11.46%, impulsada por el aumento de la renta disponible y la transición de Indonesia hacia un turismo de mayor gasto. PT Jakarta Setiabudi International registró 115.4 millones de dólares en ingresos hoteleros durante 2024, lo que ilustra el potencial de ganancias del lujo. Los resorts premium aprovechan la programación integrada de bienestar, gastronomía y cultura para impulsar el gasto en servicios complementarios, mientras que la tecnología de edificios inteligentes reduce la intensidad operativa por metro cuadrado. Las acciones de bajo coste se enfrentan a la subcotización de precios derivada de los alquileres informales, lo que impulsa a los reguladores a intensificar la aplicación de la normativa, apoyando así indirectamente a las cadenas de hoteles de marca.
Los proyectos de escala media siguen siendo los preferidos por los bancos nacionales, que ofrecen préstamos para la construcción con plazos más cortos, mientras que los desarrollos de lujo recurren cada vez más a empresas conjuntas en el extranjero y a entreplantas. Los gestores de activos optimizan las infraestructuras de uso mixto que combinan torres de lujo con anexos de escala media, distribuyendo el riesgo y preservando un posicionamiento de primer nivel en fachadas emblemáticas. Esta combinación se alinea con la estratificación de la demanda de viajes y convierte al mercado inmobiliario hotelero de Indonesia en un panorama de inversión diversificado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Yakarta generó el 27.14 % del valor total de las transacciones en 2025, impulsado por los viajes corporativos, los eventos MICE y su condición de principal puerta de entrada aérea. Soekarno Hatta registró un aumento del 38.31 % en el tráfico internacional a principios de 2024, lo que impulsó de inmediato el RevPAR de toda la ciudad. Persisten las inversiones institucionales, como lo demuestra la adquisición de la participación en Mandarin Oriental Jakarta por parte de Astra Group por 85 millones de dólares. Sin embargo, la reubicación gradual del gobierno en Nusantara modera los futuros presupuestos oficiales para viajes, lo que impulsa a los hoteleros a fomentar las cuentas comerciales y las escapadas de ocio nacionales. Los promotores redistribuyen su capital en submercados vinculados al transporte público, como BSD City, donde los planes de integración urbana prometen una demanda estable entre semana.
Los clústeres de Java Occidental y Oriental ofrecen un menor costo del terreno y una burocracia más ágil en comparación con Yakarta, lo que impulsa la expansión de la cadena en Surabaya, Bandung y las ciudades industriales emergentes. La fuerte inversión extranjera directa (IED) en el sector manufacturero impulsa las estancias corporativas entre semana, mientras que el turismo interno de fin de semana llena las habitaciones. Los nuevos proyectos de cuatro estrellas en Situbondo y Pekalongan demuestran la confianza en los corredores secundarios, respaldados por la modernización de las autopistas de peaje que acorta los tiempos de viaje. Java Central obtiene compromisos de proyectos de Swiss-Belhotel y Amaris, lo que demuestra la convicción de la marca de que las ciudades secundarias pueden mantener modelos de servicio estandarizados.
El grupo Resto de Indonesia registra la mayor tasa de crecimiento anual compuesta (TCAC) del 11.74 % hasta 2031, lo que refleja la financiación de destinos prioritarios y la mejora de las conexiones aéreas entre islas. Bali sigue siendo el destino estrella, con siete inauguraciones de cinco estrellas anunciadas para 2027 y la Zona Económica Especial (ZEE) Kura Kura, de 6700 millones de dólares, que impulsa la oferta de alta gama. El compromiso de Eagle Hills de invertir 3100 millones de dólares en el aeropuerto Soekarno Hatta demuestra la disposición del capital extranjero para financiar ecosistemas hoteleros adyacentes a la infraestructura. La afluencia hotelera de 50 millones de dólares a Sulawesi del Norte y las firmas de marcas de Kalimantan vinculadas a Nusantara amplían la diversificación espacial. La conectividad digital mejorada permite a los resorts remotos acceder a la distribución en línea, lo que reduce los costes de adquisición de clientes y extiende la presencia del mercado inmobiliario hotelero de Indonesia a 17 000 islas.
Panorama regulatorio
El desarrollo y la operación de bienes raíces hoteleros en Indonesia se rigen cada vez más por el régimen de licencias basado en riesgos, administrado a través del Enfoque Basado en Riesgos de Presentación Única en Línea (OSS). El Reglamento Gubernamental N.° 28 de 2025 refuerza la necesidad de verificar los requisitos previos de construcción, en particular el PBG y el SLF, en el OSS antes de que se pueda tramitar una licencia comercial turística, lo que impulsa a los desarrolladores a alinear la zonificación (KKPR), el cumplimiento de las normas de construcción y el registro comercial en una etapa más temprana del ciclo del proyecto.
La supervisión del sector se reforzó aún más con el Reglamento n.º 6 de 2025 del Ministerio de Turismo, que establece estándares para las empresas turísticas, mecanismos de control y sanciones administrativas. El reglamento hace hincapié en la integridad de las licencias y la correcta clasificación comercial (KBLI) de los alojamientos. En mayo de 2026, el Ministerio de Turismo anunció el desarrollo de un sistema de verificación basado en API, diseñado para integrarse con las agencias de viajes en línea (OTA) y validar elementos de las licencias, como el número de identificación fiscal (NIB), la clasificación comercial (KBLI) y los registros correspondientes de los alojamientos registrados, lo que apunta a una aplicación más automatizada de la normativa en todos los canales de distribución digital.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario hotelero en Indonesia abarca desde la adquisición de terrenos y la obtención de permisos (KKPR, PBG/SLF y OSS) hasta el asesoramiento y diseño del desarrollo, la construcción y la adquisición de materiales, el acondicionamiento y la puesta en marcha, y, finalmente, las operaciones, la distribución y la gestión de activos. Los promotores suelen coordinar la asesoría de diversas disciplinas, incluyendo estudios de viabilidad, arquitectura y gestión de operaciones, asesoría legal, financiera y de modelado, así como la gestión de la construcción, para alinear los estándares de la marca con las limitaciones constructivas locales. La financiación y la evaluación de riesgos incorporan cada vez más la exhaustividad de los permisos y el cumplimiento de la normativa.
La construcción y las operaciones están condicionadas por la logística archipelágica de Indonesia, donde la alta fricción en el transporte fomenta la localización de materiales y redes de proveedores en torno a corredores prioritarios y zonas económicas especiales. Un ejemplo reciente de un proyecto es el suministro de mortero instantáneo y ladrillos ligeros por parte de Kalla Beton para un hotel en Morowali (mayo de 2026), lo que subraya cómo los proveedores nacionales de materiales de construcción influyen en el riesgo de retrasos en los plazos de entrega. En cuanto a la gestión de la demanda, la infraestructura de destino y los nodos de acceso, como la creciente base de inversión turística de Mandalika y la iniciativa de tránsito de cruceros Bakauheni Harbour City, anunciada por PT ASDP Indonesia Ferry y la provincia de Lampung en julio de 2026, influyen en la priorización de emplazamientos, el prearrendamiento y la selección de operadores por parte de los promotores.
Panorama competitivo
La fragmentación de la propiedad mantiene la competencia moderada, fomentando tanto la consolidación como la especialización en nichos. Las empresas nacionales aprovechan la experiencia local en permisos y la banca de relaciones, mientras que los operadores globales aportan peso en la distribución y la estandarización. La concentración de los ingresos hoteleros de PT Jakarta Setiabudi International en 2024, del 77% de las ganancias totales del grupo, subraya la rentabilidad del segmento para los conglomerados que equilibran las divisiones inmobiliaria y hotelera. El estado planea consolidar 103 hoteles propiedad de empresas estatales en un holding específico, con el objetivo de racionalizar las operaciones y optimizar la economía de escala.
La adopción de tecnología resulta decisiva: los operadores que implementan PMS en la nube y precios basados en IA reportan mejoras de rentabilidad de hasta un 30%, liberando capital para reformas. La penetración de las OTA democratiza la visibilidad del mercado, pero las comisiones reducen el ADR neto para los independientes que carecen de infraestructura de reserva directa. El endurecimiento regulatorio sobre alojamientos ilegales, principalmente en Bali, podría favorecer a los operadores que cumplen con las normas al eliminar la competencia predatoria en precios. Asociaciones como Marriott–Pakuwon ilustran el modelo de crecimiento predominante: control local del territorio más valor de marca internacional.
La competencia futura girará en torno a la alineación con los criterios ESG y las ofertas con certificación halal, segmentos donde las empresas pioneras pueden asegurar un posicionamiento de alta calidad. Por lo tanto, el mercado inmobiliario hotelero de Indonesia ofrece un panorama equilibrado: las empresas establecidas tienen influencia local, mientras que los participantes extranjeros controlan la marca y el capital, lo que crea un entorno competitivo dinámico y ordenado.
Líderes de la industria inmobiliaria hotelera de Indonesia
Tierra de Sinar Mas
Tierra de Agung Podomoro
Grupo Ciputra
Grupo Duta Anggada
Lippo Karawaci
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Orange Sky Indonesia firmó un memorando de entendimiento con PT Cipta Vista Persada para desarrollar un aeropuerto de estilo OS de 3 estrellas en Batam, cerca del Aeropuerto Internacional Hang Nadim. Este proyecto amplía la cartera de proyectos en un submercado impulsado por los aeropuertos y refleja el continuo desplazamiento de la nueva oferta hacia zonas de tránsito y ciudades secundarias, más allá de Yakarta y Bali.
- Junio de 2026: Hyatt Hotels Corporation anunció un acuerdo de gestión para Hyatt Place Semarang, un hotel de 154 habitaciones que se ubicará dentro de un ecosistema integrado que incluye instalaciones educativas de BINUS y un centro comercial. Este acuerdo, que requiere pocos activos, pone de manifiesto cómo las marcas internacionales están utilizando nodos de uso mixto para diversificar la demanda entre semana y mejorar la financiación de nuevos proyectos en Java Central.
- Julio de 2024: Eagle Hills firmó un memorando de entendimiento por 3.1 millones de dólares que abarca activos hoteleros e infraestructura turística cerca del Aeropuerto Internacional Soekarno-Hatta. Este compromiso reforzó el interés de los inversores por los ecosistemas hoteleros adyacentes a la infraestructura vinculada al principal aeropuerto de Indonesia y respaldó el desarrollo de terrenos y proyectos de uso mixto en torno al corredor aeroportuario.
Alcance del informe sobre el mercado inmobiliario hotelero de Indonesia
Propiedad hotelera significa el desarrollo de bienes raíces, cuyo uso principal es como hotel o motel, con habitaciones individuales principalmente para alquiler a corto plazo a los inquilinos que las ocupan.
El mercado inmobiliario hotelero de Indonesia está segmentado por tipo de propiedad (hoteles y alojamiento, spas y complejos turísticos, y otros tipos de propiedad). El informe ofrece el tamaño del mercado y previsiones para el mercado inmobiliario hotelero de Indonesia en valor (USD) para todos los segmentos anteriores.
Por tipo de propiedad
| Hoteles |
| Resorts y Spas |
| Otros (apartamentos con servicios, posadas boutique, etc.) |
Por Tipo
| Hoteles de cadena |
| Hoteles independientes |
Por clase de activo
| Asequible/Presupuesto |
| Escala intermedia |
| De Lujo |
Por región
| DKI Jakarta |
| Java Occidental (Jawa Barat) |
| Java Oriental (Jawa Timur) |
| Resto de Indonesia |
| Por tipo de propiedad | Hoteles |
| Resorts y Spas | |
| Otros (apartamentos con servicios, posadas boutique, etc.) | |
| Por Tipo | Hoteles de cadena |
| Hoteles independientes | |
| Por clase de activo | Asequible/Presupuesto |
| Escala intermedia | |
| De Lujo | |
| Por región | DKI Jakarta |
| Java Occidental (Jawa Barat) | |
| Java Oriental (Jawa Timur) | |
| Resto de Indonesia |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la proyección de ingresos para 2026 para el segmento inmobiliario hotelero de Indonesia?
Se estima que el tamaño del mercado inmobiliario hotelero de Indonesia será de 2.7 millones de dólares en 2026.
¿Qué tan rápido se está expandiendo el sector inmobiliario hotelero en Indonesia?
Se prevé que el sector crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.58% y alcance los 4.46 millones de dólares en 2031.
¿Qué tipo de propiedad domina actualmente el espacio hotelero de Indonesia?
Los hoteles representan el 71.64% de los ingresos, impulsados por los viajes de negocios y la demanda urbana.
¿Por qué las cadenas hoteleras ganan terreno pese al liderazgo de los independientes?
Las cadenas brindan reconocimiento de marca y ventajas financieras, lo que permite una CAGR del 11.14 % hasta 2031.


