

Tamaño y cuota de mercado de las bebidas calientes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
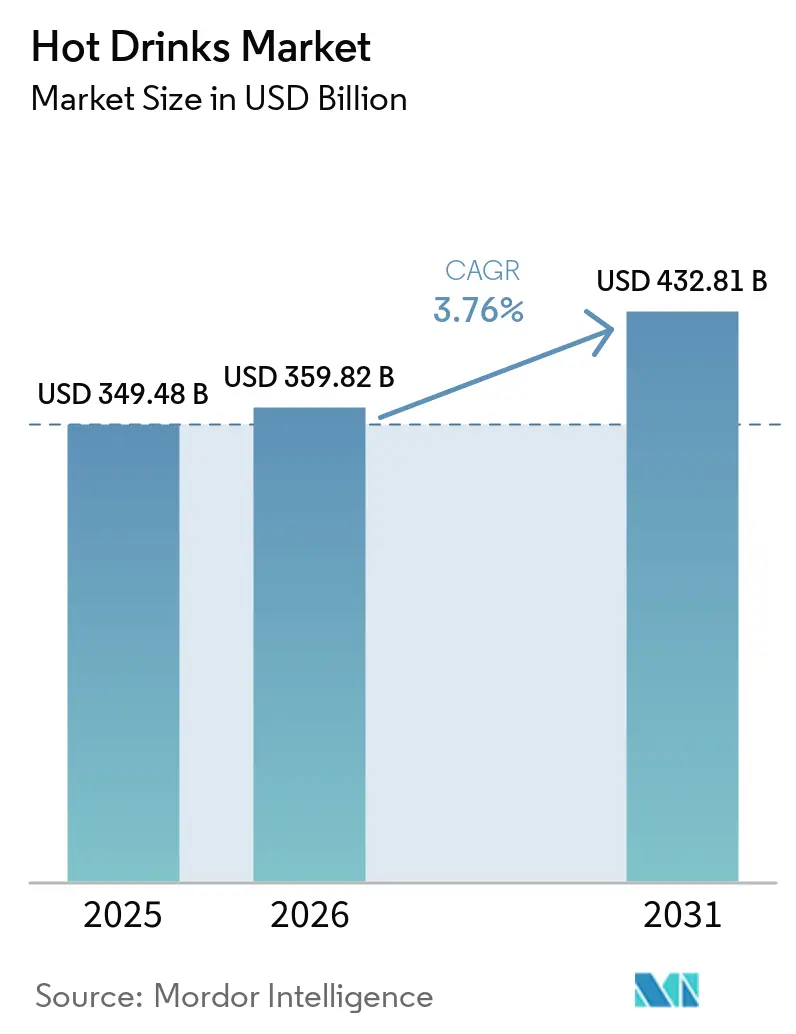
| Tamaño del mercado (2026) | USD 359.82 mil millones |
| Tamaño del mercado (2031) | USD 432.81 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
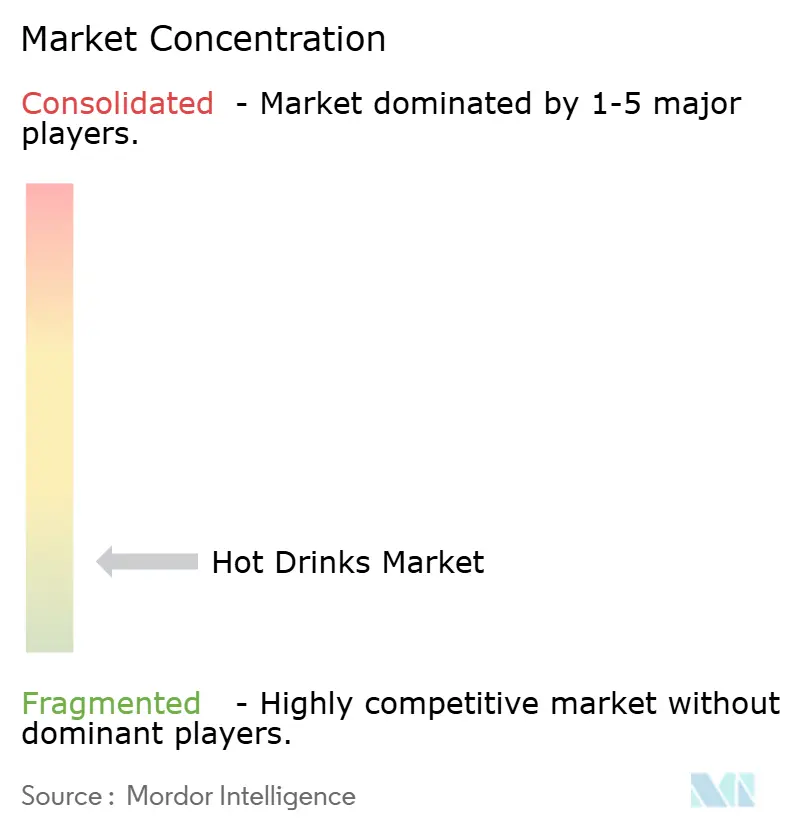
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bebidas calientes realizado por Mordor Intelligence
El mercado de bebidas calientes alcanzó un valor de 349.48 millones de dólares en 2025 y se estima que crecerá desde los 359.82 millones de dólares en 2026 hasta los 432.81 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.8% durante el período de pronóstico (2026-2031). Este mercado se ve impulsado por el creciente consumo en las economías emergentes, donde la urbanización, los cambios en los estilos de vida y el aumento de los ingresos disponibles incrementan la demanda de café y té. En las economías desarrolladas, el mayor gasto de los consumidores en productos premium y especializados sigue impulsando el crecimiento del valor del mercado. El aumento de los costos de producción del café ha incentivado a las marcas a centrarse en productos especializados, funcionales y prácticos, como café de origen único, mezclas de té para la salud, cápsulas y mezclas instantáneas, que permiten precios de venta al público más elevados. El café sigue siendo fundamental en esta categoría, especialmente a través de la oferta de cafés premium y la preparación en casa, mientras que el té mantiene una demanda consolidada en Asia y Europa debido a su importancia cultural y su amplia gama de variedades tradicionales y herbales. El mercado de bebidas calientes también se beneficia de la expansión de las redes de cafeterías, la mayor adopción de equipos para preparar bebidas en casa y la introducción de nuevos formatos listos para consumir. Estas tendencias favorecen a las empresas con sólidas capacidades de abastecimiento, marcas reconocidas, capacidad de innovación de productos y amplias redes de distribución.
Conclusiones clave del informe
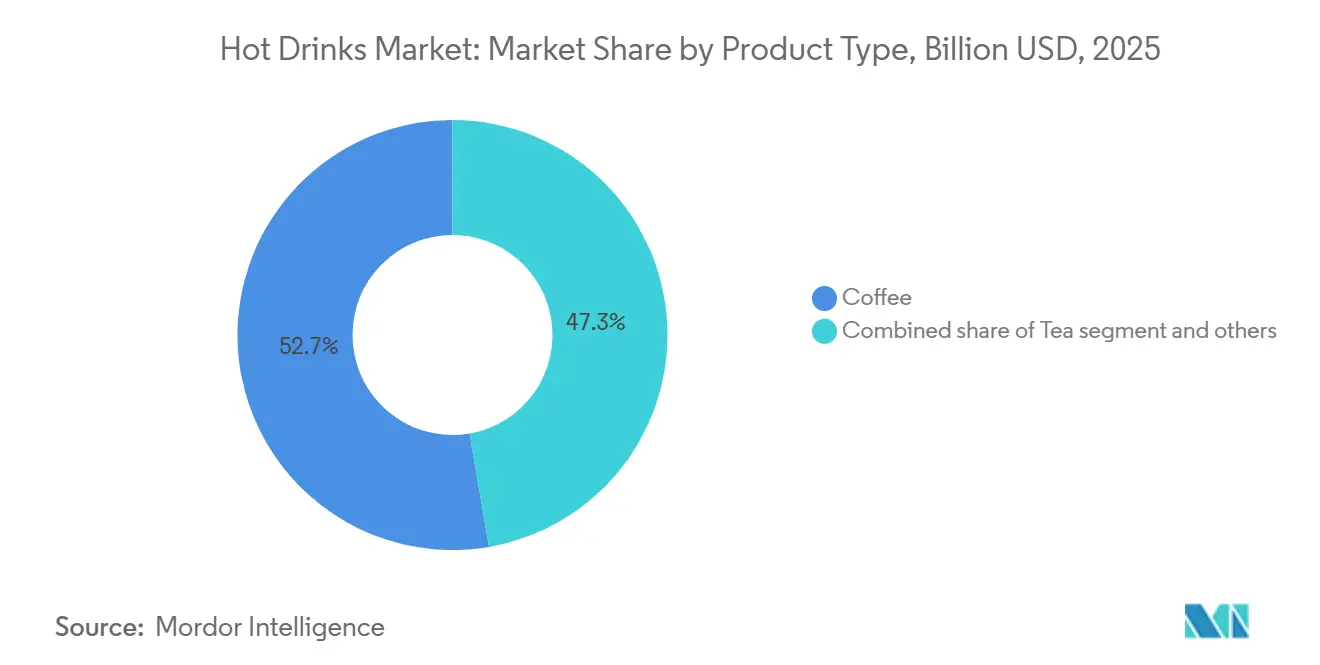
- Por tipo de producto, el café lideró el mercado de bebidas calientes con una cuota del 52.71% en 2025; se prevé que el café crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.46% hasta 2031.
- Por formato, el café molido lideró el mercado de bebidas calientes con una cuota del 35.62 % en 2025; se prevé que los productos listos para beber crezcan a una tasa de crecimiento anual compuesta del 5.11 % hasta 2031.
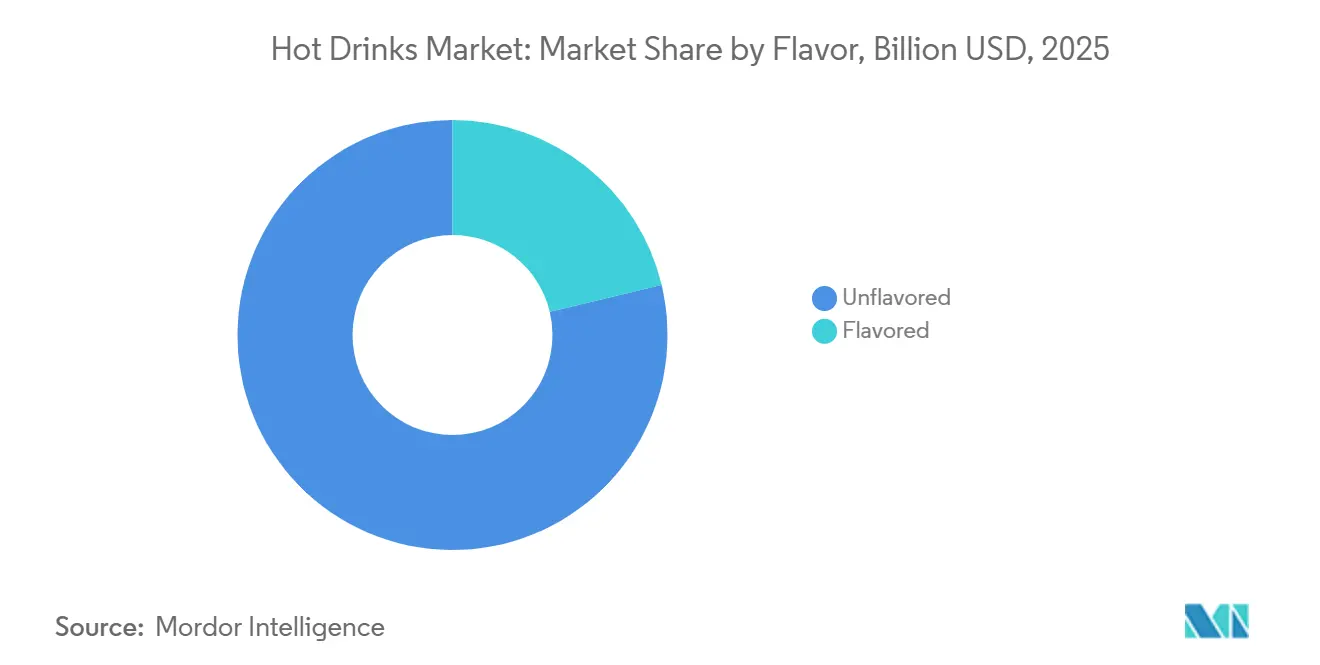
- Por tipo de sabor, los productos sin sabor lideraron el mercado de bebidas calientes con una cuota del 78.42 % en 2025; se prevé que los productos con sabor crezcan a una tasa de crecimiento anual compuesta del 5.01 % hasta 2031.
- Por categorías, los productos convencionales lideraron el mercado de bebidas calientes con una cuota del 89.47 % en 2025; se prevé que los productos orgánicos crezcan a una tasa compuesta anual del 4.98 % hasta 2031.
- Por tipo de envase, las bolsas lideraron el mercado de bebidas calientes con una cuota del 59.51% en 2025; se prevé que las bolsas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.88% hasta 2031.
- Por canal de distribución, los canales de venta minorista lideraron el mercado de bebidas calientes con una cuota del 72.13 % en 2025; se prevé que los canales de venta en establecimientos se expandan a una tasa de crecimiento anual compuesta del 5.51 % hasta 2031.
- Geográficamente, Norteamérica lideró el mercado de bebidas calientes con una cuota del 33.9% en 2025; se prevé que Asia-Pacífico experimente un crecimiento anual compuesto del 4.82% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bebidas calientes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecientes ocasiones de consumo mundial de café y té | + 1.1% | Global, con ganancias concentradas en Asia-Pacífico, América del Norte y Europa Occidental. | Corto plazo (≤ 2 años) |
| Mayor interés de los consumidores por la salud y el bienestar. | + 0.7% | Global; con mayor presencia en Norteamérica, Europa Occidental y las zonas urbanas de Asia-Pacífico. | Mediano plazo (2–4 años) |
| Expansión de las bebidas calientes premium y especiales. | + 0.6% | América del Norte, Europa Occidental, el núcleo de Asia-Pacífico (China, Japón, Corea del Sur, Australia) | Mediano plazo (2–4 años) |
| Creciente cultura de cafés en casa y premiumización. | + 0.5% | América del Norte, Europa Occidental, con un efecto indirecto inicial en Asia-Pacífico y América del Sur. | Corto plazo (≤ 2 años) |
| Aumento de la demanda de bebidas calientes funcionales y enriquecidas. | + 0.4% | América del Norte, Europa y la región urbana de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Rápida expansión de la cultura del café en los mercados emergentes. | + 0.5% | Asia-Pacífico (China, India, Indonesia, Vietnam), Sudamérica y Oriente Medio y África. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecientes ocasiones de consumo mundial de café y té
El café y el té se encuentran entre las bebidas más consumidas a nivel mundial. Según el análisis de Climate Central de 2026, los consumidores beben más de 2 mil millones de tazas de café al día en todo el mundo [1] Fuente: Climate Central, “More Coffee-Harming Heat Due to Carbon Pollution”, Climate Central, climatecentral.org . En Estados Unidos, el 66% de los estadounidenses consumió café el día anterior en 2026, superando el consumo de agua del grifo y embotellada, según el Informe de Café Especializado de 2026 de la Asociación Nacional del Café [2] Fuente: Asociación Nacional del Café y Asociación de Café Especializado, “2026 National Coffee Data Trends Specialty Coffee Report”, Specialty Coffee Association, sca.coffee . Esta cifra destaca la naturaleza profundamente arraigada de los hábitos de consumo de café. De manera similar, la fuerte presencia cultural del té en el sur de Asia, China y el Reino Unido proporciona una base de demanda igualmente duradera. Las ocasiones de consumo se extienden cada vez más más allá de las rutinas matutinas tradicionales para incluir el alivio del estrés al mediodía, la relajación nocturna y casos de uso orientados al rendimiento. Este cambio está creando una estructura de consumo multiocasión que favorece el crecimiento del volumen y la diversificación de formatos. Para las marcas, la implicación estratégica es clara: el crecimiento ya no depende únicamente de atraer nuevos consumidores de café o té; requiere generar más ocasiones de consumo entre los consumidores actuales.
Expansión de las bebidas calientes premium y especiales.
Según el informe conjunto de la Asociación Nacional del Café (NCA) y la Asociación de Cafés Especiales de 2026, se prevé que el consumo de café de especialidad en Estados Unidos alcance un récord del 47 % en el último día entre los adultos estadounidenses en 2026, superando el consumo de café tradicional (42 %) por segundo año consecutivo. Entre los adultos de 25 a 39 años, se espera que el consumo de café de especialidad en la última semana alcance el 69 %, lo que posiciona a este grupo como un factor clave en las decisiones sobre la composición de los estantes en las principales cadenas de supermercados. El aumento de la cuota de mercado del café de especialidad también se extiende al consumo en el hogar: la NCA proyecta que el 71 % de todo el consumo de café en Estados Unidos en el último día se producirá en el hogar a principios de 2025, lo que desafía la suposición de que la tendencia premium se limita principalmente al consumo fuera del hogar. En Europa, el mercado del café de especialidad está en una trayectoria de crecimiento, impulsado por la adopción de la tercera ola del café en el Reino Unido, Alemania y Escandinavia. Esta tendencia crea importantes oportunidades para los sistemas de cápsulas premium, los productos de grano entero de origen único y los formatos de café instantáneo de alta gama dirigidos a los consumidores que se convierten en baristas en casa.
Rápida expansión de la cultura del café en los mercados emergentes.
El mercado de cafeterías de marca de Asia Oriental creció un 18.4% en número de establecimientos durante el último año, alcanzando más de 81,500 tiendas, creciendo a más de tres veces el ritmo de Europa (4.7%) y EE. UU. (4.2%), según el Proyecto Café Asia Oriental 2026 de World Coffee Portal. Solo China añadió más de 20,000 establecimientos en un solo año, con la industria cafetera nacional alcanzando 354.9 millones de CNY (aproximadamente 48.9 millones de USD) en 2025 con un crecimiento interanual del 13.3%, según el Informe de Desarrollo del Café Urbano de China 2026. El mercado de cafeterías de marca de la India se expandió un 12.7% a 5,339 establecimientos hasta mediados de 2025, con Tata Starbucks anunciando planes para añadir hasta 100 tiendas anualmente y su presidente declarando públicamente un objetivo a largo plazo de 8,000 ubicaciones, frente a menos de 500. El sudeste asiático está estructuralmente subpenetrado; Según Euromonitor, el gasto per cápita en café en la región se mantiene en torno a la mitad del promedio mundial, con un aumento anual previsto del 7 % hasta 2028. Un indicador secundario más profundo es que los formatos de cafeterías digitales de origen chino, la recogida sin cajero, los programas de fidelización basados en códigos QR y los agresivos subsidios a la entrega, están llegando al sudeste asiático e influyendo en los modelos operativos de las cafeterías a nivel mundial.
Mayor interés de los consumidores por la salud y el bienestar.
La salud y el bienestar ya no son consideraciones secundarias en la compra de bebidas calientes; se están convirtiendo rápidamente en el principal factor de valor, especialmente para los consumidores menores de 40 años. Las bebidas calientes funcionales que incorporan adaptógenos, probióticos, nootrópicos y extractos botánicos están pasando de las tiendas especializadas en salud a los supermercados convencionales, con un crecimiento generalizado del mercado de bebidas funcionales. Los tés de hierbas y bienestar se están beneficiando de manera desproporcionada; el té está evolucionando de una categoría relajante a una plataforma de bienestar funcional para todo el día, con líneas de productos dedicadas a la inmunidad, la salud intestinal, la concentración cognitiva y la relajación. Las marcas de café también se están sumando a esta dinámica: los cafés enriquecidos con proteínas, los formatos instantáneos con adaptógenos y las ofertas especiales bajas en cafeína o descafeinadas están ganando visibilidad en la categoría. Fundamentalmente, cuando los presupuestos son ajustados, los consumidores priorizan los beneficios personales tangibles, la energía, la concentración y la relajación por encima de las afirmaciones abstractas sobre sostenibilidad, lo que significa que el posicionamiento funcional ofrece a las marcas un precio mínimo más defendible que las credenciales ecológicas por sí solas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios mundiales del café, el cacao y el té. | -0.3% | Global; el mayor impacto en los márgenes se registra en Norteamérica y Europa, ya que son tomadores de precios de las materias primas. | Corto plazo (≤ 2 años) |
| El cambio climático amenaza la producción de importantes cultivos para la elaboración de bebidas. | -0.2% | Global; más aguda en Brasil, Vietnam, la región productora de té de la India y las zonas cafetaleras de África Oriental. | Largo plazo (≥ 4 años) |
| Aumento de los costos de energía, transporte y fabricación. | -0.1% | Global; desproporcionada en Europa y el Reino Unido debido a perturbaciones geopolíticas. | Corto plazo (≤ 2 años) |
| Aumento de la presión regulatoria sobre la sostenibilidad y el embalaje. | -0.1% | Europa y el Reino Unido principalmente; efecto indirecto en los exportadores de Asia-Pacífico, Sudamérica y África. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios mundiales del café, el cacao y el té.
Los precios del café arábica verde casi se duplicaron interanualmente en 2025, y 2026 no ha traído alivio. El Indicador Compuesto de Precios de la OIC (I-CIP) promedió 248.90 centavos de dólar estadounidense por libra en junio de 2026, pero el promedio mensual oculta fluctuaciones intradía extremas. Los precios cayeron a un mínimo de casi dos años de 231.96 centavos de dólar estadounidense por libra el 9 de junio antes de repuntar un 17.4% a 272.39 centavos de dólar estadounidense por libra a finales de mes, según el Informe de Mercado de junio de 2026 de la OIC. Las exportaciones mundiales de granos verdes totalizaron 10.8 millones de sacos en mayo de 2026, un 4.1% menos que el año anterior, con las exportaciones de arábica cayendo un 9.3% debido a una tendencia descendente de la oferta que continuó durante 13 meses. La volatilidad implícita a tres meses en los futuros de arábica alcanzó el 51 % en julio de 2026, un nivel generalmente asociado con activos financieros especulativos, no con materias primas agrícolas, lo que obliga a los tostadores y fabricantes de marcas a absorber la compresión de márgenes o arriesgarse a perder volumen debido a aumentos de precios. La inestabilidad de los precios del té y el cacao agrava el problema, ya que las marcas que gestionan carteras con múltiples ingredientes se enfrentan a una exposición simultánea a las fluctuaciones de las tres materias primas.
El cambio climático amenaza la producción de los principales cultivos para la elaboración de bebidas.
El análisis de Climate Central de 2026 sobre datos de temperatura diaria en 25 países productores de café, que representan aproximadamente el 97% del suministro mundial, encontró que cada origen experimentó calor adicional perjudicial para el café debido a la contaminación por carbono, con un promedio de 47 días adicionales por año durante 2021–2025. Brasil, responsable del 37% del suministro mundial de café, experimentó 70 días adicionales de calor perjudicial anualmente; Indonesia, 73 días adicionales. La variedad arábica, que representa entre el 60% y el 70% del suministro mundial, es particularmente vulnerable, ya que las temperaturas óptimas de cultivo ya están en los límites de las trayectorias climáticas actuales, y se proyecta que las tierras aptas para el cultivo de café disminuirán en un 50% para 2050 si no se adaptan. El sector del té de la India enfrenta una crisis paralela: el monzón de Assam de 2025 trajo un 38% menos de lluvia del promedio, reduciendo el período de máxima cosecha a solo unos pocos meses y amenazando tanto el volumen como los atributos de calidad superior que determinan los precios de exportación. Según el NPR, las regiones productoras de té en China y Taiwán están experimentando una reducción del período de cosecha y una mayor presión de plagas, y el calor extremo podría reducir los rendimientos hasta en un 25 %.
Análisis de segmento
Por tipo de producto: El doble dominio del café desafía la saturación de formatos.
El café controlará una cuota del 52.71 % del mercado de bebidas calientes en 2025, y su posición no se debe simplemente a su tamaño consolidado, sino que está experimentando una aceleración activa. Los subformatos dentro del café muestran trayectorias claramente diferenciadas: las cápsulas y el café listo para beber están ganando cuota dentro del segmento del café, mientras que el café instantáneo sigue siendo el producto estrella en volumen en la región Asia-Pacífico y los mercados emergentes. El café en grano y molido continúa siendo el pilar del consumo doméstico en Norteamérica y Europa, y la preparación casera a base de espresso se está consolidando como el método de preparación de mayor crecimiento en Estados Unidos. El Informe de Cafés Especiales de la NCA de 2026 reveló que el 47 % de los adultos estadounidenses consumieron café de especialidad en el último día, superando al café tradicional (42 %), un cambio que está transformando la composición de los estantes de café molido y en grano en las tiendas.
El té, el segundo pilar del mercado mundial del té y el café, mantiene una relevancia indispensable en mercados donde los rituales profundamente arraigados no pueden ser fácilmente desplazados por la cultura del café. El té negro sustenta la demanda en el Reino Unido, India y Europa del Este, mientras que el té verde y las infusiones de hierbas están ganando terreno en los segmentos de consumidores orientados al bienestar en Norteamérica y Europa. Otras bebidas calientes, como el chocolate caliente y las bebidas malteadas, cubren importantes nichos sociales y funcionales, pero se enfrentan a obstáculos debido a la volatilidad del precio del cacao y a una innovación más lenta en comparación con los pilares del café y el té. Un aspecto menos comentado es que el reposicionamiento funcional del té, como plataforma de bienestar para todo el día en lugar de un acompañamiento tradicional de las comidas, podría ser el factor más favorable para la categoría en los próximos cinco años, permitiendo precios más altos y nuevas ocasiones de consumo simultáneamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato: El auge de las bebidas listas para consumir desafía la ortodoxia del mosto molido envasado.
El café molido mantiene la posición dominante con una cuota de mercado del 35.62% en 2025, impulsado por la expansión de la preparación de café en casa y la proliferación de sistemas de espresso domésticos. El mercado global de máquinas de café domésticas está valorado en 14.48 millones de dólares en 2026 y se expande a una tasa de crecimiento anual compuesta (TCAC) del 6.05% hasta 2031. Los formatos listos para beber, aunque con una cuota absoluta menor, son los de mayor crecimiento, con una TCAC del 5.11% entre 2026 y 2031, impulsados no por las bebidas listas para beber frías, sino por los sistemas basados en concentrados que difuminan la frontera entre el hogar y la cafetería. El concentrado de espresso NESCAFÉ de Nestlé, lanzado en Singapur en mayo de 2025 como el primer lanzamiento de la marca en el sudeste asiático, se ha expandido desde entonces por Estados Unidos, Reino Unido, Canadá, Japón, China y Singapur, dirigido al barista casero sin la inversión propia de un barista profesional.
Las bolsitas de té y las hojas enteras se dirigen a distintos tipos de consumidores que coexisten sin desplazarse mutuamente. Las bolsitas de té dominan el volumen de ventas en el Reino Unido y el sur de Asia gracias a su conveniencia, mientras que las hojas enteras captan una cuota creciente del gasto premium a nivel mundial. Las cápsulas son un auténtico motor de crecimiento en el café monodosis; con la base instalada de cafeteras Keurig alcanzando una penetración del 62 % en los hogares estadounidenses en enero de 2025, la comodidad de las cápsulas se ha convertido en un elemento básico del hogar, no en un elemento diferenciador de lujo. Los concentrados de espresso líquido y los sistemas de cápsulas están ampliando la justificación económica para la preparación de café premium en casa al reducir la barrera de la habilidad y el tiempo, una dinámica que, a la vez, amenaza el flujo de clientes en las cafeterías y apoya el crecimiento de los ingresos de los bienes de consumo de marca.
Por sabor: El dominio de los productos sin sabor crea una oportunidad asimétrica en el mercado de los productos con sabor.
Los productos de café y té sin sabor dominan el mercado de bebidas calientes con un 78.42 % en 2025, lo que refleja la primacía del consumo centrado en el origen y la categoría pura. Esta concentración es estructuralmente racional; la mayoría de los bebedores diarios de café y té en el mundo son consumidores habituales, no experimentales. Los formatos con sabor son los de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.01 % entre 2026 y 2031, impulsados por una dinámica demográfica específica: los consumidores más jóvenes, especialmente la Generación Z y los millennials, son sustancialmente más propensos a interactuar con los formatos con sabor como mecanismo de entrada o de mejora. El Informe de Cafés Especiales de la NCA de 2026 reveló que el 35 % de los bebedores de cafés especiales mencionaron específicamente el sabor como un atributo de calidad definitorio, y que el chocolate, el caramelo, el azúcar moreno y la vainilla son las familias de sabores más populares, un conjunto de preferencias concentrado que hace que la planificación de la cartera sea relativamente manejable para las marcas establecidas.
La segunda oportunidad en el mercado de bebidas calientes con sabor reside en el tráfico intercategorial que genera. La marca Kenco de JDE Peet's lanzó Matcha Latte y Espresso Concentrate en el Reino Unido en mayo de 2026, dirigiéndose explícitamente a consumidores que, de otro modo, visitarían cafeterías para consumir bebidas con sabor especiales, convirtiendo las ocasiones de consumo en el establecimiento en compras para llevar. Nestlé UK siguió una estrategia similar con su Nescafé KitKat White Flavor Latte y Nescafé Lion Flavor Mocha, respaldada por una inversión de 28 millones de libras esterlinas (37.05 millones de dólares) en su fábrica de Dalston. Esto sugiere que las variantes con sabor funcionan como herramientas de prueba y conversión, y no simplemente como extensiones, lo que justifica sus ratios de inversión en marketing superiores a la media.
Por categoría: El poder de fijación de precios de los productos orgánicos supera su peso en volumen.
La categoría convencional mantiene una participación del 89.47 % en 2025, lo que representa la base desde la cual el segmento orgánico debe ganar terreno a través de la educación continua del consumidor, la reducción de las primas de precio y la inversión en la cadena de suministro. El CAGR del 4.98 % de orgánico durante 2026–2031 representa un perfil de crecimiento estructuralmente superior: el Informe del Mercado Orgánico 2026 de la Organic Trade Association encontró que las ventas orgánicas en EE. UU. alcanzaron los USD 76.6 millones en 2025 con un crecimiento interanual del 6.8 %, el doble del ritmo del mercado comparable, impulsado por los consumidores millennials y de la Generación Z que priorizan ingredientes más limpios y la transparencia de la cadena de suministro [3] Fuente: Organic Trade Association, “US Organic Marketplace Achieved Significant Growth in 2025,” Organic Trade Association, ota.com . Los factores de cumplimiento de la certificación orgánica del USDA y la UE (Reglamento (UE) 2018/848) están elevando el costo mínimo para los nuevos participantes en el mercado orgánico, lo que paradójicamente refuerza la ventaja competitiva de los operadores certificados, convirtiendo al café y al té orgánicos en una de las pocas categorías de bienes de consumo envasados donde la regulación sirve como una barrera competitiva duradera en lugar de un obstáculo para los márgenes.
El mercado del café orgánico, en particular, está creciendo a un ritmo 2.5 veces superior al del mercado general de bebidas calientes. En Alemania, el 19 % de los consumidores en 2024 estaban dispuestos a pagar precios más altos por café con certificación orgánica, lo que refleja la relación directa entre el abastecimiento ético y la conversión de compra en la mayor economía de Europa. El factor de crecimiento orgánico más infravalorado del mercado se encuentra en las cadenas de cafeterías de mercados emergentes: a medida que los operadores de cafeterías especializadas de la India y el sudeste asiático se diferencian a través de la procedencia de sus productos, las certificaciones orgánicas están evolucionando de una simple declaración de producto para el consumidor a una herramienta de posicionamiento para establecimientos de hostelería.
Por tipo de envase: Las bolsas definen la categoría, pero las presiones de sostenibilidad están transformando las especificaciones.
Las bolsas representan el 59.51 % del mercado de envases en 2025 y son, además, el formato de envase de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.88 % entre 2026 y 2031. Esta dualidad refleja las ventajas funcionales de las bolsas: conservan el aroma y la frescura tanto del café molido como del té a granel, ofrecen un ahorro significativo en costes de material en comparación con los envases rígidos y permiten diseños resellables y con válvula que los consumidores asocian con la calidad. Las latas, los tarros y los cartones cumplen distintas funciones en los segmentos de productos premium, conveniencia y regalos, manteniendo su presencia en los estantes de los canales de venta minorista especializados y convencionales sin amenazar el liderazgo de las bolsas en la categoría.
El principal desafío estructural para los formatos de bolsa es el cumplimiento de las normas de sostenibilidad. El Reglamento de la UE sobre envases y residuos de envases (PPWR, por sus siglas en inglés) establece objetivos de reciclabilidad para 2030, y las bolsas laminadas multicapa, el formato predominante para el café molido, son las más difíciles de reciclar a gran escala debido a su composición de material compuesto. Las marcas que invierten en soluciones de bolsas monomateriales o compostables pueden obtener ventajas por ser pioneras en el comercio minorista europeo, donde los requisitos de sostenibilidad de los minoristas suelen preceder a los plazos reglamentarios. El lanzamiento en EE. UU. en agosto de 2026 de Tablì, un sistema de tabletas de café monodosis comprimidas que no utiliza cápsulas de plástico ni envoltorios individuales, representa una señal de mercado tangible de que algunos operadores están dejando de lado la optimización del formato y optando por la eliminación del embalaje.
Por canal de distribución: El sector de hostelería lidera el crecimiento, impulsado por la cultura del café que fomenta las ocasiones de consumo de alta gama.
Los canales de venta fuera del comercio representan el 72.13 % de la distribución en 2025, lo que refleja el dominio estructural de los supermercados, las tiendas de conveniencia y el comercio electrónico en el volumen total de bebidas calientes. El canal de consumo en el hogar es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.51 % entre 2026 y 2031, impulsado por la expansión estructural de las redes de cafeterías de marca y el aumento del valor promedio del ticket por visita a medida que se profundizan los menús especializados y premium. Dentro del canal de venta fuera del comercio, el comercio electrónico es el subcanal de mayor crecimiento, beneficiándose de la convergencia de la inversión en equipos de preparación de café premium para el hogar con los servicios de entrega de café y té por suscripción que ofrecen garantías de frescura y captura de margen directo al consumidor.
Los supermercados e hipermercados siguen siendo el principal punto de contacto fuera del comercio tradicional para las marcas de café y té convencionales, mientras que las tiendas especializadas se han convertido en el campo de pruebas para los formatos premium y artesanales. La tensión estratégica para las marcas radica en que el canal de consumo en el hogar crea la aspiración, los sabores, los formatos y los rituales que los consumidores luego buscan replicar en casa, mientras que el canal fuera del comercio tradicional capta la mayor parte del volumen. Esta cadena de aspiración a venta minorista implica que el valor de marca de las cafeterías impulsa directamente la rotación en los estantes de los supermercados: las ventas de cápsulas Starbucks K-Cup en tiendas minoristas se benefician de la red de 8,000 cafeterías de Starbucks en China de una manera que las marcas puramente de supermercado no pueden replicar. La interdependencia de los canales se está profundizando a medida que los formatos híbridos, como los servicios para llevar en coche, las cafeterías en tiendas de conveniencia y los conceptos de entrega a domicilio con cocina oscura, difuminan las fronteras tradicionales entre el consumo en el hogar y fuera del comercio tradicional.
Análisis geográfico
Mercado de bebidas calientes de Norteamérica
La participación del 33.90% de Norteamérica en 2025 refleja la arraigada cultura del café premium de la región y su estructura de alto valor unitario. El mercado estadounidense de cafeterías de marca alcanzó los 45,227 establecimientos en 2026, generando ventas por valor de 58.5 millones de dólares, con un crecimiento del 6.6% según el Proyecto Café USA 2026 del World Coffee Portal, lo que confirma que la cultura del café en EE. UU. se encuentra en plena expansión, no en consolidación. Canadá y México contribuyen con un volumen incremental tanto a través del consumo en el hogar como de la densificación de la red de cafeterías. El principal desafío para el crecimiento de la región entre 2026 y 2031 no es la disminución de la demanda, sino la erosión de los márgenes: los precios del arábica, estructuralmente más altos, la inflación de los costes energéticos derivada de las interrupciones en el estrecho de Ormuz, los contratos de energía a futuro reportados por la Federación de Alimentos y Bebidas del Reino Unido entre un 20% y un 25% superiores a los niveles anteriores en 2026, y la presión sobre los costes de envasado están reduciendo los beneficios de los tostadores y fabricantes de marcas. Esto implica que el crecimiento del valor en Norteamérica reflejará cada vez más las decisiones sobre precios en lugar de la expansión del volumen.
Mercado europeo de bebidas calientes
Europa presenta un panorama de crecimiento bifurcado entre 2026 y 2031. Europa Occidental, que incluye el Reino Unido, Alemania, Francia, Italia, Escandinavia y los Países Bajos, constituye un mercado consolidado de café de especialidad y de alta gama, donde el movimiento del café de tercera ola se ha afianzado y el papel cultural del té está arraigado institucionalmente en el Reino Unido y los Países Bajos. Los mercados de Europa del Este, como Polonia, representan los nichos de mayor crecimiento dentro de la región, con un aumento de los ingresos de la clase media urbana y una adopción relativamente temprana de la cultura del café. Alemania, Bélgica y los Países Bajos funcionan como centros de reexportación de café premium y orgánico certificado, lo que otorga a la región una influencia desproporcionada en los estándares de certificación del comercio mundial. El posicionamiento de la UE como el mayor importador de café del mundo también convierte los marcos de cumplimiento europeos, incluyendo la certificación de sostenibilidad y los futuros requisitos de documentación relacionados con la deforestación, en estándares de facto de la cadena de suministro global para los productores de Brasil, Vietnam, Etiopía y Colombia.
Mercado de bebidas calientes en Asia-Pacífico, Sudamérica y Oriente Medio y África
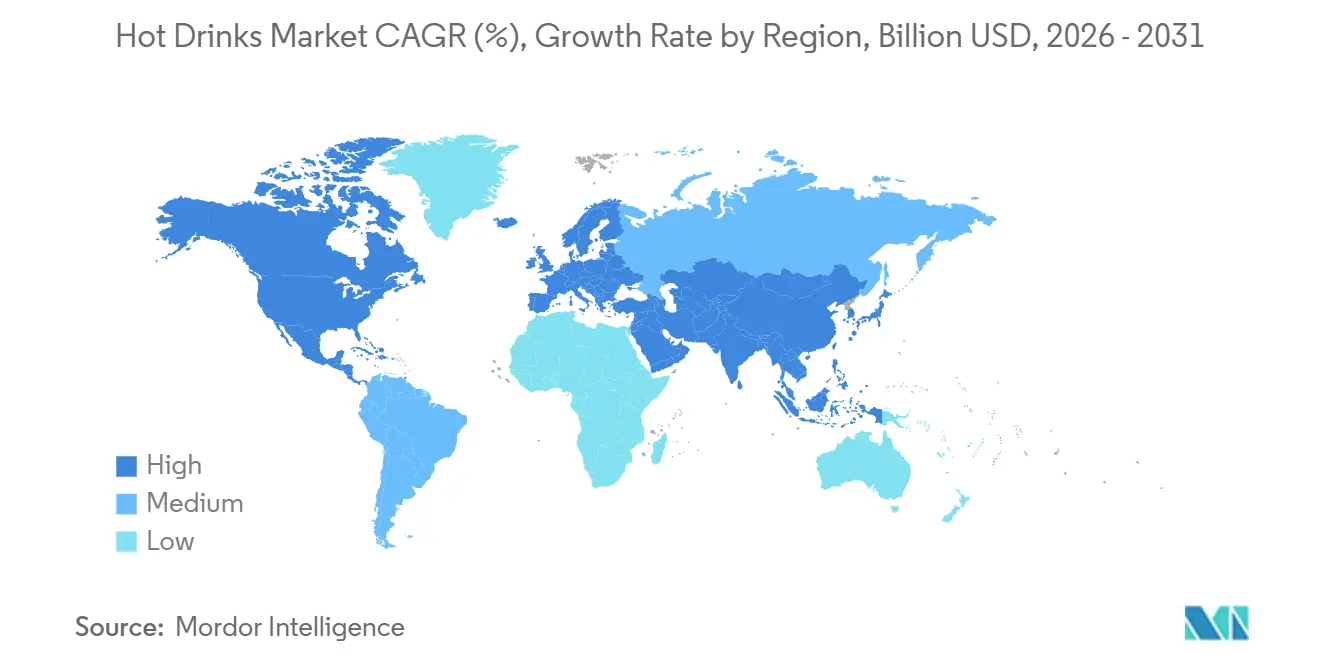
La tasa de crecimiento anual compuesta (CAGR) del 4.82 % de Asia-Pacífico entre 2026 y 2031 la posiciona como la región de mayor crecimiento en el mercado de bebidas calientes, pero los detalles dentro del agregado son más llamativos que el titular. El consumo interno de café en China alcanzó los 354.9 millones de yuanes (aproximadamente 48.9 millones de dólares) en 2025, con un crecimiento interanual del 13.3 %, y un consumo anual per cápita de 28.57 tazas, un 27.5 % más que el año anterior, según el Informe de Desarrollo del Café Urbano de China de 2026. China cuenta ahora con aproximadamente 215,000 cafeterías a principios de 2026, y las 31,048 tiendas de Luckin Coffee representan más del 32 % de la cuota de mercado, transformando radicalmente la forma en que el café en formato cafetería llega a los consumidores chinos. El mercado de cafeterías de la India creció un 12.7% hasta alcanzar los 5,339 establecimientos en 2025, y el presidente asiático de la Asociación del Café declaró en la Exposición Internacional del Café de Hainan de 2026 que la tasa de crecimiento compuesto del 15-25% de China en el mercado del café es sostenible durante al menos 5-10 años más. Sudamérica, hogar de Brasil, Colombia y Perú, todos ellos importantes países productores, es un mercado de consumo en crecimiento por derecho propio, con un aumento del consumo interno de café de especialidad en Brasil a la par de su papel exportador. Oriente Medio y África presentan un panorama poco explotado pero en rápida evolución: Arabia Saudita, Emiratos Árabes Unidos y Egipto están viendo la entrada de nuevas cadenas de cafeterías y una tendencia hacia la premiumización, mientras que la arraigada cultura del té de Turquía y su creciente mercado del café la posicionan como un mercado de crecimiento de doble categoría.
Panorama competitivo
La industria de las bebidas calientes está experimentando su reorganización competitiva más significativa en décadas. La adquisición de JDE Peet's por parte de Keurig Dr. Pepper por 18 millones de dólares en abril de 2026, que combina el liderazgo de Keurig en el mercado norteamericano de bebidas monodosis con la cartera global multimarca de JDE Peet's (con ventas de 9.9 millones de euros en más de 100 mercados en 2025), crea un competidor directo para la plataforma de licencias Nescafé-Nespresso-Starbucks de Nestlé. La separación prevista de la entidad fusionada en Global Coffee Co. y Beverage Co. para finales de 2026 indica que la especialización en una sola categoría es ahora la estrategia preferida, lo que refleja la preferencia de los inversores por una exposición transparente al mercado del café frente a carteras de bebidas diversificadas.
El espacio estratégico que esto crea se encuentra en las marcas especializadas regionales y de gama media: a medida que el segmento superior consolida su escala y alcance de canales, los operadores regionales con un capital sólido, credenciales de origen único, relaciones comerciales directas y modelos DTC digitales tienen un camino inusualmente claro para crear nichos de mercado defendibles. La extensión en abril de 2026 de la asociación de KDP-Nestlé para la fabricación y distribución de cápsulas K-Cup de Starbucks también ilustra una tendencia más amplia: plataformas de fabricación competidoras que coexisten a través de acuerdos de marca con licencia en lugar de aislar verticalmente las cadenas de suministro.
La entrada en el mercado impulsada por la tecnología está reconfigurando la dinámica competitiva, especialmente en la región Asia-Pacífico. La empresa conjunta Starbucks-Boyu Capital, finalizada en abril de 2026, transforma aproximadamente 8,000 tiendas en China a un modelo operativo con licencia, con la ambición compartida de alcanzar las 20,000 ubicaciones. Aprovecha la inteligencia de mercado local de Boyu y su ágil capacidad de franquicia para contrarrestar el dominio de precios digitales de Luckin Coffee. La aplicación del Reglamento sobre el Consumo de la UE (EUDR) a partir del 30 de diciembre de 2026 para operadores grandes y medianos, que exige pruebas documentadas de cadenas de suministro de café libres de deforestación, servirá como mecanismo de clasificación basado en el cumplimiento, premiando a los proveedores con una infraestructura de trazabilidad avanzada y perjudicando a aquellos que dependen de la agregación de materias primas no documentada. Entre los disruptores emergentes se encuentran las cadenas chinas de té y café, Luckin y Cotti Coffee, cuyos modelos de entrega integrados y centrados en el valor se están exportando activamente al sudeste asiático y estableciendo nuevos estándares de velocidad, digitalización y localización que las marcas occidentales establecidas tardan más en replicar. La inversión en innovación también se está acelerando: JDE Peet's inauguró en Utrecht en 2025 su laboratorio de innovación modular totalmente renovado, diseñado para una rápida ampliación de sabores y formatos, mientras que Lavazza utilizó 15 patentes y cinco años de I+D para lanzar en 2026 un sistema de tabletas monodosis sin envase, un raro ejemplo de una apuesta por un formato lo suficientemente grande como para redefinir una subcategoría.
Líderes de la industria de bebidas calientes
Nestlé SA
NV de JDE Peet
Starbucks Corporation
Unilever PLC
PepsiCo, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Lavazza lanzó Tablì, el primer sistema de tabletas de café 100% monodosis del mundo, sin cápsulas ni envoltorios de plástico, en Estados Unidos tras agotar las existencias durante el periodo de preventa en junio y julio. Desarrollado durante cinco años y respaldado por más de 15 patentes, Tablì representó la mayor apuesta estratégica de Lavazza en el mercado estadounidense. Los ingresos de Lavazza en Norteamérica crecieron un 26.9% en 2025, lo que impulsó el lanzamiento.
- Junio de 2026: Tata Starbucks planeaba abrir hasta 100 tiendas nuevas al año, con Tata Consumer Products apuntando a 8,000 tiendas en India, en comparación con las menos de 500 tiendas operativas. Tata Starbucks obtuvo un EBITDA positivo en el año fiscal 26, lo que impulsó una expansión más rápida y posicionó a India como un mercado clave para el crecimiento a largo plazo de Starbucks.
- Abril de 2026: Keurig Dr Pepper completó la adquisición de JDE Peet's NV por 18 millones de dólares, adquiriendo el 96.22% de las acciones en circulación. La compañía inició el proceso de integración y planeó dividirse en Global Coffee Co. y Beverage Co. para finales de 2026. JDE Peet's dejó de cotizar en Euronext Amsterdam el 30 de abril de 2026.
Alcance del informe del mercado global de bebidas calientes
Las bebidas calientes son refrigerios líquidos tibios o calientes. El informe del mercado de bebidas calientes está segmentado por tipo de producto, forma, sabor, categoría, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en café, té y otras bebidas calientes. El segmento de café se segmenta a su vez en café en grano, café molido, café instantáneo, café listo para beber y cápsulas de café. De manera similar, el segmento de té se segmenta a su vez en té negro, té verde, té oolong, infusiones de hierbas y otros tipos de productos de té. Por forma, el mercado se segmenta en entero/hoja, molido, cápsulas/cápsulas, bolsitas de té, listo para beber y otros. Por sabor, el mercado se segmenta en con sabor y sin sabor. Por categoría, el mercado se segmenta en convencional y orgánico. Por tipo de envase, el mercado se segmenta en bolsas, latas, frascos, cartones y otros. Por canal de distribución, el mercado se segmenta en consumo en el local y consumo fuera del local. El segmento de venta minorista se subdivide en supermercados/hipermercados, tiendas de conveniencia y abarrotes, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Geográficamente, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. Las previsiones del mercado se presentan en términos de valor (USD).
| Café | Café en grano |
| Café molido | |
| Café instantáneo | |
| Café listo para beber | |
| Cápsulas y monodosis de café | |
| Té | té negro |
| Té Verde | |
| Té Oolong | |
| Infusiones de hierbas | |
| Otros tipos de productos de té | |
| Otras bebidas calientes |
| Entero/Hoja |
| Polo a Tierra |
| Cápsulas/vainas |
| Bolsas de té |
| Listo para beber |
| Otros formatos |
| De Sabor |
| Unflavored |
| Convencional |
| Organic |
| Bolsas con cremallera |
| latas |
| Frascos |
| Cartones |
| Otros embalajes |
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia y comestibles | |
| Tiendas Especializadas | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Café | Café en grano |
| Café molido | ||
| Café instantáneo | ||
| Café listo para beber | ||
| Cápsulas y monodosis de café | ||
| Té | té negro | |
| Té Verde | ||
| Té Oolong | ||
| Infusiones de hierbas | ||
| Otros tipos de productos de té | ||
| Otras bebidas calientes | ||
| Formulario | Entero/Hoja | |
| Polo a Tierra | ||
| Cápsulas/vainas | ||
| Bolsas de té | ||
| Listo para beber | ||
| Otros formatos | ||
| Sabor | De Sabor | |
| Unflavored | ||
| Categoría | Convencional | |
| Organic | ||
| Tipo de embalaje | Bolsas con cremallera | |
| latas | ||
| Frascos | ||
| Cartones | ||
| Otros embalajes | ||
| Canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia y comestibles | ||
| Tiendas Especializadas | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de bebidas calientes para el año 2031?
Se prevé que el mercado de bebidas calientes alcance los 432.81 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.8% a partir de 2026.
¿Qué tipo de producto lidera las ventas mundiales de bebidas calientes?
El café lideró el mercado con una cuota del 52.71% en 2025, impulsado por la demanda de café molido, cápsulas, productos especiales y formatos listos para beber.
¿Qué formato de bebida caliente está creciendo más rápidamente?
Se prevé que las bebidas listas para consumir crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.11 % hasta 2031, impulsadas por la comodidad y el consumo en cafeterías domésticas.
¿Qué región presenta el crecimiento proyectado más rápido?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.82 % hasta 2031, impulsada por la expansión de las cafeterías y el creciente consumo de café en China e India.


