

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 10.39 gigavatio |
| Volumen de mercado (2031) | 15.36 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 8.16% CAGR |
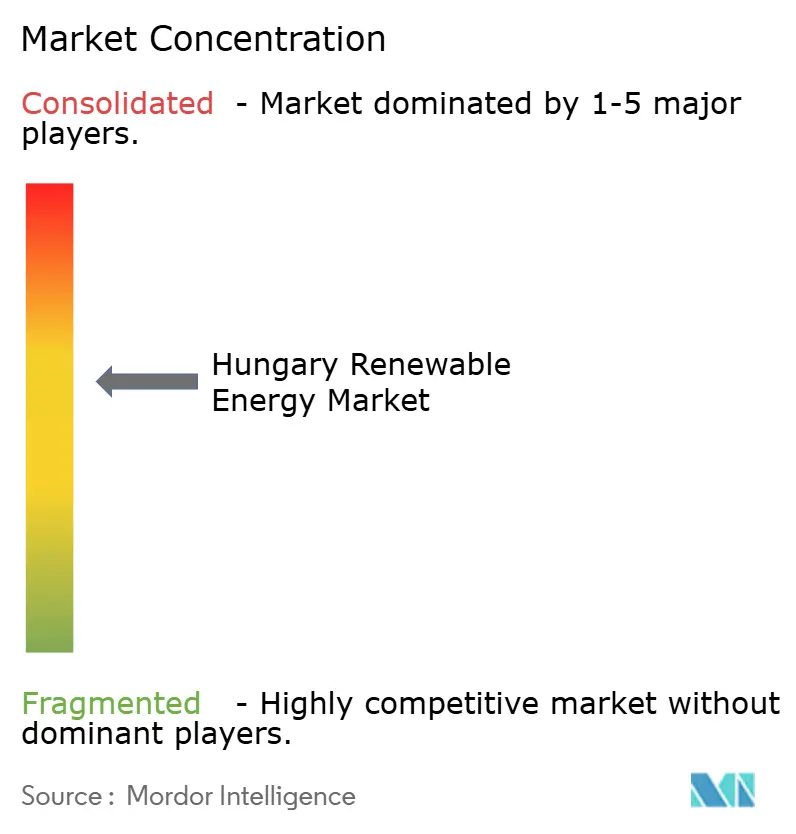
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energías renovables de Hungría por Mordor Intelligence
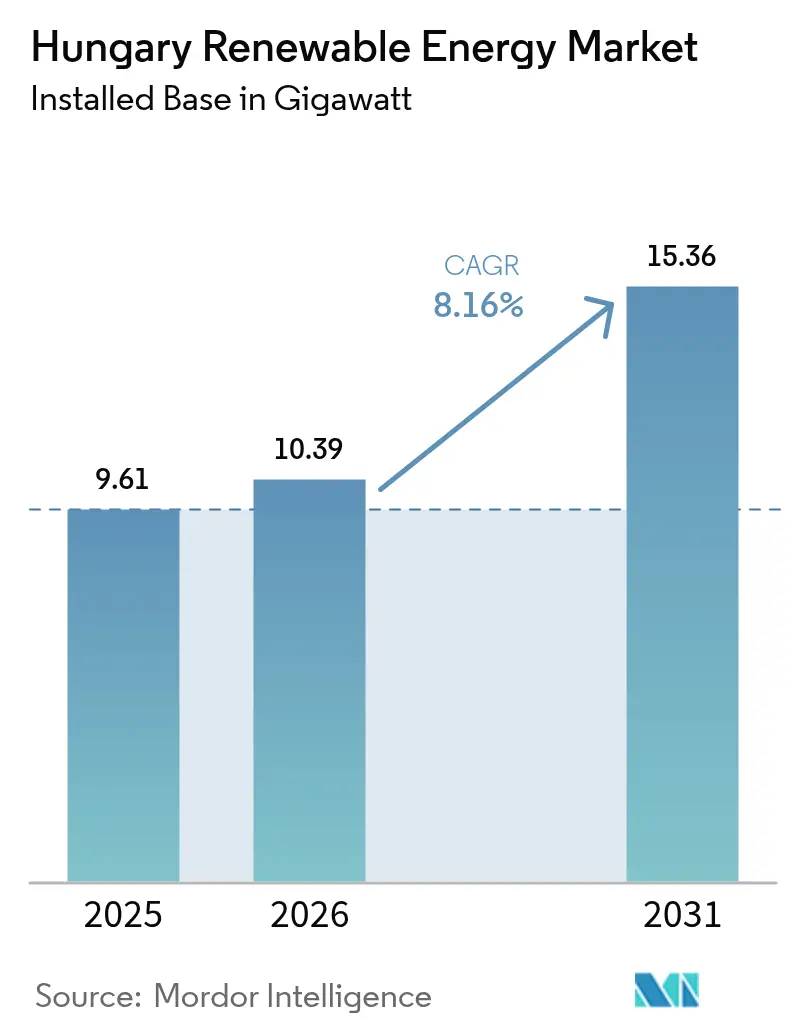
Se espera que el tamaño del mercado de energías renovables de Hungría crezca de 9.61 gigavatios en 2025 a 10.39 gigavatios en 2026, y se prevé que alcance los 15.36 gigavatios en 2031, con una tasa de crecimiento anual compuesta del 8.16 % durante el período 2026-2031.
Las instalaciones fotovoltaicas solares dominan la capacidad instalada, pero la energía geotérmica está preparada para la expansión más rápida gracias a la convergencia de incentivos políticos y una sólida base de pozos geotérmicos. Las subastas de almacenamiento en baterías, un creciente número de acuerdos corporativos de compra de energía a largo plazo y las obligaciones del programa «Apto para mayores de 55 años» están reforzando el desarrollo de proyectos y, al mismo tiempo, mitigando la volatilidad de los precios del mercado. La tarificación del día siguiente con desequilibrio, en vigor desde enero de 2025, junto con 440 MW de baterías financiadas por el Estado, incentivará a los promotores a considerar el almacenamiento en ubicaciones conjuntas que capture los diferenciales intradiarios. Paralelamente, el Impuesto Robin Hood reduce los márgenes de los proyectos y redirige parte de la inversión de la energía solar comercial pura a estructuras virtuales o con protección de la demanda, gestionadas a través de las compañías eléctricas tradicionales.
Conclusiones clave del informe
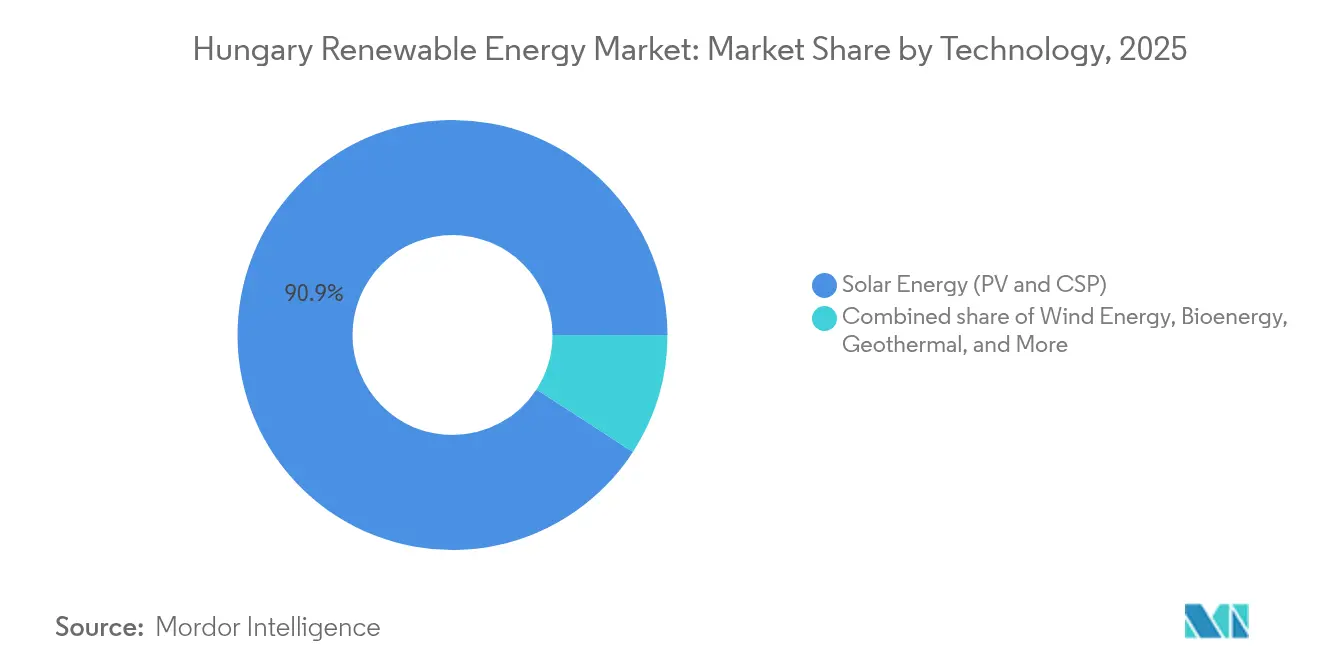
- Por tecnología, la energía solar fotovoltaica representó el 90.85% de la capacidad del mercado de energías renovables de Hungría en 2025, mientras que se prevé que la energía geotérmica avance a una tasa de crecimiento anual compuesto (TCAC) del 26.35% hasta 2031, la más rápida entre todas las fuentes.
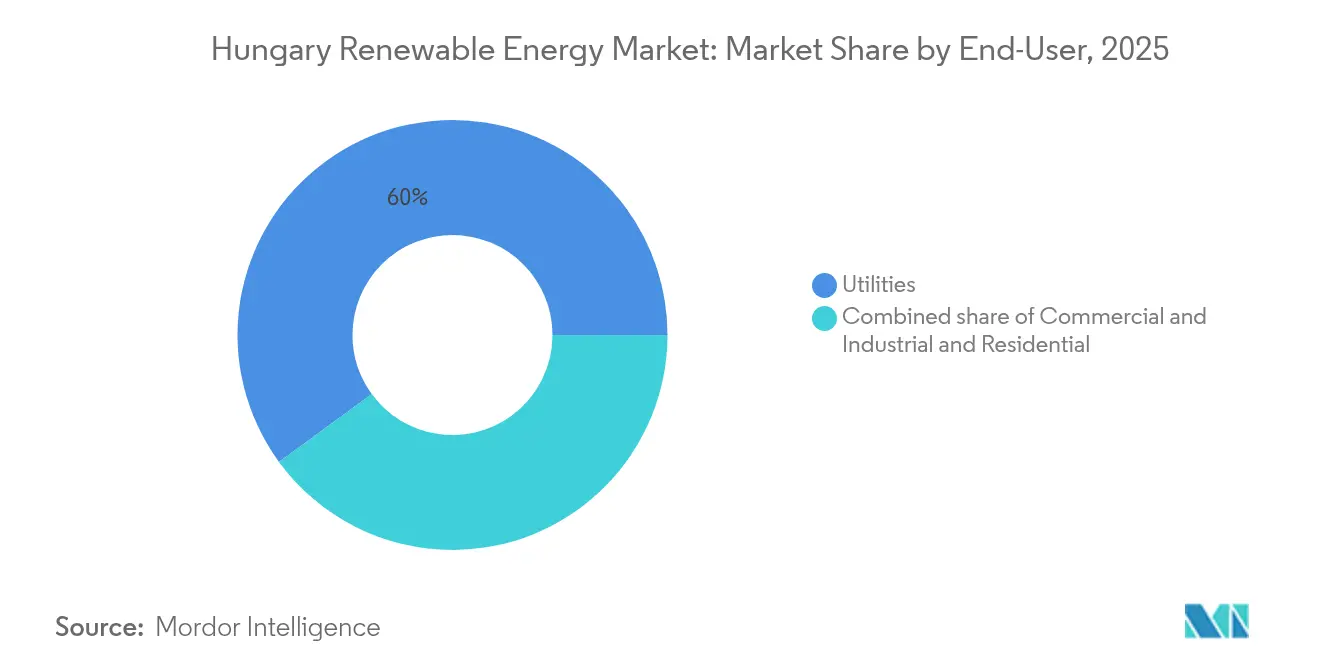
- Por usuario final, las empresas de servicios públicos controlaron el 60.05% de la capacidad instalada en 2025; se espera que los compradores comerciales e industriales se expandan a una tasa de crecimiento anual compuesta (TCAC) del 15.22% hasta 2031 gracias a los PPA de los sectores automotriz y de la construcción.
- MVM Group, E.ON y Shanghai Electric representaron en conjunto más del 40% de las adiciones de capacidad de 2024, lo que subraya su ventaja de escala en el mercado de energías renovables de Hungría.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables en Hungría
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estructura de incentivos "Apto para los 55" de la UE | 2.1% | Nacional, en consonancia con los mandatos de descarbonización de la UE. | Largo plazo (≥ 4 años) |
| Disminución del LCOE de la energía solar fotovoltaica a gran escala | 1.8% | Nacional, concentrada en las regiones sur y este con mayor irradiancia | Mediano plazo (2-4 años) |
| Demanda de PPA corporativos del grupo automovilístico (Audi Győr, Mercedes Kecskemét) | 1.4% | Regional, centrado en las zonas industriales de Győr, Kecskemét y Debrecén. | Mediano plazo (2-4 años) |
| Inversiones en flexibilidad de la red mediante licitaciones de almacenamiento en baterías | 1.2% | A nivel nacional, priorizando las áreas con alta penetración solar. | Corto plazo (≤ 2 años) |
| Asignaciones del Mecanismo de Recuperación y Resiliencia de la UE para energías renovables | 0.9% | Nacional, con énfasis en la energía solar residencial en azoteas. | Corto plazo (≤ 2 años) |
| La electrificación mediante bombas de calor impulsa la demanda de energías renovables | 0.7% | Segmentos residenciales nacionales, urbanos y suburbanos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Arquitectura de incentivos “Apto para los 55” de la UE
El paquete Fit-for-55 exige que Hungría aumente su participación de energías renovables al 30 % del consumo final para 2030, duplicando su participación de 2024. El Plan Nacional de Energía y Clima actualizado ahora exige al menos 12 GW de capacidad solar, un umbral que ya se superó a mediados de 2024. La nueva legislación limita la obtención de permisos para energía solar a 24 meses y para energía eólica a 27 meses; sin embargo, los municipios rurales aún dependen de registros catastrales en papel, lo que prolonga las aprobaciones. Hungría obtuvo aproximadamente 2.3 millones de euros del Fondo de Modernización, que se invertirán en el refuerzo de la red eléctrica durante los próximos cinco años. Paralelamente, las empresas de servicios públicos están desinvirtiendo en activos de combustibles fósiles; el Grupo MVM se ha comprometido a reducir las emisiones en un 50 % para 2035. En conjunto, estas medidas aumentan la presión para el cumplimiento y crean una señal de demanda duradera a largo plazo para el mercado húngaro de energías renovables. Los objetivos vinculantes para 2030 exigen un 42.5 % de energía renovable en el consumo final y vinculan 76.8 millones de euros de los fondos de modernización a hitos de capacidad. Los fabricantes, presionados por las normas de información del Alcance 2, están impulsando una nueva demanda de acuerdos de compra de energía (PPA), lo que refuerza el vínculo entre las políticas y la financiación de proyectos. (1) Comisión Europea, «Preparados para los 55: Implementando el Pacto Verde Europeo», ec.europa.eu
Disminución del LCOE de la energía solar fotovoltaica a gran escala
El exceso de oferta de módulos provocó que los precios del polisilicio cayeran por debajo de los 6 USD/kg en 2024, lo que redujo el LCOE de la energía solar a gran escala en Hungría a menos de 40 EUR/MWh. Los costes de capital llave en mano disminuyeron hasta situarse entre 0.8 y 1.3 millones de EUR/MW, lo que permitió a los proyectos comerciales recuperar la inversión en menos de siete años. Sin embargo, el repunte de la energía solar al mediodía provocó que los precios mayoristas fueran negativos durante 42 días en 2024. Esta volatilidad impulsa a los promotores hacia los PPA corporativos y la coubicación de baterías, incluso cuando una nueva normativa de control de inversiones extranjeras añade entre 30 y 60 días a la aprobación de la venta de activos para compradores de fuera de la UE. Empresas de tamaño medio, como ABO Wind, suministraron 80 MW en cinco proyectos en 2024 combinando la tramitación acelerada de permisos con servicios EPC húngaros, lo que demuestra que las ventajas competitivas persisten a pesar de la compresión de precios.
Demanda corporativa de PPA del sector automotriz
Audi, Mercedes-Benz y BMW consumieron conjuntamente 3.5 TWh de electricidad en 2024, lo que representa el 6 % del consumo eléctrico total de Hungría. E.ON firmó un acuerdo de 10 años y 100 GWh anuales con la planta de BMW en Debrecen, mientras que Audi instaló una unidad geotérmica de 16 MW para reducir las emisiones de Alcance 2. Photon Energy, ID Energy y Axpo han utilizado acuerdos de compra de energía (PPA) similares para garantizar la previsibilidad de ingresos de casi 200 MW en nuevos proyectos. Sin embargo, el impuesto Robin Hood del 31-41 % reduce los precios contratados entre 8 y 12 EUR/MWh, lo que incentiva a los promotores a optar por acuerdos con las compañías eléctricas tradicionales en lugar de acuerdos bilaterales directos. Aun así, Axpo cerró 60 MW de PPA fuera del sector automotriz en 2024, lo que indica una mayor participación industrial.
Los sistemas de almacenamiento de baterías mejoran la flexibilidad de la red
En 2024, MAVIR recibió una adjudicación de 440 MW de capacidad de almacenamiento de energía en baterías, con una inversión de 62 mil millones de HUF en subvenciones estatales, en respuesta directa al aumento del 80 % en las horas de funcionamiento prolongado del sistema ese año. El sistema de 40 MW/80 MWh del Grupo MET, ubicado junto a instalaciones solares, generó ingresos por contención de frecuencia suficientes para una tasa interna de retorno del 12 % sin pagos por capacidad. A partir de 2025, las baterías ubicadas junto a instalaciones solares podrán participar en los mercados de balance bajo el mismo contrato de conexión a la red, lo que reducirá los costos de interconexión en aproximadamente 150 000 EUR/MW. Es probable que la transición de la liquidación por cuartos de hora a la liquidación con un día de anticipación duplique la volatilidad intradía, reforzando así la rentabilidad del almacenamiento. Los límites de los transformadores en Bács-Kiskun y Csongrád imponen un costo adicional de entre 200 000 y 400 000 EUR por proyecto, lo que hace que los canales de financiación del Banco Europeo de Inversiones sean cruciales para desbloquear el potencial latente de la energía solar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Capacidad limitada de alojamiento de red en subestaciones rurales | -1.3% | Hungría meridional y oriental, en particular los condados de Bács-Kiskun, Csongrád y Békés | Mediano plazo (2-4 años) |
| Lentitud en la concesión de permisos para la repotenciación eólica | -0.8% | Norte y oeste de Hungría, corredores de parques eólicos existentes | Largo plazo (≥ 4 años) |
| Aumento de los costes de arrendamiento de terrenos para parques solares | -0.5% | Nacional, agudo en regiones del sur de alta irradiación | Corto plazo (≤ 2 años) |
| Escasez de mano de obra en ingeniería de alta tensión | -0.4% | Nacional, concentrada en las zonas de expansión de la red de transmisión | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Capacidad limitada de alojamiento de red en subestaciones rurales
Muchas redes de 20 kV siguen siendo insuficientes para flujos de energía bidireccionales, lo que resulta en un retraso de más de 3 GW de solicitudes solares pendientes. (2) MAVIR, “Grid Connection Capacity Statement 2025”, mavir.hu Los activos de distribución construidos para flujos unidireccionales ahora operan al 85–95% de sus límites térmicos al mediodía en los condados con la irradiancia más alta. MAVIR introdujo un sistema de cola en 2024 que favorece los proyectos que combinan baterías o contratos de respuesta a la demanda, pero el retraso aún superaba los 2 GW a fin de año. Aunque el Banco Europeo de Inversiones desembolsó 200 millones de euros en marzo de 2025 para mejoras de la red, los retrasos en las adquisiciones y la escasez de mano de obra calificada pospondrán la mayoría de los refuerzos hasta 2027. Los desarrolladores están ubicando cada vez más plantas dentro de clústeres automotrices o terrenos contaminados donde existe capacidad de alto voltaje sobrante, evitando por completo las colas rurales.
Lentitud en la concesión de permisos para la repotenciación eólica
Aunque las distancias mínimas de separación se redujeron de 12 km a 700 m en 2024, las aprobaciones de múltiples agencias aún se extienden más allá de 24 meses, dejando la energía eólica en 330 MW frente a un objetivo de 1 GW para 2030. (3) Bird & Bird, “Hungary Eases Wind Turbine Setback Rules,” twobirds.com La flota eólica de Hungría se ha mantenido congelada en 329 MW desde 2024 porque los plazos de repotenciación se extienden a 36–48 meses. Un levantamiento de la moratoria en 2024 dejó sin aclarar los procedimientos municipales, las pruebas de biodiversidad Natura 2000 y los límites de altura de la aviación que eliminan el 40% de los sitios posibles. Solo una repotenciación de 24 MW en Mosonmagyaróvár obtuvo aprobación el año pasado, desviando capital hacia construcciones solares más rápidas. Sin un camino simplificado, Hungría corre el riesgo de no alcanzar su objetivo eólico para 2030 y profundizar el riesgo de monocultivo solar que ya presiona los ingresos comerciales.
Análisis de segmento
Tecnología: El predominio solar enmascara el surgimiento de la energía geotérmica
La tecnología solar aportó el 90.85 % de la capacidad renovable instalada en 2025, reflejando costes de construcción inferiores a 1 millón de euros/MW y ciclos de permisos inferiores a 18 meses. Este dominio implica que el mercado húngaro de energías renovables, solo para energía solar, superó los 8.7 GW en 2025. La energía geotérmica representa actualmente menos del 1 % de la capacidad, pero se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 26.35 %, gracias a la financiación de 240 millones de euros del Programa Jedlik Ányos y a más de 200 pozos geotérmicos con temperaturas superiores a 70 °C. La planta geotérmica de 16 MW de Audi Győr, puesta en marcha en 2024, validó las aplicaciones de calor a escala industrial y redujo la demanda de gas natural del emplazamiento en un 60 %.
El predominio de la energía solar también amplifica la volatilidad: los precios mayoristas fueron negativos durante 42 días en 2024, lo que redujo la rentabilidad para los comerciantes y aceleró la adquisición de baterías. Contratistas EPC chinos, como Shanghai Electric, entregan parques llave en mano por menos de 1 millón de euros/MW, ofreciendo precios entre un 15 % y un 20 % inferiores a los de sus rivales europeos y captando aproximadamente una cuarta parte de las nuevas incorporaciones de capacidad previstas para 2024. Empresas medianas, como ABO Wind, compiten combinando la adquisición local y la aceleración de permisos, como lo demuestra la entrega de 80 MW en cinco emplazamientos el año pasado. La energía hidroeléctrica se mantiene en 0.06 GW debido a la topografía plana; sin embargo, el estudio de viabilidad del proyecto de almacenamiento por bombeo de Tisza de 1 GW, de concretarse, podría ayudar a mitigar el exceso de oferta solar. La flota de generación gestionable de 800 MW de bioenergía, liderada por el Grupo ALTEO, continúa compensando la intermitencia en el mercado de energías renovables de Hungría.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Las empresas de servicios públicos ceden terreno a las compras industriales.
En 2025, las empresas de servicios públicos poseían el 60.05 % de la capacidad instalada, impulsada por el ambicioso proyecto solar de 3 GW del Grupo MVM y un bono verde de 750 millones de euros emitido en diciembre de 2024 para financiar tanto activos conectados a la red como de autoconsumo. Se prevé que el segmento comercial e industrial registre una tasa de crecimiento anual compuesta (TCAC) del 15.22 %, aumentando su cuota de mercado de energías renovables en Hungría por encima del 35.40 % para 2031, a medida que las empresas de automoción y materiales suscriban acuerdos de compra de energía (PPA) de entre 10 y 15 años. El contrato anual de 100 GWh de E.ON con BMW y el acuerdo de suministro de 28.5 MWp a 15 años de ID Energy con Holcim reflejan cómo los plazos de presentación de informes de Alcance 2, en virtud de la Directiva de Informes de Sostenibilidad Corporativa, han convertido los PPA de opcionales a esenciales.
El impuesto Robin Hood deduce hasta el 41 % de los ingresos de los generadores, reduciendo el margen de los PPA entre 8 y 12 EUR/MWh e impulsando a más promotores a canalizar la energía a través de estructuras de suministro con las compañías eléctricas tradicionales. La adopción residencial es menor, pero está en aumento, ya que 415 millones de euros de los fondos de Recuperación y Resiliencia de la UE subvencionan 31 000 sistemas fotovoltaicos en tejados, combinados con bombas de calor que profundizan la electrificación. Los precios de arrendamiento de terrenos para proyectos solares en nuevas instalaciones aumentaron un 30 % en 2024, lo que orientó a los promotores hacia tejados industriales, terrenos industriales abandonados y proyectos agrovoltaicos en parcelas marginales donde los costes de arrendamiento se mantienen muy por debajo de la media de Europa Occidental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los condados del sur y el este, incluidos Bács-Kiskun, Csongrád, Békés y Hajdú-Bihar, aportaron aproximadamente el 60 % de los 1.3 a 1.4 GW de nueva capacidad solar en 2024, ya que la irradiancia supera los 1,400 kWh/m² y la disponibilidad de terreno es mayor que en el noroeste, según KSH.HU. Las limitaciones de la red eléctrica exigen ahora a los promotores financiar la modernización de los transformadores, con un coste de entre 200 000 y 400 000 EUR por proyecto, una carga parcialmente compensada por la línea de crédito del Banco Europeo de Inversiones de marzo de 2025. El tamaño del mercado húngaro de energías renovables en estos cuatro condados ya supera los 5.24 GW, lo que equivale a más de un tercio de la capacidad nacional.
El noroeste de Hungría alberga un parque eólico de 329 MW, concentrado en el corredor de Kisalföld, junto con crecientes instalaciones solares de autoconsumo vinculadas a los centros automovilísticos de Győr y Mosonmagyaróvár. Estos núcleos industriales ofrecen líneas de alta tensión disponibles, lo que permite a los promotores evitar las listas de espera de las conexiones rurales. Hungría central, incluyendo Budapest, lidera en sistemas solares residenciales en tejados tras haber atraído una gran parte de los 31,000 sistemas domésticos con apoyo de la UE aprobados en 2024. Por otro lado, los pozos geotérmicos se agrupan en Szeged, Hódmezővásárhely y Szentes, sustentando sistemas de calefacción urbana que podrían evolucionar hacia la generación de electricidad si la temperatura de los yacimientos lo permite.
Las conexiones transfronterizas con Austria, Eslovaquia, Rumanía y Serbia convierten a Hungría en un centro de tránsito regional; sin embargo, su potencial exportador se ve limitado durante los picos de radiación solar, cuando las líneas norte-sur alcanzan sus límites térmicos. La adopción por parte de MAVIR de la tarificación diaria de desequilibrios en 2025 debería reducir las posiciones largas especulativas y mejorar la precisión de las señales de despacho, pero su eficacia depende de la inversión simultánea en interconexiones, un área destacada en los planes de refuerzo de la red financiados por el BEI. La central hidroeléctrica de bombeo de Tisza, de 1 GW, ubicada cerca de la frontera rumana, podría proporcionar un equilibrio crítico entre el este y el oeste y mejorar la flexibilidad del mercado húngaro de energías renovables si los estudios de viabilidad resultan favorables.
Panorama regulatorio
El mercado de energías renovables de Hungría opera dentro de un marco de obligaciones energéticas y climáticas liderado por la UE, implementado a través de la legislación energética nacional y reglamentos secundarios. La Magyar Energetikai és Közmű-szabályozási Hivatal (MEKH), establecida en virtud de la Ley XXII de 2013, funciona como regulador independiente de energía para asuntos relacionados con licencias, supervisión y tarifas, mientras que MAVIR (TSO) gestiona la operación del sistema y los procesos de conexión a la red. La concesión de licencias se clasifica según el tamaño de la planta: los proyectos de generación superiores a 0.5 MW requieren licencia, para los proyectos de entre 0.5 MW y 50 MW se aplica generalmente un procedimiento combinado simplificado, y los proyectos superiores a 50 MW suelen requerir licencias separadas de establecimiento y operación.
Las normas de apoyo e integración al mercado se ajustan continuamente a las necesidades de equilibrio del sistema y a las prioridades de control de costes. El Decreto Gubernamental 26/2025, vigente desde el 1 de marzo de 2025, revisó el marco de apoyo a las energías renovables METAR/KAT, permitiendo a los generadores renovables elegibles (generalmente a partir de 0.5 MW) participar en una estructura de prima (FIP) donde la electricidad se vende en el mercado y se complementa con una prima, sujeta a los requisitos de cumplimiento. La Ley XCVI de 2025 añade hitos de implementación que afectan tanto a los desarrolladores como a los operadores de red, incluidas las obligaciones vinculadas a una plataforma de datos energéticos. El presidente del MEKH debe publicar reglamentos de implementación específicos antes del 15 de diciembre de 2026, y los licenciatarios de la red deben suscribir contratos de servicio con el operador de la plataforma de datos energéticos antes del 31 de diciembre de 2026, reforzando así los requisitos de información digitalizada y transparencia de la red.
Panorama competitivo
El mercado húngaro de energías renovables presenta una fragmentación moderada. MVM Group se mantiene como el principal promotor y operador, gracias al respaldo del gobierno y a un bono verde de 750 millones de euros que financia su objetivo de 3 GW de energía solar y su estrategia de coubicación de baterías. Las empresas chinas de ingeniería, adquisición y construcción (EPC), Shanghai Electric, China National Machinery Import & Export y GCL System Integration, captaron entre el 25 % y el 30 % de los contratos llave en mano para 2024, ofreciendo costes de capital entre un 15 % y un 20 % inferiores a la media europea, como lo demuestra el proyecto Tokaj de 200 MW, que alcanzó la paridad de red con un coste inferior a 1 millón de euros/MW.
Las compañías eléctricas europeas, como E.ON y RWE Renewables, se están volcando hacia los PPA corporativos a largo plazo para mitigar el riesgo de precios, como demuestra el acuerdo de E.ON con BMW por 100 GWh y el parque solar de RWE en Kaposvár. Los promotores de tamaño medio, ABO Wind, Photon Energy y ALTEO Group, se han labrado nichos de mercado sólidos en la agilización de permisos, la adquisición de contenido local y los servicios de operación y mantenimiento (O&M). ABO Wind entregó 80 MW en cinco emplazamientos en 2024, mientras que Photon Energy firmó contratos de O&M por 48 MWp con REDSIDE. MET Group se diferencia por su capacidad de almacenamiento; su batería de 40 MW/80 MWh alcanzó una TIR del 12 % sin pagos por capacidad, y la exención regulatoria para las conexiones a la red de doble uso a partir de 2025 refuerza aún más su rentabilidad.
Las oportunidades en el mercado abarcan desde la calefacción urbana geotérmica hasta la agrivoltaica; la planta geotérmica de Audi Győr demuestra su escalabilidad industrial, mientras que el aumento de los alquileres de terrenos en zonas solares privilegiadas está impulsando a los inversores hacia terrenos agrícolas marginales, donde los arrendamientos para sistemas agrivoltaicos siguen siendo económicos. Sin embargo, el impuesto Robin Hood perjudica a los productores independientes de energía (PIE) y los obliga a adoptar modelos de asociación con compañías eléctricas que puedan absorber las fluctuaciones de ingresos. Las empresas más pequeñas, como NRGene Renewable y Duna Solar, se centran en proyectos comunitarios y en azoteas de menos de 10 MW para evitar la saturación de la red, si bien su capacidad instalada acumulada se mantiene por debajo de los 50 MW.
Líderes de la industria de energías renovables en Hungría
Grupo MVM
MET Holding AG
Grupo ALTEO
E.ON Hungría
Statkraft Markets GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: ALTEO puso en marcha su sexta instalación de almacenamiento de electricidad en Győr, incorporando una batería de 20 MWh a su cartera operativa. Esta puesta en marcha consolida el papel de la compañía en los servicios de equilibrio de la red y refuerza la transición hacia la combinación de energías renovables con capacidad flexible para gestionar la volatilidad derivada de la energía solar.
- Marzo de 2025: MVM Group instaló una planta de almacenamiento de electricidad de 20 MWh en Sopronkovesd. El proyecto aporta flexibilidad operativa al oeste de Hungría y facilita una integración más rápida de capacidad solar adicional al fortalecer las capacidades locales de equilibrio y gestión de la congestión.
- Agosto de 2024: MET Group inauguró el parque solar Kaba II en el este de Hungría, con una capacidad instalada de 23.4 MWp. Esta puesta en marcha amplía la producción fotovoltaica a gran escala y demuestra el continuo interés de los inversores en emplazamientos solares edificables y conectados a la red, a pesar del aumento de las restricciones de producción y las fluctuaciones de precios intradía.
Alcance del informe sobre el mercado de energías renovables en Hungría
La energía renovable se refiere a la energía derivada de recursos naturales que se reabastecen o regeneran en un período de tiempo relativamente corto. Estas fuentes de energía se consideran sostenibles y tienen un impacto ambiental negativo mínimo en comparación con las fuentes de energía no renovables, como los combustibles fósiles.
El mercado de energías renovables de Hungría se segmenta por tecnología. Según la tecnología, el mercado se divide en biocombustibles, energía solar, eólica, hidroeléctrica y otras. Se han realizado análisis del tamaño del mercado y previsiones para cada segmento en función de la capacidad instalada.
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la capacidad proyectada de energías renovables en Hungría para 2031?
Se prevé que la capacidad renovable agregada alcance los 15.36 GW para 2031, expandiéndose a una tasa de crecimiento anual compuesto (TCAC) del 8.16%.
¿Qué tecnología lidera actualmente las nuevas construcciones en Hungría?
La energía solar fotovoltaica domina, representando el 90.85% de la capacidad renovable instalada en 2025.
¿Qué tan rápido crecerá la energía geotérmica hasta 2031?
Se espera que las instalaciones geotérmicas se expandan a una tasa de crecimiento anual compuesta (TCAC) del 26.35% gracias al programa de financiación Jedlik Ányos y a más de 200 pozos de alta temperatura.
¿Por qué los PPA corporativos se están popularizando entre las industrias húngaras?
Las normas de la UE sobre informes de sostenibilidad, junto con los precios negativos de la electricidad al mediodía, convierten los PPA a 10-15 años en una cobertura contra las emisiones de alcance 2 y la volatilidad de las tarifas.
¿Cómo afecta el impuesto Robin Hood a la inversión en energías renovables?
El impuesto reduce los ingresos hasta en un 41%, disminuyendo el margen de maniobra de los PPA y orientando los proyectos hacia estructuras confinadas con las empresas de servicios públicos establecidas para gestionar el riesgo.


