

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 109.33 mil millones |
| Tamaño del mercado (2031) | USD 161.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.11% CAGR |
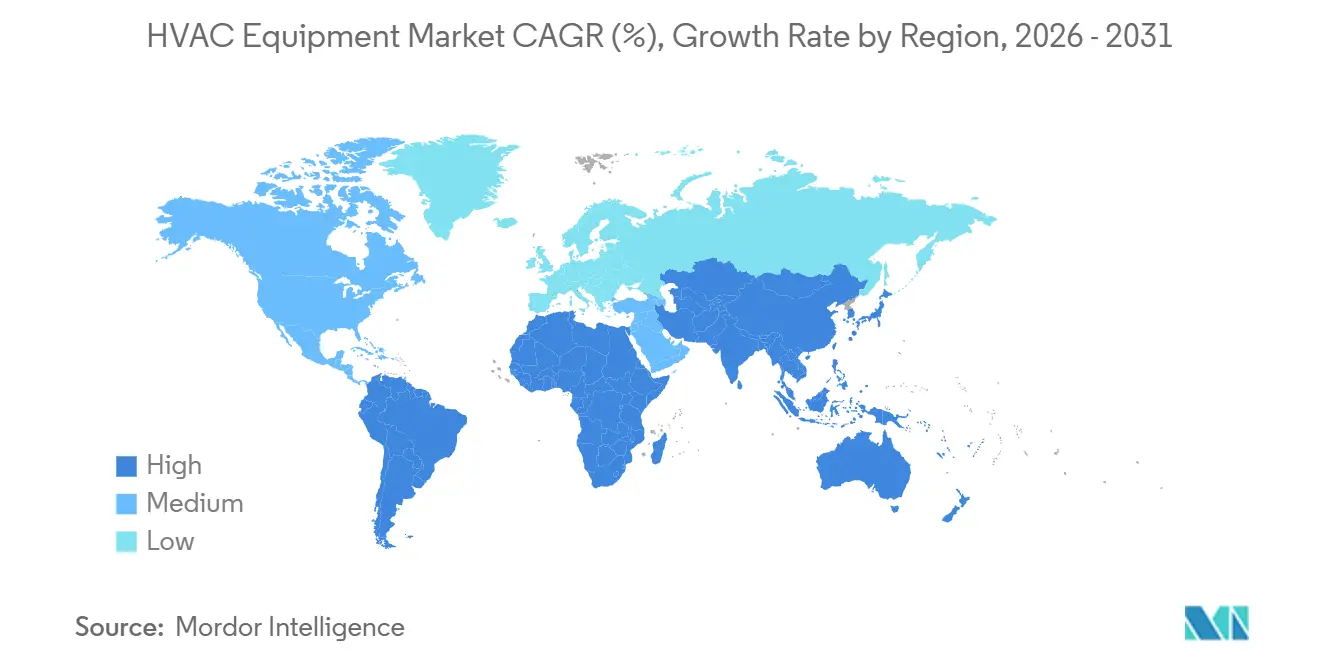
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
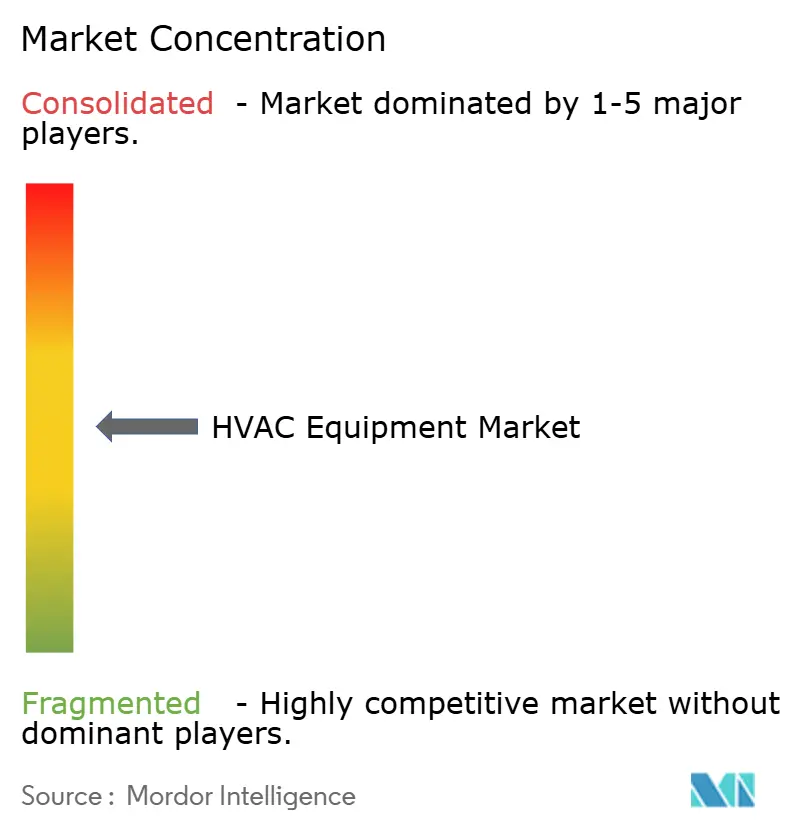
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos HVAC por Mordor Intelligence
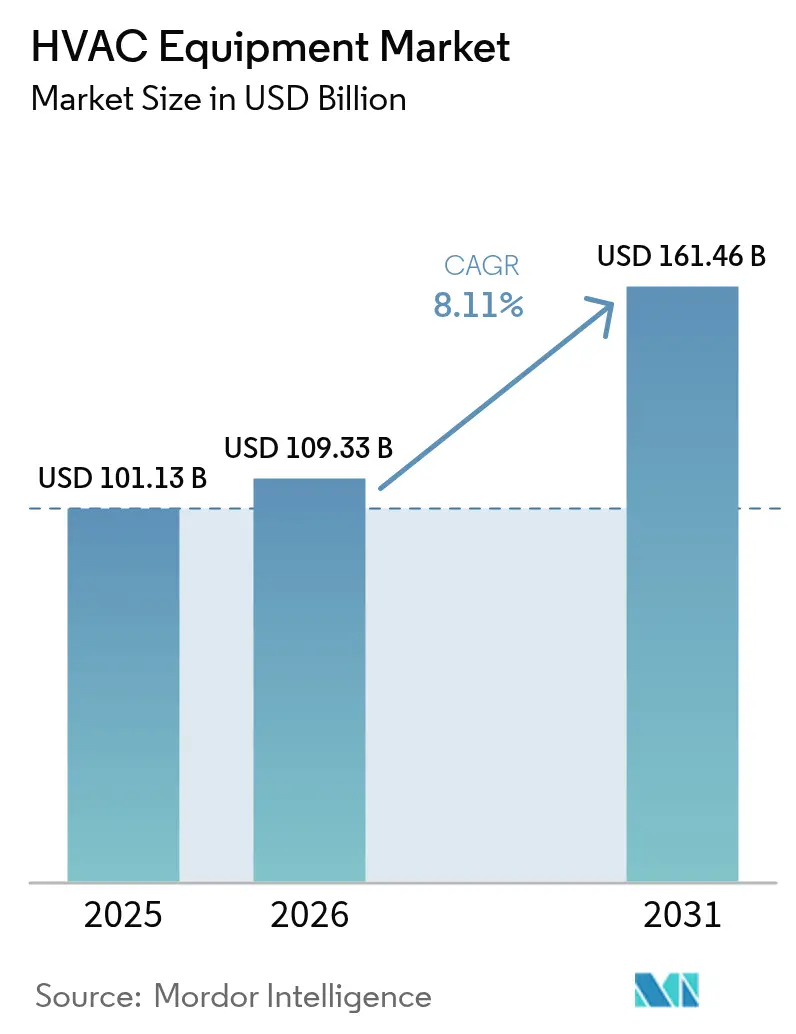
Se proyecta que el tamaño del mercado de equipos de climatización (HVAC) se expandirá de USD 101.13 millones en 2025 y USD 109.33 millones en 2026 a USD 161.46 millones en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.11 % entre 2026 y 2031. La mayor presión política para eliminar las calderas de combustibles fósiles en Europa, la rápida construcción de centros de datos en corredores de clima frío y la adopción generalizada de sistemas de flujo de refrigerante variable (VRF) en los rascacielos asiáticos están acelerando los ciclos de reemplazo de equipos e impulsando la demanda de nueva construcción. La Directiva Europea sobre el Rendimiento Energético de los Edificios eliminó las calderas de gas independientes en los nuevos proyectos a partir de 2025, lo que incrementó considerablemente las renovaciones de bombas de calor y redujo los períodos de recuperación a siete años. Los operadores de nube a hiperescala que agrupan campus en los países nórdicos y en el corredor Fráncfort-Londres-Ámsterdam-París-Dublín (FLAP-D) ahora cubren hasta el 70 % de las horas anuales de refrigeración con refrigeración gratuita, lo que reduce drásticamente el tiempo de funcionamiento de los enfriadores mecánicos y eleva los presupuestos de inversión para refrigeración de precisión. Mientras tanto, los sistemas VRF están reemplazando las divisiones conducidas en torres de China, India y el Sudeste Asiático, ya que se adaptan a placas de piso estrechas, ofrecen control por zonas y reducen el consumo de energía entre un 20 % y un 30 %.
Conclusiones clave del informe
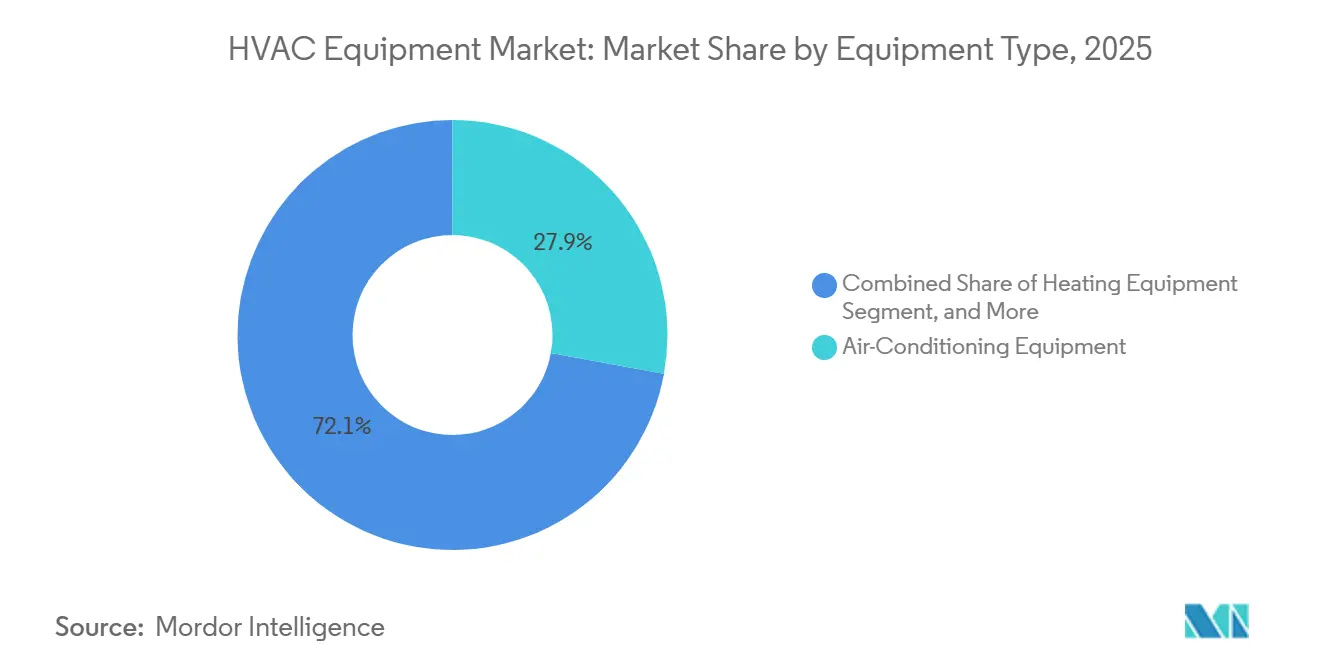
- Por tipo de equipo, los sistemas de aire acondicionado conservaron la mayor participación del mercado de equipos HVAC con un 27.89 % en 2025, mientras que los equipos de calefacción generaron la CAGR más rápida del 8.78 % hasta 2031.
- Por tipo de instalación, los proyectos de modernización y reemplazo representaron el 62.33% de los ingresos de 2025; sin embargo, la nueva construcción está avanzando a una CAGR del 8.58% gracias a los proyectos de centros de datos y edificios de gran altura en Asia.
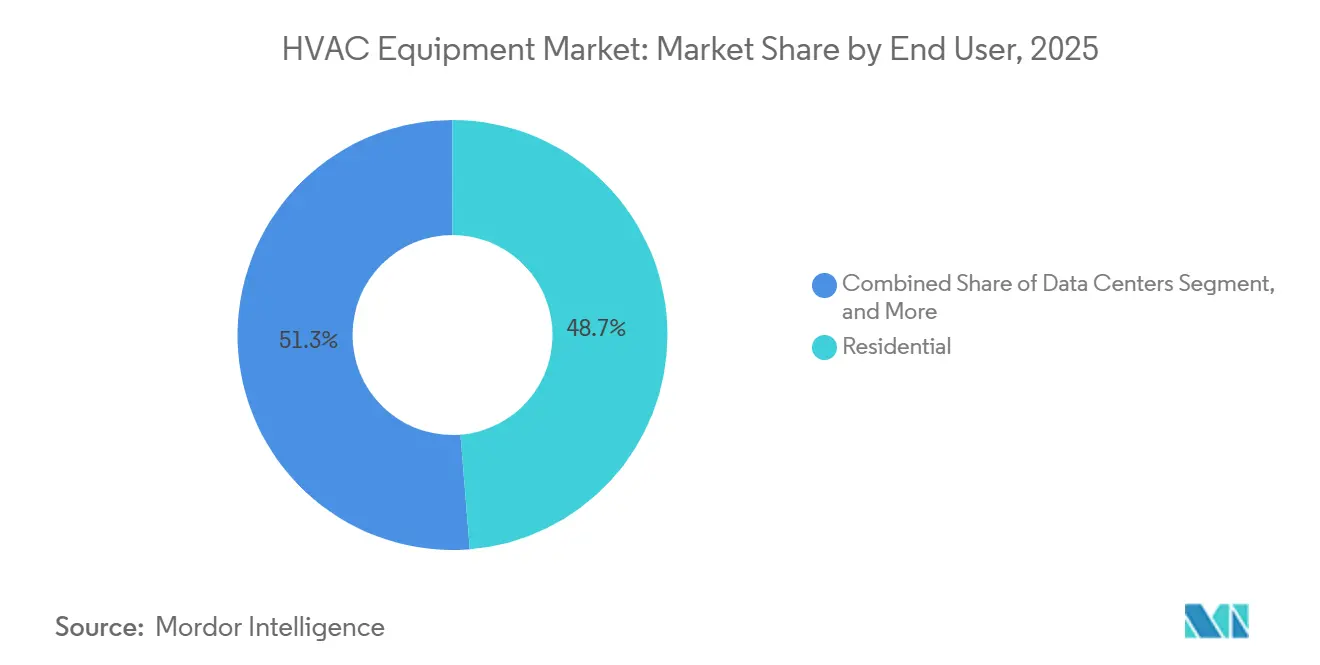
- Por usuario final, las aplicaciones residenciales representaron el 48.72 % del gasto de 2025, mientras que los centros de datos se están expandiendo a una CAGR del 8.74 % a medida que las densidades de rack aceleran la adopción de refrigeración líquida.
- Por tipo de edificio comercial, los centros de datos lideraron con una participación en los ingresos del 21.34 % en 2025; se prevé que las instalaciones de atención médica registren la CAGR más rápida del 9.33 % hasta 2031.
- Por geografía, Asia Pacífico capturó el 38.56% de las ventas de 2025; se proyecta que África, aunque más pequeña en tamaño absoluto, crecerá más rápido, con una CAGR del 9.12%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de equipos HVAC
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los estrictos códigos de eficiencia energética en la construcción en Europa aceleran la adopción de bombas de calor | + 1.8% | Europa, con repercusión en el Reino Unido y Escandinavia | Mediano plazo (2-4 años) |
| El aumento en la construcción de centros de datos en los países nórdicos y la región FLAP-D eleva la demanda de refrigeración de precisión | + 1.5% | Europa (Países nórdicos, FLAP-D), América del Norte | Corto plazo (≤ 2 años) |
| Rápida adopción de sistemas de flujo de refrigerante variable en complejos residenciales de gran altura en Asia | + 1.3% | Asia Pacífico (China, India, ASEAN) | Mediano plazo (2-4 años) |
| Los créditos fiscales de la Ley de Reducción de la Inflación catalizan los ciclos tempranos de reemplazo de calderas | + 1.2% | Estados Unidos | Corto plazo (≤ 2 años) |
| La expansión de la calefacción urbana en Europa del Este impulsa la modernización de calderas de gran capacidad | + 0.9% | Europa del Este (Polonia, República Checa, Hungría) | Largo plazo (≥ 4 años) |
| Los sistemas de climatización híbridos con energía solar cobran impulso en los campamentos mineros africanos aislados de la red eléctrica. | + 0.6% | África (Botswana, Zambia, RDC) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los estrictos códigos de eficiencia energética en la construcción en Europa aceleran la adopción de bombas de calor.
La directiva europea de 2024 prohibió las nuevas calderas de combustibles fósiles a partir de 2025 y exige que el 16% de los peores edificios no residenciales cumplan con umbrales mínimos de rendimiento energético para 2030, lo que obliga a los propietarios a instalar bombas de calor aerotérmicas o geotérmicas que superen los factores de rendimiento estacional de 3.5. [1] Parlamento Europeo, “Directiva (UE) 2024/1275 sobre el rendimiento energético de los edificios”, europarl.europa.eu Las leyes nacionales amplifican el impulso: la RE2020 de Francia limita la intensidad de carbono a 4 kg CO₂ e /m²-año para viviendas, la Gebäudeenergiegesetz enmendada de Alemania exige un 65% de calor renovable, y ambos marcos se alinean económicamente cuando los impuestos al carbono y las compras de gas evitadas reducen los períodos de recuperación por debajo de una década. Los fabricantes de equipos originales han respondido. Daikin triplicó la capacidad belga a 1.5 millones de unidades por año para 2027, lo que subraya la confianza en que la demanda impulsada por las políticas persistirá. Por lo tanto, la adopción de bombas de calor proporciona el mayor impulso positivo a las perspectivas de crecimiento del mercado de equipos de climatización.
El aumento en la construcción de centros de datos en los países nórdicos y la región FLAP-D eleva la demanda de refrigeración de precisión
Los proveedores de hiperescaladores en la nube continúan agrupando instalaciones a escala de megavatios en los países nórdicos, donde las temperaturas medias anuales de 5 °C a 12 °C permiten que los economizadores del lado del aire sirvan hasta el 70 % de las horas de refrigeración, reduciendo la eficacia del uso de energía por debajo de 1.2. El campus de Meta de 150 MW en Odense aprovechó la refrigeración con agua de mar para eliminar la refrigeración mecánica de invierno y ahorrar 12 millones de USD al año en gastos de energía. La expansión de Microsoft en Estocolmo se basa en torres adiabáticas que operan dentro de los 2 °C de la temperatura ambiente. [2] Microsoft Azure, “Expansión de la región de Estocolmo”, azure.microsoft.com Las soluciones líquidas directas al chip ahora extraen el 80 % del calor antes de que entre en las salas de datos, lo que permite densidades de 30 kW por rack que exigen precios superiores a las unidades de aire tradicionales. Por lo tanto, la refrigeración de precisión se convierte en un subsegmento de alto margen, impulsando al alza el mercado general de equipos HVAC.
Rápida adopción de sistemas VRF en complejos residenciales de gran altura en Asia
Los sistemas VRF captaron el 35% de las nuevas instalaciones de gran altura en China, India y el Sudeste Asiático en 2025 gracias a que eliminan los voluminosos conductos, permiten el control de temperatura individual y modulan los compresores para satisfacer la demanda de carga parcial. La torre World One de 78 plantas de Bombay abastece a 400 apartamentos mediante condensadores en la azotea, lo que evita el desorden en la fachada y agiliza el mantenimiento. Los códigos de construcción vietnamitas, adoptados en 2024, introdujeron certificados energéticos obligatorios, favoreciendo los VRF con una relación de eficiencia de carga parcial superior a 4.0. El Multi V 5 de LG proporciona calefacción y refrigeración simultáneas, recuperando el calor residual para reducir el consumo anual de HVAC en un 18%. Los programas de subsidios en China reembolsan el 15% de los costes adicionales de VRF, lo que impulsó un crecimiento del 22% en las ventas de Gree en 2025.
Los créditos fiscales de la Ley de Reducción de la Inflación catalizan los ciclos de reemplazo temprano de calderas
El crédito 25C de Estados Unidos reembolsa el 30% del costo, hasta USD 2,000, para bombas de calor que cumplan con los requisitos y USD 600 para hornos eficientes, lo que adelanta los reemplazos aproximadamente 18 meses. Carrier reportó un aumento del 28% en los envíos de bombas de calor residenciales en el primer semestre de 2025, y Rheem señaló que el 40% de las unidades calificaron para límites mejorados basados en ingresos. Lennox inauguró una planta de USD 70 millones en Texas dedicada a la producción de bombas de calor en 2024, con la expectativa de un crecimiento nacional sostenido de dos dígitos. Si bien la escasez de técnicos prolongó los retrasos en la instalación hasta mediados de 2026, los pedidos pendientes de los fabricantes de equipos originales (OEM) confirman que los incentivos aumentan considerablemente la demanda potencial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de la transición a refrigerantes de bajo GWP para los OEM | -1.2% | Global, con una presión aguda en la UE y América del Norte | Mediano plazo (2-4 años) |
| Escasez de talento de técnicos certificados en HVAC en mercados maduros | -0.9% | Estados Unidos, Alemania, Reino Unido, Canadá | Corto plazo (≤ 2 años) |
| La volatilidad de la cadena de suministro de semiconductores limita la disponibilidad de inversores VRF | -0.7% | Global, con cuellos de botella en los centros de fabricación de Asia Pacífico | Corto plazo (≤ 2 años) |
| Las estrictas cuotas de gases fluorados en la UE aumentan la carga de cumplimiento para los importadores | -0.6% | Unión Europea, con repercusiones en el Reino Unido y los estados miembros de la AELC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial de la transición a refrigerantes de bajo GWP para los fabricantes de equipos originales
Las cuotas de gases fluorados de la UE se reducen al 2.4 % de los valores de referencia de 2015 para 2030, lo que obliga a retirar el R410A e impulsa una inversión de capital de entre 50 y 100 millones de dólares por planta de fabricación para la reequipación de refrigerantes A2L ligeramente inflamables. Daikin estima una inversión de 18 millones de dólares para la conversión de una sola línea; Johnson Controls prevé una inversión de 250 millones de dólares para todo el grupo hasta 2027, lo que reducirá los márgenes en 120 puntos básicos durante la transición. Los serpentines de intercambiadores de calor de mayor tamaño, los sensores de fugas adicionales y las nuevas certificaciones de seguridad añaden entre 300 y 500 dólares por unidad, costos difíciles de trasladar a segmentos sensibles al precio. Hasta que se amortice la inversión en herramientas, el lastre para la rentabilidad actúa como un freno moderado para la expansión del mercado de equipos de climatización.
Escasez de talento de técnicos certificados en HVAC en mercados maduros
Las jubilaciones y la baja inscripción en programas de aprendizaje dejan a Estados Unidos con un déficit estimado de 50 000 técnicos para 2030. [3] Oficina de Estadísticas Laborales de EE. UU., “Perspectivas de los técnicos de HVAC”, bls.gov Los miembros de ACCA atribuyeron la escasez de mano de obra a un retraso del 15 % en las unidades vendidas pero no instaladas en 2025. Alemania se enfrentó a un déficit de 60 000 instaladores en 2025, lo que retrasó el 18 % de los proyectos de bombas de calor planificados. El Reino Unido inscribió solo a 3,200 aprendices de HVAC en 2024, frente a objetivos de 15 000. Los protocolos de refrigerantes A2L requieren una certificación adicional, pero menos del 30 % de los técnicos habían completado el curso de 40 horas a mediados de 2025. Por lo tanto, la escasez de mano de obra limita el ritmo al que el mercado de equipos de HVAC puede desplegar físicamente los sistemas pedidos.
Análisis de segmento
Por tipo de equipo: Las bombas de calor amplían su ventaja sobre la calefacción tradicional
Los equipos de calefacción se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 8.78 % hasta 2031, superando al mercado general de equipos de climatización (HVAC), ya que las bombas de calor desplazaron a los hornos y calderas tanto en proyectos nuevos como en renovaciones. Para 2025, las bombas de calor representaron el 58 % de los ingresos por calefacción, mientras que las calderas y hornos mantuvieron el 32 %, ya que las calderas comerciales de gran capacidad siguen siendo económicas para las actualizaciones de calefacción urbana en Europa del Este. Este cambio se amplió después de que las normas de la UE prohibieran las calderas independientes de combustibles fósiles, y Estados Unidos, al combinar reembolsos federales y de las compañías eléctricas, redujo los plazos de amortización de 10 a 6 años.
Los equipos de aire acondicionado, si bien representaron la mayor parte de los ingresos en 2025 (27.89%), crecieron a un ritmo más lento debido a que los hogares norteamericanos y europeos occidentales operan casi saturados y se centran en la sustitución de equipos para optimizar la eficiencia. No obstante, las soluciones de VRF y refrigeración líquida registraron aumentos de dos dígitos en la categoría de aire acondicionado, impulsadas por los edificios de gran altura de uso mixto y la densidad de racks en centros de datos. Los productos de ventilación representaron el 22% de las ventas en 2025, tras las mejoras en la filtración MERV 13 según ASHRAE 241 en los sectores de la salud y la educación. La combinación de un sólido crecimiento de la calefacción y la sustitución constante de equipos de refrigeración confirma una demanda equilibrada que respalda la expansión a largo plazo del mercado de equipos de climatización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de instalación: la modernización domina el valor mientras que la nueva construcción se acelera
La modernización y el reemplazo representaron el 62.33 % de los ingresos de 2025, lo que refleja el envejecimiento del parque inmobiliario mundial y las estrategias de ahorro energético que favorecen el cambio de unidades de velocidad fija por modelos con inversor. Reemplazar una unidad de 10 SEER de 20 años de antigüedad por un modelo de 2025 con una clasificación SEER de 16 puede generar un ahorro energético significativo. La unidad más antigua consume un 60 % más de electricidad que el modelo más nuevo, lo que supone un ahorro anual de entre 400 y 600 USD para los propietarios de locales comerciales. Estos ahorros no solo reducen los costes operativos, sino que también justifican el reemplazo temprano de equipos obsoletos.
Sin embargo, la nueva construcción avanza a una tasa de crecimiento anual compuesta (TCAC) del 8.58 % gracias a los campus de centros de datos en los países nórdicos y el corredor FLAP-D, las torres residenciales en India, Vietnam y Filipinas que especifican VRF en su primera instalación, y las plantas industriales de Oriente Medio que requieren refrigeración de precisión. Los promotores suelen asignar entre el 8 % y el 12 % de los presupuestos de los proyectos a sistemas mecánicos en edificios de alto rendimiento, lo que impulsa una importante demanda inicial. La convergencia de técnicas de modernización, unidades de tratamiento de aire (UTA) modulares, minisistemas sin ductos y unidades compactas para azotea difumina las fronteras; sin embargo, la modernización sigue siendo el pilar de valor del tamaño del mercado de equipos de climatización (HVAC) a corto plazo.
Por el usuario final: Los centros de datos impulsan un crecimiento de alto valor
Los compradores residenciales representaron el 48.72 % de los ingresos de 2025, pero el crecimiento se queda atrás, con una tasa de crecimiento anual compuesta (TCAC) del 7.8 %, debido a que la penetración en las economías desarrolladas supera el 90 % y el intervalo de reemplazo se extiende a 15 años. Por otro lado, los centros de datos aportaron solo el 8 % de los ingresos de 2025, pero se están expandiendo a una TCAC del 8.74 %, a medida que las cargas de trabajo de inferencia de IA triplican las densidades térmicas de los racks y exigen arquitecturas de refrigeración líquida con sobreprecios de entre el 40 % y el 60 %.
Los edificios comerciales representaron el 32% de los ingresos de 2025 y una tasa de crecimiento anual compuesta (TCAC) del 8.5%, gracias a que los hospitales se apresuraron a cumplir con las normas de ventilación ASHRAE 170, los hoteles instalaron minisplits en las habitaciones y las oficinas integraron la climatización con análisis de ocupación mediante software de edificios inteligentes. Las instalaciones industriales representaron el 12% de la facturación, con un crecimiento anual del 7.2%, impulsada por las líneas de semiconductores, farmacéutica y de procesamiento de alimentos que exigen tolerancias térmicas estrictas. En conjunto, estas tendencias consolidan a los centros de datos como la principal plataforma de crecimiento dentro del mercado general de equipos de climatización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de edificio comercial: Sanidad y hostelería Elevar gasto de uso mixto
Los proyectos de centros de datos dominaron la categoría, representando el 21.34 % de la cuota de mercado de edificios comerciales en 2025, aprovechando los requisitos de refrigeración líquida y redundancia que generan márgenes brutos de entre el 35 % y el 40 % para los fabricantes de equipos originales (OEM). Dado que las normas de control de infecciones exigieron una mayor ventilación en las habitaciones de los pacientes, los centros sanitarios captaron una cuota de mercado del 18 %, con una tasa de crecimiento anual compuesta (TCAC) del 9.33 %. Este crecimiento pone de relieve la creciente importancia de mantener estrictos estándares de calidad del aire para garantizar la seguridad de los pacientes y reducir el riesgo de infecciones transmitidas por el aire.
Los hoteles representaron el 16% del gasto comercial, con un aumento anual del 8.2%, gracias a que las renovaciones de VRF permitieron la facturación a nivel de huésped y redujeron el desperdicio de habitaciones ociosas en un 40%. Los edificios de oficinas representaron el 22% del gasto, pero solo una tasa de crecimiento anual compuesta (TCAC) del 6.8% debido a los modelos de trabajo híbridos, mientras que el sector minorista se quedó atrás, con una participación del 12% y un crecimiento del 5.5%, debido a que los propietarios transfirieron la responsabilidad de la climatización a los inquilinos mediante sistemas split sin conductos. Los centros educativos completaron el panorama con una participación del 11%, con un crecimiento anual del 7.8% gracias a la sustitución de unidades de azotea de 30 años de antigüedad. Esta segmentación pone de relieve cómo las mejoras regulatorias y orientadas al confort dirigen el mercado de equipos de climatización hacia nichos de mayor margen.
Análisis geográfico
Mercado de equipos HVAC de APAC
Asia Pacífico representó el 38.56 % de los ingresos de 2025, impulsados por los 85 millones de envíos de aires acondicionados de China y el aumento de la penetración de aires acondicionados con inversor en India, del 30 % en 2023 al 60 % en 2025. Los edificios de gran altura del sudeste asiático están adoptando cada vez más sistemas VRF, mientras que los hogares japoneses están cambiando sus antiguos sistemas split por modelos de bajo GWP. Como resultado, se prevé que la región supere el promedio mundial, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.3 %.
Mercado de equipos de climatización en Norteamérica, Europa y Oriente Medio
Norteamérica representó el 26% de la facturación de 2025 y una tasa de crecimiento anual compuesta (TCAC) del 7.9%, impulsada por los créditos fiscales de la Ley de Reducción de la Inflación y la construcción de centros de datos en Virginia, Texas y Oregón. Europa contribuyó con el 22% de los ingresos, con un crecimiento anual compuesto (TCAC) del 8.6%, gracias a que la prohibición de calderas impulsa la modernización de bombas de calor y Escandinavia lidera la adopción de geotermia, con factores de rendimiento estacional superiores a 4.5. Oriente Medio registró una participación del 8% y una TCAC del 8.8% en megaproyectos como la ciudad NEOM de Arabia Saudí y los centros de datos de los Emiratos Árabes Unidos, donde los veranos de 45 °C exigen sobredimensionamiento y redundancia.
Mercado de equipos de climatización en Sudamérica y África
Sudamérica añadió el 6% del volumen de 2025 y una tasa de crecimiento anual compuesta (TCAC) del 7.5%, impulsada por la recuperación residencial en Brasil, pero atenuada por la volatilidad en Argentina. Mientras tanto, se prevé que África, con una base de USD 4 millones para 2025, se expanda a una importante TCAC del 9.12%, a medida que las empresas mineras adopten unidades solares híbridas y los centros urbanos modernicen inversores para reducir los costos de electricidad. En conjunto, estas dinámicas posicionan a Asia Pacífico como el ancla de ingresos y a África como la frontera de crecimiento porcentual del mercado de equipos de climatización.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La presión regulatoria está cada vez más ligada a los cronogramas de eliminación gradual de refrigerantes y a los requisitos de rendimiento energético de los edificios, factores que impulsan la renovación de equipos. En Estados Unidos, la EPA finalizó las restricciones de la Ley AIM para el uso de HFC en sistemas de flujo de refrigerante variable (VRF), estableciendo el 1 de enero de 2026 como fecha límite clave para la fabricación o importación de ciertos componentes VRF que contienen HFC, al tiempo que permite disposiciones transitorias limitadas para la instalación de componentes anteriores a 2026 en 2027 o 2028, según el estado de los permisos. Paralelamente, el Departamento de Energía de Estados Unidos emitió en julio de 2026 un Aviso de Propuesta de Reglamentación para revisar su norma de proceso de estándares de conservación de energía, lo que indica un camino más basado en procedimientos para los estándares de eficiencia nuevos o revisados que los fabricantes de equipos originales e importadores deben seguir para la planificación del cumplimiento.
En Europa, las políticas siguen vinculando los objetivos de descarbonización de edificios con requisitos mínimos de rendimiento y producto, lo que fomenta la adopción de bombas de calor y adelanta los ciclos de reemplazo. La UE mantiene los requisitos de ecodiseño y etiquetado energético para productos de calefacción y refrigeración por aire, incluyendo el trabajo en curso sobre las actualizaciones de ENER LOT 1 y 2 para bombas de calor y bombas de calor híbridas (hasta 70 kW) con procedimientos de prueba en constante evolución, como el método de compensación. Junto con la dinámica de la Directiva sobre el rendimiento energético de los edificios (UE) 2024/1275 citada en el contexto del informe, estas normas añaden complejidad al cumplimiento en torno a los refrigerantes de bajo PCA, la seguridad y el rendimiento estacional declarado, lo que influye en las hojas de ruta de los productos y los plazos de certificación de los proveedores.
Análisis de la cadena de valor
La cadena de valor de los equipos de climatización (HVAC) comienza con materias primas e insumos críticos (cobre, aluminio, acero y semiconductores), que se transforman en componentes básicos como compresores, inversores, válvulas, motores, intercambiadores de calor, controles y refrigerantes. Posteriormente, los fabricantes de equipos originales (OEM) los ensamblan para formar equipos de calefacción, ventilación y aire acondicionado (incluidos sistemas VRF, enfriadoras y sistemas compactos). Los productos terminados se distribuyen a través de canales de distribución escalonados que combinan grandes distribuidores y mayoristas con sucursales de OEM, seguidos por contratistas mecánicos y empresas de servicios que diseñan, instalan, ponen en marcha y mantienen los sistemas, especialmente en proyectos de modernización y reemplazo, que representaron el 62.33 % de los ingresos de 2025 en el contexto del informe.
Los cuellos de botella y la diferenciación se concentran cada vez más en los componentes y el software. La volatilidad de los semiconductores puede limitar las placas de control y VRF con inversor, mientras que la transición a refrigerantes A2L introduce piezas adicionales relacionadas con la seguridad y pasos de certificación que afectan a los proveedores de componentes y a los cronogramas de producción de los fabricantes de equipos originales (OEM). Los socios digitales también se están acercando a la cadena de suministro: Carrier y Google Cloud anunciaron una alianza en marzo de 2025 para integrar capacidades de IA en la gestión de energía doméstica vinculada a HVAC, y Siemens y Microsoft anunciaron una colaboración en junio de 2025 para conectar Siemens Building X con Azure IoT Operations. En conjunto, estos avances refuerzan un cambio hacia equipos conectados, monitorización y análisis que extiende el valor más allá del hardware, abarcando la puesta en marcha y los servicios del ciclo de vida.
Panorama competitivo
Los cinco mayores proveedores, Daikin Industries, Carrier Global, Trane Technologies, Johnson Controls y Mitsubishi Electric, controlaron aproximadamente el 42% de los ingresos globales en 2025, lo que generó una competencia moderadamente concentrada. Daikin lideró el mercado con una participación del 11% y presentó 127 patentes relacionadas con inversores y R32 entre 2024 y 2025, con el objetivo de consolidar su liderazgo en la transición de refrigerantes. Carrier ascendió al segundo puesto en el mercado europeo de bombas de calor con la adquisición de Viessmann Climate Solutions por 12 000 millones de euros (13 600 millones de dólares) en 2025, lo que sumó 13 000 empleados y una capacidad anual de 2.8 millones de unidades.
Los fabricantes chinos Gree, Midea y Haier, que dominan el 68% del mercado nacional de sistemas de distribución residencial, tienen la mira puesta en los mercados de Oriente Medio y África. Aprovechando las economías de escala, están logrando precios entre un 20% y un 30% más bajos que los de sus homólogos occidentales. Prueba de esta estrategia es la empresa conjunta de Midea para 2025 en El Cairo, que ya ha incrementado sus envíos a la notable cifra de 1.2 millones de unidades anuales, abasteciendo tanto al norte de África como a los países del Golfo.
Las plataformas tecnológicas diferencian a las empresas establecidas: la suite OpenBlue de Johnson Controls integra datos de climatización, iluminación y seguridad para reducir el consumo energético de todo el edificio en un 28%, consiguiendo contratos por 18 millones de pies cuadrados en 2025. Gradient Comfort introdujo bombas de calor de ventana para alquileres en EE. UU., dirigidas a mercados donde los propietarios prohíben las perforaciones en las paredes, desafiando así las unidades terminales compactas tradicionales. La pronta finalización de las transiciones de bajo PCA también supone una ventaja; Daikin y Mitsubishi Electric aumentaron su cuota de mercado en Europa en 2025, mientras que sus competidores reestructuraron sus líneas. En general, el ritmo de innovación, y no solo el precio, determina ahora las ventajas competitivas en el mercado de equipos de climatización.
Líderes de la industria de equipos HVAC
Industrias Daikin Ltd.
Carrier Global Corp.
mitsubishi electric corp.
Lennox Internacional Inc.
Grupo Midea
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Carrier completó la venta de su negocio Riello a Ariston Group por unos ingresos brutos de aproximadamente 440 millones de dólares. Esta desinversión optimiza la cartera de Carrier, centrándola en sus prioridades principales de climatización y climatización inteligente, y optimiza la asignación de capital a segmentos como las bombas de calor y la refrigeración comercial, donde la diferenciación tecnológica es cada vez mayor.
- Mayo de 2026: Daikin inauguró una nueva planta de producción de bombas de calor en la región de Lodz, Polonia, con una inversión de aproximadamente 300 millones de euros. Esta mayor presencia europea permite reducir los plazos de entrega y aumentar la disponibilidad local de bombas de calor, a medida que la región acelera la rehabilitación de edificios en el marco de normativas cada vez más estrictas de descarbonización.
- Marzo de 2025: Carrier y Google Cloud anunciaron una alianza para integrar capacidades de IA en sistemas de gestión energética doméstica conectados a equipos de climatización residenciales. Esta colaboración refleja un cambio en la propuesta de valor, pasando de equipos independientes a soluciones interactivas con la red eléctrica y basadas en software, que pueden ayudar a las compañías eléctricas y a los propietarios a gestionar los picos de demanda y la electrificación.
Alcance del informe del mercado global de equipos HVAC
El informe de mercado de equipos de climatización (HVAC) está segmentado por tipo de equipo (equipos de calefacción, equipos de ventilación, equipos de aire acondicionado), tipo de instalación (nueva construcción y modernización/reemplazo), usuario final (residencial, comercial, industrial), tipo de edificio comercial (edificios de oficinas, centros de salud, hostelería y ocio, tiendas y centros comerciales, instituciones educativas, centros de datos) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia Pacífico, Oriente Medio, África). Las previsiones de mercado se expresan en valor (USD).
Por tipo de equipo
| Equipo de calefacción | Calderas y Hornos | |
| Bombas de Calor | ||
| Calentadores unitarios | ||
| Equipo de Ventilación | Unidades de tratamiento de aire | |
| Humidificadores y Deshumidificadores | ||
| Filtros de aire | ||
| Unidades Fan Coil | ||
| Equipos de aire acondicionado | Aires acondicionados unitarios | Divisiones canalizadas |
| Mini-divisiones sin conductos | ||
| Techos empaquetados | ||
| Sistemas de flujo de refrigerante variable (VRF) | ||
| Acondicionadores de aire para habitaciones | ||
| Aires acondicionados de terminal empaquetados | ||
| Enfriadores | ||
Por tipo de instalación
| Nueva construcción |
| Modernización/Reemplazo |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
Por tipo de edificio comercial
| Edificios de oficinas |
| Centros médicos |
| Hospitalidad y ocio |
| Tiendas minoristas y centros comerciales |
| Instituciones educativas |
| Centros de datos |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de equipo | Equipo de calefacción | Calderas y Hornos | |
| Bombas de Calor | |||
| Calentadores unitarios | |||
| Equipo de Ventilación | Unidades de tratamiento de aire | ||
| Humidificadores y Deshumidificadores | |||
| Filtros de aire | |||
| Unidades Fan Coil | |||
| Equipos de aire acondicionado | Aires acondicionados unitarios | Divisiones canalizadas | |
| Mini-divisiones sin conductos | |||
| Techos empaquetados | |||
| Sistemas de flujo de refrigerante variable (VRF) | |||
| Acondicionadores de aire para habitaciones | |||
| Aires acondicionados de terminal empaquetados | |||
| Enfriadores | |||
| Por tipo de instalación | Nueva construcción | ||
| Modernización/Reemplazo | |||
| Por usuario final | Residencial | ||
| Comercial | |||
| Industrial | |||
| Por tipo de edificio comercial | Edificios de oficinas | ||
| Centros médicos | |||
| Hospitalidad y ocio | |||
| Tiendas minoristas y centros comerciales | |||
| Instituciones educativas | |||
| Centros de datos | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de equipos HVAC entre 2026 y 2031?
Se pronostica que el mercado de equipos HVAC se expandirá a una CAGR del 8.11 % entre 2026 y 2031, aumentando de USD 109.33 mil millones en 2026 a USD 161.46 mil millones en 2031.
¿Qué tipo de equipo está obteniendo la mayor participación en los ingresos?
Los equipos de calefacción, impulsados por bombas de calor, ya representan el 58% de los ingresos por calefacción y superan al mercado general con una CAGR del 8.78% hasta 2031.
¿Por qué los centros de datos son un segmento estratégico para los proveedores de HVAC?
Los equipos de enfriamiento de precisión alcanzan márgenes brutos del 35% al 40% y avanzan a una CAGR del 8.74% porque las densidades de rack impulsadas por IA requieren arquitecturas de enfriamiento líquido.
¿Cómo afectan las políticas europeas a la demanda de HVAC?
La Directiva sobre rendimiento energético de los edificios prohíbe las nuevas calderas de combustibles fósiles a partir de 2025 y exige reformas profundas del 16 % de los edificios en peor estado para 2030, generando un ciclo sostenido de sustitución de bombas de calor.
¿Qué limita el ritmo de las instalaciones de HVAC en los Estados Unidos?
Una escasez de técnicos que podría llegar a 50,000 trabajadores en 2030 ya ha creado una acumulación del 15% de unidades vendidas pero no instaladas, lo que retrasa la plena realización de la demanda impulsada por las políticas.
¿Qué región está preparada para experimentar el mayor porcentaje de crecimiento?
Se pronostica que África liderará el crecimiento porcentual, expandiéndose a una CAGR del 9.12% a medida que las unidades solares híbridas empaquetadas y las renovaciones de inversores ganan terreno en los mercados mineros y urbanos.


