

Tamaño y participación del mercado de cables de corriente continua de alta tensión (HVDC)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 11.70 mil millones |
| Tamaño del mercado (2031) | USD 17.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
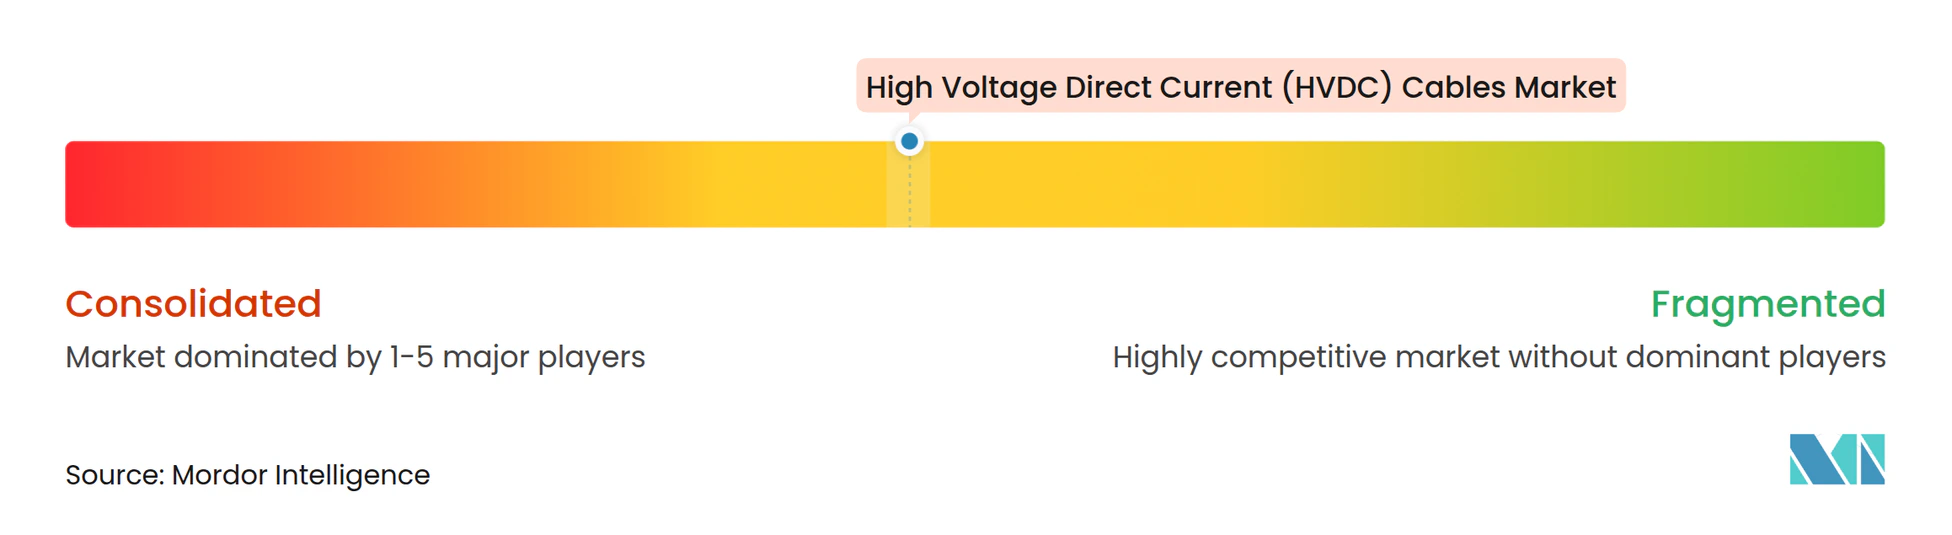
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de cables de corriente continua de alta tensión (HVDC) por Mordor Intelligence
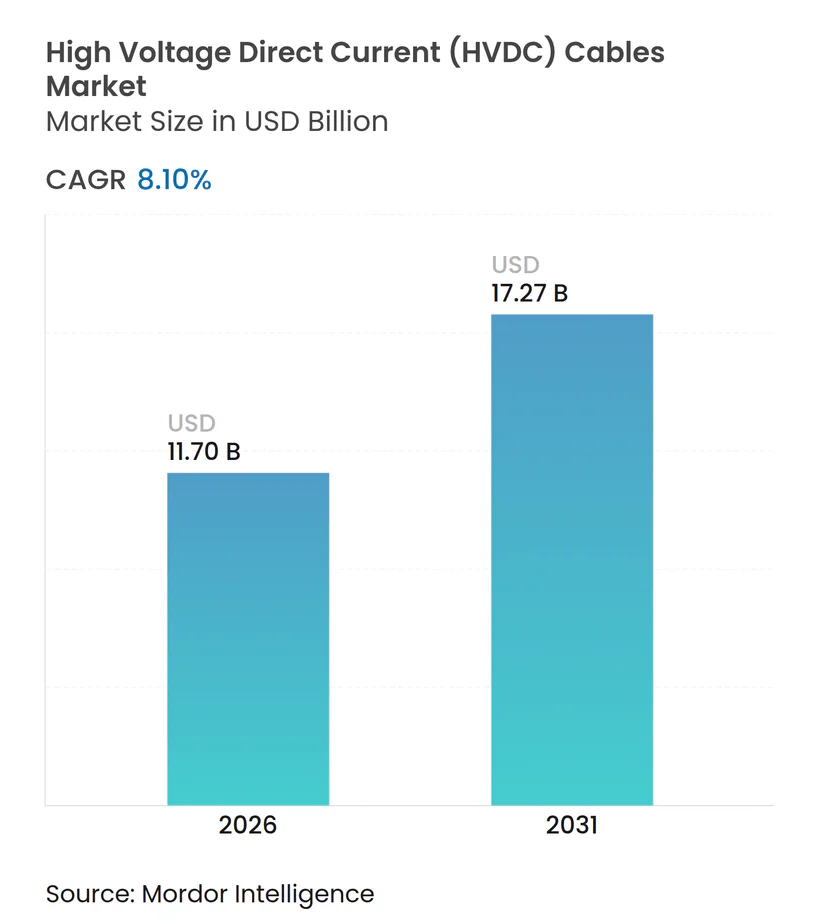
Se estima que el tamaño del mercado de cables de corriente continua de alto voltaje (HVDC) será de USD 11.70 mil millones en 2026, y se espera que alcance los USD 17.27 mil millones para 2031, con una CAGR del 8.10 % durante el período de pronóstico (2026-2031).
El aumento de la construcción de energía eólica marina en Europa y Asia-Pacífico, los programas nacionales de superredes en China, India y el Golfo, y la transición hacia estaciones convertidoras que forman la red, impulsan conjuntamente la demanda de enlaces de larga distancia y alta capacidad. Las compañías eléctricas están cambiando sus especificaciones hacia conductores con núcleo de aluminio para protegerse de la volatilidad del precio del cobre, mientras que los fabricantes de cables profundizan la integración regresiva en la producción de resina XLPE para asegurar el suministro. Los contratos llave en mano de ingeniería, adquisición y construcción (EPC), que agrupan servicios de cable, convertidor e instalación, son ahora la vía de adquisición preferida, lo que favorece la escalabilidad y la integración vertical. Al mismo tiempo, las cláusulas de ciberseguridad más estrictas de la norma IEC 62351 añaden barreras tanto de costo como competitivas, favoreciendo a los proveedores que pueden certificar protocolos de comunicación seguros.
Conclusiones clave del informe
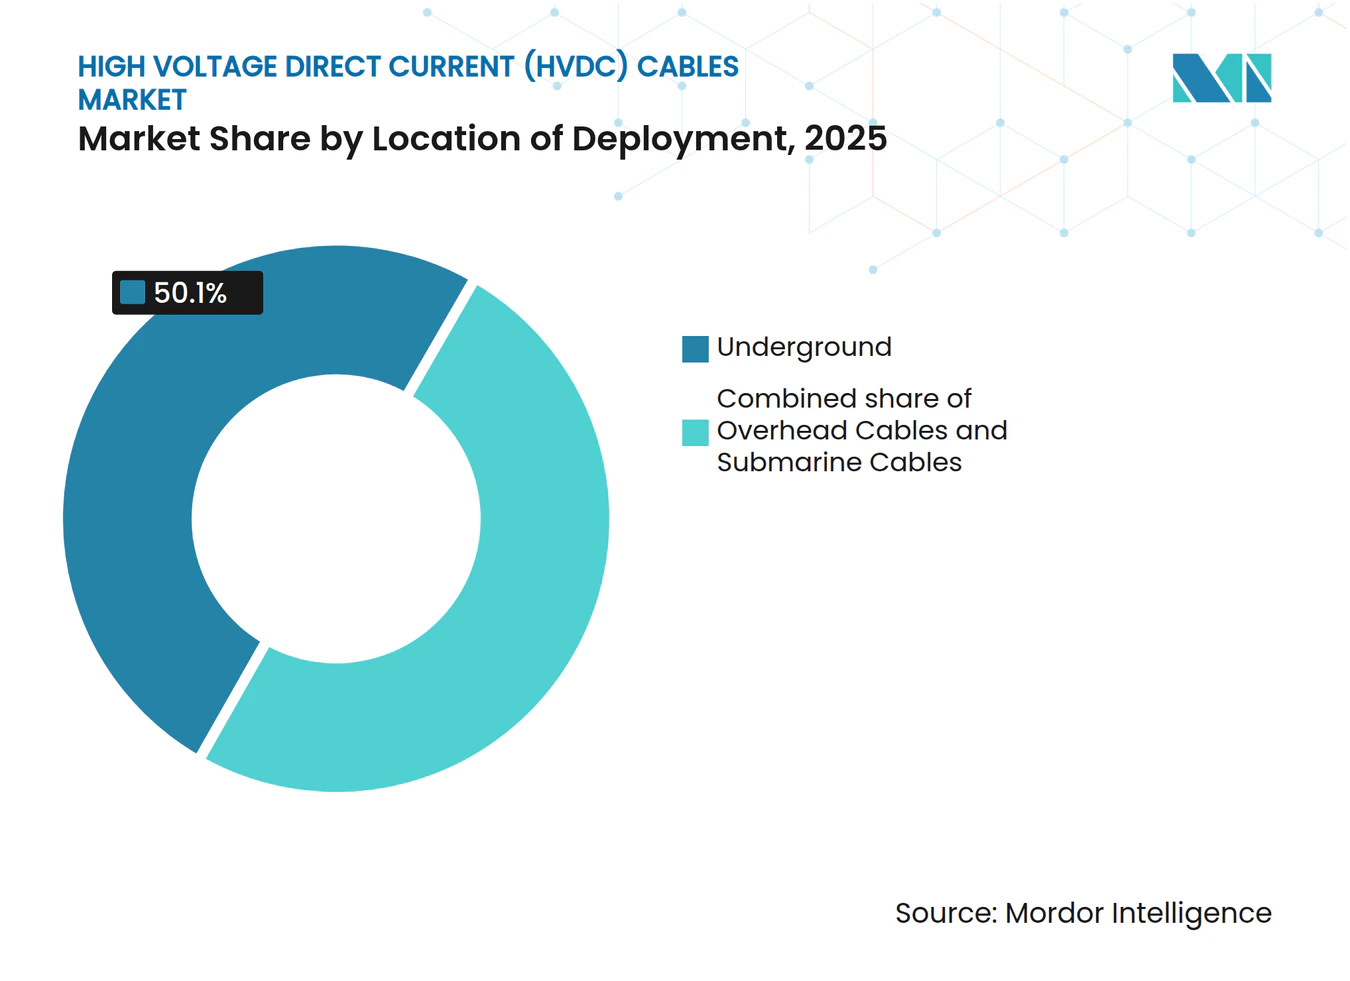
- Por ubicación de implementación, los cables subterráneos lideraron con una participación de mercado del 50.1 % de cables HVDC en 2025; los cables submarinos son el modo de implementación de más rápido crecimiento con una CAGR del 10.5 % hasta 2031.
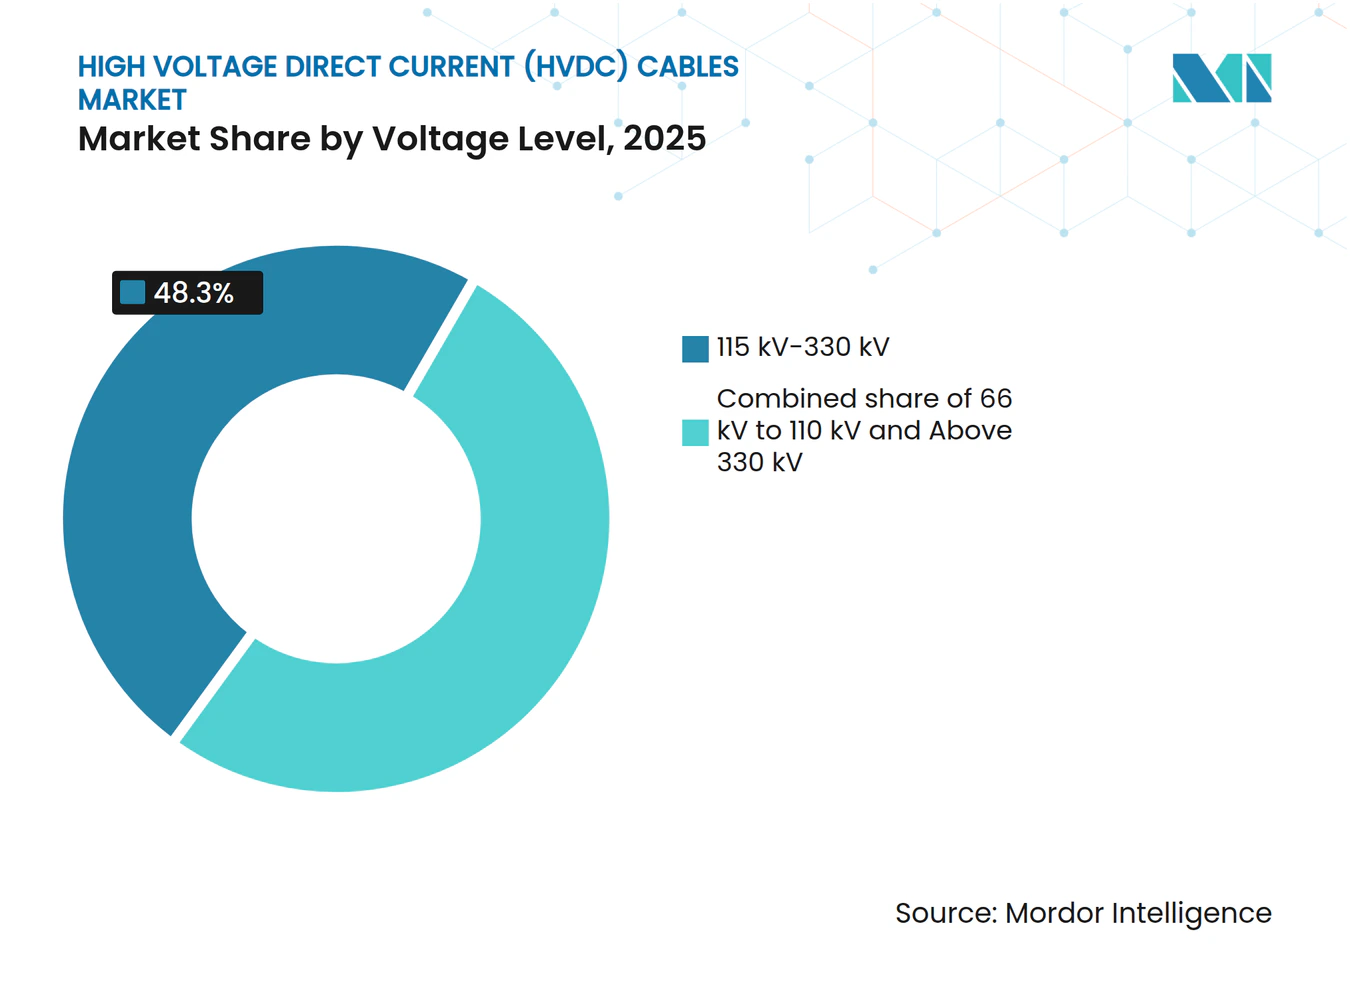
- Por nivel de voltaje, la banda de 115 a 330 kV representó el 48.3 % del tamaño del mercado de cables HVDC en 2025, mientras que los sistemas clasificados por encima de 330 kV se están expandiendo a una CAGR del 9.0 % hasta 2031.
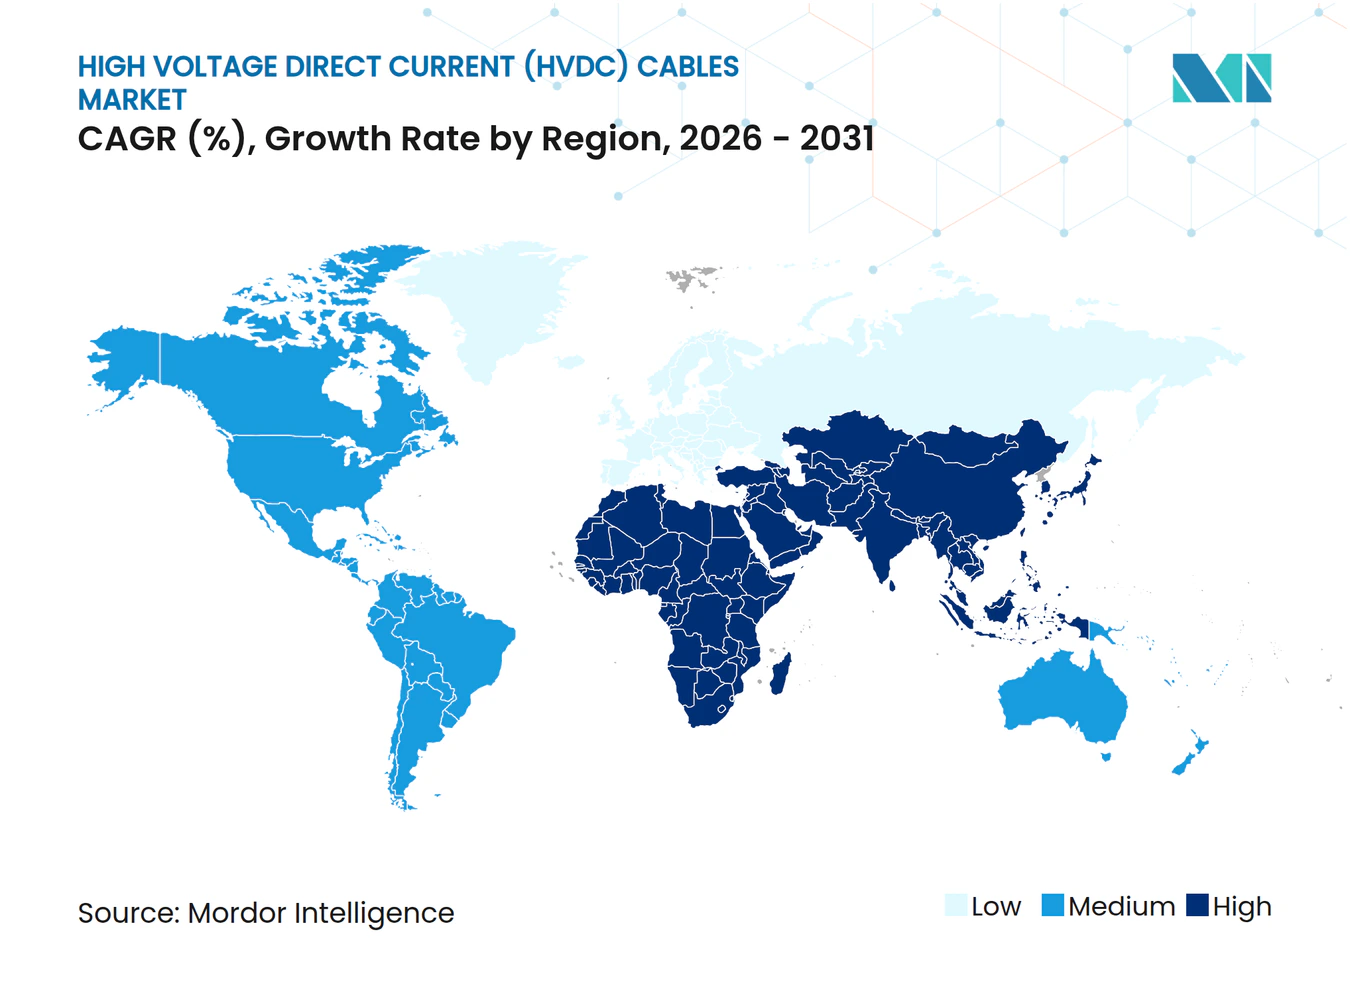
- Por geografía, Asia-Pacífico capturó el 42.5 % de los ingresos en 2025 y se prevé que siga siendo la región más grande, con una proyección de CAGR del 9.8 % durante el período de la perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de cables de corriente continua de alta tensión (HVDC)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proyectos acelerados de interconexión eólica marina | 2.3% | Europa (Mar del Norte, Báltico), Asia-Pacífico (Taiwán, Japón, Australia) | Mediano plazo (2–4 años) |
| Repotenciación de interconectores de CA antiguos con enlaces HVDC | 1.5% | Europa (Reino Unido-Continente, Países Nórdicos), América del Norte (EE. UU.-Canadá) | Largo plazo (≥ 4 años) |
| Iniciativas nacionales de superredes en Asia y Oriente Medio y Norte de África | 2.8% | Asia Pacífico (China, India, ASEAN), Oriente Medio (CCG) | Largo plazo (≥ 4 años) |
| Convertidores formadores de red que permiten redes híbridas de CA/CC | 1.2% | Adopción temprana y global en Europa y Australia | Mediano plazo (2–4 años) |
| La cobertura del precio del cobre impulsa la demanda de cables HVDC con núcleo de aluminio | 0.9% | Global, concentrado en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Proyectos acelerados de interconexión eólica marina
Europa y Asia-Pacífico están añadiendo capacidad eólica marina más rápido que las instalaciones terrestres, creando una demanda constante de enlaces submarinos que pueden transportar bloques de varios gigavatios a distancias de más de 100 km. El centro Bornholm Energy Island de Dinamarca utilizará una red troncal HVDC de 3 GW para exportar energía a Dinamarca, Alemania y Polonia para 2030. [1] Hitachi Energy, “Bornholm Energy Island HVDC Contract”, hitachienergy.com En Australia, el Marinus Link de 1.5 GW alcanzó el cierre financiero en 2025 y dependerá de un cable extruido de ±500 kV suministrado por Prysmian. El Celtic Interconnector de Irlanda, de 700 MW, está en construcción y reducirá la producción máxima de combustibles fósiles en la isla una vez que esté operativo en 2027. Cada uno de estos proyectos demuestra que la energía eólica marina ya no es un nicho; ahora determina el tamaño de la flota de buques, los estándares de blindaje de cables e incluso la formación de la tripulación.
Repotenciación de interconectores de CA antiguos con enlaces HVDC
Muchos enlaces de CA construidos en las décadas de 1980 y 1990 están llegando al final de su vida útil, y los propietarios están optando por reemplazos HVDC que reducen las pérdidas, aumentan la capacidad y permiten la operación asíncrona. National Grid confirmó en 2025 que desmantelará el enlace IFA de 2 GW y lo reemplazará con un sistema convertidor de fuente de voltaje de 3 GW que utiliza cables Nexans de 320 kV. [2] National Grid, “Anuncio de repotenciación de IFA”, nationalgrid.com Statnett de Noruega está evaluando una actualización similar para el enlace NorNed, que ha sufrido interrupciones por degradación del aislamiento. La repotenciación conlleva un menor riesgo de permisos ya que los corredores ya existen, pero exige desmantelamiento especializado y coordinación marítima. El objetivo de interconexión del 15 % de la Unión Europea para 2030 acelera aún más esta ola de reemplazo.
Iniciativas nacionales de superredes en Asia y Oriente Medio y Norte de África
China, India y los estados del Golfo están desplegando corredores de ultra alta tensión que conectan zonas de recursos renovables con centros de carga distantes. State Grid puso en servicio tres líneas de ±800 kV en 2025, añadiendo 36 GW de capacidad de transferencia. [3] State Grid Corp. de China, “Líneas UHV de ±800 kV puestas en servicio”, sgcc.com.cn India adjudicó un enlace Ladakh-Punjab de 6 GW a un consorcio en 2025, incorporando conductores aéreos con núcleo de aluminio y secciones de entrada subterráneas. El Consejo de Cooperación del Golfo está avanzando en una red troncal de 3 GW que eventualmente se conectará con el sur de Asia y apoyará las exportaciones de combustibles sintéticos. Estos corredores implican montos de pedidos superiores a USD 5 mil millones, lo que obliga a los licitadores a demostrar solidez financiera, profundidad EPC y planes de contenido local.
La cobertura del precio del cobre impulsa la demanda de cables HVDC con núcleo de aluminio
Los futuros del cobre promediaron más de USD 9,000 por tonelada a finales de 2025, lo que impulsó a las empresas de cables a acelerar las líneas de conductores de aluminio. LS Cable calificó un cable de núcleo de aluminio de ±320 kV y obtuvo un pedido de 400 MW para un colector eólico en Corea del Sur en 2025. [4] LS Cable & System, “Aluminium-Core HVDC Cable Qualified”, lscns.com Taihan está probando conductores híbridos de aluminio-cobre para climas extremos en Oriente Medio. El aluminio ofrece un ahorro de peso del 60 % y una ventaja de costo del 40 %, pero aumenta las pérdidas y exige tolerancias de fabricación más estrictas. Las empresas de servicios públicos en los mercados sensibles al precio de Asia-Pacífico y el Golfo ahora especifican aluminio en las licitaciones, creando una cadena de suministro paralela.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Permisos transfronterizos complejos para corredores submarinos | -1.4% | Europa (Mar del Norte, Mediterráneo), ASEAN | Mediano plazo (2–4 años) |
| Volatilidad en la cadena de suministro de aislamiento XLPE | -0.8% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| El aumento de la generación distribuida reduce los proyectos de larga distancia | -0.7% | Norteamérica, Europa occidental | Largo plazo (≥ 4 años) |
| Los requisitos de ciberseguridad inflan el CAPEX del proyecto | -0.5% | Global, riguroso en América del Norte y la UE | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Permisos transfronterizos complejos para corredores submarinos
Los proyectos submarinos atraviesan múltiples zonas económicas y requieren la autorización de organismos marítimos, medioambientales, de defensa y pesqueros, lo que a menudo prolonga los plazos en más de cinco años. La conexión NeuConnect entre el Reino Unido y Alemania se pospuso hasta 2028 debido a debates sobre el trazado y objeciones de la industria pesquera. LionLink requirió estudios ambientales en 14 áreas marinas protegidas, lo que llevó 18 meses adicionales. Existe un concepto europeo de ventanilla única, pero aún no está armonizado, mientras que la red eléctrica de la ASEAN se enfrenta a retrasos similares en cuanto a las tarifas de tránsito y las responsabilidades por averías. Estos retrasos aumentan los costes de financiación y disuaden a los promotores del modelo comercial.
Volatilidad en la cadena de suministro de aislamiento XLPE
Dow y Borealis dominan la capacidad de resina XLPE de alta calidad, y ambas se enfrentaron a eventos de fuerza mayor en 2024, lo que prolongó los plazos de entrega a 26 semanas a principios de 2025. Los precios de la resina aumentaron un 18 % interanual, y NKT informó de un retraso de cuatro meses en la entrega de cables para el proyecto Baltic Power. Ante la escasez de alternativas dieléctricas cualificadas, los fabricantes de cables están invirtiendo en la fase inicial; Prysmian invirtió en una empresa europea de compuestos en 2025 para asegurar la materia prima. La cualificación de nuevos materiales puede tardar hasta dos años, lo que ofrece pocas oportunidades a corto plazo.
Análisis de segmento
Por ubicación de implementación: los cables submarinos emergen como el segmento de más rápido crecimiento
Los cables submarinos representaron la menor proporción en 2025, pero se proyecta que registren una tasa de crecimiento anual compuesta (TCAC) del 10.5 % entre 2026 y 2031, superando a las líneas subterráneas y aéreas a medida que se multiplican las instalaciones eólicas marinas. Se prevé que el tamaño del mercado de cables HVDC para proyectos submarinos se amplíe junto con el plan del Centro Europeo de Energía Eólica del Mar del Norte, que por sí solo requerirá unos 15 000 km de cableado. El nuevo buque P-Laser de Prysmian, operativo desde 2024, puede tender cables de 525 kV a profundidades de hasta 3,000 m, lo que permitirá proyectos en el mar de Noruega y frente a Japón.
Los cables subterráneos mantuvieron una participación del 50.1 % en 2025 gracias a los alimentadores urbanos en Pekín, Shanghái y Bombay, donde las limitaciones de terreno impiden el paso de las líneas aéreas. Nexans suministró cables de 320 kV para la línea Delhi-Agra de 230 km en 2025. Las redes aéreas dominan la red troncal de ±800 kV del interior de China, ya que los costes por kilómetro son entre un 40 % y un 60 % inferiores. El crecimiento en este país es más lento a medida que la red principal de China se acerca a la saturación; sin embargo, África y Sudamérica aún dependen de las conexiones aéreas para aprovechar los activos hidroeléctricos y solares remotos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de tensión: los sistemas superiores a 330 kV ganan terreno
Se prevé que el segmento de ultraalta tensión, definido como superior a 330 kV, crezca un 9.0 % hasta 2031, impulsado por los corredores de ±800 kV de China y el piloto de ±1,100 kV planificado por la India. El convertidor multinivel modular de Hitachi Energy en el Enlace del Mar del Norte ha demostrado una disponibilidad del 99.5 % a ±525 kV desde 2024.
La banda de 115-330 kV aún mantenía una cuota de mercado del 48.3 % en 2025 y sigue siendo la principal fuente de interconexiones de media distancia, como NordLink, entre Alemania y Noruega. Sectores industriales como las fábricas de semiconductores utilizan esquemas punto a punto de 66-110 kV; LS Cable suministró un sistema de ±80 kV a una fábrica coreana en 2025. La bifurcación muestra que las compañías eléctricas adoptan la ultraalta tensión para corredores de miles de kilómetros, a la vez que conservan los enlaces de media tensión para mejoras graduales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de cables de corriente continua de alta tensión (HVDC) en la región Asia-Pacífico
Asia-Pacífico lideró el mercado de cables HVDC con un 42.5 % de ingresos en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 9.8 % hasta 2031. China puso en servicio la línea Baihetan-Jiangsu de ±800 kV, de 2,090 km, en 2025 y planea tres proyectos más de ultraalta tensión para 2031. El corredor de energía verde de la India licitó 6 GW de capacidad en 2025, con ofertas de Prysmian, ZTT y Hengtong. Japón y Corea del Sur están impulsando enlaces submarinos para transportar energía eólica marina desde Hokkaido y el Mar Amarillo a los centros de demanda; Sumitomo Electric y LS Cable son líderes en estas adjudicaciones.
Mercado europeo de cables de corriente continua de alta tensión (HVDC)
Europa ocupa el segundo lugar, impulsada por los centros de energía eólica marina y la repotenciación de los antiguos corredores de CA. Los proyectos Bornholm Energy Island, Viking Link y LionLink superan en conjunto los 10 GW de capacidad y más de 2,000 km de cable. El regulador alemán autorizó cuatro corredores HVDC norte-sur en 2024, con un 80 % de cableado subterráneo para aplacar la oposición pública. El Reino Unido busca sustituir las conexiones radiales marinas por una red troncal mallada, con el objetivo de ahorrar 6 millones de libras y reducir un 30 % el cableado.
Mercado de cables de corriente continua de alta tensión (HVDC) en América y Oriente Medio y África
Norteamérica se centra en proyectos transfronterizos que aprovechan la energía hidroeléctrica canadiense para las áreas de carga estadounidenses. El Champlain Hudson Power Express, de 1.25 GW, entrará en servicio en 2026 y transportará energía a la ciudad de Nueva York a través de un cable de 545 km de ±320 kV. En el Golfo, una red de 3 GW que une Arabia Saudita, Emiratos Árabes Unidos y Omán facilitará la aceleración de la producción de energía solar y preparará el terreno para la exportación de electricidad al sur de Asia. Sudamérica y África se encuentran en una fase inicial, pero muestran ejemplos como la línea Belo Monte de ±800 kV en Brasil y la interconexión de 3 GW entre Egipto y Arabia Saudita.
Panorama regulatorio
Los proyectos de cables HVDC se ven cada vez más influenciados por los requisitos de interoperabilidad y ciberseguridad, además de los permisos. En Europa, el Plan de Acción de la Comisión Europea para la Red Eléctrica y las políticas relacionadas se han centrado en simplificar y armonizar las especificaciones técnicas para la infraestructura HVDC. ACER también ha presentado recomendaciones para modificar el Código de Red HVDC e incluir nuevos puntos de conexión, como instalaciones de demanda en alta mar, unidades de conversión de energía a gas y almacenamiento en alta mar.
ENTSO-E ha estado desarrollando un marco de evaluación para sistemas de cables terrestres y submarinos HVDC de 525 kV, en coordinación con los grupos de trabajo de CIGRE para armonizar las prácticas de precalificación y ensayos de tipo. Esto, a su vez, afecta a los proveedores que pueden optar a corredores de alta capacidad. En Estados Unidos, la Iniciativa HVDC CORE del Departamento de Energía (DOE) establece un objetivo de reducción de costes del 35 % para 2035 en la energía transmitida por sistemas HVDC, y la Oficina de Electricidad del DOE publicó el borrador del Estudio Nacional de Necesidades de Transmisión para comentarios públicos el 8 de julio de 2026. En todos los mercados, las directrices de ensayo del sector, como las recomendaciones técnicas de CIGRE para sistemas de cables de CC de hasta 800 kV, siguen influyendo en las especificaciones de las licitaciones antes de su codificación formal, lo que refuerza las barreras derivadas del cumplimiento normativo para los participantes más pequeños o no precalificados.
Análisis de la cadena de valor
La cadena de valor de los cables HVDC comienza con insumos iniciales, como varillas de cobre o aluminio, alambre de acero para blindaje y compuestos aislantes XLPE de alta calidad. A continuación, se procede al trefilado y trenzado de conductores, la extrusión y el curado, y las pruebas de fábrica y de tipo. Las etapas posteriores abarcan la logística, el empalme, el suministro de accesorios y la instalación. En proyectos submarinos, estas últimas etapas dependen en gran medida de recursos marinos especializados, como buques tendecables y herramientas para excavación y enterramiento, así como de un número limitado de instaladores cualificados. Por consiguiente, la adquisición integra cada vez más la fabricación y la instalación bajo contratos llave en mano, al estilo EPC (Ingeniería, Adquisiciones y Construcción).
La base de proveedores para sistemas extruidos de alta capacidad se concentra en un pequeño grupo de productores calificados, incluidos Prysmian, Nexans, NKT, Sumitomo Electric y fabricantes asiáticos líderes como ZTT y Hengtong, con la industria convergiendo en torno a la clase de 525 kV para muchos enlaces submarinos de gran tamaño. Los cuellos de botella siguen siendo más visibles en los espacios de fabricación y los materiales de aislamiento, donde los ciclos de calificación y el suministro limitado de compuestos de alta calidad extienden los plazos de entrega y refuerzan los contratos marco a largo plazo. Las nuevas líneas de fabricación requieren ventanas de construcción y calificación de varios años y grandes compromisos de capital, lo que ha impulsado tanto la integración vertical hacia atrás como el apoyo público para acelerar la capacidad. La selección de Furukawa Electric para 2025 en el marco del Proyecto de Apoyo a la Construcción de la Cadena de Suministro GX del METI de Japón tiene como objetivo establecer la producción de cables HVDC de clase 500 kV con un subsidio de hasta 30.7 millones de yenes. La colaboración también está aumentando, como lo demuestra la firma por parte de Taihan de memorandos de entendimiento sobre colaboración en sistemas HVDC con Jan De Nul y Boskalis en junio de 2026, y la asociación de Sumitomo Electric con Van Oord en el marco de un acuerdo para la transmisión de energía solar de SSEN previsto para 2026.
Panorama competitivo
El mercado de cables HVDC muestra una concentración moderada. Los cinco principales proveedores, Prysmian, Nexans, NKT, Sumitomo Electric y Hitachi Energy, captaron aproximadamente el 60 % de los ingresos de la industria submarina y subterránea en 2025. Su ventaja reside en la integración vertical, que abarca la composición de resinas, la fabricación de conductores, las estaciones convertidoras y los buques de instalación marina. La adquisición por parte de Prysmian en 2025 de una participación en un productor europeo de XLPE garantiza la materia prima y acorta los plazos de entrega. NKT añadió un segundo buque de tendido de cables en 2025, lo que permitirá la instalación multiruta en centros marinos de escala de gigavatios.
Las empresas asiáticas aprovechan las ventajas de costos y la demanda local. ZTT y Hengtong ampliaron su capacidad de producción de conductores de ultraalta tensión en un 40 % en 2025 y ahora buscan licitaciones de exportación de Oriente Medio. LS Cable y Taihan son pioneras en el sector de conductores con núcleo de aluminio e híbridos, concentrándose en proyectos en el Golfo Pérsico y Asia-Pacífico sensibles a los precios del cobre.
La diferenciación tecnológica se centra en algoritmos de control de formación de red y nuevos materiales para cables. Hitachi Energy presentó una patente en 2024 para un convertidor modular que integra controles de electrolizadores, lo que permite la ubicación de corredores que coubican cables HVDC con tuberías de hidrógeno. El cumplimiento de las cláusulas de ciberseguridad de la norma IEC 62351 incrementa los costos y disuade a los pequeños participantes, lo que impulsa a las empresas de servicios públicos hacia marcas consolidadas que pueden certificar rutas de comunicación seguras.
Líderes de la industria de cables de corriente continua de alta tensión (HVDC).
Sumitomo Industrias Eléctricas Ltd
NKT COMO
Nexans SA
Grupo Prysmian
Hitachi Energy Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Sumitomo Electric y Van Oord firmaron un acuerdo marco con SSEN Transmission que abarca los sistemas de cables submarinos de corriente continua de alta tensión (HVDC) para el enlace HVDC Shetland 2 de 525 kV. Este acuerdo combina el suministro de cables y las capacidades de transporte marítimo, lo que refuerza la ejecución mediante consorcios para los proyectos de desarrollo de la red de transmisión del Reino Unido, que se extenderán durante varios años, y ayuda a reservar la escasa capacidad de fabricación e instalación.
- Junio de 2026: Hitachi Energy se adjudicó un contrato de 770 millones de euros con Terna y STEG para el suministro de estaciones convertidoras para el interconector HVDC Elmed de 600 MW entre Italia y Túnez. Este contrato impulsa un corredor energético estratégico entre Europa y el norte de África y refuerza la demanda de sistemas de conversión y cableado integrados en enlaces submarinos transfronterizos.
- Marzo de 2025: Nexans firmó un acuerdo marco por valor superior a 1 millones de euros con la empresa francesa RTE para el diseño, la fabricación y el suministro de cables HVDC para las conexiones de parques eólicos marinos. Este acuerdo pone de manifiesto cómo los operadores de sistemas de transmisión (TSO) están adoptando acuerdos marco a largo plazo para garantizar el suministro, mejorar la puntualidad en las entregas y estandarizar los requisitos técnicos en múltiples proyectos.
Alcance del informe sobre el mercado mundial de cables de corriente continua de alta tensión (HVDC)
Los cables de corriente continua de alta tensión (HVDC) están diseñados para transmitir energía eléctrica a niveles de alta tensión. Estos cables se utilizan habitualmente para transportar electricidad a largas distancias, por ejemplo, desde una central eléctrica a una subestación o desde una subestación a una red de distribución. Los cables de corriente continua de alta tensión (HVDC) suelen estar aislados con materiales como papel impregnado en aceite, polietileno reticulado (XLPE) o caucho de etileno propileno (EPR) para evitar averías eléctricas y garantizar una transmisión eficiente de la electricidad. También pueden estar blindados para protegerlos de interferencias externas, como campos electromagnéticos.
El mercado global de cables de corriente continua de alta tensión (HVDC) está segmentado por ubicación de implementación, nivel de tensión y geografía. Según la ubicación de implementación, el mercado se divide en cables HVDC aéreos, subterráneos y submarinos, lo que refleja su uso en transmisiones de larga distancia, corredores eléctricos urbanos e interconexiones marinas. Por nivel de tensión, el mercado se segmenta en 66–110 kV, 115–330 kV y superiores a 330 kV, abarcando aplicaciones que van desde el refuerzo de la red regional hasta la transmisión de ultraalta tensión para la integración transfronteriza y de energía eólica marina. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África, y captura los patrones de demanda regional impulsados por la modernización de la red, la integración de energías renovables y las interconexiones transfronterizas. El informe también abarca el tamaño del mercado y las previsiones para el mercado global de cables HVDC en los principales países de estas regiones. Para cada segmento, el tamaño del mercado y las previsiones se proporcionan en términos de valor (USD).
| Cables aéreos |
| Cables subterráneos |
| Cables Submarinos |
| 66 kV a 110 kV |
| 115 kV a 330 kV |
| Por encima de 330 kV |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por ubicación de implementación | Cables aéreos | |
| Cables subterráneos | ||
| Cables Submarinos | ||
| Por nivel de voltaje | 66 kV a 110 kV | |
| 115 kV a 330 kV | ||
| Por encima de 330 kV | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de cables HVDC para 2031?
Se proyecta que el mercado de cables HVDC alcance los USD 17.27 mil millones para 2031.
¿Qué bloque regional liderará el crecimiento hasta 2031?
Se espera que Asia-Pacífico registre la CAGR regional más alta, del 9.8 %, gracias a las instalaciones de ultra alto voltaje de China e India.
¿Qué modo de implementación se está expandiendo más rápidamente?
Los enlaces submarinos, impulsados por la energía eólica marina, muestran el ritmo más rápido, con una CAGR del 10.5 % entre 2026 y 2031.
¿Qué segmento de voltaje está ganando más terreno?
Los sistemas con capacidad superior a 330 kV se están expandiendo a una CAGR del 9.0 % a medida que las empresas de servicios públicos buscan corredores más largos y de mayor capacidad.
¿Quiénes son los principales proveedores por ingresos?
Prysmian, Nexans, NKT, Sumitomo Electric y Hitachi Energy representaron juntas alrededor del 60% de las ventas submarinas y subterráneas en 2025.


