

Tamaño y participación en el mercado de válvulas híbridas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
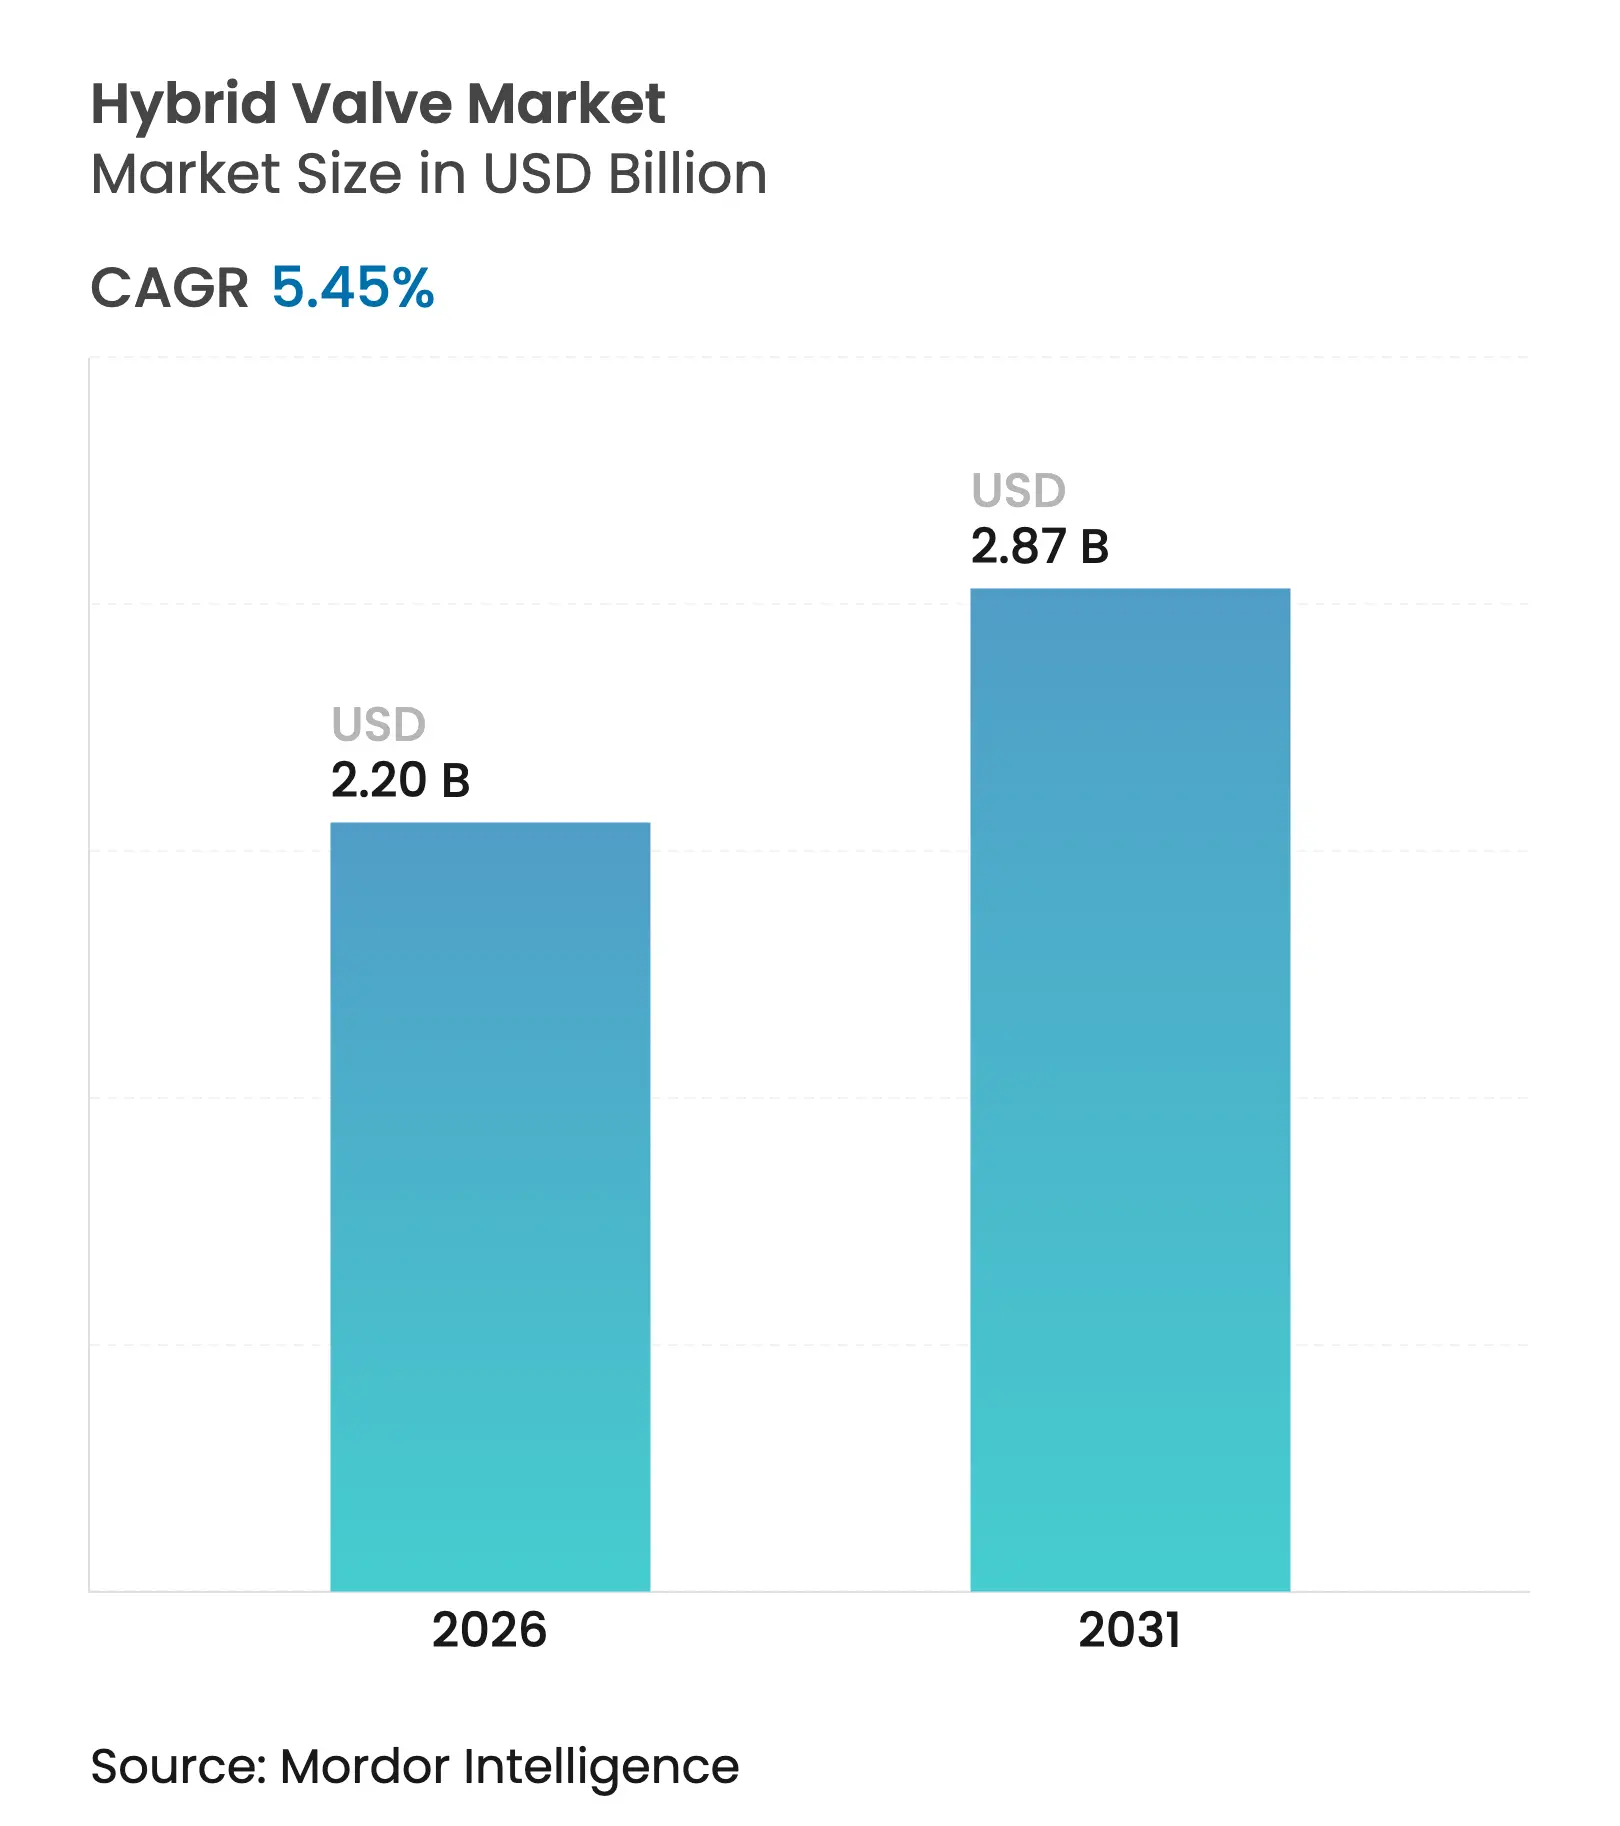
| Tamaño del mercado (2026) | USD 2.2 mil millones |
| Tamaño del mercado (2031) | USD 2.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.45% CAGR |
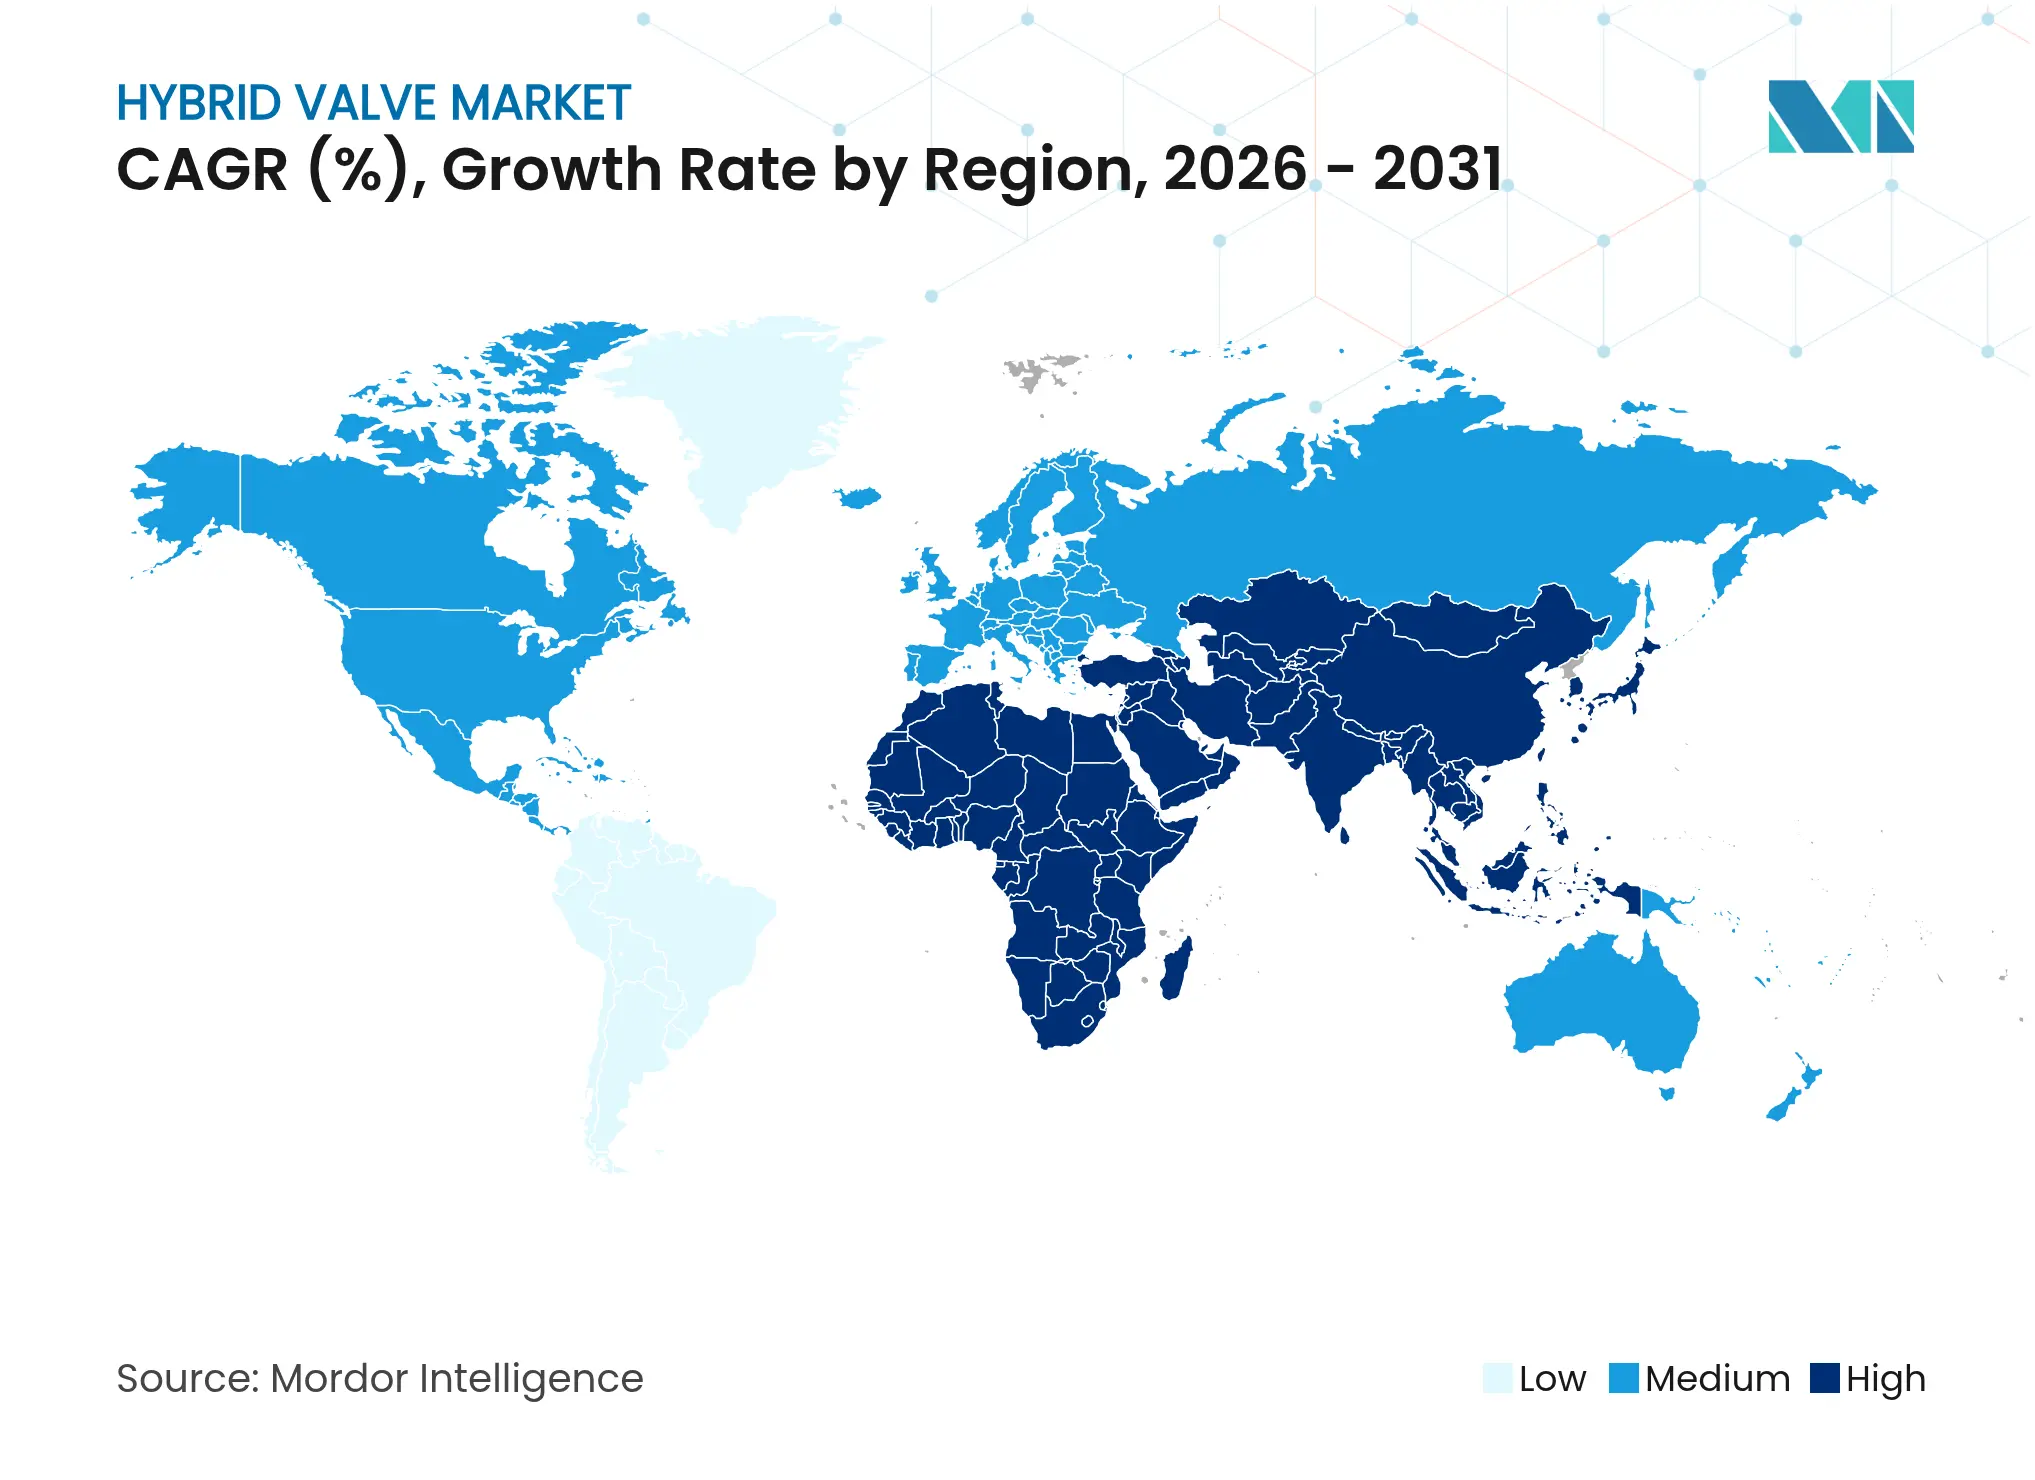
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
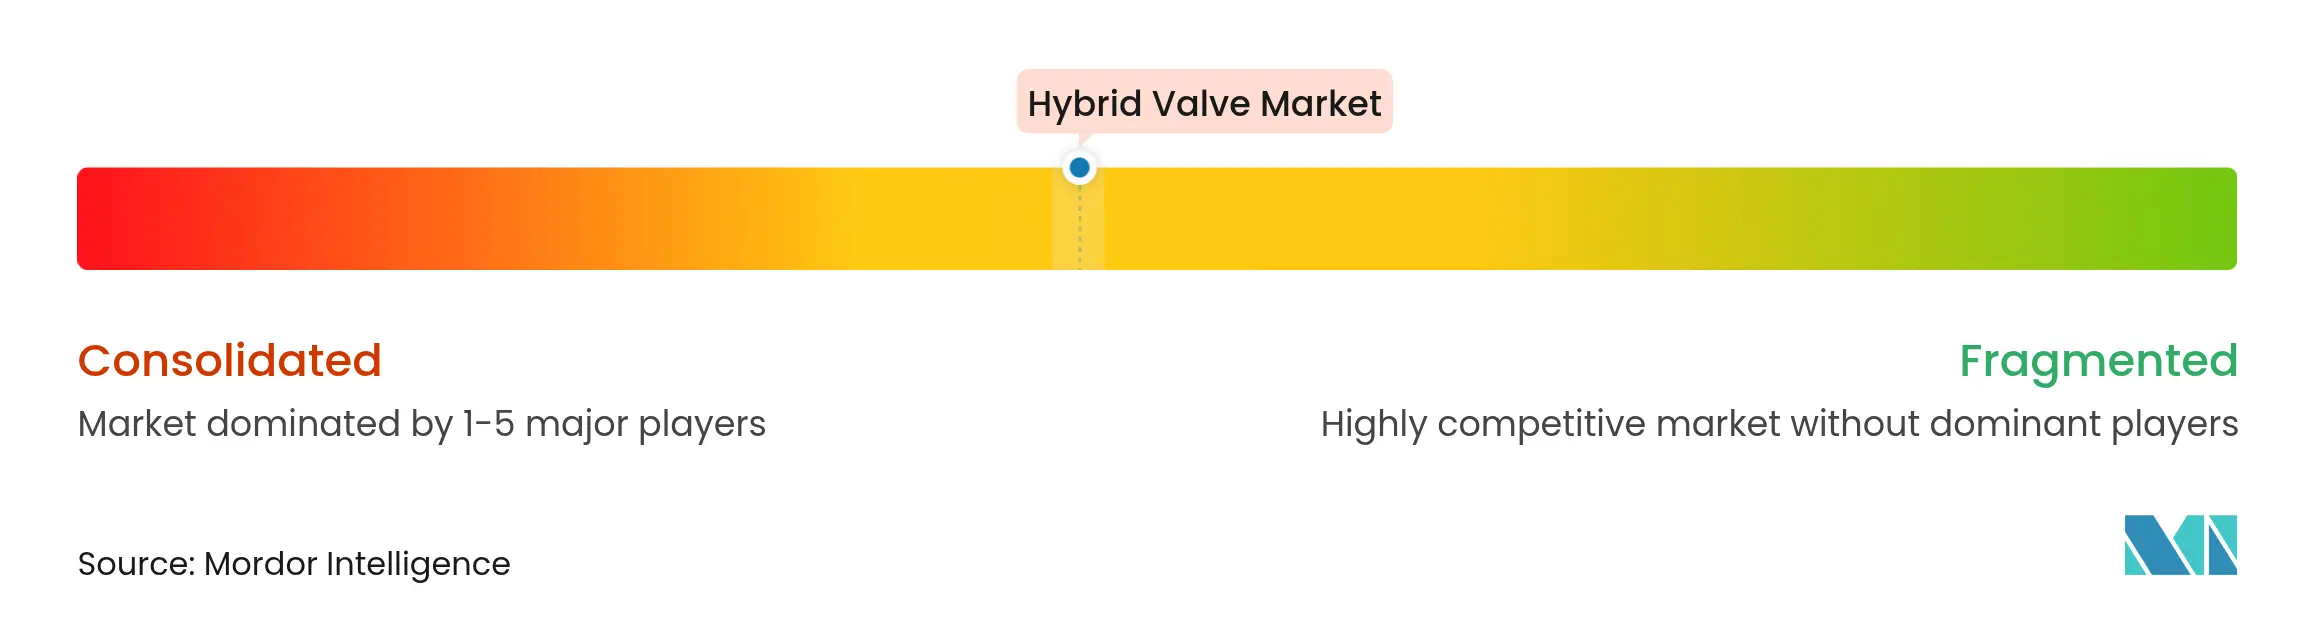
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de válvulas híbridas por Mordor Intelligence
Se espera que el tamaño del mercado de válvulas híbridas crezca de USD 2.09 mil millones en 2025 a USD 2.2 mil millones en 2026 y se prevé que alcance USD 2.87 mil millones para 2031 con una CAGR del 5.45% durante 2026-2031. La expansión se basa en megaproyectos de refinería y petroquímica en Asia-Pacífico y Medio Oriente, donde más del 60% de las adiciones de capacidad global están programadas antes de 2028. [1] Administración de Información Energética de EE. UU., “Perspectivas sobre la refinación global hasta 2028”, eia.gov La adopción también se beneficia de las modernizaciones de actuación inteligente que mejoran el tiempo de actividad y la eficiencia energética, un factor decisivo para los operadores que buscan requisitos de emisiones más estrictos. Los avances en materiales, en particular las aleaciones especiales para el servicio de hidrógeno, abren nichos de mayor margen a medida que se multiplican los proyectos de transición energética. Finalmente, el creciente despliegue de gemelos digitales reduce el tiempo de inactividad por mantenimiento en porcentajes de dos dígitos, lo que refuerza la demanda a largo plazo de válvulas conectadas.
Conclusiones clave del informe
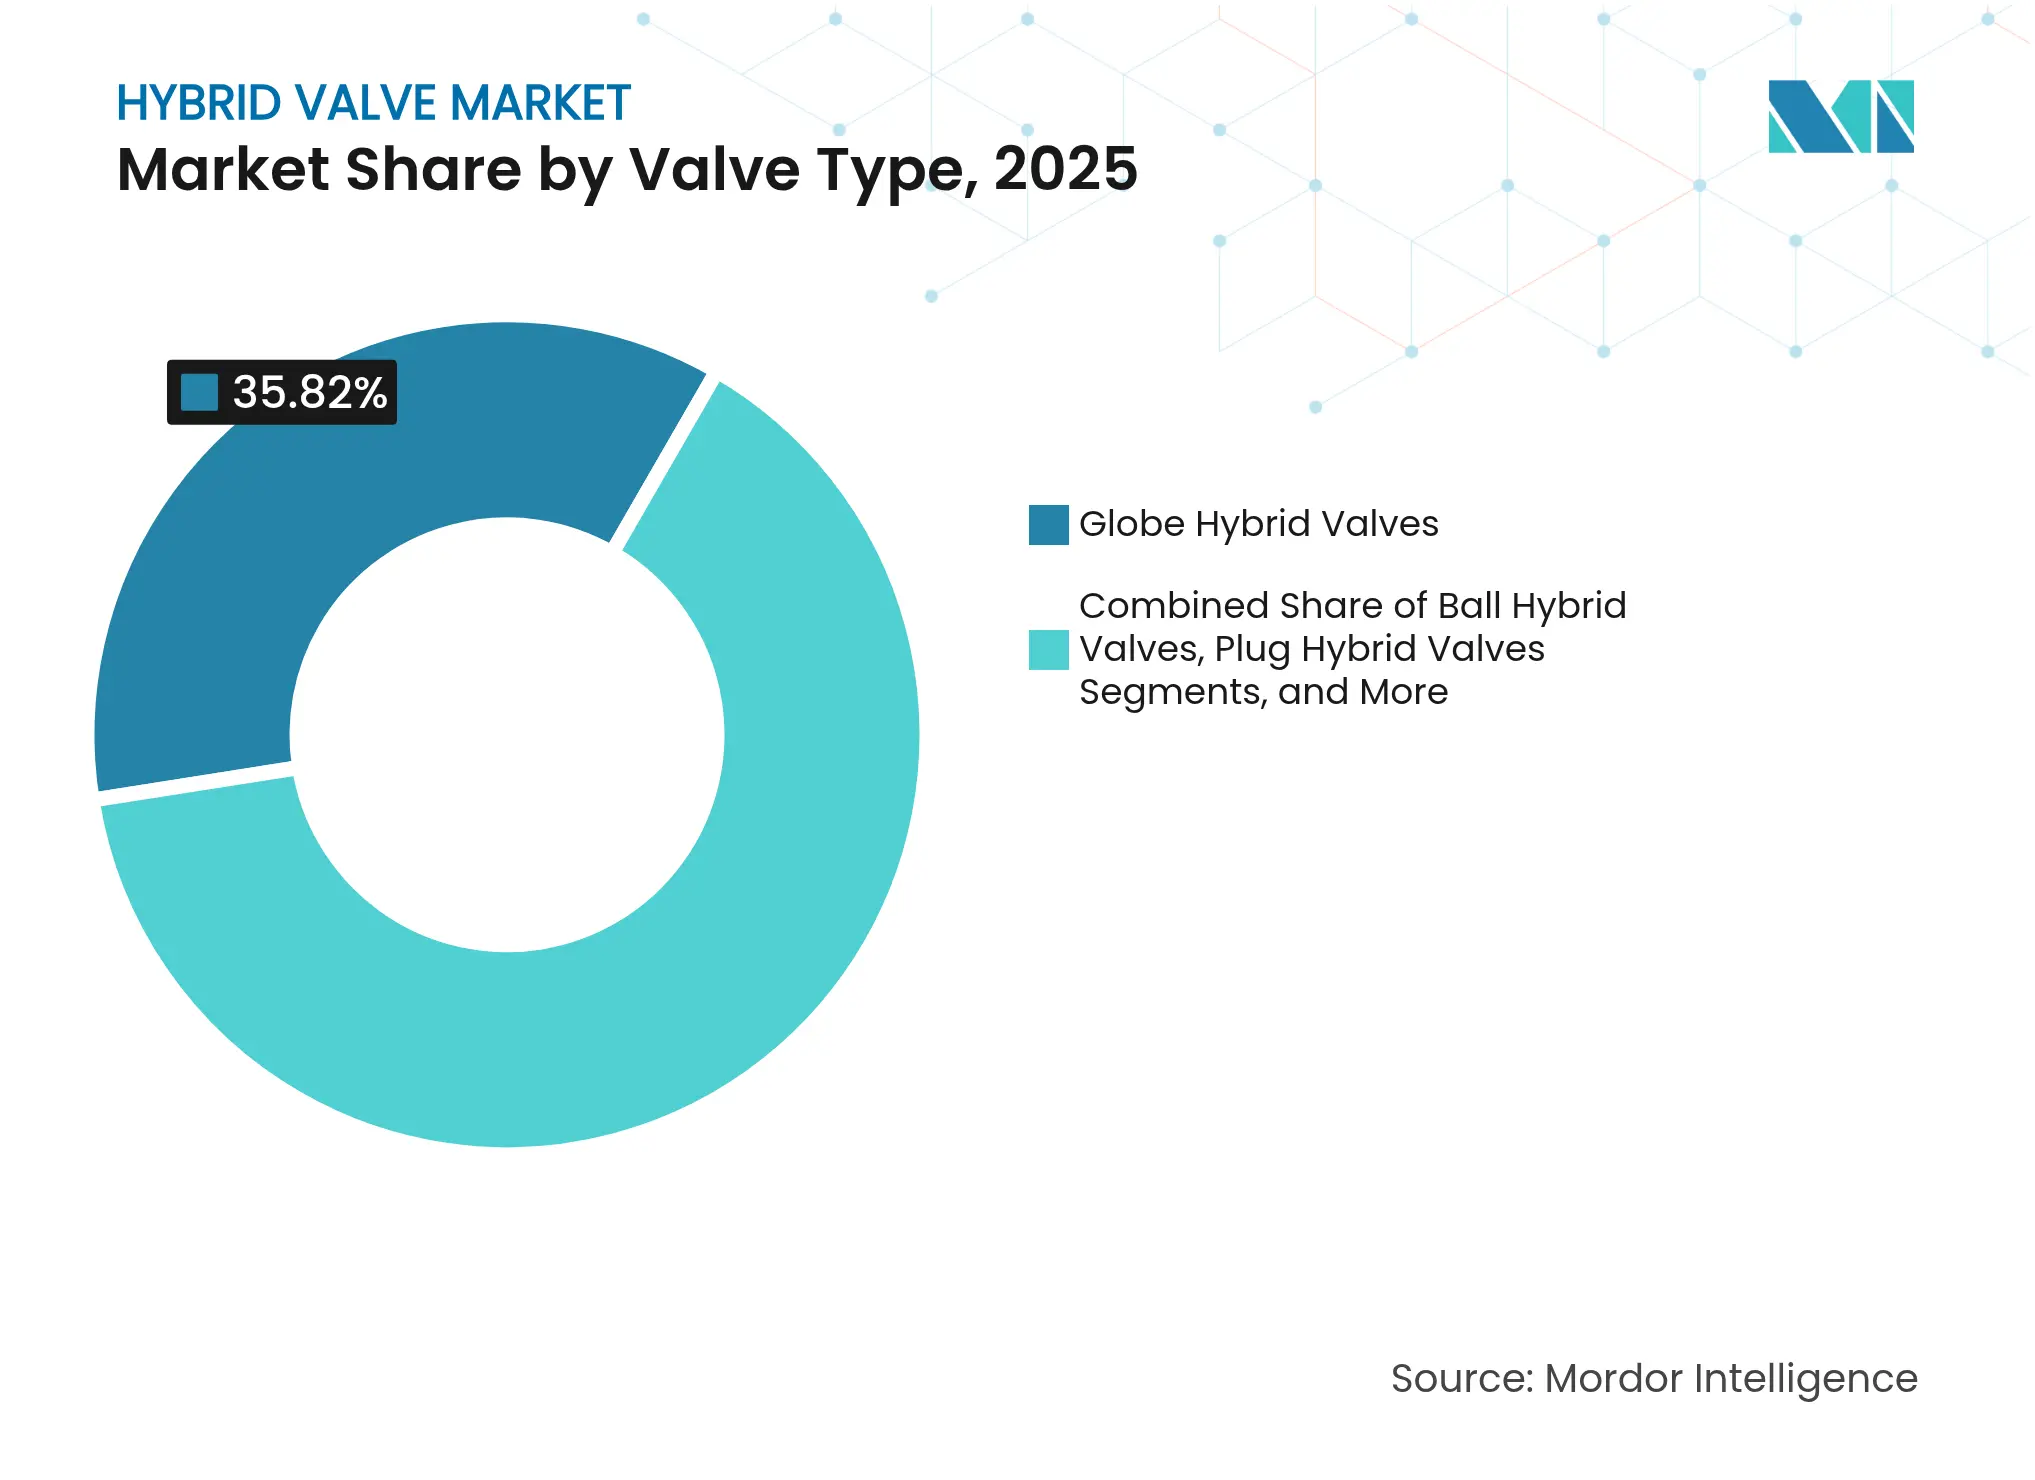
- Por tipo de válvula, los diseños de globo lideraron con una participación de mercado de válvulas híbridas del 35.82 % en 2025, mientras que se proyecta que los diseños de bola se expandirán a una CAGR del 6.45 % hasta 2031.
- Por material, el acero inoxidable capturó el 40.08 % del tamaño del mercado de válvulas híbridas en 2025; las aleaciones especiales están avanzando a una CAGR del 6.23 % hasta 2031.
- Por accionamiento, los sistemas neumáticos controlaron el 45.63% de los ingresos en 2025, mientras que se prevé que los accionamientos electrohidráulicos e inteligentes crezcan a una CAGR del 6.55%.
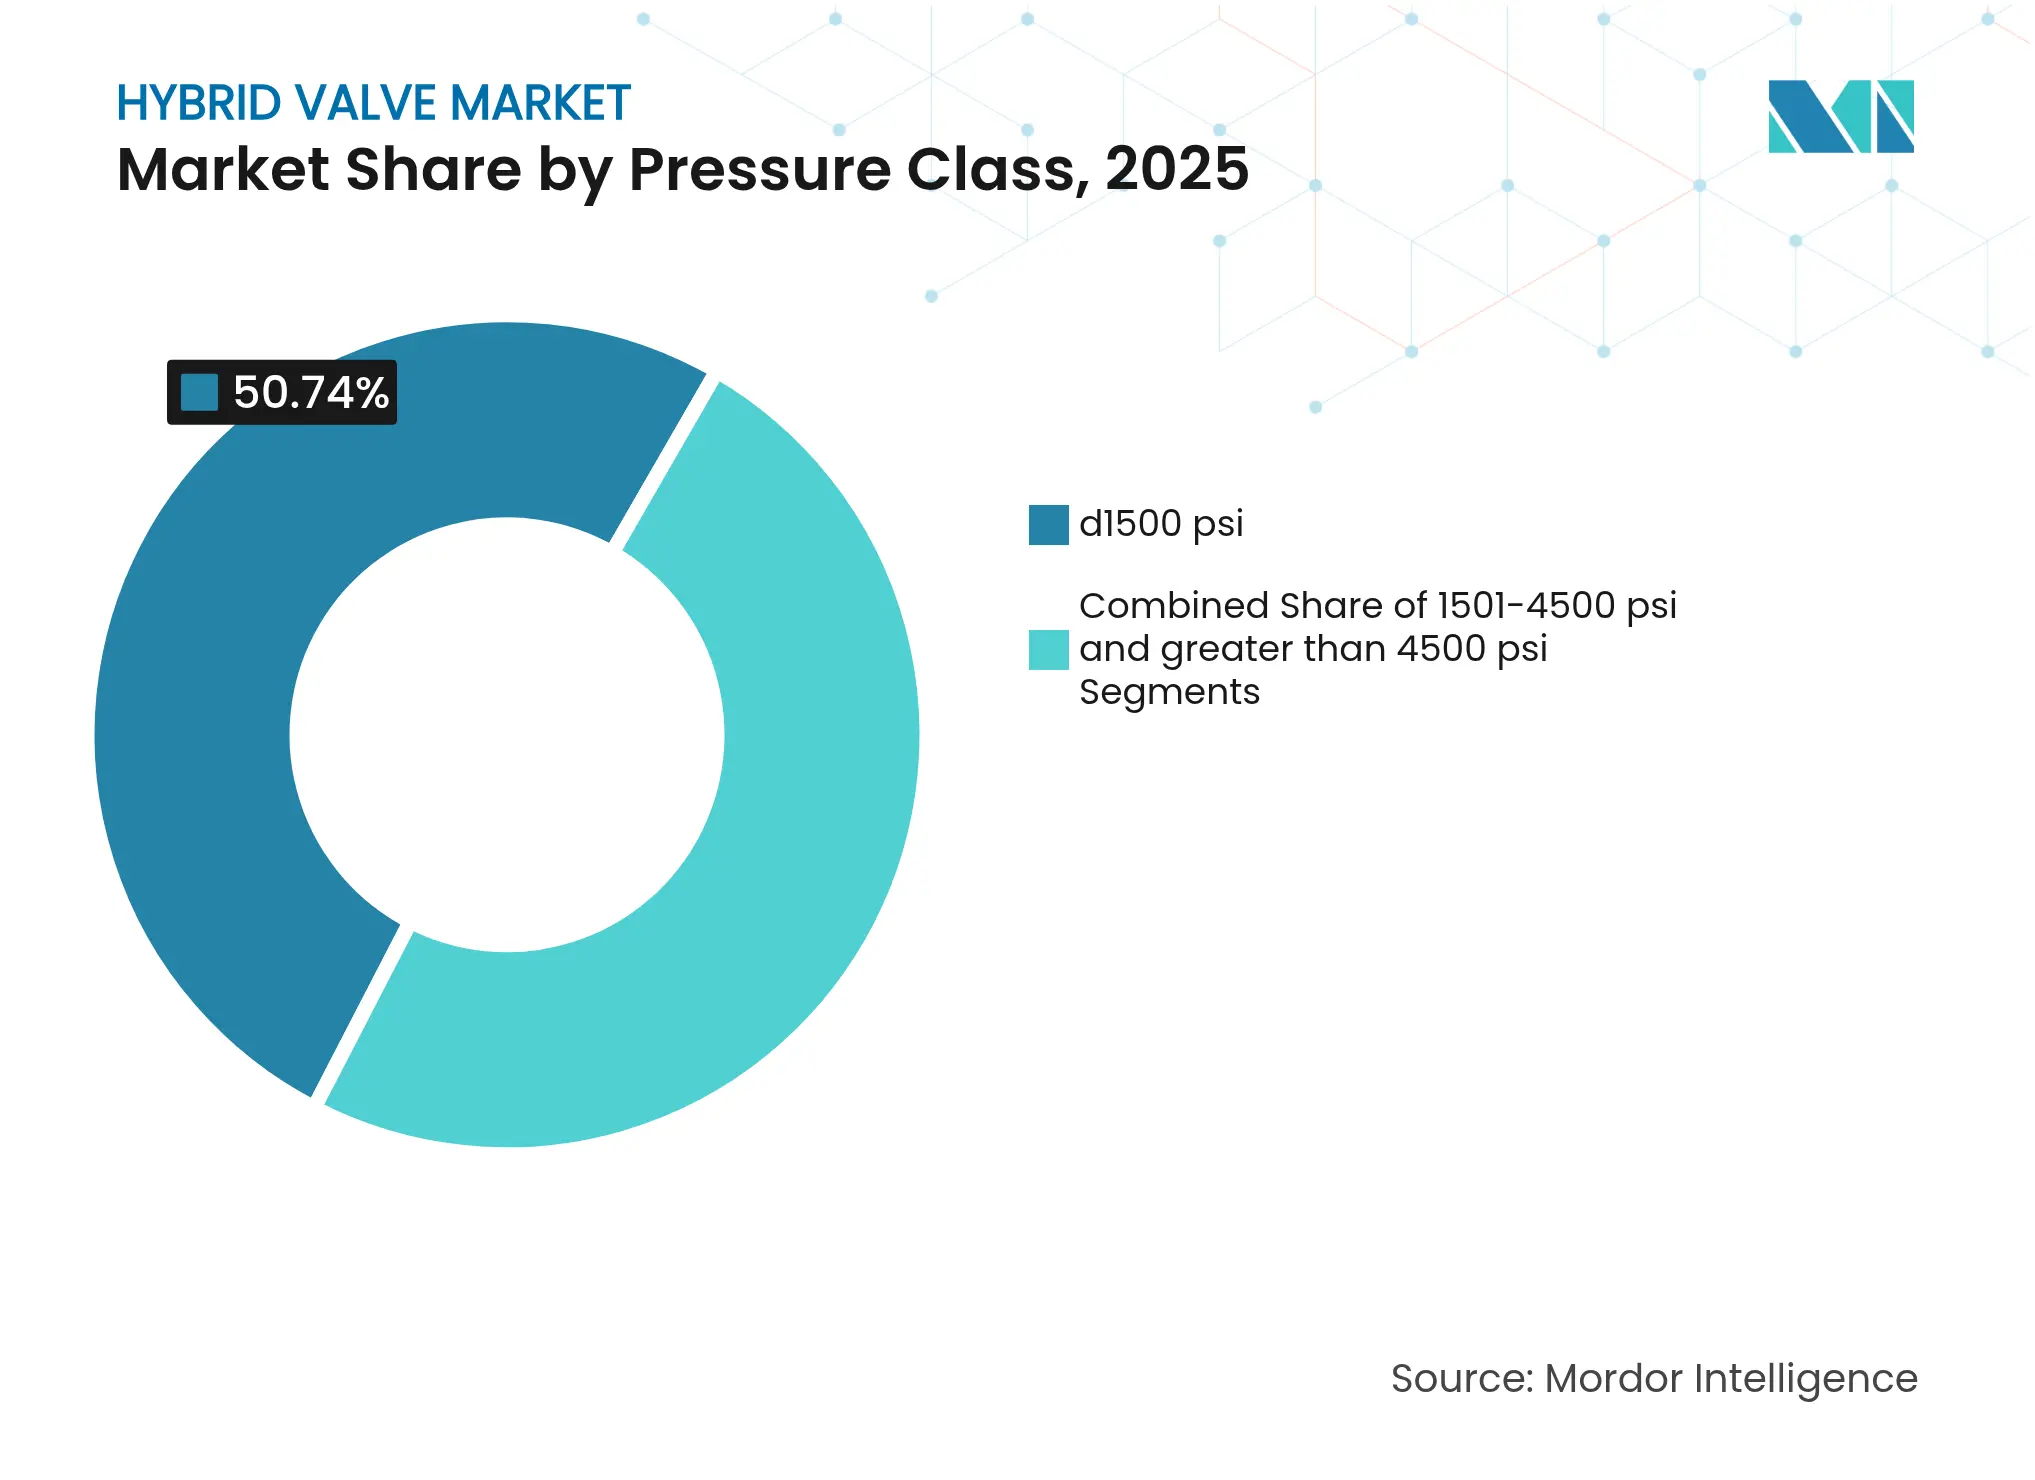
- Por clase de presión, los productos ≤1500 psi representaron el 50.74 % del tamaño del mercado de válvulas híbridas en 2025, mientras que las unidades >4500 psi están aumentando a una CAGR del 6.72 %.
- Por industria de usuario final, el petróleo y el gas representaron el 43.12% de la demanda de 2025, pero los segmentos de generación de energía e hidrógeno prometen una CAGR del 6.88% hasta 2031.
- Por geografía, Asia Pacífico lideró con una participación de mercado de válvulas híbridas del 36.74 % en 2025, y se prevé que la región de Medio Oriente y África crezca un CAGR del 6.79 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de válvulas híbridas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de la capacidad de refinación de petróleo | + 1.2% | Asia-Pacífico, Oriente Medio | Mediano plazo (2–4 años) |
| Normas más estrictas sobre ruido y emisiones | + 0.8% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Rehabilitación de aguas residuales y agua | + 0.6% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Adopción de gemelos digitales | + 0.7% | Global | Mediano plazo (2–4 años) |
| Electrolizadores de hidrógeno verde | + 0.9% | UE, América del Norte, seleccionar APAC | Largo plazo (≥ 4 años) |
| Adopción de GNL flotante y FPSO | + 0.5% | Asia-Pacífico offshore | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la capacidad de refinación de petróleo en Asia-Pacífico y Oriente Medio
Las adiciones planificadas de 4.9 millones de barriles por día para 2028 aseguran pedidos constantes de 50 a 100 válvulas híbridas por nueva unidad de procesamiento. El programa de gas de 25 mil millones de USD de Saudi Aramco requerirá miles de válvulas de alta presión capaces de un control estricto de las emisiones fugitivas. [2] Saudi Aramco, “Aramco's Strategic Gas Expansion Progresses”, aramco.com Las mejoras de refinería de 12.5 mil millones de USD de Indonesia y la renovación de ExxonMobil en Singapur amplían aún más la base instalada regional. El complejo de aromáticos ChemOne en Malasia ilustra la escala, procesando 6.5 millones de tpa de condensado que exige acabados resistentes a la corrosión. En todos los proyectos, las especificaciones de diseño priorizan los diagnósticos inteligentes, inclinando la adquisición hacia soluciones híbridas de próxima generación.
La adopción del gemelo digital impulsa la demanda de válvulas híbridas inteligentes
Los primeros usuarios logran mejoras de calidad del 15.8 % y reducen el tiempo de inactividad promedio en 66 horas en los 18 meses posteriores a la implementación. El posicionador Serie 700 de Azbil reduce el tiempo de configuración automática de 120 a 45 segundos, incorporando análisis de stick-slip. Los 500,000 60 puntos de entrada/salida de Wanhua Chemical demuestran la escala a la que operan actualmente los gemelos digitales, reduciendo la mano de obra de configuración en un XNUMX %. La combinación de IA con datos de condición genera alertas prescriptivas, lo que convierte a las válvulas híbridas inteligentes en una necesidad operativa en lugar de una actualización discrecional.
La construcción de electrolizadores de hidrógeno verde requiere configuraciones híbridas de alto ciclo
Los sistemas de membrana de intercambio de protones realizan miles de ciclos al año a 350-700 bar, lo que plantea riesgos de fragilización por hidrógeno que las válvulas convencionales no pueden abordar. La gama de hidrógeno de Bürkert especifica sellos a prueba de explosiones, mientras que los coalescedores Seprasol LG de Pall protegen la pureza aguas abajo. Las pruebas utilizan helio como gas trazador debido al tamaño molecular del hidrógeno, lo que aumenta el costo pero garantiza un servicio hermético. [4] Valve Magazine, “Pruebas de válvulas de hidrógeno”, valvemagazine.com Los avances en la ciencia de los materiales en titanio y aleaciones dúplex proporcionan el perfil de confiabilidad que los inversores exigen para parques de electrolizadores de varios gigavatios.
Regulaciones más estrictas sobre ruido y emisiones en industrias de procesos críticos
Las válvulas de descarga eléctricas de cero emisiones de Emerson reducen el gas liberado y aumentan la eficiencia de producción en un 98.75 % en Laramie Energy. [3] Emerson Electric Co., “Emerson ayuda a una compañía de petróleo y gas a cumplir con los estándares de emisiones con nuevas válvulas de descarga eléctricas”, emerson.com Las empresas de servicios públicos también modernizan las unidades nucleares con híbridos sellados con fuelles que cumplen con los exigentes códigos de ruido bajo exposición a la radiación. Los esquemas de captura de carbono exigen un servicio a −89 °C, como se ve en las válvulas Joule Thomson de Mokveld, lo que valida aún más el concepto híbrido para un servicio severo a bajas temperaturas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial en comparación con las válvulas convencionales | -1.1% | Global | Corto plazo (≤ 2 años) |
| Precios volátiles de aceros dúplex y aleados | -0.7% | Europa, america del norte | Mediano plazo (2–4 años) |
| Capacidad de mecanizado limitada para molduras personalizadas | -0.5% | Centros especializados | Largo plazo (≥ 4 años) |
| Riesgos de ciberseguridad en las válvulas IIoT | -0.4% | Mercados digitalizados | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial en comparación con las válvulas de control convencionales
Las alternativas híbridas tienen un sobreprecio de entre el 40 % y el 60 % gracias a los posicionadores inteligentes y a los componentes internos fabricados con aditivos. Las fundas Hexashield impresas en 3D de Velan ejemplifican las ventajas de rendimiento, pero amplían los plazos de amortización para proyectos con presupuestos ajustados. Por lo tanto, los equipos de compras del sector industrial de PVF, con un valor de 52.6 XNUMX millones de dólares, tardan en aprobar las modernizaciones a pesar de los ahorros en el ciclo de vida. Las instalaciones de modernización también se enfrentan a modificaciones de tuberías que reducen aún más el retorno de la inversión a corto plazo.
Precios volátiles del acero dúplex y de aleación
Las fluctuaciones en el costo del níquel interrumpen el suministro de dúplex, lo que provoca frecuentes recálculos de diseño y revisiones de ofertas. El estudio de Damstahl de finales de 2024 detectó una disminución en la cartera de pedidos debido a la inflación de los precios de la energía en Europa. Los fabricantes de válvulas evalúan grados dúplex de baja calidad como Forta LDX 2101 para amortiguar la volatilidad. La escasez de mano de obra complica la programación, y el 75% de los fabricantes citan la escasez de mano de obra cualificada que retrasa los plazos de entrega.
Análisis de segmento
Por tipo de válvula: las necesidades de rendimiento redefinen la selección
Las válvulas híbridas Globe representaron el 35.82 % de los ingresos de 2025 gracias a su movimiento lineal y precisión de estrangulamiento, factores vitales en los circuitos de refinación críticos. Los diseños de válvulas de bola ahora superan las expectativas con una tasa de crecimiento anual compuesta (TCAC) del 6.45 %, ya que los operadores prefieren su carcasa compacta y su accionamiento de un cuarto de vuelta, que facilita el mantenimiento en alta mar en módulos compactos. El mercado de válvulas híbridas favorece las variantes de bola en las nuevas cubiertas de FPSO, donde su menor peso reduce las cargas de amarre. Los formatos de tapón, mariposa y diafragma se adaptan a dominios más pequeños, principalmente donde el control multipuerto o las normas sanitarias exigen geometrías únicas.
Las mejoras tecnológicas se extienden a todos los formatos. La válvula de tapón con manguito de PTFE de KDV Flow destaca por su sellado resistente a productos químicos, lo que reduce los ciclos de lavado. Las herramientas de dinámica de fluidos computacional optimizan los contornos de los puertos para reducir drásticamente la turbulencia y el consumo de energía en los trenes de bombeo. El diagnóstico integrado, antes opcional, ahora se incluye de serie, lo que confirma que la compatibilidad digital es un requisito fundamental en todo el mercado de válvulas híbridas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: las aleaciones especiales conquistan nichos de alto valor
Los grados de acero inoxidable mantuvieron una participación del 40.08 % en 2025 gracias a su probada resistencia a la corrosión en comparación con su costo. El tamaño del mercado de válvulas híbridas para aleaciones de titanio y compuestos es menor hoy en día, pero crece un 6.23 % anual debido a que los usuarios de electrolizadores y de la industria aeroespacial pagan por diseños ultraligeros a prueba de hidrógeno. Los aceros dúplex y superdúplex siguen siendo esenciales en las conexiones submarinas, donde el agrietamiento por tensión por cloruro representa una amenaza para la vida útil del campo. El acero aleado y el acero al carbono persisten en las líneas de agua de servicios públicos, pero su participación disminuye a medida que los operadores exigen una mayor vida útil de los activos y menos paradas.
Las estrategias de materiales se centran ahora en equilibrar la volatilidad de precios con el rendimiento. Las opciones dúplex eficientes ofrecen características similares al níquel sin una exposición significativa al coste de los insumos, lo que protege las ofertas de las fluctuaciones de la oferta. Las carcasas compuestas surgen en los circuitos de reciclaje de gases de combustión de alta temperatura, lo que reduce el peso y atenúa las vibraciones. Esta tendencia indica que la industria de válvulas híbridas está evolucionando desde paradigmas de aleación única hacia la metalurgia específica para cada aplicación.
Por clase de presión: El servicio extremo impulsa la innovación
Las válvulas con una capacidad nominal de ≤1500 psi constituyen la columna vertebral comercial con una participación del 50.74 % en 2025, estándar para líneas midstream y reactores químicos. Sin embargo, las unidades de >4500 psi están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 6.72 % a medida que el secuestro de CO₂, la recuperación mejorada de petróleo (EOR) y la oxidación en agua supercrítica se generalizan. El tamaño del mercado de válvulas híbridas para diseños intermedios de 1501 a 4500 psi crece constantemente, donde los plásticos flexibles y los reactores petroquímicos operan en rangos de presión moderados pero fluctuantes.
La ingeniería para clasificaciones ultraaltas impulsa la fabricación aditiva y la validación por elementos finitos. Baker Hughes calificó un modelo de inyección HPHT capaz de soportar ciclos de 20,000 XNUMX psi sin desgaste del asiento, lo que anticipa una adopción más amplia en colectores para aguas profundas. Los ensamblajes submarinos exigen no solo resistencia a la presión interna, sino también a la hidrostática externa, lo que añade complejidad y favorece los híbridos con monitoreo digital para la detección temprana de fugas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por método de actuación: las plataformas inteligentes superan a la neumática tradicional
Los accionamientos neumáticos representaron el 45.63 % del mercado en 2025, gracias a su inherente seguridad contra explosiones y a sus rápidas velocidades de carrera. Sin embargo, los sistemas eléctricos, electrohidráulicos y totalmente inteligentes están ganando terreno a una tasa de crecimiento anual compuesta (TCAC) del 6.55 %, a medida que las plantas digitalizan el estado de sus activos y buscan ahorros en aire comprimido. Los cilindros hidráulicos siguen siendo indispensables para las válvulas de estrangulamiento de gran calibre; sin embargo, su alto requerimiento de mantenimiento impulsa a los diseñadores a optar por sistemas híbridos con asistencia eléctrica siempre que sea posible.
AVENTICS XV de Emerson aumenta el caudal en un 40 % y es compatible con múltiples protocolos de bus de campo. Los sensores MVQ de IFM reducen a la mitad la mano de obra para la modernización al integrarse con actuadores antiguos y transmitir las métricas de estado. Las capas de aprendizaje automático ajustan los perfiles de carrera en tiempo real para mitigar la cavitación y la erosión del asiento, lo que demuestra que la inteligencia, y no solo la fuerza, define las plataformas de válvulas híbridas de próxima generación.
Por industria usuaria final: La transición energética transforma la demanda
El petróleo y el gas aún consumen el 43.12 % de los envíos, impulsados por proyectos de confiabilidad en instalaciones industriales abandonadas y construcciones en instalaciones marinas nuevas. Sin embargo, el mercado de válvulas híbridas crece con mayor rapidez en la generación de energía y las cadenas de valor emergentes del hidrógeno, con una tasa de crecimiento anual compuesta (TCAC) del 6.88 %. Los proyectos de extensión de la vida útil de las centrales nucleares especifican híbridos con certificación N con una vida útil de diseño de 40 años, mientras que las plantas de ciclo combinado adoptan la actuación eléctrica para cumplir con las normas de cero purga. Los productos químicos y petroquímicos exigen altos valores de ciclo a medida que se diversifican las materias primas; los administradores de las empresas de servicios de agua se centran en la reducción de fugas mediante válvulas de aislamiento con tecnología digital.
Los contratos AP1000 de Curtiss-Wright subrayan el interés de la industria nuclear por un control de flujo ultrafiable. Las empresas emergentes de hidrógeno verde especifican interruptores SIL-2 y aleaciones de titanio a pesar de los sobrecostos, ya que las demandas por seguridad eclipsarían los ahorros derivados de metales más económicos. En todos los sectores, el análisis del ciclo de vida y el mantenimiento predictivo impulsan las compras más que el precio unitario, un factor clave que fortalece el segmento inteligente del mercado de válvulas híbridas.
Análisis geográfico
Asia-Pacífico mantuvo una participación dominante del 36.74% en 2025 gracias a las expansiones de refinerías, incluyendo la producción récord de 14.8 millones de bpd en China y el impulso de modernización de Indonesia por 12.5 millones de dólares. Grandes construcciones petroquímicas, como el complejo de 3.5 millones de dólares de ChemOne en Malasia, intensifican la demanda de componentes híbridos resistentes a la corrosión. Los proyectos piloto de gemelos digitales proliferan en plantas japonesas y coreanas, lo que aumenta el volumen de pedidos de plataformas de accionamiento conectadas. Los cambios de política que impulsan a las refinerías chinas hacia productos químicos en lugar de combustibles para el transporte inclinarán las especificaciones hacia variantes de alta temperatura y alta pureza durante el horizonte de pronóstico.
La región de Oriente Medio y África registra una tasa de crecimiento anual compuesta (TCAC) del 6.79 %, gracias a que Saudi Aramco aprovecha una expansión de gas de 25 XNUMX millones de dólares y la expansión de la planta de Safaniyah en alta mar para impulsar el gasto en válvulas. El complejo integrado Baosteel promete un suministro regional de aleaciones, lo que aliviará los cuellos de botella en las importaciones y reducirá el coste de la instalación para el ensamblaje local. Las oportunidades en África se centran en la monetización del gas en Nigeria y la modernización de las refinerías en Sudáfrica, aunque el riesgo político modera las entradas de capital inmediatas.
Norteamérica se beneficia de la descongestión del gas de esquisto, la modernización de la energía nuclear y una previsión de 42.5 2025 millones de dólares en inversión en PVF para XNUMX. La región promueve la implementación de cero emisiones, como lo demuestra la modernización de Laramie Energy, que combinó vertederos eléctricos con análisis basados en SCADA. Europa impulsa la descarbonización, destinando fondos a corredores de hidrógeno y centros de captura, almacenamiento y almacenamiento de carbono (CCUS). Las válvulas que verifican el rendimiento de las emisiones fugitivas en tiempo real generan ofertas premium a pesar de los austeros presupuestos de capital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama competitivo
El mercado de válvulas híbridas está moderadamente concentrado. Flowserve, Emerson e IMI aprovechan las redes de posventa, generando entre el 42 % y el 45 % de sus ingresos, cubriendo así el riesgo cíclico de los proyectos. La fusión, íntegramente en acciones, entre Chart Industries y Flowserve creará una plataforma de ventas de 8.8 millones de dólares, que combinará la experiencia criogénica con las líneas de válvulas para servicio severo. La innovación se centra en la integración digital y la fabricación aditiva; las fundas impresas en 3D de Velan ilustran soluciones a medida con precios premium [additivemanufacturing.media]. Cada vez más, se solicitan patentes para el diagnóstico asistido por IA, lo que subraya la transición de la diferenciación mecánica al análisis de datos.
Los competidores regionales compiten en costos y contenido local, especialmente en Asia, pero carecen de la base instalada para competir con las redes de servicios globales. Los proveedores que integran dispositivos de aprendizaje automático en actuadores obtienen prioridad en las especificaciones, a medida que los operadores eliminan gradualmente las válvulas no conectadas durante las paradas de planta. Los nuevos participantes del mercado especializados en materiales compatibles con hidrógeno se posicionan con anticipación en megaproyectos de electrolizadores, lo que demuestra que la experiencia en nichos específicos puede captar volumen antes de que los operadores se adapten.
Líderes de la industria de válvulas híbridas
Corporación Flowserve
Emerson Electric Co.
IMI plc
CIRCOR Internacional Inc.
Válvulas L&T Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Chart Industries y Flowserve acordaron fusionarse y formar un líder en tecnología de procesos industriales valorado en 19 mil millones de dólares.
- Abril de 2025: Flowserve registró USD 690 millones en reservas de posventa, lo que marca su tercer trimestre consecutivo con más de USD 100 millones en pedidos nucleares.
- Marzo de 2025: Aramco adjudicó USD 7.7 millones para ampliar la planta de gas de Fadhili, especificando paquetes de válvulas híbridas avanzadas.
- Febrero de 2025: IMI plc lanzó una recompra de acciones por valor de 100 millones de libras esterlinas tras un crecimiento del 15 % en automatización de procesos.
- Enero de 2025: Curtiss-Wright adquirió Ultra Energy para ampliar la oferta de válvulas nucleares e industriales.
Alcance y metodología
Las válvulas híbridas son válvulas de operación mecánica y eléctrica que se implementan para el flujo suave de líquido para aumentar la eficiencia de las bombas dosificadoras.
El mercado de válvulas híbridas está segmentado por industria de usuario final (petróleo y gas, gestión de aguas residuales, productos químicos, alimentos y bebidas y otras industrias de usuario final) y geografía (América del Norte, Europa, Asia-Pacífico y resto del mundo) . Los tamaños de mercado y las previsiones se proporcionan en términos de valor en millones de USD para todos los segmentos anteriores.
| Válvulas híbridas de globo |
| válvulas de bola híbridas |
| Válvulas híbridas de enchufe |
| Otros (Mariposa, Diafragma) |
| Acero Inoxidable |
| Acero dúplex/superdúplex |
| Acero al carbono y de aleación |
| Otros (bronce, titanio, composite) |
| ≤1500 psi |
| 1501-4500 psi |
| > 4500 psi |
| Neumático |
| Sistema hidráulico |
| Eléctrico |
| Electrohidráulico/Inteligente |
| Petróleo y gas (Upstream, Midstream, Downstream) |
| Generación de energía e hidrógeno/CCUS |
| Productos químicos y petroquímicos |
| Gestión de Agua y Aguas Residuales |
| Alimentos y Bebidas |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Singapore | ||
| Malaysia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Por tipo de válvula | Válvulas híbridas de globo | ||
| válvulas de bola híbridas | |||
| Válvulas híbridas de enchufe | |||
| Otros (Mariposa, Diafragma) | |||
| Por material | Acero Inoxidable | ||
| Acero dúplex/superdúplex | |||
| Acero al carbono y de aleación | |||
| Otros (bronce, titanio, composite) | |||
| Por clase de presión | ≤1500 psi | ||
| 1501-4500 psi | |||
| > 4500 psi | |||
| Por método de actuación | Neumático | ||
| Sistema hidráulico | |||
| Eléctrico | |||
| Electrohidráulico/Inteligente | |||
| Por industria del usuario final | Petróleo y gas (Upstream, Midstream, Downstream) | ||
| Generación de energía e hidrógeno/CCUS | |||
| Productos químicos y petroquímicos | |||
| Gestión de Agua y Aguas Residuales | |||
| Alimentos y Bebidas | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Singapore | |||
| Malaysia | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de válvulas híbridas?
El tamaño del mercado de válvulas híbridas fue de USD 2.2 millones en 2026 y se proyecta que alcance los USD 2.87 millones para 2031.
¿Qué tipo de válvula domina los ingresos globales?
Los híbridos Globe lideran el mercado de válvulas híbridas con una participación del 35.82%, valoradas por su regulación precisa en circuitos críticos.
¿Dónde es más fuerte la demanda regional?
Asia-Pacífico representa el 36.74% de las ventas mundiales, impulsada por grandes proyectos de refinería y petroquímica.
¿Qué CAGR se espera para las soluciones de actuación inteligente?
Se prevé que los actuadores electrohidráulicos e inteligentes crezcan un 6.55% hasta 2031, superando el crecimiento neumático.
¿Qué CAGR se espera para las soluciones de actuación inteligente?
Se prevé que los actuadores electrohidráulicos e inteligentes crezcan un 6.55% hasta 2031, superando el crecimiento neumático.
¿Cómo influyen los proyectos de hidrógeno verde en la selección de materiales?
El servicio de electrolizadores de alto ciclo impulsa la demanda hacia aleaciones de titanio, dúplex y compuestas que resisten la fragilización por hidrógeno.
¿Son los costos iniciales una barrera para la adopción?
Sí, los sistemas híbridos pueden costar entre un 40 y un 60 % más que las válvulas convencionales, aunque los ahorros en mantenimiento predictivo a menudo compensan la prima a lo largo de la vida útil del activo.


