

Tamaño y participación del mercado de motores hidráulicos
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
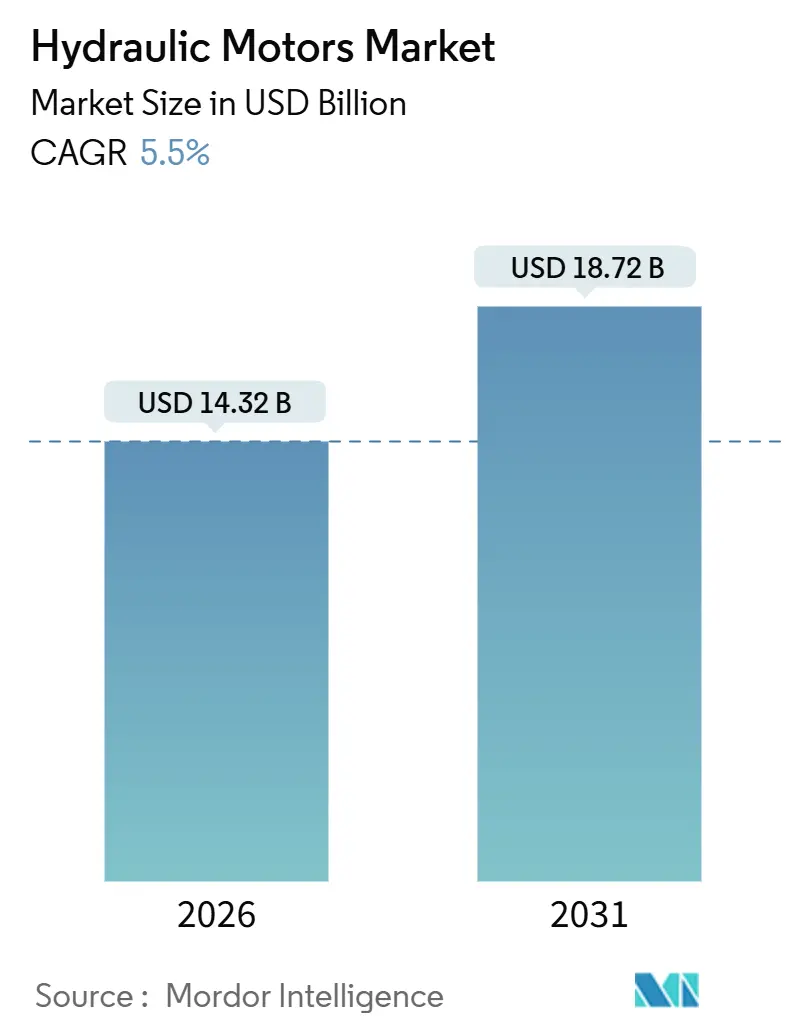
| Tamaño del mercado (2026) | USD 14.32 mil millones |
| Tamaño del mercado (2031) | USD 18.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.50% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de motores hidráulicos por Mordor Intelligence
El tamaño del mercado de motores hidráulicos se situó en 14.32 millones de dólares en 2026 y se proyecta que alcance los 18.72 millones de dólares para 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 5.50 % durante el período de pronóstico. La persistente demanda de transmisiones de potencia compactas y de alto par para maquinaria de construcción y agricultura de precisión mantiene el mercado de motores hidráulicos en una trayectoria de crecimiento de un dígito medio, a pesar de la creciente electrificación. Los diseños de pistones con control de desplazamiento variable siguen ganando cuota de mercado gracias a que la precisión de la detección de carga genera ahorros de combustible mensurables para las flotas de equipos todoterreno. Los megaproyectos de infraestructura en Asia-Pacífico sustentan el aumento de volumen, mientras que la monitorización de estado basada en IoT y la compatibilidad con fluidos de base biológica transforman la propuesta de valor, pasando de hardware puro a servicios orientados al tiempo de actividad. Los picos de costes de las materias primas y las normativas más estrictas sobre fugas moderan los márgenes; sin embargo, las transmisiones electrohidráulicas híbridas apuntan a un largo camino de mejoras incrementales en la eficiencia que sustentan la inversión de los fabricantes de equipos originales (OEM) en arquitecturas de motores avanzadas.
Conclusiones clave del informe
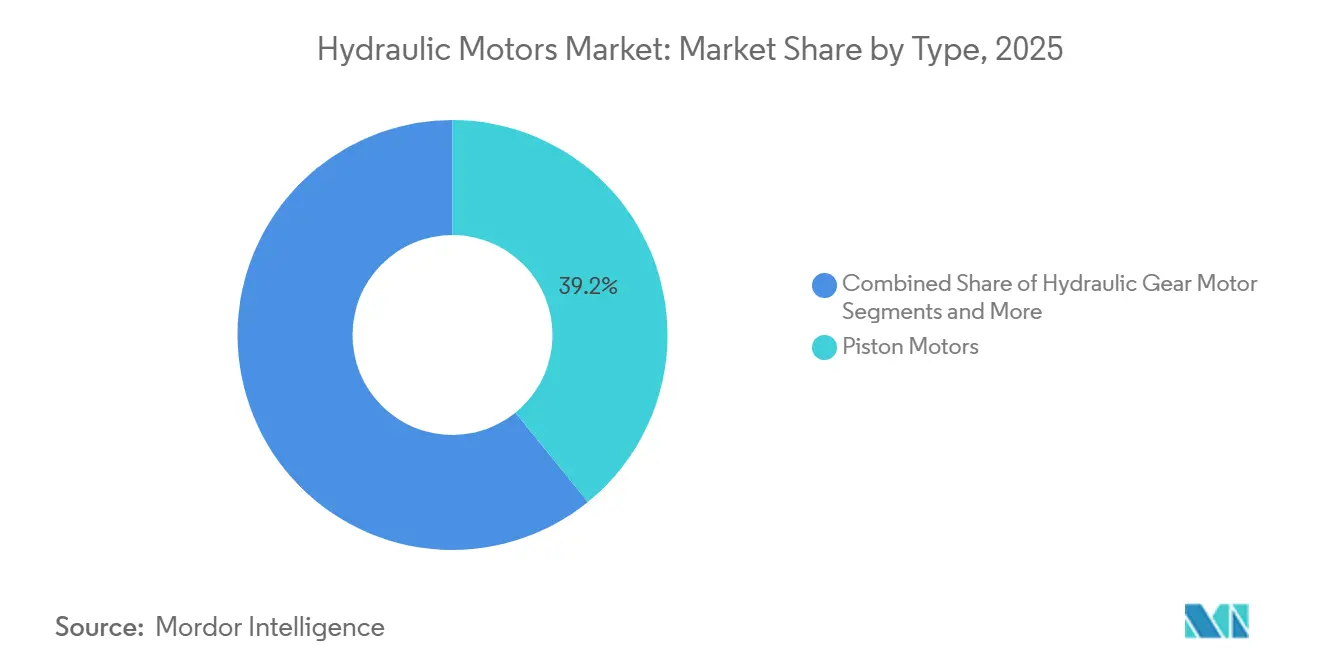
- Por tipo, los motores de pistón lideraron el mercado de motores hidráulicos con el 39.15 % de la participación de mercado en 2025; se prevé que el segmento se expanda a una CAGR del 6.52 % hasta 2031, superando las alternativas de engranajes y paletas.
- Por velocidad, los motores de baja velocidad representaron el 57.01 % de la participación de mercado de motores hidráulicos en 2025, mientras que se proyecta que las variantes de alta velocidad registren la CAGR más alta del 8.02 % hasta 2031.
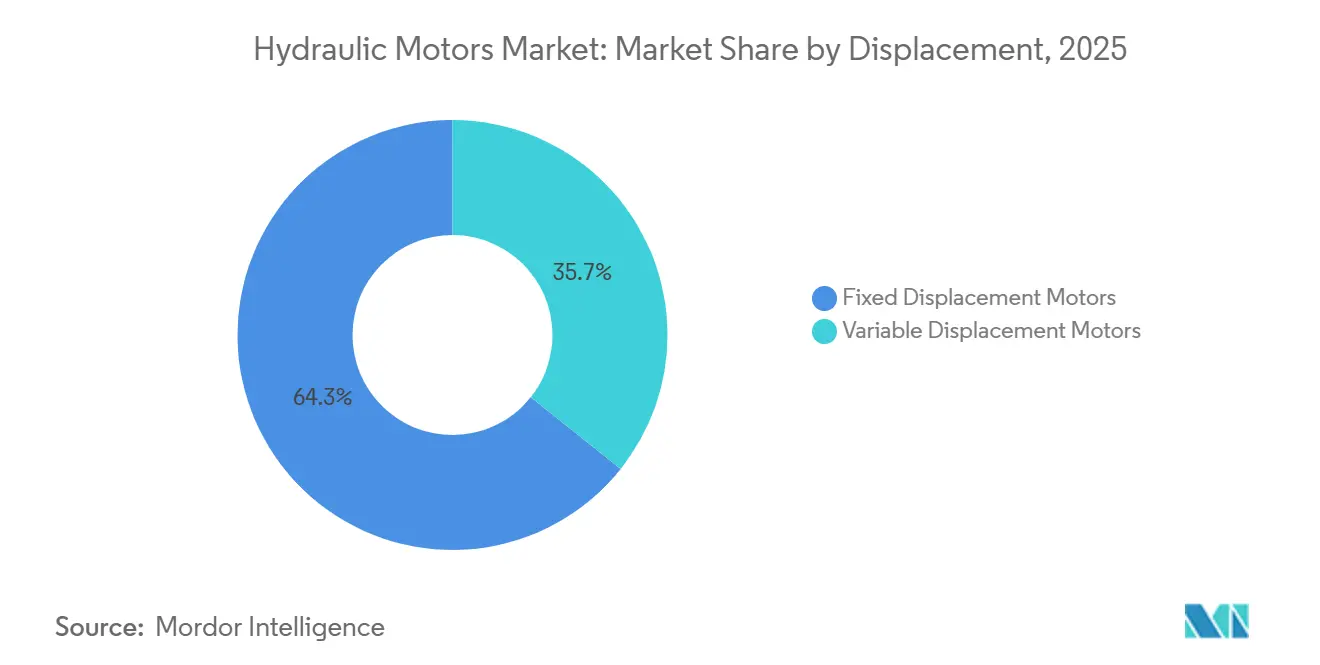
- Por desplazamiento, los motores de desplazamiento fijo capturaron el 64.25 % del tamaño del mercado de motores hidráulicos en 2025; se prevé que los motores de desplazamiento variable alcancen una CAGR del 7.85 % durante el período de pronóstico.
- Por aplicación, la maquinaria todoterreno representó el 52.36% del mercado de motores hidráulicos en 2025 y se espera que crezca a una CAGR del 6.13% hasta 2031.
- Por geografía, la región Asia-Pacífico dominó el mercado de motores hidráulicos con una participación de mercado del 45.15 % en 2025 y está avanzando a una CAGR del 7.21 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de motores hidráulicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de equipos de construcción y minería | + 1.8% | Núcleo de Asia-Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Aumento de los proyectos de energía offshore | + 1.2% | Europa, Asia-Pacífico, Golfo de Estados Unidos | Mediano plazo (2-4 años) |
| Sistemas de propulsión híbridos electrohidráulicos | + 1.1% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de la maquinaria agrícola de precisión | + 0.9% | América del Norte, Europa y adopción temprana en Brasil y Argentina | Largo plazo (≥ 4 años) |
| Monitoreo de condiciones habilitado para IoT | + 0.7% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción de fluidos de base biológica | + 0.5% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de equipos de construcción y minería en los mercados emergentes
En China, India, Indonesia y Vietnam, los robustos oleoductos de infraestructura están impulsando la operación a toda máquina de excavadoras de orugas, tuneladoras y dragalinas mineras. Este auge consolida el mercado de motores hidráulicos como un nodo de suministro fundamental. China ha visto un aumento significativo en la producción de maquinaria de construcción, impulsado por extensiones de metro y corredores ferroviarios de alta velocidad. India ha destinado USD 1.4 billones hasta 2025 para autopistas, puertos y expansiones de minas de carbón, cada proyecto depende de circuitos de detección de carga de centro cerrado construidos alrededor de motores de pistón [1] “National Infrastructure Pipeline”, Gobierno de la India, india.gov.in . En el sudeste asiático, megaproyectos como Nusantara y la Autopista Norte-Sur están recurriendo a unidades de pistón radial. Estas unidades, capaces de entregar un alto par a bajas velocidades, son esenciales para perforar a través de geología difícil. Mientras tanto, NEOM de Arabia Saudita y otros proyectos del Golfo están aumentando rápidamente las importaciones de excavadoras japonesas y europeas. Este auge no se trata solo de las máquinas; Esto está dando lugar a un próspero mercado de repuestos para la reparación de motores. En Australia y Chile, las empresas mineras están innovando mediante la modernización de sus motores con motores de desplazamiento variable. Esta medida no solo acorta sus ciclos de reemplazo, sino que también reduce drásticamente el consumo de diésel durante los ascensos.
Aumento de proyectos de energía offshore que exigen soluciones hidráulicas de alto torque
Las instalaciones eólicas marinas añadieron 8 GW en 2024, y las plataformas flotantes prefieren los motores de giro hidráulicos con una capacidad de 1,200 kNm porque los accionamientos eléctricos no pueden igualar la densidad de par dentro de los reducidos espacios de las góndolas [2] “Global Offshore Wind Report 2025”, Agencia Internacional de Energía, iea.org . El Wind Orca de Cadeler y embarcaciones similares dependen de estos motores para el posicionamiento preciso de grandes góndolas. En los campos presalinos de Brasil, los ROV submarinos utilizan diseños de pistón radial con compensación de presión para mantener el par a profundidades significativas. Las grúas marinas en el Mar del Norte utilizan motores de paletas de alta velocidad en sus cabrestantes para minimizar el balanceo de carga durante las transferencias de personal. Incluso mientras continúan las actividades de construcción de nuevos parques eólicos, persiste la demanda de maquinaria de cubierta hidráulica masiva, especialmente para el desmantelamiento de plataformas tipo jacket en la plataforma continental del Reino Unido.
Los sistemas de propulsión híbridos electrohidráulicos impulsan la demanda de motores de alta eficiencia
La excavadora HB215LC-3 de Komatsu integra una batería de iones de litio con bombas de desplazamiento variable, lo que reduce significativamente el consumo de combustible y mantiene su fuerza de arranque completa. Los sistemas híbridos aprovechan la energía del freno de giro, posicionando los motores de pistón en el centro de los circuitos de recuperación de energía. Las principales empresas del sector están intensificando sus esfuerzos en I+D, centrándose en un accionamiento más rápido del plato cíclico para maximizar la captura de energía. Cabe destacar que Danfoss obtuvo múltiples patentes para algoritmos de control en 2024. Mientras que los fabricantes de equipos originales (OEM) asiáticos lideran los lanzamientos comerciales, los fabricantes norteamericanos están acelerando el desarrollo de prototipos con miras a futuros lanzamientos al mercado. Esta innovadora arquitectura no solo amplía la relevancia de la propulsión hidráulica en medio de la tendencia de electrificación de la industria, sino que también impulsa la trayectoria de crecimiento a largo plazo del mercado de motores hidráulicos.
Crecimiento de la maquinaria agrícola de precisión que requiere energía hidráulica
En 2024, el 68% de las grandes explotaciones agrícolas de Estados Unidos contaban con tecnologías de precisión que utilizan actuadores de dirección hidráulica y sembradoras de tasa variable [3] “Adopción de la agricultura de precisión”, Oficina de Responsabilidad Gubernamental de EE. UU., gao.gov . El ExactEmerge de John Deere, que utiliza accionamientos hidráulicos de circuito cerrado, logra una precisión excepcional en el espaciamiento de las semillas a altas velocidades, una capacidad que está más allá del alcance de los sistemas mecánicos. En la UE, los subsidios están incentivando a los viñedos a adoptar podadoras robóticas de accionamiento hidráulico, lo que reduce significativamente los costos laborales. Brasil, con su importante cosecha de caña de azúcar, está haciendo la transición a motores de pistón axial de desplazamiento variable, lo que mejora la eficiencia de la extracción de jugo. En Argentina, los equipos de siembra directa, que experimentan un crecimiento constante, emplean controles hidráulicos de fuerza descendente para mantener una profundidad de siembra uniforme, incluso en terrenos irregulares.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas | -0.6% | Global | Corto plazo (≤ 2 años) |
| Competición de propulsión eléctrica compacta | -0.5% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Normativas estrictas sobre fugas hidráulicas | -0.4% | Europa, america del norte | Mediano plazo (2-4 años) |
| Escasez de componentes impulsada por la relocalización | -0.3% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios de las materias primas afecta los costos de los motores
Los índices del acero en Estados Unidos experimentaron un fuerte aumento, al igual que los precios del cobre, lo que elevó los costos de las carcasas y bobinados de motores. El óxido de neodimio, un componente esencial en los sistemas híbridos, se ha encarecido, lo que ha impulsado a los fabricantes a explorar sustitutos de la ferrita que reducen la densidad de par. En una decisión estratégica, Eaton adquirió Jiangsu Jinfan Hydraulics, asegurando la fundición cautiva y destacando la importancia de la integración vertical como medida de protección. Mientras tanto, los proveedores de segundo nivel más pequeños están trasladando estos costos crecientes a las fases posteriores, lo que ejerce presión sobre los márgenes de los distribuidores. Esta volatilidad del mercado está afectando la rentabilidad a corto plazo del sector de los motores hidráulicos.
Competencia de los accionamientos eléctricos compactos en rangos de par bajo
Los servos sin escobillas en celdas de ensamblaje robótico e indexadores CNC ofrecen un funcionamiento sin fugas y una respuesta más rápida que los pequeños accionamientos hidráulicos. Los cilindros eléctricos ahora alcanzan cargas útiles de hasta 50 kN, lo que les permite superar las aplicaciones de motorreductores de gama media en la automatización industrial. Los gigantes europeos de la automatización combinan actuadores eléctricos con gemelos digitales, lo que resulta atractivo para los integradores de la Industria 4.0. Sin embargo, las tareas de construcción y minería de alto par siguen siendo fundamentalmente hidráulicas, lo que protege al mercado principal de motores hidráulicos de un desplazamiento masivo.
Análisis de segmento
Por tipo: Los motores de pistón amplían su liderazgo en versatilidad de desplazamiento variable
Los motores de pistón captaron el 39.15 % de la cuota de mercado de motores hidráulicos en 2025, y se prevé que este segmento también se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.52 % hasta 2031. El control flexible del plato oscilante permite que los diseños de pistón axial modulen el flujo con precisión, reduciendo el consumo de combustible en los accionamientos de giro de las excavadoras. Las variantes de pistón radial destacan a velocidades ultrabajas inferiores a 10 RPM, lo que las convierte en un componente clave en cabrestantes de minería y grúas offshore.
Los motorreductores siguen siendo rentables para las flotas municipales, mientras que los conjuntos de engranajes epicicloidales aumentan la agilidad de las minicargadoras. Las unidades de paletas ocupan nichos en la industria de plásticos y líneas de mezcla, donde los rotores equilibrados reducen la vibración. El auge de las transmisiones híbridas refuerza la demanda de motores de pistón, lo que mantendrá a esta categoría a la cabeza del mercado de motores hidráulicos hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por velocidad: Las unidades de altas RPM ganan terreno en equipos offshore y compactos
Los motores de baja velocidad mantuvieron el 57.01 % de la cuota de mercado de motores hidráulicos en 2025, ya que los equipos de construcción y minería requieren par a bajas revoluciones. No obstante, los diseños de alta velocidad son los que más crecen, con un 8.02 % hasta 2031, lo que permite dotar a los buques eólicos marinos de accionamientos de giro compactos que reducen la masa de la góndola.
Cargadoras de ruedas como la Volvo L350H utilizan motorreductores en los circuitos de refrigeración, liberando espacio en el chasis para el control de emisiones. Las cosechadoras agrícolas combinan tambores de trilla de baja velocidad con ventiladores de refrigeración de alta velocidad, a caballo entre ambos tipos de diseño. Dado que la maquinaria eólica flotante y móvil sigue priorizando la relación potencia-peso, los motores de alta velocidad deberían alcanzar una mayor cuota de mercado en el mercado de motores hidráulicos durante el período de pronóstico.
Por desplazamiento: los diseños variables aceleran la economía de detección de carga
Los motores de cilindrada fija aún representan el 64.25 % del mercado de motores hidráulicos en 2025 y dominan los camiones de basura y las cosechadoras forestales gracias a su simplicidad. Sin embargo, los motores de cilindrada variable presentan un crecimiento anual del 7.85 %, ahorrando hasta un 18 % de potencia de entrada al adaptar la potencia a la carga.
La excavadora 336 de Caterpillar regula la velocidad del motor durante la excavación ligera sin penalizaciones en el tiempo de ciclo, demostrando la agilidad del plato oscilante [4] “Especificaciones técnicas de la excavadora 336”, Caterpillar Inc., caterpillar.com . Los camiones de transporte minero recuperan energía cinética en los descensos, extendiendo así significativamente la vida útil de los frenos. Para 2031, los diseños variables están preparados para desafiar y potencialmente disminuir el dominio de los motores fijos en el mercado de motores hidráulicos, impulsados por las crecientes presiones regulatorias sobre el ahorro de combustible.
Por aplicación: la maquinaria todoterreno impulsa la demanda y el crecimiento
La maquinaria todoterreno representó el 52.36 % de la cuota de mercado de motores hidráulicos en 2025, la mayor participación. La maquinaria de construcción por sí sola consumió una parte considerable del volumen global, impulsada por un aumento de la producción en China e India. Los implementos agrícolas de precisión dependen de motores de desplazamiento variable para gestionar los insumos de semillas y productos químicos, lo que impulsó una tasa de crecimiento anual compuesta (TCAC) del 6.13 % para el segmento hasta 2031.
La demanda de maquinaria industrial abarca el moldeo de plásticos, el mecanizado CNC y la propulsión marina. Los buques de alta mar utilizan motores hidráulicos para el posicionamiento dinámico y las operaciones con grúas a profundidades de hasta 3,000 metros. Si bien las aplicaciones industriales crecen constantemente, los ciclos de reemplazo más rápidos en la construcción y la agricultura mantendrán a la maquinaria todoterreno a la vanguardia del crecimiento del mercado de motores hidráulicos.
Análisis geográfico
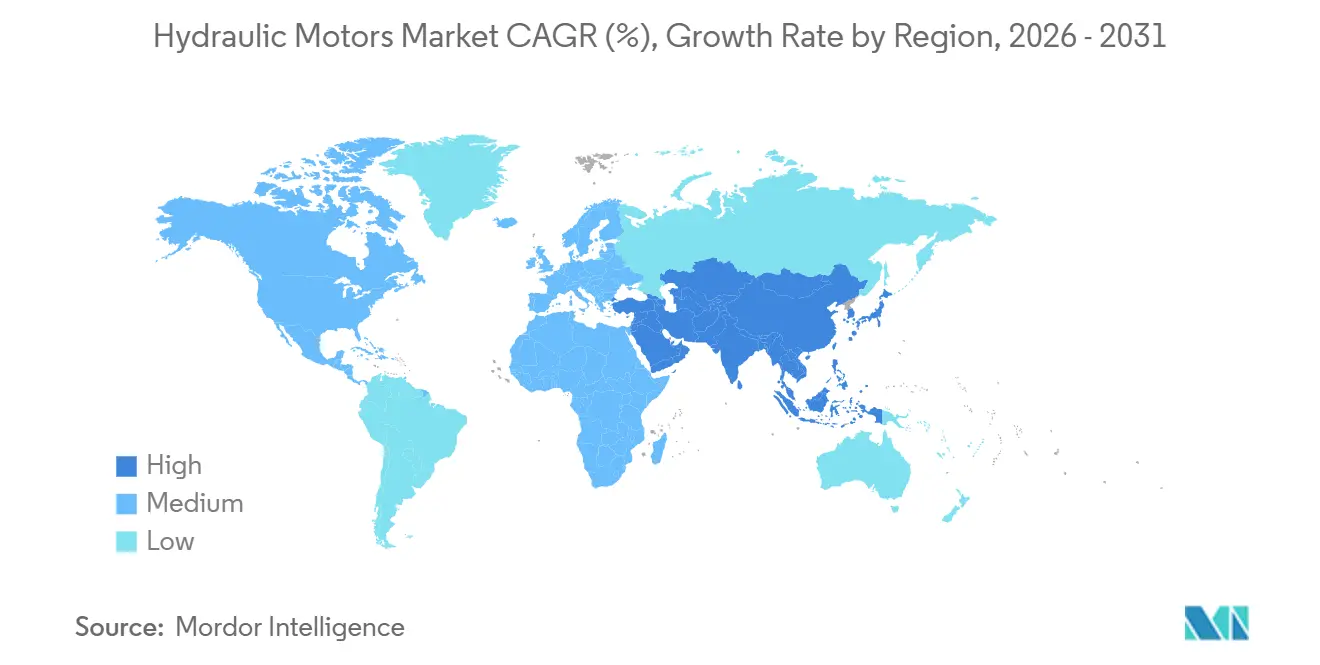
Asia-Pacífico generó el 45.15 % de la cuota de mercado de motores hidráulicos en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 7.21 % hasta 2031. La importante producción de maquinaria de China y las inversiones a gran escala en infraestructura de la India impulsan una fuerte demanda de excavadoras y cargadoras. Los exportadores japoneses se benefician de la modernización de las flotas de los países del Sudeste Asiático con excavadoras híbridas, mientras que los astilleros surcoreanos utilizan cada vez más motores de alto par para equipos de cubierta. Los megaproyectos emergentes en Indonesia y Vietnam impulsan aún más el mercado regional de motores hidráulicos.
Norteamérica posee una cuota de mercado considerable, impulsada por la adopción generalizada de la agricultura de precisión en los cultivos en hileras de Estados Unidos y las actividades de modernización en las arenas petrolíferas de Canadá. La capacidad eólica marina planificada también impulsa la demanda de motores de paletas de alta velocidad en los buques de instalación. Europa capta una parte significativa de los ingresos, impulsada por los avances en el sector de la automatización en Alemania y los proyectos de energía eólica en el Mar del Norte. Las subvenciones a la tecnología agrícola están fomentando la adopción de podadoras robóticas en viñedos, lo que impulsa aún más la adopción de la tecnología hidráulica.
Sudamérica representa una participación menor, con la cosecha de caña de azúcar en Brasil impulsando la modernización de motores de pistones axiales para una mejor modulación de la velocidad de corte, y Argentina experimentando un crecimiento en equipos de labranza cero. Oriente Medio y África experimentan un crecimiento sostenido, impulsado por proyectos de infraestructura a gran escala en Arabia Saudita y los Emiratos Árabes Unidos, que impulsan las importaciones de excavadoras. A nivel mundial, la infraestructura y la agricultura siguen siendo los principales impulsores del crecimiento del mercado de motores hidráulicos.
Panorama regulatorio
Las especificaciones de los motores hidráulicos se vinculan cada vez más con los requisitos de cumplimiento de vehículos, maquinaria y sistemas de fluidos, especialmente en lo que respecta a fugas, materiales y durabilidad de los subsistemas. En la Unión Europea, el Reglamento Delegado (UE) 2026/1188 de la Comisión (marzo de 2026) actualiza el Anexo II del Reglamento (UE) 2018/858, incorporando requisitos técnicos relacionados con la homologación Euro 7 y las expectativas de los subsistemas correspondientes, lo que endurece las exigencias de documentación y validación para los componentes de accionamiento hidráulico utilizados en plataformas de vehículos reguladas.
Los organismos de normalización también siguen actualizando las interfaces y consumibles clave del sistema hidráulico que influyen en el sellado del motor, la compatibilidad de las mangueras y la selección de fluidos. ISO publicó la norma ISO 4925:2026 en junio de 2026 para fluidos de freno hidráulicos no derivados del petróleo, la norma ISO 18752:2025 en junio de 2025 para los requisitos de rendimiento de mangueras y conjuntos hidráulicos, y confirmó la norma ISO 4928:2006 (copas y juntas elastoméricas para sistemas de frenado hidráulico) en diciembre de 2025. En Estados Unidos, la EPA publicó en julio de 2026 propuestas de enmiendas para motores de carretera de servicio pesado del año modelo 2027 y posteriores, que abarcan los períodos de vida útil y garantía, así como las sanciones por incumplimiento en el marco regulatorio para vehículos pesados. Esto refuerza el enfoque de los fabricantes de equipos originales (OEM) y los proveedores en la validación de la durabilidad y la trazabilidad del cumplimiento para los subsistemas hidráulicos integrados en el vehículo.
Análisis de la cadena de valor
La cadena de valor de los motores hidráulicos abarca insumos metálicos (fundición de acero y aleación), grupos giratorios mecanizados con precisión (engranajes, paletas, pistones, platos oscilantes), conjuntos de sellado y mangueras, y electrónica para detección y control donde se utilizan arquitecturas electrohidráulicas. Los proveedores de nivel 1 ensamblan motores y módulos integrados, y luego los venden a través de canales OEM para maquinaria todoterreno y a través de carroceros de vehículos comerciales, distribuidores y redes de servicio para la demanda del mercado de repuestos. El contexto del mercado también destaca la integración vertical como respuesta a la volatilidad de las materias primas, incluyendo la capacidad de fundición asegurada por Eaton a través de su adquisición de Jiangsu Jinfan Hydraulics, mientras que los principales proveedores se diferencian con servicios de telemetría y tiempo de actividad como Bosch Rexroth CytroConnect.
En la fase posterior, la arquitectura de los productos está evolucionando hacia unidades electrohidráulicas integradas y subsistemas preparados para la redundancia, lo que afecta la forma en que se obtienen y empaquetan los componentes. En julio de 2026, BWI Group lanzó en Europa su sistema integrado de control dinámico de frenado (iDBC) 1-Box, que consolida las funciones de actuación convencionales en un único módulo electrohidráulico y aumenta los requisitos de elementos de bomba y motor perfectamente acoplados, sellado y control integrado. Esfuerzos similares de consolidación en sistemas para vehículos comerciales, incluido el acuerdo de empresa conjunta de junio de 2026 entre Bosch, Brakes India y Wheels India para desarrollar y fabricar sistemas de aire avanzados para vehículos comerciales (operaciones previstas para finales de 2026) y los anuncios de Knorr-Bremse sobre pedidos de series de frenado redundante y EPS, refuerzan el énfasis de los fabricantes de equipos originales en proveedores de sistemas que puedan entregar subconjuntos validados a gran escala. Esto desplaza el poder de negociación hacia los proveedores de plataformas integradas y sus ecosistemas de componentes cualificados.
Panorama competitivo
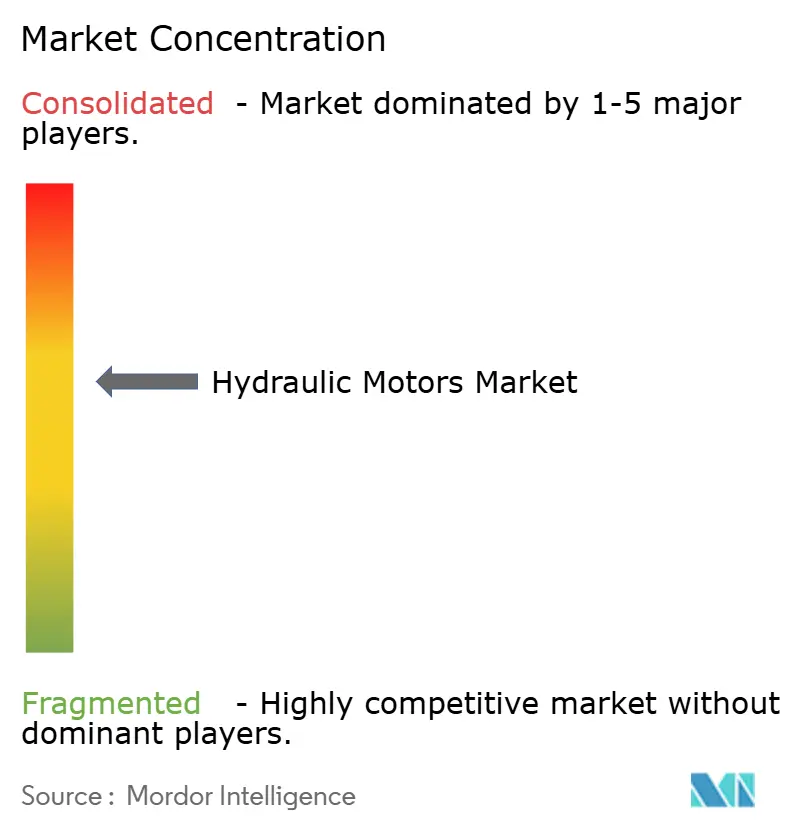
En el mercado de motores hidráulicos, los principales proveedores —Bosch Rexroth, Eaton, Parker Hannifin, Danfoss y Kawasaki— representaron una parte significativa de los ingresos en 2025, lo que indica una concentración moderada. Los proveedores de primer nivel se están diferenciando gracias a sus servicios digitales. Por ejemplo, CytroConnect de Bosch Rexroth y Ability de ABB utilizan la telemetría transmitida por la nube para minimizar el tiempo de inactividad. En una estrategia estratégica, Eaton realizó una importante inversión en I+D de movilidad eléctrica, mientras que Parker Hannifin reforzó su cartera con la adquisición del negocio de accionamiento electrohidráulico de Meggitt.
La compatibilidad con biofluidos abre nichos de mercado para Hydro Leduc y Sunfab, que ofrecen motores compatibles con ésteres para aplicaciones forestales y marinas. Danfoss lidera la solicitud de patentes en el control de velocidad de plato cíclico, lo que mejora la eficiencia. Competidores chinos como LHY Powertrain ofrecen motores de pistón a precios significativamente más bajos, aprovechando las economías de escala nacionales para llegar a los clientes sensibles a los precios en Asia-Pacífico.
La integración vertical se acelera: La compra de Jiangsu Jinfan por parte de Eaton asegura la capacidad de fundición frente a la volatilidad del acero. Las medidas regulatorias, en particular la prohibición de las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) y los límites a los compuestos orgánicos volátiles (COV), aumentan las barreras a la I+D, inclinando el mercado hacia empresas consolidadas con gran capital. En consecuencia, los segmentos premium se inclinan por productos compatibles con IoT e híbridos, mientras que los compradores preocupados por los costos en Sudamérica y África siguen optando por motorreductores de desplazamiento fijo, lo que preserva un panorama competitivo de dos niveles en el mercado de motores hidráulicos.
Líderes de la industria de motores hidráulicos
Bosch-Rexforth AG
Parker Hannifin Corp.
Eaton Corporación plc
Soluciones energéticas de Danfoss
Kawasaki Heavy Industries, Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Parker Hannifin presentó la serie de motores GVM210 Gen 2 para aplicaciones en carretera y fuera de ella, incluyendo adaptaciones para soluciones de bombas electrohidráulicas (EHP). Este lanzamiento posiciona las plataformas de motores hidráulicos para arquitecturas electrificadas y controladas electrónicamente, apoyando los esfuerzos de los fabricantes de equipos originales (OEM) para integrar unidades de potencia compactas y controlables en maquinaria móvil.
- Septiembre de 2025: Bosch Rexroth anunció la serie de motores de pistón radial MPR Performance para maquinaria móvil, que ofrece una eficiencia de arranque hasta un 9 % superior y una presión nominal de 470 bares. Esto refuerza la propuesta de motores de pistón de alta gama para ciclos de trabajo de alto par, como los de la construcción, la minería y la maquinaria todoterreno especializada, donde la eficiencia y la durabilidad se traducen en menores costes operativos.
- Mayo de 2024: Poclain presentó el motor de par MI330, diseñado para aplicaciones de servicio pesado, como la perforación de túneles y la maquinaria para parques eólicos. Al aumentar la potencia y la capacidad de desplazamiento en una sola plataforma de motor, este producto ofrece soluciones a los fabricantes de equipos originales que buscan accionamientos compactos de alto par para grandes funciones rotativas en espacios reducidos y con limitaciones de peso.
Alcance del informe sobre el mercado mundial de motores hidráulicos
El alcance incluye la segmentación por tipo (motor hidráulico de engranajes (motor de engranajes y motor de engranajes epicicloidales), motor de paletas y motor de pistón (motor de pistón radial y motor de pistón axial)), velocidad (motores de baja velocidad y motores de alta velocidad), desplazamiento (motores de desplazamiento fijo y motores de desplazamiento variable) y aplicación (todoterreno (maquinaria de construcción, maquinaria agrícola y maquinaria minera) e industrial (fabricación y marina)). El análisis también cubre la segmentación a nivel regional, incluyendo América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África. El tamaño del mercado y las previsiones de crecimiento se presentan por valor en USD.
| Motor de engranaje hidráulico | Motorreductores |
| Motorreductor epicicloidal | |
| Motor de paleta | |
| Motor de pistón | Motor de pistón radial |
| Motor de pistón axial |
| Motores de baja velocidad |
| Motores de alta velocidad |
| Motores de desplazamiento fijo |
| Motores de desplazamiento variable |
| Maquinaria todoterreno | Maquinaria de construcción |
| Maquinaria de agricultura | |
| MAQUINARIA para la industria MINERA | |
| Maquinaria Industrial | Manufactura |
| Marine |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Motor de engranaje hidráulico | Motorreductores |
| Motorreductor epicicloidal | ||
| Motor de paleta | ||
| Motor de pistón | Motor de pistón radial | |
| Motor de pistón axial | ||
| por velocidad | Motores de baja velocidad | |
| Motores de alta velocidad | ||
| Por desplazamiento | Motores de desplazamiento fijo | |
| Motores de desplazamiento variable | ||
| por Aplicación | Maquinaria todoterreno | Maquinaria de construcción |
| Maquinaria de agricultura | ||
| MAQUINARIA para la industria MINERA | ||
| Maquinaria Industrial | Manufactura | |
| Marine | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de motores hidráulicos?
El tamaño del mercado de motores hidráulicos es de USD 14.32 mil millones en 2026 y se prevé que alcance los USD 18.72 mil millones para 2031, avanzando a una CAGR del 5.5%.
¿Qué tipo de motor lidera los ingresos globales?
Los motores de pistón dominan con el 39.15 % de los ingresos de 2025 gracias a la capacidad de desplazamiento variable y se prevé que crezcan a una CAGR del 6.52 %.
¿Qué tan rápido están creciendo los motores hidráulicos de alta velocidad?
Se espera que las variantes de alta velocidad, favorecidas en la energía eólica marina y la maquinaria compacta, se expandan a una CAGR del 8.02 % hasta 2031.
¿Por qué Asia-Pacífico es el mercado regional más grande?
Los programas masivos de infraestructura en China y la India, además de una fuerte actividad de construcción naval en Japón y Corea del Sur, le otorgan a Asia-Pacífico el 45.15% de los ingresos de 2025 y la CAGR más rápida del 7.21%.


