

Tamaño y participación en el mercado de bombas hidráulicas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 14.64 mil millones |
| Tamaño del mercado (2031) | USD 18.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.35% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bombas hidráulicas por Mordor Intelligence
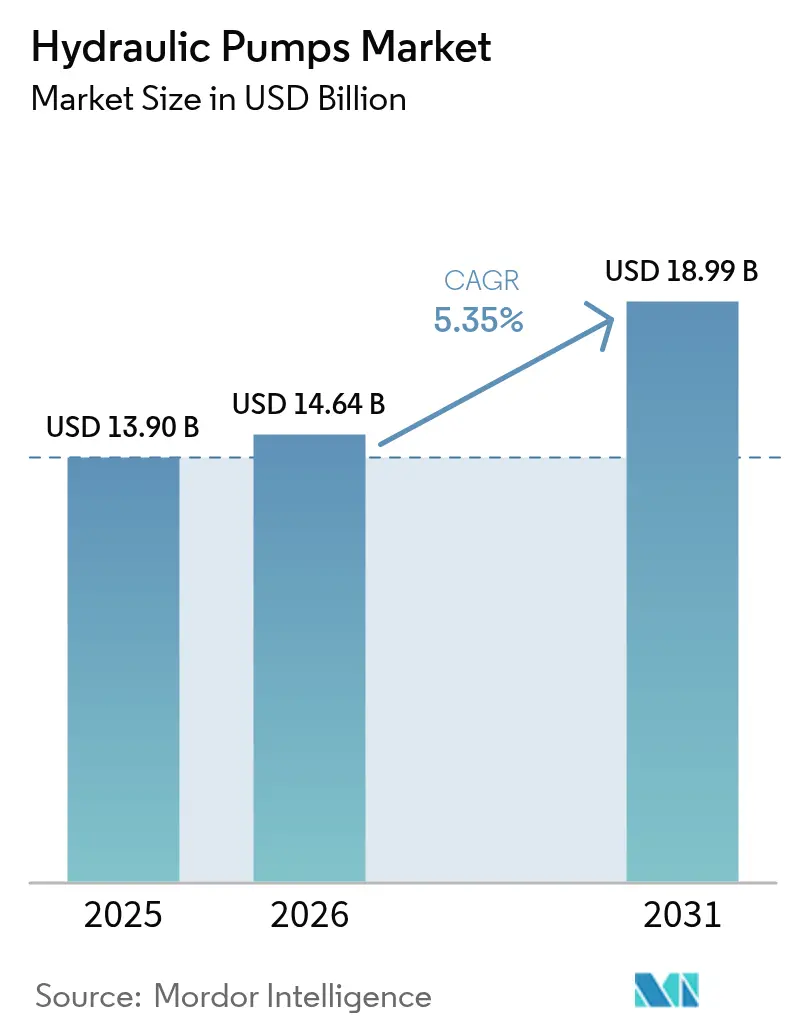
El mercado de bombas hidráulicas alcanzó un valor de 13.9 millones de dólares en 2025 y se estima que crecerá de 14.64 millones de dólares en 2026 a 18.99 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.35% durante el período de pronóstico (2026-2031). La sólida demanda de equipos de potencia fluida de alta capacidad en la construcción, las energías renovables y la fabricación automatizada mantiene el mercado en una senda de expansión constante. Los programas de renovación de infraestructuras en China e India, junto con las mejoras en la industria de procesos en la Unión Europea y Norteamérica, siguen sustentando la demanda base. Las inversiones en la transición energética están abriendo nuevas oportunidades en sistemas de cabeceo y guiñada de turbinas eólicas, módulos de compresión de electrolizadores de hidrógeno y circuitos de refrigeración de almacenamiento de baterías a gran escala. Los fabricantes están respondiendo con diseños de bombas de pistón de mayor eficiencia, paquetes de control inteligente y servicios de remanufactura que se alinean con los mandatos de la economía circular. La competencia se mantiene moderada, con líderes mundiales reforzando sus carteras digitales, mientras que los proveedores regionales se centran en aplicaciones sensibles al coste. [1] Comisión Europea, “Plan de acción para la economía circular”, ec.europa.eu
Conclusiones clave del informe
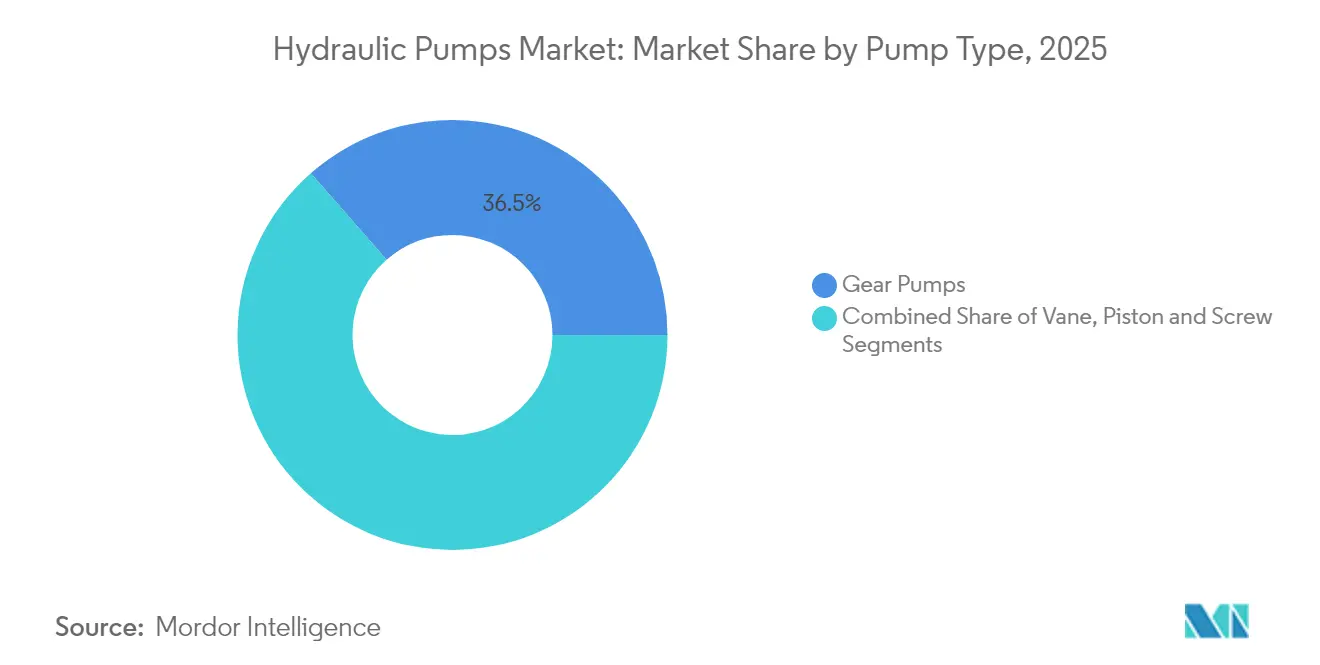
- Por tipo de bomba, las bombas de engranajes lideraron con una participación de ingresos del 36.45 % en 2025, mientras que se proyecta que las bombas de pistón se expandirán a una CAGR del 6.45 % hasta 2031.
- Por presión de operación, el rango de 3000 a 5000 psi representó el 41.35 % del tamaño del mercado de bombas hidráulicas en 2025; el rango de >5000 psi está avanzando a una CAGR del 7.95 % hasta 2031.
- Por aplicación, Mobile Hydraulics representó el 54.35% de la participación de mercado de bombas hidráulicas en 2025; Process & Energy es la aplicación de más rápido crecimiento con una CAGR del 7.05% hasta 2031.
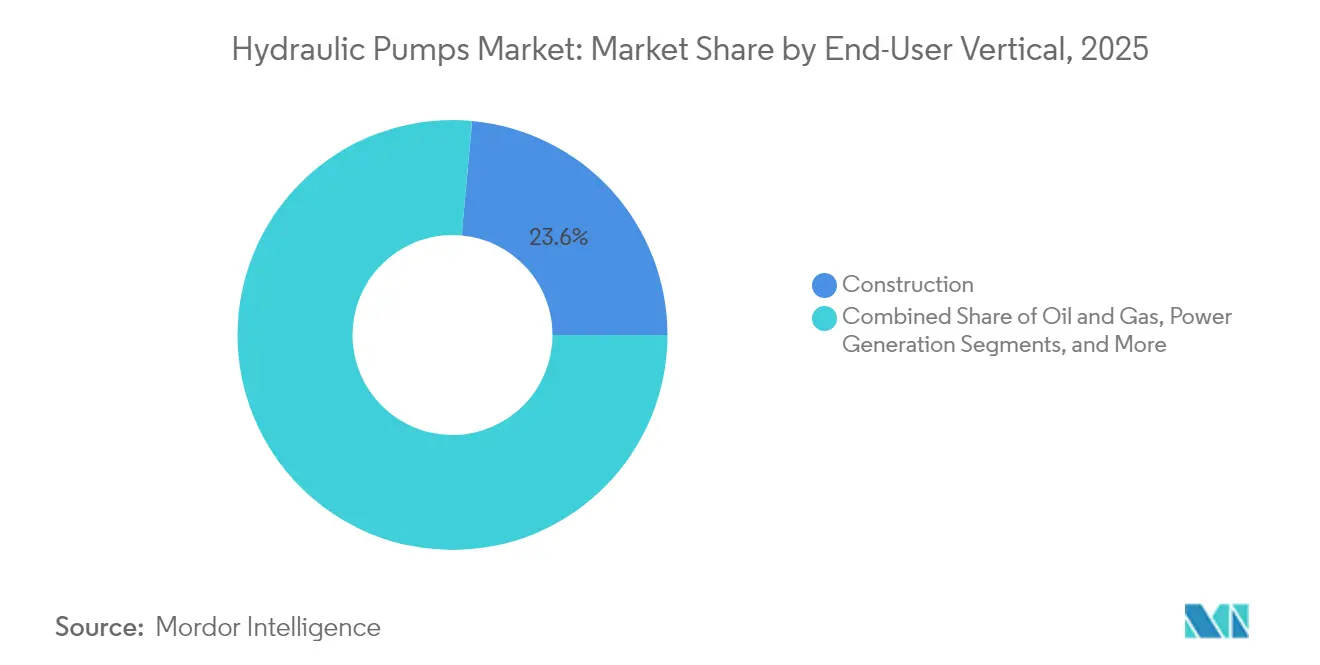
- Por vertical de usuario final, la construcción siguió siendo la más grande con una participación del 23.55% en 2025, mientras que la generación de energía avanza a una CAGR del 6.85%.
- Por geografía, APAC dominó con una participación del 41.45% en 2025; Medio Oriente es la región de más rápido crecimiento con una CAGR del 6.20%.
- Se estima que Bosch Rexroth, Parker Hannifin y Danfoss Power Solutions representaron en conjunto un 28 % de los ingresos globales en 2024.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bombas hidráulicas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de renovación de infraestructura en China e India | + 1.20% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Automatización industrial (renovaciones de la Industria 4.0) | + 0.90% | Global, concentrado en América del Norte y la UE | Largo plazo (≥ 4 años) |
| La electrificación fuera de carretera necesita bombas electrohidráulicas | + 0.80% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Demanda del sistema de guiñada y cabeceo de la turbina eólica | + 0.70% | Global, concentrado en mercados offshore | Largo plazo (≥ 4 años) |
| Construcción de electrolizadores de hidrógeno (bombas de más de 1000 bar) | + 0.60% | UE y América del Norte, proyectos piloto en APAC | Largo plazo (≥ 4 años) |
| Cuotas obligatorias de remanufactura (Economía Circular de la UE) | + 0.40% | Primaria de la UE, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Programas de renovación de infraestructura en China e India
Los proyectos de construcción financiados por el gobierno en ambos países mantienen una demanda anual de más de 13.5 millones de unidades de bombas hidráulicas para 2025. Las normas de localización para proyectos del sector público incentivan las empresas conjuntas, canalizando aproximadamente 4.2 millones de dólares hacia la producción de bombas de alta tecnología y acelerando el desarrollo de capacidades nacionales. Los contratistas regionales que adoptan los estándares de equipos chinos están extendiendo la cadena de suministro a Oriente Medio y África, ampliando las perspectivas de exportación para los fabricantes de la región Asia-Pacífico. Se espera que estos programas respalden la demanda base hasta 2027, particularmente para unidades con una presión superior a 5000 psi. [2] Agencia de Ciberseguridad y Seguridad de Infraestructura, “Aviso sobre el controlador de bombas Osprey”, cisa.gov
Automatización industrial (renovaciones de la Industria 4.0)
Las unidades de energía inteligentes equipadas con variadores de frecuencia reducen el consumo de energía en tiempo de inactividad en un 25 %. Las puertas de enlace IoT transmiten datos en tiempo real a plataformas de mantenimiento predictivo, lo que reduce los costos operativos en un 45 % y las emisiones no planificadas en un 75 %, como se demuestra en las pruebas realizadas en empresas de suministro de agua del Reino Unido con controladores Sulzer. Los modelos de gemelos digitales permiten la optimización remota, lo que genera un ahorro de energía del 30 % y una reducción del 20 % en el costo total de propiedad. La ciberseguridad sigue siendo una preocupación creciente tras las advertencias de la CISA estadounidense sobre vulnerabilidades en los controladores de bombas, que alcanzan puntuaciones CVSS de hasta 9.8.
La electrificación fuera de carretera necesita bombas electrohidráulicas
Las máquinas de trabajo híbridas requieren unidades electrohidrostáticas compactas de alto caudal, como la EPU-G de Moog, que suministra de 20 a 85 l/min a una presión de hasta 345 bares y reduce el volumen de aceite del sistema en un 90 %. Los fabricantes de equipos de construcción integran estas bombas en las tomas de fuerza eléctricas para cumplir los objetivos de emisiones sin sacrificar el rendimiento de manipulación de cargas. La demanda es especialmente alta en los sectores de plataformas elevadoras y manipulación de materiales, donde es fundamental un funcionamiento preciso y silencioso.
Construcción de electrolizadores de hidrógeno (bombas de más de 1000 bar)
Los proyectos de hidrógeno verde en Europa y Norteamérica requieren bombas de refuerzo multietapa fabricadas en acero inoxidable AISI 316 y certificadas para zonas ATEX. Los caudales y ciclos de trabajo exigen diseños de pistón que mantengan una eficiencia volumétrica superior al 92 % a presiones de descarga superiores a 1000 bar. Los proveedores que ofrecen paquetes de servicios y funciones de monitorización remota están cerrando contratos de adquisición a largo plazo con fabricantes de equipos originales (OEM) de electrolizadores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del níquel y el acero | -0.80% | Global, concentrado en centros de fabricación | Corto plazo (≤ 2 años) |
| Penetración rápida de actuadores totalmente eléctricos | -1.10% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad en las bombas inteligentes | -0.30% | Global, concentrado en infraestructura crítica | Corto plazo (≤ 2 años) |
| Escasez de técnicos certificados en energía hidráulica | -0.50% | Global, agudo en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del níquel y el acero
Los costos de las aleaciones con níquel aumentaron hasta finales de 2024 debido a la renovada inversión en infraestructura de EE. UU., antes de retroceder y repuntar a principios de 2025, lo que redujo los márgenes de beneficio de los fabricantes de bombas y complicó la planificación del inventario. Los modelos de alta presión (>3000 psi) son los más afectados, ya que las normas de seguridad exigen aceros de calidad superior. Los productores chinos, que dependen de las aleaciones importadas de alta calidad, se enfrentan a un mayor riesgo cambiario y recargos logísticos.
Penetración rápida de actuadores totalmente eléctricos
Los cilindros eléctricos ofrecen una eficiencia mecánica del 75-80%, frente al 40-55% de los sistemas hidráulicos convencionales, además de un funcionamiento sin fugas y un mantenimiento simplificado. Se están consolidando rápidamente en líneas de carga ligera y de montaje de precisión, reduciendo el volumen direccionable para unidades hidráulicas más pequeñas. Las tareas pesadas siguen favoreciendo la hidráulica por su superior densidad de fuerza y robustez térmica, lo que mantiene su relevancia en el mercado de los sectores todoterreno y energético.
Análisis de segmento
Por tipo de bomba: Las bombas de pistón mejoran los objetivos de eficiencia
Las bombas de engranajes mantuvieron el 36.45% de los ingresos en 2025 gracias a la fuerte demanda de maquinaria móvil. Las bombas de pistón están superando el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.45% hasta 2031, a medida que los fabricantes de equipos originales (OEM) migran hacia una mayor eficiencia volumétrica y un control preciso del desplazamiento. La serie de pistones PV140 de Parker Hannifin registró 14,000 horas de funcionamiento entre revisiones en vehículos mineros australianos, lo que demuestra las ventajas en el costo del ciclo de vida. Las bombas de paletas y de tornillo continúan atendiendo aplicaciones específicas que requieren un flujo uniforme o fiabilidad de grado marino.
Los diseños de pistón de segunda generación utilizan válvulas de carrete endurecidas y placas oscilantes reforzadas para extender el tiempo medio entre fallos a 15,000 horas, duplicando así su vida útil en comparación con las unidades anteriores. Su adopción en manipuladores telescópicos, excavadoras y máquinas de moldeo por inyección subraya un cambio sistémico hacia la optimización energética y la reducción de la huella de CO₂. Se espera que el mercado de bombas hidráulicas para la tecnología de pistón aumente su participación en instalaciones industriales y de energías renovables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de presión de operación: el segmento >5000 psi acelera
La clase de 3000 a 5000 psi representó el 41.35 % del valor global en 2025, abarcando plataformas agrícolas y de construcción convencionales. Las bombas con capacidad superior a 5000 psi están creciendo un 7.95 % anual, impulsadas por la compresión de hidrógeno, la energía eólica marina y los centros de mecanizado avanzados. Los boosters multietapa de North Ridge Pumps, certificados para zonas ATEX, satisfacen la necesidad de los desarrolladores de electrolizadores de funcionamiento continuo a 1000 bar. Las unidades por debajo de 3000 psi mantienen la estabilidad del volumen en mercados sensibles a los costos, donde los umbrales de rendimiento siguen siendo modestos.
La innovación upstream se centra en sistemas de sellado y superficies de microacabado para reducir las fugas a presiones extremas. Los avances en la ciencia de los materiales en acero inoxidable dúplex y nanorrecubrimientos buscan aumentar la resistencia a la fatiga, mientras que los algoritmos de reducción de presión en tiempo real previenen fallos catastróficos. Estos avances refuerzan la cuota de mercado de las bombas hidráulicas que poseen los especialistas en alta presión en el contexto de los proyectos de transición energética.
Por vertical de usuario final: La generación de energía se acelera
La construcción se mantuvo a la cabeza de la tabla con un 23.55% de ingresos en 2025, impulsada por megaproyectos en Asia, Oriente Medio y América. La generación de energía avanza a una tasa de crecimiento anual compuesta (TCAC) del 6.85%, gracias a la implementación de turbinas, hidroeléctricas y sistemas de almacenamiento. Los fabricantes de equipos originales (OEM) incorporan seguimiento hidráulico en paneles solares a gran escala para maximizar la captación de la radiación, mientras que las centrales hidroeléctricas utilizan bombas de desplazamiento variable para los sistemas de regulación. Los sectores del petróleo y el gas, la alimentación y las bebidas, y el agua y las aguas residuales mantienen niveles de referencia estables, lo que exige bombas resistentes a la corrosión y con diseño sanitario. Los incentivos para la modernización de la red eléctrica en Estados Unidos y Europa aumentan la financiación para la hidroeléctrica de bombeo y los activos flexibles de pico de demanda, cada uno de los cuales requiere bombas robustas de alto caudal. Los fabricantes que ofrecen programas de intercambio de servicios y repuestos remanufacturados se alinean con las directivas de economía circular de la UE, lo que amplía los ingresos durante el ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El segmento de Procesos y Energía lidera el crecimiento
La hidráulica móvil representó el 54.35% de la demanda en 2025, abarcando excavadoras, tractores y carretillas elevadoras, esenciales para la construcción y la agricultura a nivel mundial. La categoría de Procesos y Energía crece un 7.05% anual, impulsada por los sistemas de paso de turbinas eólicas y los programas de modernización de refinerías. Los accionamientos de paso hidráulico de circuito cerrado en turbinas de 600 kW integran el almacenamiento de energía mediante acumuladores de vejiga, lo que facilita una integración más fluida en la red eléctrica. Los usuarios de maquinaria industrial siguen adoptando unidades de potencia inteligentes que implementan la monitorización del estado para reducir el tiempo de inactividad en un 30%.
El tamaño del mercado de bombas hidráulicas, vinculado al sector de Procesos y Energía, se beneficia de los flujos de capital ESG, que priorizan los circuitos de fluidos de alta eficiencia en activos renovables. Los proveedores de servicios que combinan análisis en la nube con contratos de mantenimiento de campo están obteniendo márgenes superiores. A medida que proliferan las instalaciones de electrolizadores, captura de carbono y biomasa, crece también la demanda de bombas especializadas capaces de soportar medios corrosivos y ciclos de trabajo variables.
Análisis geográfico
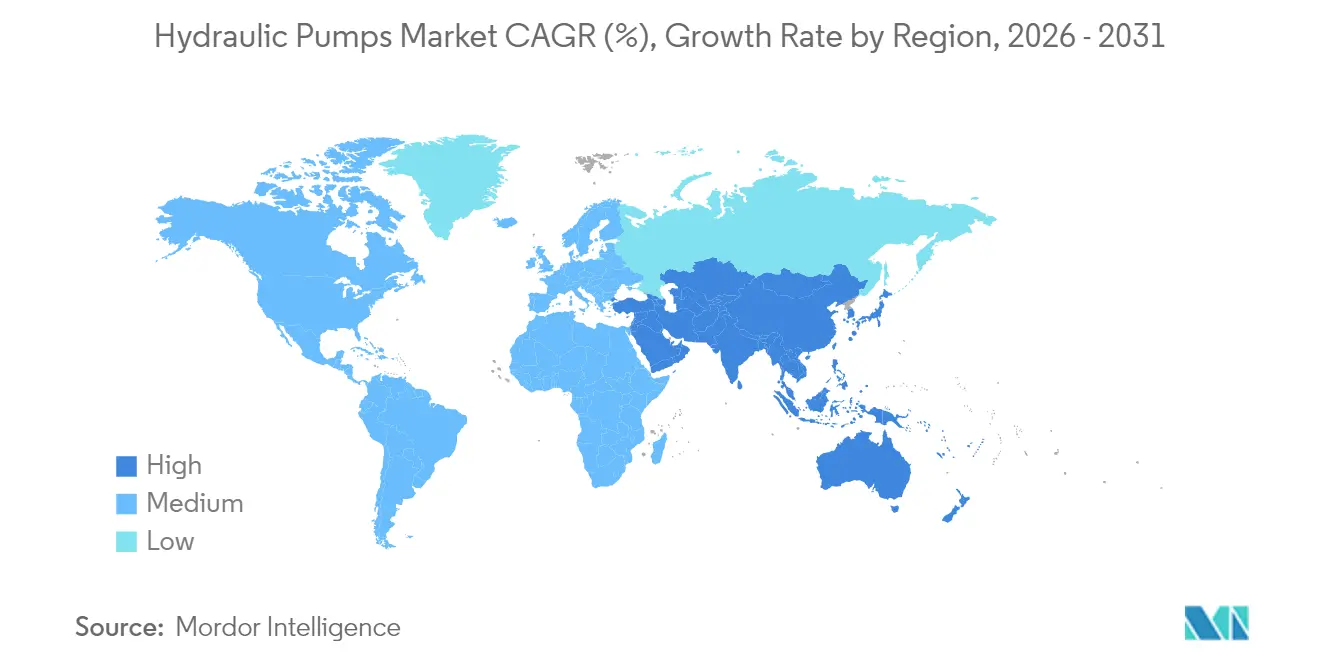
El liderazgo de Asia Pacífico se basa en una escala de producción y un consumo interno inigualables, con una adquisición de 13.5 millones de unidades por parte de China en 2025. Programas gubernamentales como la Misión de Ciudades Inteligentes de la India canalizan capital hacia proyectos de gestión hídrica, metro y vivienda asequible que requieren sistemas hidráulicos de alta presión. Los proveedores japoneses siguen marcando la pauta en cuanto a fiabilidad; la línea de pistones axiales K3VL de Kawasaki se utiliza con frecuencia en excavadoras de alta gama. Las interrupciones en la cadena de suministro y la escasez de mano de obra cualificada fomentan la automatización y la diversificación regional hacia Vietnam e Indonesia.
El rápido crecimiento de Oriente Medio se basa en la reinversión en petróleo y gas y en la diversificación de las energías renovables. El Fondo de Inversión Pública de Arabia Saudí destina miles de millones de dólares a la construcción de parques solares y eólicos, donde los sistemas hidráulicos de guiñada y paso de turbinas garantizan la productividad de las turbinas. Las mejoras en la red de transmisión de los EAU implican la importación de bombas de alta presión para la refrigeración de subestaciones y la desalinización de agua de mar. La fabricación conjunta en Dammam y Abu Dabi reduce los plazos de entrega y cumple con los requisitos de contenido local.
Norteamérica y Europa mantienen flotas tecnológicamente avanzadas. La Ley de Inversión en Infraestructura y Empleo de EE. UU. reactivó las inversiones en obras civiles, impulsando la sustitución de minicargadoras y pavimentadoras. Las normativas de la UE que promueven el cumplimiento de la economía circular generan nuevos ingresos por remanufacturación e incrementan la demanda de bombas de diseño ecológico certificadas según la norma EN ISO 14971. Ambas regiones se enfrentan a una plantilla de técnicos envejecida, lo que impulsa una mayor implantación del diagnóstico remoto para reducir los cuellos de botella en el servicio.
Panorama regulatorio
El cumplimiento normativo para las bombas hidráulicas se rige por las normas de seguridad de la maquinaria, las expectativas de ecodiseño y gestión responsable de fluidos, así como por un conjunto cada vez mayor de requisitos de seguridad digital a medida que las bombas integran sensores, accionamientos y conectividad. En la Unión Europea, el Reglamento (UE) 2023/1230 sobre maquinaria (que sustituye a la Directiva de maquinaria 2006/42/CE) entró en vigor el 20 de enero de 2027, elevando los requisitos que afectan a los sistemas accionados por bombas, incluyendo la documentación y las obligaciones relativas a elementos digitales como la ciberseguridad y las funciones habilitadas por IA, cuando proceda.
En lo que respecta a equipos móviles, el Reglamento (UE) 2025/14 (adoptado en diciembre de 2024) establece los procedimientos técnicos y administrativos para la homologación de la UE de maquinaria móvil no vial que circula por vías públicas, influyendo en la elección de plataformas de los fabricantes de equipos originales (OEM) y en los flujos de trabajo de validación de las bombas electrohidráulicas utilizadas en flotas de construcción y manipulación de materiales. A nivel de componentes y sistemas, la seguridad y el cumplimiento medioambiental suelen basarse en la norma ISO 4413 para la seguridad de los sistemas hidráulicos y en la norma ISO 15380:2023 para fluidos hidráulicos ambientalmente aceptables, lo que respalda las especificaciones de adquisición en los sectores de usuarios finales regulados y en los programas de contratación pública.
Análisis de la cadena de valor
La cadena de valor comienza con metales y materiales de ingeniería (hierro dúctil, acero, aluminio, bronce), junto con componentes críticos adquiridos, como rodamientos de precisión, sellos y tratamientos superficiales. Posteriormente, se avanza hacia el mecanizado de alta precisión, el tratamiento térmico y el ensamblaje y las pruebas con control de contaminación. A medida que se expanden la electrificación y las modernizaciones de la Industria 4.0, la cadena incorpora cada vez más componentes electrónicos (sensores, controladores, variadores) e integración de software. Esto añade nuevos niveles de proveedores y etapas de cualificación, además del diseño y la fabricación hidráulicos tradicionales.
En la fase posterior, las bombas se venden como componentes independientes a través de distribuidores e integradores, o bien, los fabricantes de equipos originales (OEM) las integran en sistemas hidráulicos móviles, maquinaria industrial y plataformas de procesos y energía. El servicio posventa, la remanufactura y los repuestos representan una parte cada vez mayor del valor del ciclo de vida. Los cuellos de botella suelen centrarse en la puesta en marcha y la calidad de los datos, donde la información técnica incompleta o inconsistente y la comunicación de cambios de parámetros pueden retrasar la puesta en marcha del sistema y aumentar el riesgo de garantía, especialmente en instalaciones integradas digitalmente. Las iniciativas de interoperabilidad y los datos estandarizados de productos digitales, incluido el Asset Administration Shell utilizado junto con AutomationML u OPC UA, se emplean para optimizar la puesta en marcha y respaldar el servicio del ciclo de vida entre diferentes proveedores. Por otro lado, las colaboraciones entre proveedores y OEM (por ejemplo, Danfoss Power Solutions e HYDAC colaborando con los OEM en controles y telemática) reflejan la transición hacia sistemas hidráulicos mecatrónicos basados en software.
Panorama competitivo
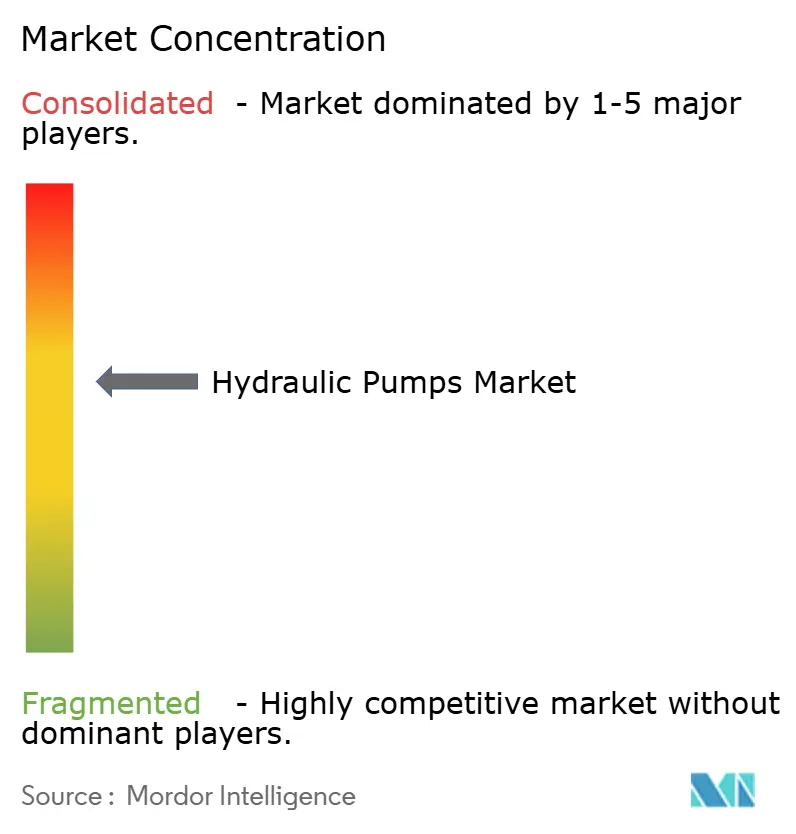
Los proveedores globales mantienen una participación relativamente equilibrada, lo que resulta en un mercado moderadamente concentrado. Bosch Rexroth elevó sus ventas en 2023 a 7.6 millones de euros tras la integración de HydraForce, lo que reforzó su capacidad de sistemas hidráulicos compactos y amplió su presencia en Norteamérica. Parker Hannifin registró 19.9 2024 millones de dólares en ingresos en el ejercicio fiscal 25.2 y reportó un margen EBITDA del 1 %, aprovechando las divisiones aeroespacial y de filtración para lograr una mayor resiliencia en todo el ciclo. Danfoss Power Solutions amplió su familia de bombas D160P a XNUMX cc para excavadoras de alta potencia, priorizando la electrónica modular.[ 4 ]Danfoss Power Solutions, “Expansión de la serie de bombas D1P”, danfoss.com
Las líneas de I+D destacan las bombas electrohidrostáticas, las carcasas con atenuación de ruido y la detección de fallos basada en IA. Las solicitudes de patente para algoritmos de control de plato oscilante variable crecieron un 12 % interanual, lo que refleja la intensificación de la competencia digital. Los nuevos participantes chinos reducen las diferencias de calidad, manteniendo precios unitarios bajos, lo que impulsa a los operadores tradicionales a centrarse en la integración de sistemas y los paquetes de servicios posventa. Las alianzas estratégicas en infraestructura de hidrógeno y energía eólica marina ofrecen nuevas oportunidades para los fabricantes de bombas especializados en soluciones de ultraalta presión y resistentes a la corrosión.
Líderes de la industria de bombas hidráulicas
-
Bosch Rexroth SA
-
Corporación Parker Hannifin
-
Eaton Corporación plc
-
Soluciones energéticas de Danfoss A/S
-
Industrias Pesadas Kawasaki Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Danfoss Power Solutions validó su sistema hidráulico digital Dextreme Max en una excavadora eléctrica de 30 toneladas, registrando una reducción del 35 % en el consumo de energía y un aumento del 53 % en la autonomía. Este resultado refuerza la importancia del desplazamiento digital y la optimización a nivel de sistema como vía para aumentar la competitividad de las arquitecturas electrohidráulicas en la maquinaria móvil electrificada.
- Octubre de 2025: Ingersoll Rand adquirió APSCO, Blutek y UT Pumps por 135 millones de dólares, lo que supuso un aumento de aproximadamente 50 millones de dólares en ingresos anuales para su cartera. Esta operación amplía el acceso a canales de distribución y la cobertura de productos en categorías afines de bombas y sistemas hidráulicos, incrementando la presión competitiva en algunos segmentos del mercado de repuestos y el ecosistema de distribución.
- Febrero de 2024: Bosch Rexroth anunció una inversión de 460 millones de euros en I+D destinada a plataformas de hidráulica inteligente, al tiempo que reportó ventas por valor de 7.6 millones de euros en 2023. Una mayor intensidad en I+D impulsa una comercialización más rápida de soluciones de bombeo conectadas, incluyendo sistemas de control y diagnóstico orientados a la eficiencia que responden a la demanda de modernización de sistemas automatizados.
Alcance del informe del mercado global de bombas hidráulicas
Las bombas hidráulicas son dispositivos que convierten la energía mecánica en energía hidráulica. Estos dispositivos funcionan según el principio de desplazamiento, que implica la existencia de cámaras selladas mecánicamente en la bomba. Estas cámaras transportan fluido desde la entrada de la bomba hasta la salida.
El mercado Bombas hidráulicas se puede segmentar por tipo (engranaje, paleta, pistón), vertical de usuario final (petróleo y gas, alimentos y bebidas, agua y aguas residuales, generación de energía, construcción, productos químicos y otros verticales de usuario final (agricultura, automotriz, minería y otros)), y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Medio Oriente y África).
Los tamaños de mercado y las previsiones son en términos de valor (millones de USD) para todos los segmentos anteriores.
| Equipo |
| Veleta |
| Pistón |
| Tornillo |
| <3,000 psi |
| 3,000-5,000 psi |
| > 5,000 psi |
| Construcción |
| Petróleo y Gas |
| Generación de energía |
| Alimentos y Bebidas |
| Agua y aguas residuales |
| Productos químicos |
| Otros (Agricultura, Minería, Automotriz) |
| Hidráulica móvil |
| Maquinaria Industrial |
| Procesos y energía (incluida la eólica, la hidroeléctrica y el hidrógeno) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de latinoamerica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de bomba | Equipo | |
| Veleta | ||
| Pistón | ||
| Tornillo | ||
| Por rango de presión de operación | <3,000 psi | |
| 3,000-5,000 psi | ||
| > 5,000 psi | ||
| Por vertical de usuario final | Construcción | |
| Petróleo y Gas | ||
| Generación de energía | ||
| Alimentos y Bebidas | ||
| Agua y aguas residuales | ||
| Productos químicos | ||
| Otros (Agricultura, Minería, Automotriz) | ||
| por Aplicación | Hidráulica móvil | |
| Maquinaria Industrial | ||
| Procesos y energía (incluida la eólica, la hidroeléctrica y el hidrógeno) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de latinoamerica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bombas hidráulicas?
El mercado de bombas hidráulicas alcanzó los USD 14.64 mil millones en 2026 y se proyecta que crezca a USD 18.99 mil millones para 2031 a una CAGR del 5.35%.
¿Qué tipo de bomba está creciendo más rápido?
Las bombas de pistón se están expandiendo a una CAGR del 6.45 % gracias a la eficiencia superior y al control de precisión que se adaptan a las necesidades de automatización modernas.
¿Qué área de aplicación ofrece el mayor potencial de crecimiento?
Se prevé que el sector de Procesos y Energía, que abarca plantas de procesos industriales, eólicos y de hidrógeno, crezca un 7.05 % anual hasta 2031.
¿Qué región está preparada para la CAGR más alta?
Oriente Medio es el mercado regional de más rápido crecimiento, con un aumento previsto del 6.20% anual debido a grandes proyectos de infraestructura y energía renovable.
¿Qué restricción clave podría frenar el crecimiento del mercado?
La rápida adopción de actuadores totalmente eléctricos en aplicaciones de precisión de trabajo liviano puede desplazar las soluciones hidráulicas y reducir la demanda direccionable.
¿Quiénes son las empresas líderes en la industria de bombas hidráulicas?
Se estima que Bosch Rexroth, Parker Hannifin y Danfoss Power Solutions poseen en conjunto un 28 % de los ingresos globales y aprovechan las innovaciones digitales para mantener su participación.


