

Tamaño y participación en el mercado de unidades de reacondicionamiento hidráulico
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 10.15 mil millones |
| Tamaño del mercado (2030) | USD 13.09 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.22% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de unidades de reacondicionamiento hidráulico por Mordor Intelligence
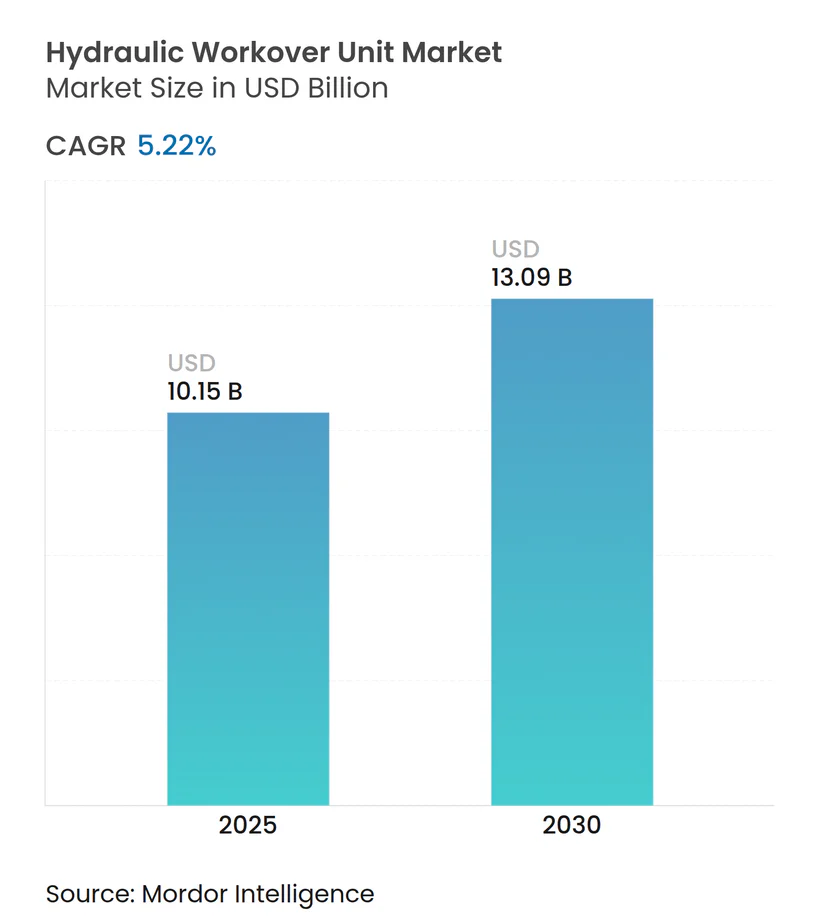
Se estima que el tamaño del mercado de unidades de reacondicionamiento hidráulico será de USD 10.15 mil millones en 2025, y se espera que alcance los USD 13.09 mil millones para 2030, con una CAGR del 5.22 % durante el período de pronóstico (2025-2030).
La sólida demanda de intervenciones en pozos vivos, la necesidad de los operadores de aumentar la producción de yacimientos envejecidos y la atractiva rentabilidad de las reparaciones hidráulicas en comparación con las plataformas autoelevables sustentan esta trayectoria de crecimiento. Los menores costos de movilización, la menor necesidad de personal y la capacidad de evitar daños por fluido de ahogamiento mantienen la rentabilidad de las reparaciones atractiva incluso en entornos de precios volátiles. La diferenciación competitiva se está orientando hacia sistemas de control digital que mitigan la escasez de personal y mejoran la seguridad operativa, mientras que la consolidación corporativa ofrece carteras de servicios más amplias y ventajas a escala regional. El impulso a la modernización de plataformas offshore en Asia-Pacífico, la actividad en campos maduros en MENA y los proyectos europeos de extensión de la vida útil proporcionan, en conjunto, una cartera constante de candidatos para intervenciones, lo que mantiene una sólida perspectiva de utilización para los proveedores en el mercado de unidades de reparación hidráulica.
Conclusiones clave del informe
- Por tipo, las unidades de reacondicionamiento representaron el 74.5 % de la participación de mercado de unidades de reacondicionamiento hidráulico en 2024, mientras que se proyecta que las unidades de snubbing avancen a una CAGR del 6.4 % hasta 2030.
- Por instalación, los sistemas montados sobre patines capturaron el 58.3% del tamaño del mercado de unidades de reacondicionamiento hidráulico en 2024; las unidades montadas sobre remolque registran la CAGR prevista más alta, del 5.7% hasta 2030.
- Por capacidad de plataforma, las unidades de servicio mediano representaron el 60.1% del tamaño del mercado de unidades de reacondicionamiento hidráulico en 2024, mientras que se espera que las unidades de servicio pesado registren una CAGR del 5.9% hasta 2030.
- Por estado del pozo, las operaciones en pozos muertos representaron el 73.8% de los ingresos de 2024; el trabajo en pozos vivos se está expandiendo al ritmo más rápido, con una CAGR del 5.4% hasta 2030.
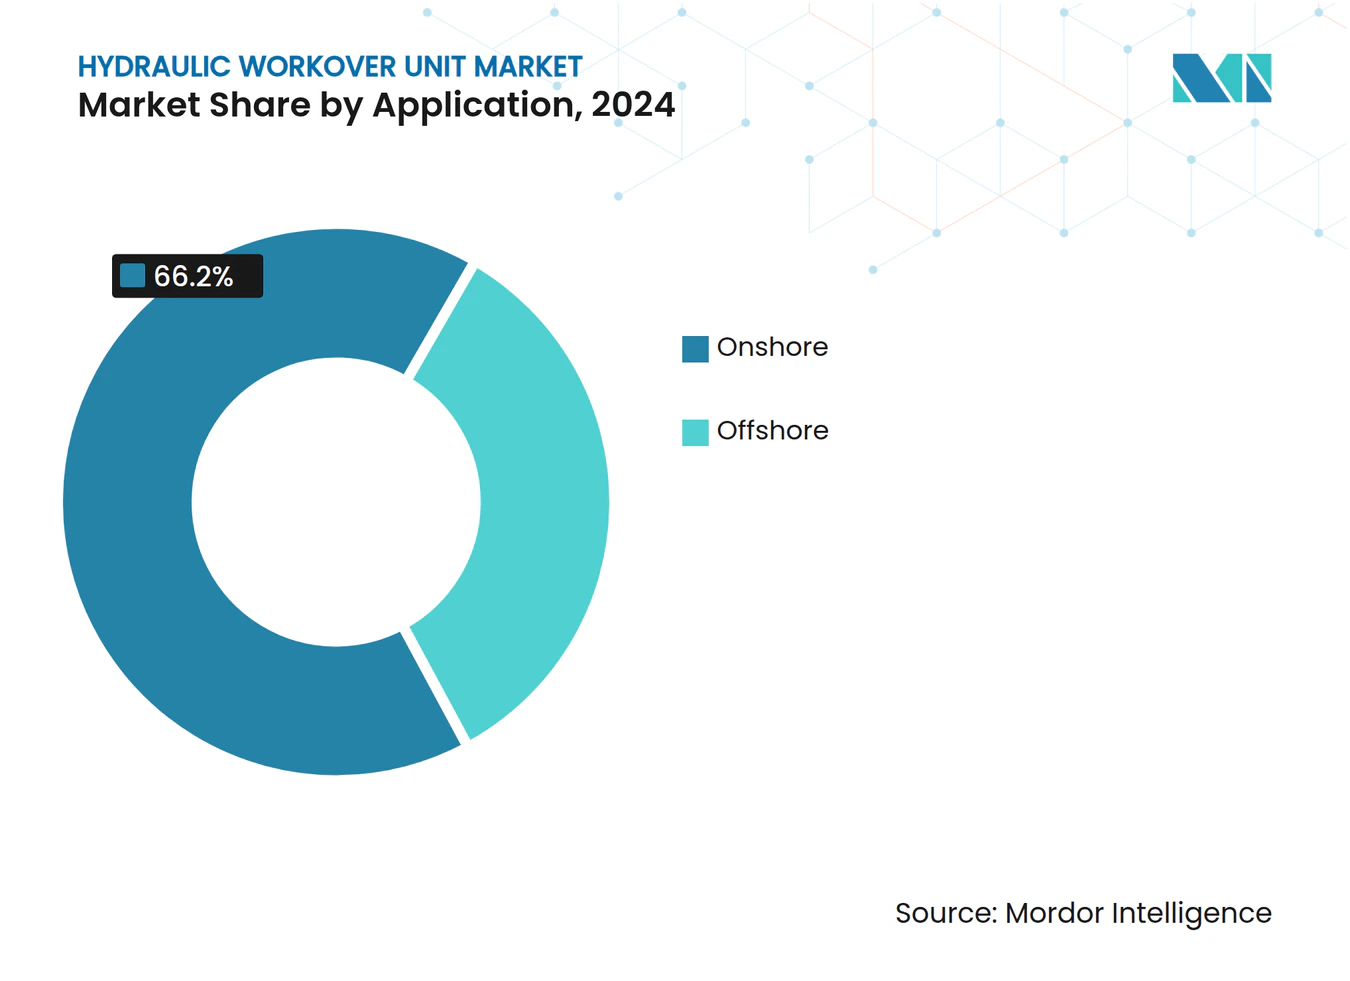
- Por aplicación, la actividad onshore retuvo el 66.2% de los ingresos en 2024, mientras que se prevé que las campañas offshore crezcan a una CAGR del 5.5% hasta 2030.
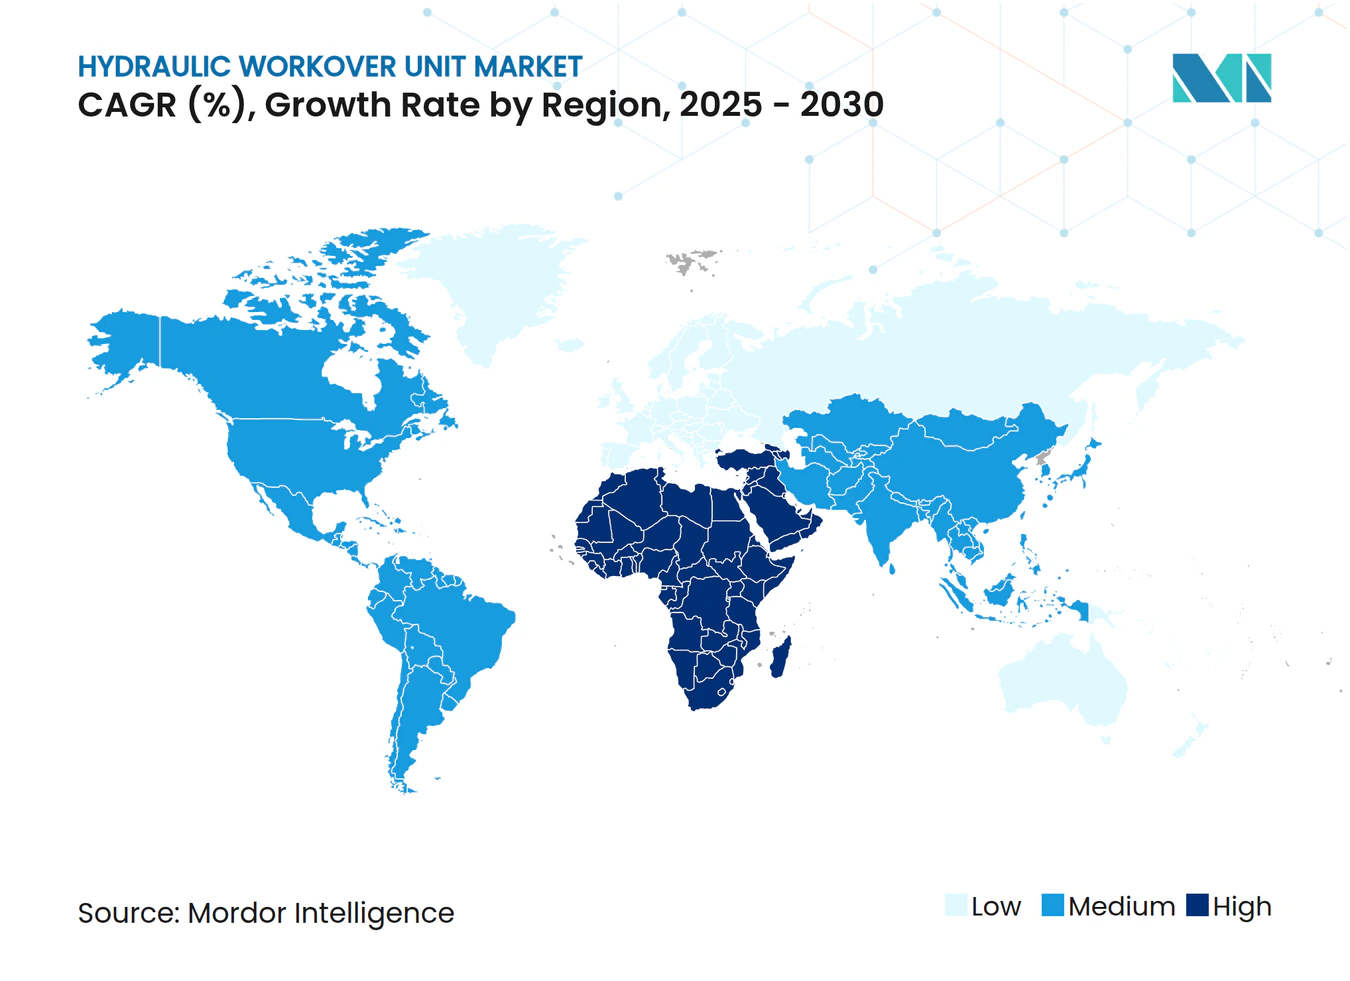
- Por geografía, América del Norte lideró con una participación del 32.7% en 2024; la región de Asia y el Pacífico es la de más rápido crecimiento, con una CAGR del 6.3% hasta 2030.
Tendencias y perspectivas del mercado global de unidades de reacondicionamiento hidráulico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente inventario de pozos maduros en MENA y Europa | + 1.8% | MENA, Europa, derrame en América del Norte | Mediano plazo (2-4 años) |
| Menores costos operativos en comparación con las plataformas de reacondicionamiento convencionales | + 1.2% | Global, con énfasis en el offshore | Corto plazo (≤ 2 años) |
| Aumento de las intervenciones en la vida de campo en aguas poco profundas | + 0.9% | Golfo de México, Mar del Norte, costa de APAC | Mediano plazo (2-4 años) |
| Sistemas de control de HWOU autónomos y operados a distancia | + 0.7% | América del Norte, Europa, APAC maduro | Largo plazo (≥ 4 años) |
| Proyectos de reingreso geotérmico que requieren unidades HWO | + 0.4% | América del Norte, Europa, seleccione APAC | Largo plazo (≥ 4 años) |
| Pozos piloto de hidrógeno que requieren snubbing de pozo vivo | + 0.2% | Europa, América del Norte, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente inventario de pozos maduros en MENA y Europa impulsa la demanda de intervención
Más de dos tercios de los pozos en las regiones MENA y europea superarán los 10 años de edad para 2030, intensificando la necesidad de optimización de la producción. [1] SLB, “Perspectivas de los campos maduros de Oriente Medio”, slb.com El paquete de premios de 25 mil millones de dólares de Saudi Aramco para Jafurah y el Sistema Maestro de Gas subraya el cambio de la región hacia la recuperación mejorada en lugar de nuevas perforaciones. [2] Journal of Petroleum Technology, “Los premios de Jafurah marcan el mayor desarrollo de esquisto fuera de EE. UU.”, jpt.spe.org En Europa, los operadores del Mar del Norte priorizan las tuberías de velocidad y las terminaciones avanzadas para extender la vida útil del campo. Los programas de mantenimiento regulares que utilizan unidades de reacondicionamiento hidráulico aumentan la producción en aproximadamente un 10 % a 12 dólares por barril ganado, integrando estas plataformas como activos centrales para las cuencas maduras. Esta actividad base asegura la utilización a largo plazo para los proveedores en el mercado de unidades de reacondicionamiento hidráulico.
Menores costos operativos en comparación con las plataformas de reacondicionamiento convencionales aceleran la adopción
En entornos de aguas profundas, las intervenciones de reacondicionamiento hidráulico cuestan aproximadamente USD 0.50 por barril de petróleo equivalente, en comparación con los USD 3-4 de las autoelevables, lo que representa una diferencia de casi el 85 %. Las unidades compactas requieren menos personal, minimizan el uso de fluido de ahogamiento y agilizan la instalación, lo que reduce drásticamente los gastos directos e indirectos. Estudios de caso en aguas someras del Golfo de Tailandia han revelado reacondicionamientos hidráulicos exitosos con asistencia de barcazas en plataformas con limitaciones de peso, lo que se traduce en mejoras sostenidas en el tiempo de actividad. Estas ventajas económicas siguen siendo atractivas durante las recesiones de las materias primas, lo que garantiza que los productores con capital controlado sigan destinando fondos al mercado de unidades de reacondicionamiento hidráulico.
El aumento de las intervenciones para la vida en los campos de aguas poco profundas amplía el alcance del mercado
La campaña Tahití de Chevron logró un aumento de 8,500 barriles por día (BOPD) mediante estimulación ácida ejecutada por buques multiservicio, lo que validó el modelo para reacondicionamientos en aguas someras sin plataforma. En la región Asia-Pacífico, PETRONAS mantiene un uso constante de reacondicionamiento hidráulico para recompletaciones y tareas de cierre y abandono en plataformas antiguas. Los equipos modulares, la monitorización en tiempo real y el despliegue desde buques reducen los costos logísticos y protegen las instalaciones frágiles. Estas innovaciones amplían la cartera de clientes potenciales para el mercado de unidades de reacondicionamiento hidráulico, especialmente para yacimientos marginales que no pueden soportar las tarifas diarias de las plataformas convencionales.
Los sistemas de control de HWOU autónomos y operados a distancia transforman las operaciones
La plataforma KAIZEN de NOV utiliza aprendizaje automático para optimizar los parámetros operativos, reduciendo así el riesgo y estandarizando el rendimiento. Las aplicaciones submarinas, como el buque de apoyo de compensación Liberty E-ROV, invierten un millón de dólares por despliegue y reducen la exposición durante la manipulación a alta presión. La automatización ayuda a compensar la disminución de la mano de obra cualificada, ya que el personal que se jubila supera a los nuevos participantes en las disciplinas de control de pozos. Las mejoras resultantes en seguridad y eficiencia consolidan una competencia tecnológica que eleva la diferenciación de los servicios en el mercado de unidades de reacondicionamiento hidráulico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad del precio del petróleo frena los presupuestos de intervención | -1.1% | Esquisto global, especialmente de América del Norte | Corto plazo (≤ 2 años) |
| Escasez de tripulaciones de snubbing certificadas | -0.8% | América del Norte, Europa, APAC maduro | Mediano plazo (2-4 años) |
| Restricciones de carga de la plataforma para HWOU pesados | -0.6% | Mercados offshore en todo el mundo | Mediano plazo (2-4 años) |
| Retrasos regulatorios en las operaciones de pozos vivos | -0.3% | Europa—Reino Unido, Noruega | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio del petróleo frena los presupuestos de intervención y limita el crecimiento del mercado.
La EIA espera que el Brent baje de USD 81 en 2024 a USD 74 en 2025 y USD 66 en 2026, lo que obliga a los operadores a recortar el gasto discrecional. Los productores de esquisto norteamericanos, en particular, priorizan el flujo de caja libre sobre la aceleración de la producción, lo que frena la demanda de reacondicionamiento de ciclo corto. Los resultados del primer trimestre de 2025 de Halliburton reflejaron menores ingresos por estimulación, ya que la incertidumbre de los precios provocó aplazamientos. [3] Halliburton, “Resultados del primer trimestre de 2025”, halliburton.com En los campos marinos maduros, la economía de la intervención se vuelve marginal a precios inferiores a USD 70, lo que extiende los períodos de recuperación de la inversión y limita las aprobaciones de capital. Por lo tanto, la volatilidad inyecta debilidad cíclica en el mercado de unidades de reacondicionamiento hidráulico.
La escasez de tripulaciones certificadas para el snubbing limita la capacidad operativa
El snubbing de pozos de agua requiere competencia especializada en control de presión, pero la reserva de talento se está reduciendo a medida que las cuadrillas veteranas se jubilan. [4] Rigzone, “La escasez de cuadrillas de snubbing obstaculiza los programas de pozos de agua”, rigzone.com Los ciclos de certificación pueden superar los 18 meses, retrasando las expansiones de capacidad incluso cuando la disponibilidad de equipos es adecuada. Los operadores responden adoptando sistemas de control automatizados que reducen las curvas de aprendizaje; sin embargo, la adopción de tecnología se queda rezagada con respecto a la necesidad inmediata. En consecuencia, la escasez de personal limita el potencial de crecimiento a corto plazo para el mercado de unidades de reacondicionamiento hidráulico, especialmente en aplicaciones de alta presión y alta temperatura donde la experiencia es irremplazable.
Análisis de segmento
Por tipo: Las unidades de snubbing ganan impulso a pesar del dominio del reacondicionamiento
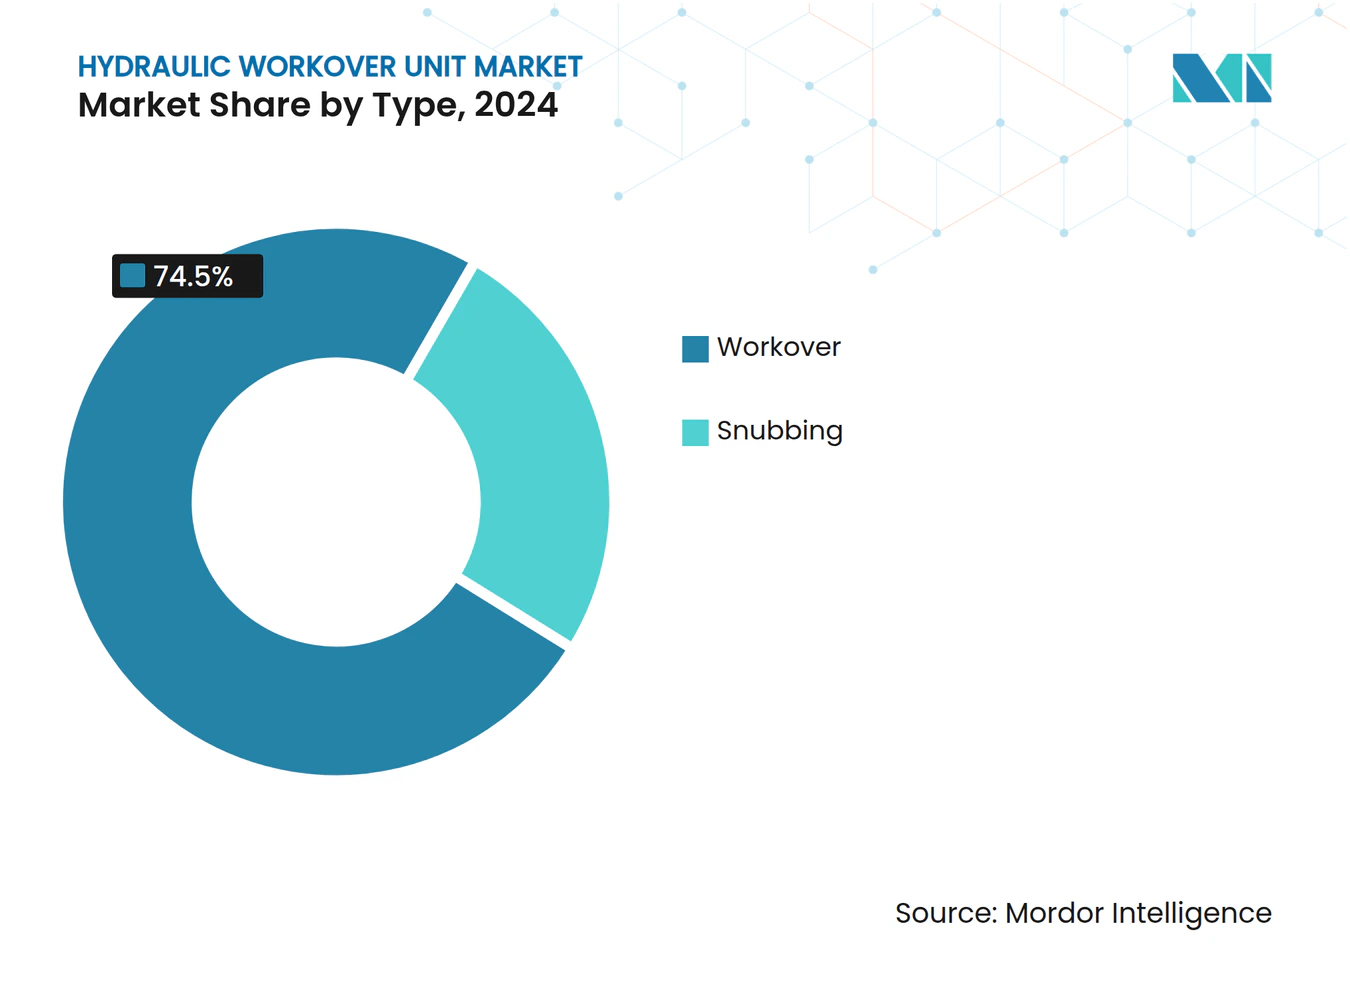
Las unidades de reacondicionamiento mantuvieron una participación del 74.5 % en el mercado de unidades de reacondicionamiento hidráulico en 2024, gracias a su versatilidad en intervenciones convencionales y a su amplia presencia global en flotas. Sin embargo, se prevé que las unidades de snubbing crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.4 % hasta 2030, a medida que los operadores adopten técnicas de pozos vivos para proteger la presión del yacimiento y eliminar los costosos programas de fluido de cierre.
La adopción del snubbing es más pronunciada en yacimientos no convencionales y agrios, donde la gestión de la presión preserva la productividad y mitiga el daño a la formación. Las pruebas de campo en Omán restauraron pozos en menos de 12 meses con un costo un 40 % menor que los enfoques convencionales. Los avances en capacidad permiten ahora operaciones seguras a presiones de boca de pozo de hasta 15 000 psi, ampliando su aplicabilidad. A medida que aumente la confianza, el snubbing se convertirá en una opción común en el mercado de unidades de reacondicionamiento hidráulico, dejando de ser una solución de nicho.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por instalación: Los sistemas montados en remolques impulsan las ventajas de movilidad
Los paquetes montados sobre patines representaron el 58.3 % del tamaño del mercado de unidades de reacondicionamiento hidráulico en 2024, gracias a su estabilidad y capacidad de carga útil en plataformas fijas e instalaciones terrestres consolidadas. Los sistemas montados sobre remolque, con una tasa de crecimiento anual compuesta (TCAC) del 5.7 %, ofrecen soluciones portátiles que se adaptan a los programas de perforación de plataformas y reubicación de múltiples pozos.
Los diseños recientes incorporan subestructuras de montaje rápido, despliegue de mástiles hidráulicos y opciones de asistencia con barcazas que permiten a los operadores movilizarse entre pozos en 24 horas. La estandarización regulatoria facilita las transferencias transfronterizas, lo que impulsa la utilización de activos. A medida que los propietarios de flotas buscan una mayor rentabilidad y los operadores buscan tarifas de reserva más bajas, las ofertas de unidades montadas en remolque amplían su presencia en el mercado de unidades de reacondicionamiento hidráulico.
Por capacidad de plataforma: Surgen unidades de servicio pesado para operaciones complejas
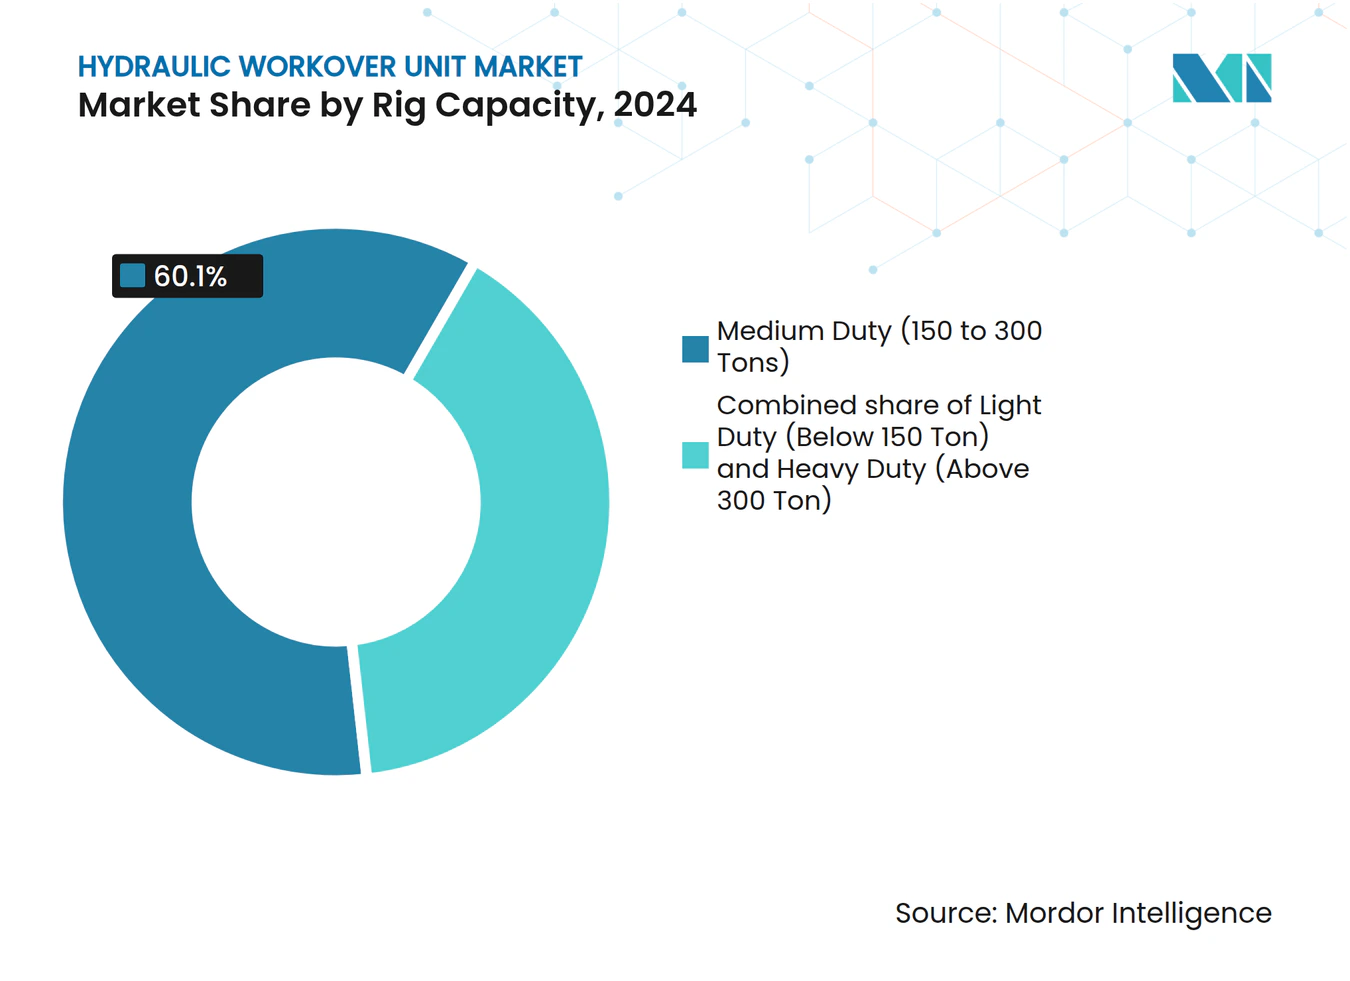
Las plataformas de servicio mediano (150-300 toneladas) representan el 60.1 % de las instalaciones en el mercado de unidades de reacondicionamiento hidráulico, logrando un equilibrio entre capacidad de elevación y un espacio manejable. Sin embargo, las tareas complejas en aguas profundas y alta presión impulsan unidades de servicio pesado (>300 toneladas) a una tasa de crecimiento anual compuesta (TCAC) del 5.9 % a medida que aumentan la profundidad del campo y las cargas de terminación.
Las unidades de 600,000 libras, recién lanzadas al mercado, permiten operaciones resistentes a la intemperie en instalaciones flotantes, a la vez que son más pequeñas que las plataformas autoelevables comparables. Los operadores aprovechan esta capacidad para fresar revestimientos de largo alcance e instalar sartas de velocidad de 10,000 pies sin necesidad de retirar árboles submarinos. Por lo tanto, la modernización de flotas de servicio pesado permite a los contratistas obtener contratos premium en el mercado de unidades de reacondicionamiento hidráulico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por estado del pozo: las operaciones de pozo muerto mantienen el dominio
Las obras en pozos muertos representaron el 73.8 % de los ingresos en 2024 en el mercado de unidades de reacondicionamiento hidráulico, lo que refleja las prácticas tradicionales y los mandatos regulatorios que aún exigen la eliminación de pozos para numerosas reparaciones. Aun así, la demanda de nuevos pozos crece a una tasa de crecimiento anual compuesta (TCAC) del 5.4 % hasta 2030, ya que los campos en maduración requieren reparaciones mecánicas y recompletaciones más extensas.
Los proyectos de pozos vivos se expanden constantemente a medida que las tecnologías mejoradas de preventores de reventones (BOP), el monitoreo de presión en tiempo real y la eficiencia de los snubbings alivian las preocupaciones históricas de seguridad. Mantener la presión del yacimiento reduce el tiempo de limpieza y los volúmenes de descarga ambiental, lo que impulsa a los productores a probar enfoques de pozos vivos donde la normativa lo permite. La combinación de ambos métodos ofrece flexibilidad operativa, lo que refuerza la resiliencia del mercado de unidades de reacondicionamiento hidráulico ante las cambiantes necesidades de los yacimientos.
Por aplicación: el segmento terrestre impulsa un crecimiento constante
Los proyectos terrestres captaron el 66.2 % de la facturación de 2024 en el mercado de unidades de reacondicionamiento hidráulico gracias al sólido desarrollo de proyectos no convencionales en Norteamérica y a las continuas labores de remediación en cuencas terrestres maduras de todo el mundo. El crecimiento anual del 5.5 % hasta 2030 se sustenta en una menor complejidad en comparación con los proyectos marinos y en una gran cartera de pozos que requieren estimulación, reperforación y reparaciones de integridad.
La demanda offshore, si bien menor, exige precios premium. Las recientes intervenciones a 4,200 metros de profundidad frente a Brasil confirmaron que las unidades de reacondicionamiento hidráulico de alta resistencia son alternativas rentables a las soluciones basadas en plataformas. Las campañas de barcos elevadores híbridos en el Golfo de México ilustran aún más la flexibilidad de los paquetes de equipos modulares. En conjunto, estas tendencias garantizan una expansión equilibrada en todos los casos de uso del mercado de unidades de reacondicionamiento hidráulico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de unidades hidráulicas para reacondicionamiento de vehículos
América del Norte representó el 32.7 % del mercado de unidades de reacondicionamiento hidráulico en 2024, impulsado por la prolífica producción de esquisto, la actividad en aguas profundas del Golfo de México y un ecosistema de servicios consolidado. Los operadores aprovechan los reacondicionamientos hidráulicos para mitigar los impactos de la fracturación hidráulica, el cambio de tuberías y la refracción de pozos vivos, lo que mantiene la utilización de los equipos a pesar de la volatilidad de las materias primas. El creciente escrutinio de las concesiones federales y los objetivos de intensidad de metano incentivan las intervenciones sin plataforma que reducen la quema y el tiempo de inactividad de los pozos.
Mercado de unidades de reacondicionamiento hidráulico en la región Asia-Pacífico
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 6.3 % hasta 2030, la más rápida de todas las regiones, gracias a la reurbanización de la bahía de Bohai en China, los programas de servicio de campos maduros en India y las recompletaciones en aguas someras del Sudeste Asiático que impulsan la demanda de herramientas. Las compañías petroleras nacionales invierten en la modernización de plataformas para incorporar unidades de reacondicionamiento hidráulico de mayor capacidad, mientras que las cuencas australianas realizan pruebas piloto de producción de hidrógeno en pozos vivos que diversifican aún más los alcances locales. La localización de la cadena de suministro y las alianzas regionales de capacitación garantizan la disponibilidad de la tripulación, consolidando las perspectivas de crecimiento a largo plazo.
Mercado europeo de unidades de reacondicionamiento hidráulico
La actividad de reacondicionamiento hidráulico en Europa se centra principalmente en campañas de prolongación de la vida útil del Mar del Norte, reentradas geotérmicas y conversiones de pozos de almacenamiento de carbono. Las estrictas normativas de seguridad ralentizan la concesión de permisos para el snubbing de pozos vivos, pero los programas de colaboración con los organismos reguladores abren progresivamente nuevos nichos de mercado. A medida que se aceleran los proyectos de transición energética, las unidades de reacondicionamiento hidráulico ofrecen soluciones versátiles para la reutilización de infraestructuras de hidrocarburos, consolidando su relevancia en todas las cuencas europeas.
Panorama competitivo
La competencia en el mercado de unidades de reacondicionamiento hidráulico se ha intensificado a medida que los principales proveedores de servicios buscan escala y profundidad tecnológica. La adquisición de ChampionX por parte de SLB por USD 7.1 millones incorpora capacidades de química de producción y levantamiento artificial, con un valor estimado de USD 400 millones en sinergias anuales antes de impuestos. La adquisición de Parker Wellbore por parte de Nabors Industries amplía los activos de alquiler de tubulares y perforación de alta especificación, mejorando los paquetes integrados de construcción de pozos.
La diferenciación tecnológica ahora se basa en software de control autónomo, unidades de potencia hidráulicas operadas a distancia y modelos gemelos digitales que simulan escenarios de intervención. Halliburton, Weatherford y NOV presentan plataformas basadas en IA que optimizan la eficiencia de las carreras, gestionan las cargas de limpieza y predicen eventos críticos antes de que se intensifiquen. Los clientes exigen cada vez más estas capas digitales para mitigar los riesgos de disponibilidad de la tripulación y cumplir con los requisitos de informes ESG, consolidando así un nivel superior dentro de la industria de las unidades de reacondicionamiento hidráulico.
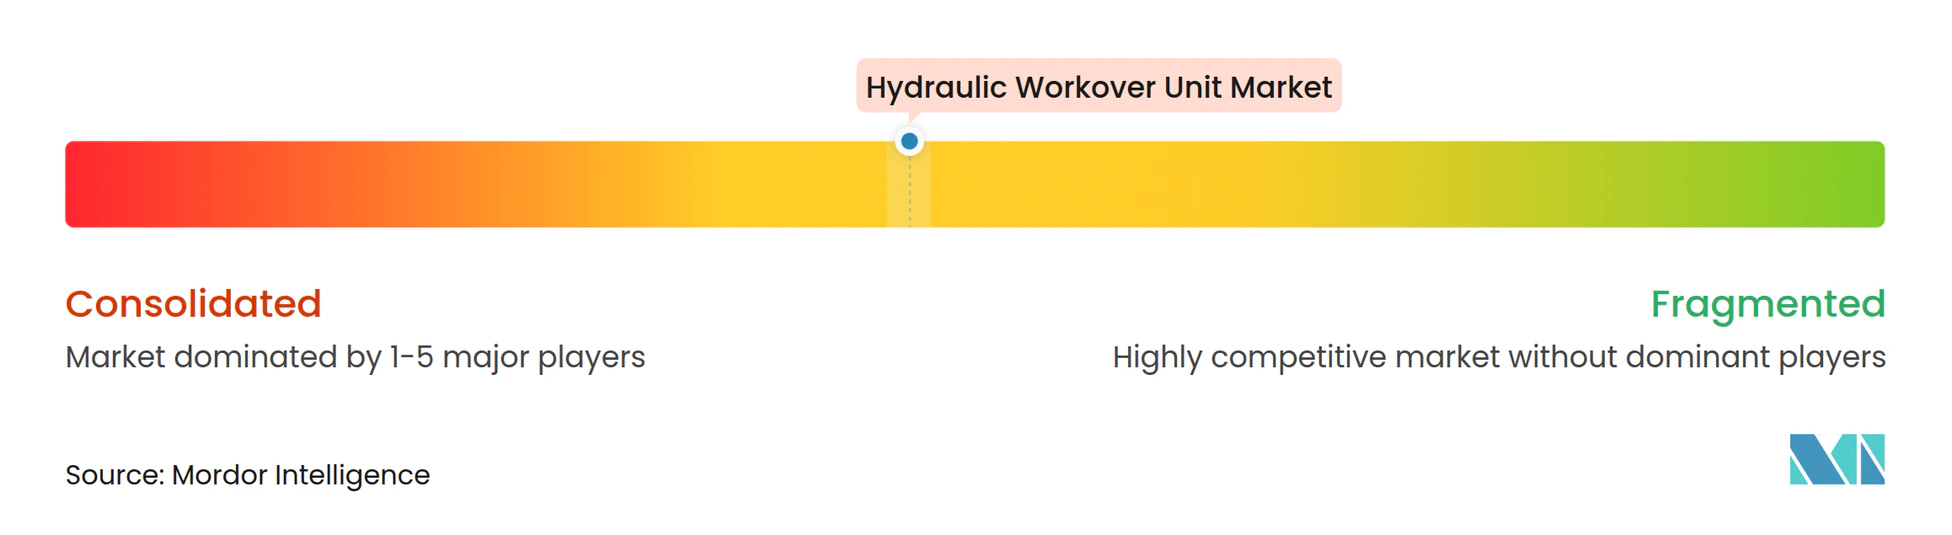
Los especialistas regionales mantienen su cuota de mercado al centrarse en nichos de mercado fuertes, como unidades ultraligeras para plataformas con restricciones de peso o paquetes geotérmicos a medida. Sin embargo, las necesidades de capital para sistemas de control de última generación y actualizaciones de alto rendimiento podrían presionar a los contratistas más pequeños, lo que los impulsaría a formar alianzas o considerar adquisiciones integradas. En general, el mercado de unidades de reacondicionamiento hidráulico muestra una consolidación moderada, y los cinco principales proveedores representan aproximadamente el 55 % de los ingresos combinados.
Líderes de la industria de unidades de reacondicionamiento hidráulico
Halliburton
Schlumberger
Weatherford
Arquero
Servicios de energía superiores
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: SLB completó su adquisición de ChampionX, proyectando USD 400 millones en sinergias anuales y consolidando una cartera más amplia de gestión de activos de producción.
- Julio de 2025: Aramco ha adjudicado contratos por USD 25 mil millones para el proyecto de gas de esquisto Jafurah y la expansión del Sistema Maestro de Gas, acelerando sus objetivos de aumento de la producción de activos maduros.
- Marzo de 2025: SLB obtuvo un contrato plurianual con Woodside Energy para 18 pozos en aguas ultraprofundas en el proyecto Trion en la costa de México, a partir de 2026.
- Octubre de 2024: Axis y Brigade se fusionan para formar el mayor contratista de servicios de pozos de EE. UU., consolidando flotas bajo una sola marca.
Alcance del informe del mercado global de unidades de reacondicionamiento hidráulico
| Reacondicionamiento |
| Snubbing |
| Skid Mounted |
| Remolque montado |
| Servicio ligero (menos de 150 toneladas) |
| Servicio mediano (150 a 300 toneladas) |
| Trabajo pesado (más de 300 toneladas) |
| Vivir Bien |
| Pozo muerto |
| onshore | Yacimientos convencionales |
| No convencional/esquisto | |
| Costa afuera | Plataforma fija |
| Barco elevador |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo | Reacondicionamiento | |
| Snubbing | ||
| Por instalación | Skid Mounted | |
| Remolque montado | ||
| Por capacidad de plataforma | Servicio ligero (menos de 150 toneladas) | |
| Servicio mediano (150 a 300 toneladas) | ||
| Trabajo pesado (más de 300 toneladas) | ||
| Por estado del pozo | Vivir Bien | |
| Pozo muerto | ||
| por Aplicación | onshore | Yacimientos convencionales |
| No convencional/esquisto | ||
| Costa afuera | Plataforma fija | |
| Barco elevador | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de unidades de reacondicionamiento hidráulico?
El tamaño del mercado de unidades de reacondicionamiento hidráulico alcanzará los 10.15 millones de dólares en 2025.
¿Qué tan rápido está creciendo la demanda de unidades de reacondicionamiento hidráulico?
Se proyecta que los ingresos globales aumentarán a una tasa compuesta anual del 5.22 % entre 2025 y 2030.
¿Qué región se está expandiendo más rápidamente en reacondicionamientos hidráulicos?
Asia-Pacífico registra el crecimiento más rápido, con una CAGR del 6.3 % hasta 2030, gracias a una fuerte actividad offshore.
¿Por qué las unidades snubbing están ganando popularidad?
Permiten trabajos en pozos vivos que evitan costos de fluido de muerte y preservan la presión del yacimiento, impulsando una CAGR del 6.4%.
¿Qué tendencias tecnológicas están dando forma al sector?
Los sistemas de control autónomo y el hardware operado a distancia mejoran la seguridad, compensan la escasez de tripulación y mejoran la eficiencia.
¿Cómo influye la volatilidad del precio del petróleo en la actividad de reacondicionamiento?
Los precios más bajos pueden retrasar las intervenciones discrecionales, recortando los presupuestos a corto plazo pero sin eliminar la necesidad de mantenimiento de los activos.


