

Tamaño y participación en el mercado de la hidracina
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
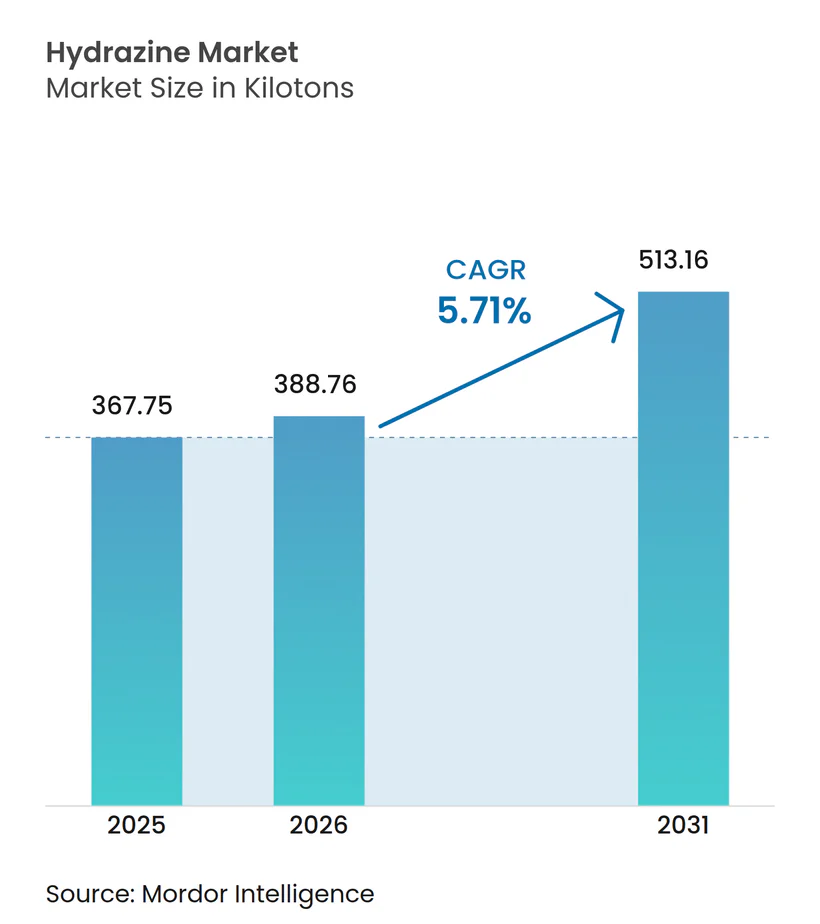
| Volumen de mercado (2026) | Kilotones 388.76 |
| Volumen de mercado (2031) | Kilotones 513.16 |
| Tasa de crecimiento (2026 - 2031) | 5.71% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de hidracina por Mordor Intelligence
El mercado de la hidracina alcanzó un valor de 367.75 kilotoneladas en 2025 y se estima que crecerá de 388.76 kilotoneladas en 2026 a 513.16 kilotoneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.71% durante el período de pronóstico (2026-2031). La resiliencia de la demanda se debe al papel insustituible de la hidracina en agroquímicos, control de la corrosión, espumas poliméricas y sistemas energéticos emergentes. El escrutinio regulatorio en Europa y Norteamérica continúa intensificándose, pero las ampliaciones de capacidad en Asia-Pacífico compensan las posibles pérdidas de volumen en otras regiones. Las inversiones en la oferta se centran en rutas de producción más seguras para el hidrato de hidracina, mientras que los usuarios finales en la industria farmacéutica y la tecnología de pilas de combustible crean nuevas vías de crecimiento. El posicionamiento competitivo se centra en la integración vertical y los contratos a largo plazo para asegurar el suministro de materia prima y gestionar los costos de cumplimiento normativo.
Conclusiones clave del informe
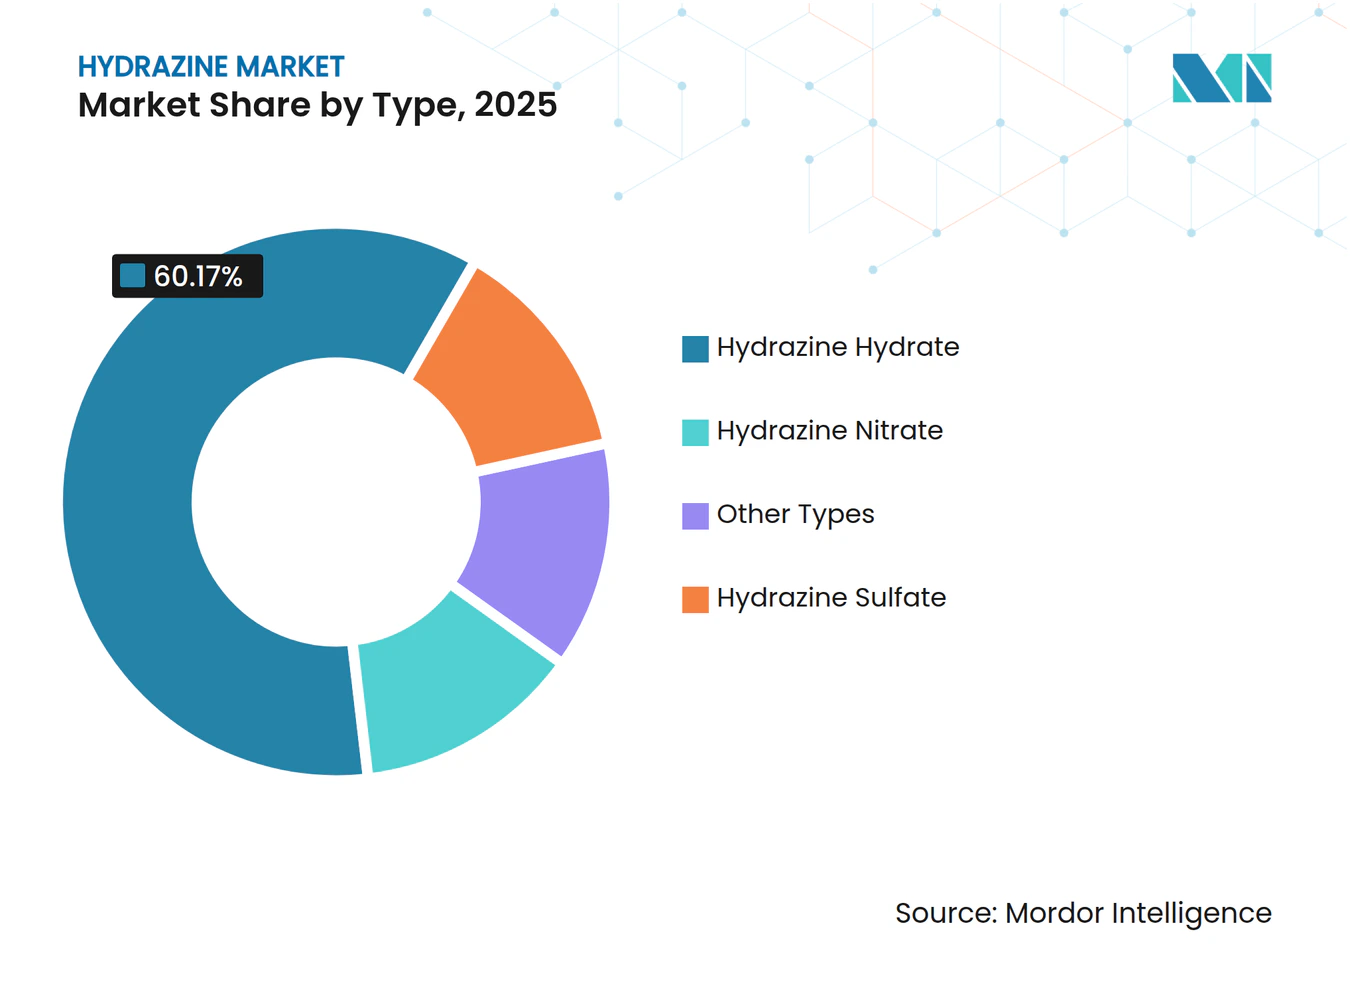
- Por tipo, el hidrato de hidracina representó el 60.17 % de la participación de mercado de hidracina en 2025 y se está expandiendo a una CAGR del 5.89 % hasta 2031.
- Por aplicación, los inhibidores de corrosión representaron una porción del 36.25 % del tamaño del mercado de hidracina en 2025 y están creciendo a una CAGR del 5.96 % hasta 2031.
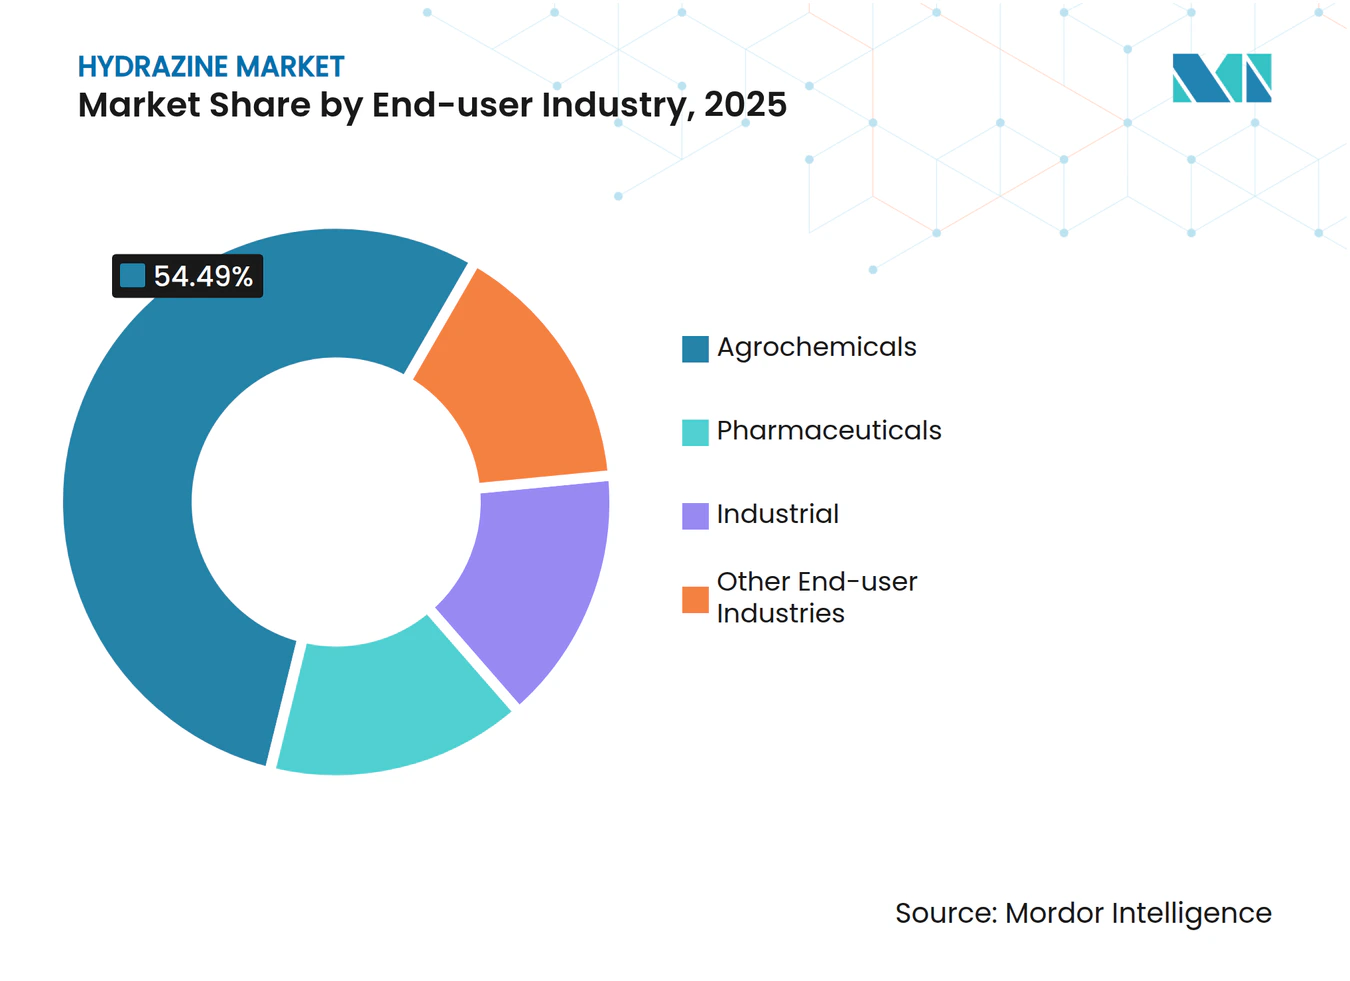
- Por industria de usuario final, los agroquímicos lideraron con el 54.49% de la participación de mercado de hidracina en 2025, mientras que los productos farmacéuticos avanzan a una CAGR del 5.98% durante el mismo horizonte.
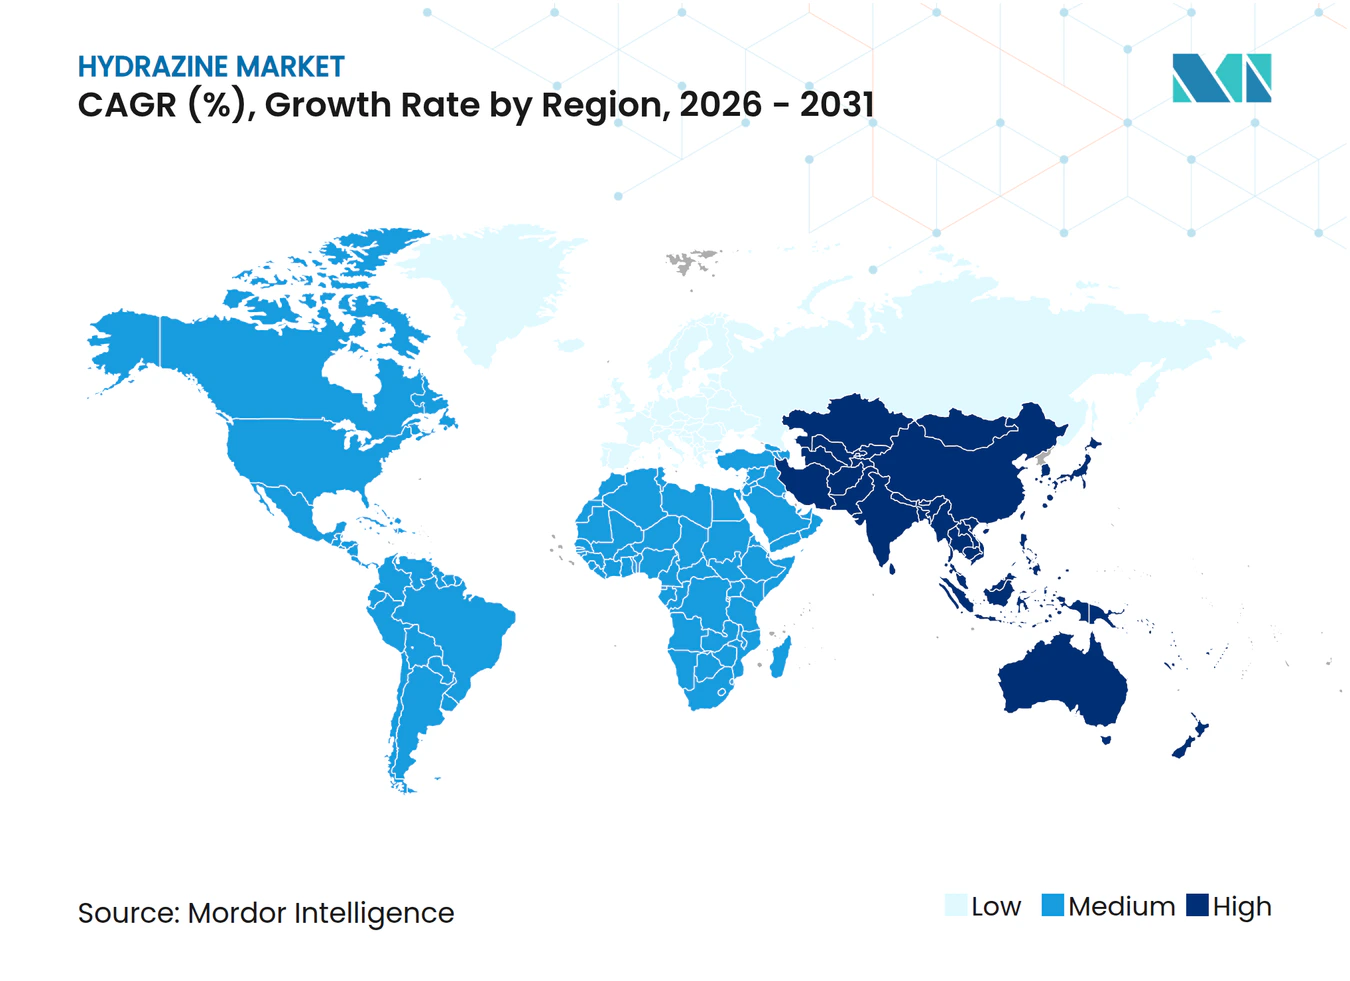
- Por geografía, Asia-Pacífico representó el 55.51% del volumen de 2025 y se prevé que registre la CAGR más rápida del 6.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de hidracina
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de agroquímicos | + 1.8% | Global, con concentración en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Uso creciente como intermedio farmacéutico | + 1.2% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente adopción como agente de soplado en espumas poliméricas | + 0.9% | Global, liderado por los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Ampliación de la infraestructura de tratamiento de agua | + 0.7% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Portador de hidrógeno a base de hidracina para sistemas de pilas de combustible | + 0.6% | América del Norte y la UE, con proyectos piloto en Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de agroquímicos
La creciente intensificación agrícola en China, India y Brasil mantiene un alto consumo de pesticidas, y la hidracina sigue siendo el intermediario indispensable para la hidrazida maleica, la isoxazolidinona y otros principios activos reguladores del crecimiento. Grandes productores chinos reportan capacidades dedicadas superiores a 200,000 toneladas que abastecen tanto a los oleoductos nacionales como a los de exportación, lo que respalda la seguridad del suministro para las empresas formuladoras. La investigación sobre derivados de hidracina nanotecnológicos logra una mortalidad total de plagas con dosis más bajas, lo que indica el potencial de reducir la carga ambiental, preservando al mismo tiempo la eficacia. El enfoque regulatorio en la seguridad alimentaria en estas regiones supera las prohibiciones ambientales inmediatas, lo que sustenta el mercado de la hidracina.
Uso creciente como intermedio farmacéutico
Los andamios de hidracina permiten la síntesis selectiva de moléculas antituberculosas, antiinflamatorias y antidepresivas, y las recientes innovaciones en procesos ofrecen rendimientos del 89-97 % en condiciones suaves y con un uso eficiente de los disolventes. Candidatos clínicos como las pirrolhidrazonas inhiben Mycobacterium tuberculosis en concentraciones terapéuticas, lo que ha incrementado la demanda entre los fabricantes de principios activos farmacéuticos (API) en Estados Unidos e India. Para abordar los problemas de toxicidad, los fabricantes están ampliando las rutas indirectas que evitan la manipulación de hidracina a granel, pero que aún aprovechan su perfil nucleofílico único. Como resultado, se espera que el segmento farmacéutico siga siendo la base de usuarios de más rápido crecimiento dentro del mercado de la hidracina.
Adopción creciente como agente de soplado en espumas poliméricas
Los programas de aligeramiento de automóviles y aislamiento de edificios impulsan la demanda de azodicarbonamida y para-toluenosulfonil hidrazida, ambas sintetizadas a partir de hidracina. La región Asia-Pacífico concentra la mayoría de los convertidores de espuma de PVC y EVA, lo que se traduce en una demanda constante para los proveedores regionales de hidracina. Las mejoras en los procesos que incorporan tecnología de nanodispersión reducen los niveles requeridos de agente gasificante sin comprometer la estructura celular, lo que ofrece a los convertidores ventajas en cuanto a costo y sostenibilidad. La falta de sustitutos funcionalmente equivalentes mantiene el poder de fijación de precios de los sistemas basados en hidracina.
Ampliación de la infraestructura de tratamiento de agua
Las nuevas instalaciones de turbinas de gas de ciclo combinado en India, Indonesia y Vietnam utilizan calderas de alta presión que requieren depuradores de oxígeno, donde la reactividad de la hidracina garantiza la integridad del metal a temperaturas elevadas. Las plantas de desalinización de Oriente Medio también están especificando la dosificación de hidracina para el control de la corrosión, lo que genera una demanda creciente por parte de los operadores municipales. Los sistemas de dosificación modulares y la monitorización en línea mejoran la seguridad de los trabajadores, lo que impulsa su adopción continua a pesar de la presión regulatoria.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Naturaleza altamente tóxica y regulaciones más estrictas | -1.4% | UE y América del Norte, en expansión global | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del amoníaco | -0.8% | Global, con un fuerte impacto en los centros de producción de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Cambio hacia monopropulsores verdes en el espacio | -0.5% | Sector aeroespacial mundial, liderado por la UE y EE.UU. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Naturaleza altamente tóxica y regulaciones más estrictas
La hidrazina figura en la lista de Sustancias de Muy Alta Preocupación de la Agencia Europea de Sustancias Químicas, lo que conlleva estrictas autorizaciones y límites de exposición ocupacional. El cumplimiento ahora exige líneas de transferencia selladas, sistemas de depuración y monitoreo continuo del aire, lo que eleva los costos operativos para los formuladores en Alemania, Francia y Estados Unidos [1] Agencia Europea de Sustancias Químicas, “Información sobre la sustancia – Hidrazina”, echa.europa.eu . La responsabilidad vinculada a la toxicidad hepática y la carcinogenicidad también obliga a las aseguradoras a aumentar las primas, lo que desalienta a los nuevos participantes. Si bien las regulaciones de Asia-Pacífico son comparativamente laxas en la actualidad, los clientes multinacionales exigen cada vez más el cumplimiento global, extendiendo gradualmente estándares de seguridad más altos en todo el mundo.
Cambio hacia monopropulsores ecológicos en el espacio
Los integradores de satélites están migrando de la hidrazina a mezclas de hidroxi-amonio-nitrato o amonio-dinitrimida que ofrecen un impulso similar con menores riesgos de manipulación. Los programas de propulsión LMP-103S de la Agencia Espacial Europea y AF-M315E de la NASA superaron hitos críticos en 2024, lo que señala una conversión acelerada de la flota [2] Agencia Espacial Europea, “Considerando la propulsión de satélites sin hidrazina”, esa.int . Los proveedores de lanzamiento privados responden eliminando gradualmente la infraestructura terrestre de hidrazina de los nuevos sitios, lo que erosionará progresivamente la demanda del sector aeroespacial. Sin embargo, las plataformas militares y de reabastecimiento de combustible de naves espaciales heredadas mantendrán un uso limitado de hidrazina a medio plazo.
Análisis de segmento
Por tipo: el predominio del hidrato de hidrazina refleja ventajas de manejo
El hidrato de hidracina representó el 60.17 % del volumen del mercado de hidracina en 2025 y registró una previsión de CAGR del 5.89 %, líder en el segmento. La preferencia por los grados acuosos se debe a una menor presión de vapor, una logística simplificada para tanques ISO y una certificación regulatoria más ágil en comparación con el material anhidro. Las plantas de tratamiento de agua de calderas, espumado de polímeros y síntesis de API instalan almacenamiento dedicado de hidratos para reducir los perfiles de riesgo in situ, lo que refuerza la estabilidad de la demanda. Las sales especiales, como el sulfato de hidracina, se utilizan en nichos de la electrónica y el análisis, donde un control estequiométrico más estricto es esencial.
Los reguladores ahora recomiendan explícitamente los grados de hidrato cuando es posible, lo que impulsa la inversión de los proveedores en formulaciones de alta pureza y bajo contenido de metales, diseñadas para el cumplimiento de las normativas farmacéuticas. Los desarrolladores de pilas de combustible también se inclinan por el monohidrato para prototipos de portadores líquidos que equilibran la densidad de potencia con una volatilidad controlada, lo que permite un mayor consumo. En conjunto, estas tendencias consolidan el liderazgo del hidrato de hidracina y protegen al segmento de la gravedad de las inminentes restricciones a las formas anhidras, impulsando así el mercado de la hidracina en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La inhibición de la corrosión lidera a pesar del impulso farmacéutico
Los inhibidores de corrosión representaron el 36.25 % de la demanda en 2025 y se espera que registren una tasa de crecimiento anual compuesta (TCAC) del 5.96 % hasta 2031, impulsada por las nuevas calderas de ultraalta presión en Asia y la renovación de las antiguas centrales eléctricas de Norteamérica. La rápida cinética de reducción de oxígeno de la hidracina a altas temperaturas sigue siendo inigualable, especialmente en sistemas de circuito cerrado donde la pasivación del acero inoxidable es crucial. Los contratos de mantenimiento del sector eléctrico suelen garantizar el suministro de hidracina durante varios años, ofreciendo a los productores volúmenes de referencia predecibles.
Las aplicaciones de explosivos y agentes de soplado, en conjunto, brindan resiliencia al aprovechar los mercados finales de la construcción, la minería, el embalaje y la automoción. Si bien se prevé que el consumo de combustible para cohetes se contraiga con el cambio hacia los propulsantes ecológicos, la síntesis farmacéutica compensará las pérdidas a medida que las moléculas en los oleoductos se expandan. La investigación emergente sobre la generación de hidrógeno asistida por hidracina podría abrir camino a nuevos usos posteriores en la década, lo que añadiría opciones a los proveedores y protegería el tamaño del mercado de la hidracina de las fluctuaciones repentinas de la demanda.
Por industria de usuario final: los agroquímicos anclan el crecimiento mientras que los productos farmacéuticos se aceleran
Los agroquímicos mantuvieron una cuota de mercado del 54.49 % para la hidracina en 2025, lo que refleja la continua dependencia de la hidrazida maleica derivada de la hidracina, los sinergistas de herbicidas y los agentes inhibidores de la germinación. Las regulaciones regionales sobre plaguicidas en China e India aún permiten los intermedios de hidracina, lo que permite a los formuladores locales ofrecer productos fitosanitarios rentables en un contexto de crecientes prioridades de seguridad alimentaria.
El sector farmacéutico, aunque más pequeño, presenta la mayor tasa de crecimiento anual compuesta (TCAC) del 5.98 % hasta 2031, impulsada por las líneas de desarrollo de fármacos para la tuberculosis, la oncología y la neuropsiquiatría. Las organizaciones de desarrollo y fabricación por contrato en India y Singapur están escalando API dependientes de la hidracina mediante técnicas de flujo continuo que mitigan los riesgos de exposición y mejoran la economía atómica. Los usuarios finales industriales, que abarcan el tratamiento de agua y la preparación de superficies metálicas, ofrecen un suministro fiable, vinculado a la expansión de la infraestructura. En conjunto, estos segmentos garantizan una demanda diversificada y sustentan el crecimiento a medio plazo de toda la industria de la hidracina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de hidracina en la región Asia-Pacífico
La región Asia-Pacífico dominó el mercado de hidracina con una cuota de mercado del 55.51 % en 2025 y se prevé que registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.05 %, hasta 2031. La cadena de valor integrada de China, desde la materia prima del amoníaco hasta los plaguicidas derivados, le confiere liderazgo en costes, mientras que el desarrollo de la industria farmacéutica de la India impulsa las importaciones de hidratos de alta pureza. Los incentivos gubernamentales para la producción local de productos químicos especializados estimulan la ampliación de la capacidad a pesar de las dificultades en materia de seguridad.
Mercado de hidracina en Norteamérica
Norteamérica sigue siendo un mercado maduro, pero en constante evolución. El cumplimiento normativo eleva los costos operativos, pero las aplicaciones de defensa y los contratos de control de corrosión mantienen el consumo básico de hidracina. La adquisición de Calca Solutions por parte de capital privado en 2024 refuerza la confianza de los inversores en un flujo de caja libre estable y en el futuro respaldo del volumen de los programas de motores para cohetes sólidos de próxima generación.
Mercado europeo de hidracina
Europa se enfrenta a los mayores obstáculos a medida que aumentan las presiones para obtener la autorización REACH. Varios formuladores de nivel medio han reducido su capacidad o han trasladado su abastecimiento a filiales en Turquía y Europa del Este para evitar retrasos en las licencias. En conjunto, la divergencia de los regímenes regulatorios crea un mercado de hidracina de dos velocidades: Asia-Pacífico acelera, Europa se consolida y América del Norte busca el equilibrio entre la gestión de riesgos y la necesidad estratégica.
Panorama regulatorio
La hidracina está sujeta a una estricta regulación basada en riesgos en las principales regiones consumidoras debido a su toxicidad y clasificación como carcinógena. En la Unión Europea, la Agencia Europea de Sustancias Químicas (ECHA) la ha catalogado como Sustancia de Muy Alta Preocupación (SVHC) en la Lista de Candidatas (Categoría 1B de Carcinógeno), lo que eleva los requisitos de cumplimiento para productores y usuarios en virtud del Reglamento REACH (CE) n.º 1907/2006, incluyendo controles más estrictos en el lugar de trabajo y documentación para la manipulación industrial.
En Norteamérica, la normativa se centra en la seguridad laboral y la gestión de riesgos ambientales. Estados Unidos aplica los requisitos federales para el lugar de trabajo a través de las directrices de la OSHA sobre exposición a sustancias químicas, junto con los recursos de evaluación de riesgos de la EPA (incluido IRIS). Canadá también publica las Directrices Federales de Calidad Ambiental (FEQG) para la hidracina, con el fin de proteger la vida acuática y orientar la gestión de vertidos. En conjunto, estos marcos impulsan las inversiones en transferencia sellada, monitoreo y control de aguas residuales para el tratamiento de agua de calderas y otras aplicaciones industriales donde las emisiones al aire o al agua representan un riesgo significativo de incumplimiento normativo.
Análisis de la cadena de valor
La cadena de valor de la hidrazina comienza con materias primas como amoníaco y oxidantes (por ejemplo, hipoclorito de sodio o peróxido de hidrógeno), así como con intermedios o disolventes utilizados en los procesos comerciales. La producción suele emplear variantes de los procesos de Raschig, urea, ketazina o peróxido de hidrógeno-ketazina, seguidas de la concentración y purificación para obtener hidrato de hidrazina (la forma comercializada predominante), junto con volúmenes menores de hidrazina anhidra y sales derivadas. Dado el alto riesgo asociado a la hidrazina, la logística y el embalaje están estrictamente controlados, priorizando el envío de hidrato a granel en contenedores homologados y su almacenamiento y manipulación exclusivos en las instalaciones del cliente.
El consumo en la fase posterior de la cadena de suministro abarca intermedios agroquímicos, síntesis farmacéutica, agentes espumantes y de expansión de polímeros, tratamiento de agua y eliminación de oxígeno en calderas, así como usos específicos en propulsión. Los cuellos de botella se concentran en las operaciones que cumplen con las normas de medio ambiente, salud y seguridad (EHS), en particular la gestión de aguas residuales y salmueras de la producción, así como la intensidad de capital de los sistemas de manejo de circuito cerrado. Estas limitaciones tienden a favorecer a los productores integrados de mayor tamaño y a los contratos a largo plazo con compradores industriales. La concentración de la oferta en Asia, especialmente en China, también afecta la disponibilidad y los precios para mercados de importación como India, Estados Unidos y algunas partes de Europa, donde los costos de cumplimiento y la complejidad de las licencias pueden desviar el abastecimiento hacia filiales o rutas comerciales alternativas.
Panorama competitivo
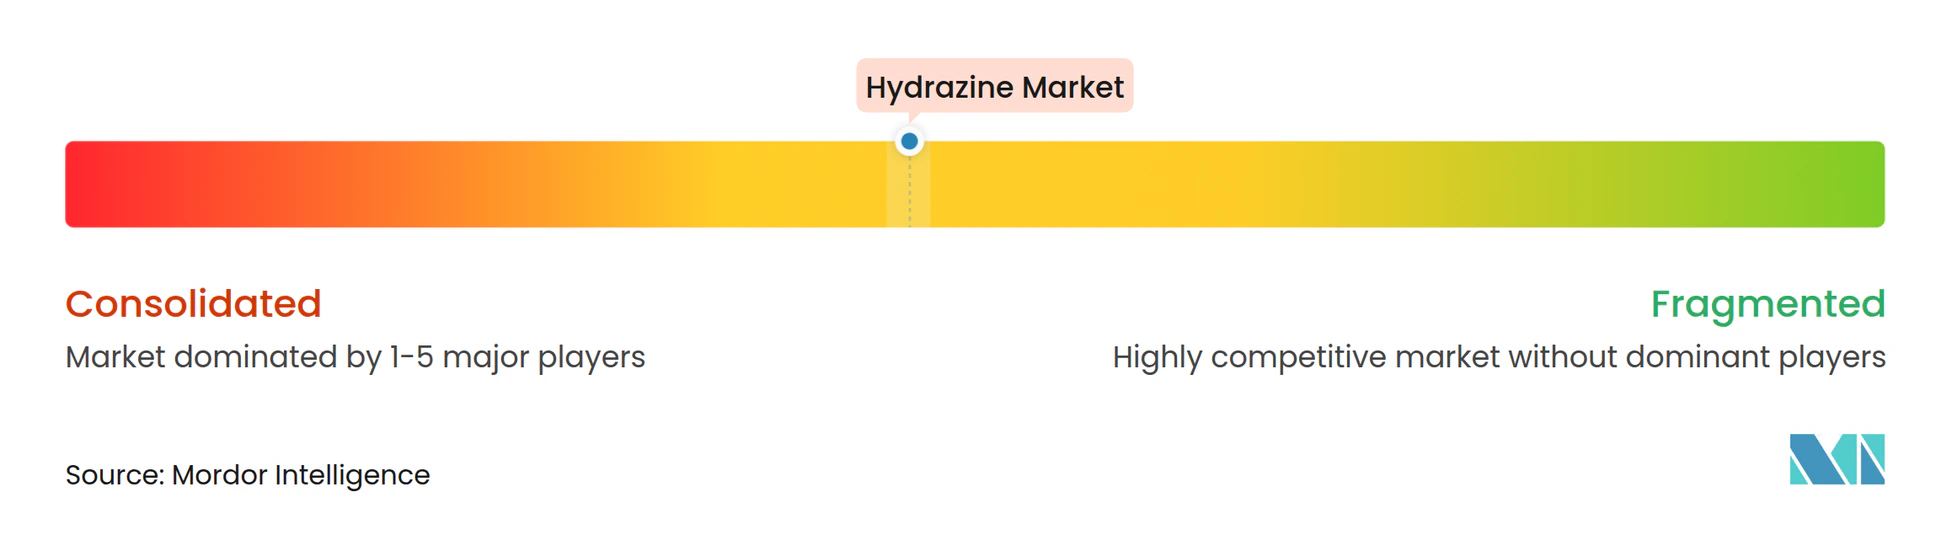
El suministro mundial de hidracina está moderadamente fragmentado. La inversión estratégica de capital se centra en la descongestión y el control digital de procesos, en lugar de en megaplantas nuevas, lo que refleja una postura disciplinada en cuanto al capital ante la incertidumbre de la demanda occidental. Los líderes asiáticos invierten en el tratamiento de aguas residuales sin vertido y el llenado automatizado de bidones para satisfacer las crecientes expectativas ESG de los compradores multinacionales. El acuerdo con Calca Solutions ilustra el interés financiero por activos que prestan servicios a los mercados regulados de defensa y tratamiento de aguas. Al mismo tiempo, las alianzas tecnológicas con desarrolladores de catalizadores exploran la función de la hidracina como transportador de hidrógeno, abriendo opciones más allá de los dominios tradicionales.
Líderes de la industria de la hidracina
Arkema
Lanxess
Industrias de carburo de Nippon Co., Inc.
Otsuka Chemical Co., Ltd.
Grupo Yibin Tianyuan
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Arkema anunció un plan de expansión de capacidad en su planta de fabricación de PVDF en Changshu Kynar, China, con puesta en marcha prevista para 2028. Si bien no se trata de una planta de hidracina, esta iniciativa indica una continua inversión de capital en Asia para materiales de alta especificación utilizados en aplicaciones relacionadas con la energía, lo que refuerza la creciente influencia de la región en las cadenas de suministro de productos químicos especializados y en las prioridades de inversión.
- Septiembre de 2025: NewMarket Corporation anunció un acuerdo definitivo para adquirir Mars TopCo, la empresa matriz de Calca Solutions, un productor estadounidense de hidracina de alta pureza utilizada en aplicaciones aeroespaciales. Esta transacción consolida el control del suministro en torno a una base de aplicaciones reguladas y de alta exigencia, y fortalece la posición de Calca para la contratación a largo plazo con clientes de los sectores de defensa y aeroespacial.
- Marzo de 2024: AE Industrial Partners adquirió Calca Solutions y anunció una ampliación de la capacidad de producción de hidracina en Lake Charles, Luisiana, para satisfacer la demanda de los sectores de defensa y aeroespacial. Esta inversión puso de relieve el renovado énfasis en la resiliencia del suministro nacional y la producción que cumple con las normativas para grados de alta pureza utilizados en aplicaciones críticas.
Alcance del informe del mercado global de hidracina
La hidrazina es un compuesto inorgánico. Es un líquido incoloro, inflamable y con olor parecido al amoníaco. La hidrazina es muy tóxica a menos que se manipule en solución. La hidracina se utiliza en varias aplicaciones, como precursora de catalizadores de polimerización, como combustible para cohetes, para preparar los precursores de gas utilizados en las bolsas de aire, como agente espumante en la preparación de espumas poliméricas y como propulsor almacenable para la propulsión de naves espaciales en el espacio. se utiliza en productos farmacéuticos y agroquímicos, entre otros.
El mercado de la hidracina está segmentado por tipo, aplicación, industria de usuario final y geografía. Por tipo, el mercado se segmenta en hidrato de hidracina, nitrato de hidracina, sulfato de hidracina y otros tipos (carbonato de hidracina, etc.). Por aplicación, el mercado se segmenta en inhibidores de corrosión, explosivos, combustible para cohetes, ingredientes medicinales, precursores de pesticidas, agentes espumantes y otras aplicaciones (agentes espumantes, combustibles, etc.). Por industria de usuario final, el mercado se segmenta en industrias farmacéuticas, agroquímicas, industriales y otras industrias de usuarios finales (tratamiento de agua, etc.). El informe también cubre el tamaño del mercado y las previsiones para el mercado en 15 países de todo el mundo. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (toneladas).
| Hidrato de hidrazina |
| nitrato de hidracina |
| Sulfato de hidracina |
| Otros tipos |
| Inhibidor corrosivo |
| explosivos |
| Rocket Fuel |
| Ingrediente medicinal |
| Precursor de los pesticidas |
| Agente de expansión |
| Otras aplicaciones |
| Farmacéuticos |
| Los productos agroquímicos |
| Industrial |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Qatar | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Hidrato de hidrazina | |
| nitrato de hidracina | ||
| Sulfato de hidracina | ||
| Otros tipos | ||
| por Aplicación | Inhibidor corrosivo | |
| explosivos | ||
| Rocket Fuel | ||
| Ingrediente medicinal | ||
| Precursor de los pesticidas | ||
| Agente de expansión | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Farmacéuticos | |
| Los productos agroquímicos | ||
| Industrial | ||
| Otras industrias de usuarios finales | ||
| Geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Qatar | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de hidracina en 2026?
El tamaño del mercado de hidracina alcanzó los 388.76 kilotoneladas en 2026.
¿Cuál es la tasa de crecimiento esperada hasta el año 2031?
Se proyecta que el volumen se expandirá a una tasa compuesta anual del 5.71 %, acercándose a 513.16 kilotoneladas para 2031.
¿Qué región lidera el consumo?
Asia-Pacífico representó el 55.51% del volumen mundial en 2025 y también es la región de más rápido crecimiento.
¿Qué segmento de usuarios finales está creciendo más rápido?
Se pronostica que los productos farmacéuticos aumentarán a una tasa anual compuesta (CAGR) del 5.98%, superando a otros sectores.
¿Cuáles son los principales obstáculos regulatorios?
La estricta clasificación según el Reglamento REACH de la UE y el cambio hacia monopropelentes ecológicos limitan el crecimiento futuro de la demanda en los mercados occidentales.
¿Por qué se prefiere el hidrato de hidrazina?
Su forma acuosa reduce la presión de vapor y simplifica el transporte, lo que explica su participación del 60.17% en la demanda de 2025.


