

Tamaño y participación en el mercado de vehículos de pila de combustible de hidrógeno
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
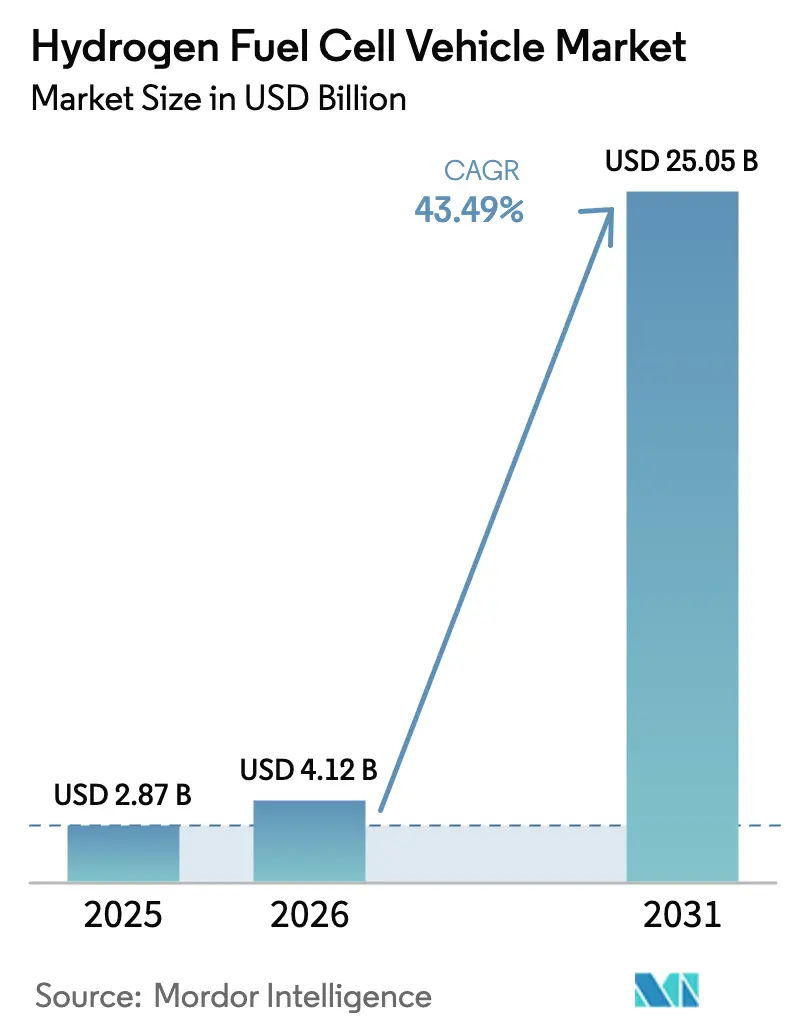
| Tamaño del mercado (2026) | USD 4.12 mil millones |
| Tamaño del mercado (2031) | USD 25.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 43.49% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos de pila de combustible de hidrógeno por Mordor Intelligence
El tamaño del mercado de vehículos de pila de combustible de hidrógeno en 2026 se estima en USD 4.12 mil millones, creciendo desde el valor de USD 2.87 mil millones en 2025 con proyecciones de USD 25.05 mil millones para 2031, creciendo a una CAGR del 43.49% durante 2026-2031. Los avances en costos de apilamiento que llevaron a los sistemas de pila de combustible de membrana de intercambio de protones (PEMFC) por debajo de USD 600/kW en 2024 respaldan la nueva realidad comercial. Las estrictas cuotas de vehículos de cero emisiones, especialmente para flotas de servicio pesado en la Unión Europea, China y una docena de estados de EE. UU., están obligando a los propietarios de flotas a adoptar trenes de propulsión de hidrógeno más rápido de lo previsto inicialmente. Los extensos corredores de hidrógeno verde financiados por Bruselas, Pekín y Tokio aumentan el acceso al repostaje cada trimestre, reduciendo la ansiedad por la autonomía y fortaleciendo los valores residuales.
Conclusiones clave del informe
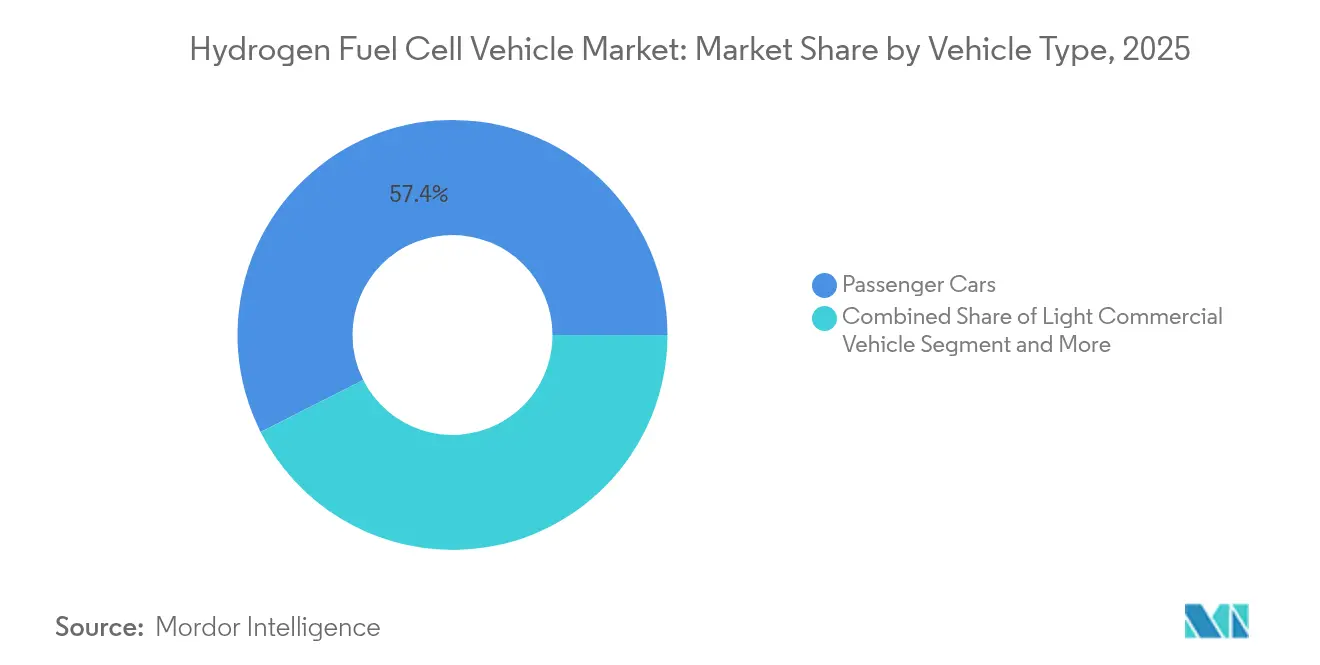
- Por tipo de vehículo, los automóviles de pasajeros lideraron el 57.44% de la participación de mercado de pilas de combustible de hidrógeno en 2025; se prevé que los vehículos comerciales medianos y pesados avancen a una CAGR del 46.47% hasta 2031.
- Por tecnología, los sistemas PEMFC representaron el 72.48 % del tamaño del mercado de vehículos de pila de combustible de hidrógeno en 2025 y se espera que aumenten a una CAGR del 42.95 % entre 2026 y 2031.
- En términos de autonomía, los modelos de 251 a 500 millas capturaron el 51.62 % de la participación de mercado de vehículos de pila de combustible de hidrógeno en 2025, mientras que se proyecta que los vehículos que superan las 500 millas se expandirán a una CAGR del 44.38 % hasta 2031.
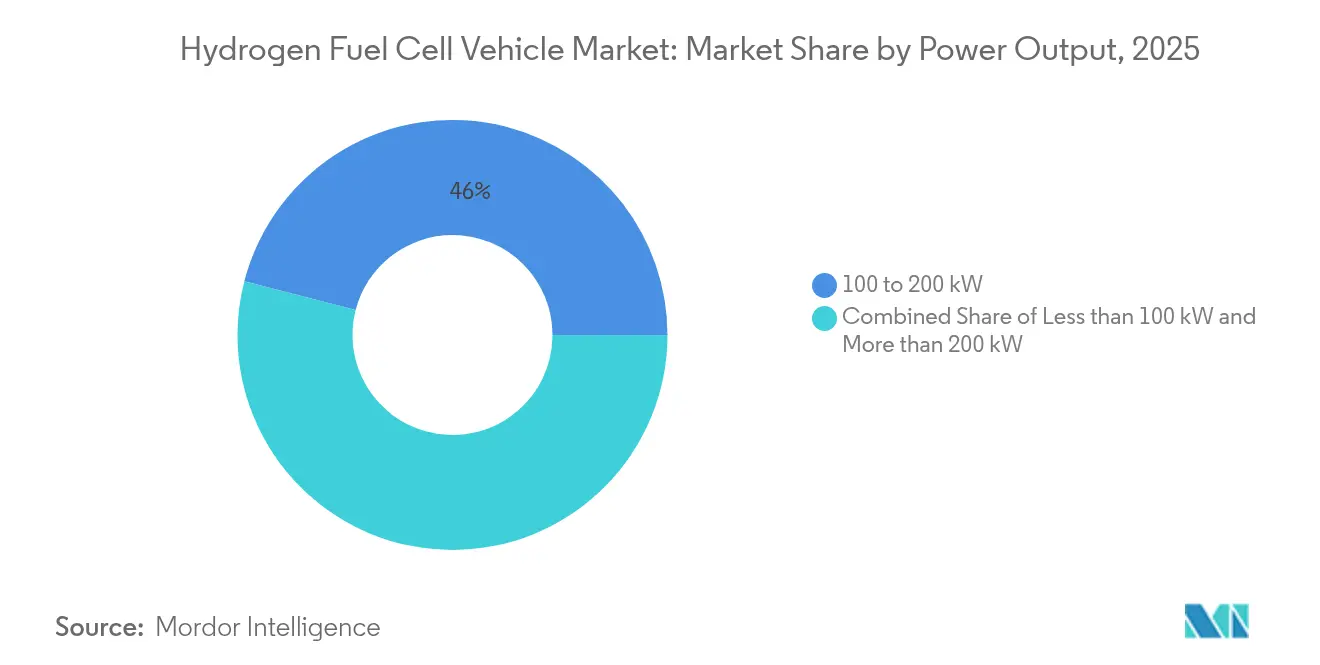
- En términos de potencia de salida, la clase de 100 a 200 kW representó el 45.98 % del tamaño del mercado de vehículos de pila de combustible de hidrógeno en 2025; los sistemas superiores a 200 kW crecerán a una CAGR del 44.92 % hasta 2031.
- Por propiedad de uso final, los compradores privados dominaron con una participación de mercado del 64.05 % en 2025, mientras que los operadores de logística y transporte registrarán el crecimiento más rápido con una CAGR del 44.10 % hasta 2031.
- Por geografía, Asia Pacífico representó el 42.88% de los ingresos globales en 2025; también registra la CAGR regional más alta, con un 40.35% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de vehículos de pila de combustible de hidrógeno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos gubernamentales de descarbonización | + 10.5% | Global, con ganancias tempranas en la UE, California y China | Mediano plazo (2-4 años) |
| El USD/kW de las pilas PEMFC cae por debajo de los USD600 | + 8.1% | Global | Corto plazo (≤ 2 años) |
| Ampliación rápida del reabastecimiento de hidrógeno verde | + 7.7% | El núcleo de la UE, China, repercusión en América del Norte | Largo plazo (≥ 4 años) |
| Contratos de compra de hidrógeno vinculados a la reducción de las energías renovables | + 4.9% | Oriente Medio y África, Australia, Chile, con exportaciones a Asia-Pacífico y UE | Largo plazo (≥ 4 años) |
| Programas de flotas de cero emisiones en puertos y aeropuertos | + 4.1% | Regiones costeras globales, importantes centros de transporte | Mediano plazo (2-4 años) |
| Prototipos de craqueo de amoníaco a H₂ a bordo | + 3.1% | Adopción en América del Norte, la UE y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos gubernamentales de descarbonización y cuotas de vehículos cero emisiones
La Unión Europea exige ahora una reducción del 45 % de CO₂ para los vehículos pesados nuevos para 2030 y del 90 % para 2040. La normativa de Flotas Limpias Avanzadas de California obliga a las flotas de transporte de mercancías a alcanzar cero emisiones para 2035, mientras que otros 12 estados de EE. UU. imitan este mandato. El compromiso de China de alcanzar la neutralidad de carbono para 2060 respalda subsidios a gran escala para camiones de pila de combustible, y la Directiva de Energías Renovables III genera una demanda anticipada de hidrógeno verde. Estas regulaciones convergentes están recalibrando los modelos de contratación de flotas priorizando el cumplimiento normativo y el coste.
El precio del USD/kW de las pilas PEMFC cae por debajo de los USD 600 debido a los recortes en la carga de Pt.
Los catalizadores de aleación de platino guiados por modelos de aprendizaje automático ahora duplican la actividad y la durabilidad. La pila de tercera generación de Toyota reduce la carga de platino en un 35 %, aumentando la eficiencia de combustible en un 20 % y reduciendo el costo total de la pila a USD 585 /kW en 2024. [1] Toyota Motor Corporation, “Fuel Cell System Gen 3 Technical Briefing”, global. Toyota El avance alcanza el umbral de viabilidad comercial de la industria e inmediatamente alimenta las carteras de pedidos de los fabricantes de equipos originales (OEM) más grandes, acelerando las curvas de reducción de costos a través de la fabricación en volumen.
Ampliación rápida de los corredores de reabastecimiento de hidrógeno verde en la UE y China
El Reglamento de Infraestructura de Combustibles Alternativos exige estaciones de hidrógeno cada 200 km a lo largo de la red central TEN-T para 2031. Alemania ya opera 86 estaciones públicas, lo que equivale al 46 % de la red europea, y Bruselas se comprometió a invertir 1 millones de euros para extender los corredores a puertos y centros industriales. [2] Ministerio Federal de Transporte Digital (Alemania), “Actualización de la red de estaciones de repostaje de hidrógeno”, bmdv.bund.de China tiene como objetivo 1,200 estaciones para 2025, concentrándose en clústeres industriales que albergan rutas de transporte de mercancías de larga distancia, lo que garantiza una alta utilización desde el primer día.
Programas de flotas de cero emisiones en puertos y aeropuertos
Los puertos desde Los Ángeles hasta Hamburgo despliegan camiones de acarreo con pilas de combustible, tractores de patio y equipos de apoyo en tierra que reabastecen en cinco minutos, manteniendo los límites de carga útil. Las operaciones centralizadas proporcionan una demanda ancla, lo que permite a los inversores en infraestructuras obtener contratos de rendimiento rentables. Los aeropuertos aprovechan la experiencia en gases industriales para gestionar el hidrógeno de forma segura, lo que ofrece un modelo para otras flotas de centros de distribución.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta diferencia de TCO frente a los vehículos eléctricos en el segmento de vehículos ligeros | -8.3% | Global, particularmente pronunciado en los mercados de automóviles de pasajeros | Corto plazo (≤ 2 años) |
| Infraestructura de abastecimiento de combustible escasa | -6.7% | A nivel mundial, más grave en los mercados rurales y secundarios | Mediano plazo (2-4 años) |
| Estrechez de la cadena de suministro de PGM y volatilidad de precios | -5.2% | Impacto global y concentrado en el abastecimiento de Sudáfrica y Rusia | Mediano plazo (2-4 años) |
| Cambio de rumbo de los inversores hacia el H2-ICE y los combustibles electrónicos | -4.1% | UE y América del Norte, con repercusiones en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta diferencia de TCO frente a los vehículos eléctricos en el segmento de vehículos ligeros
El hidrógeno cuesta actualmente entre 8 y 12 dólares por kilogramo, lo que se traduce en un gasto por kilómetro que duplica aproximadamente el de los vehículos eléctricos de batería equivalentes que se recargan en casa durante la noche. Los precios de adquisición de los coches de pila de combustible son entre un 50 % y un 100 % superiores a los de los modelos eléctricos comparables, y su valor de segunda mano sigue siendo incierto. Hasta que bajen los precios del combustible y la vida útil de las pilas alcance las 200,000 XNUMX horas, los operadores de flotas mantendrán los coches de hidrógeno principalmente en nichos de alta utilización.
Infraestructura de abastecimiento de combustible dispersa fuera de los clústeres de los primeros usuarios
Europa contaba con más de 150 estaciones abiertas en mayo de 2024, frente a más de 600,000 cargadores públicos de vehículos eléctricos. El número de estaciones activas en California experimentó un ligero descenso. Las tasas de utilización inferiores al 30% disuaden a los inversores, especialmente en corredores rurales donde la recuperación de la inversión supera los 10 años. El gasto de capital en estaciones, de entre 1 y 2 millones de dólares, aún depende de subvenciones, lo que limita su implantación a zonas con financiación pública.
Análisis de segmento
Por tipo de vehículo: los vehículos comerciales impulsan la transformación del mercado
Los vehículos comerciales medianos y pesados crecieron desde una base pequeña hasta alcanzar una tasa de crecimiento anual compuesta (TCAC) del 46.47 % entre 2026 y 2031, aunque los turismos mantuvieron una cuota del 57.44 % en 2025. El tamaño del mercado de vehículos de pila de combustible de hidrógeno para camiones y autobuses alcanzó los 1.03 millones de dólares en 2025, lo que refleja la fuerte demanda de los actores del sector logístico que buscan un menor tiempo de inactividad para repostar y una mayor carga útil en comparación con las opciones de batería. Hyundai amplió la capacidad de producción anual de autobuses de 500 a 3,100 unidades, lo que demuestra la confianza del sector en los ciclos de servicio de alto kilometraje. Los operadores que operan rutas fijas ahora se benefician del repostaje en cocheras, lo que asegura el volumen y mejora la rentabilidad de las estaciones. Los turismos siguen siendo importantes, pero con infraestructuras limitadas, con compradores en California, Tokio y Shanghái, donde existen redes.
Una segunda ola de adopción surge a medida que los fabricantes de equipos originales (OEM) implementan plataformas modulares de pilas de combustible para furgonetas y tractores de 44 toneladas. El cambio de estrategia de Toyota hacia plataformas centradas en flotas subraya dónde reside el valor: rutas predecibles e intensivas que aprovechan la densidad energética del hidrógeno. Por lo tanto, el mercado de vehículos de pila de combustible de hidrógeno está experimentando un aumento de volumen en las flotas comerciales, lo que permitirá que las economías de escala de los turismos se recuperen después de 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: PEMFC domina entre alternativas emergentes
Las pilas de membranas de intercambio de protones captaron el 72.48 % de los ingresos de 2025 y mantendrán una tasa de crecimiento anual compuesta (TCAC) del 42.95 % hasta 2031. Este impulso mantiene el mercado de vehículos de pila de combustible de hidrógeno en una única arquitectura dominante, lo que permite a los proveedores reducir costes mediante herramientas compartidas. Las opciones de óxido sólido siguen limitadas por temperaturas de funcionamiento de 700 °C, mientras que las pilas alcalinas se relegan a carretillas elevadoras y a funciones especializadas de manipulación de materiales. La pila conjunta de BMW y Toyota para 2026 promete una densidad de potencia un 30 % mayor, lo que refuerza el liderazgo de los dos fabricantes.
Los continuos avances en catalizadores con un contenido ultrabajo de platino, membranas de ionómero con mayor conductividad protónica y estampado de placas bipolares reducen anualmente los costos de las PEMFC. Los fabricantes exploran sistemas de propulsión híbridos que combinan PEMFC con baterías pequeñas para gestionar picos transitorios, una estrategia que prolonga la vida útil de la pila y facilita la gestión térmica. Por lo tanto, las químicas competidoras deben desarrollar casos de uso altamente especializados, asegurando que la tecnología PEMFC marque la pauta en el mercado de vehículos de pila de combustible de hidrógeno.
Por rango de conducción: las aplicaciones de largo alcance aceleran el crecimiento
Los modelos con una distancia entre 251 y 500 kilómetros representaron el 51.62 % de las entregas globales en 2025, un punto óptimo que coincide con los circuitos diarios de mercancías y las distancias interurbanas en autobús. Sin embargo, los vehículos con capacidad para más de 500 kilómetros registran una tasa de crecimiento anual compuesta (TCAC) del 44.38 %, ya que el almacenamiento criocomprimido, probado por el Laboratorio Nacional Lawrence Livermore, aumenta la densidad a bordo hasta un 165 %. Se prevé que el tamaño del mercado de vehículos de pila de combustible de hidrógeno para unidades de autonomía extendida alcance los 8.44 millones de dólares en 2031, impulsado por la normativa de camiones de larga distancia en los corredores TEN-T europeos.
Las aplicaciones urbanas que requieren ≤250 kilómetros dependen de la logística de retorno. Las flotas que operan estos vehículos valoran el reabastecimiento centralizado y las cargas constantes, logrando un 96 % de tiempo de actividad, en comparación con el 88 % de los vehículos eléctricos de batería (BEV) que requieren múltiples sesiones de carga. A medida que la infraestructura se vaya completando en las rutas transnacionales, es probable que las flotas de fabricantes de equipos originales migren hacia tanques más grandes y cargas más pesadas para reemplazar el diésel en los recorridos más largos.
Por potencia de salida: los sistemas de alta potencia permiten aplicaciones comerciales
El rango de 100-200 kW representó el 45.98 % de los envíos de 2025, abasteciendo a la mayoría de los turismos y camiones ligeros. Sin embargo, los sistemas de más de 200 kW registrarán una tasa de crecimiento anual compuesta (TCAC) del 44.92 %, ya que los tractores de servicio pesado, los autobuses multieje y los camiones profesionales requieren una alta potencia sostenida. La línea automatizada de Cellcentric en Weilheim tiene como objetivo producir 10,000 230 unidades anuales de más de 18 kW, aprovechando el recubrimiento interno de conjuntos de membranas y electrodos para reducir el coste por pila en un XNUMX %.
Mientras tanto, las unidades de menos de 100 kW impulsan carretillas elevadoras, remolcadores de aeropuerto y remolques refrigerados. Los especialistas en este campo perfeccionan la durabilidad en ciclos de carga parcial, un factor clave de diferenciación. El mercado de vehículos de pila de combustible de hidrógeno se divide así en módulos de gran volumen y alta potencia para el transporte de mercancías, y pilas más pequeñas y personalizadas para la manipulación de materiales. Los diseños de pilas modulares permiten a los fabricantes de equipos originales (OEM) combinar dos unidades de 120 kW para alcanzar una potencia nominal de 240 kW, simplificando el inventario y la formación en servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por propiedad de uso final: los operadores de flotas lideran la adopción
Los consumidores particulares aún representaban el 64.05 % de los vehículos en circulación en 2025, impulsados por el atractivo de los primeros usuarios en Japón, Corea del Sur y California. Sin embargo, los operadores logísticos y de transporte de mercancías acelerarán su crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 44.10 %, lo que refleja la ventaja económica del hidrógeno, ya que el alto kilometraje diario amortiza rápidamente la inversión en capital. El proyecto piloto de DHL en Arabia Saudita para 2025 abarca un corredor de 1,000 km entre Riad y Dammam, recopilando datos sobre el coste total de propiedad a temperaturas desérticas.
Las flotas del sector público —vehículos patrulla en Tokio, autobuses lanzadera en Hamburgo— continúan reduciendo el riesgo de la tecnología para una mayor adopción comercial. También facilitan el uso compartido de estaciones, lo que ofrece a los transportistas privados un tiempo de funcionamiento fiable hoy mismo. A medida que los programas de depreciación favorecen las flotas con varios turnos, las entidades financieras de arrendamiento implementan contratos de suministro de hidrógeno indexados, lo que reduce la volatilidad por milla para los operadores del mercado de vehículos de pila de combustible de hidrógeno.
Análisis geográfico
Mercado de vehículos de pila de combustible de hidrógeno en la región Asia-Pacífico
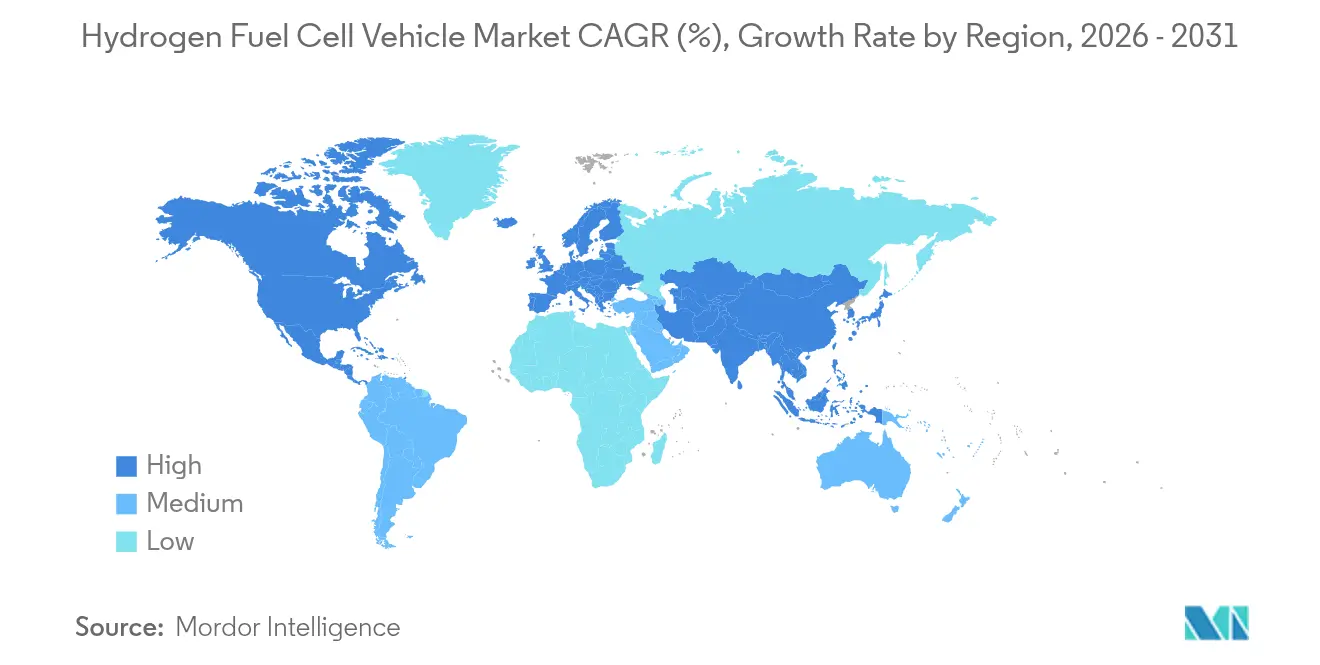
Asia Pacífico es el núcleo del mercado de vehículos de pila de combustible de hidrógeno. La región controló el 42.88 % de los ingresos globales en 2025 y mantuvo una tasa de crecimiento anual compuesta (TCAC) del 40.35 % hasta 2031. China ya cuenta con más de 6,500 camiones de pila de combustible en circulación y planea producir un millón de unidades para 1. Sus gobiernos locales subsidian hasta aproximadamente 2035 55,000 USD por camión pesado y reembolsan a los operadores de estaciones de servicio por kilogramo, lo que garantiza el flujo de caja del ecosistema. La estrategia japonesa en materia de pilas de combustible integra la producción automotriz con las exportaciones de electrólisis de agua, creando una cadena de valor nacional integral. La surcoreana Hyundai aprovecha aproximadamente dos quintas partes de la cuota mundial de vehículos para consolidar la capacidad de los proveedores, y la Misión Nacional de Hidrógeno Verde de la India impulsa proyectos piloto de camiones a lo largo del corredor de mercancías Delhi-Bombay.
Mercado norteamericano de vehículos con pila de combustible de hidrógeno
Norteamérica ocupa el segundo lugar, con California a la vanguardia en la aplicación de los plazos de conversión del transporte de carga. El crédito fiscal para hidrógeno limpio de la Sección 45V ofrece hasta 3 USD/kg para la producción baja en carbono, lo que reduce los precios de venta al público en los centros piloto. La planta de Ballard en Texas, con un presupuesto de 160 millones de USD, suministrará hasta 3 GW de energía de Oriente Medio y África anualmente a partir de 2026, lo que refuerza los requisitos de contenido local que permiten acceder a más subsidios. Canadá utiliza abundante energía hidroeléctrica para alimentar electrolizadores en Columbia Británica y Quebec, mientras que México prepara sus parques industriales para el ensamblaje de camiones de celdas de combustible listos para la exportación.
Mercado europeo y del CCG de vehículos con pila de combustible de hidrógeno
El paquete de ayudas estatales de la UE, de 6.9 millones de euros, financia 119 clústeres de repostaje, y la primera subasta del Banco Europeo del Hidrógeno otorgó 800 millones de euros en contratos de compraventa. Alemania alberga casi 100 estaciones públicas, Francia le sigue de cerca, y los Países Bajos conectarán Róterdam con el valle del Ruhr para 2027. Los países nórdicos incorporan pilotos de largo alcance en la arteria E6, que une Oslo con Trondheim. Más allá del continente, los países del Golfo transforman la energía solar de bajo coste en exportaciones competitivas de hidrógeno; los avanzados proyectos logísticos de Arabia Saudí impulsarán con el tiempo la adopción de vehículos nacionales.
Panorama competitivo
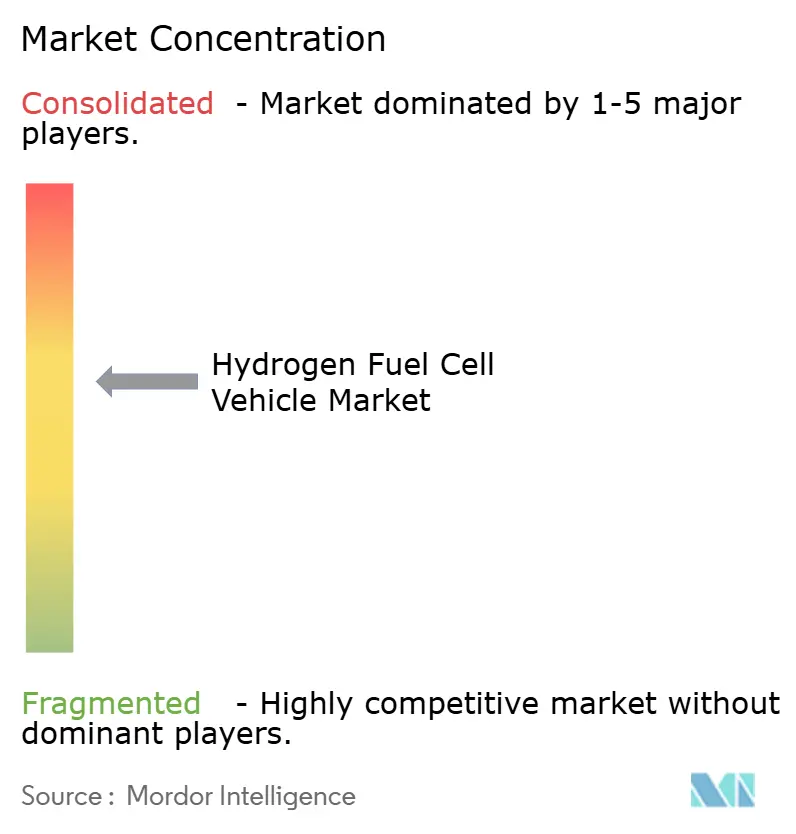
La competencia se mantiene en un nivel de concentración moderado. Toyota, Hyundai y Honda se basan en décadas de experiencia en I+D de pilas de hidrógeno y en la integración de vehículos. Cooperan cuando los volúmenes son insuficientes, como lo demuestra el Foro de Transporte de Hidrógeno BMW-Hyundai-Toyota de 2025, que armoniza los estándares en las plataformas de transporte pesado. Fabricantes de camiones europeos como Daimler y Volvo integran pilas de hidrógeno Cellcentric, mientras que empresas estadounidenses emergentes como Nikola se centran en modelos de leasing de camiones y combustible.
La reducción de costos y la durabilidad siguen siendo los campos de batalla. El avance de UCLA en 2025 duplicó la vida útil del catalizador a 200,000 horas, un hito que cuatro proveedores de primer nivel obtuvieron rápidamente la licencia. Cummins y MAN exploran motores de combustión interna de hidrógeno (H₂-ICE) para agilizar el cumplimiento normativo, utilizando la arquitectura de transmisión existente para el lanzamiento del producto en 1. Las empresas chinas Yutong y Weichai aprovechan los incentivos locales para expandirse a nivel nacional y luego se dirigen a los mercados de exportación del sudeste asiático. Las empresas emergentes especializadas en craqueo de amoníaco, tanques compuestos ligeros o almacenamiento criocomprimido compiten por segmentos nicho, con la esperanza de ser adquiridas una vez que los fabricantes de equipos originales (OEM) finalicen sus cadenas de suministro para 2.
Las estrategias combinan cada vez más la escala de fabricación con la contratación de combustible a futuro. El centro de Hyundai en Ulsan integrará la producción de electrolizadores para garantizar combustible ecológico, mientras que la expansión de Daimler Truck en Würzburg consolida el mecanizado de pilas, el estampado de placas bipolares y las pruebas de módulos en un mismo lugar. Esta integración vertical protege la propiedad intelectual, reduce los costes y asegura líneas de suministro que cumplen con los criterios ESG para inversores institucionales que analizan rigurosamente las emisiones de Alcance 3.
Líderes de la industria de vehículos de pila de combustible de hidrógeno
Daimler AG
Honda Motor Co., Ltd.
SAIC Motor Corporation
Toyota Motor Corporation
Grupo Hyundai Motor
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Daimler Truck amplió sus instalaciones de Würzburg para aumentar la capacidad de producción de hidrógeno y electricidad a batería.
- Mayo de 2025: Sinotruk y Toyota firmaron un pacto de cooperación para acelerar la implementación de vehículos comerciales con celdas de combustible en China.
- Mayo de 2025: DHL y Hyperview acordaron realizar pruebas piloto con camiones de hidrógeno en corredores de carga clave de Arabia Saudita.
- Marzo de 2025: Hyundai Motor confirmó una nueva planta de producción de celdas de combustible en Ulsan cuya producción en masa está prevista para 2028.
Alcance y metodología
Un vehículo de pila de combustible de hidrógeno (FCV) es un vehículo eléctrico que utiliza una pila de combustible para generar electricidad a partir de gas hidrógeno, produciendo sólo vapor de agua como emisión. Esta tecnología limpia y sostenible tiene como objetivo proporcionar una alternativa de transporte sin emisiones.
El informe cubre proyecciones y perspectivas para el mercado de vehículos con pila de combustible de hidrógeno. El mercado está segmentado por tipo de vehículo (turismos y vehículos comerciales), tecnología (pila de combustible de membrana de intercambio de protones y pila de combustible de ácido fosfórico) y geografía (América del Norte, Europa, Asia-Pacífico y el resto del mundo).
Para cada segmento, el tamaño del mercado y el pronóstico se han realizado en función del valor (USD).
| Carros pasajeros |
| Vehículo comercial ligero |
| Vehículo Comercial Medio y Pesado |
| Celda de combustible de membrana de intercambio de protones (PEMFC) |
| Pila de combustible de ácido fosfórico (PAFC) |
| Pila de combustible de óxido sólido (SOFC) |
| Pila de combustible alcalina (AFC) |
| Menor o igual a 250 millas |
| 251 – 500 Millas |
| Más de 500 millas |
| Menos de 100 kW |
| 100-200 kW |
| Más de 200kW |
| Privado / Personal |
| Flota pública y gubernamental |
| Operadores de logística/transporte de mercancías |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de vehículo | Carros pasajeros | |
| Vehículo comercial ligero | ||
| Vehículo Comercial Medio y Pesado | ||
| por Tecnología | Celda de combustible de membrana de intercambio de protones (PEMFC) | |
| Pila de combustible de ácido fosfórico (PAFC) | ||
| Pila de combustible de óxido sólido (SOFC) | ||
| Pila de combustible alcalina (AFC) | ||
| Por campo de prácticas | Menor o igual a 250 millas | |
| 251 – 500 Millas | ||
| Más de 500 millas | ||
| Por potencia de salida | Menos de 100 kW | |
| 100-200 kW | ||
| Más de 200kW | ||
| Por propiedad de uso final | Privado / Personal | |
| Flota pública y gubernamental | ||
| Operadores de logística/transporte de mercancías | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de vehículos de pila de combustible de hidrógeno?
El mercado ascenderá a USD 4.12 millones en 2026 y se proyecta que alcance los USD 25.05 millones en 2031, impulsado por una CAGR del 43.49%.
¿Qué región lidera la adopción de vehículos de hidrógeno?
Asia Pacífico controla el 42.88% de los ingresos globales, con China, Japón y Corea del Sur liderando la implementación de infraestructura y flota.
¿Por qué los vehículos comerciales adoptan el hidrógeno más rápido que los automóviles de pasajeros?
El alto kilometraje y los estrictos mandatos de cero emisiones hacen que el reabastecimiento rápido y la mayor autonomía del hidrógeno sean económicamente atractivos para camiones y autobuses, mientras que el TCO aún favorece a los vehículos eléctricos (BEV) en el uso típico de los automóviles.
¿Cuántas estaciones de servicio de hidrógeno planea instalar Europa?
Las normas de la UE exigen que haya una estación pública al menos cada 200 km en los corredores principales para 2031, con un apoyo de 6.9 millones de euros en ayudas estatales.
¿Qué hito en términos de costo desbloqueó la comercialización a gran escala?
Reducir el costo de la pila PEMFC por debajo de USD 600/kW en 2024 cumplió con el objetivo de la industria automotriz de lograr una producción en masa viable, lo que impulsó los cronogramas de implementación de los OEM.
¿Qué tecnología domina la industria de los vehículos de pila de combustible de hidrógeno?
Los sistemas PEMFC tuvieron una participación de mercado del 72.48 % en 2025 y mantendrán el liderazgo gracias a una densidad de potencia superior, cadenas de suministro maduras y reducciones continuas en los costos del catalizador.


