

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 193.06 mil millones |
| Tamaño del mercado (2031) | USD 242.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.67% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
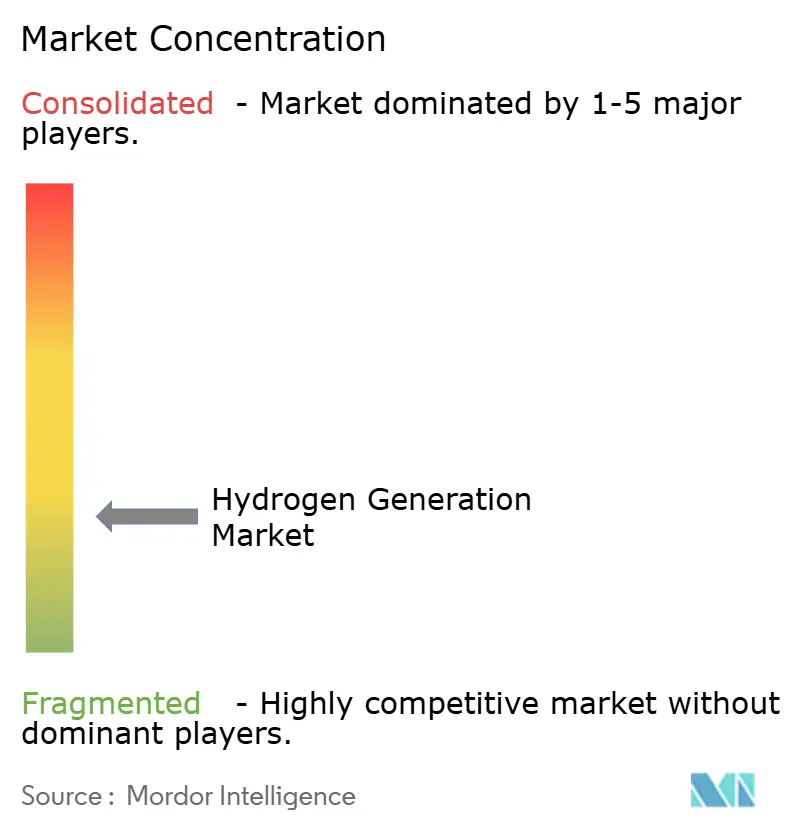
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de generación de hidrógeno por Mordor Intelligence
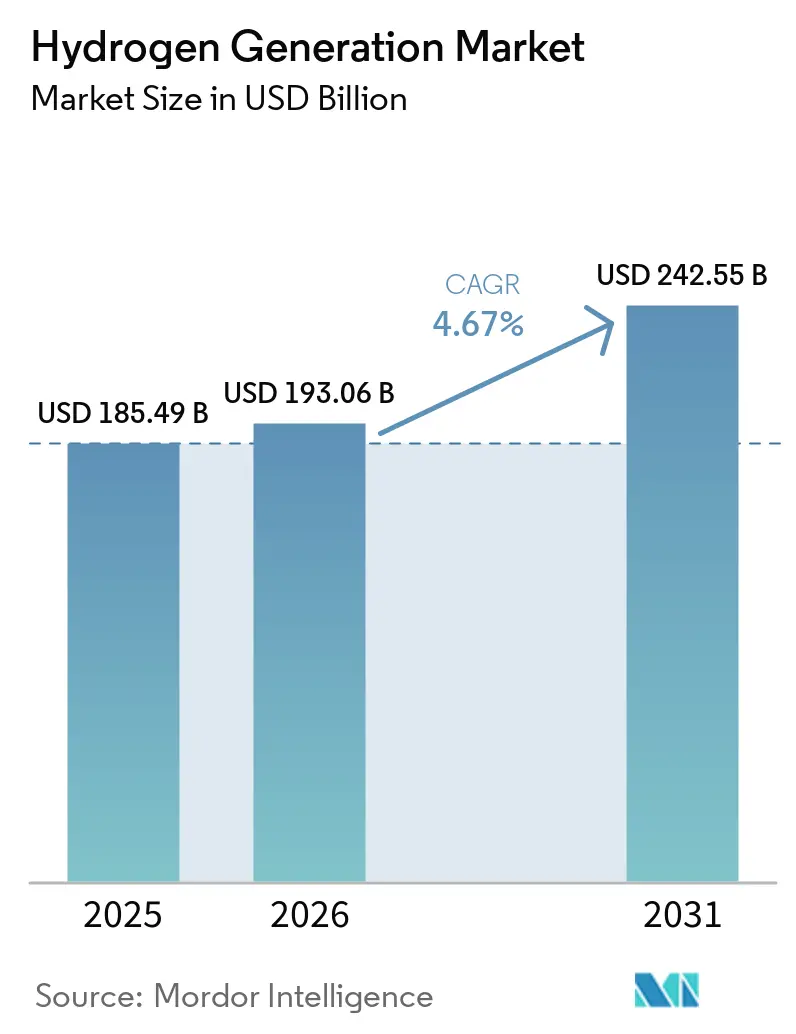
El mercado de generación de hidrógeno alcanzó un valor de 185.49 millones de dólares en 2025 y se estima que crecerá desde los 193.06 millones de dólares en 2026 hasta alcanzar los 242.55 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.67% durante el período de previsión (2026-2031).
Una cadena de suministro gris, aún dominante, ofrece una producción económica, pero las rutas verdes respaldadas por políticas están creciendo rápidamente a medida que los créditos fiscales y las cuotas de combustibles renovables transforman la economía de los proyectos. Los costos de los electrolizadores están disminuyendo, mientras que los contratos de energía solar y eólica a gran escala en Oriente Medio y Australia proporcionan electricidad a bajo precio, lo que acelera la inversión. Asia-Pacífico concentra la mayor parte de la demanda, pero las normas de adicionalidad de la Unión Europea y el crédito fiscal de la Sección 45V de Estados Unidos están convirtiendo a estas regiones en pioneras en el suministro de bajas emisiones de carbono. La competencia se está ampliando más allá de las empresas tradicionales de gas industrial, ya que los fabricantes de electrolizadores, los desarrolladores de energías renovables y los productores de petróleo y gas compiten por asegurar acuerdos de compra a largo plazo.
Conclusiones clave del informe
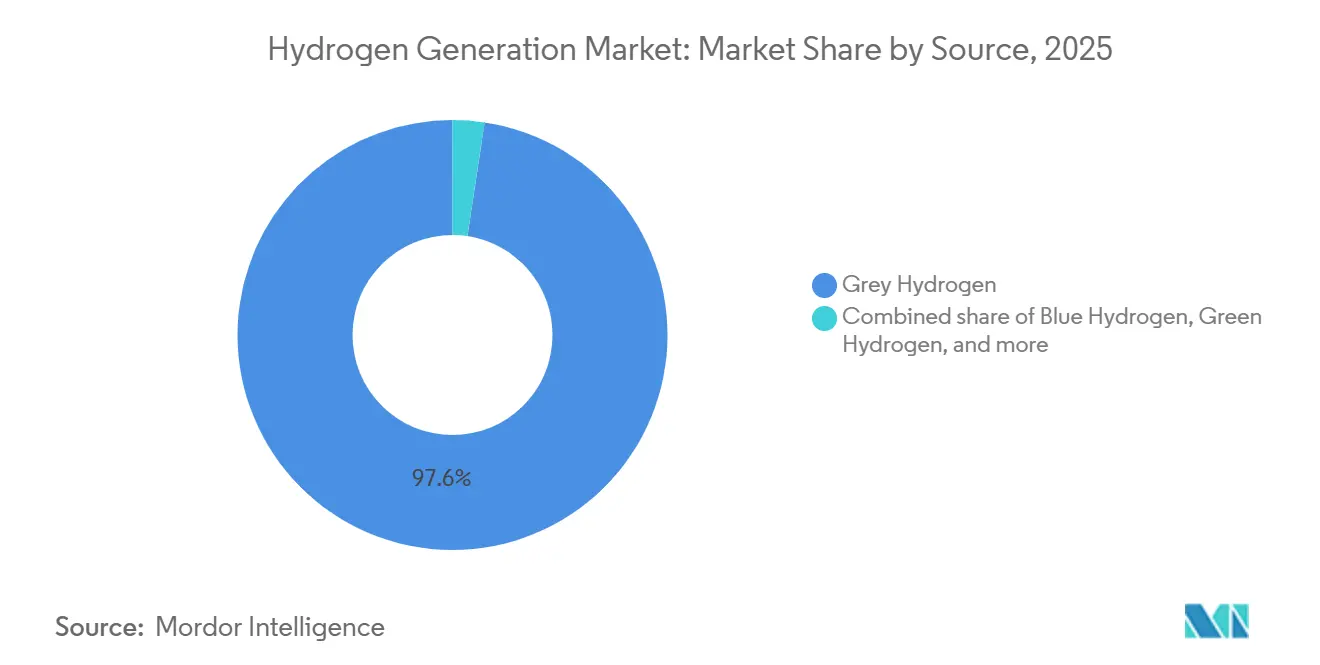
- Por fuente, el hidrógeno gris representó el 97.62% de la cuota de mercado de generación de hidrógeno en 2025, mientras que se espera que el hidrógeno verde avance a una tasa de crecimiento anual compuesta del 34.30% hasta 2031.
- Por tecnología, el reformado de metano con vapor lideró con una cuota del 61.90% del tamaño del mercado de generación de hidrógeno en 2025, y se prevé que la electrólisis se expanda a una tasa de crecimiento anual compuesta del 10.44% hasta 2031.
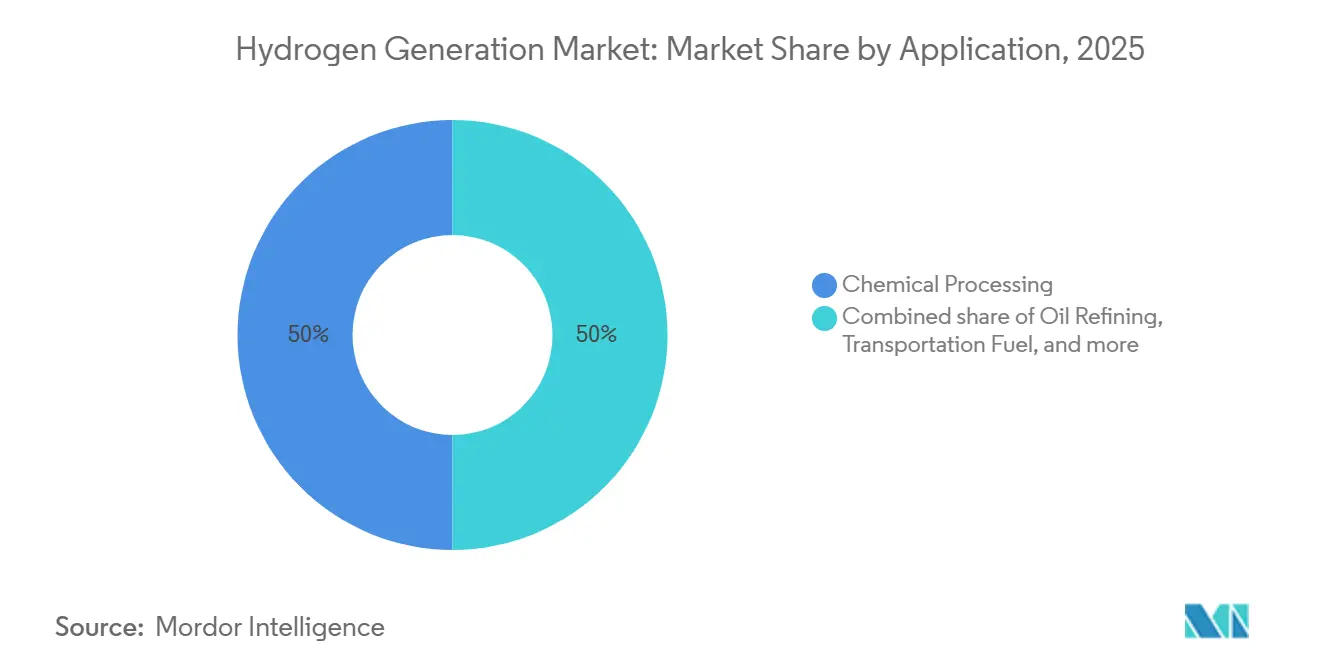
- Por aplicaciones, el procesamiento químico representó el 50.05% de los ingresos en 2025; se espera que las aplicaciones de combustibles para el transporte crezcan a una tasa de crecimiento anual compuesta del 19.89% hasta 2031.
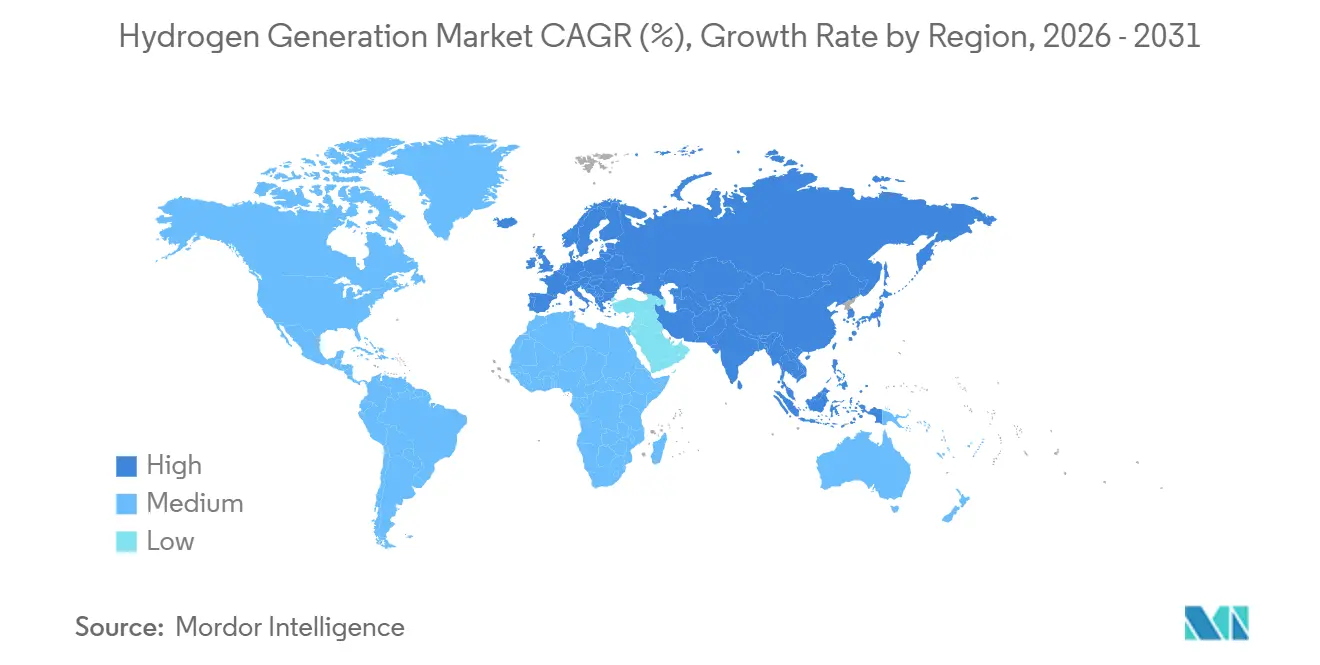
- Geográficamente, la región de Asia-Pacífico representó el 54.54% del tamaño del mercado de generación de hidrógeno en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.85% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de generación de hidrógeno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandato de la RFNBO de la UE para acelerar los acuerdos de compra de hidrógeno verde | 1.20% | Europa y el norte de África | Mediano plazo (2-4 años) |
| Los créditos fiscales de la Sección 45V de EE. UU. y del IRA impulsan la construcción de electrolizadores domésticos | 1.50% | Estados Unidos y Canadá | Corto plazo (≤2 años) |
| Política china de mezcla de carbón e hidrógeno para el sostenimiento de proyectos grises y azules. | 0.80% | China y la ASEAN | Largo plazo (≥4 años) |
| Los centros de exportación de amoníaco de Oriente Medio generan demanda de hidrógeno verde a escala de GW | 1.10% | Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Programas HySustain de las acerías nórdicas | 0.40% | Suecia, Finlandia, Noruega | Mediano plazo (2-4 años) |
| Cadena de suministro de hidrógeno licuado entre Japón y Australia | 0.30% | Japón y Australia | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Mandato de la RFNBO de la UE para acelerar los acuerdos de compra de hidrógeno verde
La normativa sobre combustibles renovables de origen no biológico entró en vigor en 2024 y está acelerando el crecimiento del mercado de generación de hidrógeno al obligar a las refinerías europeas a comprar hidrógeno renovable certificado. Los contratos de suministro a diez años firmados en 2025 garantizaron más de 1.2 GW de capacidad de electrolizadores ibéricos a un precio cercano a los 4.50 euros (4.90 dólares) por kilogramo. Las normas de adicionalidad prohíben los certificados no desagregados, por lo que los promotores están ubicando conjuntamente parques solares y eólicos, desviando la capacidad renovable de los mercados eléctricos y elevando los precios de la carga base de verano en un 8 % en el sur de Europa. Los exportadores del norte de África están negociando estándares de equivalencia que podrían abrir un flujo de suministro en el Mediterráneo para 2027. Por lo tanto, los pioneros obtienen una prima de precio, pero el aumento de los costes de la energía reduce los márgenes para la industria local.
Los créditos fiscales de la Sección 45V de EE. UU. y del IRA impulsan la construcción de electrolizadores domésticos
La Sección 45V ofrece hasta 3.00 USD por kilogramo de hidrógeno con emisiones casi nulas, lo que garantiza una década de ingresos y propicia anuncios de proyectos multigigavatios en el mercado de la generación de hidrógeno. Un complejo de 4.5 millones de USD en Luisiana combinará 1.5 GW de electrólisis con energía eólica marina y tiene como objetivo su puesta en marcha en 2028.[ 1 ]Air Products, “Anuncio del Complejo de Luisiana de la Sección 45V”, airproducts.com Cuatro centros respaldados por el Departamento de Energía, con una capacidad total de 800 MW, recibieron garantías de préstamos condicionales en 2025. Las directrices permiten que los reformadores de metano a vapor modernizados accedan a créditos de menor categoría, lo que impulsa proyectos de captura de carbono por valor de 2.3 millones de toneladas anuales.[ 2 ]Departamento del Tesoro de los Estados Unidos, "Guía sobre el crédito fiscal de la Sección 45V", home.treasury.gov La fecha límite de 2033 sigue suponiendo un riesgo de refinanciación para los inversores.
Política china de mezcla de carbón e hidrógeno para el sostenimiento de proyectos grises y azules.
Una directiva de febrero de 2025 permite que las redes de gas transporten hasta un 30 % de hidrógeno de gasificación de carbón si se captura el 60 % del carbono, lo que apoya el mercado de generación de hidrógeno. La nueva planta de Sinopec en Mongolia Interior, con una capacidad de 300 kt por año, integra la captura que almacena 180 kt de CO₂ cada año. [3] Sinopec, “Planta de hidrógeno azul de Mongolia Interior”, sinopec.com La regla mantiene los activos de carbón en funcionamiento a USD 1.10–1.40 por kilogramo, aproximadamente la mitad del costo del hidrógeno verde importado. Los subsidios provinciales cubren el 40 % del gasto de capital del equipo de captura, lo que retrasa un cambio masivo a la electrólisis. Sin embargo, los umbrales de captura más bajos que en Europa limitarán la elegibilidad para la exportación.
Los centros de exportación de amoníaco de Oriente Medio generan demanda de hidrógeno verde a escala de GW
Los bajos precios de la energía solar, entre 0.015 y 0.020 USD por kWh, permiten que proyectos como la planta NEOM de 2.2 GW produzcan hidrógeno a 2.50 USD por kilogramo, fortaleciendo así el mercado de generación de hidrógeno antes de su transporte. La instalación alcanzó su finalización mecánica en 2026 y suministrará 1.2 millones de toneladas anuales de amoníaco con destino a Asia, en virtud de contratos de compra a 30 años. Un proyecto de Masdar-TotalEnergies de 1 GW en Abu Dabi sigue el mismo modelo. El envío de amoníaco evita el hidrógeno criogénico y llega a Japón a un precio cercano a los 450 USD por tonelada, un 15 % inferior al del reformado de metano con vapor en el país.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de PPAs de energías renovables de primer nivel para electrólisis a escala de GW en Europa | –0.9% | Alemania y Países Bajos | Corto plazo (≤2 años) |
| Limitaciones del despliegue de PEM debido al estrés hídrico en la costa del Golfo de EE. UU. | –0.5% | Texas y Luisiana | Mediano plazo (2-4 años) |
| Altos costos de captura de CO₂ para las unidades SMR existentes en Corea del Sur | –0.3% | South Korea | Mediano plazo (2-4 años) |
| Códigos y permisos de seguridad para gasoductos de hidrógeno limitados en las islas del Caribe | –0.1% | Región del Caribe | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de PPAs de energías renovables de primer nivel para electrólisis a escala de GW en Europa
Solo se cerraron 2.1 GW de PPA dedicados a energías renovables en 2025 frente a una cartera de proyectos de 8.4 GW. Los plazos de aprobación para los parques eólicos se extendieron más allá de los cuatro años, y las conexiones a la red en el corredor del Mar del Norte sufrieron listas de espera de varios años. RWE pospuso su electrolizador de 300 MW tras no lograr asegurar un PPA marino de 15 años por debajo de 0.045 EUR por kWh. Sin el cumplimiento de la adicionalidad, la producción pierde la elegibilidad para RFNBO, desviando los pedidos a Oriente Medio y Australia. Nel informó que el 60% de sus pedidos de 2025 se originaron fuera de Europa, en comparación con el 40% dos años antes.
Limitaciones del despliegue de PEM debido al estrés hídrico en la costa del Golfo de EE. UU.
Las pilas PEM necesitan 9 L de agua desionizada por kilogramo de hidrógeno. El condado de Harris limitó las nuevas extracciones industriales por encima de 500 000 galones por día en 2025, retrasando tres proyectos que totalizaban 600 MW. Plug Power añadió una unidad desalinizadora de agua de mar de 120 millones de dólares que elevó los costos nivelados en 0.35 dólares por kilogramo. La escasez estacional de agua obligó a la Autoridad del Río Sabine a recortar las asignaciones en un 20 % en agosto de 2025. Las unidades alcalinas consumen ligeramente menos agua, pero tienen tiempos de puesta en marcha más lentos, por lo que los desarrolladores podrían trasladar los proyectos a los Grandes Lagos o al noroeste del Pacífico, donde la energía hidroeléctrica es abundante.
Análisis de segmento
Fuente: El dominio gris se enfrenta a la disrupción verde
El hidrógeno gris representó el 97.62 % del volumen mundial en 2025, lo que subraya las ventajas de costos arraigadas que mantienen los precios de entrega cerca de 1.20 USD por kilogramo en las regiones ricas en gas. Sin embargo, la producción de hidrógeno verde está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 34.30 % hasta 2031, a medida que disminuyen los costos de capital de los electrolizadores y bajan los precios de la energía renovable. El hidrógeno azul ocupa un nicho de transición estrecho porque las adaptaciones de captura de carbono elevan los costos de producción hacia 2.20 USD por kilogramo, todavía por debajo del verde pero significativamente por encima del gris. El hidrógeno turquesa sigue en fase piloto, mientras que el hidrógeno rosa proveniente de la electrólisis nuclear está emergiendo en Francia y Canadá como una opción de carga base.
Las trayectorias de crecimiento difieren notablemente según la región. Europa está en camino de lograr la transición de combustibles fósiles a energías renovables en 2030, bajo el mandato de la RFNBO, mientras que Asia-Pacífico podría no experimentar este cambio hasta principios de la década de 2030, debido a que la flota de gasificación de carbón de China mantiene los costos bajos. Los exportadores de Oriente Medio podrían alcanzar la paridad de costos para 2028 gracias a la electricidad solar a menos de 0.02 USD por kWh. Sin la preparación necesaria para la captura de carbono, muchas refinerías construidas antes de 2015 enfrentan el riesgo de activos improductivos y podrían optar por el hidrógeno verde comercial en lugar de invertir más de 100 millones de USD por cada 100 kt de capacidad en mejoras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: La electrólisis gana terreno mientras que la reformación con metano a pequeña escala (SMR) se mantiene.
El reformado de metano con vapor representó el 61.90 % de la capacidad global en 2025 debido a la baja intensidad de capital de alrededor de USD 600 por kW. La electrólisis está creciendo a una CAGR del 10.44 %, liderada por unidades alcalinas en proyectos de más de 100 MW que demostraron una eficiencia del sistema del 67 % para la instalación Holland Hydrogen I de Shell. La tecnología PEM admite la producción distribuida y el seguimiento rápido de la carga, aunque la vida útil de la pila es de un promedio de 40 000 horas NEL ASA. Los sistemas de óxido sólido alcanzaron una eficiencia eléctrica del 85 % en un proyecto piloto en Corea del Sur en 2025 mediante el uso del calor residual de los gases de escape de la industria siderúrgica.
La gasificación del carbón aún suministra el 18 % del hidrógeno mundial, pero se enfrenta a costes de captura cada vez mayores y a limitaciones en materia de calidad del aire. Las plantas híbridas ahora combinan pequeños electrolizadores con reformadores, lo que permite a los operadores mezclar hidrógeno bajo en carbono cuando bajan los precios de la energía renovable. Esta estrategia produjo emisiones de ciclo de vida de 2 kg de CO₂ por kg a un coste de mezcla cercano a los 2.20 USD por kg en una demostración realizada en Texas en 2025.
Por aplicación: Los productos químicos se anclan, el transporte se acelera.
El procesamiento químico absorbió el 50.05% de la demanda en 2025, impulsado por la síntesis de amoníaco y la producción de metanol. El combustible para el transporte es el caso de uso de más rápido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 19.89%, ya que 4,200 camiones de pila de combustible se incorporaron a las flotas de EE. UU. y Europa en 2025 y las navieras encargaron buques propulsados por amoníaco para su entrega en 2027. La participación del refinado de petróleo se está estancando debido a la caída de la demanda de gasolina, mientras que las líneas de hierro de reducción directa basadas en hidrógeno en Suecia y Finlandia impulsan la futura participación del acero. Las pruebas de generación de energía en Japón y Corea del Sur utilizan turbinas que queman mezclas de hidrógeno y se preparan para la combustión al 100% para 2027.
La demanda se divide entre productos químicos a granel de bajo precio que toleran emisiones residuales de CO₂ y segmentos de transporte y acero de alta gama que valoran las emisiones cero. Esta división crea dos niveles de precios en el mercado de generación de hidrógeno y obliga a los proveedores a equilibrar sus carteras de contratos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de generación de hidrógeno en Asia-Pacífico y Oceanía
Asia-Pacífico lideró el tamaño del mercado de generación de hidrógeno con el 54.54% de la demanda en 2025. China puso en marcha 18 GW de capacidad de gasificación de carbón e instaló 1.1 GW de electrolizadores, mientras que India consumió 7.2 Mt, respaldado por un subsidio de USD 2.3 mil millones para construir 5 GW de capacidad para 2030. [4] Ministerio de Energía Nueva y Renovable, India, “Misión Nacional de Hidrógeno Verde”, mnre.gov.in Corea del Sur depende de contratos de importación a largo plazo que cubren 500 kt por año de hidrógeno y amoníaco licuados. Australia tiene 22 GW de proyectos en etapas de factibilidad, centrados en exportaciones alineadas con la descarbonización del mineral de hierro.
Mercado europeo de generación de hidrógeno
Europa está transformando el suministro de energía convencional en energía renovable bajo las normas RFNBO. Alemania instaló 680 MW de electrolizadores en 2025 y tiene como objetivo alcanzar los 10 GW para 2030, aunque los retrasos en la obtención de permisos para proyectos eólicos ralentizan su expansión. Los Países Bajos están construyendo terminales de importación de 2 GW en Rotterdam. España y Portugal emitieron permisos por valor de 3.8 GW para líneas de exportación al norte de Europa, mientras que el Reino Unido apuesta por el hidrógeno azul para clústeres industriales. Los países nórdicos utilizan hidrógeno para descarbonizar la industria siderúrgica, y Rusia se orienta hacia el consumo interno ante las restricciones a las exportaciones impuestas por las sanciones.
El mercado de generación de hidrógeno en América y Oriente Medio y África
América del Norte se divide entre clústeres en la Costa del Golfo y proyectos dispersos en el Medio Oeste y el Noroeste del Pacífico. El mercado estadounidense de generación de hidrógeno cobró impulso cuando la Sección 45V impulsó 420 MW de electrolizadores en 2025, principalmente en Texas y Luisiana, mientras que Canadá aprovechó la energía hidroeléctrica en Quebec para abastecer a las refinerías locales. México aún se encuentra en una etapa incipiente, pero explora oportunidades de exportación a California. Oriente Medio aprovecha los bajos costos de las energías renovables, poniendo en marcha 3.2 GW en 2025. Chile y Brasil en América del Sur, y Egipto y Marruecos en África, persiguen estrategias orientadas a la exportación, pero aún se encuentran por debajo del gigavatio.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de generación de hidrógeno está parcialmente fragmentado. Linde adquirió la división de 24 MW de ITM Power en 2025 para asegurar pilas de combustible PEM e integración vertical. Air Products invirtió más de 15 mil millones de dólares en megaproyectos en Arabia Saudita, Egipto y Estados Unidos. Nel, Plug Power, Cummins y Siemens Energy incrementaron sus carteras de pedidos a más de 6 GW, impulsadas por contratos a gran escala en Oriente Medio y Australia.
Los proveedores chinos de electrolizadores Longi y Sungrow redujeron los precios occidentales hasta en un 40%, acelerando la consolidación entre los fabricantes de equipos originales europeos. La producción distribuida representa una oportunidad sin explotar: Enapter instaló 50 unidades modulares en minas australianas que reemplazaron a los generadores diésel. Monolith Materials validó la rentabilidad del hidrógeno turquesa mediante la venta de coproductos de negro de humo, alcanzando el punto de equilibrio a 2.00 USD por kg. El dinamismo de las fusiones y adquisiciones continuó cuando Siemens Energy compró el 45% de H2 Green Steel en noviembre de 2025 para asegurar la demanda de electrolizadores. La carrera tecnológica se centra ahora en la eficiencia y la durabilidad, con las unidades de óxido sólido de Bloom Energy alcanzando una eficiencia del 85% y las pilas PEM de Cummins registrando una vida útil de 50 000 horas.
Líderes de la industria de generación de hidrógeno
-
linde plc
-
Aire liquido
-
Productos de aire y productos químicos
-
Sinopec
-
nel ASA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Power2X adquirió HyCC, desarrollador de hidrógeno con sede en los Países Bajos, para acelerar los proyectos de hidrógeno limpio y e-moléculas en el norte y oeste de Europa. Esta adquisición fortalece la cartera de proyectos de Power2X, su capacidad de ejecución y el desarrollo de infraestructura de hidrógeno verde, lo que respalda los esfuerzos de descarbonización y el despliegue de hidrógeno en toda la región.
- Septiembre de 2025: Electric Hydrogen adquirió Ambient Fuels y se asoció con Generate Capital para establecer financiación global para proyectos de generación de hidrógeno a gran escala e infraestructura de combustibles sintéticos. Esta iniciativa estratégica acelera el despliegue de electrolizadores y la producción de hidrógeno renovable, al tiempo que mejora las capacidades financieras y de desarrollo de proyectos en todo el mundo.
- Julio de 2025: Enertrag adquirió terrenos en Prenzlau, Alemania, para desarrollar una planta de producción de hidrógeno verde de 130 MW alimentada por energía renovable. La planta se centrará en la generación de hidrógeno mediante electrólisis para abastecer a los sectores industrial y de movilidad, contribuyendo así a la infraestructura de hidrógeno y la integración de energías renovables en Alemania.
- Marzo de 2025: Saudi Aramco finalizó la adquisición del 50 % de la participación en la empresa conjunta Blue Hydrogen Industrial Gases Company, perteneciente a Air Products Qudra. Esta adquisición amplía la capacidad de producción de hidrógeno de Aramco y refuerza su papel en la cadena de suministro de hidrógeno bajo en carbono para aplicaciones industriales y energéticas en toda la región.
Alcance del informe del mercado global de generación de hidrógeno
La generación de hidrógeno se refiere al proceso de producción de gas hidrógeno, generalmente a partir de compuestos o fuentes que contienen hidrógeno. Existen varios métodos para la generación de hidrógeno, cada uno con su propio conjunto de ventajas e inconvenientes.
El ámbito de aplicación del mercado de generación de hidrógeno incluye:
Por fuente
| Hidrógeno gris |
| Hidrógeno azul |
| Hidrógeno verde |
| Hidrógeno turquesa |
| Hidrógeno rosa |
por Tecnología
| Reformado de metano con vapor (SMR) |
| Gasificación de carbón |
| Reformado Autotérmico (ATR) |
| Oxidación Parcial (POX) |
| Electrólisis (electrólisis alcalina, membrana de intercambio de protones (PEM), electrólisis de óxido sólido (SOE)) |
por Aplicación
| Refinación de petróleo |
| Procesamiento químico (amoníaco, metanol) |
| Hierro y acero (DRI, H₂-BF) |
| Combustible para transporte (FCEV, marino, aviación) |
| Almacenamiento de energía y energía |
| Calefacción Residencial y Comercial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por fuente | Hidrógeno gris | |
| Hidrógeno azul | ||
| Hidrógeno verde | ||
| Hidrógeno turquesa | ||
| Hidrógeno rosa | ||
| por Tecnología | Reformado de metano con vapor (SMR) | |
| Gasificación de carbón | ||
| Reformado Autotérmico (ATR) | ||
| Oxidación Parcial (POX) | ||
| Electrólisis (electrólisis alcalina, membrana de intercambio de protones (PEM), electrólisis de óxido sólido (SOE)) | ||
| por Aplicación | Refinación de petróleo | |
| Procesamiento químico (amoníaco, metanol) | ||
| Hierro y acero (DRI, H₂-BF) | ||
| Combustible para transporte (FCEV, marino, aviación) | ||
| Almacenamiento de energía y energía | ||
| Calefacción Residencial y Comercial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de generación de hidrógeno en 2026?
El mercado de generación de hidrógeno alcanzará un valor de 193.06 millones de dólares en 2026.
¿Cuál es la tasa de crecimiento anual compuesta (CAGR) prevista para la producción mundial de hidrógeno hasta 2031?
Se proyecta que el mercado se expandirá a una CAGR del 4.67 % entre 2026 y 2031.
¿Qué región lidera la demanda mundial de hidrógeno?
La región de Asia-Pacífico concentra el 54.54% de la demanda y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5.85%.
¿Qué tecnología está creciendo más rápidamente en la producción de hidrógeno?
La capacidad de electrólisis está aumentando a una tasa de crecimiento anual compuesta del 10.44%, impulsada por la disminución de los costos de las pilas de combustible y la integración de energías renovables.
¿Qué segmento de aplicaciones muestra la mayor tasa de crecimiento?
El uso de hidrógeno como combustible para el transporte está aumentando a una tasa de crecimiento anual compuesta del 19.89 % hasta 2031.
¿Cómo influye el crédito fiscal de la Sección 45V de EE. UU. en la economía de los proyectos?
La Sección 45V ofrece hasta 3.00 USD por kilogramo de hidrógeno de bajas emisiones, lo que permite proyectos de electrólisis de varios gigavatios y reduce los períodos de recuperación de la inversión a menos de 10 años.


